
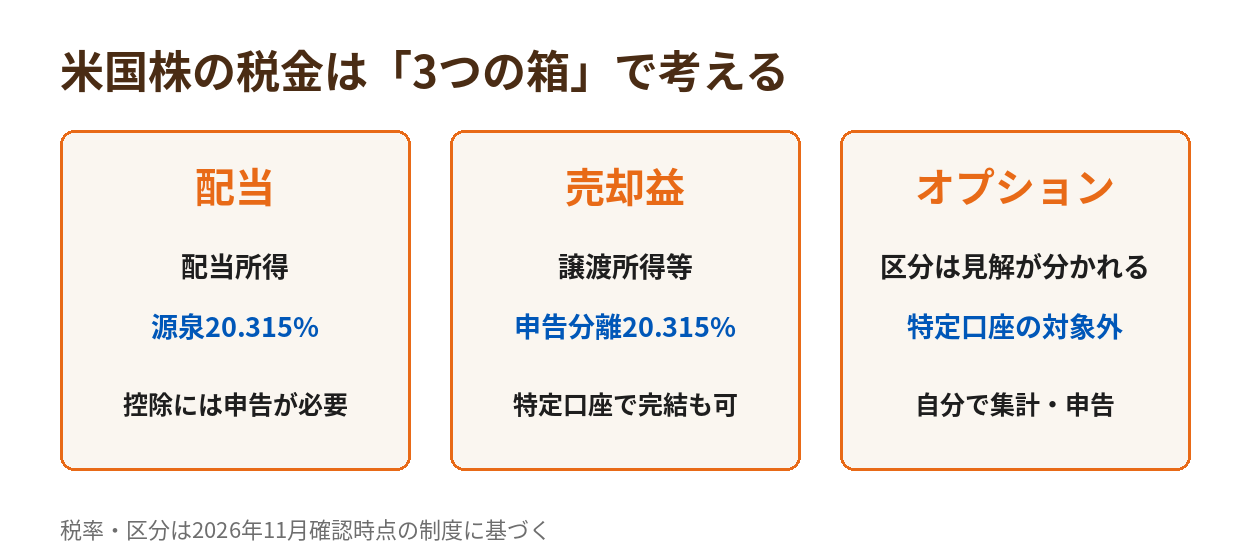
米国株の税金は「3つの箱」に分けて考える
米国株を取引している人の確定申告が分かりにくいのは、同じ証券口座の中で性質の違う3種類の所得が混ざっているからです。配当、売却益(譲渡)、そしてオプション取引。この3つは、税金の計算方法も、証券会社が用意してくれる書類も、申告の要否もそれぞれ違います。
特に、現物株とオプションを同じ年に取引した人は混乱しがちです。現物株の分は「特定口座年間取引報告書」が届くのに、オプションの分はどこにも載っていない。配当は源泉徴収で終わったはずなのに、「外国税額控除」という言葉が出てくる。この記事では、米国株の税金を3つの箱に分けて全体像を整理し、自分の場合は何を申告すればよいのかが分かるようにします。
| 区分 | 所得の扱い | 特定口座と申告 |
|---|---|---|
| 配当 | 配当所得。原則は総合課税、確定申告で申告分離課税も選択できる | 源泉徴収20.315%で完結もできるが、外国税額控除を受けるには確定申告が必要 |
| 売却益(譲渡) | 上場株式等の譲渡所得等。申告分離課税20.315% | 源泉徴収あり特定口座なら原則申告不要 |
| オプション | 課税区分は見解が分かれている(申告分離か総合課税か) | 特定口座の対象外。損益は自分で集計して申告する |
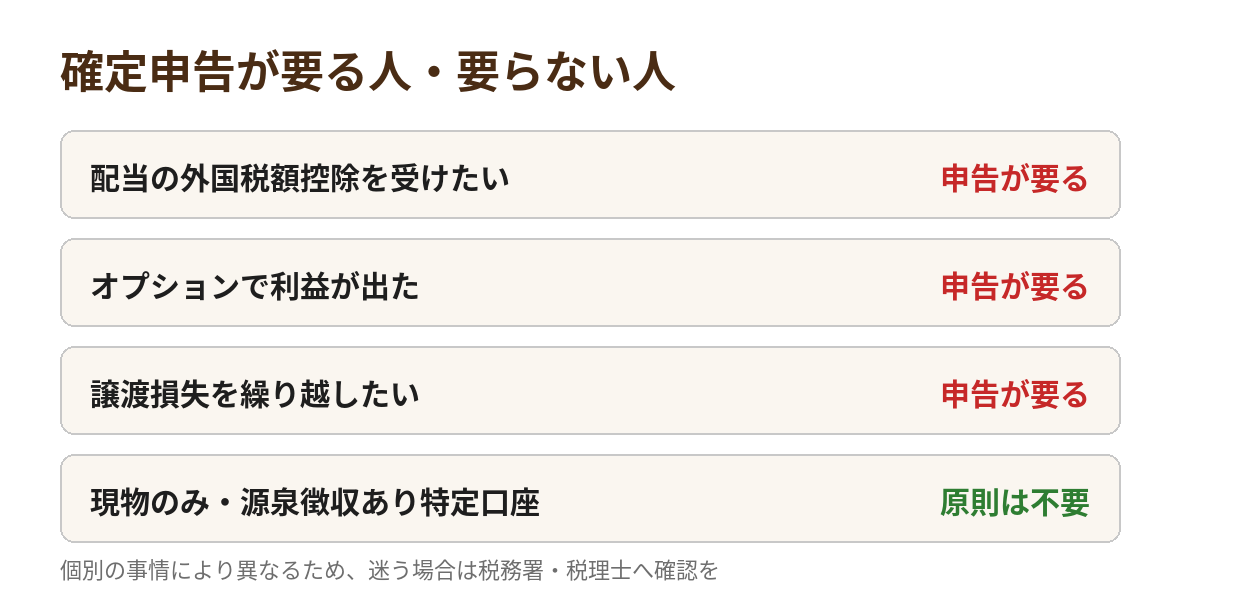
まず確認:自分は確定申告が要る人か
3つの箱ごとに、申告の要否の目安を整理します。
- ✓ 配当:源泉徴収で完結させるなら申告不要。ただし米国で引かれた10%の税金を取り戻す(外国税額控除)には、確定申告が必要
- ✓ 売却益:源泉徴収あり特定口座だけの取引なら、原則として申告不要。源泉徴収なし特定口座や一般口座で利益が出た場合は申告が必要
- ✓ オプション:証券会社が税金を源泉徴収してくれる仕組みがないため、利益が出た年は自分で申告するのが原則
- ✓ 損失の繰越:その年の利益がなくても、譲渡損失を翌年以降に繰り越したい場合は確定申告が必要(申告を続けることが条件)
つまり、「現物株だけ・源泉徴収あり特定口座だけ」という人は、外国税額控除を使わない限り申告不要で終われます。一方で、オプション取引をした人、配当の外国税額控除を受けたい人、損失を繰り越したい人は、確定申告の対象です。
申告の前に集める書類
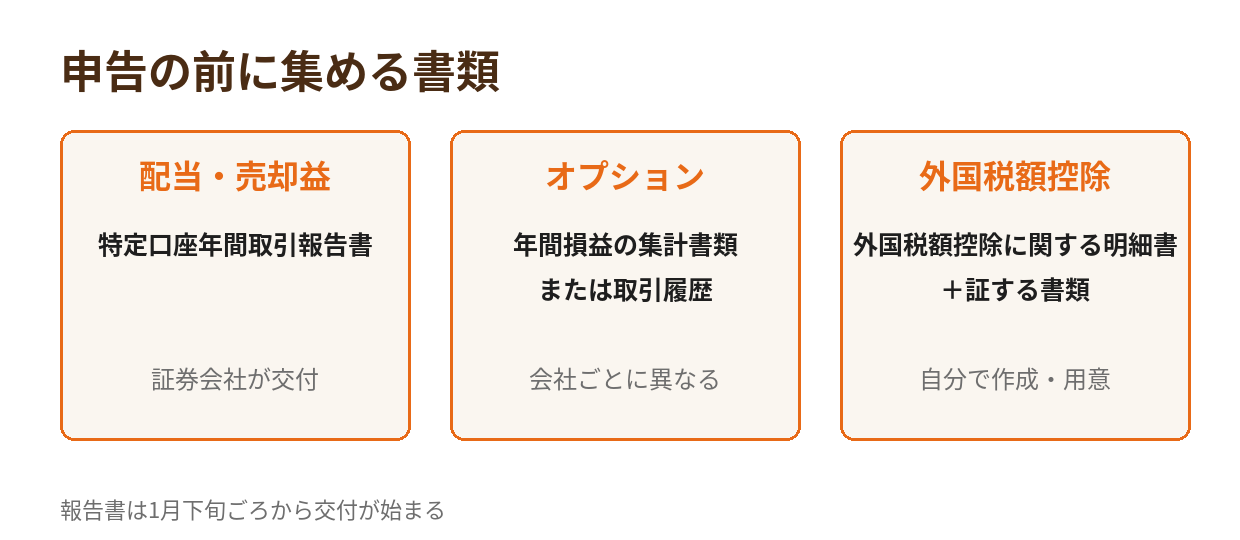
申告の実務は、数字を集めるところから始まります。箱ごとに集める書類が違います。
| 区分 | 集める書類 | 出す人・場所 |
|---|---|---|
| 配当・売却益 | 特定口座年間取引報告書 | 証券会社(電子交付または郵送) |
| オプション | 会社ごとの年間損益の集計書類、または取引履歴 | 証券会社(会社によって有無が異なる) |
| 外国税額控除 | 外国税額控除に関する明細書、外国所得税が課されたことを証する書類 | 自分で作成・用意する |
特定口座年間取引報告書には、売却益だけでなく、配当の金額や、米国で源泉徴収された「外国所得税の額」も記載されています。外国税額控除の申告では、この欄の数字が土台になります。報告書の各欄の読み方は、現物編の記事で詳しく解説しています。
オプションの分は会社ごとに扱いがまったく違います。moomoo証券のように年間損益計算書を発行する会社もあれば、ウィブル証券のように自分で取引履歴から集計する会社もあります。会社別の書類の違いは、オプション編の記事にまとめています。
箱1:配当の申告
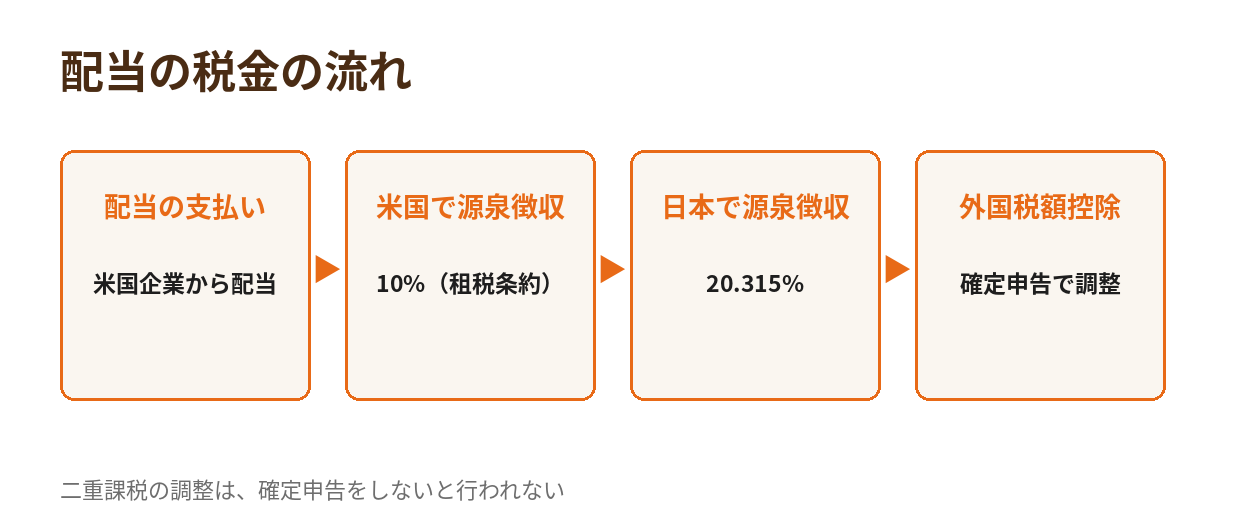
米国株の配当には、まず米国で10%が源泉徴収されます(日米租税条約の軽減税率。W-8BENという書類の手続きが前提です)。そのうえで日本でも20.315%(所得税15.315%+住民税5%)が源泉徴収されるため、そのままでは二重に課税された状態です。
この二重課税を調整するのが外国税額控除で、確定申告をすると、米国で納めた税金のうち控除限度額までの分を日本の税額から差し引けます。逆に言えば、申告しなければ取り戻せません。「配当は源泉徴収で終わり」と思っている人が一番見落とすのがこの部分です。
配当の申告方法は、原則の総合課税のほか、確定申告で申告分離課税を選ぶこともできます。申告分離を選ぶと、その年の売却損失(譲渡損失)と配当を通算できます。ただし米国株の配当は外国法人からの配当のため、総合課税を選んでも配当控除は使えません。外国税額控除の計算と書き方は、専用の記事で計算例つきで解説しています。
箱2:売却益の申告
米国株の売却益は、日本の上場株式の売却益と同じ「上場株式等の譲渡所得等」として扱われ、申告分離課税20.315%です。源泉徴収あり特定口座で取引していれば、証券会社が税金を計算して差し引いてくれるため、原則として確定申告は不要です。
申告が必要になるのは、主に次のような場合です。
- ✓ 源泉徴収なし特定口座、または一般口座で売却益が出た
- ✓ 複数の証券会社の口座にまたがって損益を通算したい
- ✓ その年の譲渡損失を、翌年以降に繰り越したい(繰越には毎年の申告が必要)
- ✓ 外国税額控除など、別の理由で確定申告をするついでに申告する
なお、特定口座年間取引報告書は、2019年4月1日以後に提出する確定申告では添付が不要になっています。ただし申告する場合は、報告書の数字を申告書や計算明細書に書き写す作業自体は必要です。
箱3:オプションの申告
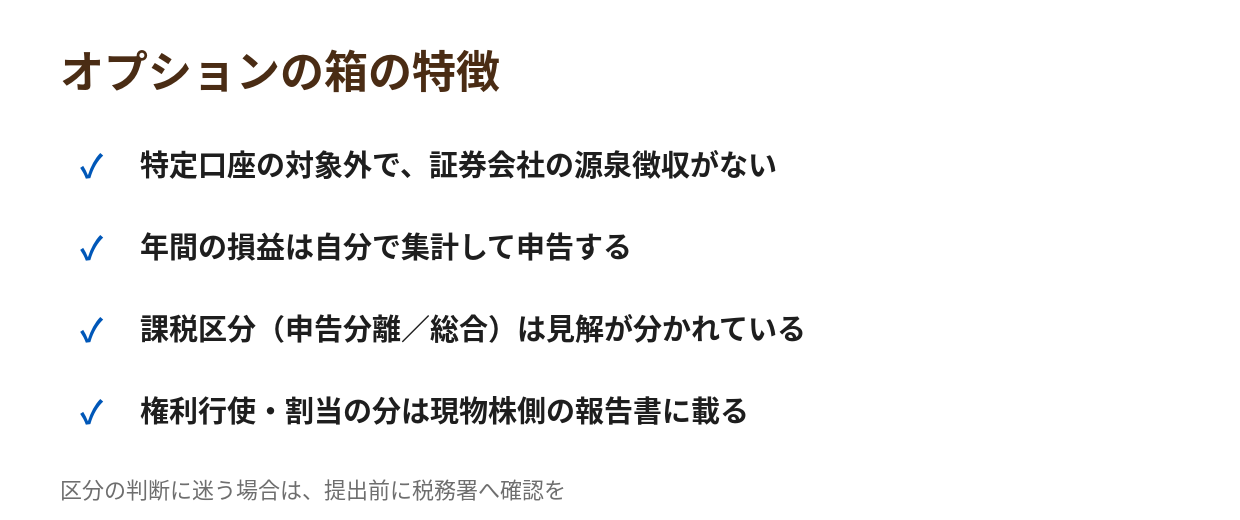
オプション取引は特定口座の対象外で、証券会社による源泉徴収もありません。利益が出た年は、自分で年間の損益を集計して申告します。
厄介なのは、米国株オプションの課税区分そのものについて、申告分離課税とする見解と総合課税(雑所得)とする見解が分かれている点です。証券会社自身も公式ページでその旨を案内し、税務署や税理士への確認を勧めています。この記事では区分を断定しません。区分によって使う様式と計算方法が変わるため、まずは税金の整理記事で両方の見解を確認し、迷う場合は税務署に相談してください。
また、権利行使や権利割当になった取引は、プレミアムが現物株式の取得価額や売却代金に組み込まれて、現物側の報告書に反映されます。オプションの集計書類だけを見ていると、この分が抜け落ちるので注意が必要です。
3つの箱がある年の進め方
現物とオプションを同じ年に取引した人は、次の順番で進めると漏れが減ります。
書類を集める使っている証券会社すべてから、特定口座年間取引報告書と、オプションの集計書類(ない会社は取引履歴)をダウンロードする
箱ごとに金額を確定させる配当・売却益は報告書の数字、オプションは集計書類または自分で集計した年間の決済損益と手数料で確定させる
外国税額控除の対象額を確認する報告書の「外国所得税の額」欄から、配当で米国に納めた税額を拾う
申告書を作成する国税庁の確定申告書等作成コーナーで入力し、e-Taxで提出する。オプションの区分に迷う場合は、提出前に税務署へ確認する
確定申告の期間は、例年2月16日から3月15日です。証券会社の年間取引報告書は1月下旬ごろから交付が始まるため、書類集めは1月中に始めるのがおすすめです。
まとめ
米国株の税金の全体像を整理します。
- ✓ 米国株の所得は「配当」「売却益」「オプション」の3つの箱に分かれ、申告の扱いがそれぞれ違う
- ✓ 配当は米国10%+日本20.315%の二重課税の状態で、外国税額控除は確定申告をしないと受けられない
- ✓ 売却益は源泉徴収あり特定口座なら原則申告不要。損失の繰越や口座をまたぐ通算には申告が要る
- ✓ オプションは特定口座の対象外で自分で集計・申告する。課税区分は見解が分かれているため断定せず、迷ったら税務署へ
- ✓ 権利行使・割当のプレミアムは現物側の報告書に入る。両方の書類をセットで確認する
当サイトは米国株オプションの専門メディアですが、オプションを取引する人の多くは同じ口座で現物株や配当も扱っています。申告シーズンに慌てないよう、3つの箱を分けて準備を進めてください。