
米国株の損失は、日本株の利益と相殺できる
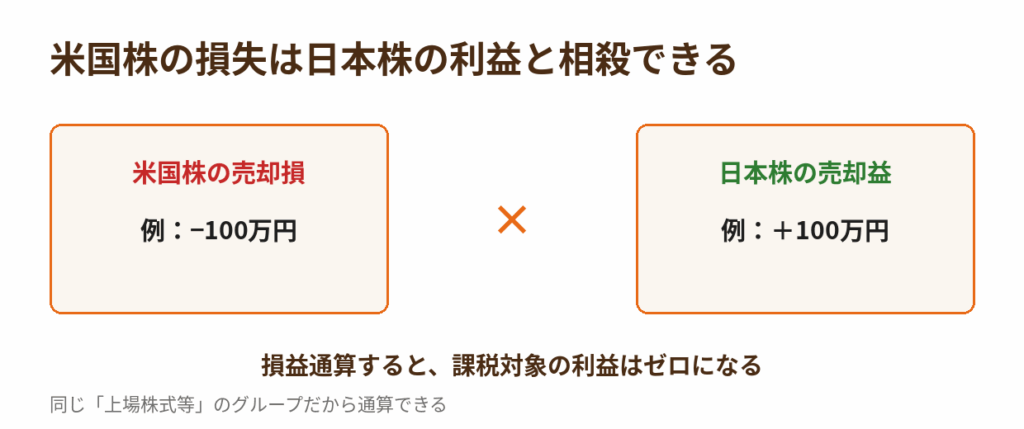
結論から言うと、米国株の売却損は、日本株やETFの売却益と損益通算できます。理由は、米国株も日本の上場株式も、税法上は同じ「上場株式等」というグループに入っているからです。国税庁の案内でも、「上場株式等」の範囲には「外国金融商品市場において売買されている株式等」が含まれると明記されています(タックスアンサー No.1463)。
損益通算とは、同じ年の利益と損失を相殺して、税金がかかる利益を小さくすることです。たとえば、米国株で100万円の売却損、日本株で100万円の売却益があった年は、通算すれば課税対象の利益はゼロになります。申告しなければ、日本株の利益にだけ税金がかかったままになります。
この記事では、通算できる組み合わせとできない組み合わせ、特定口座で自動になる範囲、相殺しきれなかった損失を翌年以降に繰り越す「繰越控除」の条件を整理します。
通算できる組み合わせ・できない組み合わせ
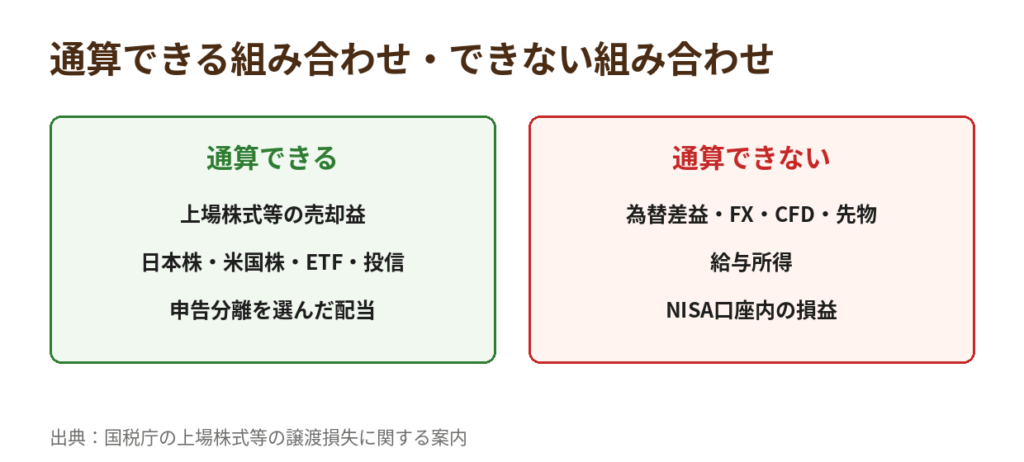
上場株式等のグループの中で通算できるのは、次の範囲です。
| 通算できる | 上場株式等の売却益(日本株・米国株・ETF・上場投資信託)、申告分離課税を選択した上場株式等の配当・分配金 |
|---|---|
| 通算できない | 為替差益(雑所得)、FX・CFD・先物の損益、給与所得、NISA口座内の損益 |
ポイントは2つあります。
1つ目は、配当と通算するには、配当を申告分離課税で申告する必要があることです。配当は原則として総合課税で、申告分離を選んだ場合に限って譲渡損失と通算できます(国税庁の繰越控除の解説)。源泉徴収で終わらせる「申告不要」を選んだ配当は、通算の対象になりません。
2つ目は、NISA口座の損失はどこにも使えないことです。NISA口座内の売却損は、損益通算も繰越控除もできません。非課税の裏側として、損失もなかったものとして扱われます。
特定口座の中では自動、口座をまたぐと申告が必要
損益通算の手続きは、口座の使い方で変わります。
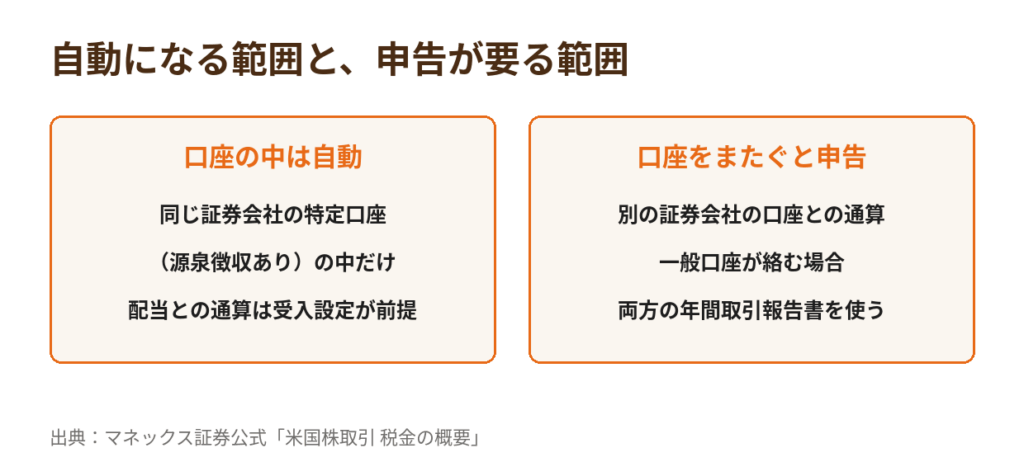
- 同じ証券会社の特定口座(源泉徴収あり)の中:証券会社が口座内の譲渡損益を通算して税金を計算する。配当との通算は、配当をその口座に受け入れる設定にしている場合に行われ、年末に精算される
- 別の証券会社の口座との通算:自動では行われない。確定申告で、両方の特定口座年間取引報告書の数字を合わせて初めて通算される
- 一般口座や源泉徴収なし特定口座が絡む場合:確定申告が必要
つまり「特定口座だから全部自動」というわけではありません。自動なのは1つの口座の中だけです。米国株をA社、日本株をB社で取引している人は、申告しない限り通算されません。
申告の際は、各社の年間取引報告書の数字を、国税庁の確定申告書等作成コーナーに入力していきます。報告書の読み方は現物編の記事で解説しています。
相殺しきれなかった損失は3年繰り越せる
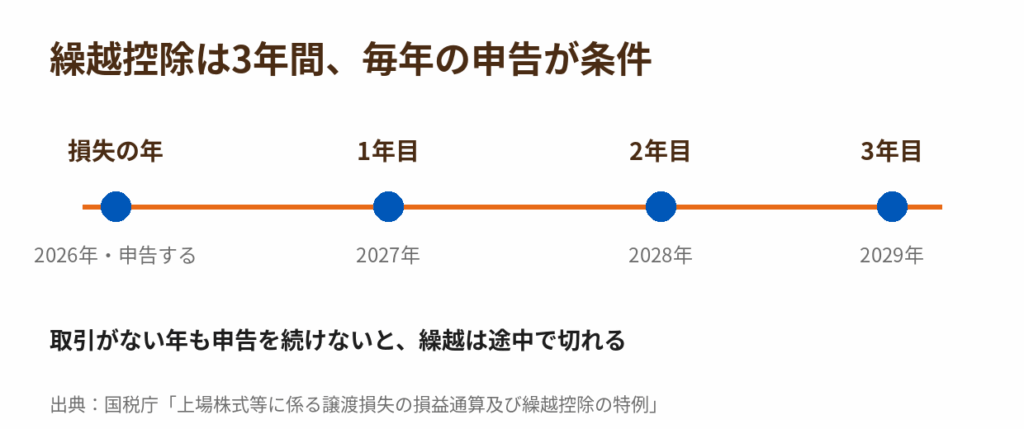
その年の利益と相殺しても損失が残った場合は、翌年以後3年間、その損失を繰り越して、将来の上場株式等の売却益や、申告分離課税の配当から差し引くことができます。これが繰越控除です(国税庁の案内)。
ただし、繰越控除には2つの条件があります。
- 損失が出た年に確定申告をする:源泉徴収あり特定口座で「申告不要」のまま年を越すと、その損失は繰り越せない
- 繰り越している間、毎年申告を続ける:その年に上場株式等の譲渡がなかった年も、繰り越すための申告が必要。1年でも抜けると、それ以降の繰越は認められない
申告には「確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」と「株式等に係る譲渡所得等の金額の計算明細書」を添付します。
たとえば2026年に80万円の損失が残り、申告しておけば、2027年から2029年の利益と相殺できます。2028年に50万円の売却益が出たら、その年の課税対象は50万円−50万円でゼロになり、残り30万円の損失は2029年まで持ち越せます。
オプションの損失は、この枠組みとは分けて考える
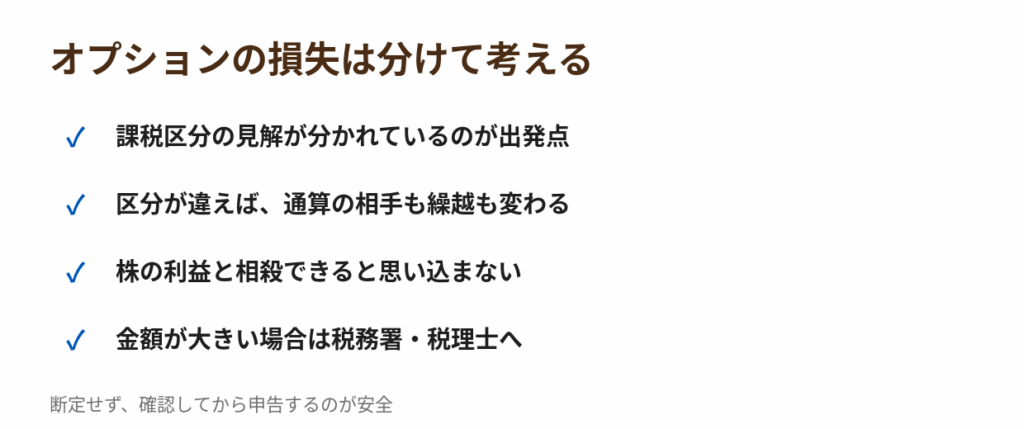
当サイトの読者にとって重要な注意点です。米国株オプションの損失を、上場株式等の損失として通算・繰越できるかどうかは、断定できません。
理由は、米国株オプションの課税区分そのものについて、申告分離課税とする見解と総合課税(雑所得)とする見解が分かれているためです。区分が違えば、通算の相手も繰越の可否も変わります。「オプションで損をしたから、株の利益と相殺できるはず」と思い込んで申告すると、後から否認されるリスクがあります。
オプションの損益の扱いは、まず税金の整理記事で両方の見解を確認し、金額が大きい場合は税務署や税理士に相談してください。
年末にやること:損失の確定と申告の準備
損失を活かすための実務を、年末の流れで整理します。
各証券会社の取引履歴や報告書で、その年の売却損益と配当の見込みを把握する
口座内で自動になる分と、申告して通算する分を分ける。含み損のある銘柄を売却して損失を確定させる「損出し」をするかどうかも、この時点で判断する
損失を繰り越す場合は、損失の年の確定申告が必須。各社の年間取引報告書をそろえる
なお、損出しで売却した銘柄を買い戻す場合は、取得価額の計算ルール(平均取得単価)に影響する場合があるため、同じ日の買い戻しは慎重に判断してください。
全体の申告の流れは、確定申告ガイドにまとめています。
まとめ
- 米国株は「上場株式等」に含まれるため、売却損は日本株・ETFの売却益と損益通算できる
- 配当と通算するには、配当を申告分離課税で申告する必要がある。NISA口座の損失は使えない
- 自動で通算されるのは1つの特定口座の中だけ。口座をまたぐ通算には確定申告が要る
- 相殺しきれなかった損失は3年間繰り越せる。条件は、損失の年の申告と、その後毎年の申告の継続
- オプションの損失の通算・繰越は、課税区分の見解が分かれているため断定できない
損失が出た年こそ、申告するかどうかで将来の税金が変わります。「今年は損したから申告は関係ない」と終わらせず、繰越の条件だけでも確認しておいてください。