
報告書は「申告が要るかどうか」を決める紙でもある
特定口座年間取引報告書は、証券会社が1年間の株式等の譲渡損益と配当をまとめて交付する書類です。毎年1月下旬ごろから、電子交付または郵送で届きます。
この報告書には2つの役割があります。1つは、確定申告をする場合に、その数字を申告書へ写すための土台になること。もう1つは、源泉徴収あり特定口座の人にとって「この口座については申告しなくてよい」ことの根拠になることです。
ただし米国株を取引している人には、国内株だけの人とは違う読み方があります。配当の欄には米国で引かれた税金の額が載っていて、外国税額控除の申告に使うのはその欄です。この記事では、米国株の配当と売却益を中心に、報告書のどの欄をどう読むかを整理します。
なお、当サイトには米国株オプション編の「年間取引報告書の見方」もあります。オプション取引には特定口座年間取引報告書自体が出ないため、そちらは会社ごとの集計書類の話です。この記事は現物株・配当の側を扱います。
譲渡(売却益)の欄を読む
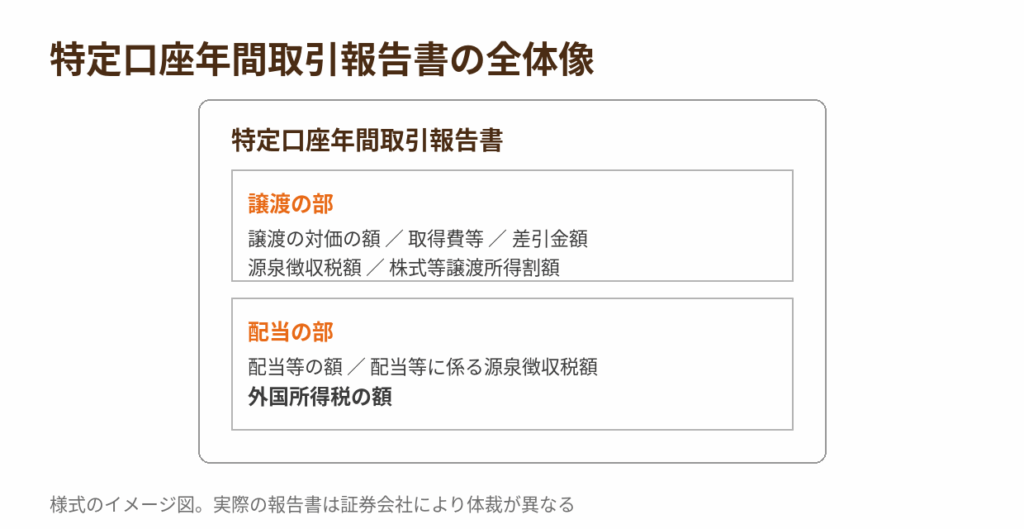
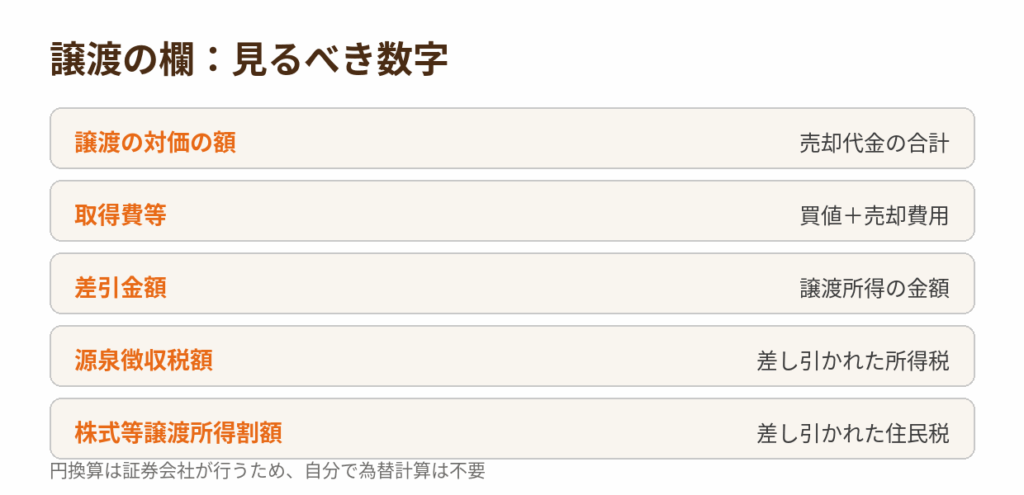
報告書の上段は、株式等の譲渡に関する欄です。主な項目は次のとおりです。
| 譲渡の対価の額 | その年に売却した株式等の売却代金の合計(収入金額) |
|---|---|
| 取得費及び譲渡に要した費用の額等 | 買ったときの金額と、売却にかかった費用の合計 |
| 差引金額 | 対価から取得費等を引いた金額。これが譲渡所得の金額になる |
| 源泉徴収税額(所得税) | 源泉徴収あり口座で、譲渡益から差し引かれた所得税・復興特別所得税 |
| 株式等譲渡所得割額(住民税) | 同じく差し引かれた住民税 |
| 譲渡損失の金額 | 差引金額がマイナスの場合に、その損失額が記載される |
源泉徴収あり特定口座では、差引金額がプラスの年に、源泉徴収税額と譲渡所得割額の欄に税額が入ります。この場合、その口座の譲渡益については税金の計算が口座の中で完結しているため、原則として確定申告は不要です(国税庁タックスアンサー No.1476)。
米国株の売却も、この欄に国内株と合算されて載ります。円換算は証券会社が行うため、自分で為替計算をする必要はありません。
配当の欄を読む:外国所得税の額が要点
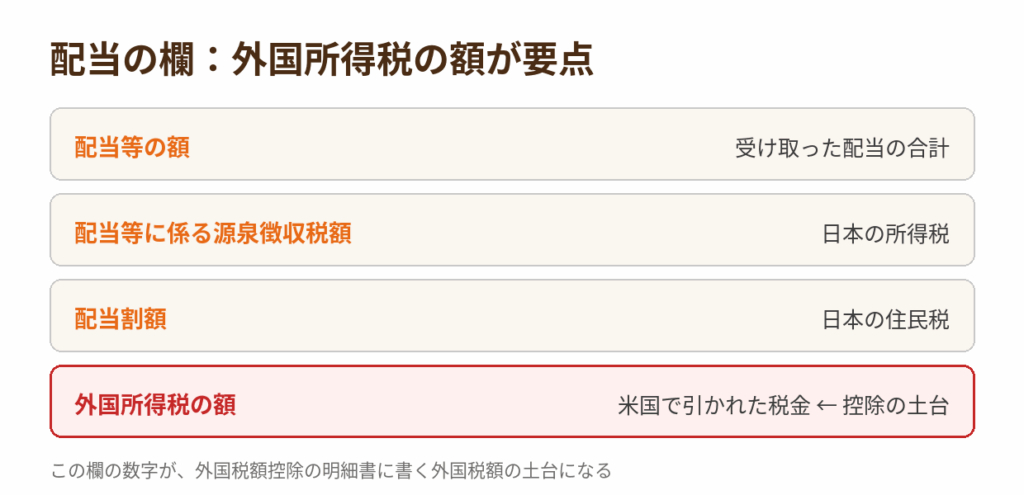
報告書の下段は配当に関する欄です。
| 配当等の額 | その年に受け取った配当の合計 |
|---|---|
| 配当等に係る源泉徴収税額(所得税) | 配当から差し引かれた日本の所得税・復興特別所得税 |
| 配当割額(住民税) | 同じく差し引かれた住民税 |
| 外国所得税の額 | 米国など外国で源泉徴収された税金の額(円換算) |
米国株の配当には、米国で10%が源泉徴収されたうえで、日本でも20.315%が源泉徴収されます。報告書の「外国所得税の額」は、その米国分の合計です。
外国税額控除を受けるには、この「外国所得税の額」が申告の土台になります。源泉徴収あり特定口座で「申告不要」と判断して報告書をしまってしまうと、この数字を使う機会を逃します。配当の金額が大きい人ほど、まずこの欄を確認してください。外国税額控除の計算方法は専用の記事で解説しています。
申告が要る場合・要らない場合
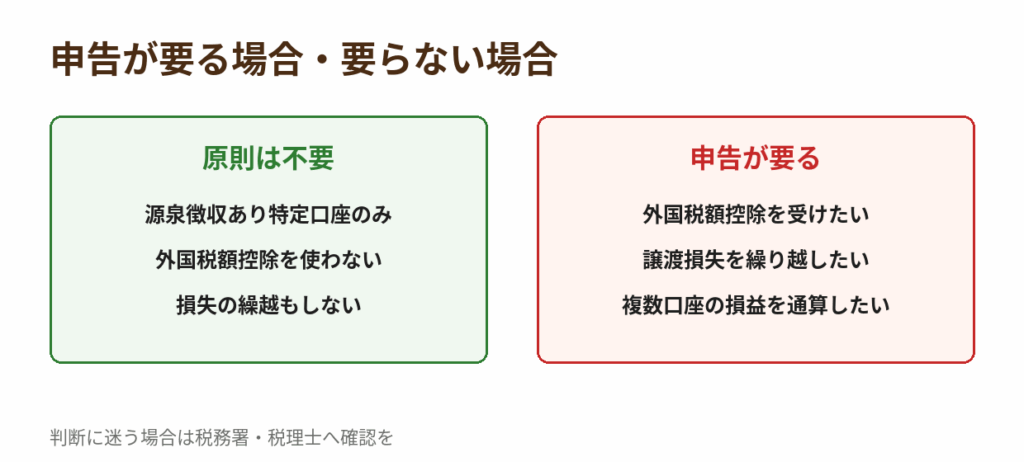
報告書が届いたあとの分岐を整理します。
- 申告不要で終われる:源泉徴収あり特定口座のみで取引し、外国税額控除も損失の繰越も使わない場合
- 外国税額控除を受けたい:配当の二重課税を調整するため、確定申告が必要
- 譲渡損失を繰り越したい:差引金額がマイナスの年は、翌年以降3年間に損失を繰り越すために確定申告が必要で、繰越の間は申告を続けることが条件になる
- 複数の口座の損益を通算したい:別の証券会社の口座や一般口座の損益と合わせる場合は申告が必要
- 源泉徴収なし特定口座・一般口座で利益が出た:自分で申告して納税する
また、申告分離課税を選んで配当を申告する場合は、その年の譲渡損失と配当を通算することもできます。米国株の配当は外国法人からの配当のため、総合課税を選んでも配当控除は使えない点は押さえておいてください。
申告書への転記と添付の扱い
確定申告をする場合、報告書の数字は申告書と「株式等の譲渡所得等の金額の計算明細書」に転記します。このとき、特定口座年間取引報告書そのものを申告書に添付する必要はありません。2019年4月1日以後に提出する確定申告から、添付が不要になっています(国税庁・確定申告書等作成コーナーの案内)。
ただし、添付が不要なのは「紙を出さなくてよい」という意味で、数字の転記自体は必要です。また、報告書は申告内容の根拠になる書類なので、申告後も保管しておいてください。
1月下旬ごろから交付が始まる。電子交付の人は証券会社のサイトからダウンロードする
譲渡の差引金額、配当等の額、外国所得税の額の3点をまず見る
外国税額控除・損失の繰越・通算のいずれかを使うなら確定申告へ進む
オプションを取引している人の注意点
当サイトの読者のように現物株とオプションを両方取引している人は、次の点が国内株だけの人と違います。
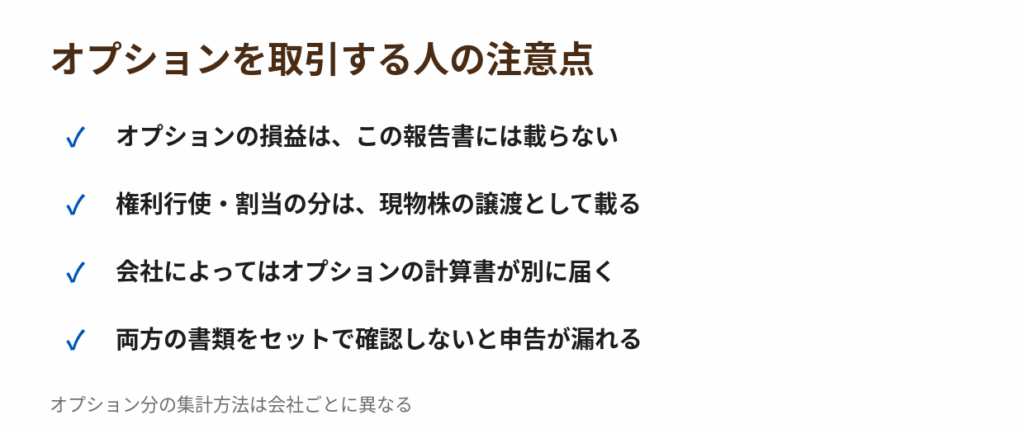
- オプションの損益はこの報告書に載らない:特定口座は上場株式等の制度で、オプション取引は対象外。オプション分は会社ごとの集計書類や取引履歴から別に集める
- 権利行使・割当の分はこの報告書に載る:オプションの権利行使で取得した株や、割当で売却した株は、現物株の譲渡として報告書に反映される。プレミアムは取得価額や売却代金に組み込まれる
- 報告書が2種類届く会社もある:オプションの年間損益計算書を別に発行する会社では、現物の報告書とセットで確認する
「オプションの計算書」と「現物の報告書」は、片方だけでは申告が完結しません。全体の進め方は確定申告ガイドにまとめています。
まとめ
- 特定口座年間取引報告書は、譲渡の欄と配当の欄に分かれている
- 譲渡の差引金額と源泉徴収税額を見れば、その口座の売却益の課税が完結しているか分かる
- 配当の欄の「外国所得税の額」が、外国税額控除の申告の土台になる
- 源泉徴収ありでも、外国税額控除・損失の繰越・口座をまたぐ通算には確定申告が要る
- 報告書の添付は2019年4月以後の申告で不要になったが、数字の転記と保管は必要
- オプションの損益は載らない。権利行使・割当の分だけが現物の譲渡として載る
報告書は「届いたら終わり」の書類ではありません。特に外国所得税の額の欄は、米国株投資家にとってお金を取り戻す入口です。申告シーズンの前に、まずこの3つの数字を確認するところから始めてください。