
米国株の配当は、そのままだと二重課税になっている
米国株の配当を受け取ると、税金が2回引かれています。まず配当の支払元である米国で10%が源泉徴収され、残りが日本に入ってくるときに、日本でも20.315%(所得税15.315%+住民税5%)が源泉徴収されます。
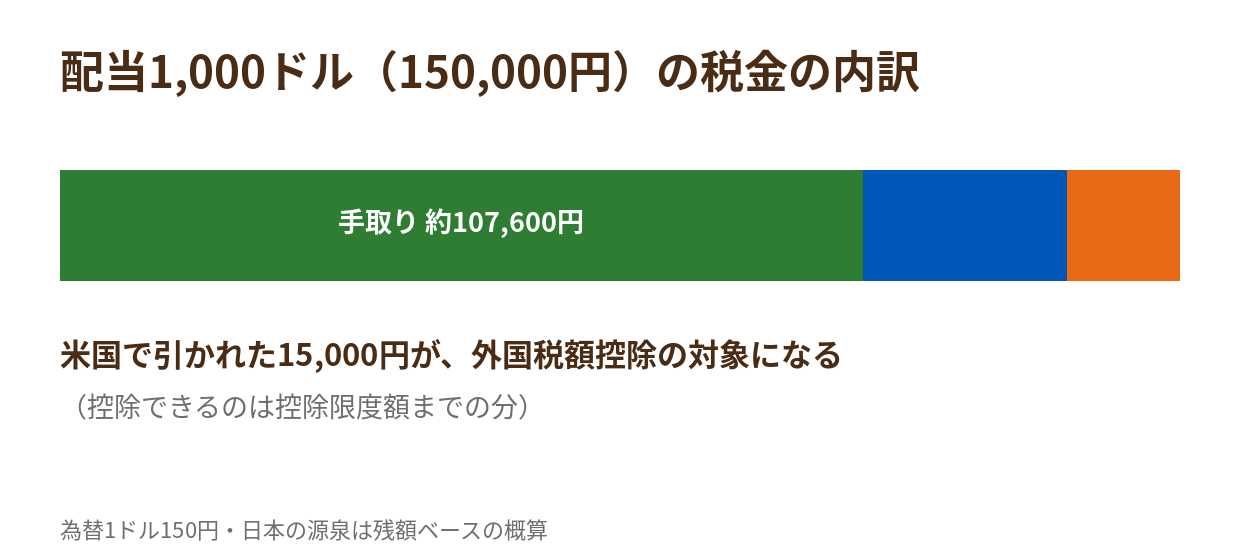
たとえば配当が1,000ドル、為替が1ドル150円だとします。配当総額は150,000円です。
| 配当総額 | 1,000ドル(150,000円) |
|---|---|
| 米国で源泉徴収(10%) | 100ドル(15,000円) |
| 日本で源泉徴収(20.315%) | 残額に対して20.315%。約27,400円 |
| 手取りの目安 | 約107,600円 |
合わせると、配当の約28%が税金で引かれている計算です。この二重課税の状態を調整するために用意されているのが外国税額控除という制度で、確定申告をすると、米国で納めた税金のうち一定の限度額までの分を、日本で納める税金から差し引くことができます。
大切なのは、外国税額控除は自動では適用されないという点です。証券会社が源泉徴収してくれるのは日本の税金の分までで、米国の税金を取り戻す手続きは、投資家本人が確定申告をして初めて行われます。「特定口座(源泉徴収あり)だから申告は不要」と思っている人ほど、この控除を取りこぼしています。
外国税額控除の仕組み
外国税額控除は、居住者が外国で所得税にあたる税金を納めた場合に、その税額を日本の所得税額から差し引ける制度です(所得税法第95条、国税庁タックスアンサー No.1240)。
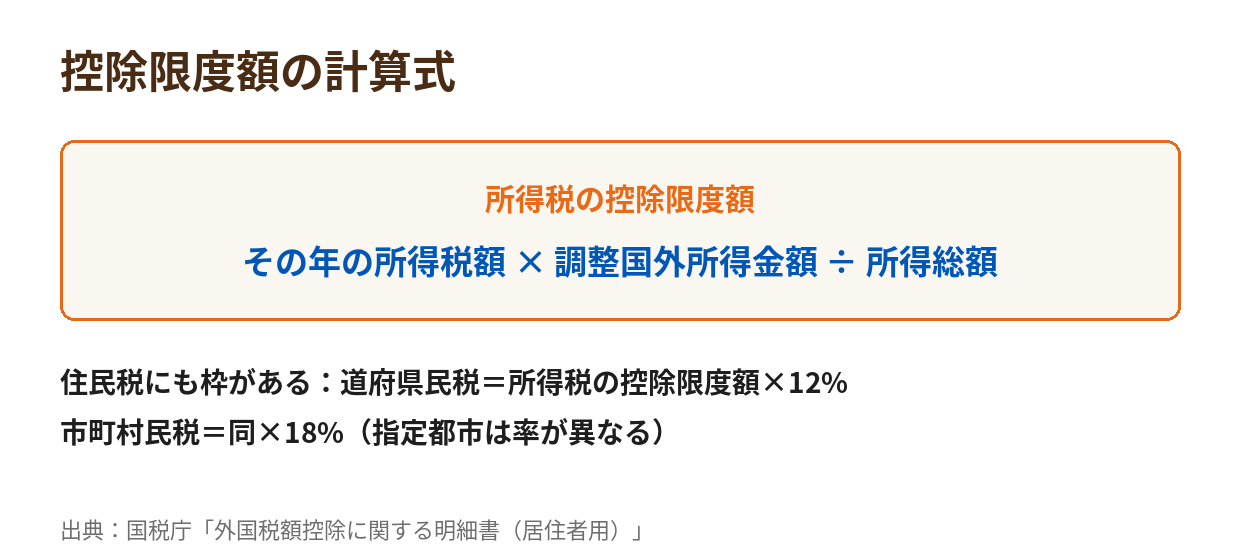
ただし、米国で納めた税金の全額がそのまま差し引けるわけではありません。控除限度額という上限があり、計算式は次のとおりです。
所得税の控除限度額 = その年の所得税額 × 調整国外所得金額 ÷ 所得総額
考え方はシンプルで、「その年の所得のうち、国外で生じた所得の割合に応じて、日本の所得税の一部までを外国税の充当に使える」というものです。所得のほとんどが国内の給与所得という人は、限度額が小さくなり、米国で納めた税金の一部しか控除できない場合があります。逆に、米国株の配当や譲渡益など国外所得の割合が大きい人ほど、限度額は大きくなります。
住民税にも外国税額控除の枠があり、所得税の控除限度額に対して、道府県民税は12%(指定都市は6%)、市町村民税は18%(指定都市は24%)が限度額として計算されます。復興特別所得税にも同様の仕組みがあります。
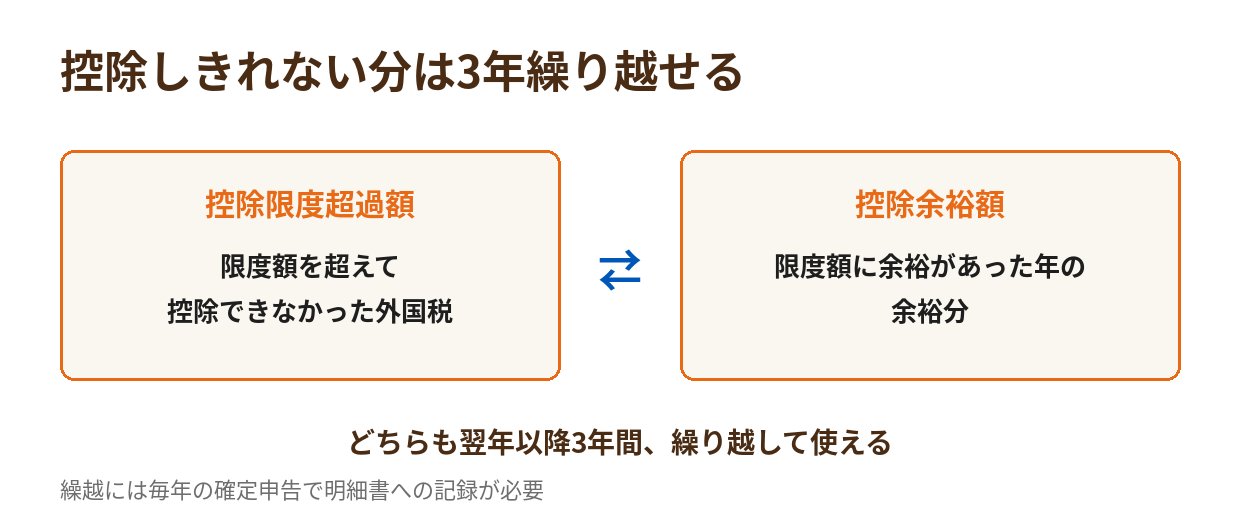
控除しきれなかった分は3年繰り越せる
その年に控除限度額を超えてしまった外国税は、捨てる必要はありません。
- 控除限度超過額の繰越:限度額を超えて控除できなかった外国税額は、翌年以降3年間繰り越して、余裕のある年に控除できる
- 控除余裕額の繰越:逆に、その年の限度額に余裕があった場合、その余裕額も3年間繰り越して、過去の超過額の控除に使える
両方向の繰越が認められているため、配当の多い年と少ない年があっても、数年単位では調整が効く仕組みです。繰越を使う場合も、毎年の確定申告で明細書に記録を残していく必要があります。
申告の手続き:必要な書類と流れ
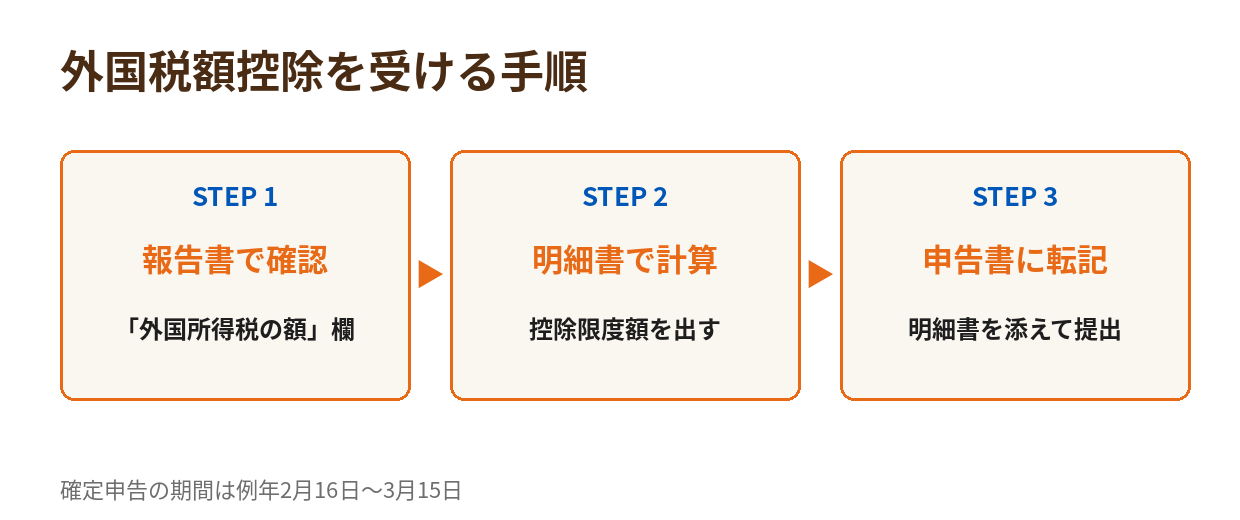
外国税額控除を受けるための手続きは、確定申告が前提です。必要なものは次の3つです。
| 確定申告書 | 国税庁の確定申告書等作成コーナーで作成し、e-Taxまたは書面で提出 |
|---|---|
| 外国税額控除に関する明細書(居住者用) | 控除限度額の計算と控除額を記載する様式。申告書に添付する |
| 外国所得税が課されたことを証する書類 | 証券会社の特定口座年間取引報告書や配当の支払通知書など。米国で税金が引かれた事実を示すもの |
数字の拾い方で迷いやすいのが、「米国でいくら引かれたか」の確認方法です。特定口座年間取引報告書には「外国所得税の額」という欄があり、その年に米国で源泉徴収された税額が円換算で記載されています。外国税額控除の明細書に書く外国税額は、原則としてこの数字が土台になります。報告書の各欄の読み方は、現物編の記事で図解しています。
特定口座年間取引報告書の「外国所得税の額」欄と、配当等の額を確認する
外国税額控除に関する明細書に、所得税額・調整国外所得金額・所得総額を記入し、控除できる額を計算する
計算した外国税額控除額を申告書の該当欄に記入し、明細書と証する書類を添えて提出する
NISA口座の配当は対象外
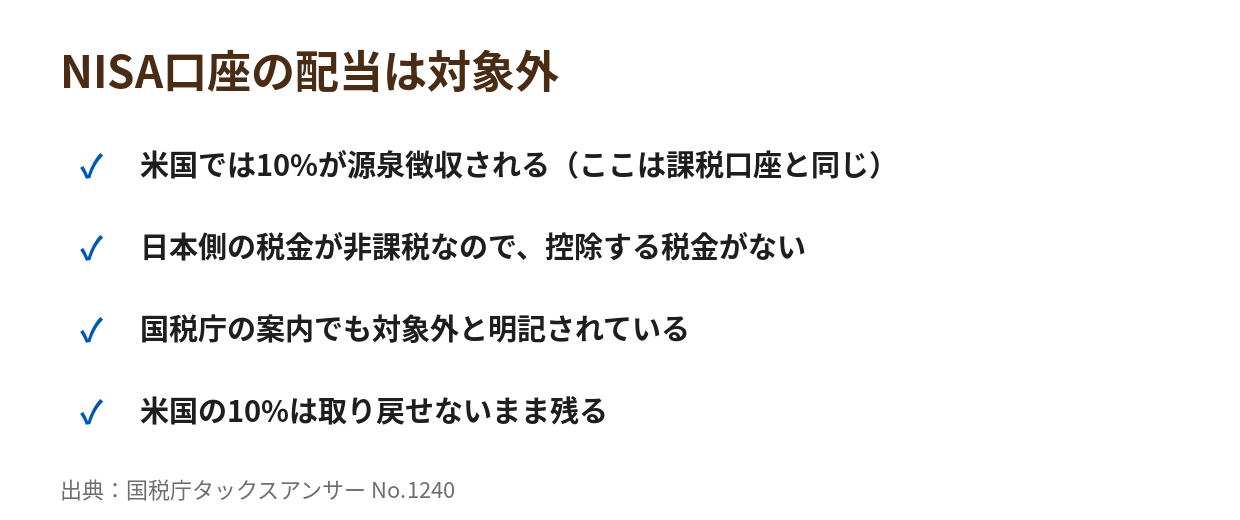
注意したいのがNISA口座です。NISA口座の中で受け取った米国株の配当にも、米国では10%が源泉徴収されます。しかし日本側の税金が非課税であるため、外国税額控除の対象にはなりません(国税庁 No.1240でも、非課税口座内の配当等に課される外国所得税額は対象外とされています)。
つまり、NISA口座の米国株配当にかかる米国の10%は、取り戻す方法がないまま残ります。配当の多い米国株や高配当ETFをどの口座で持つかは、この点も含めて考える必要があります。
オプションを取引する人の配当と外国税額控除
当サイトの読者のように、配当の出る米国株を現物で持ちながら、その株のコールを売るカバードコールを回している人も多いはずです。この場合、配当は現物株の配当として通常どおり課税され、外国税額控除の対象になります。一方、オプションの損益は特定口座の対象外で、申告の扱いも別です。
同じ年の申告では、「配当の外国税額控除」と「オプションの損益の申告」を、それぞれの様式で並行して進めることになります。全体の進め方は確定申告ガイドにまとめています。
まとめ
- 米国株の配当は米国10%+日本20.315%の二重課税の状態にあり、調整する制度が外国税額控除
- 控除には上限(控除限度額)があり、所得税額×調整国外所得金額÷所得総額で計算する
- 控除しきれなかった分と余裕額は、どちらも3年間繰り越せる
- 適用には確定申告が必須で、明細書と「外国所得税が課されたことを証する書類」の添付が要る
- 特定口座(源泉徴収あり)でも自動では適用されない。NISA口座の配当は対象外
配当を受け取っているのに一度も外国税額控除をしたことがない人は、今年の申告から明細書を1枚足すだけで、納めすぎた税金の一部が戻ってくるかもしれません。