
米国株オプションの利益には、確定申告がついてくる
米国株オプションで利益が出たら、原則として自分で確定申告をする必要があります。現物株の特定口座のように「証券会社が税金を計算して源泉徴収してくれるから何もしなくていい」という仕組みは、オプション取引にはありません。
しかも厄介なことに、米国株オプションの税金は「税率はいくらか」だけでは片付きません。どの所得区分で申告するかについて見解が分かれているという、他の金融商品にはあまりない事情があります。知らないまま申告すると、損益通算や損失の繰り越しで思わぬ損をする可能性もあります。
この記事では、国税庁の一次情報をもとに、米国株オプションの税金について「制度として確認できること」と「確認が必要なこと」を分けて整理します。個別の申告判断は、最終的に所轄の税務署や税理士に確認してください。
大前提:オプション取引は特定口座の対象外
まず押さえておきたいのは、オプション取引は特定口座では取引できないという点です。ウィブル証券は公式FAQで「オプション取引は、特定口座での取引はできません。オプション口座内でのお取引は、損益計算をお客様ご自身で行なっていただき、確定申告を行なっていただく必要があります」と明記しています。
つまり米国株オプションでは、
- ✓ 証券会社による源泉徴収は行われない
- ✓ 年間の損益は自分で集計する(会社によっては申告用の計算書が発行される)
- ✓ 利益が出たら確定申告が必要になる
というのが基本形です。現物株の感覚で「特定口座(源泉徴収あり)だから申告不要」と思っていると、無申告になってしまうので注意してください。
なお、後述する「権利行使で株式を取得したとき」は話が少し変わります。moomoo証券では、権利行使で入庫した有価証券はデフォルトで特定口座に反映されます(特定口座を開設していない場合は一般口座)。オプションそのものは特定口座の外、行使して手に入れた現物株は特定口座の中、という二層構造になるわけです。
税区分:ここが一番の注意点
国内の先物・オプションの枠組み
日本の税制では、一定の先物取引の損益は「先物取引に係る雑所得等」として、他の所得と分けて課税されます。これが申告分離課税です。根拠は租税特別措置法第41条の14で、国税庁のタックスアンサーNo.1522「先物取引に係る雑所得等の課税の特例」に整理されています。
対象には、金融商品取引法の市場デリバティブ取引(取引所の先物・オプション取引)が含まれ、税率は所得税15%+地方税5%に復興特別所得税が加わります。現在広く案内されている実効税率は20.315%です。日経225先物・オプションなどの国内デリバティブは、この枠組みで申告します。
米国株オプションでは見解が分かれている
問題は、米国市場に上場するオプションも同じ枠組みでよいのか、という点です。米国市場上場のオプションは市場デリバティブ取引にあたるとして「先物取引に係る雑所得等」(申告分離課税)とする見解がある一方で、「外国株オプションは原則として総合課税の雑所得」と整理する税理士見解もあります。
実際、moomoo証券は公式のサービス概要ページで、米国株オプション取引の損益について「分離課税とするか、総合課税とするかについて見解が分かれております」「取扱いについて統一的な解釈が確立している状況ではありません」と明記し、個別の税務判断は行わないと案内しています。
この違いは実務上とても大きいものです。申告分離課税なら税率は一律20.315%で、国内の先物・オプションやFXとの損益通算、損失の繰越控除が視野に入ります。総合課税なら給与などと合算して累進税率がかかり、損益通算や繰り越しの扱いも変わってきます。
結論として、米国株オプションの申告区分は、申告前に所轄の税務署または税理士へ確認することを強くおすすめします。 本記事では以降、制度の枠組みとして「先物取引に係る雑所得等」の仕組みを説明しますが、ご自身の取引への当てはめは確認のうえで行ってください。
損益通算と損失の繰越控除の枠組み
損益通算は「同じ区分の中だけ」
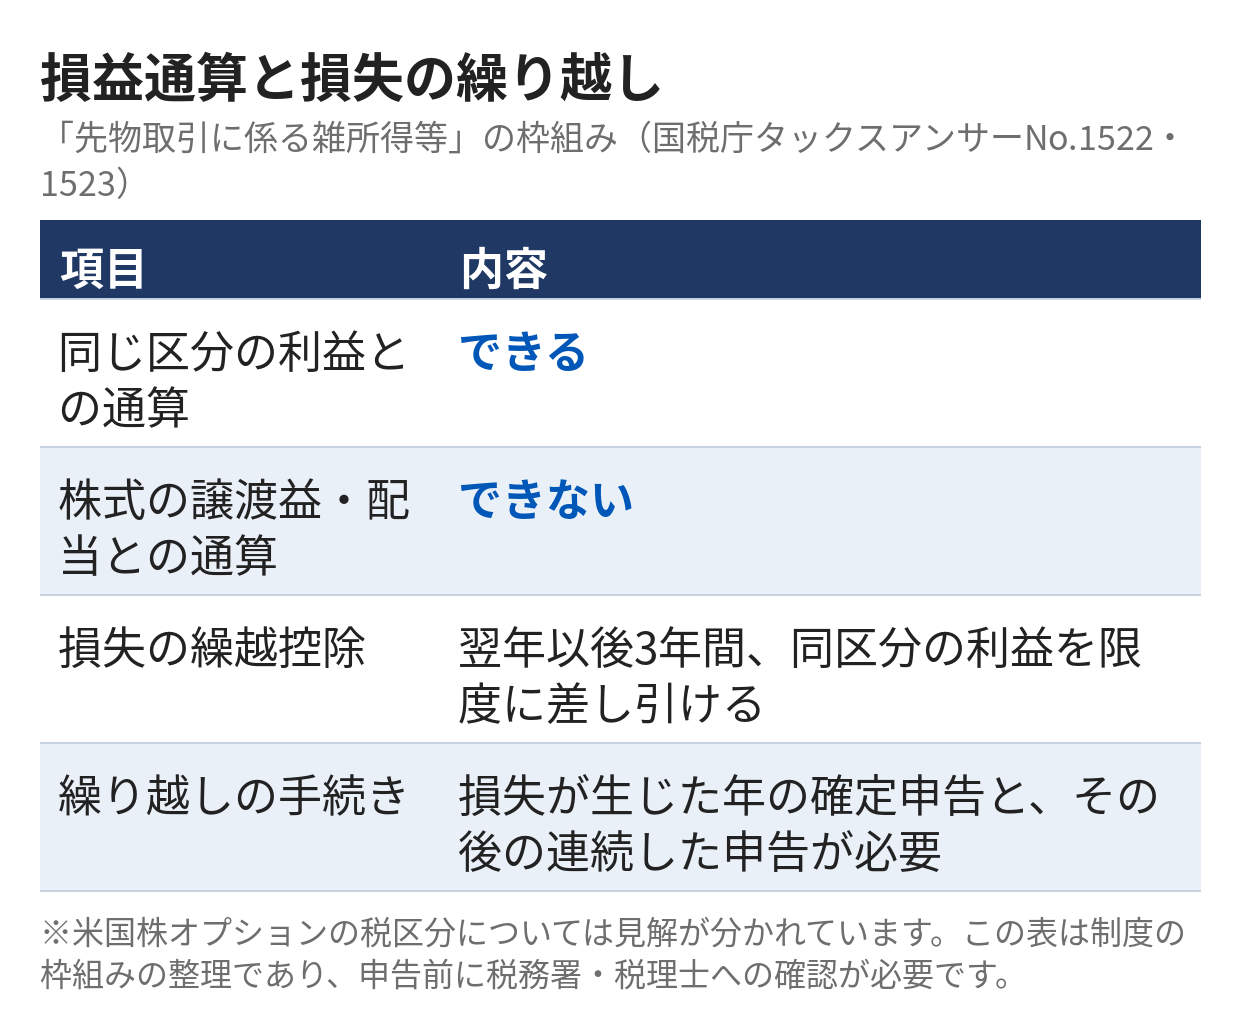
国税庁タックスアンサーNo.1522によると、「先物取引に係る雑所得等」の金額の計算上生じた損失は、他の「先物取引に係る雑所得等」との損益通算は可能ですが、それ以外の所得との損益通算はできません。
実務的に言うと、
- ✓ FXや国内先物・オプションなど、同じ「先物取引に係る雑所得等」の利益とは相殺できる
- ✗ 株式の譲渡益や配当所得とは相殺できない
という整理です。「米国株オプションで損した分を、米国株の配当や売却益で埋め合わせる」という計算はできない、ということですね。なお、米国株の配当は米国で10%が源泉徴収されたうえで国内課税の対象になるという、オプションとは別の仕組みです。配当との関係は混同しやすいので切り分けて考えてください。
損失は翌年以後3年間、繰り越せる
同じくNo.1522・No.1523によると、「先物取引に係る雑所得等」の損失は、一定の要件のもとで翌年以後3年間繰り越すことができ、繰り越した年の同区分の利益を限度に差し引くことができます。これが先物取引の差金等決済に係る損失の繰越控除(租税特別措置法第41条の15)です。
ただし手続きの要件が厳格です。国税庁タックスアンサーNo.1523では、次の手続きが必要とされています。
- ✓ 損失が生じた年の確定申告書に、「申告書付表(先物取引に係る繰越損失用)」と「先物取引に係る雑所得等の金額の計算明細書」を添付して提出すること
- ✓ その後も連続して、付表を添付した確定申告書を提出し続けること
- ✓ 繰越控除を受ける年も、付表と計算明細書を添付した確定申告書を提出すること
途中の年の申告が抜けると繰り越しが途切れてしまう点が落とし穴です。「今年は利益がゼロだから申告しなくていいや」が、翌年以降の節税機会を消してしまうことがあります。
繰り返しになりますが、米国株オプションの損失についてこの繰越控除が使えるかどうかは、前提となる税区分の確認とセットです。損失が出た年こそ、申告前に税務署・税理士への確認を挟んでください。損失の扱いの詳しい整理は、別の記事で掘り下げています。
決済のしかたで、税金の置き場所が変わる
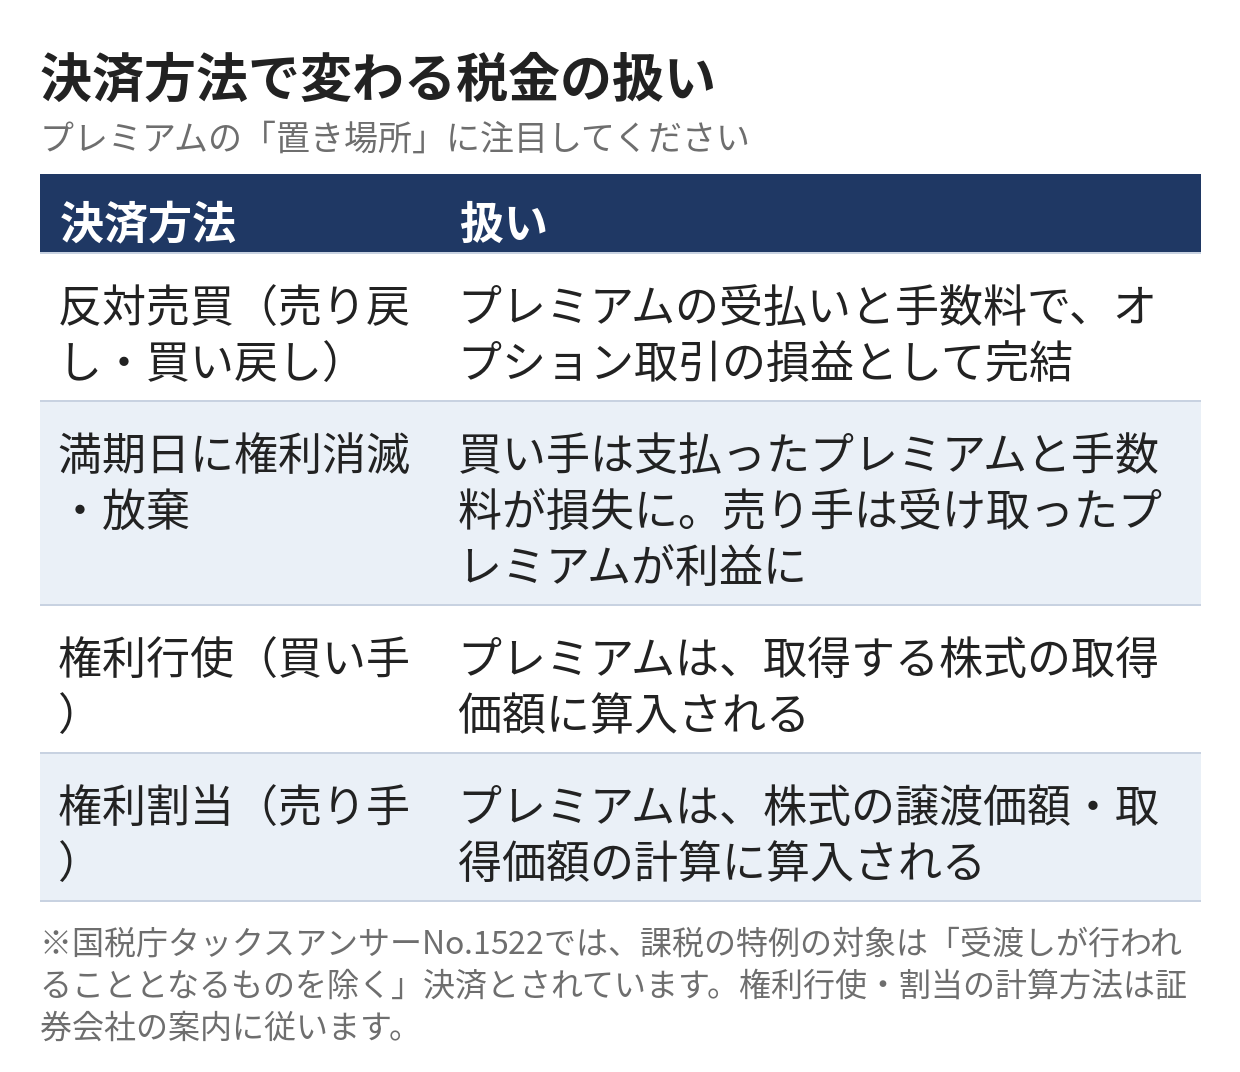
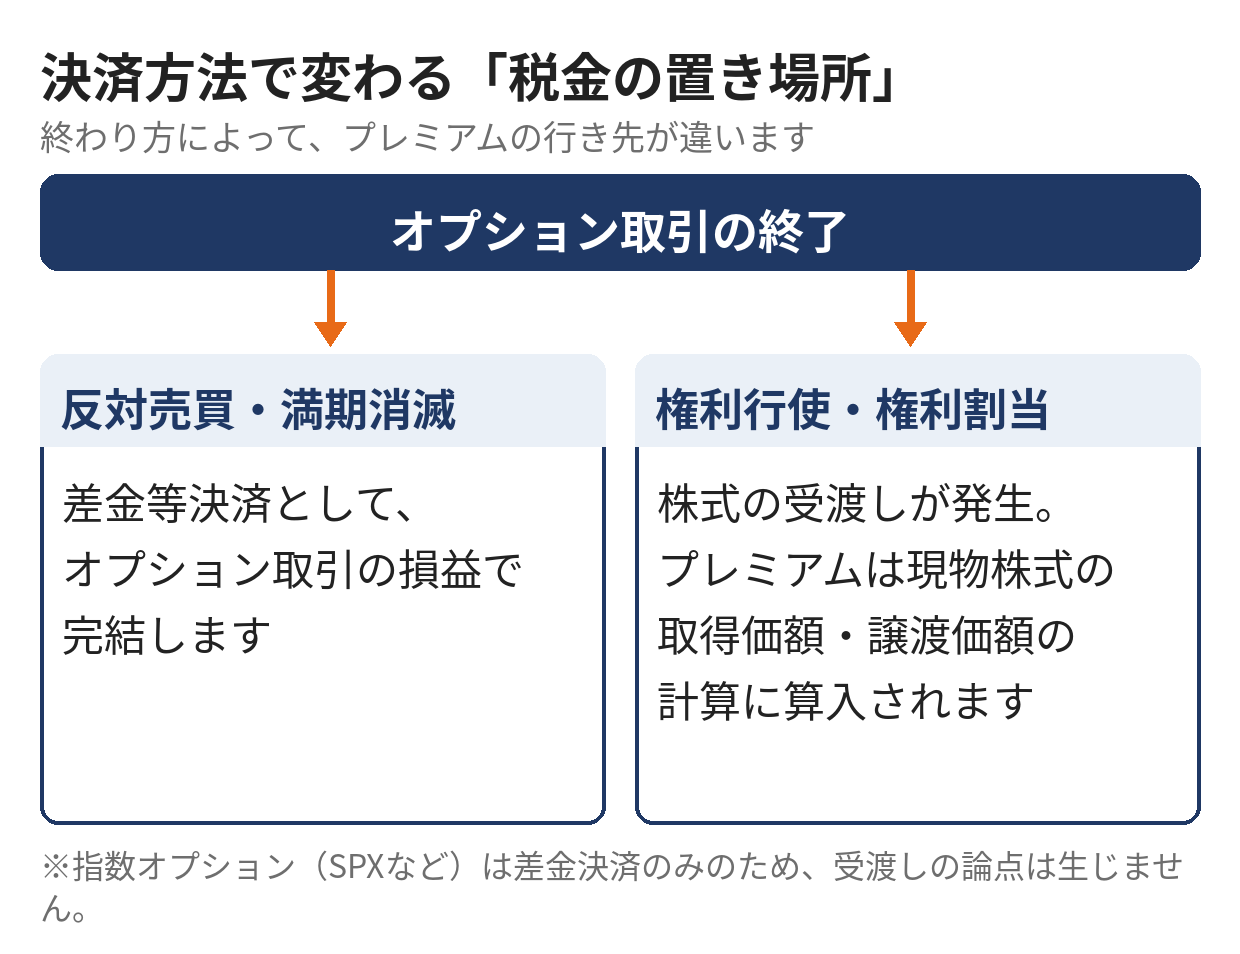
オプションの終わり方は、大きく「反対売買・消滅」と「権利行使・権利割当」に分かれます。この違いは税務上も重要です。
ここで国税庁タックスアンサーNo.1522の対象範囲に注目してください。同ページでは、特例の対象は金融商品先物取引等の決済のうち「その金融商品先物取引等による金融商品の受渡しが行われることとなるものを除く」とされています。つまり、差金等決済は特例の枠組みですが、株式の受渡しが発生する権利行使・権利割当は、その枠組みの外に置かれているのです。
反対売買・満期消滅の場合
満期前に売り戻す・買い戻す反対売買や、権利が消滅する満期日の決済では、オプション取引の中で損益が完結します。プレミアムの受払いと手数料で計算した損益が、そのままオプション取引の損益になります。
権利行使・権利割当の場合
コールの買い手が権利行使して株式を取得する場合、その時点でオプションとしての損益を確定させるのではなく、支払ったプレミアムは取得する株式の取得価額に算入されます。moomoo証券の公式案内でも、権利行使・権利割当のプレミアムはオプションの年間損益計算には入らず、現物取引の損益計算に含まれることが明記されています。同社の示す計算方法は次のとおりです。
| 立場 | 取得価額・譲渡価額の計算 |
|---|---|
| コールの買い方(行使して買う) | 取得価額 = 買付代金 + プレミアム + 手数料 |
| コールの売り方(割当で売る) | 譲渡価額 = 売却代金 + プレミアム - 手数料 |
| プットの買い方(行使して売る) | 譲渡価額 = 売却代金 - プレミアム - 手数料 |
| プットの売り方(割当で買う) | 取得価額 = 買付代金 - プレミアム + 手数料 |
行使して取得した株式は上場株式等として扱われ、将来売却したときの譲渡損益は株式の譲渡所得(申告分離課税20.315%)の世界で計算されます。なお、SPXなどの株価指数オプションは差金決済のみなので、受渡しの論点は生じません。
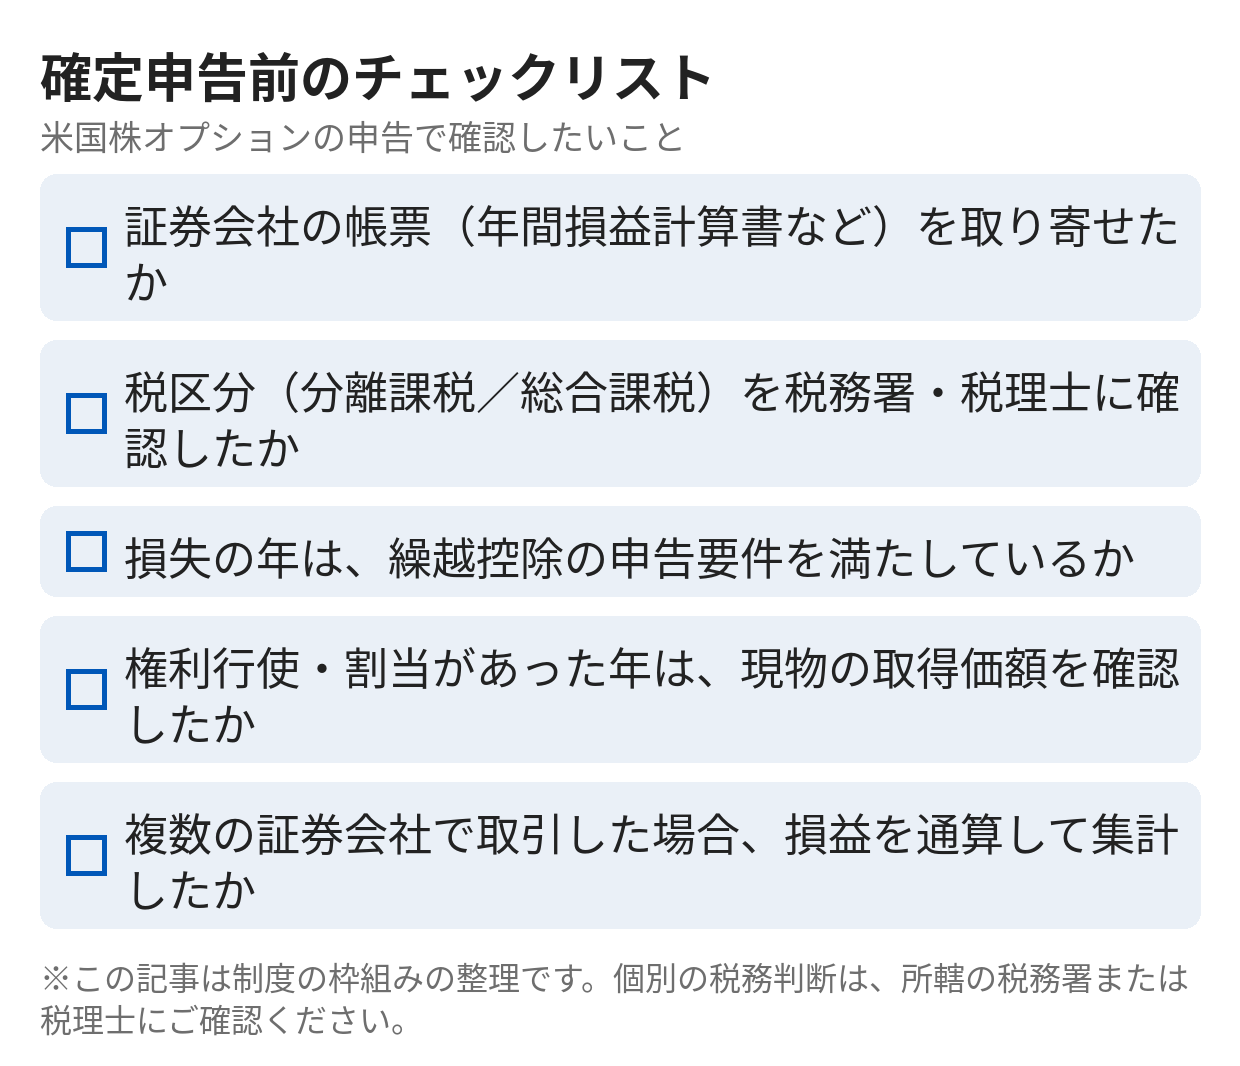
確定申告が必要になるケース
整理すると、確定申告との関係は次のようになります。
- ✓ 利益が出た年: 原則として確定申告が必要(特定口座の源泉徴収がないため)
- ✓ 損失が出た年: 繰越控除を使いたいなら確定申告が必要(要件は前述のとおり)
- ✓ 給与所得者の例外: 会社員などで、給与以外の所得の合計が年間20万円以下であれば、所得税の確定申告は原則不要とされます。ただし住民税の申告が別途必要になる場合がある点に注意(moomoo証券の公式ヘルプでも同様の案内があります)
申告の実務では、証券会社から発行される書類が土台になります。たとえばmoomoo証券では、満期前の決済や消滅分は「外国オプション年間損益計算書」に、権利行使・権利割当分は「特定口座年間取引報告書」または「一般口座年間損益報告書」に分かれて記載されます。ウィブル証券のように損益計算を自分で行う必要がある会社もあります。会社ごとに帳票の形が違うので、申告準備の進め方は年間取引報告書の記事で詳しく解説します。
よくある勘違いを先に潰しておく
最後に、米国株オプションの税金でよくある勘違いを並べておきます。
- ✓ 「特定口座(源泉徴収あり)だから申告不要」 → オプション取引は特定口座の対象外です。現物株の口座設定はオプションには効きません
- ✓ 「オプションの損失は株式の利益と通算できる」 → 「先物取引に係る雑所得等」の損失は、同区分の利益とのみ通算でき、株式の譲渡益や配当とは通算できません(国税庁タックスアンサーNo.1522)
- ✓ 「損失の年は申告しなくていい」 → 繰越控除には、損失の年の申告と、その後の連続した申告が必要です。申告しないと繰り越しの権利自体が消えます
- ✓ 「ドル建てだから、円に両替するまで申告しなくていい」 → 税金計算は円換算で行います。実際に両替していなくても、決済した年の損益として円換算して申告するのが実務です
- ✓ 「税率は20.315%で確定」 → 20.315%は申告分離課税の場合の税率です。米国株オプションは税区分に見解の分かれがあるため、まず区分の確認が先です
まとめ
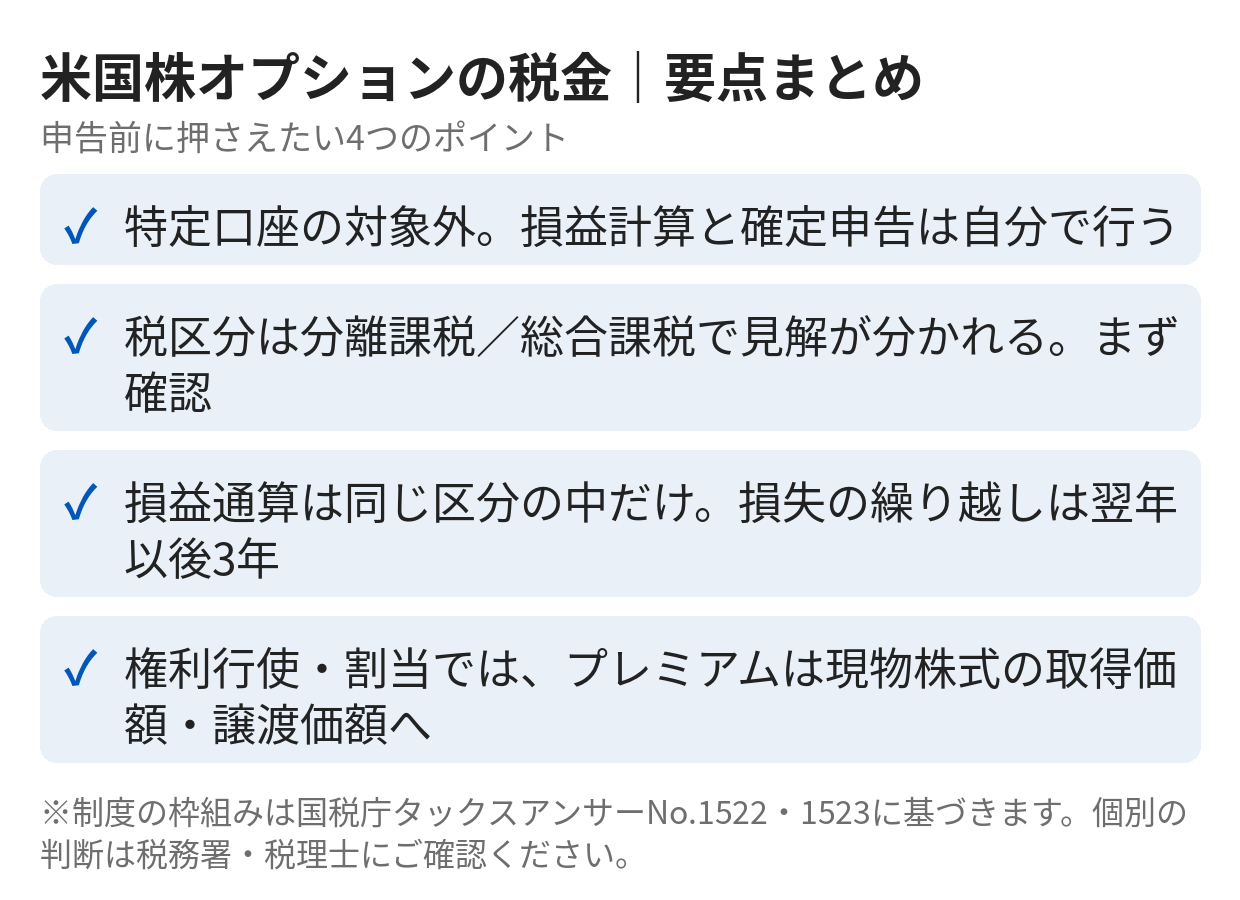
- 米国株オプションは特定口座の対象外。損益計算と確定申告は自分で行う
- 国内先物・オプションは「先物取引に係る雑所得等」として申告分離課税(20.315%)だが、米国株オプションは分離か総合かで見解が分かれており、統一解釈は確立していない(moomoo証券公式案内)。申告前に税務署・税理士へ確認を
- 損失の損益通算は同区分の中だけ。株式の譲渡益・配当とは通算できない
- 損失の繰越控除は翌年以後3年間。損失の年の申告+その後の連続申告が要件
- 権利行使・権利割当ではプレミアムはオプション損益に入らず、現物株式の取得価額・譲渡価額に算入される
- 申告の土台は証券会社の帳票。会社ごとに形が違う
税金の話は「知らなかった」では済まない場面が多い一方で、米国株オプションについては専門家の間でも整理が分かれる部分があります。この記事の内容は制度の枠組みの整理であり、個別の税務判断ではありません。実際の申告では、所轄の税務署または税理士に確認したうえで進めてください。
次は、申告の実務で避けて通れない「円建ての損益計算」を、計算例で確認しましょう。
出典
- 国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm
- 国税庁 タックスアンサー No.1523「先物取引の差金等決済に係る損失の繰越控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1523.htm
- 租税特別措置法 第41条の14・第41条の15(e-Gov法令検索) https://laws.e-gov.go.jp/law/332AC0000000026
- ウィブル証券 公式FAQ「オプション取引は、特定口座で取引できますか?」 https://www.webull.co.jp/help/faq/1481
- moomoo証券 公式ヘルプ「米国株オプション取引サービス概要」 https://www.moomoo.com/jp/support/topic7_398
- moomoo証券 公式ヘルプ「オプション取引の確定申告」 https://www.moomoo.com/jp/support/topic7_462