
確定申告は「円建ての損益」で行う
米国株オプションの取引画面に表示される損益は、すべて米ドル建てです。しかし、日本の確定申告は円建てで行います。つまり、ドルで計算した損益を、そのまま申告書に書くことはできません。円に換算し直す作業が必ず入ります。
ここで初心者が混乱しやすいのは、「ドルでは利益なのに、円では思ったほど増えていない(あるいは減っている)」というズレです。買った日と売った日で為替レートが違えば、円建ての損益はドル建ての損益とは別物になります。
この記事では、架空のモデルケースを使って、ドル建て損益の計算から円換算までの手順を一通り追います。税区分そのものの考え方は税金の記事で整理しているので、あわせて確認してください。
損益計算の基本式
まずドル建ての基本式です。米国株オプションは1枚=100株なので、プレミアムは必ず100倍します。
買いの場合(新規買い → 転売)
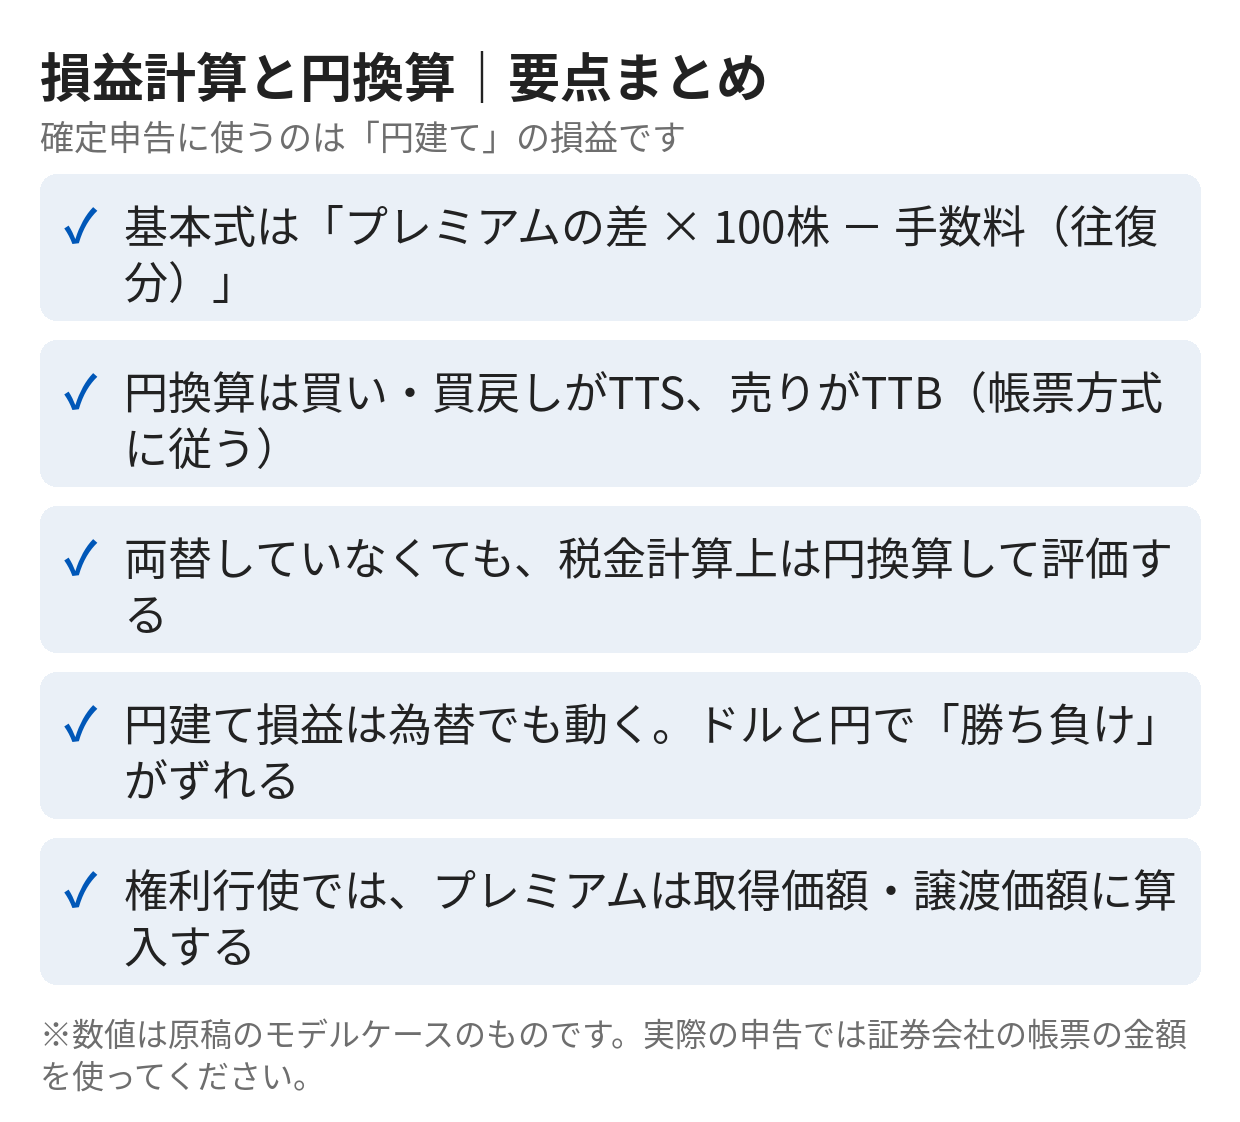
損益 = (売りプレミアム - 買いプレミアム)× 100株 - 手数料(往復分)
売りの場合(新規売り → 買い戻し)
損益 = (売りプレミアム - 買い戻しプレミアム)× 100株 - 手数料(往復分)
買いが満期消滅した場合
損益 = -(買いプレミアム × 100株 + 手数料)
手数料の扱いがポイントです。買い建てのときは手数料を「支払ったコスト」に含め、決済のときは「受け取る金額」から差し引きます。プレミアムだけの差額で計算すると、手数料の分だけ損益がずれるので注意してください。
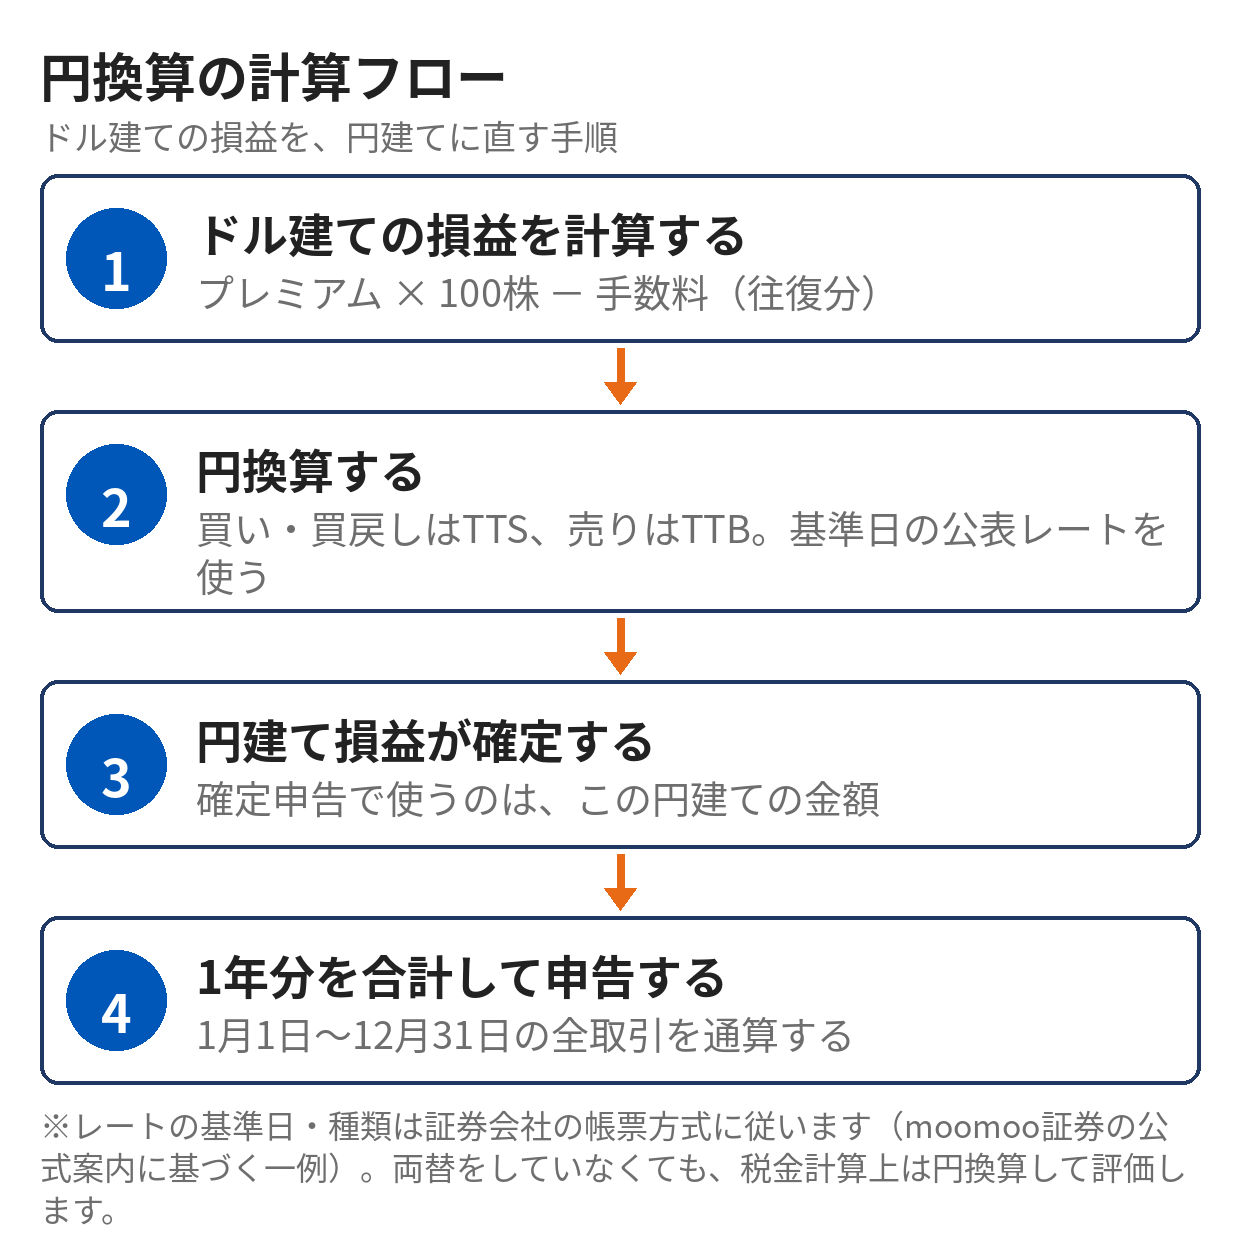
円換算のルール:どのレートを、いつ使うか
円換算の実務は、証券会社が発行する申告用書類(年間損益計算書など)の方式に従うのが原則です。方式は会社ごとに決まっていますが、考え方は共通しています。
moomoo証券の公式ヘルプによると、同社の帳票では次の方式が採られています。
- 円換算レートは取引日前営業日時点の三菱UFJ銀行公表レート
- 買付・買戻しはTTS(円をドルに換える側のレート)
- 新規売建て・決済売りはTTB(ドルを円に換える側のレート)
- 実際に両替していなくても、税金計算上はすべて円換算して評価する
TTSとTTBは、銀行が公表する対顧客レートです。一般にTTSはTTBより少し高く(=買うときは不利、売るときの換算は低め)、その差が円換算の目減り要因になります。「自分が口座で両替したときのレート」で計算するのではない点も、実務上の注意点です。
他社では、使うレートや基準日が異なる場合があります。最終的には自分の使う証券会社の帳票と公式案内が正解です。自分で概算するときも、この「買いはTTS・売りはTTB」「取引に近い営業日のレート」という考え方を借りると、帳票の数字と大きく外れません。
計算例1:コールを買って転売したケース(利益)
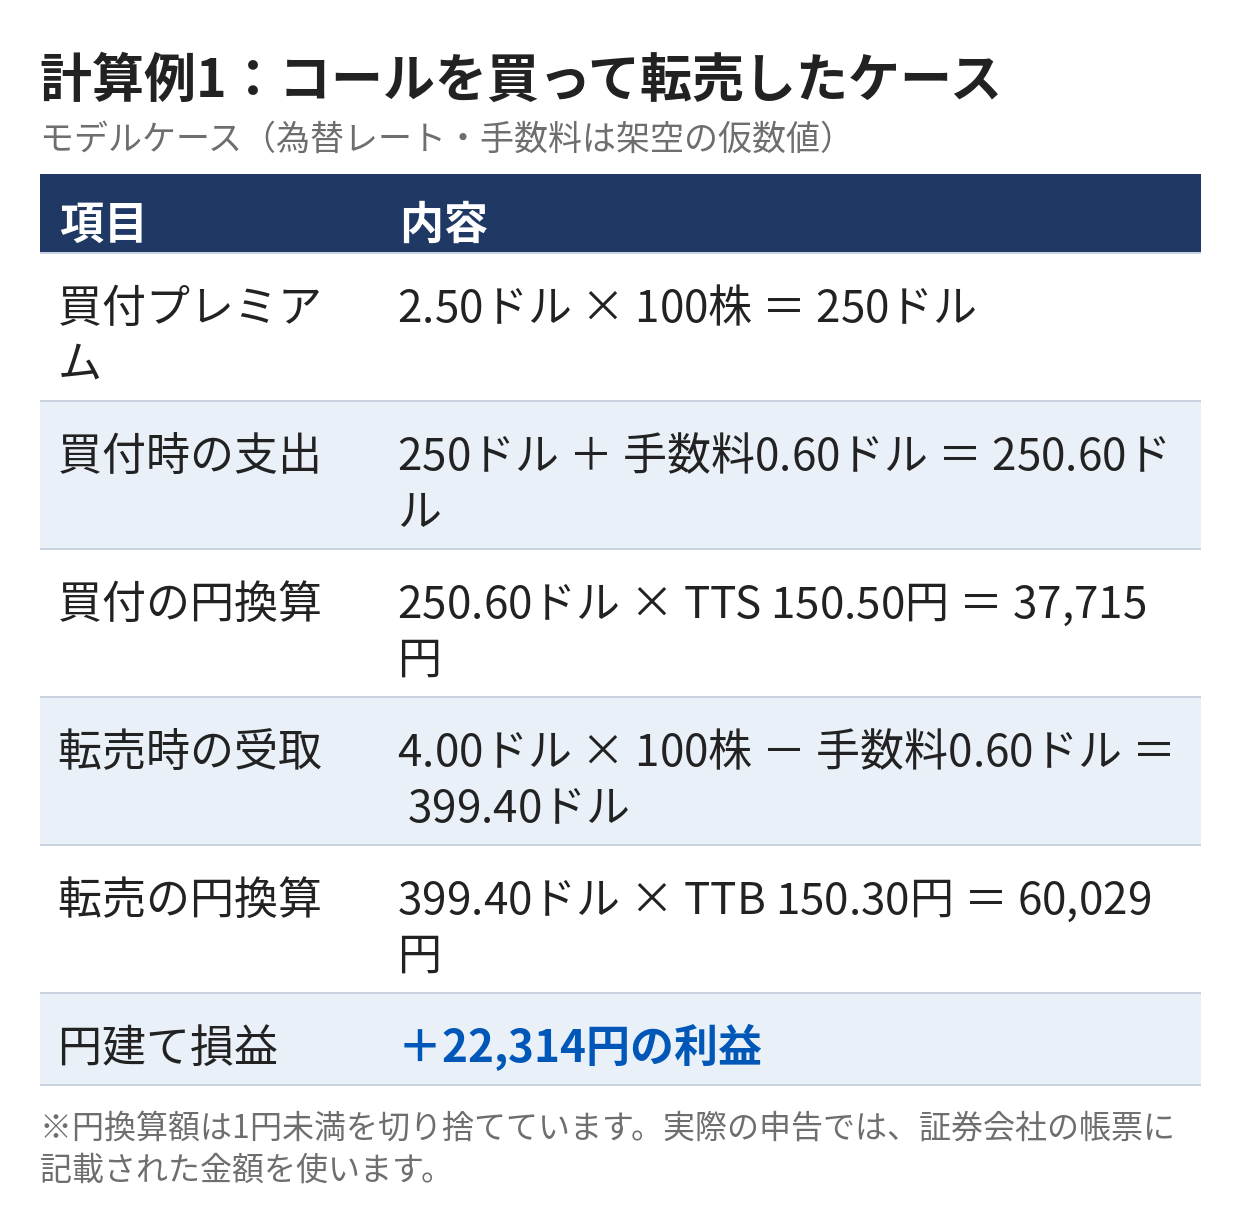
では、モデルケースで追ってみましょう。以下のレートと手数料は架空の仮数値です(TTS 150.50円/TTB 150.30円、手数料は1枚あたり0.60ドル)。
ある銘柄のコールオプションを、プレミアム2.50ドルで1枚買った。その後、プレミアム4.00ドルで転売(決済売り)した。
STEP 1:買付時の支出を円換算する
- 支払額 = 2.50ドル × 100株 + 手数料0.60ドル = 250.60ドル
- 円換算(買付なのでTTS 150.50円)= 250.60 × 150.50 = 37,715円(1円未満切り捨て)
STEP 2:転売時の受取を円換算する
- 受取額 = 4.00ドル × 100株 - 手数料0.60ドル = 399.40ドル
- 円換算(決済売りなのでTTB 150.30円)= 399.40 × 150.30 = 60,029円(1円未満切り捨て)
STEP 3:差し引いて円建て損益を出す
- 損益 = 60,029円 - 37,715円 = 22,314円の利益
参考までにドル建ての損益は、399.40 - 250.60 = 148.80ドルの利益です。ドルと円、どちらの数字も「合って」いますが、申告で使うのは円建ての22,314円のほうです。
計算例2:買ったオプションが満期消滅したケース(損失)
買い手が満期まで持ち、権利が消滅した場合はこうなります。レートと手数料は計算例1と同じ仮数値です。
コールオプションを、プレミアム1.80ドルで1枚買った。満期日に権利行使価格へ届かず、権利は消滅した。
- 買付時の支出 = 1.80ドル × 100株 + 手数料0.60ドル = 180.60ドル
- 円換算(TTS 150.50円)= 180.60 × 150.50 = 27,180円
- 満期消滅による受取 = 0ドル
- 損益 = 0円 - 27,180円 = 27,180円の損失
消滅の場合、受け取るお金はありません。支払ったプレミアムと手数料の全額が、そのまま損失になります。「買い手の最大損失はプレミアムまで」と言われるのはこの計算のことで、円建てでは為替分も含めた金額が損失額です。
計算例3:プットを売って買い戻したケース(売り手)
売り手は順序が逆で、先に受け取り、後で支払います。レートと手数料は同じ仮数値です。
プットオプションを、プレミアム3.00ドルで1枚売った。その後、プレミアム1.20ドルで買い戻した。
- 売建て時の受取 = 3.00ドル × 100株 - 手数料0.60ドル = 299.40ドル
- 円換算(売建てなのでTTB 150.30円)= 299.40 × 150.30 = 44,999円
- 買戻し時の支出 = 1.20ドル × 100株 + 手数料0.60ドル = 120.60ドル
- 円換算(買戻しなのでTTS 150.50円)= 120.60 × 150.50 = 18,150円
- 損益 = 44,999円 - 18,150円 = 26,849円の利益
売り手の計算で迷いやすいのは「買い戻しにTTSを使う」点です。買い戻しは「ドルを買って支払う」側の取引なので、買いと同じTTSが適用されます。
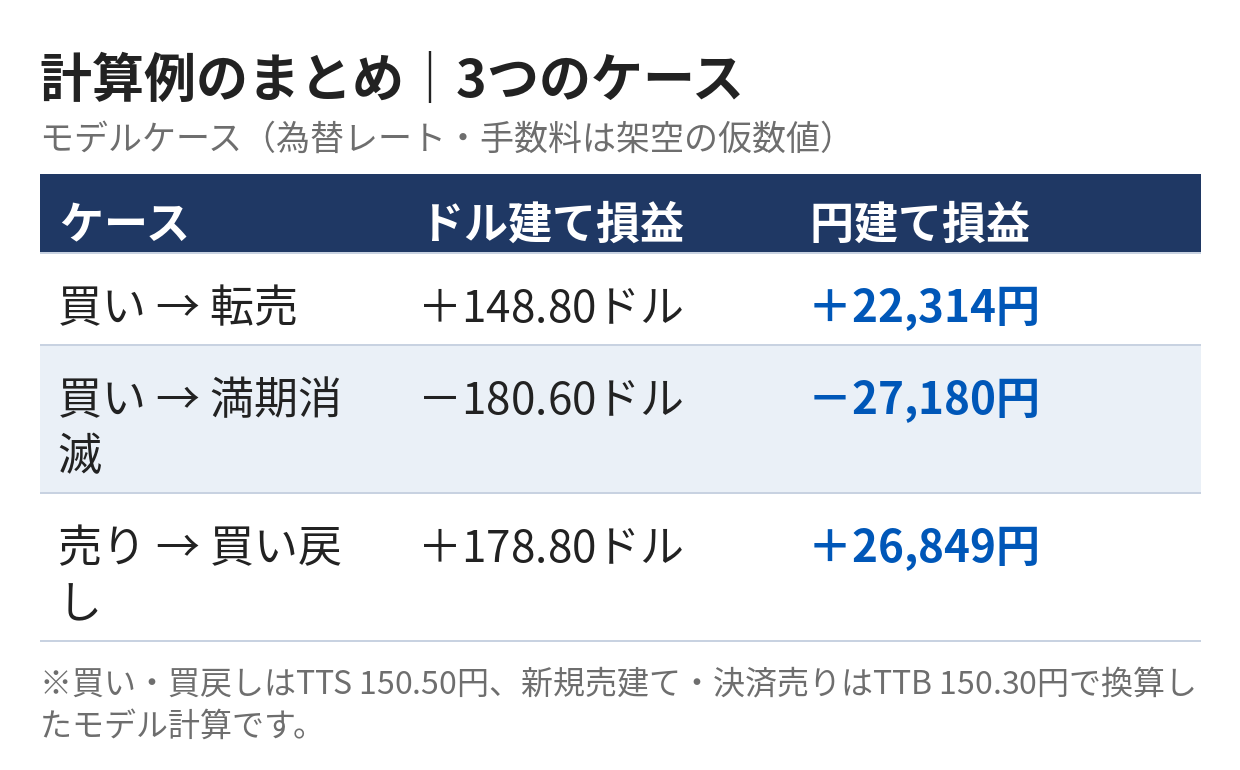
| ケース | ドル建て損益 | 円建て損益 |
|---|---|---|
| 例1:買い→転売 | +148.80ドル | +22,314円 |
| 例2:買い→満期消滅 | -180.60ドル | -27,180円 |
| 例3:売り→買い戻し | +178.80ドル | +26,849円 |
為替が円建て損益をどう変えるか
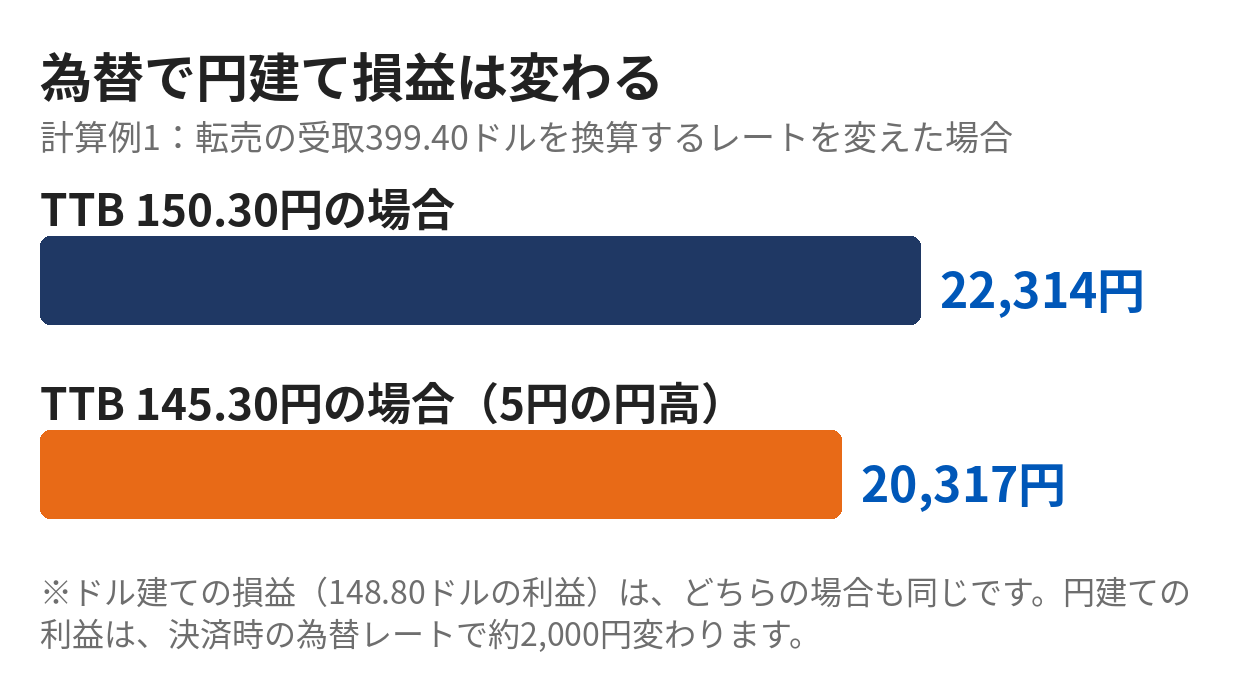
円建て損益は、オプション自体の損益と為替の変動の両方で決まります。計算例1で、決済日のレートだけが変わった場合を見てみましょう。
転売時の受取399.40ドルを、TTB 150.30円ではなく TTB 145.30円(5円の円高)で換算すると、
- 399.40 × 145.30 = 58,032円
- 損益 = 58,032円 - 37,715円 = 20,317円
ドル建てでは同じ148.80ドルの利益でも、円建てでは22,314円 → 20,317円と、約2,000円目減りします。逆に円安が進めば、円建ての利益は膨らみます。米国株オプションの「勝った・負けた」は、株価の読みだけでなく為替にも左右される、ということです。
権利行使したときの損益計算は別ルール
満期を待たずに売り戻すのではなく、権利行使して株式を取得・売却した場合は、これまでと計算の置き場所が変わります。プレミアムはオプションの損益には入れず、現物株式の取得価額・譲渡価額に算入するのが実務です(moomoo証券の公式案内でも、権利行使・権利割当のプレミアムはオプションの年間損益計算に入らず、現物取引の損益計算に含まれるとされています)。
たとえば、行使価格100ドルのコールをプレミアム2.50ドルで買っていて権利行使した場合、
- 株式の取得価額 = 買付代金(100ドル × 100株)+ プレミアム(2.50ドル × 100株)+ 手数料 = 10,250.60ドル相当
となり、この株式を将来売却したときに、譲渡価額との差額が株式の譲渡損益になります。行使・割当のパターン別の計算式は、税金の記事に表で整理しています。
年間の損益は「1件ずつ」ではなく「合計」で申告する
確定申告で必要なのは、1取引ごとの損益ではなく、1月1日から12月31日までの年間合計です。計算例で見た手順を全取引について行い、利益と損失を通算した金額が申告の対象になります。
実務的には、次の記録を取引のたびに残しておくと、年末の集計が一気に楽になります。
- 取引日と決済日(年をまたぐ建玉は決済した年分に計上)
- 銘柄・満期・行使価格・コール/プットの区別
- 新規/決済の区別と、プレミアム・枚数・手数料(ドル)
- 証券会社の帳票で使われる換算レート(帳票に記載される)
- 決済方法(反対売買/消滅/権利行使・割当)
申告の土台は証券会社が発行する年間損益計算書などの帳票です。自分で付けておく取引メモは、その帳票の数字を検算するためのものと考えてください。帳票の見方と申告準備の進め方は、次の記事で解説します。
まとめ
- 確定申告は円建て損益で行う。ドル建ての損益をそのまま書くことはできない
- 基本式は「プレミアムの差 × 100株 - 手数料(往復分)」。満期消滅なら支払った全額が損失
- 円換算は証券会社の帳票方式に従う。考え方は買い・買戻しはTTS、売りはTTB、基準日のレートを使う(moomoo証券の公式案内に基づく一例)
- 両替をしていなくても、税金計算上は円換算して評価する
- 円建て損益は為替でも動く。ドルで勝っても円高で目減りすることがある
- 権利行使した場合は、プレミアムを取得価額・譲渡価額に算入する別ルール
- 申告するのは年間の合計額。取引メモを残し、帳票で検算する
計算の仕組みが分かれば、年末に慌てることはだいぶ減ります。ただし、税区分の当てはめなど判断が要る部分は税金の記事で確認し、不明な点は税務署・税理士に相談してください。
出典
- 国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm
- moomoo証券 公式ヘルプ「オプション取引の確定申告」(帳票で使用される為替レート、権利行使・権利割当の売買代金の計算方法) https://www.moomoo.com/jp/support/topic7_462
- moomoo証券 公式ヘルプ「米国株オプション取引サービス概要」 https://www.moomoo.com/jp/support/topic7_398