
損失の年にこそ、税金の扱いが効いてくる
オプション取引で年間トータルの損失が出た年は、「税金がかからないから申告は不要」と考えがちです。しかし、損失の扱い方を知っているかどうかで、翌年以降の税負担は大きく変わります。制度上、損失を翌年以降に持ち越して将来の利益と相殺できる仕組みがある一方で、その適用を受けるには損失が出た年自体も確定申告をしておくことが条件になるからです。
問題は、米国株オプションの損失が「国内オプションと同じルール」で扱われるとは限らない点にあります。結論は課税区分によって変わるため、この記事ではまず国内オプションのルール(こちらは制度が明確です)を基準として示し、そのうえで米国株オプションで何が分かれ目になるのかを整理します。
なお、前提として「損失」とは、その年に決済が確定した実現損失のことです。年末時点で保有している建玉の含み損は、まだ損失として確定していないため、どの区分でもその年の計算には入りません。「今年は含み損が大きいから、申告で何とかなるはず」という考え方は通用しない点も、先に押さえておいてください。
基準:国内上場オプションの損失ルール
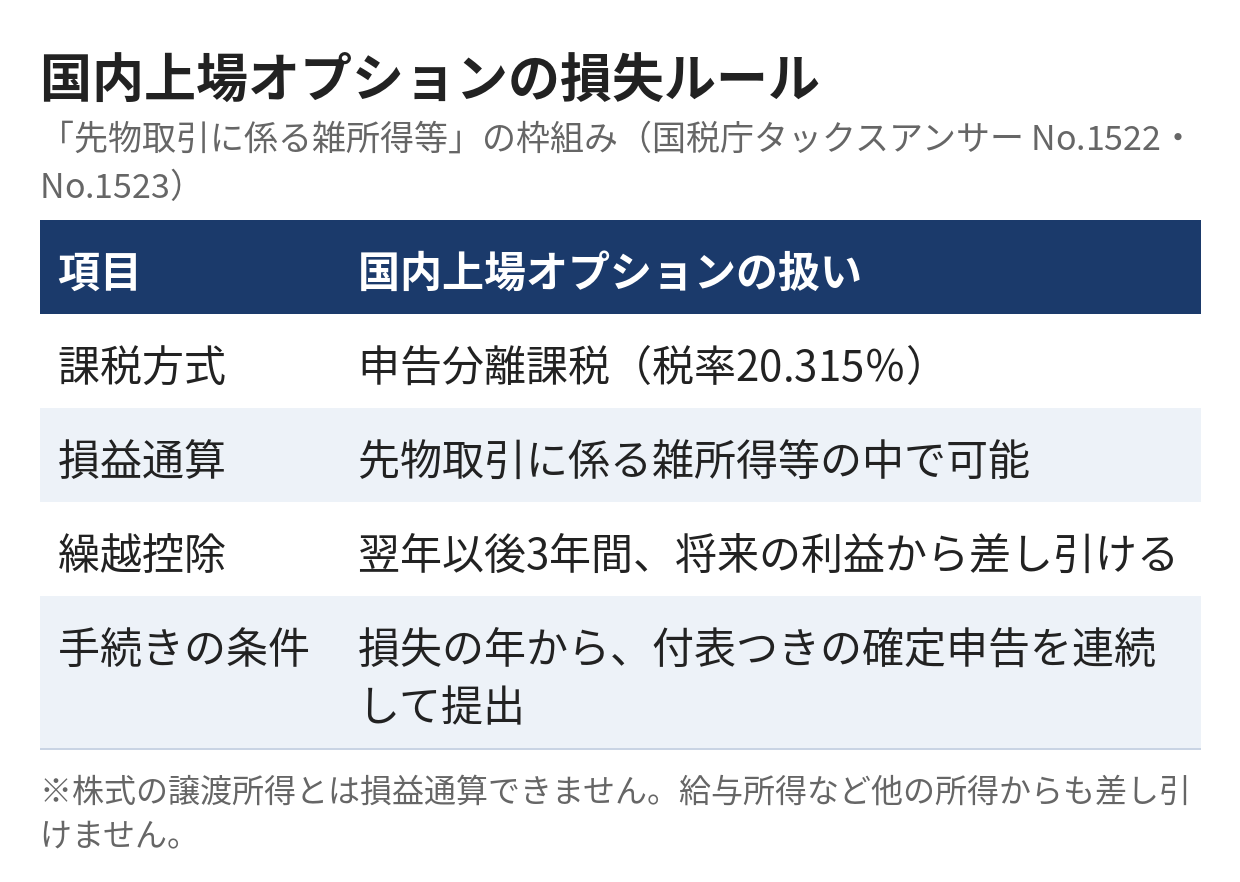
日経225オプションなど、国内の取引所に上場するオプションは、金融商品取引法上の市場デリバティブ取引として、租税特別措置法第41条の14の「先物取引に係る雑所得等」に明確に含まれます(国税庁タックスアンサー No.1522)。この区分の損失ルールは次の3点です。
- 課税方式:申告分離課税。所得税15%+地方税5%に復興特別所得税が加わり、実効税率は 20.315%
- 損益通算:他の「先物取引に係る雑所得等」(株価指数先物、FX、CFDなど)との通算は可能。ただし、それ以外の所得(給与所得や株式の譲渡所得など)との通算はできない
- 繰越控除:通算しても引ききれない損失は、翌年以後3年間繰り越して、将来の「先物取引に係る雑所得等」から差し引ける
繰越控除を受けるための手続きも決まっています。国税庁タックスアンサー No.1523 によれば、(1)損失が生じた年に「申告書付表(先物取引に係る繰越損失用)」と「先物取引に係る雑所得等の金額の計算明細書」を添付した確定申告書を提出すること、(2)その後も連続して付表を添付した確定申告書を提出すること、(3)控除を受ける年に同様の申告をすること、の3点が必要です。損失の年に申告をサボると、その損失は繰り越せなくなります。
米国株オプションで結論が分かれる理由
米国株オプションについても「申告分離課税で、繰越控除もできる」と説明するサイトは多くあります。しかし、ここは断定できない論点です。moomoo証券は公式の「米国株オプション取引サービス概要」の税金の項で、米国株オプション取引の損益について「分離課税とするか、総合課税とするかについて見解が分かれております」と明記しています。一般的な税理士見解として「日本株オプションは申告分離課税、外国株オプションは原則として総合課税」と整理されることがある一方、税務署によっては通算可能との見解を示すケースもあり、統一的な解釈は確立していない、というのが同社の案内です。
分かれ目の背景には、取引の形態があります。租税特別措置法第41条の14が対象とするのは、金融商品取引法上の市場デリバティブ取引や、国内の第一種金融商品取引業者を相手方とする店頭デリバティブ取引などです。米国の取引所で成立するオプションを国内証券会社が取り次ぐ取引が、この枠組みのどこに位置づけられるかで結論が変わりうる、というのが論点の正体です。サクソバンク証券のように、自社の外国株式・指数オプションについて「他の所得と分離して課税される」と公式に案内している会社もありますが、最終的な判断は所轄の税務署・税理士に確認するのが確実です。
| 項目 | 国内上場オプション | 米国株オプション |
|---|---|---|
| 課税区分 | 申告分離課税(先物取引に係る雑所得等)で明確 | 申告分離か総合課税か見解が分かれる |
| 税率 | 20.315%(一律) | 区分により異なる(分離なら20.315%、総合なら累進税率) |
| 損益通算 | 先物取引に係る雑所得等の範囲内で可能 | 区分により異なる |
| 繰越控除 | 3年間可能(手続き要件あり) | 区分により異なる(総合課税の雑所得では不可) |
ケース1:申告分離課税として扱われる場合
米国株オプションが「先物取引に係る雑所得等」に当たると整理される場合は、国内オプションと同じルールが使えます。
損益通算の範囲は、この区分の中でだけです。米国株オプションの損失は、同じ年の株価指数先物やFX、国内オプションなどの利益と相殺できます。モデルケース(例)で見ると、米国株オプションで −180,000円 の損失、株価指数先物で +250,000円 の利益が出た年は、通算して 70,000円 が課税対象になります。
一方で、株式の譲渡所得とは通算できません。「オプションで負けた分を、株の売却益と相殺する」という使い方は、この区分でもできない点に注意してください。株式の譲渡損失の繰越控除とも別制度です。
この「株式とは別枠」という点は、混同が多いところです。特定口座の株式で出た譲渡損失にも3年間の繰越控除の制度がありますが、根拠となる規定も、申告書に付ける付表も、先物取引に係る雑所得等とは別物です。同じ年に「株の譲渡損失」と「オプションの損失」の両方がある場合、それぞれ別の枠で計算し、別の付表で申告することになります。片方を申告したから他方も繰り越せる、ということにはなりません。
ちなみに、給与所得者で給与以外の所得が20万円以下の場合は所得税の確定申告が原則不要とされる特例がありますが、この特例で申告を省略すると、繰越控除の条件である「損失の年の申告」が果たせません。損失を翌年以降に活かしたい場合は、金額の大小にかかわらず申告しておく必要があります。
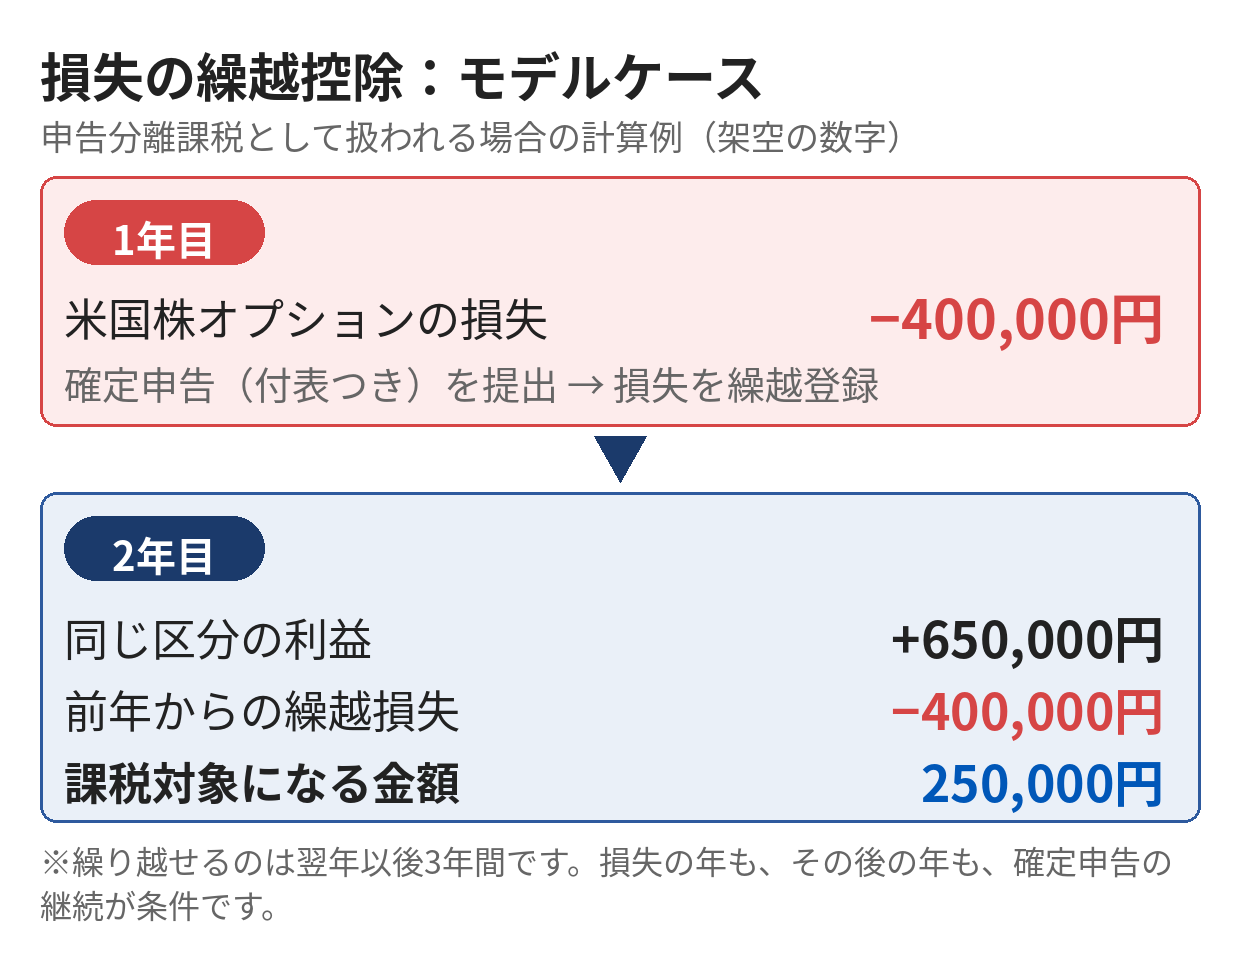
繰越控除は、通算しても残った損失を翌年以後3年間持ち越せます。モデルケース(例)では、1年目に米国株オプションで −400,000円 の損失が出て通算先がなかった場合、2年目に同じ区分で +650,000円 の利益が出れば、前年の損失を差し引いて課税対象は 250,000円 になります。ただし前述のとおり、損失の年とその後の年に、付表を付けた確定申告を連続して提出していることが条件です。
ケース2:総合課税の雑所得として扱われる場合
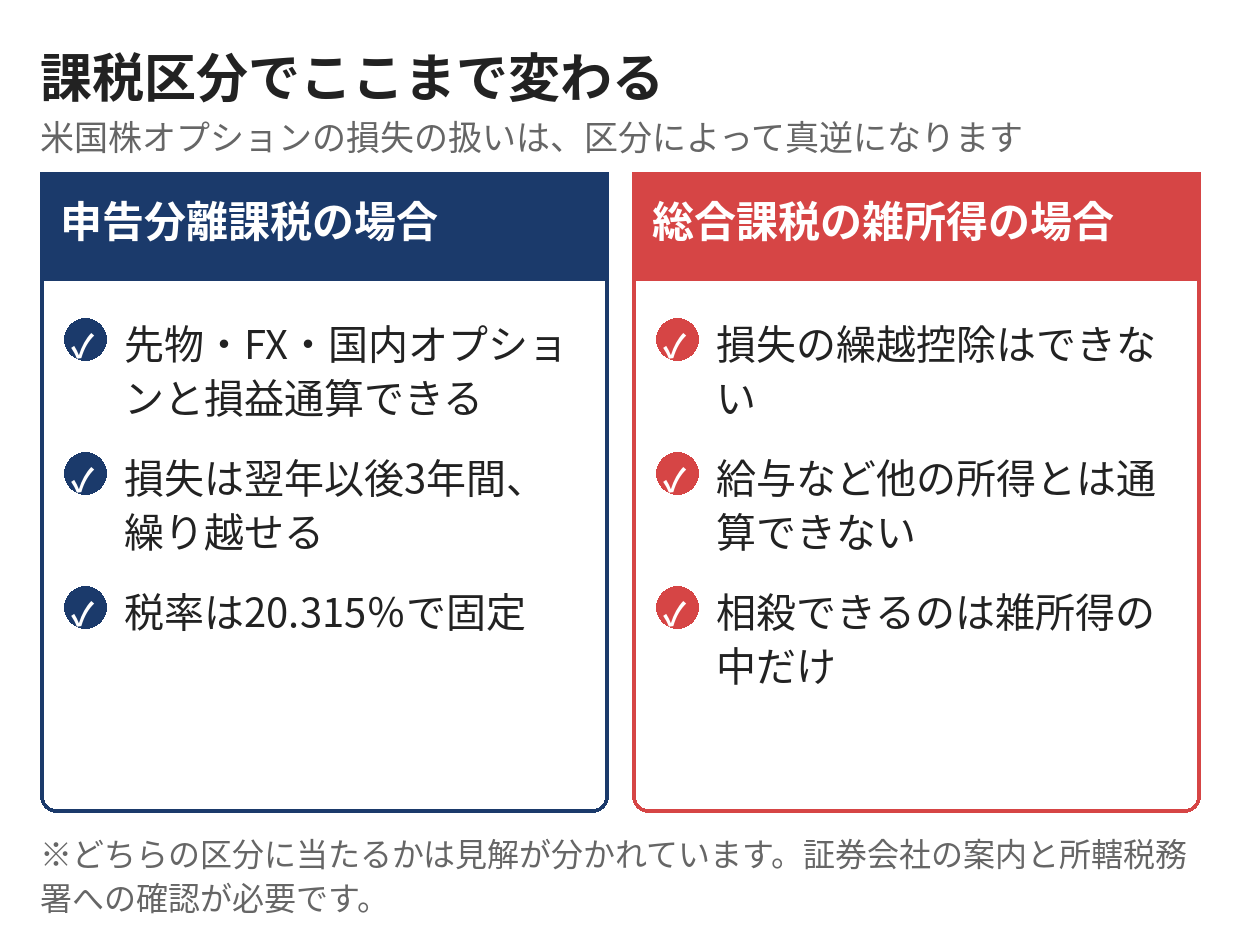
総合課税の雑所得として扱われる場合は、扱いが大きく変わります。雑所得は給与所得などと合算して累進税率(所得税5%〜45%)で課税されるのが原則で、損失については次の制約があります(国税庁タックスアンサー No.1500「雑所得」)。
- 繰越控除はできない:その年の損失は、その年かぎりで消える
- 他の所得区分との損益通算はできない:給与所得や事業所得から差し引くことはできない
- できるのは雑所得の中での内部通算だけ:同じ年の他の雑所得(申告分離の対象でないもの)とは相殺できる
つまり、総合課税の扱いになると「損失を来年以降に活かす」道は閉ざされます。逆に言えば、どちらの区分で申告するかは、利益が出た年の税率だけでなく、損失が出た年の取り返し方まで左右する大きな分かれ目です。だからこそ、取引を始める前、遅くとも初めて損失が出た年の申告前に、自分の証券会社の案内と所轄税務署の見解を確認しておく価値があります。
国内オプションとの違い、まとめ表
ここまでの内容を、国内オプションと米国株オプションの対比でまとめます。この表は、米国株オプションの2列がどちらの区分で扱われるかによる、という前提つきで読む表です。米国株オプションが申告分離課税で扱われるか、総合課税の雑所得で扱われるかによって、該当する列の扱いが適用されます。
| 論点 | 国内上場オプション | 米国株オプション(分離の場合) | 米国株オプション(総合の場合) |
|---|---|---|---|
| 税率 | 20.315%で固定 | 20.315%で固定 | 累進税率(所得全体で変動) |
| 先物・FXとの通算 | 可能 | 可能 | 不可 |
| 株式譲渡所得との通算 | 不可 | 不可 | 不可 |
| 損失の繰越 | 3年間可能 | 3年間可能 | 不可 |
| 損失年の申告 | 繰越には必須 | 繰越には必須 | 繰越制度なし |
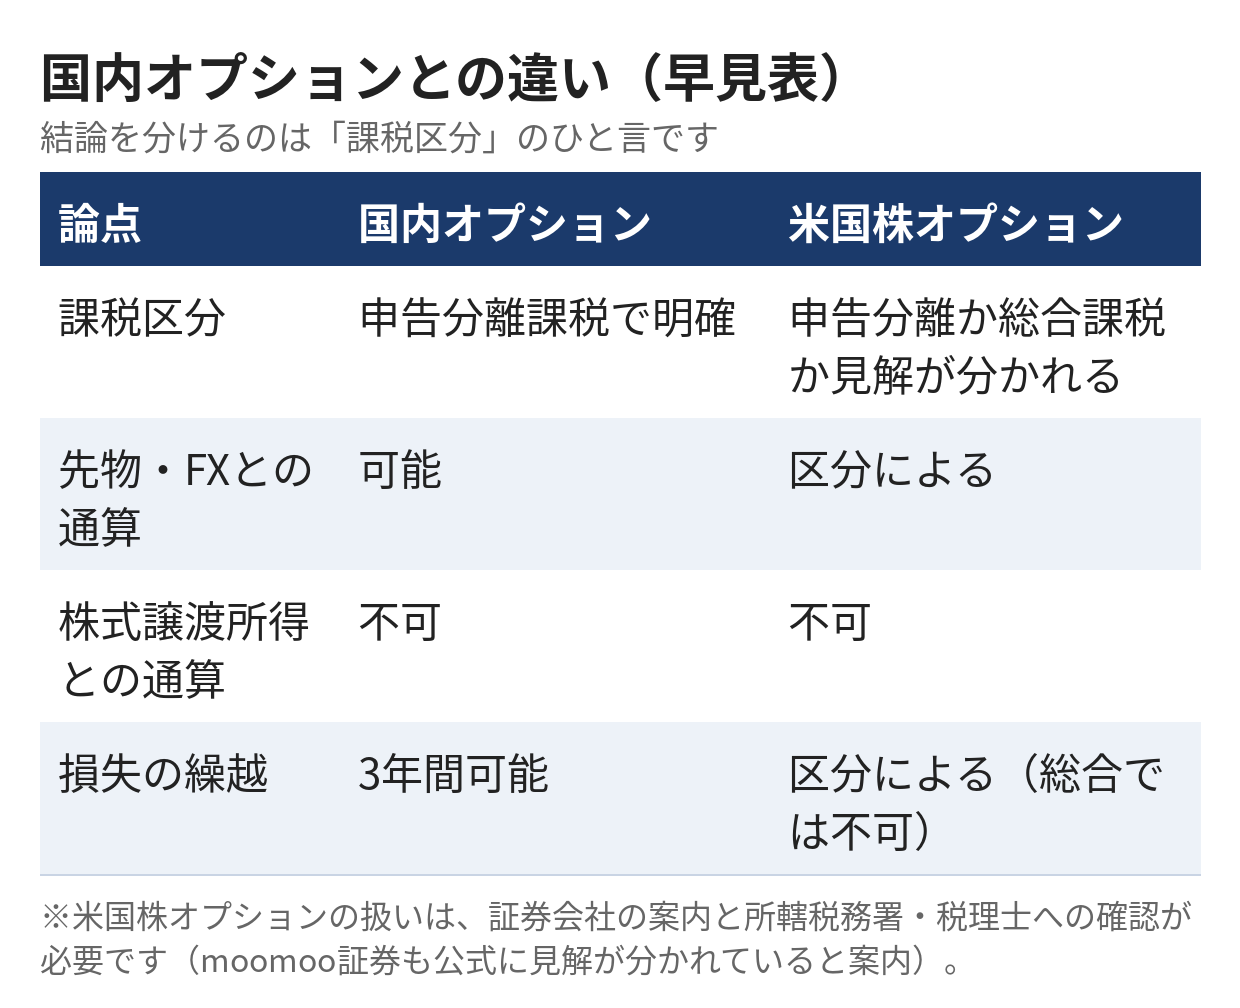
繰り返しになりますが、この表の米国株オプションの2列は、どちらの区分で扱われるかによって読み分ける必要があります。区分が決まらないまま「分離の場合」の列だけを見て判断しないよう注意してください。
損失が出た年にやっておくこと
どちらの区分になるか判断がつかない場合でも、損失の年にやっておくべきことは共通しています。
- 確定申告を出す:繰越控除の入口は「損失の年の申告」。後からでは取り戻せない
- 取引記録を保存する:取引報告書・取引履歴・計算の根拠(円換算レートの基準を含む)を残しておく
- 含み損と実現損失を区別する:年末時点で保有中の建玉の含み損は、その年の損失には入らない
- 証券会社の案内を確認する:自分の会社の公式ページが課税区分をどう案内しているかチェックする
- 所轄の税務署に確認する:区分の判断は最終的にここ。金額が大きい年ほど、先に確認しておくと安心
申告に使う書類の集め方、報告書のどの数字を見るかは、年間取引報告書の記事で証券会社別に整理しています。損失の年の準備とあわせて確認してください。
まとめ
- 国内上場オプションの損失は、申告分離課税の「先物取引に係る雑所得等」として、グループ内の損益通算と3年間の繰越控除が使える(国税庁 No.1522/No.1523)
- 繰越控除には、損失の年から連続して付表つきの確定申告を出し続けることが必要
- 米国株オプションは、申告分離か総合課税かで見解が分かれており(moomoo証券も公式に案内)、結論は区分によって真逆になる
- 申告分離なら国内オプションと同じ土俵、総合課税の雑所得なら繰越控除はなく、他の所得との通算もできない
- どちらの区分でも、株式の譲渡所得との通算はできない
- 判断に迷う場合は、損失の年の申告前に、証券会社の案内と所轄税務署への確認を
出典
国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm
国税庁 タックスアンサー No.1523「先物取引の差金等決済に係る損失の繰越控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1523.htm
国税庁 タックスアンサー No.1500「雑所得」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm
租税特別措置法 第41条の14・第41条の15(e-Gov法令検索) https://laws.e-gov.go.jp/law/332AC0000000026
moomoo証券 公式「米国株オプション取引サービス概要」(税金の項) https://www.moomoo.com/jp/support/topic7_398