
合成ポジションとは「部品で本体を作る」こと
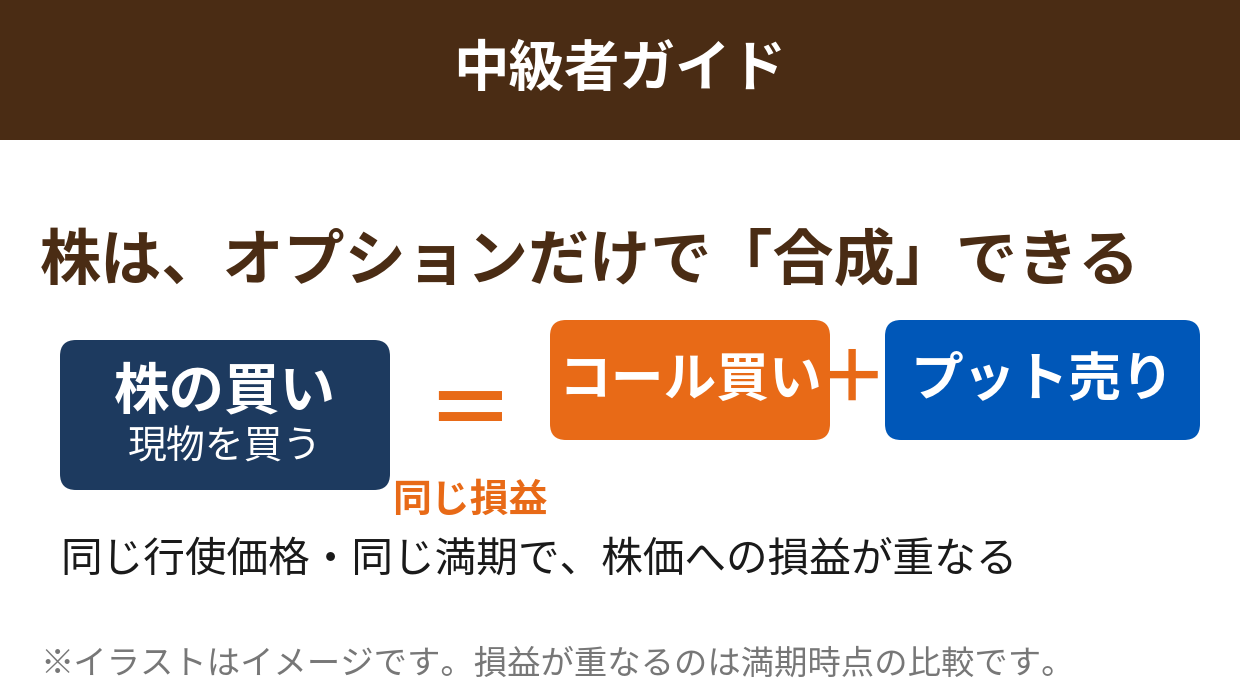
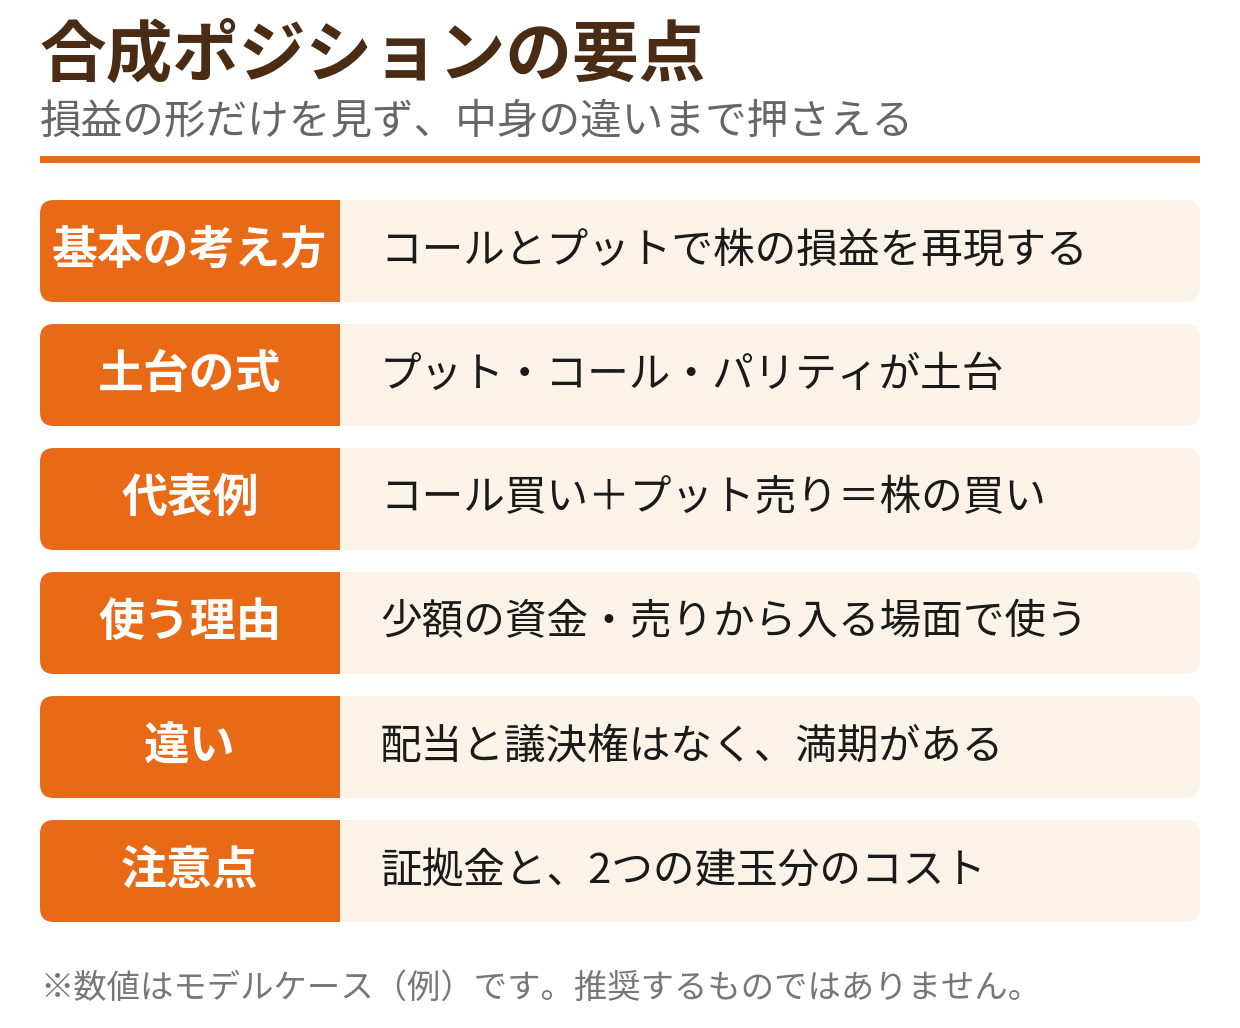
株を買わずに、オプションの組み合わせだけで「株を持っているのと同じ損益」を作ることができます。こうした組み合わせを合成ポジション、英語ではシンセティック(synthetic)と呼びます。
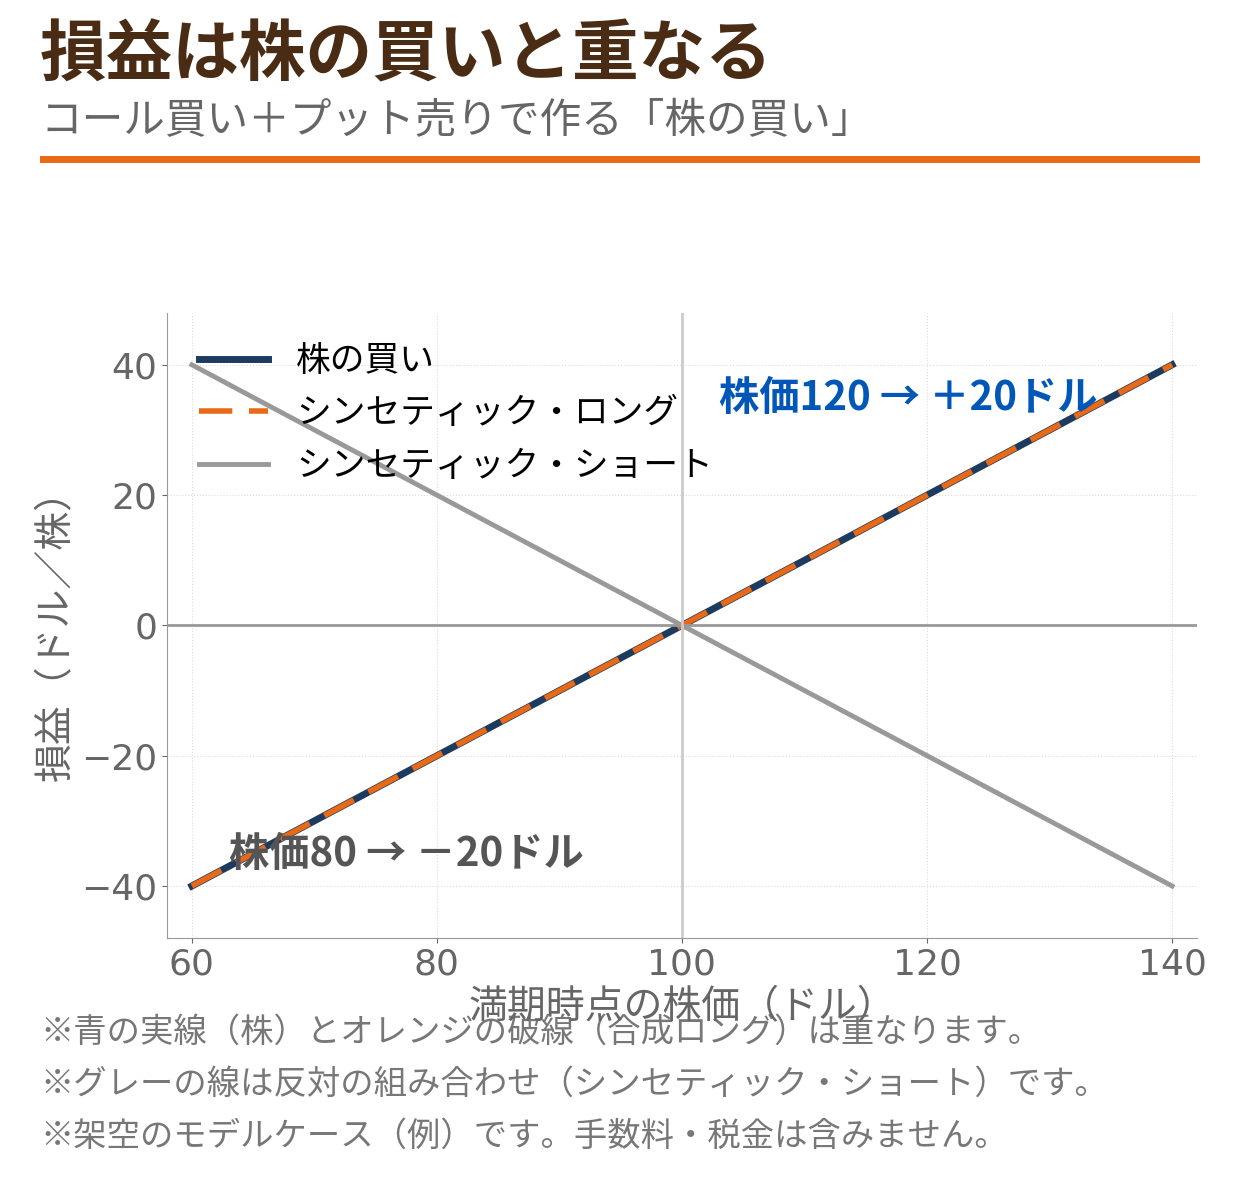
代表例はシンプルです。同じ行使価格・同じ満期のコールを買い、プットを売ると、満期時点の損益は「その株を買った場合」と重なります。株価が上がれば株と同じだけ利益が出て、下がれば株と同じだけ損失が出ます。現物の株は1株も持っていないのに、損益の形だけは株そのものです。
なぜこんなことができるのか。土台にあるのは、コールとプットと株の価格が常に一定のつり合いを保つという性質です。まずはこの土台から押さえてください。
コールとプットの基本が曖昧な場合は、先にこちらの記事で復習しておくとスムーズです。
土台はプット・コール・パリティ
プット・コール・パリティとは、同じ行使価格・同じ満期のコールとプットの価格の間に成り立つ関係のことです。平易な形で書くと、こうなります。
コールの価格 - プットの価格 ≒ 株価 - 行使価格
(正確には行使価格に金利分の調整が入りますが、ここでは考え方をつかむため金利を無視した形で示します)
たとえば株価と行使価格がどちらも100ドルなら、右辺はゼロです。つまりコールとプットの価格はほぼ等しくなるはずだ、という関係です。もしコールだけが割高になれば、市場では「コールを売ってプットと株を買う」といった裁定の取引が入り、価格はつり合いの位置へ戻されます。
この式を並べ替えると、いろいろな「等価関係」が生まれます。コール買いとプット売りの組み合わせは株の買いと等しくなり、株にプット買いを足したものはコール買いと等しくなります。合成ポジションとは、この等価関係をそのまま取引に応用したものです。
プレミアム(オプションの価格)が何で決まるかは、こちらの記事でも解説しています。
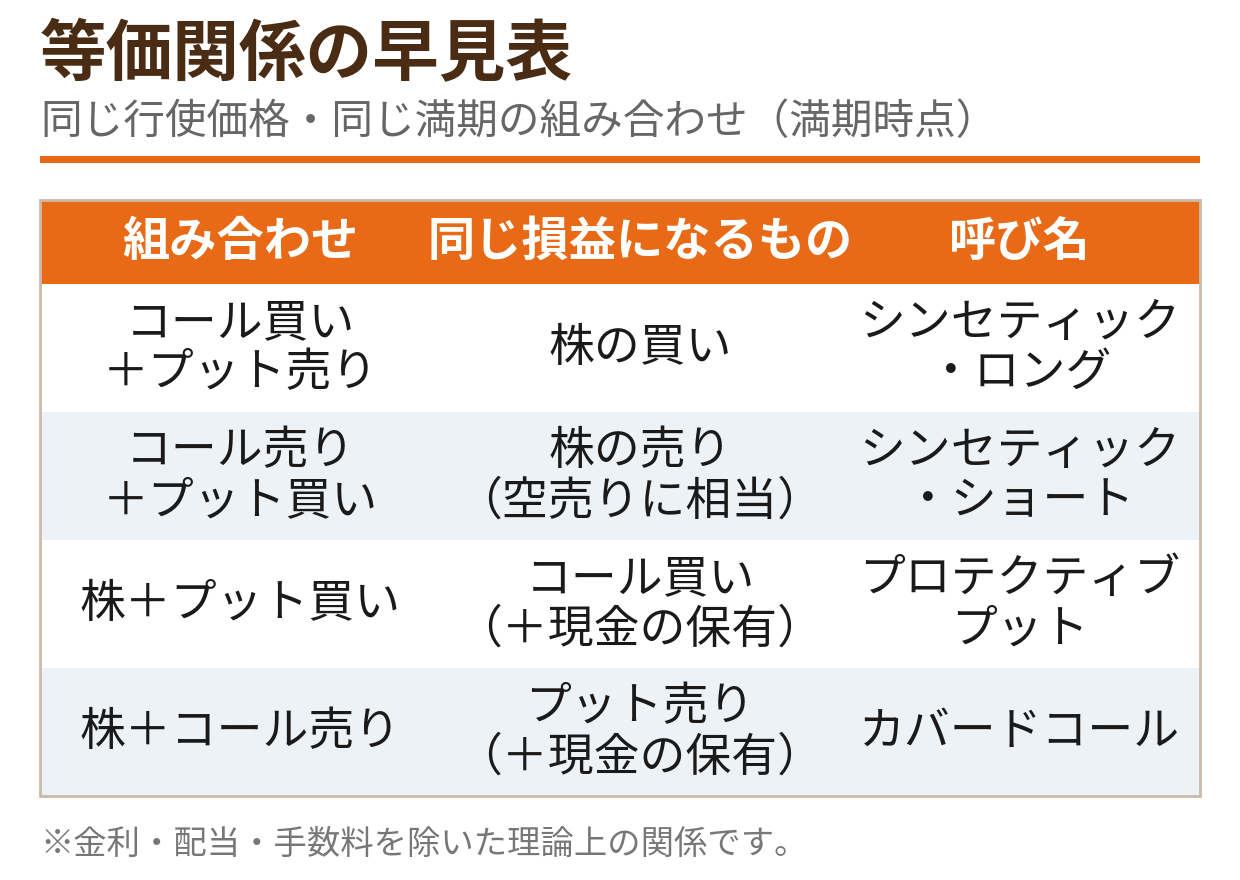
注意点として、この等価関係がぴたりと成り立つのは満期時点の損益についてです。満期前の途中経過では、金利や配当、需給の影響で価格が少しずつズレます。「まったく同じもの」ではなく「満期の損益が一致するよう設計された組み合わせ」として理解してください。
代表例1:シンセティック・ロング(株の買いを合成)
架空のモデルケースで数字を確認しましょう。
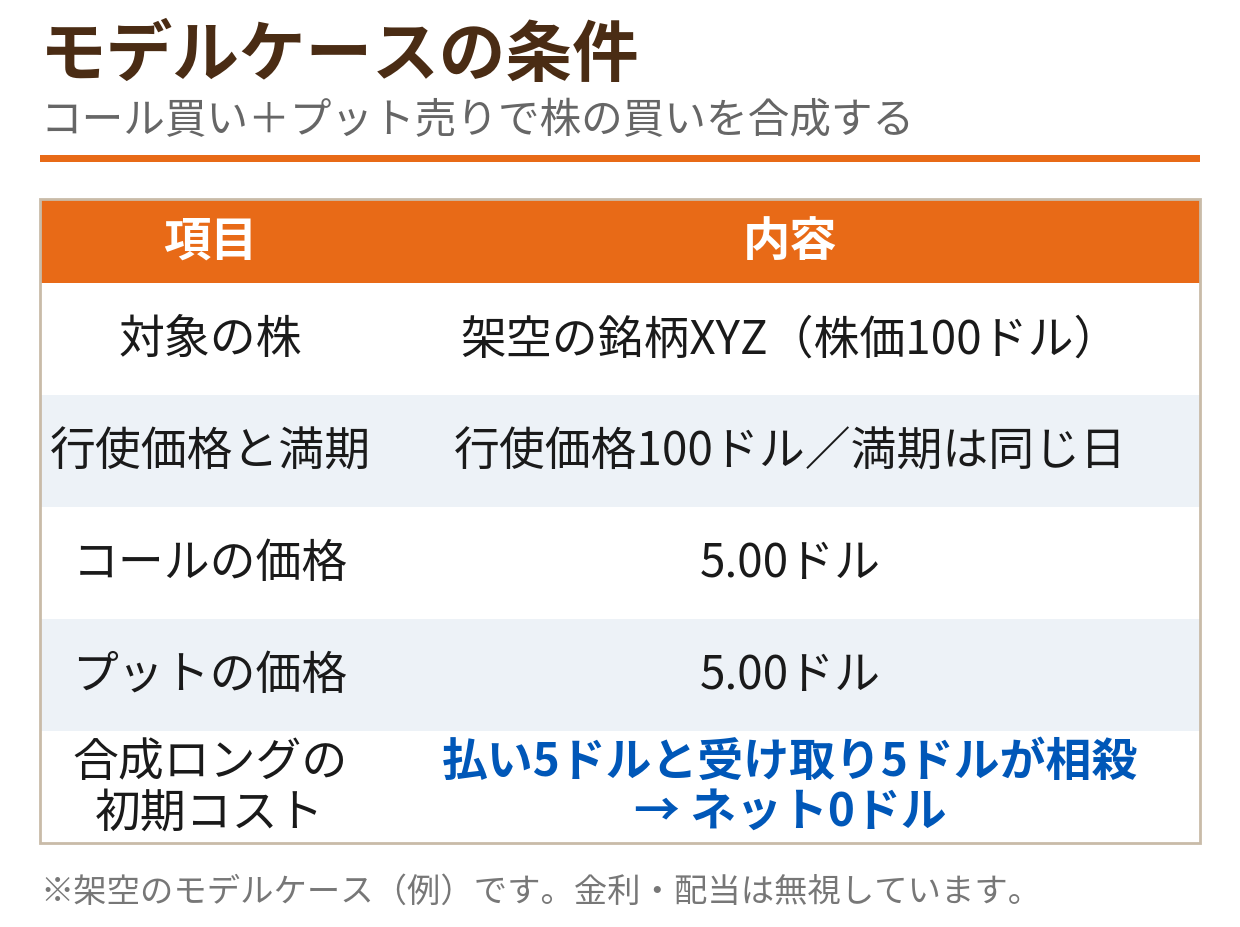
モデルケースの設定
・対象は架空の銘柄XYZ。株価は100ドル
・行使価格100ドル、満期は同じ日のコールとプットを使う
・パリティから、コールもプットも価格は5.00ドル
・コールを買い(-5ドル)、プットを売る(+5ドル)ので、初期コストはネットで0ドル
満期時点の株価ごとに、1株あたりの損益を並べます(手数料は含みません)。
| 満期の株価 | 株を買った場合 | シンセティック・ロング |
|---|---|---|
| 80ドル | -20ドル | -20ドル |
| 90ドル | -10ドル | -10ドル |
| 100ドル | ±0ドル | ±0ドル |
| 110ドル | +10ドル | +10ドル |
| 120ドル | +20ドル | +20ドル |
読み方はこうです。
- 損益は株と完全に一致します。100株単位(1コントラクト)で見れば、株価120ドルで+2,000ドル、80ドルで-2,000ドルです
- 初期コストは0ドルですが、「タダで株が持てる」という意味ではありません。プットを売っているため、下がったときは株と同じ損失を負います
- 株価がゼロに近づけば損失は最大で100ドル/株まで広がります。買いだけのオプションと違い、損失は限定されません
代表例2:シンセティック・ショート(株の売りを合成)
組み合わせを反対にすると、株を売った(空売りした)場合と同じ損益になります。コールを売り、プットを買う形です。
先ほどのモデルケースなら、株価80ドルで+20ドル、120ドルで-20ドルと、損益が上下逆転します。現物の空売りには貸株の確保や借株料といった制約がつきまといますが、合成ならオプションの組み合わせだけで「下がれば利益が出る」形を作れます。
ただし、コールの売りを含むため、株価が大きく上がったときの損失は青天井に広がり得ます。空売りと同じく、リスクの上限がない形だという点は変わりません。
既存ポジションの「見方」を変える等価関係
合成の考え方は、新しいポジションを作るときだけのものではありません。すでに当サイトで紹介している戦略同士も、実は等価関係でつながっています。
カバードコール(株+コール売り)は、プット売り(+現金)とほぼ同じ損益です。モデルケースの数字で見ると、株価80ドルで-15ドル、100ドルで+5ドル、120ドルでも+5ドル(頭打ち)と、キャッシュセキュアードプットと呼ばれる「現金+プット売り」の結果と一致します。「株を持ちながらコールを売る」のと「現金を持ちながらプットを売る」のが同じ形だと分かると、どちらの形で持つかを資金や税務の都合で選べるようになります。
もう1つ、プロテクティブプット(株+プット買い)は、コール買い(+現金)とほぼ同じ損益です。「株に保険をかけた状態」と「コールで参加する状態」は、形こそ違えど満期の損益は同じ線上にあります。保有株を売らずに済むか、現金の置き方をどうするか、といった実務上の都合で選び分ける考え方です。
逆に、等価にならない組み合わせにも注意してください。株を持ちながらプットも売る形は、一見似ていますが等価関係にはありません。株価が下がれば株の含み損とプットの損失が重なる、いわば「下落リスクを二重に取る」形です。名前の似た組み合わせでも、中身はまったく別物になり得ます。
なぜ合成ポジションを使うのか
損益が同じなら株を買えばよいのでは、と思うかもしれません。合成が選ばれる理由は主に次の3つです。
1つ目は、初期資金の少なさです。株価100ドルの株を100株買えば10,000ドルが必要ですが、合成ロングの初期コストはモデル上0ドルです。もっとも、プット売りの証拠金は別途必要で、証券会社が求める金額も小さくありません。「資金ゼロで持てる」わけではなく、「株の購入代金としては拘束されない」という理解が正確です。
2つ目は、売りから入れることです。空売りの制約がある銘柄や口座でも、合成ショートならオプションの組み合わせで下落側の損益を作れる場合があります。
3つ目は、ポジションの変換です。保有株を売らずに合成で反対側の損益を重ねれば、一時的に値動きの影響を消す(ヘッジする)ことができます。税務上の理由で株を手放したくない場面などで使われる考え方ですが、税務の扱いは個別の事情で変わるため、断定はできません。必要に応じて税務署や税理士への確認をおすすめします。
流動性については誤解のないように書いておきます。米国株オプションの市場は厚いとはいえ、個別の銘柄では株そのもののほうが流動性が高いことが多いのが実情です。「合成のほうがいつも建てやすい」という話ではありません。
損益は同じでも、中身は違う
ここまで「同じ損益」を強調してきましたが、株そのものと合成ポジションは別物です。違いを整理します。
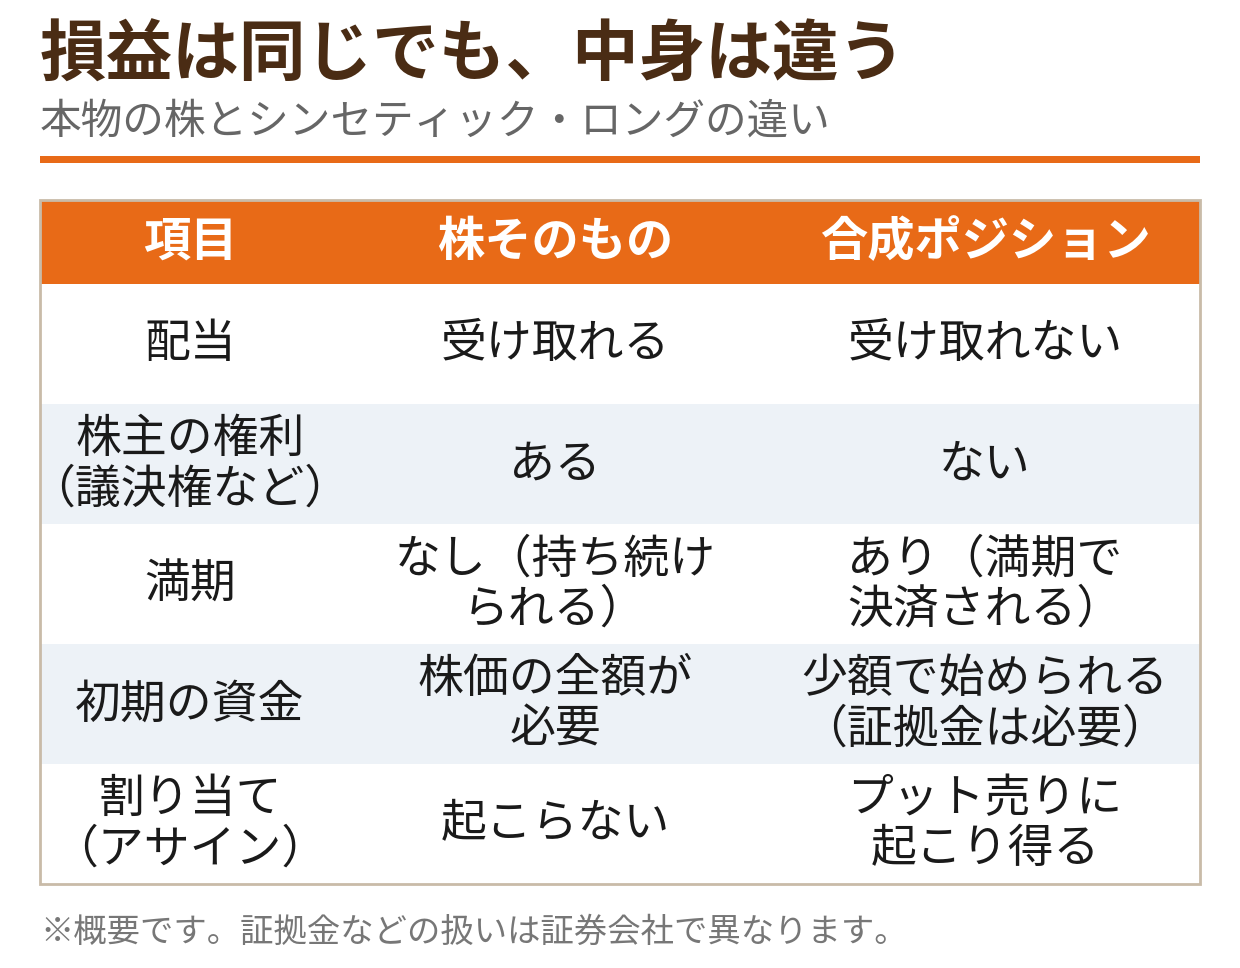
- 配当は受け取れません。合成ロングは株主ではないため、配当の権利は発生しません。配当がある銘柄では、この分だけ株の買いより損益が不利になります(モデルケースでは配当を無視しています)
- 議決権などの株主の権利もありません
- 満期があります。株は持ち続けられますが、合成は満期で決済されます。持ち続けたいなら、次の満期へ乗り換える(ロールする)手間とコストがかかります
- 割り当て(アサイン)のリスクがあります。売ったプットは、相手の都合で満期前に権利行使されることがあります(米国型オプションの特徴)。その場合、想定より早く株を買い取る形になり、資金計画が崩れることがあります
- 証拠金の維持が必要です。相場が逆に動けば追加の証拠金を求められ、応じられなければ強制的に決済されることもあります
注意点:満期前のズレとコスト
最後に、実務でつまずきやすい点を3つ挙げます。
1つ目は、満期前の価格は完全には一致しないことです。等価関係は満期時点の話で、途中では金利・配当予想・需給で小さなズレが生じます。「途中で閉じたら株と同じ結果になるはず」という思い込みは禁物です。
2つ目は、2つの建玉分のコストです。合成は必ず2本のオプションを使うため、売買スプレッドや手数料が2回分かかります。乗り換え(ロール)を繰り返せば、そのつど積み上がります。
3つ目は、満期近くのアサインとピンリスクです。株価が行使価格付近で満期を迎えると、売ったオプションが割り当てられるかどうかが読みにくく、想定外に株を受け取る(または渡す)ことがあります。満期直前の合成ポジションは、放置せず早めに手当てするのが無難です。
向いている人・向いていない人
合成ポジションが向いているのは、次のような人です。
- パリティの考え方を理解し、既存の戦略同士のつながりを見通したい中級者
- 資金の置き方や空売りの制約から、現物以外の形で損益を作る必要がある人
- 証拠金と割り当ての管理を自分で行える人
逆に、向いていないのはこういうケースです。
- 「初期コスト0ドル=ノーリスク」と誤解している人
- 満期や証拠金の管理に手間をかけられない人
- 配当目的で株を持つ人(合成では配当が受け取れません)
まとめ
- 合成ポジションは、オプションの組み合わせで株と同じ損益を作る考え方。土台はプット・コール・パリティ
- コール買い+プット売り(同じ行使価格・同じ満期)がシンセティック・ロングで、満期の損益は株の買いと一致する
- カバードコールはプット売りと、プロテクティブプットはコール買いと、それぞれ等価な関係にある
- 損益は同じでも、配当・議決権はなく、満期・割り当て・証拠金といった現物にない要素がついてくる
- 満期前の価格は完全には一致せず、2本分のコストもかかる。「安く株が持てる裏技」ではなく、形を選ぶための道具として理解する
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。