
「買いたい価格で待つ」間にプレミアムをもらう戦略
キャッシュセキュアードプットは、株を買うための現金をあらかじめ確保したうえで、その株のプットオプションを売る戦略です。英語の Cash-Secured Put の頭文字を取って、CSP とも呼ばれます。
考え方はシンプルです。「この株は、もう少し下がったら買いたい」と思う場面を想像してください。普通なら指値注文を出して待つか、そのまま見ているだけになります。CSP ではその「待つ」行為をプットの売りに変えます。権利行使価格を「買ってもよい価格」に設定してプットを売ると、プレミアムが先に入ってきます。満期までに株価が権利行使価格まで下がらなければ、株は買わずにプレミアムだけが残ります。下がって権利行使されれば、予定どおりの価格で株を買うことになります。
ただし、名前のとおり「キャッシュセキュアード(現金で裏付けられた)」であることが絶対条件です。権利行使されたときに株を買う資金が口座になければ、この戦略は成立しません。この記事では、架空のモデルケースを使って、CSP の仕組みと必要資金、損益の形を整理します。
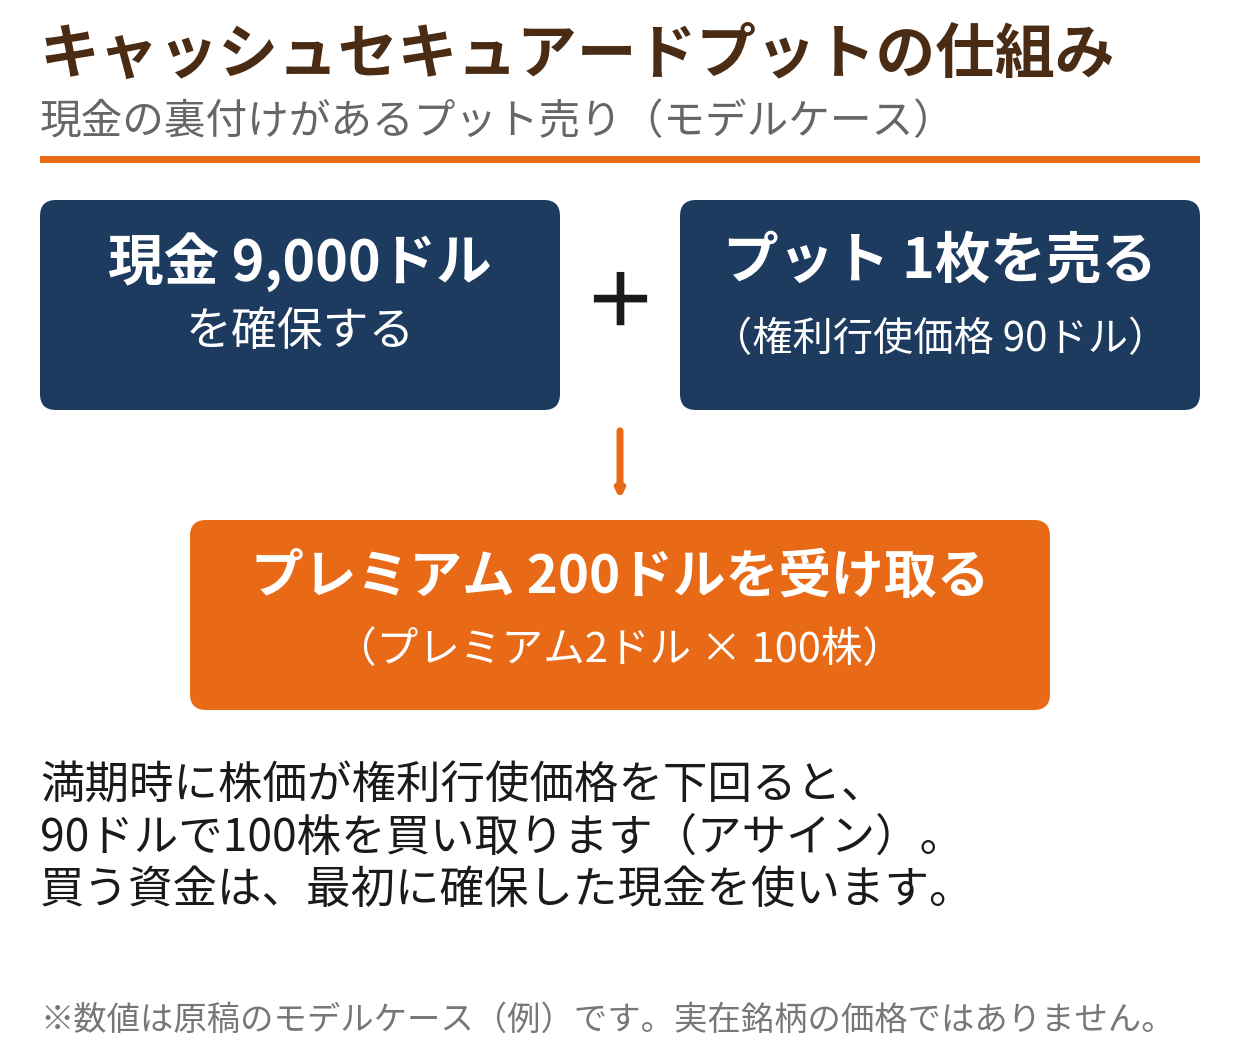
キャッシュセキュアードプットの仕組み|現金の確保+プット売り1枚
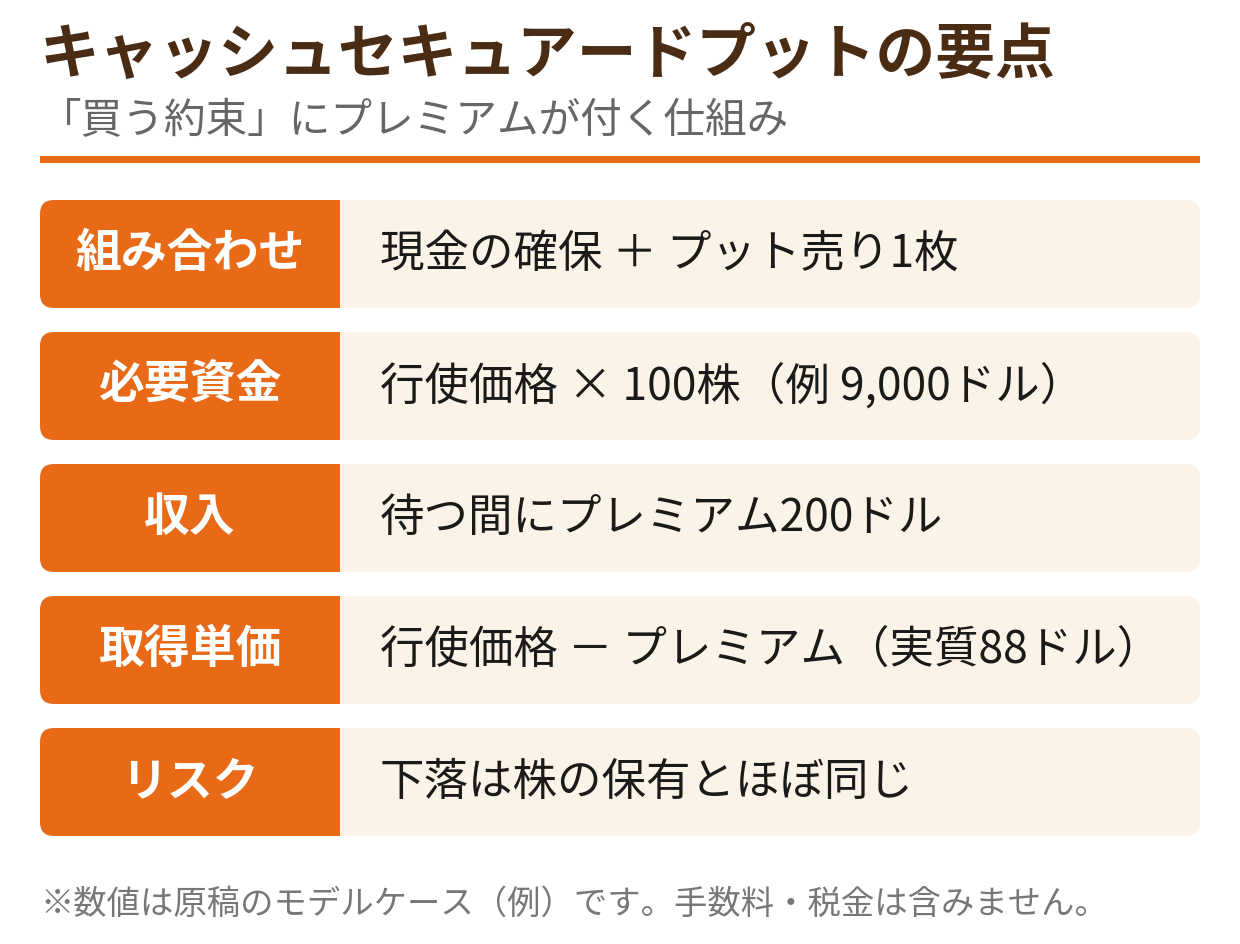
米国株オプションは1枚=100株が単位です。プット1枚を売るということは、権利行使されたら権利行使価格で100株を買い取る義務を負う、ということです。そのため CSP の最小単位は次の組み合わせになります。
- 権利行使価格 × 100株分の現金を口座に確保している
- 同じ銘柄のプットオプションを1枚売る
プットを売った時点で、売り手にはプレミアムが収入として入ります。このプレミアムは、株価がどうなっても返金する必要のないお金です(途中で買い戻す場合は別です)。その代わり、満期までに株価が権利行使価格を下回ると、買い手が権利を行使し、こちらは権利行使価格で100株を買い取ることになります。これをアサイン(割り当て)と呼びます。
ポイントは、アサインが「事故」ではなくこの戦略の前提だということです。CSP は「下がったら本当に買う」ための仕組みであり、買う気のない銘柄でプレミアムだけを狙う使い方は、後述する下落リスクと正面から衝突します。
モデルケースで見る必要資金と損益
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
モデルケースの設定
- 現在の株価は100ドル。「90ドルまで下がったら買いたい」と考える
- 権利行使価格90ドルのプット1枚を、プレミアム2ドルで売る
- 受け取るプレミアムは 2ドル × 100株 = 200ドル
- 必要資金は 90ドル × 100株 = 9,000ドル を現金で確保
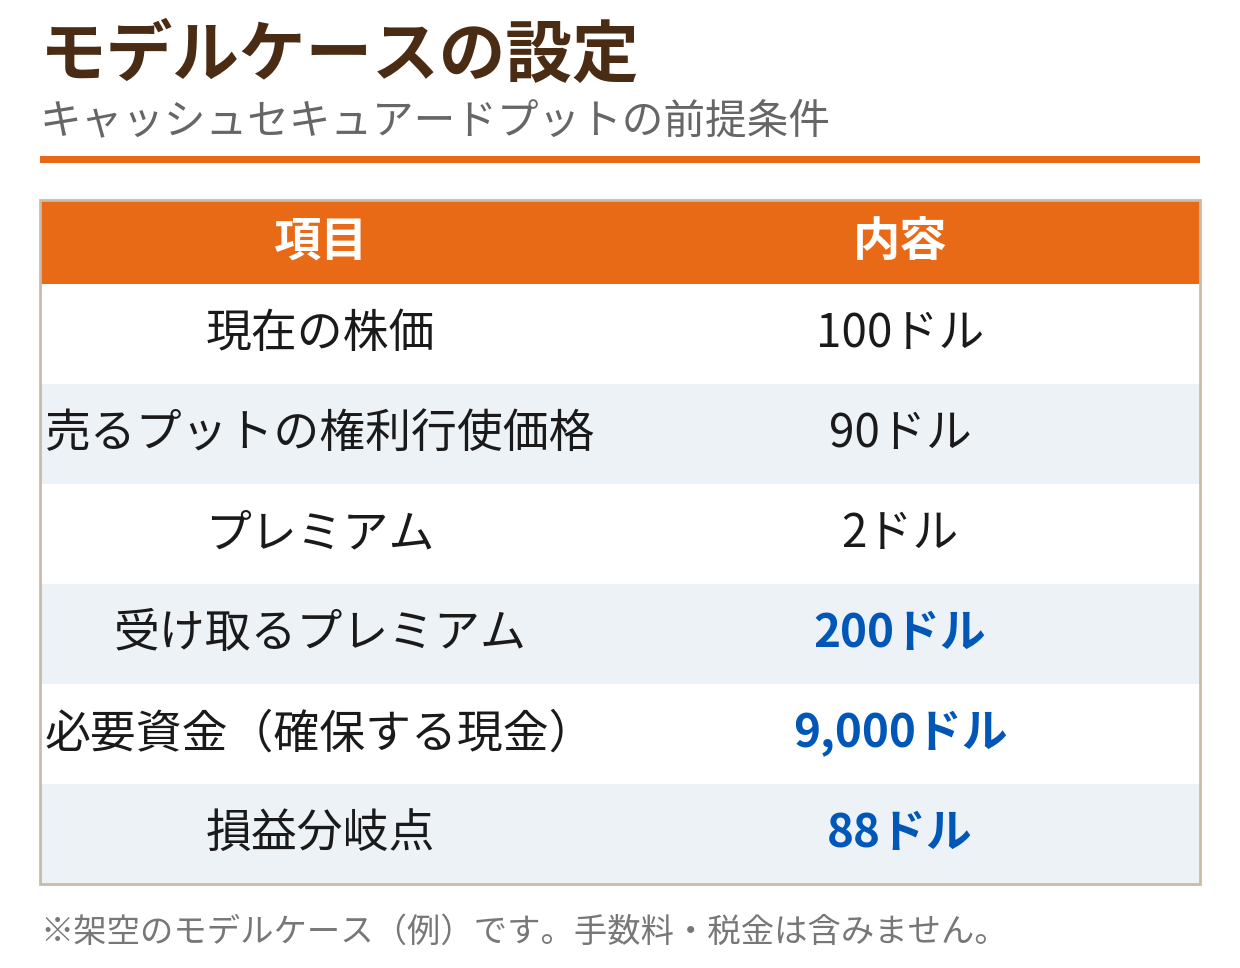
まず押さえたいのが必要資金の大きさです。プット1枚の裏付けは9,000ドル。プレミアム200ドルを受け取るために、その45倍の現金を拘束することになります。CSP は「少ない資金でプレミアムを稼ぐ」戦略ではなく、「どうせ買うつもりで置いてある現金に、少し仕事をしてもらう」戦略だと理解してください。
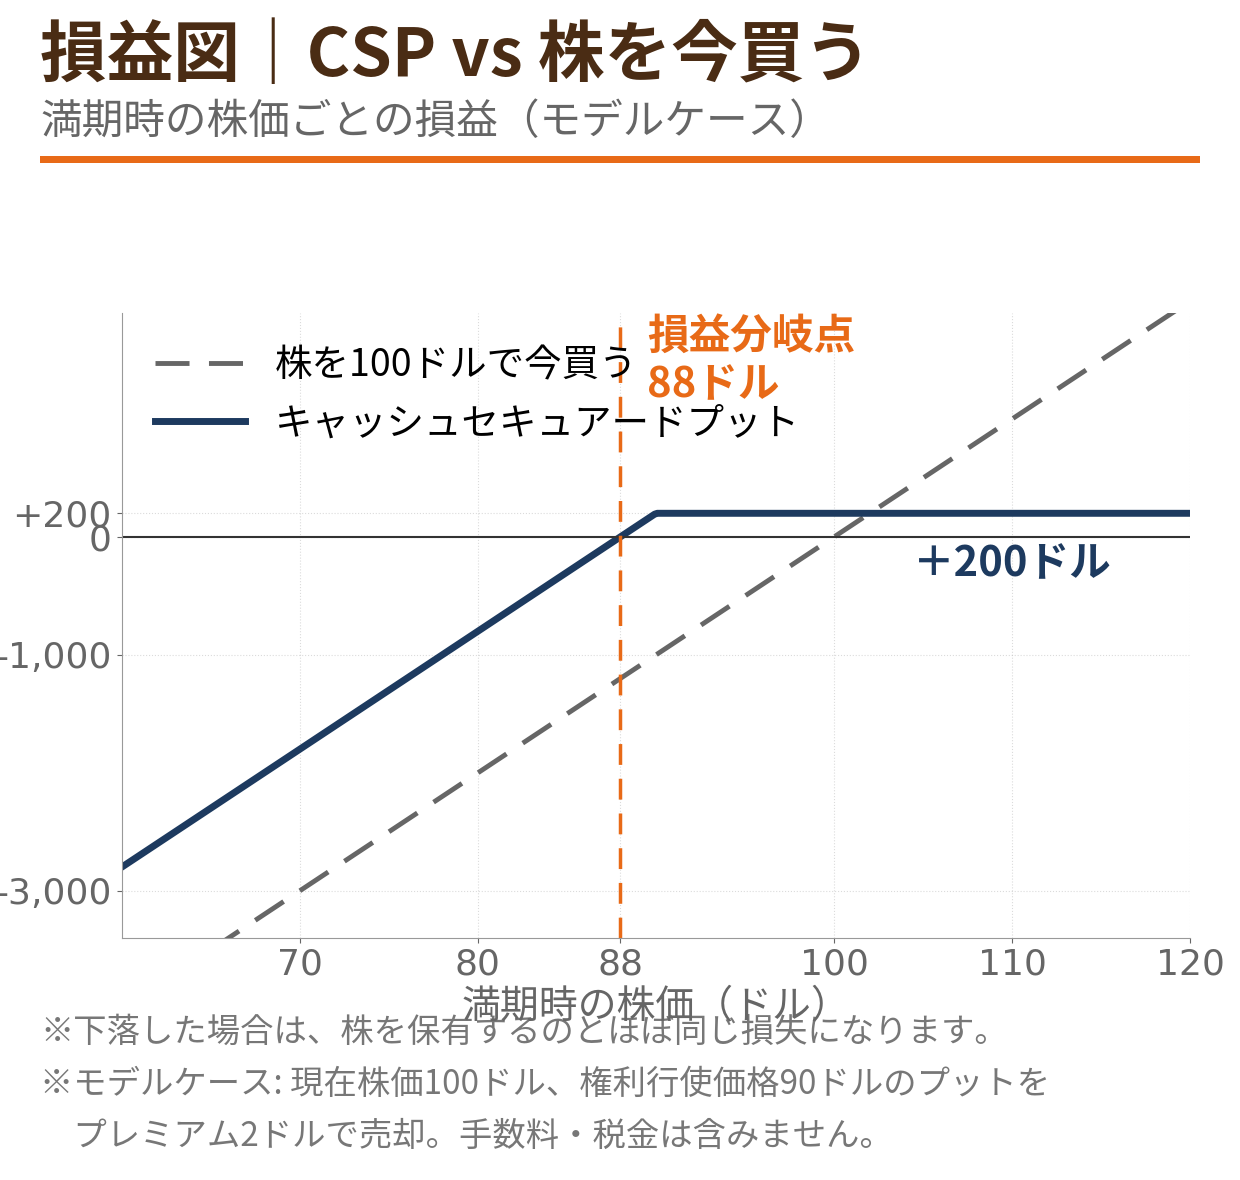
次に、損益分岐点です。仮にアサインされて90ドルで100株を買った場合、プレミアム200ドルを受け取っている分、実質的な取得単価は (9,000ドル - 200ドル)÷ 100株 = 88ドル になります。つまり損益分岐点は88ドルで、通常の買いより2ドル分だけ下にずれます。
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 結果 | 損益(プレミアム込み) |
|---|---|---|
| 110ドル | プットは消滅。株は買わない | +200ドル |
| 95ドル | プットは消滅。株は買わない | +200ドル |
| 85ドル | 90ドルで100株を購入(含み損が発生) | -300ドル |
| 70ドル | 90ドルで100株を購入(含み損が拡大) | -1,800ドル |
85ドルのケースを分解すると、株の含み損は(85ドル-90ドル)×100株=-500ドルで、プレミアム+200ドルを差し引いて-300ドルです。70ドルでは(70ドル-90ドル)×100株=-2,000ドルにプレミアムを差し引いて-1,800ドル。株価の下落がそのまま損失になることが分かります。
指値注文との違い
「90ドルで買いたいなら、指値注文で十分では?」という疑問はもっともです。違いを整理すると次のようになります。
| 観点 | 指値注文(90ドル) | キャッシュセキュアードプット |
|---|---|---|
| 株価が下がらなかったら | 何も起きない | プレミアム200ドルが収入になる |
| 買うことになる価格 | 90ドルちょうど | 90ドル(実質88ドル) |
| 株価が急落したら | 90ドルで買う | 90ドルで買う(同じ) |
| 資金の拘束 | 買付余力として必要 | 9,000ドルを確保するのが前提 |
| 途中でやめられるか | 注文を取り消せば終わり | 買い戻しが必要で、損益が出る場合がある |
最大の違いは、株価が下がらなかった場合に収入があるかどうかです。指値注文は「待つだけ」ですが、CSP は待っている間にプレミアムが入ります。反対に、急落時の結果はどちらも同じで、CSP だからといって下落から守られるわけではありません。プレミアムは「下落への保険」ではなく、「買う約束への対価」だと捉えるのが正確です。
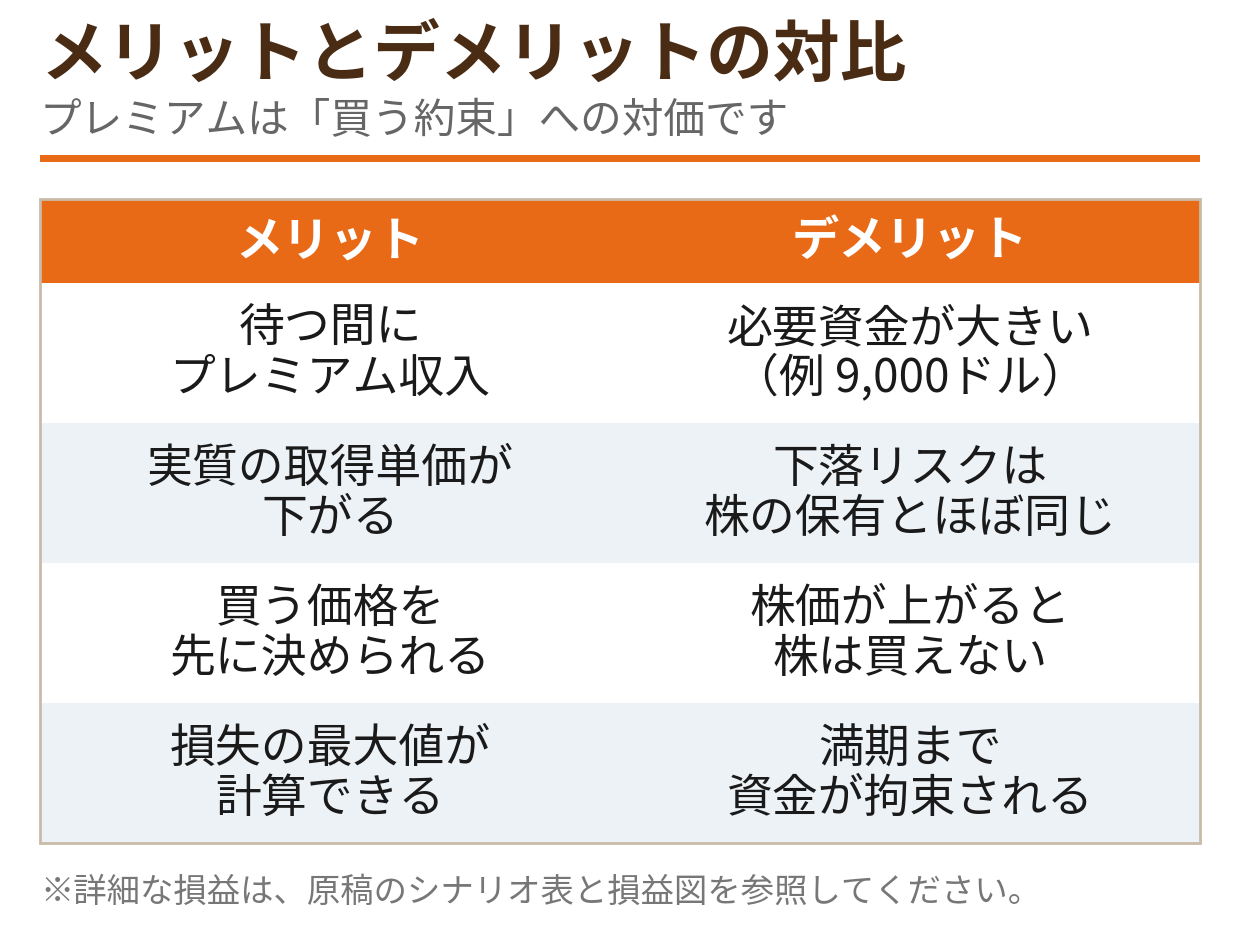
キャッシュセキュアードプットのメリット
- 待っている間にプレミアム収入が得られる: 買いたい価格まで下がらなくても、プットを売った分だけ収入が残る。下がらなければ、次の満期でまた売り直すこともできる
- 実質の取得単価を少し下げられる: アサインされた場合、取得単価は「権利行使価格-プレミアム」になる。モデルケースでは90ドルではなく実質88ドルで買えたことになる
- 買う価格と条件を先に決める意思決定になる: 「いくらまで下がったら、いくら分の資金で買うか」をポジションを建てる時点で固定するため、感情で買い急ぐ動きを抑えやすい
- 裏付けのある売りで、損失の形が見える: 現金を確保しているため、買い取る義務が生じても資金面で破綻しにくい。最大損失も「株価がゼロになった場合」までで計算できる
キャッシュセキュアードプットのデメリット・注意点
- 下落リスクは株の保有とほぼ同じ: クッションはプレミアム分だけです。株価が半分になれば、損失もほぼ半分になります。「売りは危ない/安全」という単純な話ではなく、実質的には株を買うのと似たリスクを取る戦略です
- 必要資金が大きい: 1枚あたり権利行使価格×100株の現金が必要です。株価の高い銘柄では1枚でも数万ドル単位になり、資金の少ない口座ではそもそも組めません
- 株価が上がった場合は何も得られない: 待っている間に株価が上昇すると、株は買えず、得られるのはプレミアムだけです。「安く買いたかったのに置いていかれた」という結果になることがあります
- 資金が拘束される: 満期まで確保した現金は他の買い付けに使えません。急落した別の銘柄を買いたくなっても、その資金は動かせない前提で考える必要があります
- 手数料と税金が別途かかる: プットの売買手数料がかかるほか、アサインで取得した株を将来売却すれば譲渡益の課税対象になります。口座区分によって扱いが異なるため、事前に確認してください
向いている相場・銘柄の考え方
CSP が機能するのは、「今の価格では買わないが、この価格まで下がればぜひ買いたい」と心から思える銘柄と価格帯がある場面です。裏を返すと、次のような使い方は避けたほうが無難です。
- プレミアムが高いという理由だけで、買う気のない銘柄のプットを売る(下落時にそのまま損失になる)
- 決算直前など、株価が跳ぶ可能性が高いタイミングで売る(プレミアムが大きい分、実際に動いたときの損失も大きい)
- 生活資金や近い将来に使う予定の現金を裏付けにする(アサインされると株に変わってしまう)
権利行使価格の選び方については、満期の選び方とあわせて専用の記事で詳しく整理しています。現在価格に近い行使価格ほどプレミアムは大きくなりますが、その分アサインされる可能性も上がります。「収入を優先するか、買える確率を優先するか」で選ぶ位置が変わります。
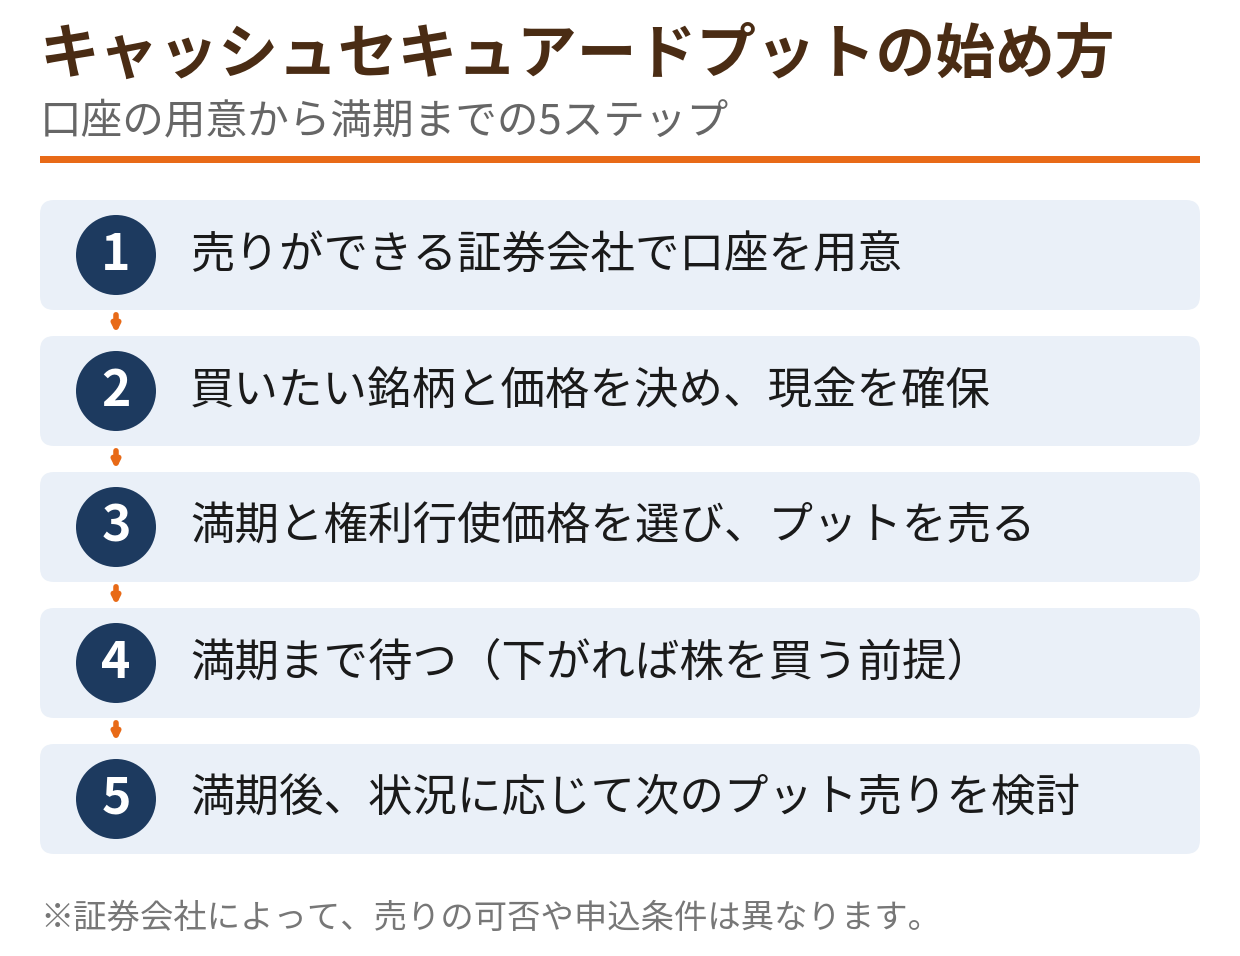
キャッシュセキュアードプットの始め方
オプションの「売り」ができる証券会社で口座を用意する(売りの可否は証券会社で異なります)
「下がったら本当に買いたい銘柄」と買いたい価格を決め、権利行使価格×100株分の現金を確保する
満期と権利行使価格を選び、プット1枚を売る(プレミアムを受け取る)
満期まで経過を見る。権利行使価格を下回れば、アサインで株を買う前提で構える
アサインされずに満期を迎えたら、状況に応じて次のプット売りを検討する
なお、アサインされて株を取得した後は、その株に対してコールを売るカバードコールへつなげることもできます。プット売りとカバードコールを交互に繰り返す運用は「ホイール戦略」と呼ばれ、別記事で仕組みを整理しています。
売りができる証券会社を選ぶ
CSP は「オプションの売り」が前提の戦略です。国内で米国株オプションを扱う証券会社でも、売りに対応しているかどうかは会社によって異なります。
ウィブル証券はオプションの買い・売りの両方に対応しており、現物株とオプションを同じ口座で扱えるため、CSP の実践先として検討しやすい証券会社です。サクソバンク証券も売りに対応し、複合戦略まで視野に入れる中上級者向けの選択肢になります。各社の手数料や条件の比較は、ランキング記事と手数料比較の記事も参考にしてください。
まとめ
- CSP は「買うための現金の確保+プット売り1枚」。必要資金は権利行使価格×100株
- 買いたい価格まで下がらなくても、プレミアム収入が残るのが指値注文との最大の違い
- アサインは前提。実質の取得単価は「権利行使価格-プレミアム」まで下がる
- 下落時のクッションはプレミアム分のみ。下落リスクは株の保有とほぼ同じ
- 買う気のない銘柄では使わない。「下がったら本当に買いたい」銘柄と価格でだけ組む
仕組みを理解したら、プット売りとカバードコールを循環させるホイール戦略もあわせて確認しておきましょう。これから米国株オプション自体を始める方は、始め方の記事で全体の流れも押さえておくと安心です。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。