
保有株に「家賃収入」を付ける戦略
カバードコールは、保有している現物株に対して、その株のコールオプションを売る戦略です。「カバード(覆われている)」という名前のとおり、売ったコールの裏付けとして現物株を保有している点が、株を持たずにコールを売る「ネイキッド(裸の)売り」との決定的な違いです。
イメージとしては、保有株を「賃貸に出す」感覚に近いものがあります。株そのものは手元に置いたまま、コールを売って受け取るプレミアムが、いわば家賃収入のように入ってきます。その代わり、株価が大きく上がったときの利益の一部は手放す約束をする――これがカバードコールの基本的な交換条件です。
この記事では、架空のモデルケースを使って、カバードコールの損益の形と、メリット・デメリット、向いている相場を整理します。
カバードコールの仕組み|現物100株+コール売り1枚
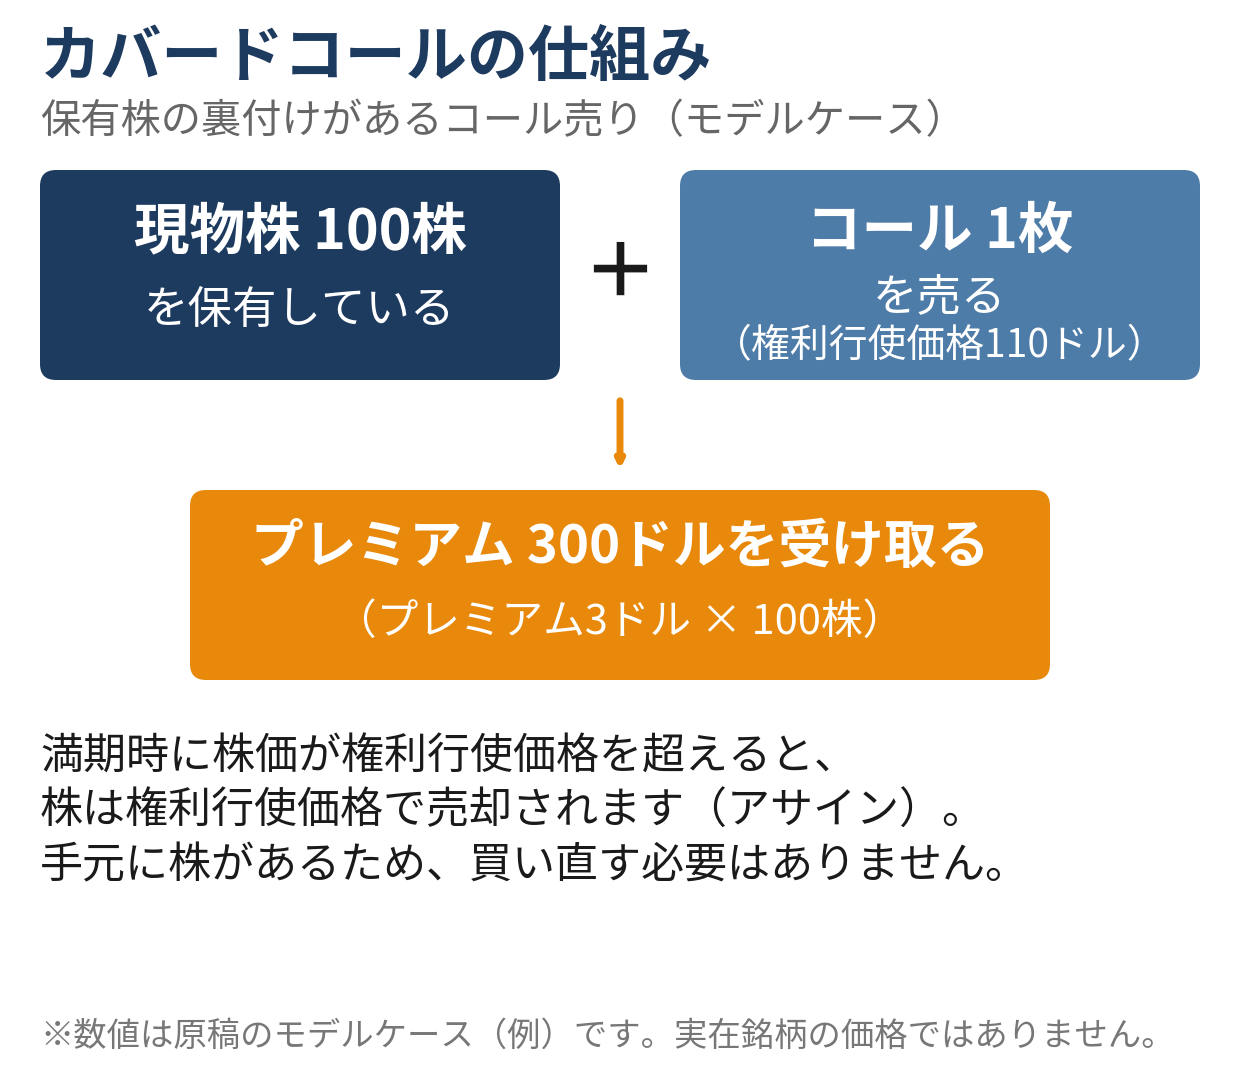
米国株オプションは1枚=100株が単位です。そのため、カバードコールの最小単位は次の組み合わせになります。
- 現物株を100株保有している
- 同じ銘柄のコールオプションを1枚売る
コールの売り手は、買い手が権利を行使したら、権利行使価格で株を渡す義務を負います。手元に100株あるので、義務が生じても株を市場で買い直す必要はなく、保有株をそのまま渡せます。損失が際限なく膨らむ構造ではない点が、裏付けのないコール売りと大きく異なります。
コールを売った時点で、売り手にはプレミアムが収入として入ります。このプレミアムは、株価がどうなっても返金する必要のないお金です(途中で買い戻す場合は別です)。その代わり、満期までに株価が権利行使価格を超えると、買い手が権利を行使し、株は権利行使価格で売却されることになります。これをアサイン(割り当て)と呼びます。
モデルケースで見る満期時のシナリオ
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
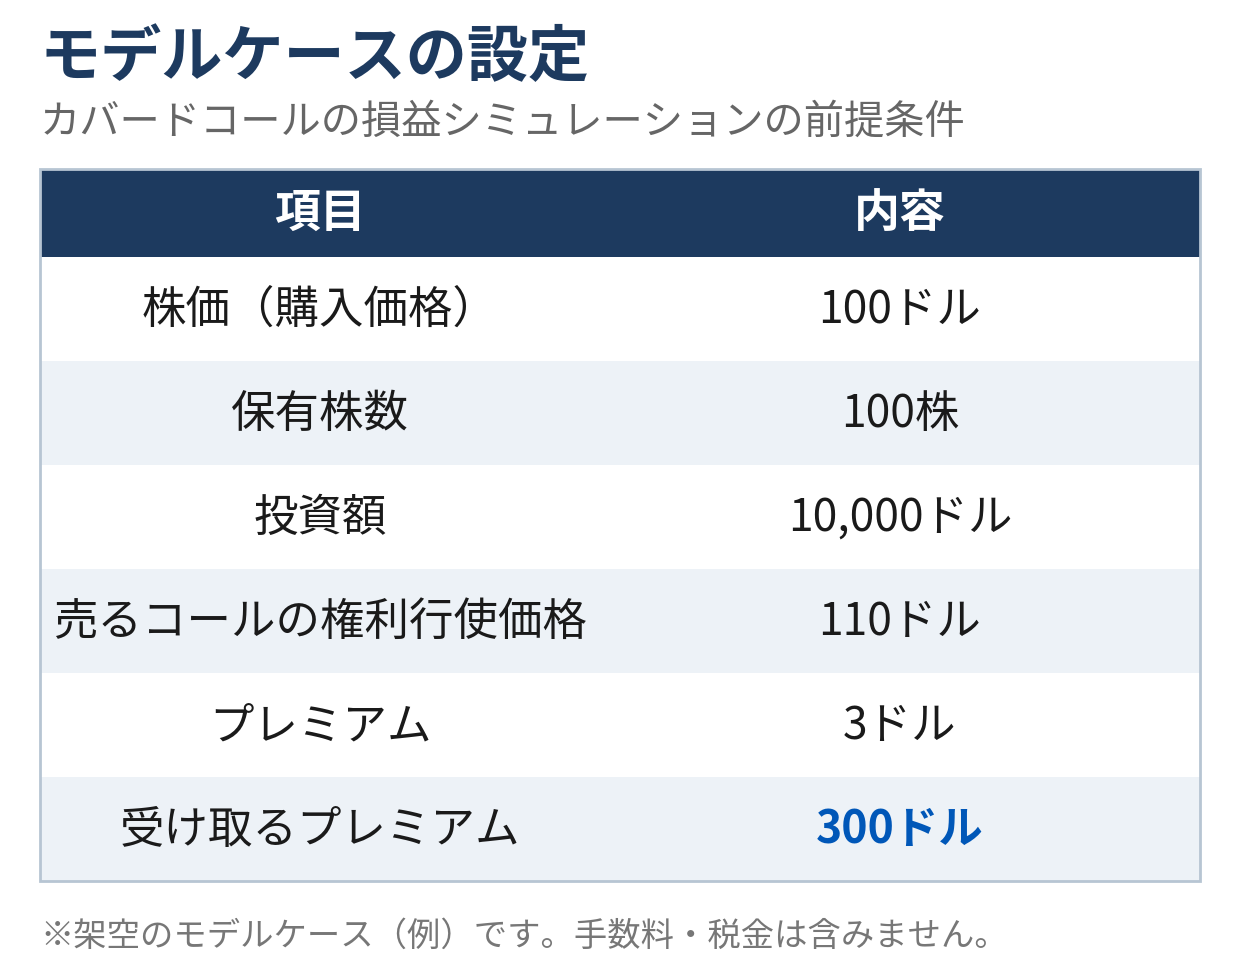
モデルケースの設定
- 株価100ドルの株を、100ドルで100株購入(投資額10,000ドル)
- 権利行使価格110ドルのコール1枚を、プレミアム3ドルで売る
- 受け取るプレミアムは 3ドル × 100株 = 300ドル
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 株の損益 | プレミアム | 合計 |
|---|---|---|---|
| 120ドル | +1,000ドル(110ドルで売却) | +300ドル | +1,300ドル |
| 110ドル | +1,000ドル(110ドルで売却) | +300ドル | +1,300ドル |
| 100ドル | 0ドル(保有継続) | +300ドル | +300ドル |
| 90ドル | -1,000ドル(含み損) | +300ドル | -700ドル |
ポイントは3つあります。
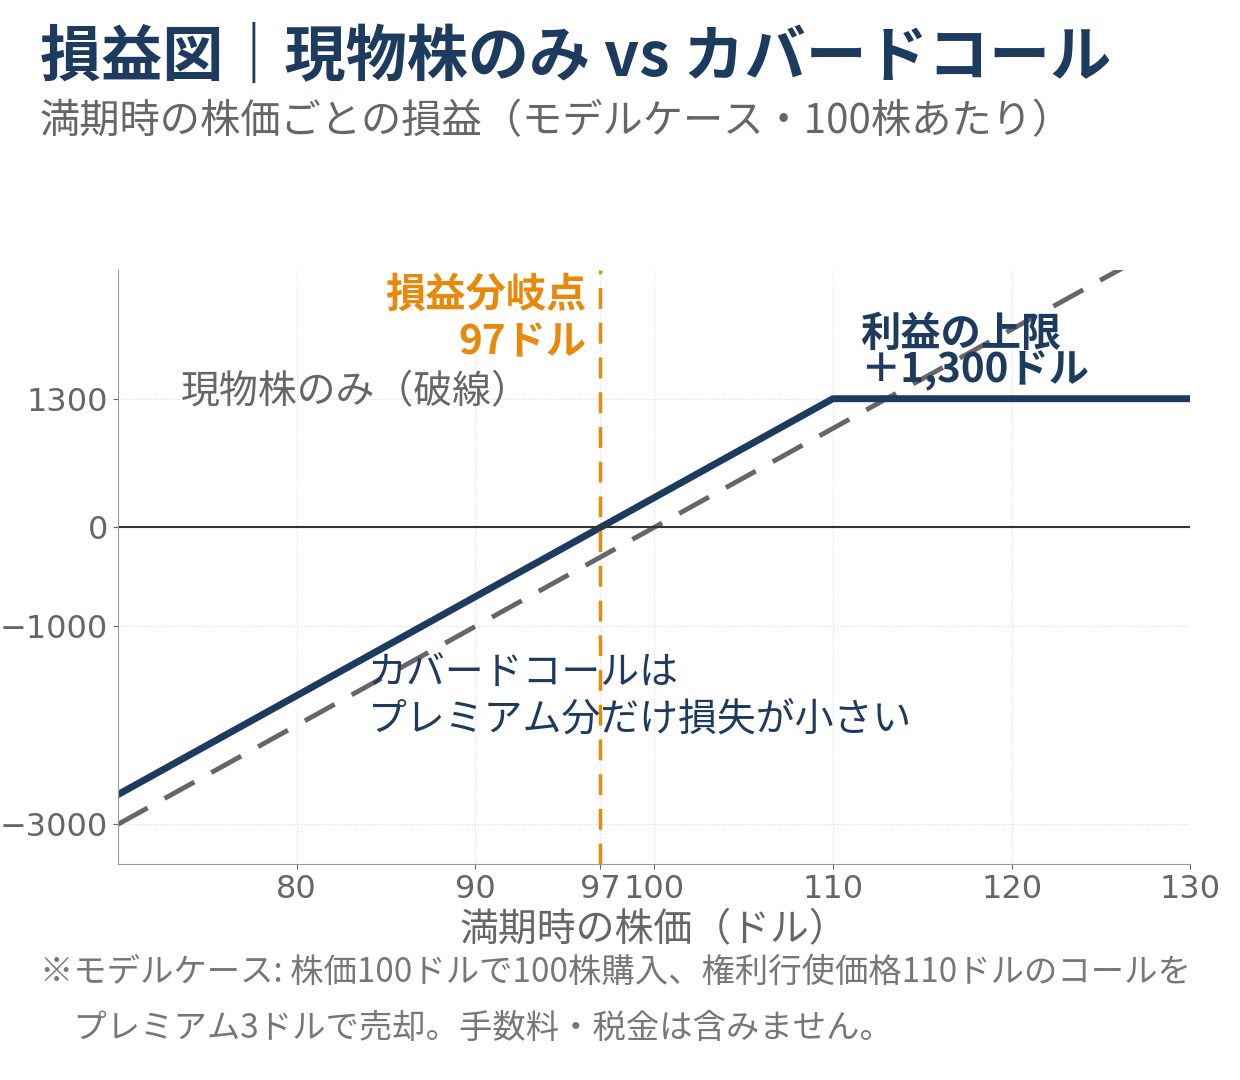
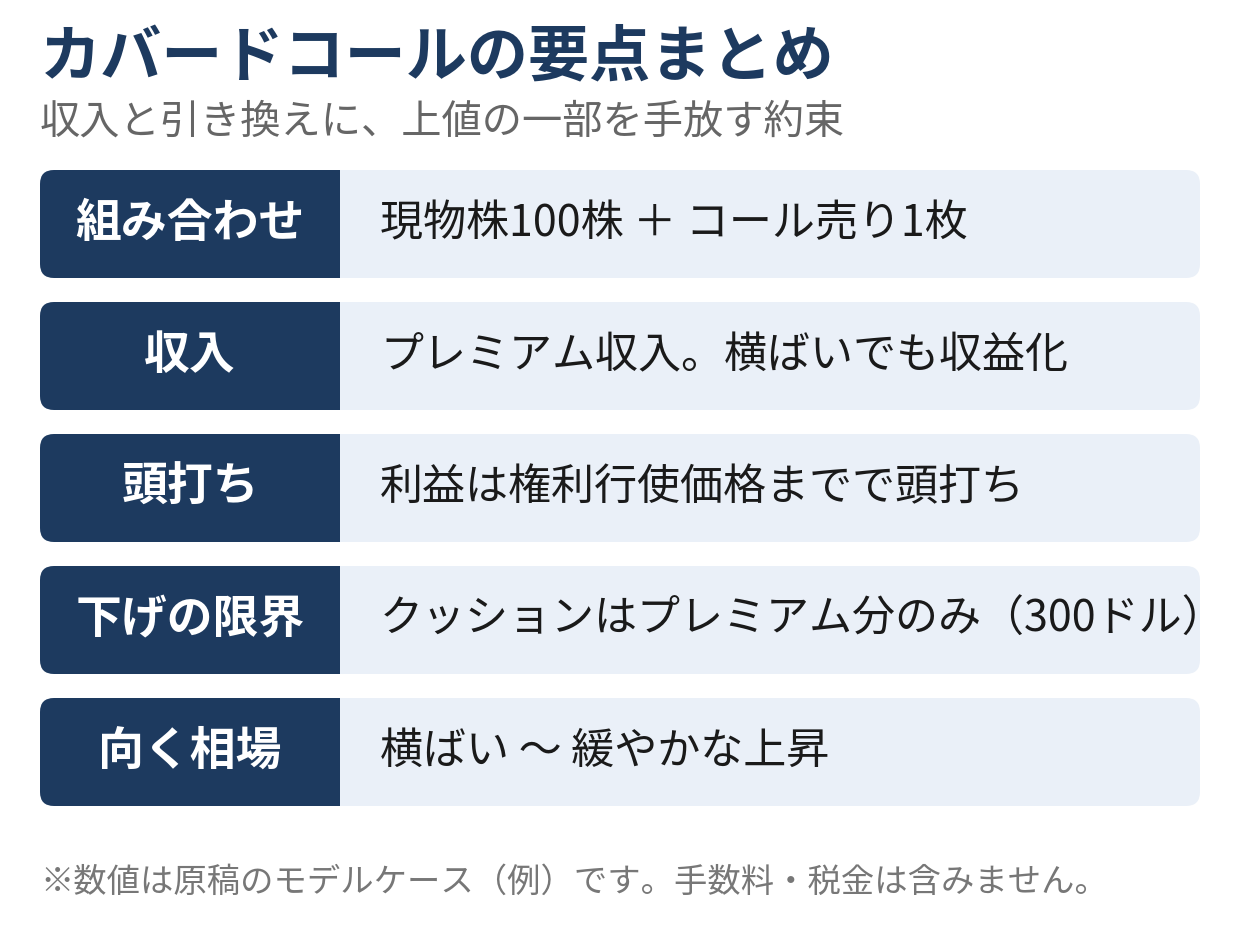
1つ目は、株価が110ドル以上に上がっても利益は1,300ドルで頭打ちになることです。120ドルのケースでは、株だけを保有していれば2,000ドルの利益でした。カバードコールでは、110ドルを超えた分の値上がり益はコールの買い手のものになります。「上値の一部と引き換えにプレミアムをもらう」という交換条件が、数字にそのまま表れています。
2つ目は、横ばいでもプレミアム分が利益になることです。株価が100ドルのままなら、株だけの保有では損益ゼロですが、カバードコールでは300ドルの収入が残ります。これがカバードコールが「横ばい相場で効く」と言われる理由です。
3つ目は、下落時のクッションはプレミアム分だけということです。株価が90ドルになれば、株の含み損1,000ドルに対してクッションは300ドルのみで、合計は-700ドルの損失です。損益分岐点は97ドル(取得価格100ドル-プレミアム3ドル)で、それ以下では普通に損失が出ます。「守りの戦略」と呼ばれることもありますが、下落リスクそのものは株の保有とほぼ同じだという点は誤解しないでください。
カバードコールのメリット
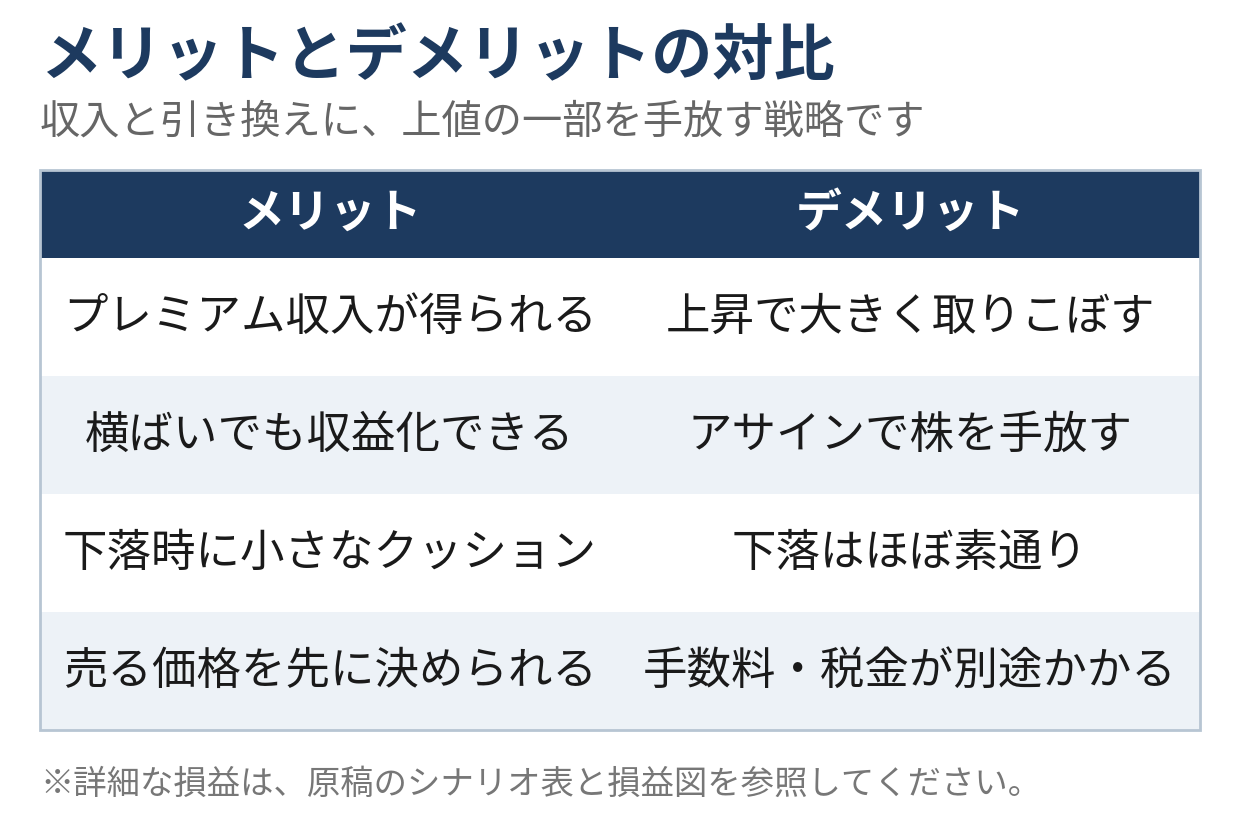
- プレミアム収入が得られる: 満期まで保有するだけでも、売ったコールのプレミアムが収入になる。繰り返せば保有株の実質的な取得コストを少しずつ下げていく効果もある
- 横ばい相場でも収益化できる: 株価が動かなくても利益が出る数少ない形のひとつ。値動き待ちの保有期間を「収入の期間」に変えられる
- 下落時に小さなクッションがある: プレミアムの分だけ、株だけの保有より損失が小さくなる(ただし限定的)
- 売る価格を先に決める意思決定になる: 「権利行使価格まで上がったら手放してもよい」という出口のルールを、ポジションを建てる時点で決めることになる
カバードコールのデメリット・注意点
- 上昇相場で大きく取りこぼす: 株価が急騰しても利益は権利行使価格まで。強い上昇トレンドの銘柄では、株だけを持っていたほうがはるかに良い結果になる
- アサインで株を手放す: 権利行使価格を超えると、株はその価格で売却されます。長期保有したい優待・配当目的の株や、思い入れのある銘柄には向きません。配当の権利落ち日が近いコールは、満期前でも権利行使される場合がある点にも注意が必要です
- 下落はほぼ素通り: クッションはプレミアム分だけです。株価が半分になれば、損失もほぼ半分になります
- 手数料と税金が別途かかる: コールの売買手数料がかかるほか、アサインで株を売却すれば譲渡益の課税対象になります。証券会社の口座区分(特定口座・一般口座)によって扱いが異なるため、事前に確認してください
向いている相場・向いていない相場
カバードコールが力を発揮するのは、横ばいから緩やかな上昇が見込まれる相場です。株価が権利行使価格に届かない範囲で推移すれば、プレミアムを繰り返し受け取りながら株も保有し続けられます。
逆に、次のような場面では相性が悪くなります。
- 大きな材料を控えていて、株価が跳ね上がる可能性が高いとき(上昇を取りこぼす)
- 決算などで急落リスクが高いとき(クッションはプレミアム分のみ)
- 株価が権利行使価格のはるか下にあり、売れるコールのプレミアムがごく小さいとき(手数料負けしやすい)
権利行使価格の選び方も実務上のポイントです。現在の株価に近い行使価格のコールはプレミアムが大きくなりますが、その分アサインされる可能性も上がります。遠い行使価格はプレミアムが小さくなる代わりに、株を手放す可能性は下がります。「収入を優先するか、保有継続を優先するか」で選ぶ位置が変わります。
プレミアムの水準はどう決まるか
カバードコールで受け取るプレミアムは、コールの条件によって大きく変わります。売る側の立場で見ると、プレミアムを決める主な要素は次のとおりです。
まず権利行使価格と現在の株価の距離です。株価に近い権利行使価格のコールほど「権利行使される可能性が高い」と見なされ、プレミアムは大きくなります。逆に、株価から遠く離れたコールはプレミアムが小さくなります。モデルケースで権利行使価格110ドル(株価100ドル)としたのは、この中間あたりのイメージです。
次に満期までの日数です。残り日数が長いコールほどプレミアムは大きくなりますが、その分だけ株価に動かれる期間も長くなります。短い満期のコールを繰り返す形は、1回あたりのプレミアムは小さいものの、「株を手放すかどうか」の判断をこまめにやり直せるという側面があります。どちらが正解というものではなく、自分の管理の手間と収入のバランスで選ぶものです。
そしてIV(市場の予想する値動きの大きさ)です。決算前など値動きが予想される局面ではプレミアム全体が底上げされ、売り手にとっては「同じ条件でも多く受け取れる」時期になります。ただしそれは、裏返すと実際に大きく動くリスクが高い時期でもあります。プレミアムの大きさだけを見て売る条件を決めないことが大切です。
プレミアムは「タダでもらえるお金」ではなく、株価の上昇余地と引き換えに受け取る対価です。水準の背景にある条件まで含めて判断するのが、カバードコールを長く続けるコツになります。
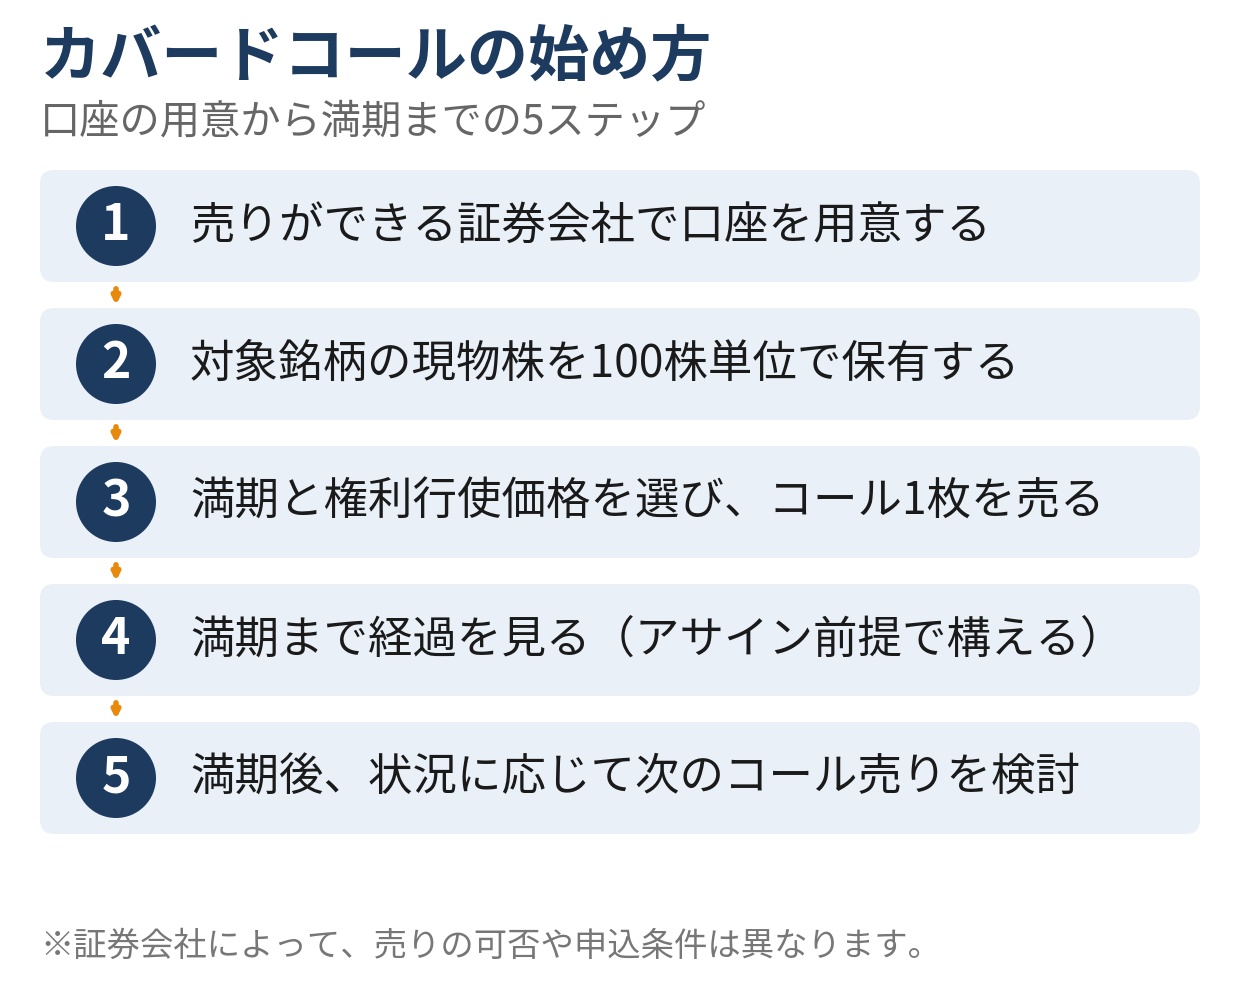
カバードコールの始め方
オプションの「売り」ができる証券会社で口座を用意する(売りの可否は証券会社で異なります)
対象銘柄の現物株を100株単位で保有する
満期と権利行使価格を選び、コール1枚を売る(プレミアムを受け取る)
満期まで経過を見る。権利行使価格を超えたらアサインで株を手放す前提で構える
満期を迎えたら、状況に応じて次のコール売りを検討する
なお、途中で方針が変わった場合は、売ったコールを買い戻してポジションを閉じることもできます。その場合の損益は「受け取ったプレミアム-買い戻し価格」で決まります。株価が権利行使価格に近づくほど買い戻し価格は高くなるため、買い戻しは損失確定になることもあります。
売りができる証券会社を選ぶ
カバードコールは「オプションの売り」が前提の戦略です。国内で米国株オプションを扱う証券会社でも、売りに対応しているかどうかは会社によって異なります。
ウィブル証券はオプションの買い・売りの両方に対応しており、現物株とオプションを同じ口座で扱えるため、カバードコールの実践先として検討しやすい証券会社です。サクソバンク証券も売りに対応し、複合戦略まで視野に入れる中上級者向けの選択肢になります。各社の手数料や条件の比較は、ランキング記事と手数料比較の記事も参考にしてください。
まとめ
- カバードコールは「現物株100株+コール売り1枚」。裏付けがあるため、裸のコール売りとはリスクの形が違う
- プレミアム収入が入り、横ばいでも収益化できるのが最大の魅力
- 利益は権利行使価格までで頭打ち。株価急騰時は株だけの保有に劣る
- 下落時のクッションはプレミアム分のみ。下落リスクは株の保有とほぼ同じ
- 向いているのは横ばい〜緩やかな上昇相場。アサインで株を手放す前提を受け入れられることが条件
仕組みを理解したら、次はアサインが実際に起きたときに何が起きるのかを確認しておきましょう。これから米国株オプション自体を始める方は、始め方の記事で全体の流れも押さえておくと安心です。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。