
プレミアムは「権利の値段」そのもの
オプション取引で画面に表示される価格のことを、プレミアムと呼びます。日本語では「権利料」や「オプション料」と訳されることもあります。
コールオプションやプットオプションという「将来、決められた価格で売買できる権利」には値段が付いていて、その値段がプレミアムです。買い手はプレミアムを支払って権利を手に入れ、売り手はプレミアムを受け取って義務を引き受けます。
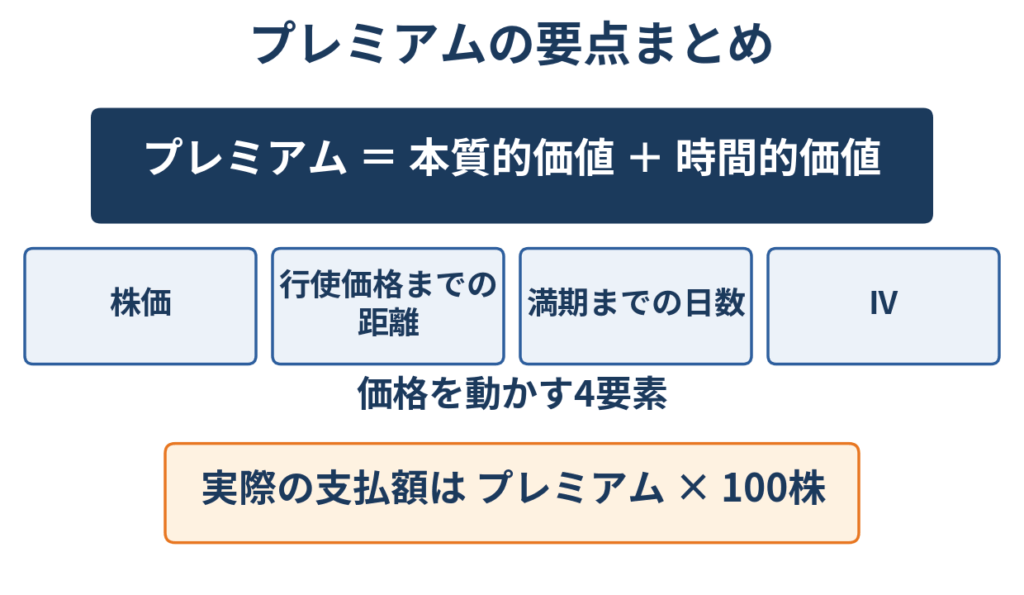
ここで初心者が最初につまずきやすいのが、「表示されているプレミアム」と「実際に支払う金額」が違うことです。注文画面のプレミアムは1株あたりの価格で、米国株オプションは1枚=100株が単位なので、実際の支払額はプレミアム×100になります。この計算は後半で具体例を使って確認します。
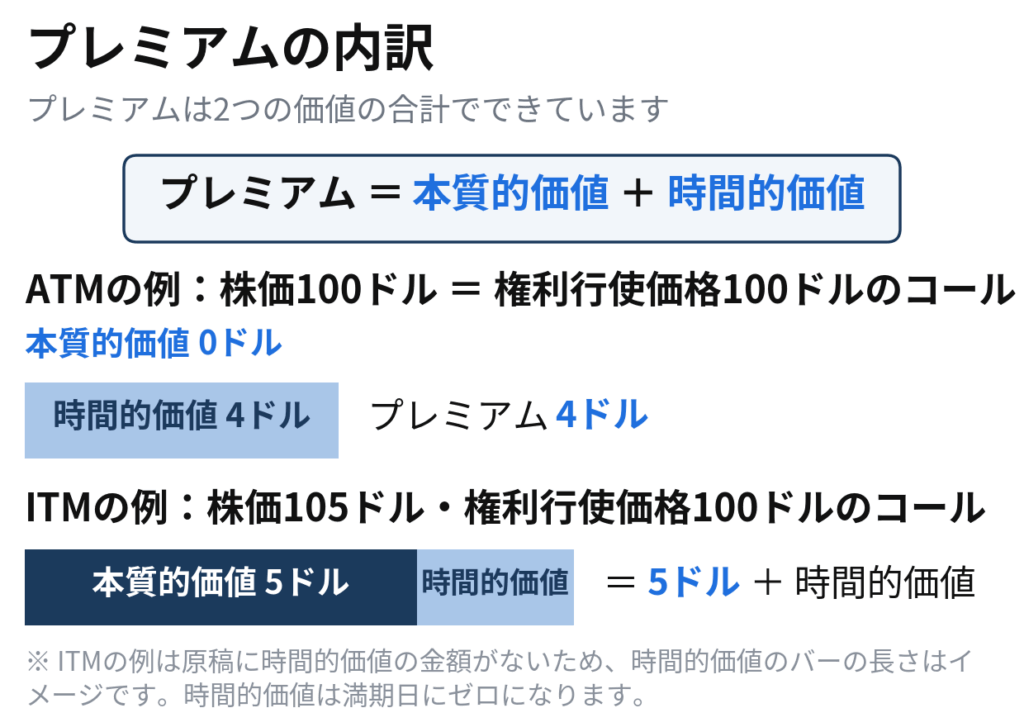
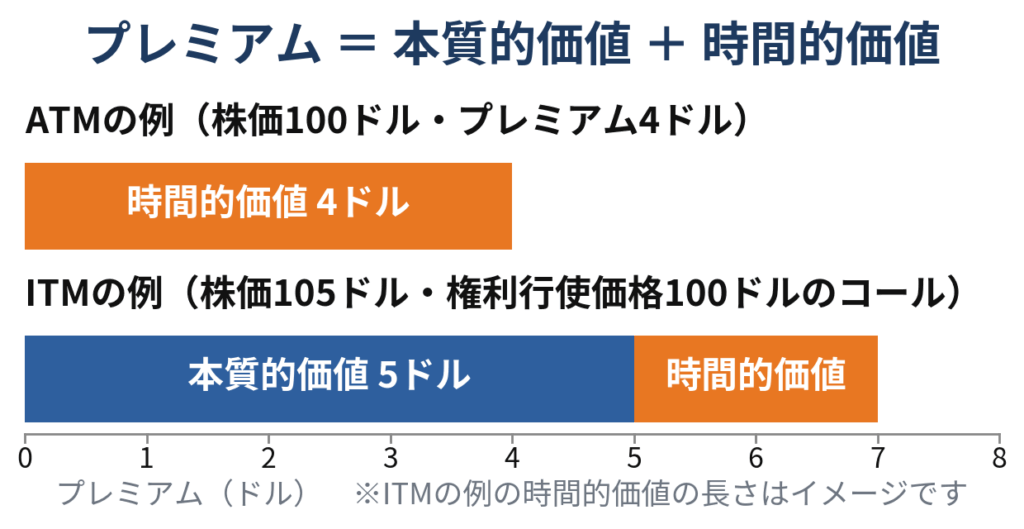
まずは、プレミアムという価格が「何でできているのか」から見ていきましょう。プレミアムは、次の2つの価値の合計です。
プレミアム = 本質的価値 + 時間的価値
この2つの区別が理解できると、「なぜ株価が動いていないのにオプションの価格が下がるのか」「なぜ決算前にオプションが高いのか」といった疑問が一気にほどけます。
本質的価値:「今すぐ権利を使ったら得する分」
本質的価値(内在的価値ともいいます)は、そのオプションを今すぐ権利行使したら得られる利益の分です。計算はシンプルです。
- コールの本質的価値 = 株価 − 権利行使価格(マイナスなら0)
- プットの本質的価値 = 権利行使価格 − 株価(マイナスなら0)
株価が105ドルのとき、権利行使価格100ドルのコールオプションには「100ドルで買って105ドルで売れる」分の価値、つまり5ドルの本質的価値があります。一方、株価が95ドルなら、100ドルで買う権利に本質的価値はなく、0ドルです。
株価と権利行使価格の関係には名前が付いています。
| 状態 | コールの場合 | プットの場合 | 本質的価値 |
|---|---|---|---|
| ITM(イン・ザ・マネー) | 株価 > 行使価格 | 株価 < 行使価格 | あり |
| ATM(アット・ザ・マネー) | 株価 ≒ 行使価格 | 株価 ≒ 行使価格 | ほぼなし |
| OTM(アウト・オブ・ザ・マネー) | 株価 < 行使価格 | 株価 > 行使価格 | なし |
ここで大事なのは、OTMのオプションにも価格(プレミアム)が付いているという事実です。本質的価値がゼロなのに値段が付くのは、残りの要素である「時間的価値」があるからです。
時間的価値:「これから動くかもしれない」への期待分
時間的価値は、満期までに株価が有利な方向へ動く可能性に対する期待の分です。
OTMのコールオプションは、今の時点では本質的価値ゼロでも、満期までに株価が権利行使価格を超えれば価値が生まれます。「そうなるかもしれない」という可能性に値段が付いているわけです。
時間的価値には、次のような性質があります。
- 満期までの期間が長いほど大きい(動くチャンスが多いため)
- 株価が権利行使価格に近い(ATM付近)ほど大きい
- 株価の変動が大きいと予想されるほど大きい
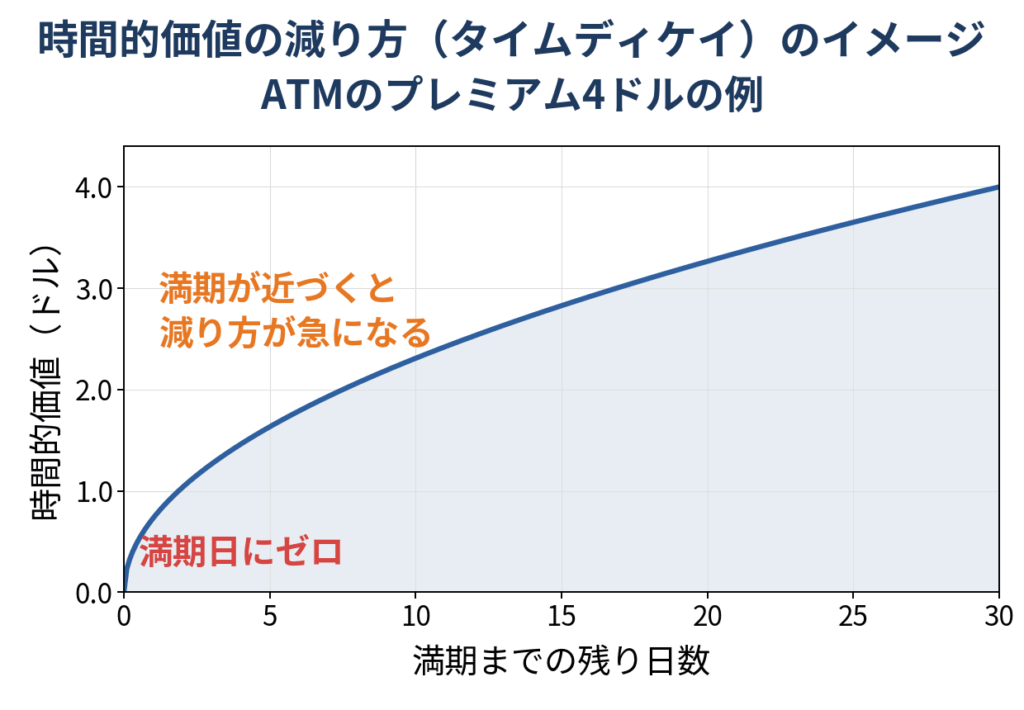
- そして、満期が近づくにつれて減っていき、満期日にゼロになる
最後の性質が特に重要です。オプションは「期限付きの権利」なので、残り時間が減るほど「これから動く可能性」も小さくなります。株価がまったく動かなくても、時間の経過だけでプレミアムが少しずつ目減りしていくのです。これをタイムディケイ(時間的減衰)、その度合いを表す指標をシータと呼びます。
権利行使価格100ドルのコールを、株価100ドル(ATM)のときに買ったとします。本質的価値は0ドルなので、プレミアムは丸ごと時間的価値です。プレミアムが4ドルだったとして、その後株価が100ドルのまま動かず満期を迎えれば、プレミアムは0ドルになり、支払った分は全額損失になります。「株価は予想どおり横ばいだったのに負けた」というオプション買いでありがちな失敗は、この時間的価値の目減りが原因です。
買い手にとってタイムディケイは「毎日少しずつ払い続けるコスト」、売り手にとっては「何もしなくても毎日入ってくる収入源」です。オプションの売り手が「勝つ回数が多い」と言われる理由のひとつがここにあります。
プレミアムを動かす4つの要素
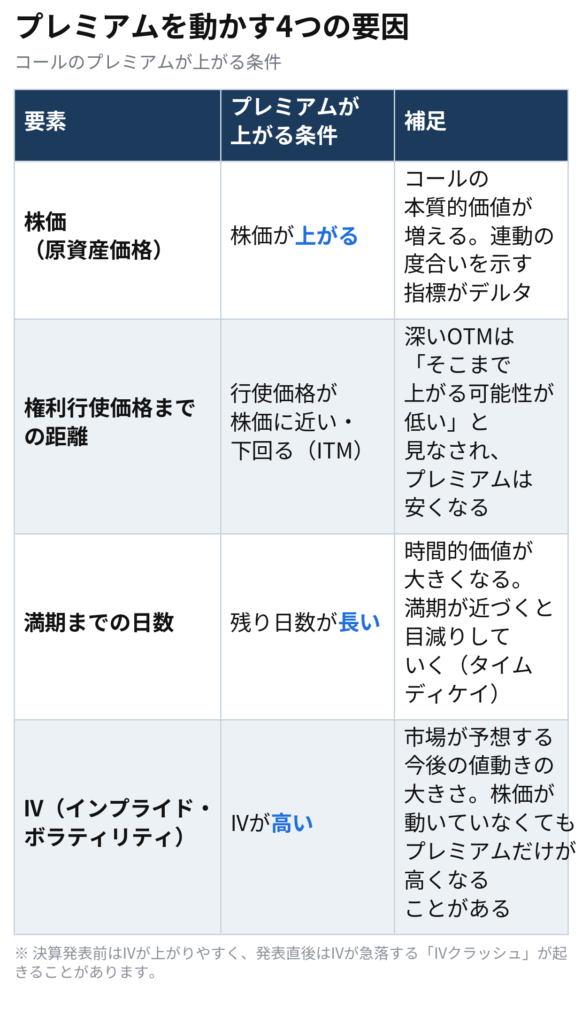
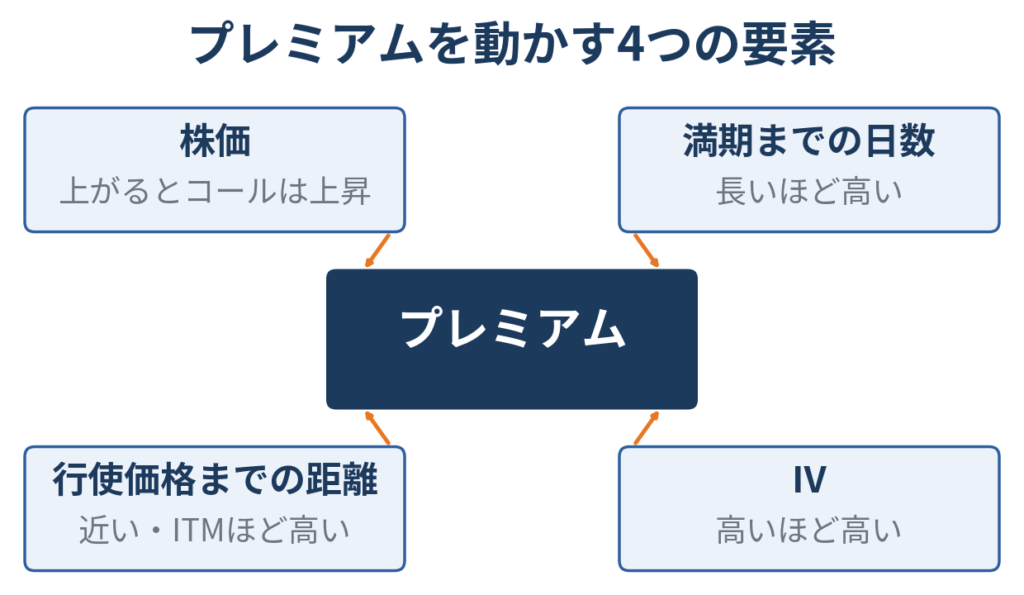
プレミアムは、大きく次の4つの要素で決まります。注文画面の価格がなぜその水準なのかを考えるときのチェックリストとして使ってください。
1. 原資産価格(株価)
もっとも直感的な要素です。株価が上がればコールの本質的価値は増え、プットの本質的価値は減ります。株価が1ドル動いたときにプレミアムがどれくらい動くかを示す指標がデルタで、たとえばデルタ0.5のコールなら、株価が1ドル上がるとプレミアムはおよそ0.5ドル上がります。
2. 権利行使価格までの距離
権利行使価格が現在の株価からどれだけ離れているかです。コールでいえば、行使価格が株価よりはるかに上にある(深いOTM)オプションは「そこまで上がる可能性が低い」と見なされ、プレミアムは安くなります。逆に、すでにITMにあるオプションは本質的価値を多く含むぶん高くなります。
3. 満期までの日数
残り日数が長いほど時間的価値は大きくなります。同じ権利行使価格でも、満期が1週間後のオプションより1か月後のオプションのほうが高くなるのはこのためです。ただし、長いオプションを買えば安全というわけではなく、そのぶん支払うプレミアムも大きくなります。
4. IV(インプライド・ボラティリティ)
IVは「市場が予想する今後の値動きの大きさ」を表す数値です。決算発表や重要な経済指標の前など、「大きく動きそうだ」と市場が見込む局面ではIVが上がり、株価が動いていないのにプレミアムだけが高くなります。
逆に、決算発表が終わった直後にはIVが急落し(IVクラッシュ)、予想どおり株価が動いてもプレミアムが思ったほど伸びない、あるいは下がる、ということが起きます。「イベント前にオプションを買うときは、プレミアムに期待分が織り込まれすぎていないか」を確認する習慣が大切です。
| 要素 | プレミアムが上がる条件(コールの場合) |
|---|---|
| 株価 | 上がる |
| 行使価格までの距離 | 行使価格が株価に近い・下回る(ITM) |
| 満期までの日数 | 長い |
| IV | 高い |
実際に支払う金額の計算例
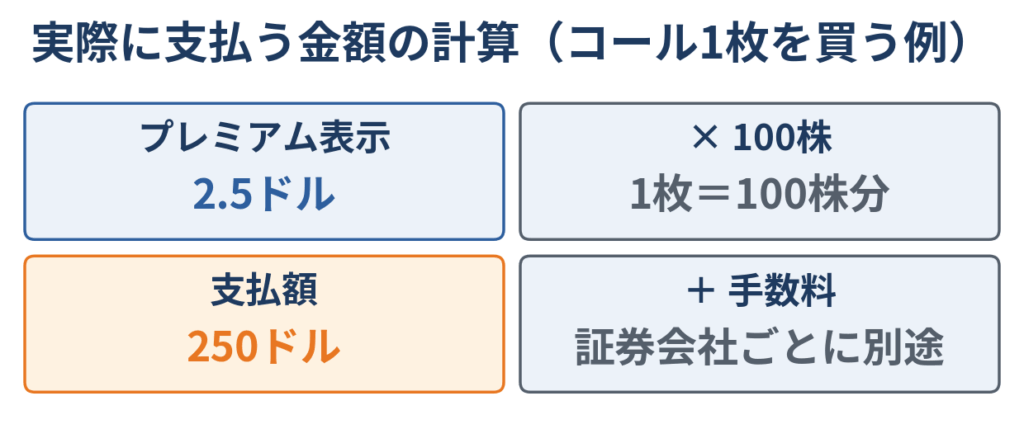
では、プレミアムの表示から実際の支払額を計算してみましょう。繰り返しになりますが、米国株オプションは1枚=100株です。
プレミアム2.5ドルと表示されているコールオプションを1枚買う場合
支払額 = 2.5ドル × 100株 = 250ドル
これに加えて、取引手数料が別途かかります。手数料は証券会社ごとに仕組みが異なり、1枚あたりの単価制や、1注文あたりの最低手数料が設定されている場合もあります。プレミアムだけを見て資金計画を立てると、実際の必要額とずれるので注意してください。
もう1つ、売買の表示にも注意点があります。注文画面には通常、買い気配(Bid)と売り気配(Ask)の2つの価格が表示され、プレミアムとして目にする「現在価格」はその中間の値など、実際の約定価格と異なる場合があります。気配の差(スプレッド)が広いオプションでは、買った瞬間に含み損が出たように見えることもあります。出来高や建玉の少ないオプションほどスプレッドが広がりやすいので、注文前にはオプションチェーンで気配の差も確認しましょう。
プレミアムの「高い・安い」はどう判断する?
プレミアムの絶対額だけを見ても、それが高いのか安いのかは判断できません。2ドルと聞くと安く感じても、満期まであと2日しかないオプションの2ドルは、時間的価値としてはかなり割高かもしれません。判断の目安になる考え方を3つ紹介します。
1つ目は、損益分岐点で考えることです。コール買いなら「権利行使価格+プレミアム」が損益分岐点です。株価が満期までにそこを超えなければ利益は出ません。「分岐点まで株価がどれだけ動く必要があるか」を株価に対する割合で見ると、そのオプションに求められているハードルの高さが実感できます。
2つ目は、プレミアムが株価の何%かで見ることです。株価100ドルの株でプレミアムが5ドルなら、株価の5%分を「権利の代金」として支払っている計算です。株そのものを買う場合と比べて、どれだけの代金を「保険料・参加料」として払っているのかを意識できます。
3つ目は、IVの水準を過去と比較することです。同じ銘柄・同じような条件のオプションでも、決算前などでIVが跳ね上がっている時期はプレミアム全体が底上げされています。「いつもより高い時期に買っていないか」を確認するだけでも、割高なプレミアムをつかむ失敗は減らせます。多くの証券会社のツールでは、IVの推移や過去の水準との比較(IVランクなど)が確認できるようになっています。
逆に、売り手の立場では、プレミアムが高い時期は「受け取れる権利料が多い=有利な条件で売れる」時期でもあります。ただし、高IVの背景には大きなイベントや材料があることが多く、値動きそのものも激しくなりがちです。プレミアムの高さは「期待の大きさ」であると同時に「リスクの大きさ」の裏返しでもある、という点は買い手・売り手のどちらでも共通します。
まとめ
- プレミアムは「権利の値段」。本質的価値と時間的価値の合計でできている
- 本質的価値は「今すぐ権利行使したら得する分」。ITMのオプションだけが持つ
- 時間的価値は「これから動くかもしれない可能性」への期待分。満期が近づくと減り、満期日にゼロになる(タイムディケイ)
- プレミアムを動かす要素は、株価/行使価格までの距離/満期までの日数/IV の4つ
- 実際の支払額はプレミアム×100株。手数料は別にかかる
- イベント前はIVが上がってプレミアムが割高になりやすい
プレミアムの仕組みが分かると、注文画面の数字の見え方が変わってきます。次は、実際の注文画面であるオプションチェーンの読み方を確認しましょう。これから取引を始める方は、始め方の記事で全体の流れも押さえておくと安心です。