
買いの裏側にいる「売り手」の戦略
ロングストラドルとロングストラングルの記事では、コールとプットを両方買う戦略を解説しました。あの取引には、必ず反対側に売り手がいます。売り手側の戦略が、ショートストラドルとショートストラングルです。
売り手の損益は、買い手とちょうど裏返しの関係にあります。買い手が支払ったプレミアムは売り手の受け取りになり、買い手の利益は売り手の損失になります。この記事では、ロング版とまったく同じモデルケースを使って、売り手側の数字を確認します。
先に結論の形だけ言っておくと、売り戦略は「受け取る金額が最大利益で確定する代わりに、損失の側が大きく開いている」戦略です。形を正しく理解しないまま手を出すと危険なため、この記事では仕組みとあわせて注意点を厚く説明します。
ロング版(買い手側)の損益は、こちらの記事が対になります。
ショートストラドルの仕組み|同じ行使価格のコールとプットを両方売る
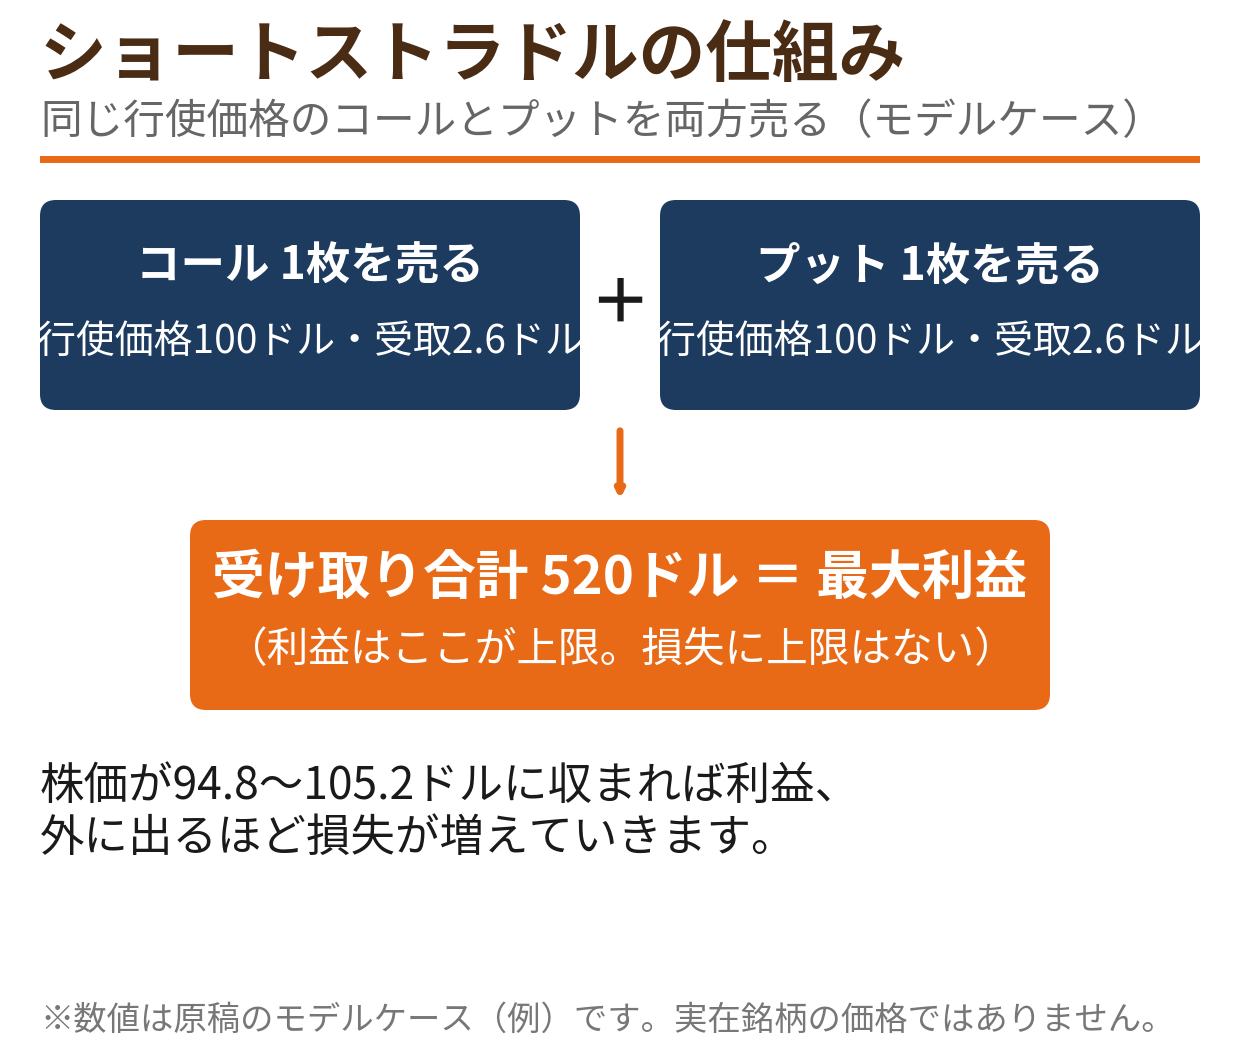
ショートストラドルは、同じ銘柄・同じ満期・同じ行使価格のコールとプットを両方売る戦略です。株価が大きく動かなければ、受け取ったプレミアムがそのまま利益になります。賭けているのは「大きく動かないこと」です。
モデルケースの設定(ショートストラドル)
- 現在の株価は100ドル
- 権利行使価格100ドルのコールを、プレミアム2.6ドルで売る
- 権利行使価格100ドルのプットを、プレミアム2.6ドルで売る(コールと同満期・同行使価格)
- 受け取りの合計は (2.6 + 2.6)× 100株 = 520ドル。これが最大利益になる
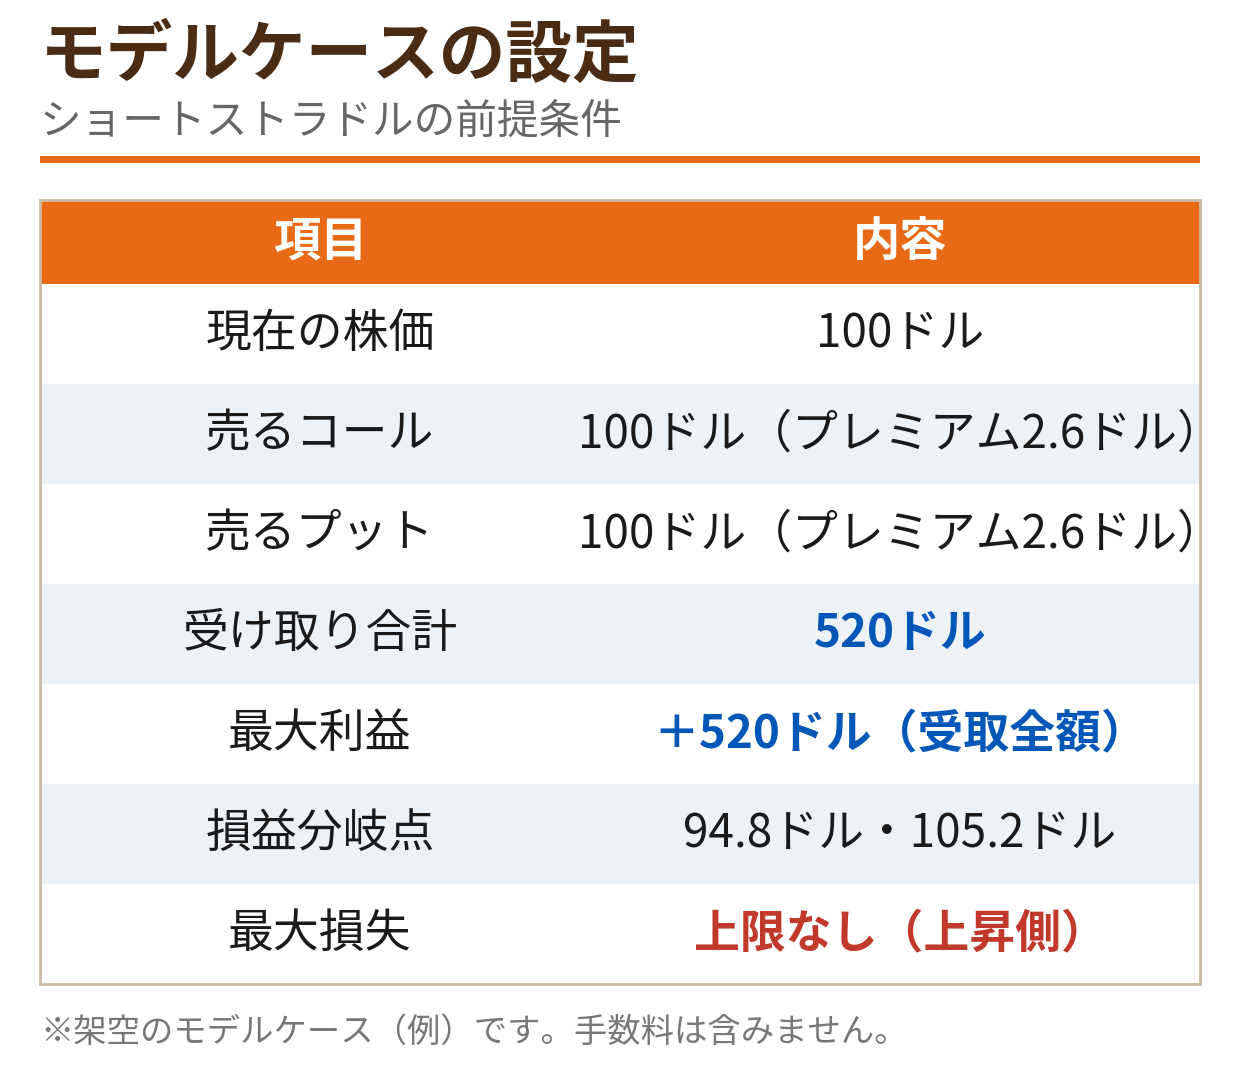
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 損益 | 備考 |
|---|---|---|
| 120ドル | -1,480ドル | コール側の損失が大きく伸びる |
| 110ドル | -480ドル | 上側の分岐点を超えた状態 |
| 105.2ドル | 0ドル | 上側の損益分岐点 |
| 100ドル | +520ドル | 最大利益(開始時点の株価のまま) |
| 94.8ドル | 0ドル | 下側の損益分岐点 |
| 90ドル | -480ドル | プット側の損失が大きく伸びる |
| 80ドル | -1,480ドル | プット側の損失が大きく伸びる |
計算の考え方はロング版の裏返しです。株価120ドルなら、売ったコールは20ドルの価値を持ち、買い手への支払いが生じます。受け取った5.2ドルを差し引いて (20 - 5.2)× 100株 = 1,480ドル の損失です。
ポイントは3つあります。
- 最大利益は受け取った520ドルで確定していることです。
株価が100ドルちょうどで満期を迎えれば満額ですが、それ以上に利益が伸びることはありません。 - 損益分岐点はロング版と同じ94.8ドルと105.2ドルだということです。
株価がこの範囲内に収まれば利益、範囲の外に出るほど損失が増えます。売り手にとっての「安全圏」はこの内側だけです。 - 損失に上限がない(上昇側)ことです。
株価が分岐点から離れるほど損失は直線的に増え続け、上昇方向には理論上の天井がありません。下落側も、株価が0ドルまで下がれば損失は9,480ドルに達します。最大利益520ドルに対して、損失の側がどれだけ大きく開いているかを確認してください。
ショートストラングル|行使価格をずらして売る
ショートストラングルは、コールは現在の株価より上、プットは下の行使価格を選んで両方売る形です。行使価格を離す分、受け取るプレミアムは小さくなりますが、利益になる株価の範囲は広がります。
モデルケースの設定(ショートストラングル)
- 現在の株価は100ドル
- 権利行使価格105ドルのコールを、プレミアム1.3ドルで売る
- 権利行使価格95ドルのプットを、プレミアム1.3ドルで売る
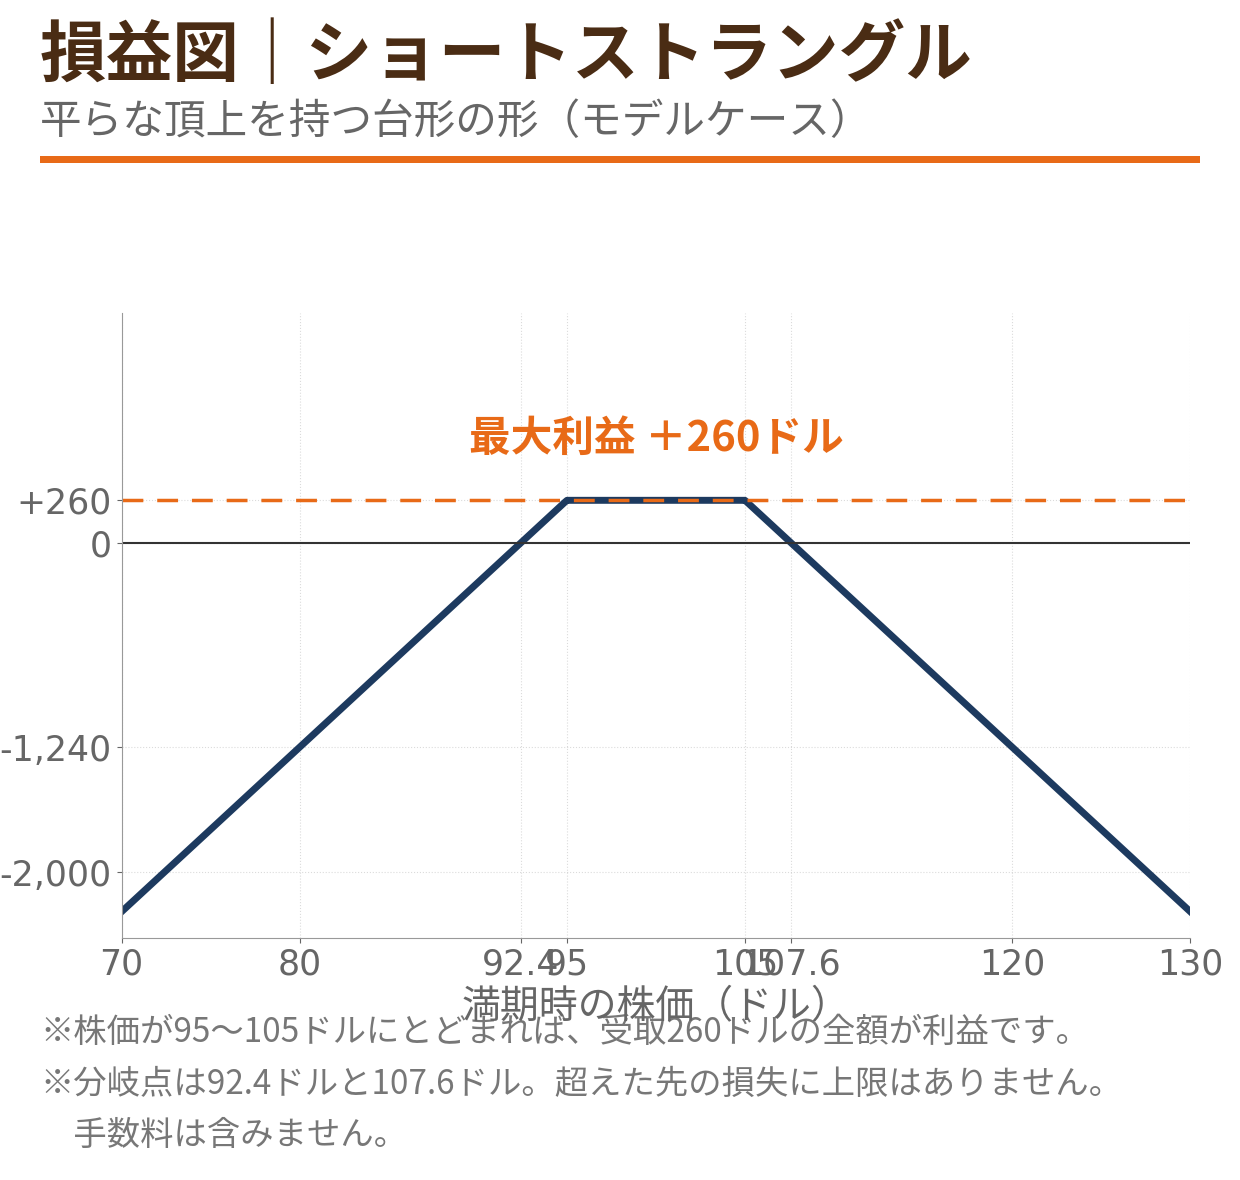
- 受け取りの合計は (1.3 + 1.3)× 100株 = 260ドル。これが最大利益になる
| 満期時の株価 | 損益 | 備考 |
|---|---|---|
| 120ドル | -1,240ドル | コール側の損失 |
| 110ドル | -240ドル | 上側の分岐点を超えた状態 |
| 107.6ドル | 0ドル | 上側の損益分岐点 |
| 100ドル | +260ドル | 最大利益(95〜105ドルは全域で最大利益) |
| 92.4ドル | 0ドル | 下側の損益分岐点 |
| 90ドル | -240ドル | プット側の損失 |
| 80ドル | -1,240ドル | プット側の損失 |
損益分岐点は、上は 105 + 2.6 = 107.6ドル、下は 95 - 2.6 = 92.4ドルです。ストラドルより受け取りは半分の260ドルに減りますが、株価が95〜105ドルの間にとどまれば全額が利益になる「平らな頂上」を持つのが特徴です。ただし、分岐点を超えた先の損失の開き方はストラドルと同じで、損失の上限がない点は変わりません。
ロング版との違いを整理する
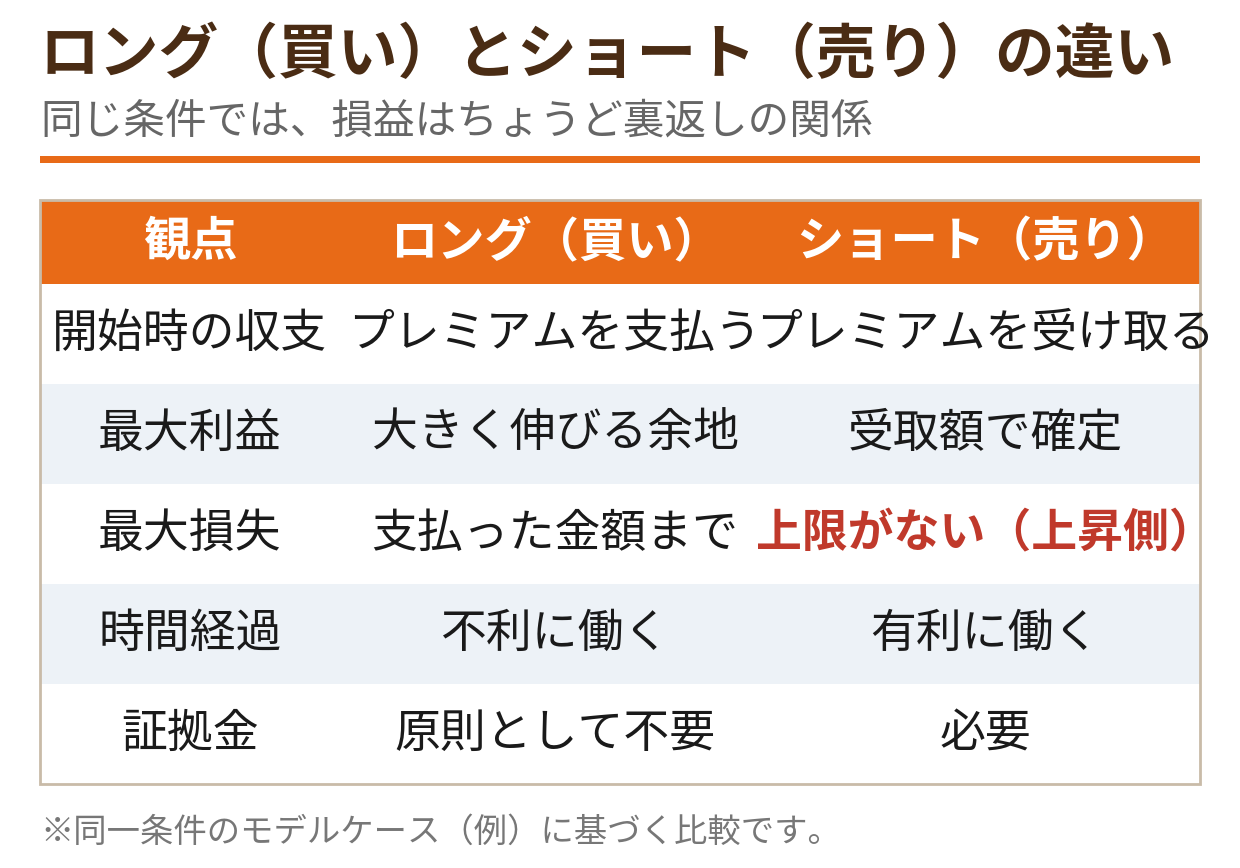
| 観点 | ロング(買い) | ショート(売り) |
|---|---|---|
| 開始時の収支 | プレミアムを支払う | プレミアムを受け取る |
| 最大利益 | 理論上大きく伸びる | 受け取ったプレミアムで確定 |
| 最大損失 | 支払ったプレミアムまで | 上限がない(上昇側) |
| 賭けていること | 大きく動くこと | 大きく動かないこと |
| 時間経過の影響 | 不利に働く | 有利に働く |
| 証拠金 | 原則として不要(支払いで完結) | 必要 |
売り手に時間経過が味方するのは、買い手が払った時間価値が日々目減りし、その目減り分が売り手の利益に近づくからです。「動かなければ、時間の経過だけで受け取った金額が利益に変わっていく」という構造が、売り戦略が根強く使われてきた理由です。
ただし、この構造は「小さく何度も勝ち、まれに大きく負ける」形でもあります。勝ちの金額は受け取ったプレミアムで頭打ちなのに対し、負けの金額には天井がありません。勝率の高さと、1回の負けの大きさは、別の話として分けて考えてください。
注意点|この記事で最も伝えたいこと
ショートストラドル・ストラングルを検討する前に、必ず押さえてほしい点が4つあります。
1つ目は、損失の上限がないことです。モデルケースでも、最大利益520ドルに対して、株価120ドルで既に損失は1,480ドルです。さらに大きく動けば損失はそのまま広がります。「受け取る金額が小さいからリスクも小さい」という理解は誤りで、実際は逆です。
2つ目は、証拠金が必要で、途中で条件が変わり得ることです。カバレッジのない売り(裸売り)には証拠金が求められます。相場が不利に動き、含み損が膨らむと、追加の証拠金を求められたり、ポジションを強制的に決済されたりする場合があります。必要な証拠金の金額や計算方法は証券会社ごとに異なり、相場状況によっても変わります。
3つ目は、イベントをまたぐリスクです。決算発表や重要な経済指標の発表では、株価が一夜で大きく跳ぶことがあります。売り手にとって、この「跳び」が最も危険な場面です。分岐点を大きく超える動きが起きれば、受け取ったプレミアムの何倍もの損失が一度に確定しかねません。
4つ目は、利益が確定する前に決済する判断です。満期まで持ち続ければ受け取った全額が利益になる場面でも、途中の相場変動で含み損が大きく膨らむことがあります。「満期で勝てる形」と「途中の含み損に耐え続けられるか」は別の問題です。損失がどの水準に達したら手仕舞うかは、組む前に決めておくべきです。
損失を限定する組み立て方もある
裸売りの損失の開き方が問題なら、外側に買いを足して損失を限定する方法があります。たとえばショートストラドルに、さらに外側の行使価格のコールとプットを買い足すと、損失の上限が計算できる形になります。この形はアイアンバタフライとして別記事で詳しく扱っています。
モデルケースで、コール110ドルを0.9ドル、プット90ドルを0.9ドルで買い足した場合を計算すると、支払いは合計180ドル、ネットの受け取りは 520 - 180 = 340ドル です。最大損失は、行使価格の幅1,000ドルから受け取り340ドルを引いた660ドルに限定されます。最大利益は340ドルに減りますが、損失の天井が決まることとの交換条件です。
「損失を限定できない形は組まない」という基準自体が、売り戦略における最も実践的なリスク管理です。裸売りを検討する場合でも、まず損失限定型の形と数字を比べてから判断してください。
まとめ
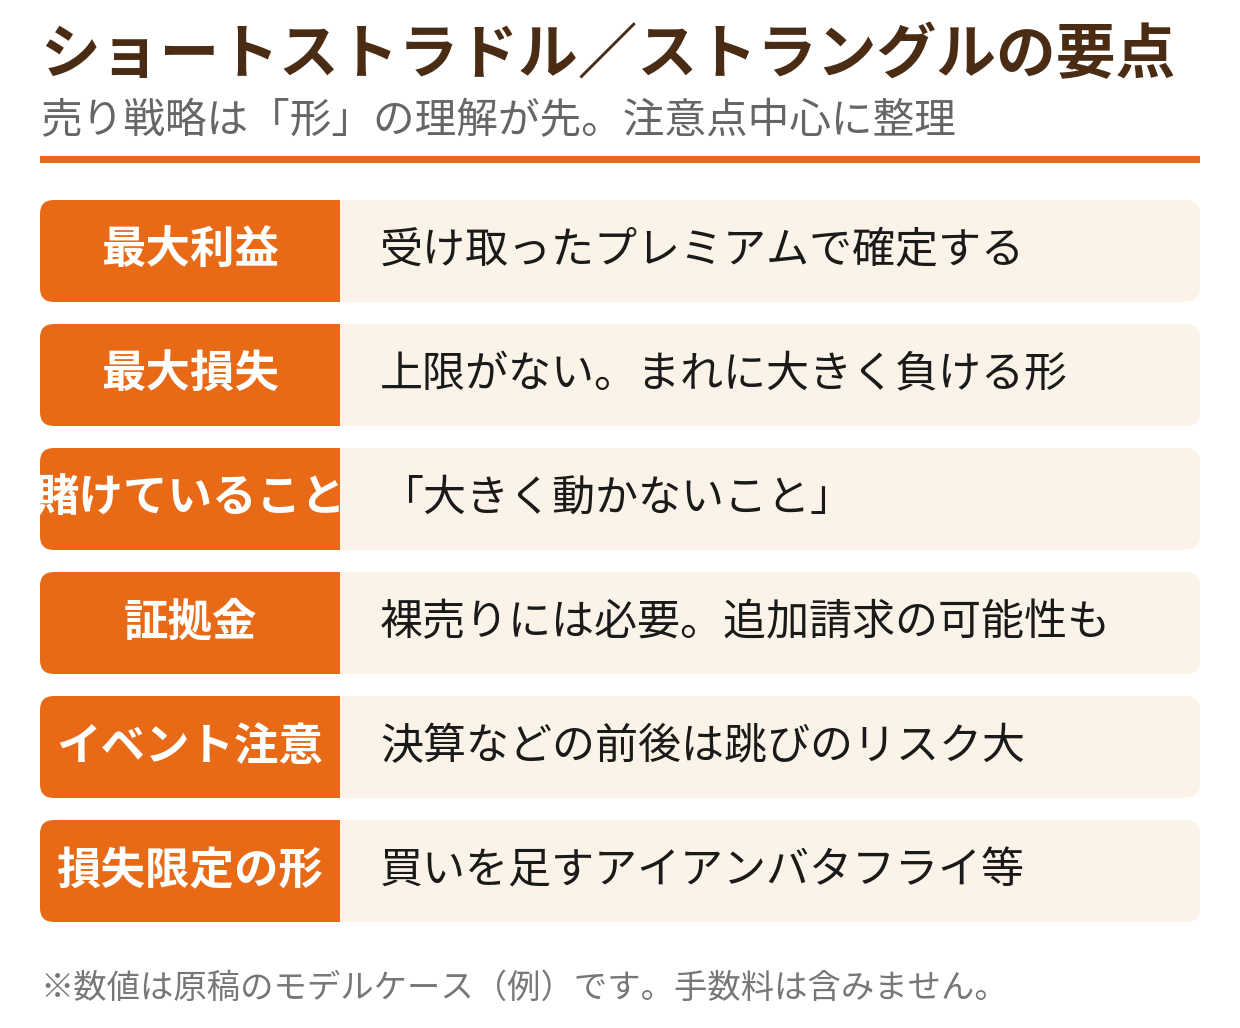
- ショートストラドル/ストラングルは、コールとプットを両方売り、「大きく動かないこと」に賭ける戦略
- 最大利益は受け取ったプレミアムで確定する(モデルケースで520ドル/260ドル)
- 損益分岐点はロング版と同じ(94.8・105.2ドル/92.4・107.6ドル)。内側に収まれば利益、外に出るほど損失が増える
- 損失の側には上限がなく、「小さく何度も勝ち、まれに大きく負ける」形になる
- 裸売りには証拠金が必要で、追加証拠金や強制決済の可能性もある
- 外側に買いを足せば損失を限定できる(アイアンバタフライ等)。限定できない形のリスクは特に慎重に
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。オプションの売りには大きな損失の可能性があります。投資判断はご自身の責任で行ってください。