
株価が上がるか下がるか、方向を当てるのは難しいものです。ところが、決算発表や大きな指標の発表を前にして、「方向は分からないけれど、大きく動くことだけはほぼ間違いない」と見込める場面があります。
この「方向ではなく、動きの大きさ」に賭ける買い戦略が、ロングストラドルです。同じ満期・同じ行使価格のコールとプットを両方買うことで、株価が上にも下にも、損益分岐点を超えて大きく動けば利益になる形を作ります。逆に、株価がほとんど動かなければ、支払ったプレミアムがそのまま損失になります。
コールだけを買う単純な買いと比べると、支払いは大きくなります。その代わり、下落方向の大きな動きでも利益のチャンスがある点が、ストラドルならではの持ち味です。どちらが良い・悪いではなく、「何に賭けているのか」が違う戦略だと理解してください。
ロングストラドルの仕組み|同じ行使価格のコールとプットを両方買う
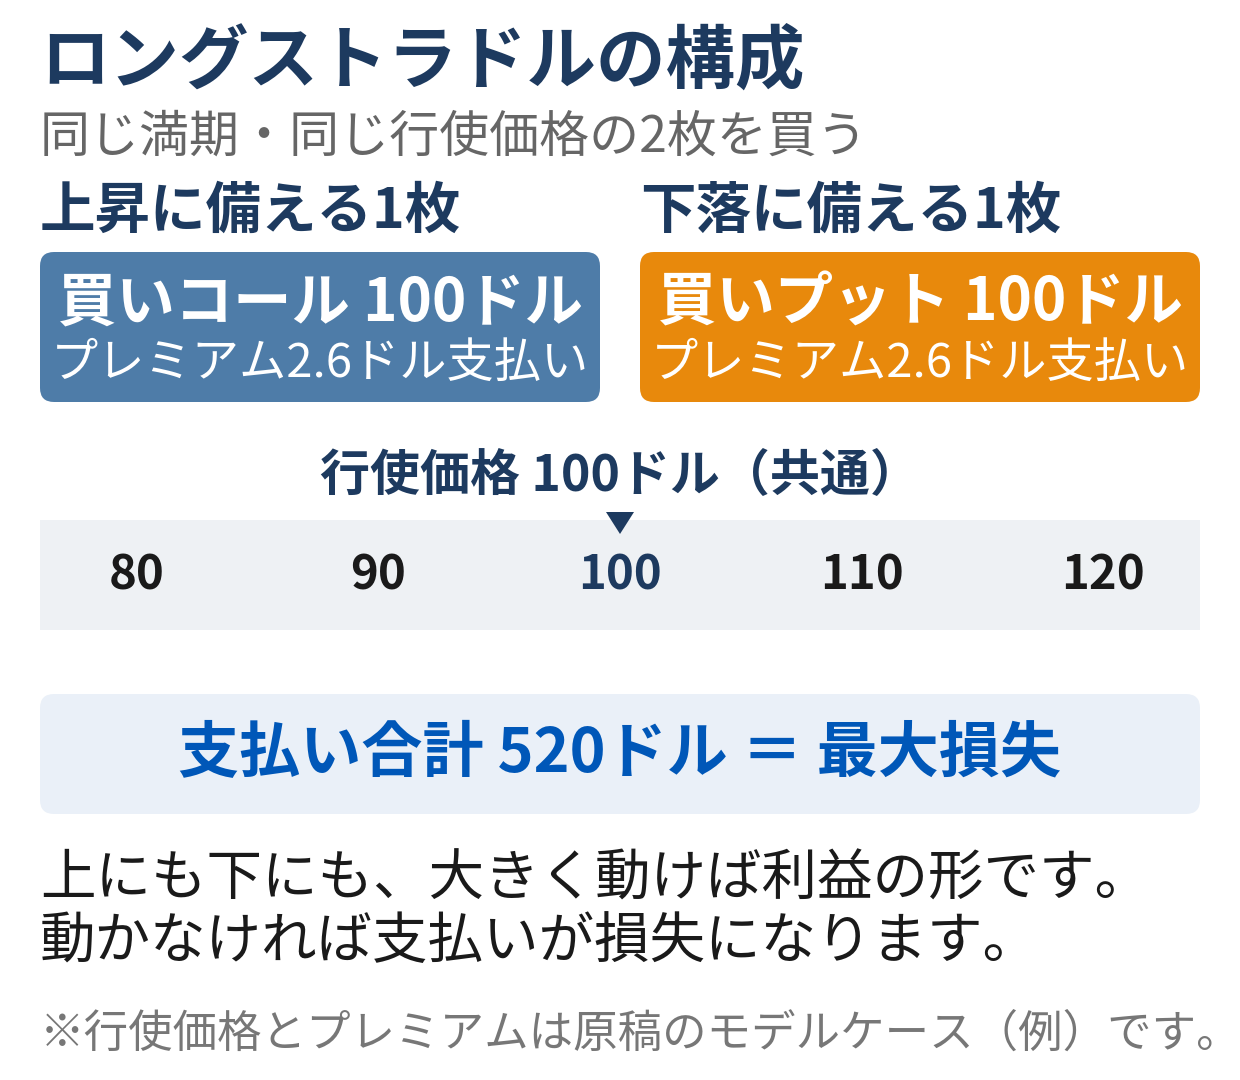
ロングストラドルは、同じ銘柄・同じ満期日の2枚で構成されます。
- コールを1枚買う(現在の株価に近い権利行使価格)
- プットを1枚買う(コールと同じ権利行使価格)
ポイントは、2枚の行使価格が同じであることです。典型的には、現在の株価に最も近い行使価格(アット・ザ・マネー付近)を選びます。株価がそこから大きく離れるほど、離れた方向のオプションの価値が伸びていきます。
仕組みを単純化すると、次のようになります。
- 株価が大きく上昇:コールの価値が大きく伸びる。プットは無価値になっても、コールの利益が全体の支払いを上回れば利益
- 株価が大きく下落:プットの価値が大きく伸びる。コールは無価値になっても、プットの利益が全体の支払いを上回れば利益
- 株価がほとんど動かない:コールもプットも価値が伸びず、支払ったプレミアムが時間とともに目減りして損失
つまり、ストラドルの敵は「逆方向の動き」ではなく、「動かないこと」そのものです。方向を外しても負けにはなりませんが、動きが小さいと静かに負けます。この感覚が、1枚だけを買う取引と決定的に違うところです。
「同じ行使価格のコールとプットを両方買う」という形は、似た戦略のロングストラングルとよく比べられます。ストラングルは行使価格を上下にずらして買うため支払いは安くなりますが、その分、より大きな動きが必要になります。まずは行使価格をそろえるストラドルで考え方を押さえ、違いはストラングルの記事で確認してください。
モデルケースで見る損益
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
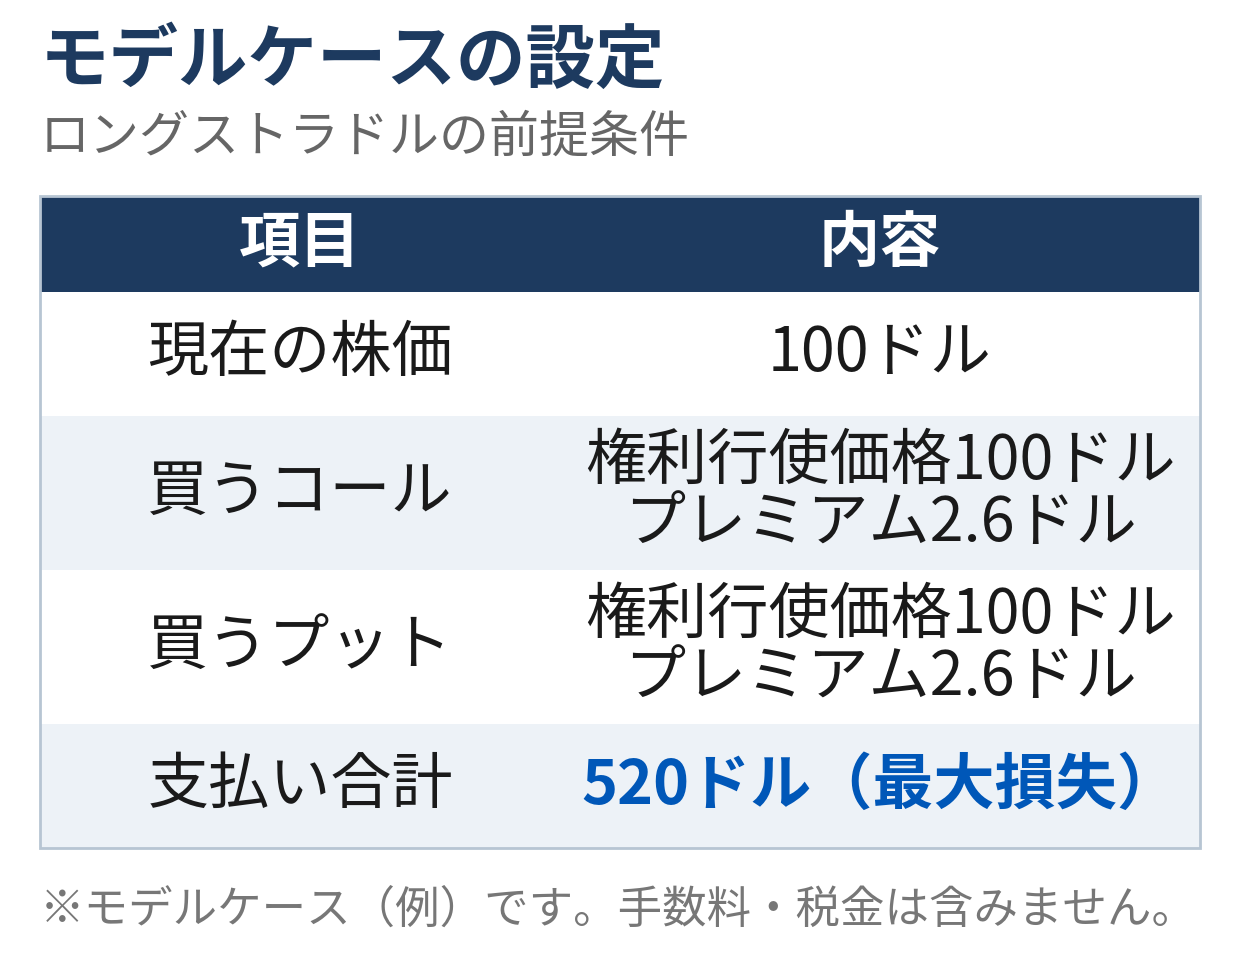
モデルケースの設定
- 現在の株価は100ドル。大きな材料を前に、上下どちらかへ大きく動くと見込む
- 権利行使価格100ドルのコールを、プレミアム2.6ドルで買う
- 権利行使価格100ドルのプットを、プレミアム2.6ドルで買う(コールと同満期・同行使価格)
- 支払いの合計は (2.6 + 2.6)× 100株 = 520ドル。これが最大損失になる
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 損益 | 備考 |
|---|---|---|
| 120ドル | +1,480ドル | コールの利益が大きく伸びる |
| 110ドル | +480ドル | 上側の分岐点を超えた状態 |
| 105.2ドル | 0ドル | 上側の損益分岐点 |
| 100ドル | -520ドル | 最大損失(開始時点の株価のまま) |
| 94.8ドル | 0ドル | 下側の損益分岐点 |
| 90ドル | +480ドル | プットの利益が大きく伸びる |
| 80ドル | +1,480ドル | プットの利益が大きく伸びる |
計算の考え方はシンプルです。たとえば満期時の株価が120ドルなら、コールは100ドルで買う権利として20ドルの価値を持ちます。プットは無価値です。受け取る価値20ドルから支払った5.2ドルを引いた (20 - 5.2)× 100株 = 1,480ドル が利益になります。下落側も対称で、株価80ドルならプットが20ドルの価値を持ち、同じく1,480ドルの利益です。
株価が100ドルのまま動かなければ、コールもプットも無価値になり、支払った520ドルがそのまま損失になります。これが最大損失です。買いだけで組み立てる戦略のため、損失は支払ったプレミアムの範囲内に収まり、組み立てた時点で最大損失が確定します。追加で証拠金を求められるような損失の広がり方はしません。
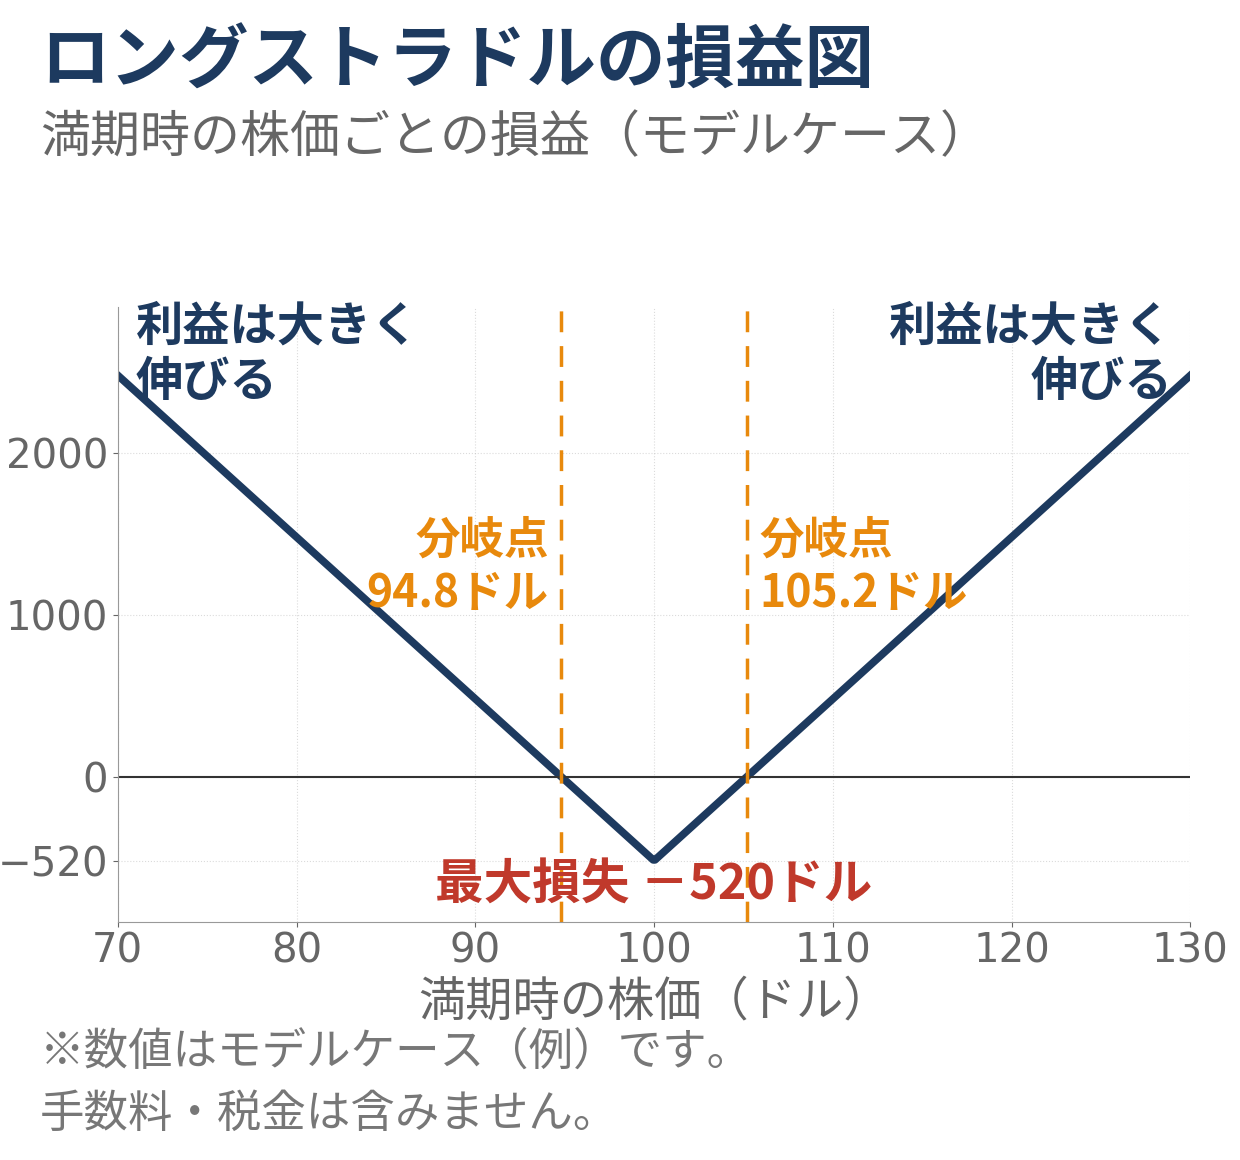
損益のポイント|分岐点は上下に2つ、利益は理論上大きく伸びる
損益のポイントは3つあります。
1つ目は、損益分岐点は上下に2つあることです。上は行使価格に支払い合計を足した 100 + 5.2 = 105.2ドル、下は 100 - 5.2 = 94.8ドル です。満期時点で株価がこの2点の外側にいれば利益、内側にいれば損失になります。言い換えると、株価が上下どちらかへ5.2ドルを超えて動くことが、利益の最低条件です。
2つ目は、利益側に上限がないことです。株価が分岐点から離れるほど、利益はその分だけ直線的に伸びていきます。上昇側は株価に天井がないため理論上は無限大、下落側も株価が0ドルに近づくまで伸び続けます。ただし、これは満期時点の話です。満期前に利益が出ている場面では、残りの期間に株価が戻ってくる可能性との兼ね合いで、途中で決済する判断も現実的です。
3つ目は、最大損失になるのは「動かなかったとき」だということです。損失の最大は520ドルで固定されていますが、それは株価が行使価格付近にとどまったときに実現します。方向を外したから負けるのではなく、想定したほどの動きが出なかったときに負ける。この「負け方」を先に理解しておくことが、ストラドルを使いこなす第一歩です。
コール単純買いとの違い
ストラドルとよく比べられるのが、コールを1枚だけ買う単純な買いです。モデルケースのコール単体(行使価格100ドル、プレミアム2.6ドル)と並べると、性格の違いがはっきりします。
| 項目 | ロングストラドル | コール単純買い |
|---|---|---|
| 支払い | 520ドル | 260ドル |
| 最大損失 | 520ドル | 260ドル |
| 損益分岐点 | 94.8ドル/105.2ドル | 102.6ドル |
| 利益の条件 | 上下どちらかへ大きく動く | 上昇方向へ動く |
| 下落したとき | 大きく下がれば利益 | 全損(260ドルの損失) |
| 時間経過の影響 | 2枚分で目減りが大きい | 1枚分 |
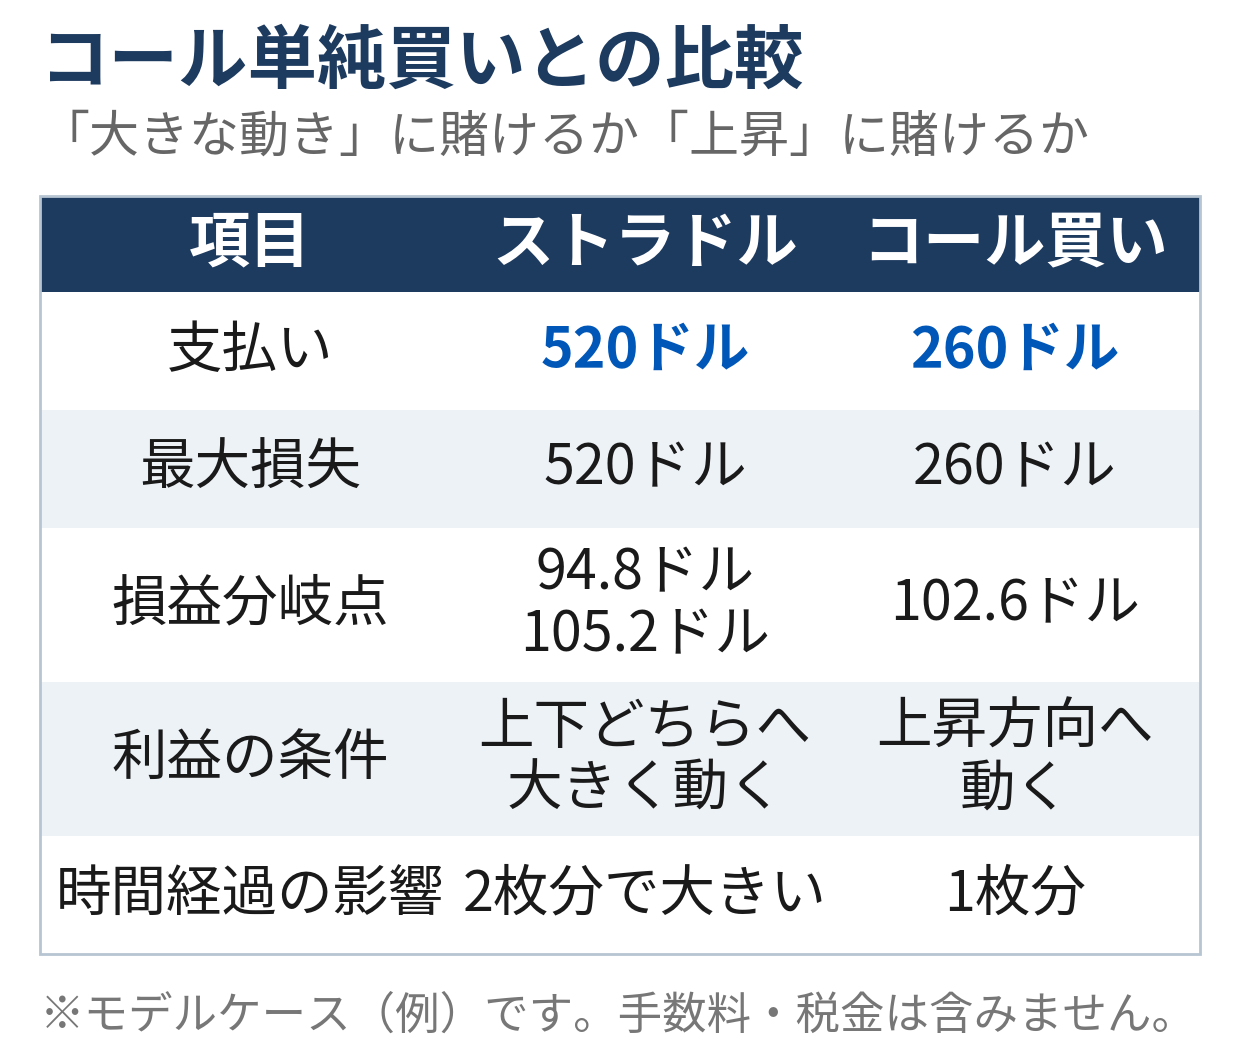
違いを一言でまとめると、コール単純買いは「上昇に賭ける」取引、ストラドルは「大きな動きそのものに賭ける」取引です。
コール単純買いは支払いが260ドルと半分で済み、分岐点も102.6ドルと近く、上昇方向への効率は良い設計です。その代わり、株価が下落すれば、その幅にかかわらずプレミアムは全損します。大きく下がった場面では「読みは大きく外れた」としか言えません。
ストラドルは支払いが520ドルと2倍になり、分岐点も上下に遠くなります。その代わり、下落方向に大きく動いても利益になります。「材料の内容次第でどちらにも跳び得る」と見込む場面では、この差がそのまま戦略の選択理由になります。
時間経過の影響も見逃せません。オプションの価値は満期が近づくにつれて目減りしていきます(タイムディケイ)。ストラドルは買い玉を2枚持つため、その目減りの影響も2枚分受けます。グリークスでいうシータの負担が単純買いの2倍になるイメージです。グリークスの基本は、こちらの記事で確認できます。
向いている場面と注意点
ロングストラドルが力を発揮するのは、次のような場面です。
- 決算発表など大きな材料を控えたとき:内容次第で株価が上下どちらにも大きく跳び得るイベントの前。方向ではなく大きさに賭けられるのが強みです
- IVが低い局面:プレミアムが割安に買えるため、支払い合計が小さくなり、分岐点も近くなります。同じ動きでも利益になりやすい設計にできます
- 値動きの材料が重なる時期:イベントが複数重なり、波乱が予想されるものの方向感が定まらないとき
決算をまたぐ取引の考え方は、決算とオプションの記事もあわせて確認してください。
一方で、注意点は3つあります。いずれも、この戦略で実際に負けやすい典型パターンです。
1つ目は、IVが高い局面ではプレミアムが割高になることです。イベント直前はオプション価格に織り込まれるIV(インプライド・ボラティリティ)が跳ね上がりやすく、同じ行使価格でも平時より高いプレミアムを払うことになります。支払いが膨らめば分岐点は遠くなり、想定どおり株価が動いても利益に届かないことがある。
2つ目は、イベント通過後のIV低下(IVクラッシュ)です。決算発表が終わると不確実性が消え、IVは急低下するのが一般的です。プレミアムはIV低下でも目減りするため、株価が実際に動いたのに、IV低下による目減りがそれを上回って負けることがあります。モデルケースの損益表は満期時点の計算ですが、満期前に決済する場合は、この目減りの影響を直接受けます。「動いたのに負けた」という結果は、多くの場合この仕組みで説明できます。
3つ目は、時間経過が敵になることです。買い玉だけの戦略は、株価が動かない日が続くほど価値が目減りします。イベントが遠い満期を選ぶと支払いが高くなり、近い満期を選ぶと目減りのスピードが速くなります。「いつのイベントに賭けるのか」を先に決め、その直後を満期の目安にするのが基本の考え方です。
ロングストラドルの組み立て手順
大きく動くと見込む材料と時期を選ぶ(決算発表など、イベントの日程を確認する)
IVの水準を確認する(割高な局面では支払いが膨らむため、無理に組まない判断も含めて検討する)
満期を選ぶ(賭けるイベントの直後が目安。近すぎると時間の目減りが速く、遠すぎると支払いが高くなる)
現在の株価に最も近い行使価格で、コールとプットを同数買う
支払い合計と上下の損益分岐点を確認してから発注する(最大損失=支払い合計であることを再確認する)
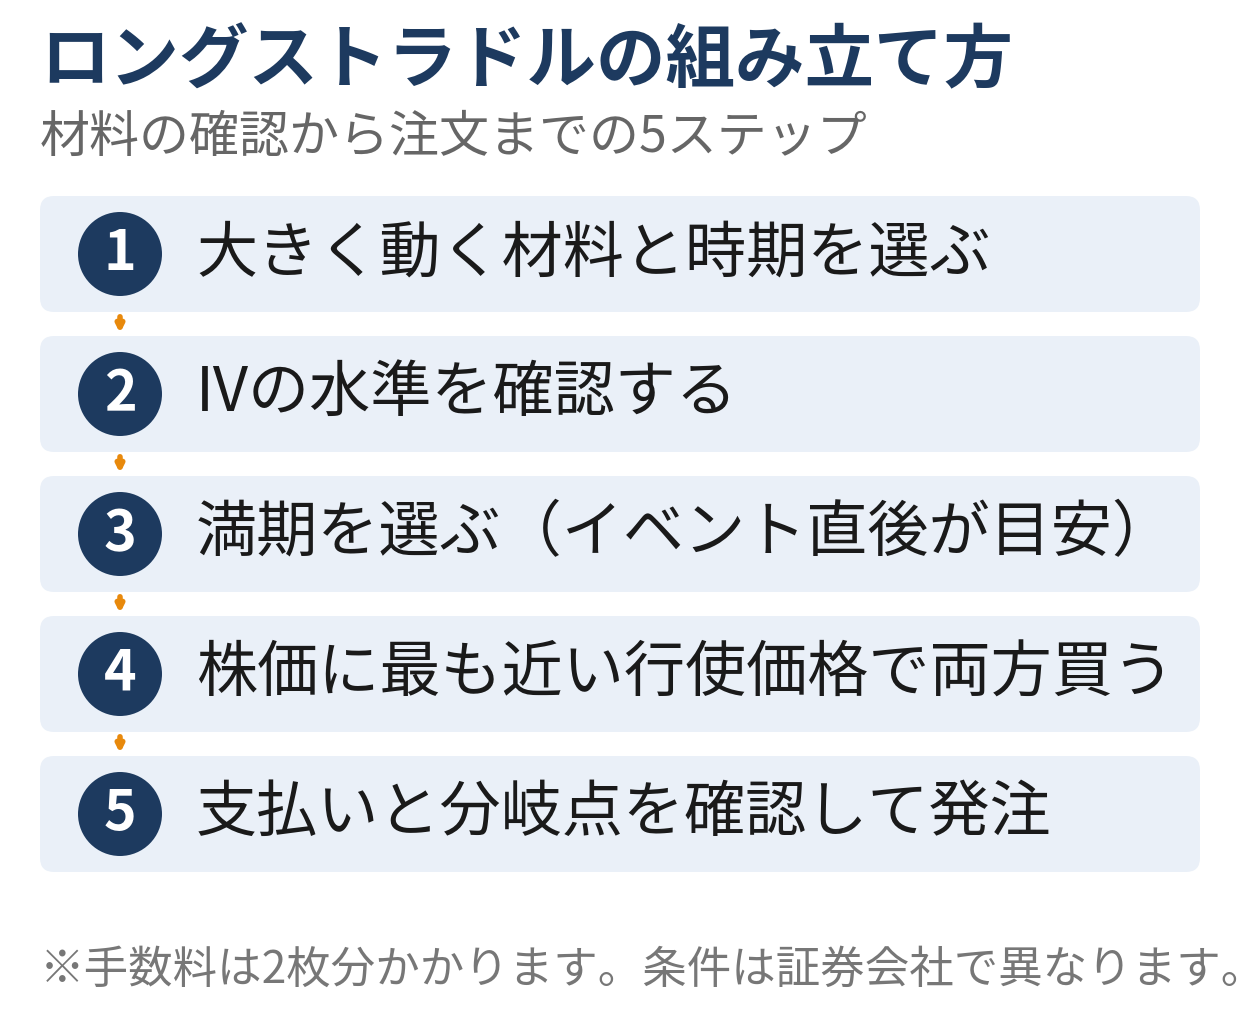
発注のときは、コールとプットを1枚ずつ時間差で買うと、その間に株価が動いて想定した形に組めなくなることがあります。2枚を1つの注文として出す方法が使えるかどうかも、証券会社選びの確認ポイントです。また、2枚分の手数料がかかるため、手数料の水準も事前に確認しておきましょう。
2枚の買いを扱える証券会社を選ぶ
ロングストラドルは買いの2枚で組み立てるため、まずオプションの買いに対応していることが前提です。買いから一歩進んで他の戦略にも広げるなら、ウィブル証券のようにオプションの買い・売りの両方に対応している証券会社を選んでおくと、戦略の幅が広がります。
2枚をまとめて発注する複合注文まで視野に入れる場合は、サクソバンク証券が選択肢になります。サクソバンク証券は複合戦略を扱う中上級者向けの証券会社で、複合注文に対応しています。ストラドルのような2枚の組み合わせでは、1枚ずつ買う手間と、その間の価格のずれを避けられるかが実務上の差になります。各社の手数料や条件の比較は、ランキング記事も参考にしてください。
まとめ
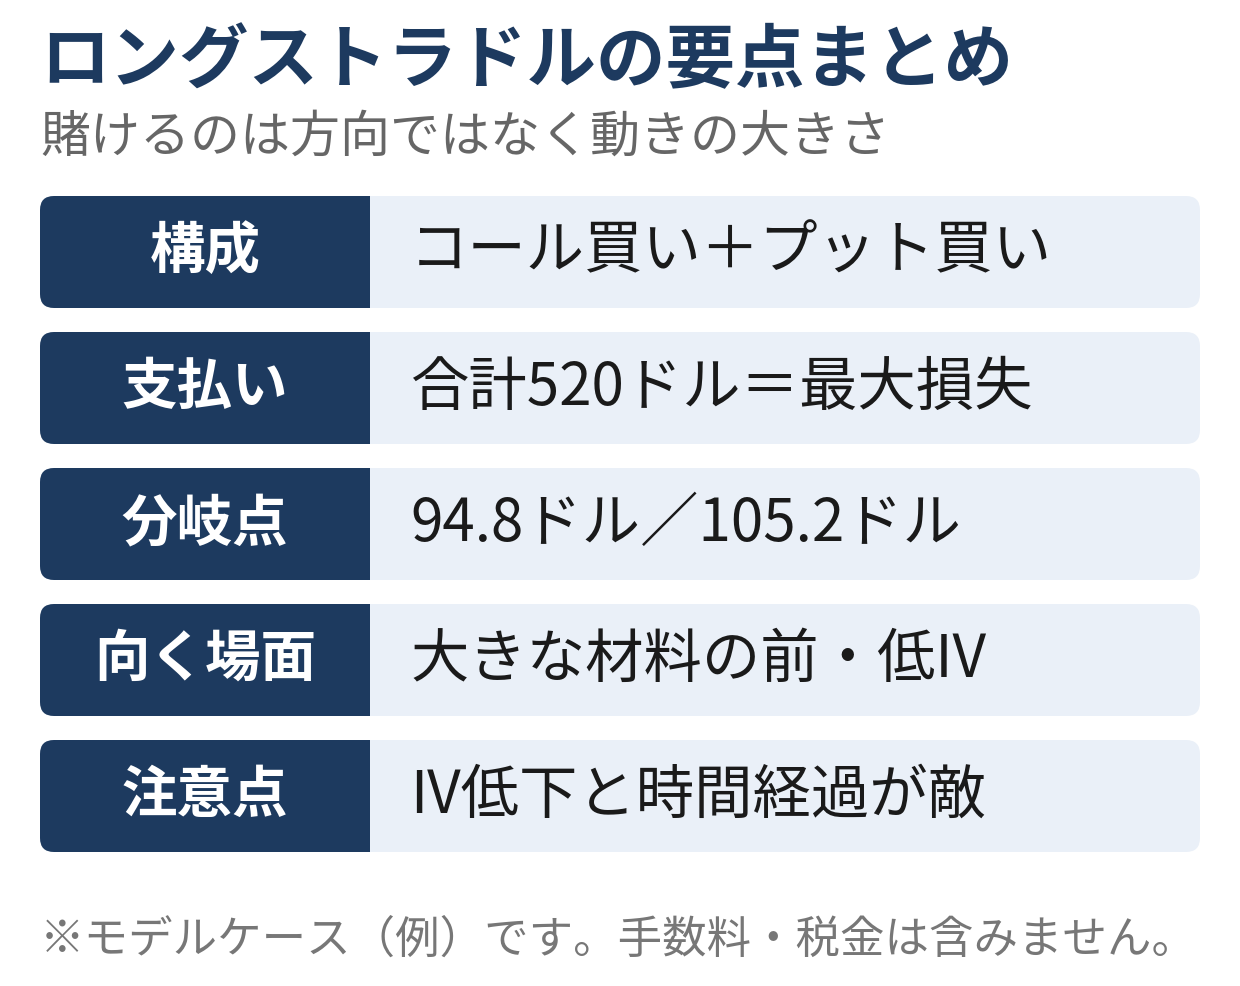
- ロングストラドルは、同じ満期・同じ行使価格のコールとプットを両方買う戦略
- 賭けるのは方向ではなく「大きく動くこと」。動かなければ最大損失になる
- 最大損失は支払い合計で確定する。モデルケースでは520ドル
- 損益分岐点は上下に2つ。モデルケースでは94.8ドルと105.2ドル
- 向いているのは大きな材料を控え、IVが低い局面。IVが高い局面とイベント後のIV低下、時間経過が主な注意点
ストラドルは「読みが外れても方向では負けない」代わりに、「動きの大きさの読み」がそのまま問われる戦略です。まずはモデルケースのような小さな数字で、分岐点と最大損失を自分で計算できる状態にしてから実践に進んでください。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。