
決算発表は、オプション価格が最も激しく動くイベント
米国株の決算発表は、オプション取引にとって特別なイベントです。発表の内容次第で株価が一夜にして大きく動くため、決算をまたぐオプションの価格には、平常時とはまったく違う動きが現れます。
厄介なのは、決算の受け止め方(株価が上がるか下がるか)の予想が当たっても、オプションでは負けることがある点です。「好決算で株価は上がるだろう」と読みは当たり、実際に株価も上がった。なのに買ったコールは値下がりしていた――こういう結果が、決算またぎでは珍しくありません。
理由は、決算前後のオプション価格が「株価の方向」だけでは決まらないからです。この記事では、架空のモデルケースを使って、決算前にプレミアムが膨らむ仕組みと、決算直後に何が起きるのかを数字で確認します。
決算前、プレミアムは「期待」で膨らむ
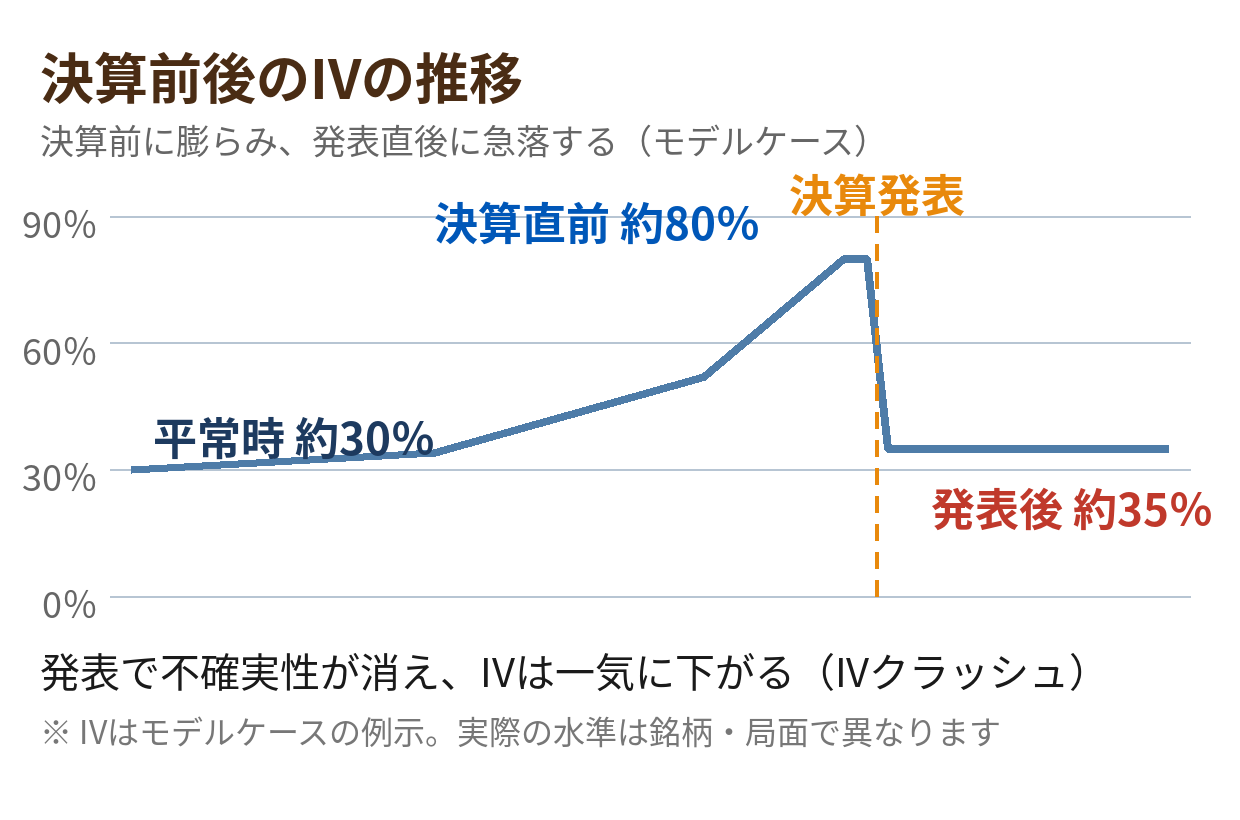
決算が近づくと、その銘柄のオプションの IV(インプライド・ボラティリティ) が上昇します。IVは「市場が今後どれくらい大きく動くと見込んでいるか」を表す数値で、決算前は「発表次第で大きく動くはずだ」という見込みが強まるため、IVが跳ね上がるのです。
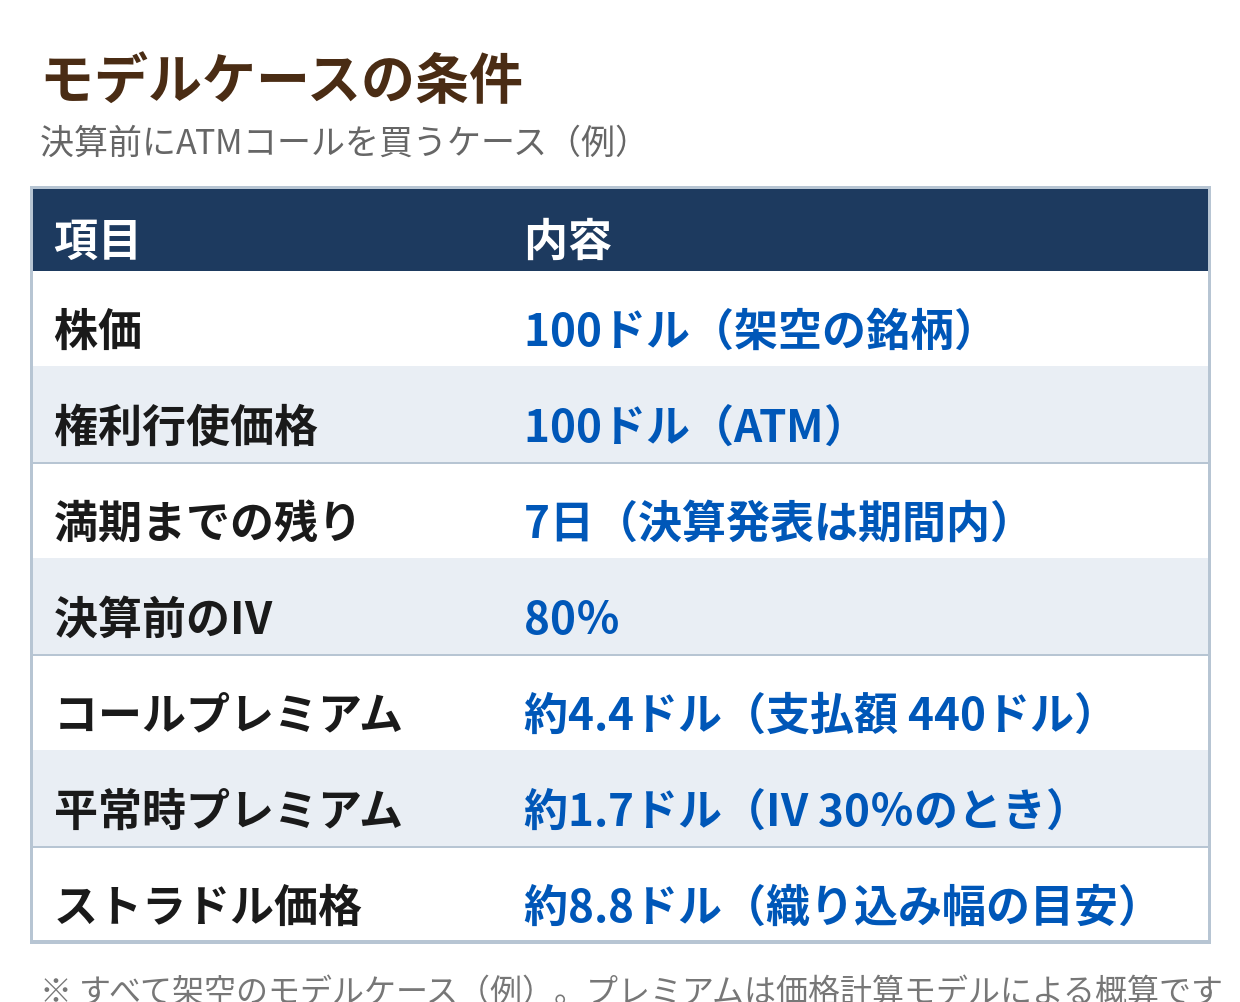
IVが上がると、株価が動いていなくてもプレミアム(時間的価値)が膨らみます。モデルケースで平常時と比べてみましょう。株価100ドル、権利行使価格100ドル(ATM)、残り7日のコールオプションです。
- 平常時(IV 30%): プレミアムは約 1.7ドル
- 決算直前(IV 80%): プレミアムは約 4.4ドル
条件はまったく同じなのに、決算前はプレミアムが平常時の2.5倍以上になっています。この上乗せ分が「決算で大きく動くかもしれない」という期待の価格です。決算前にオプションを買うということは、この期待分まで含んだ高いプレミアムを払う、ということになります。
モデルケース:決算前にコールを買ってみる
では、決算またぎの買いを具体的な数字で追ってみます。以下はすべて架空のモデルケース(例)です。
モデルケースの設定
- 株価100ドルの架空の銘柄。決算発表は数日後に控えている
- 権利行使価格100ドル(ATM)のコール1枚を、残り7日の時点で買う
- 決算前のIVは80%まで上昇しており、プレミアムは 約4.4ドル(支払額は4.4ドル×100株=440ドル)
この銘柄の「買い材料が出れば株価は上がるはずだ」と予想してのコール買いです。さて、決算発表後に株価とオプション価格がどうなるか、シナリオ別に見ていきます。
予想が当たっても負ける仕組み:IVクラッシュ
決算が発表されると、結果が良くても悪くても、不確実性そのものが消えます。すると決算前に膨らんでいたIVは一気に平常水準へ落ちます。これが IVクラッシュ です。IV記事でも触れた現象ですが、決算またぎの場面で最も極端に現れます。
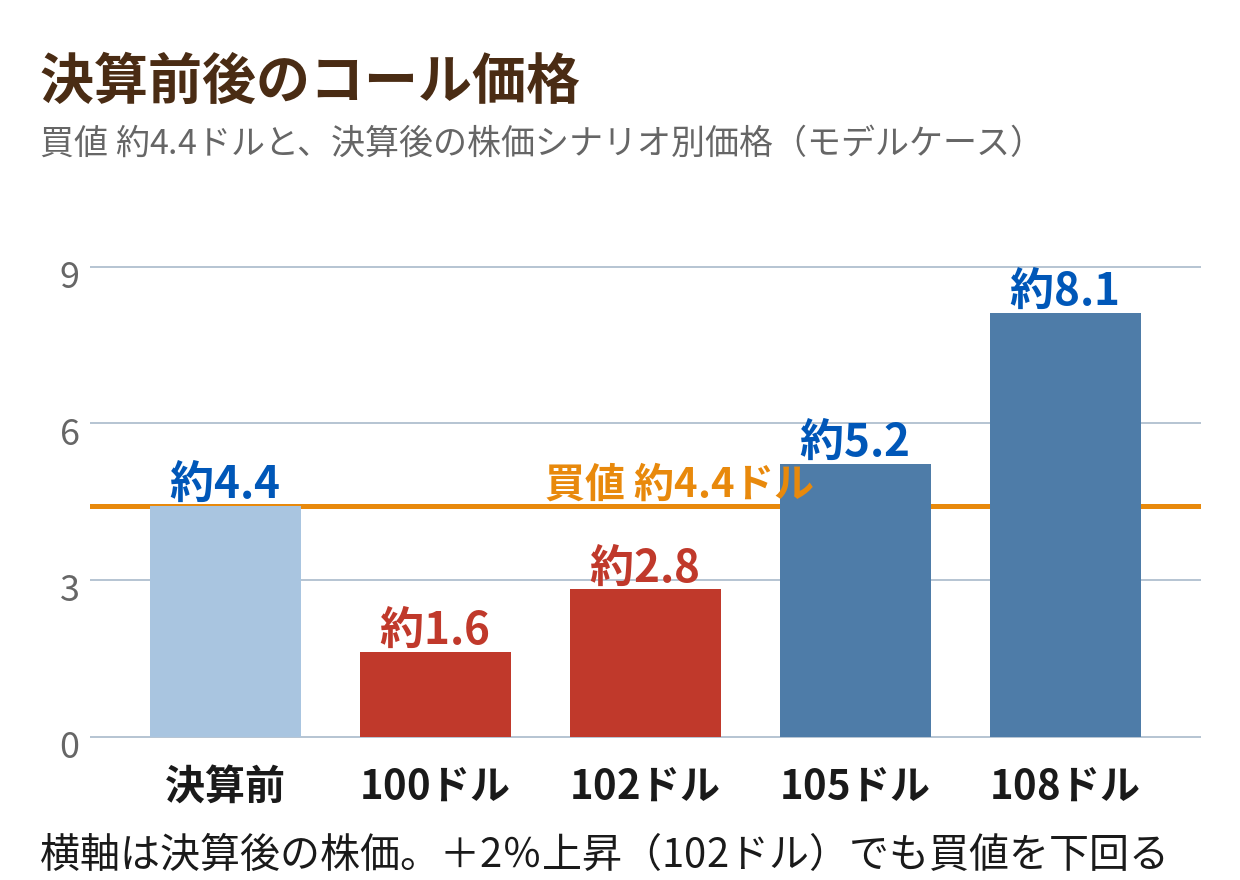
モデルケースで、決算後のIVが35%まで下がり、残り5日になった時点のコール価格を計算すると、次のようになります。
| 決算後の株価 | 株価の動き | コールの価格 | 損益(買値 約4.4ドル) |
|---|---|---|---|
| 95ドル | -5% | 約0.2ドル | 約-4.2ドル |
| 100ドル | ±0% | 約1.6ドル | 約-2.8ドル |
| 102ドル | +2% | 約2.8ドル | 約-1.6ドル |
| 105ドル | +5% | 約5.2ドル | 約+0.8ドル |
| 108ドル | +8% | 約8.1ドル | 約+3.6ドル |
注目してほしいのは、株価が102ドルに上がった(+2%)ケースです。株価の方向の予想は当たっています。それでもコールは4.4ドル→約2.8ドルに値下がりし、約-1.6ドルの損失です。株価上昇で得た分より、IVクラッシュで時間的価値が削られた分のほうが大きかった、ということです。
株価の方向の予想は当たっていても、IVクラッシュで負けることがある
このモデルケースで利益が出るのは、株価が約105ドル(+5%)まで上がったケースからです。つまり決算またぎの買いでは、「上がるかどうか」ではなく「織り込み済みの幅を超えて上がるかどうか」 が勝敗を分けます。これが次のテーマです。
「織り込み済みの値動き幅」という物差し
決算前に市場がどれくらいの値動きを織り込んでいるかは、オプション価格から見積もることができます。目安としてよく使われるのが、ATMのストラドル(コールとプットの合計価格) です。
モデルケースでは、決算前のコールが約4.4ドル、プットも同じく約4.4ドルで、ストラドルは 約8.8ドル でした。これは株価100ドルに対して約9%にあたります。平たく言えば、市場は「決算後に株価が ±9%程度(91〜109ドル) 動いてもおかしくない」と織り込んでいる計算です(あくまで市場価格から逆算した目安で、実際の値動きの保証ではありません)。
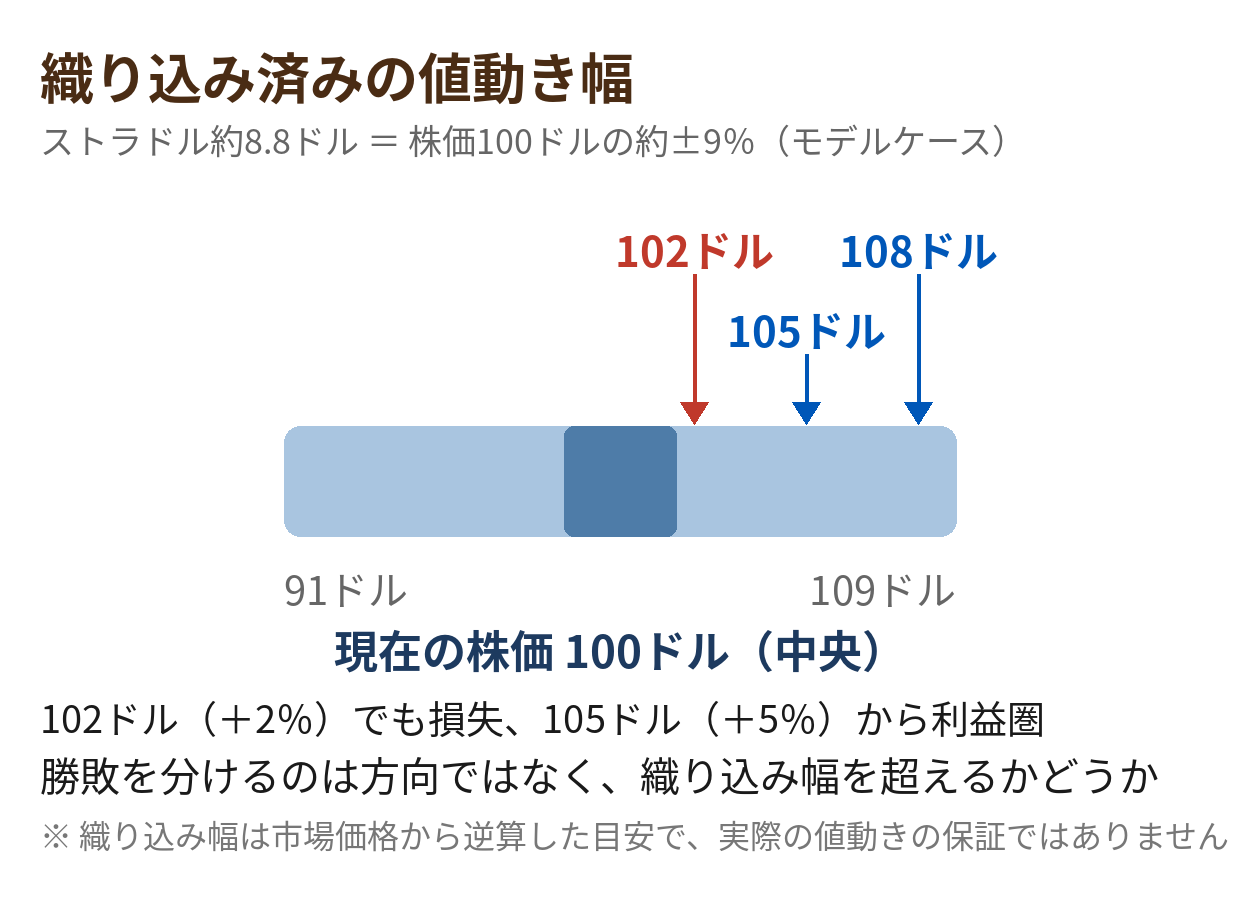
この物差しがあると、判断の仕方が変わります。自分の予想が「+3%くらい上がりそう」程度なら、それは市場が織り込んだ幅の内側であり、オプションの買いでは利益になりにくい水準です。逆に「織り込みを超える材料がある」と考える根拠があるなら、買いを検討する意味が出てきます。
決算またぎで問われるのは、方向の読みの正しさだけではありません。自分の見込む値動きの大きさが、市場がすでに価格に入れた幅(=高いプレミアム)を超えるかどうか がセットで問われます。
買い手と売り手、それぞれの注意点
決算またぎは、買い手と売り手でリスクの形が正反対です。
買い手の注意点
- 払うプレミアムには決算期待分が上乗せされている。発表直後のIVクラッシュが前提の価格だと理解する
- 方向が当たっても、値動きが織り込み幅の内側なら損失になる。損益分岐は「買値+織り込み分」を超えた先にある
- 満期が決算直後の短期オプションほど、IVクラッシュと時間的価値の減少の影響を強く受ける
売り手の注意点
- 決算前は高いプレミアムを受け取れるが、それは「実際に大きく動くかもしれない」ことへの対価。織り込みを超える値動きが出れば損失は一気に膨らむ
- ギャップ(窓開け)で株価が跳ぶと、途中で損切りする間もなく大きな損失が確定しうる。買い戻しで逃げる前提が通用しにくい
- 裸の売り(裏付けのない売り)はリスクが際限なく広がる形になる。カバードコールなど裏付けのある形でも、決算の値動きそのものは受け止めることになる
| 立場 | 追い風 | 逆風・リスク |
|---|---|---|
| 買い手 | 織り込みを超える大変動が出れば大きな利益 | IVクラッシュと時間的価値の減少。方向が当たっても負けうる |
| 売り手 | 高いプレミアム+発表後のIV低下が味方 | 織り込みを超える値動きで損失が膨らむ。ギャップに対応しにくい |
どちらが有利という話ではなく、決算またぎは買い手も売り手も「値動きの大きさ」を読み違えた側が負ける イベントです。普段の相場での感覚(方向さえ合えば何とかなる)は通用しません。
決算をまたぐかどうかの判断枠組み
最後に、決算をまたぐポジションを持つ前に確認したい点を、一般論として整理します。個別の銘柄の決算結果を予想するためのものではありません。
- 今のIVは平常時と比べてどれだけ高いか ― IVランクやパーセンタイルで「割高なプレミアムを払おうとしていないか」を確認する
- 織り込み済みの値動き幅と、自分の予想の大きさ ― ストラドル価格から織り込み幅を出し、自分の見込む動きがそれを超える根拠があるか考える
- 満期までの残り日数 ― 決算直後に満期が来る短期のオプションは、IVクラッシュの影響が最も大きい。満期を先に置くと影響は和らぐが、その分プレミアムも高くなる
- ポジションの大きさ ― 「方向は当たったのに負ける」ケースでも生活や他の運用に響かない大きさか。最悪の場合、買いなら支払ったプレミアム全額が失われうる
この確認をして「勝ち筋が見えない」と感じたら、決算をまたがない、という選択が常にあります。発表が終わり、IVが平常水準に戻ってから、その後の株価の動きを見てポジションを考えるのも立派な判断です。イベントの前に必ずしも勝負する必要はありません。
なお、実務的な注意点として、決算発表の日時そのものの確認も欠かせません。米国株の決算は取引時間外(引け後や開始前)に発表されることが多く、「発表は来週のつもりが、実は今夜だった」という思い違いがそのまま決算またぎ事故につながります。保有中・購入前のオプションがある銘柄については、証券会社の決算カレンダーで発表日を先に押さえておきましょう。
まとめ
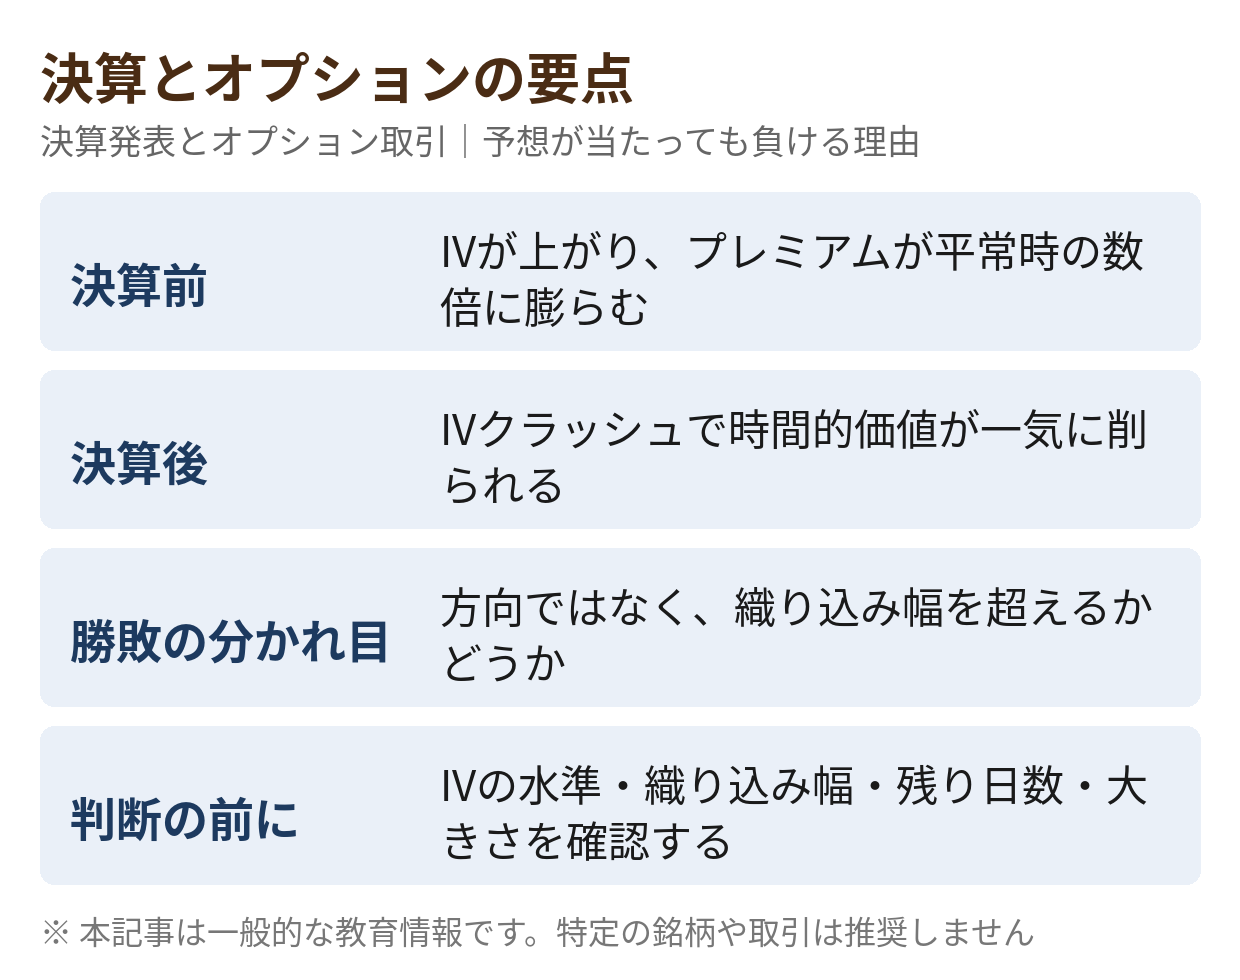
- 決算前はIVが上昇し、プレミアムが平常時の数倍に膨らむ。モデルケースでは同じ条件のコールが約1.7ドル→約4.4ドル
- 決算が終わると不確実性が消え、IVクラッシュで時間的価値が一気に削られる
- そのため、株価の方向が当たっても、値動きが織り込み幅の内側ではオプションの買い手は負ける(モデルケースでは+2%上昇でも約-1.6ドル)
- 勝敗を分けるのは方向ではなく大きさ。ストラドル価格(モデルケースで約8.8ドル=株価の約±9%)が「織り込み済みの値動き幅」の物差しになる
- 買い手はIVクラッシュ、売り手は織り込みを超える変動がリスク。どちらも値動きの大きさの読み違いが負け筋
- 決算をまたぐ前に、IVの水準・織り込み幅・残り日数・ポジションの大きさを確認する。無理にまたがない選択もある
決算は値動きのチャンスであると同時に、オプションの価格構造が最も読みにくい場面でもあります。仕組みを理解したうえで、あえてイベントを避けて使う戦略もあります。保有株にプレミアム収入を付けるカバードコールのような戦略とあわせて、自分のリスクの取り方に合う形を選んでください。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。決算結果の予想や投資判断はご自身の責任で行ってください。