
コンドルの売り2枚を同じ行使価格に寄せた「一点集中型」
アイアンコンドルは、売るコールと売るプットを上下に離して置き、その間の範囲にとどまれば利益になる戦略でした。アイアンバタフライは、その売り2枚を同じ行使価格に寄せて重ねた形です。
イメージとしては、コンドルの利益ゾーンの天井を真ん中の一点にまで引き下げた形です。範囲で当てるのではなく、満期の株価が「ここちょうど」に止まることに賭ける、一点集中型の戦略になります。
その代わり、受け取れるクレジットはコンドルより大きくなります。売る2枚が現在の株価のすぐそば(アット・ザ・マネー付近)に来るため、2枚とも高いプレミアムが付くからです。大きなクレジットと引き換えに、利益になる範囲は極端に狭くなります。この対比が、アイアンバタフライを理解する一番の入り口です。
まずはアイアンコンドルの形を頭に置いてから読み進めると、違いがはっきりします。
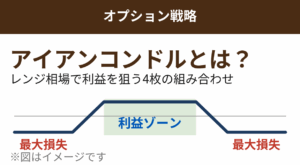
アイアンバタフライの仕組み|同じ行使価格を売り、上下に買いを置く4枚構成
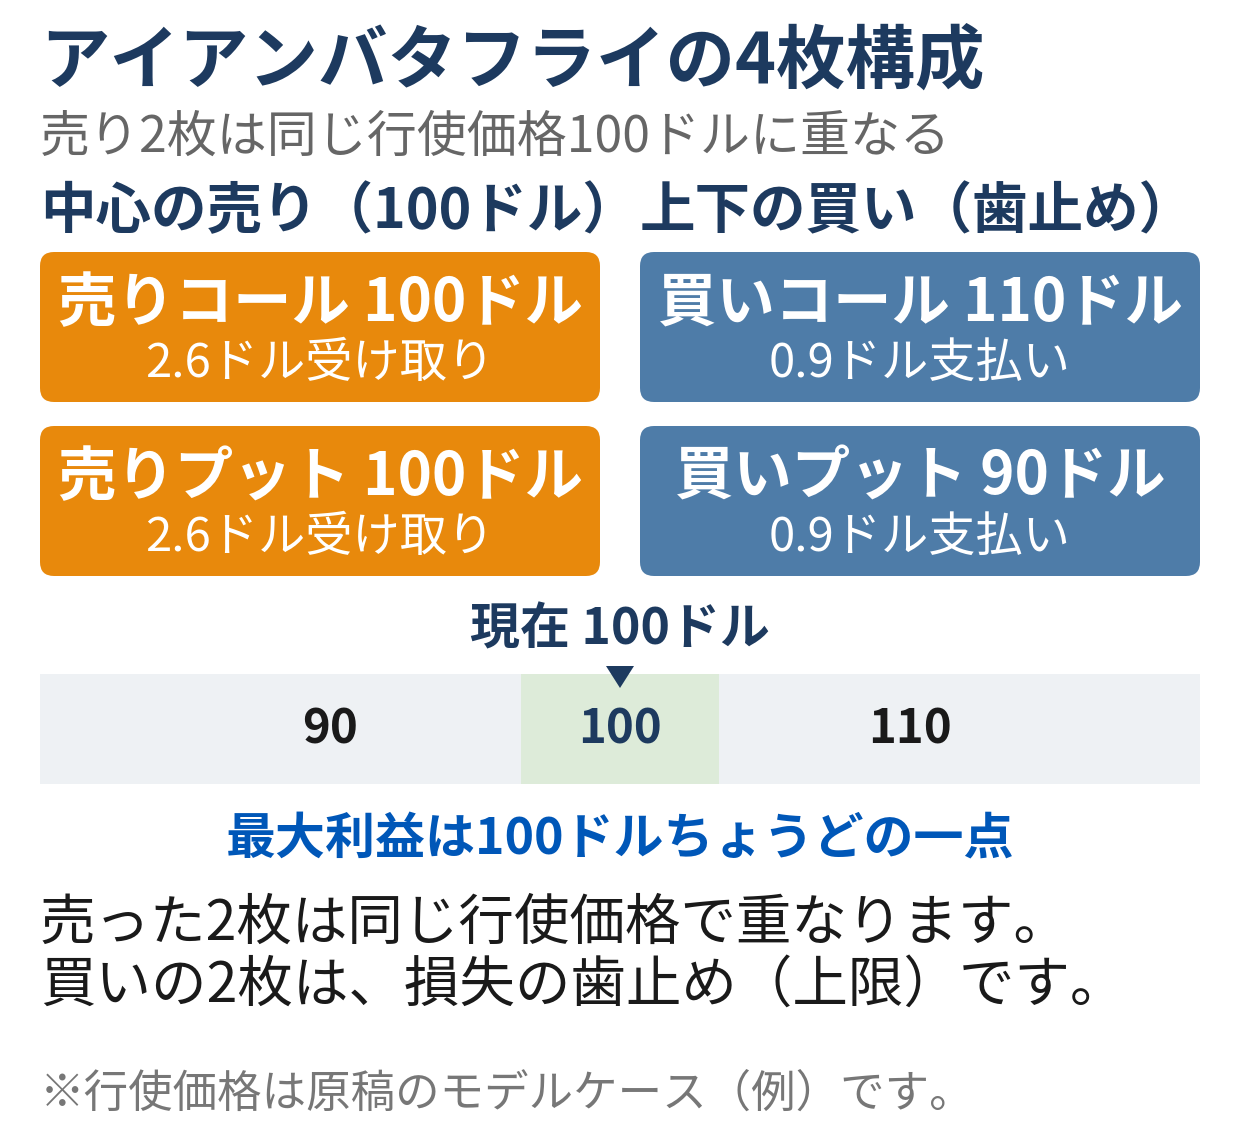
アイアンバタフライは、同じ銘柄・同じ満期日の4枚で構成されます。中心になるのは、同じ行使価格のコールとプットを両方売ることです。
- コールを1枚売る(現在の株価と同じ行使価格)
- プットを1枚売る(売ったコールと同じ行使価格)
- コールを1枚買う(売ったコールより上の行使価格。上昇側の損失の歯止め)
- プットを1枚買う(売ったプットより下の行使価格。下落側の損失の歯止め)
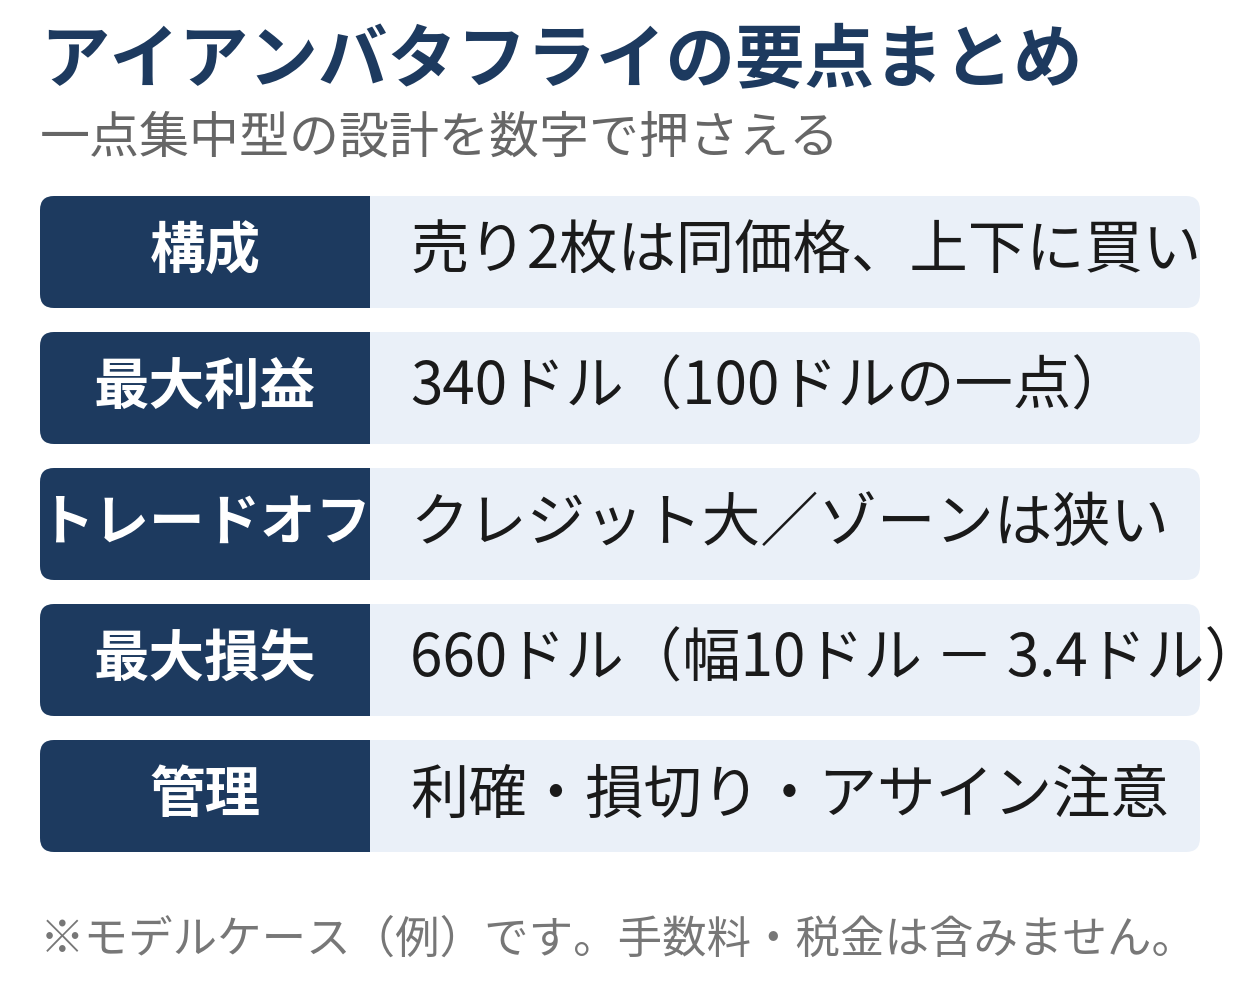
下側の2枚はクレジット型のプットスプレッド、上側の2枚はクレジット型のコールスプレッドです。ここまではアイアンコンドルと同じですが、決定的に違うのは、上下のスプレッドの「売り」が同じ行使価格で重なっている点です。コンドルでは売りコールと売りプットの間に距離があり、その距離がそのまま「満額の利益になる範囲」になっていました。バタフライではその距離がゼロになるため、満額の利益になるのは範囲ではなく一点だけになります。
もう一つの見方として、アイアンバタフライはバタフライスプレッドの売り版(クレジット型)の仲間としても捉えられます。通常のバタフライは、真ん中の行使価格を2枚売り、上下を1枚ずつ買う形をコールだけで(またはプットだけで)組み、先に支払って組むのが基本形です。アイアンバタフライは、真ん中の「2枚売り」をコール1枚とプット1枚に分け、組み立て時点でプレミアムを受け取って始まる形にしたもの、と整理すると位置づけがつかみやすくなります。
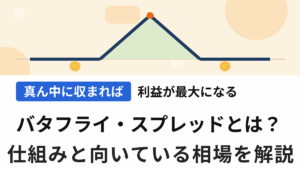
買いの2枚はコンドルと同じく「保険」の役割です。株価が想定を超えて大きく動いたとき、損失を買いの行使価格の位置で止めます。この歯止めがあるため、オプションの裸売りとは違って最大損失が組み立てた時点で確定します。ただし後で見るように、その最大損失の金額自体はコンドルより大きくなります。
モデルケースで見る損益
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
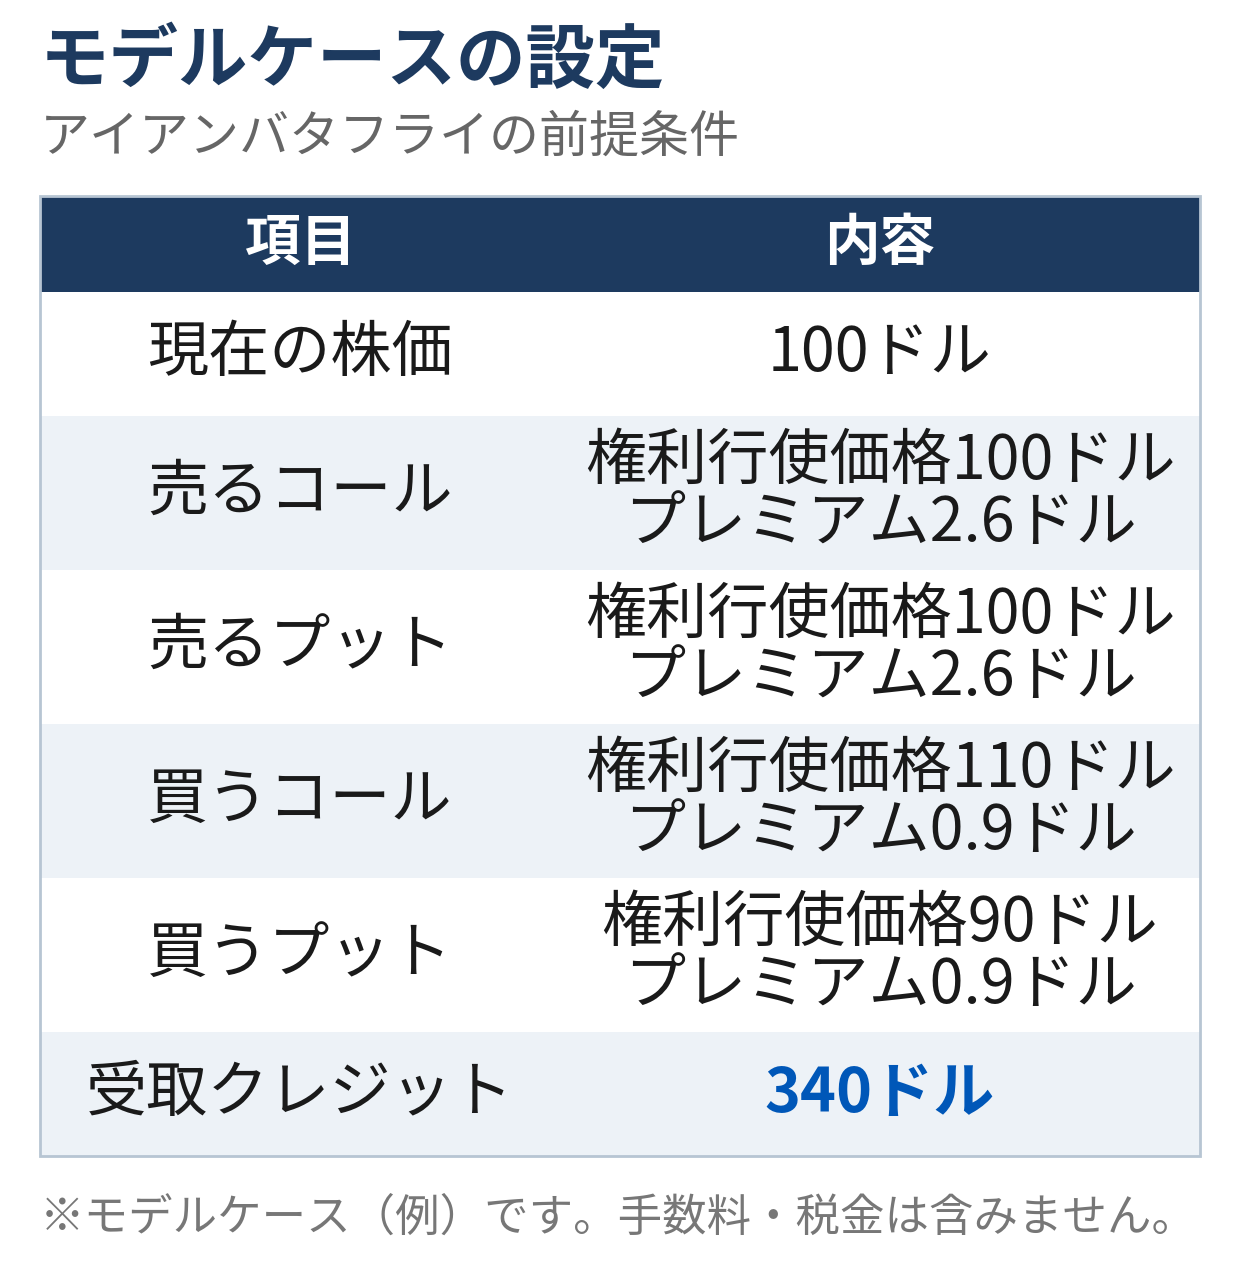
モデルケースの設定
- 現在の株価は100ドル。満期まで100ドル付近から大きくは動かないと見込む
- 権利行使価格100ドルのコールを、プレミアム2.6ドルで売る
- 権利行使価格100ドルのプットを、プレミアム2.6ドルで売る
- 権利行使価格110ドルのコールを、プレミアム0.9ドルで買う
- 権利行使価格90ドルのプットを、プレミアム0.9ドルで買う
- 差し引きで受け取るプレミアム(クレジット)は 2.6 + 2.6 - 0.9 - 0.9 = 3.4ドル × 100株 = 340ドル
売る2枚がどちらも株価と同じ行使価格のため、1枚あたりのプレミアムが大きくなり、合計のクレジットも340ドルと、アイアンコンドルのモデルケース(140ドル)を大きく上回ります。これが一点集中型の「見返り」です。
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 損益 | 備考 |
|---|---|---|
| 120ドル | -660ドル | 最大損失(110ドル以上は一律) |
| 110ドル | -660ドル | 買いコールの行使価格に到達 |
| 103.4ドル | 0ドル | 上側の損益分岐点 |
| 100ドル | +340ドル | 最大利益(100ドルちょうどの一点のみ) |
| 96.6ドル | 0ドル | 下側の損益分岐点 |
| 90ドル | -660ドル | 買いプットの行使価格に到達 |
| 80ドル | -660ドル | 最大損失(90ドル以下は一律) |
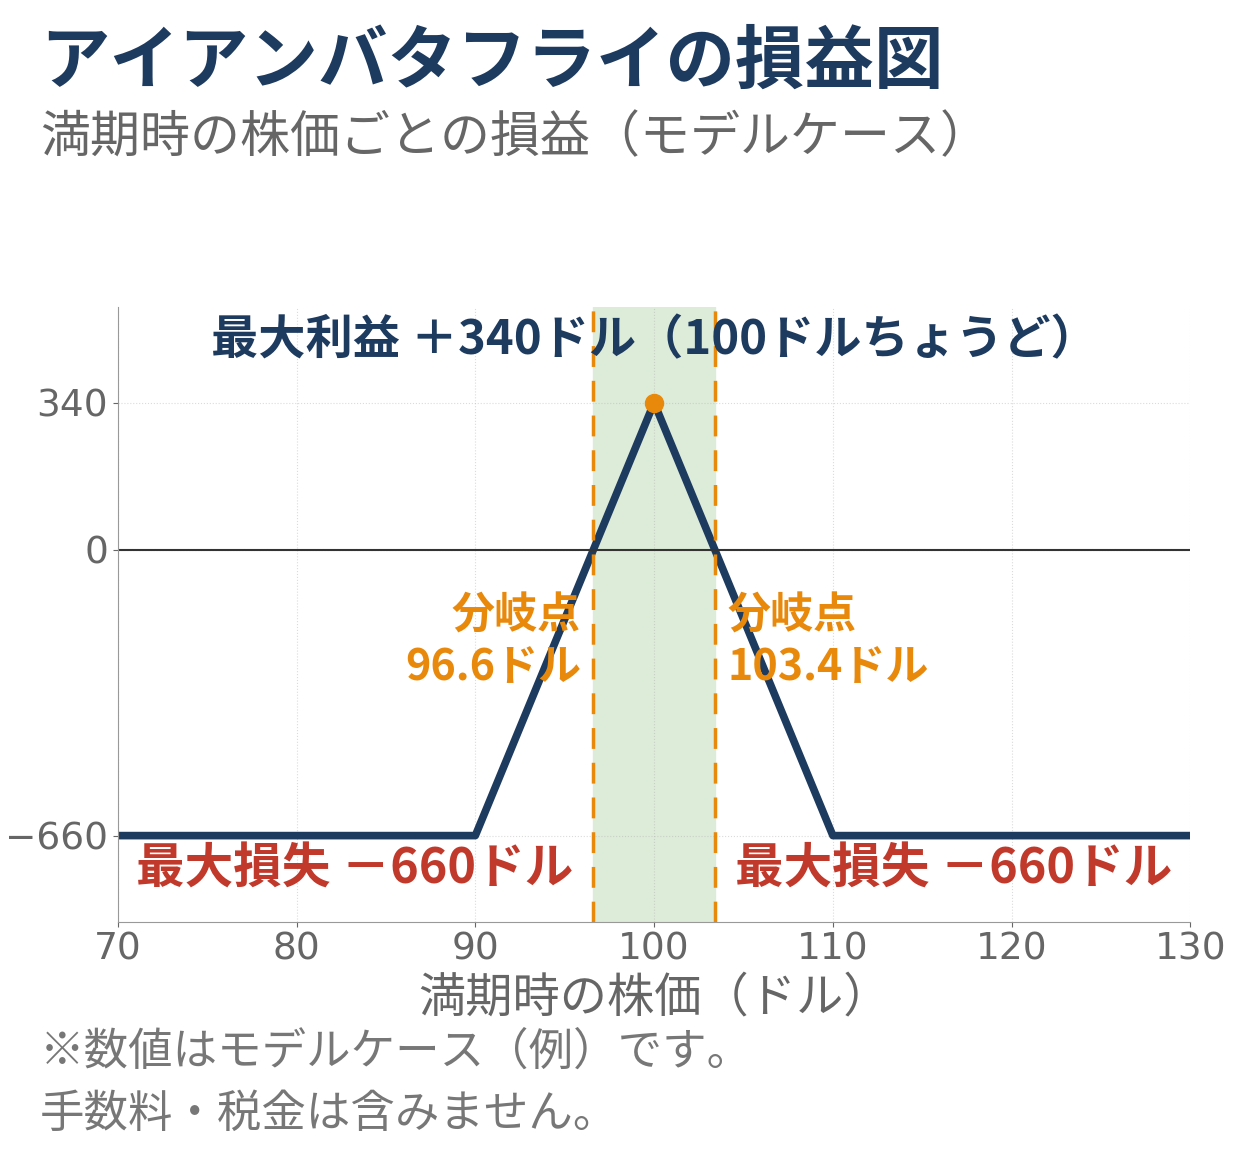
表を見ると形がよく分かります。100ドルでは+340ドルですが、上下に少しずれただけで利益は急速に細り、買い側の行使価格に届く90ドル・110ドルの時点で、すでに最大損失の-660ドルに到達しています。
損益のポイント|最大利益は「100ドルちょうど」の一点だけ
損益のポイントは3つあります。
1つ目は、最大利益340ドルが得られるのは、満期の株価が100ドルちょうどの一点だけだということです。アイアンコンドルでは売った2枚の間(モデルケースでは90〜110ドル)のどこに止まっても満額の利益になりましたが、アイアンバタフライにその「範囲」はありません。100ドルから離れるほど利益は直線的に減っていき、分岐点までの距離も短くなります。
2つ目は、利益ゾーンの狭さとクレジットの大きさはトレードオフだということです。損益分岐点は下が96.6ドル、上が103.4ドルで、利益になる範囲はこの内側だけです。コンドルの分岐点(88.6ドル・111.4ドル)と比べると、幅は大きく狭くなっています。その狭さと引き換えに、クレジットはコンドルの140ドルに対して340ドルと2倍以上あります。「当たる確率を下げて、当たったときの金額を大きくする」方向へ極端に寄せた設計、と言い換えることもできます。
3つ目は、最大損失は「幅 - クレジット」で決まることです。このモデルケースでは買いと売りの間隔(幅)が10ドルのため、(10 - 3.4)× 100株 = 660ドル。最大利益340ドルに対して最大損失660ドルと、金額のバランスはコンドル(最大利益140ドル・最大損失360ドル)よりもさらに損失側に傾いています。クレジットが大きいから安全、というわけでは決してありません。むしろ「ピンポイントで止まる」ことへの依存度が高い分、外れたときの代償も大きくなっている点に注意してください。
アイアンコンドルとの違い・使い分け
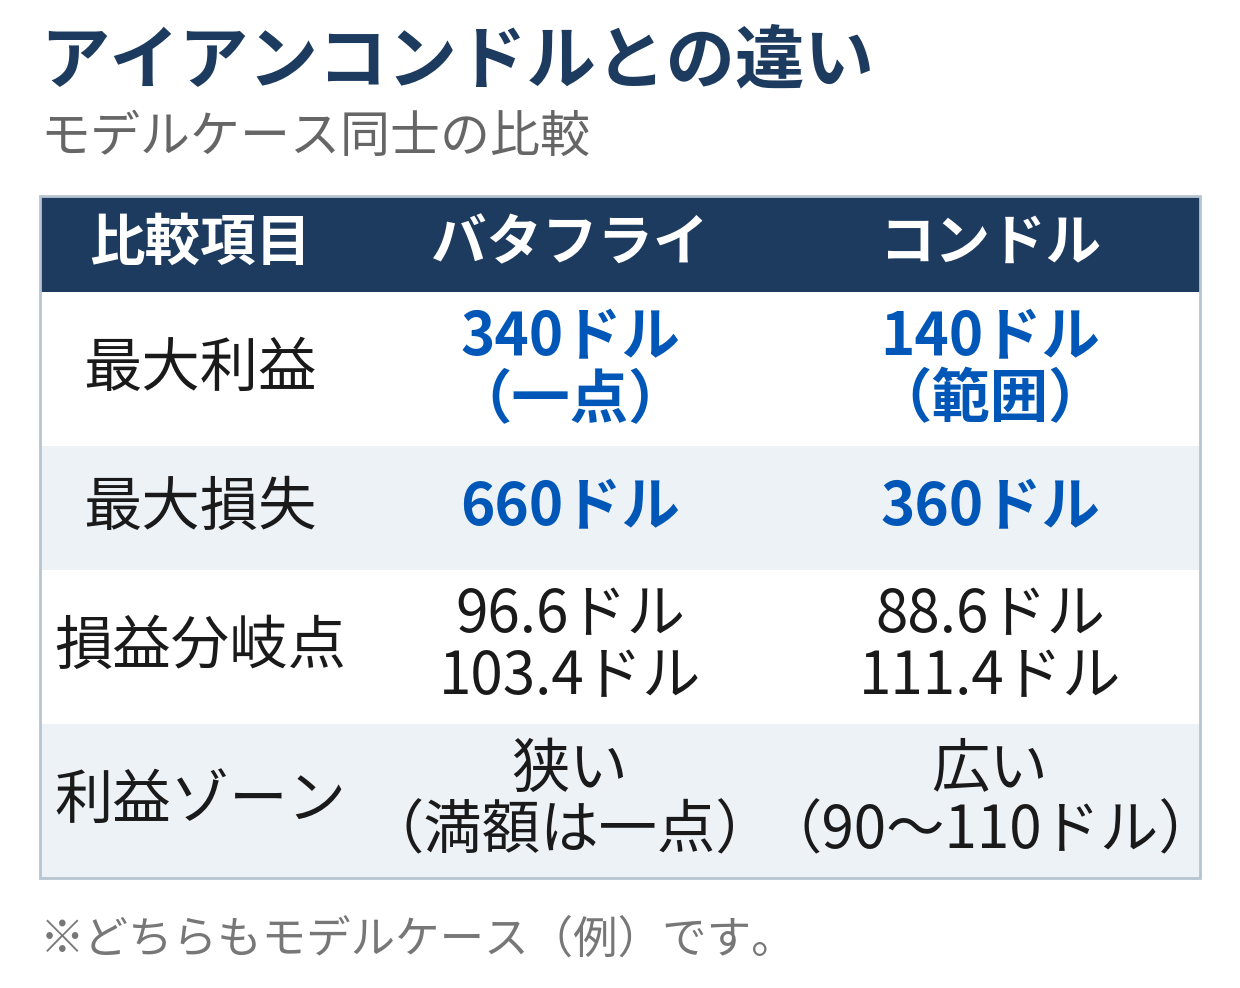
同じ4枚構成の兄弟戦略なので、違いを並べると使い分けが見えてきます。
| 比較項目 | アイアンバタフライ | アイアンコンドル |
|---|---|---|
| 最大利益 | 340ドル(100ドルちょうどの一点) | 140ドル(90〜110ドルの範囲内は満額) |
| 最大損失 | 660ドル | 360ドル |
| 損益分岐点 | 96.6ドル/103.4ドル | 88.6ドル/111.4ドル |
| 利益ゾーンの広さ | 狭い(分岐点の内側だけ・満額は一点) | 広い(売り2枚の間は満額) |
使い分けの考え方はシンプルです。
- 「この価格付近で止まる」という見込みが強いとき: 狙う価格が明確で、その付近に張り付く展開を想定するならアイアンバタフライ。クレジットの大きさが魅力になります
- 「この範囲からは出ない」という見込みのとき: 範囲に幅を持たせて考えたいならアイアンコンドル。満額になる範囲がある分、多少のずれには耐えられます
- 損失の上限を小さく抑えたいとき: モデルケースの比較では、最大損失はコンドルの方が小さくなります。見込みの強さだけでなく、外れたときの損失額から逆算して選ぶ視点も欠かせません
どちらが優れているという話ではなく、見込みの置き方(一点か、範囲か)と、受け入れる最大損失の大きさで選ぶ戦略です。見込みに自信があるつもりでも、満期の株価を一点で言い当てるのは難しい、という前提は常に持っておいてください。
向いている相場とポジション管理の注意
アイアンバタフライが向いているのは、株価が特定の価格の近くに張り付くような場面です。
- 株価が節目の価格付近で膠着しているとき: 大きな材料がなく、現在の価格を中心に小さく上下する展開が見込めるとき
- イベントを通過してIVが低下していく局面: 売っている2枚の価値はIV低下で目減りするため、株価が中心付近にとどまれば利益が膨らみます
- 満期までの期間が比較的短いとき: 時間の経過による目減りが速い局面ほど、中心付近にとどまることの恩恵を受けやすくなります
逆に苦手なのは、株価が片方向に動き出す場面です。利益になる範囲自体が狭いため、コンドルならまだ範囲内だったような動きでも、バタフライではすぐに分岐点の外に出てしまいます。
そして、この戦略で最も強調したいのがポジション管理のシビアさです。
- 最大利益が一点なので、途中の判断が結果を大きく左右する: 満期に100ドルちょうどで止まるのを待つより、含み益が出た段階で早めに決済して利益を確定する考え方が一般的によく紹介されます。残りの伸びしろは「満期にピンポイントで止まること」に依存するため、欲張って持ち続けるほど条件は厳しくなります
- 満期近くは損益の動きが荒くなる: 売った行使価格の近くでは、わずかな株価の変動でポジション全体の損益が大きく振れます。特に満期直前に株価が売りの行使価格をまたいで上下する展開は、決済のタイミングを誤りやすい場面です
- アサイン(満期前の権利行使)に注意する: 売ったコールやプットが満期前に権利行使されると、株のポジションが発生して4枚のバランスが崩れることがあります。満期が近く、売り側がイン・ザ・マネーになっているときは特に注意が要ります
- 損切りの基準を先に決めておく: 分岐点が近い分、損失側へ入るまでの距離も短くなります。「株価がどこまで動いたら撤退するか」を組み立てる前に決めておかないと、判断が後手に回りやすくなります
グリークスで見ると、中心付近ではシータ(時間価値の目減り)が味方する一方、株価の動きに対する損益の変化も大きくなりやすい形です。デルタとシータの感覚を押さえておくと、管理の判断がしやすくなります。
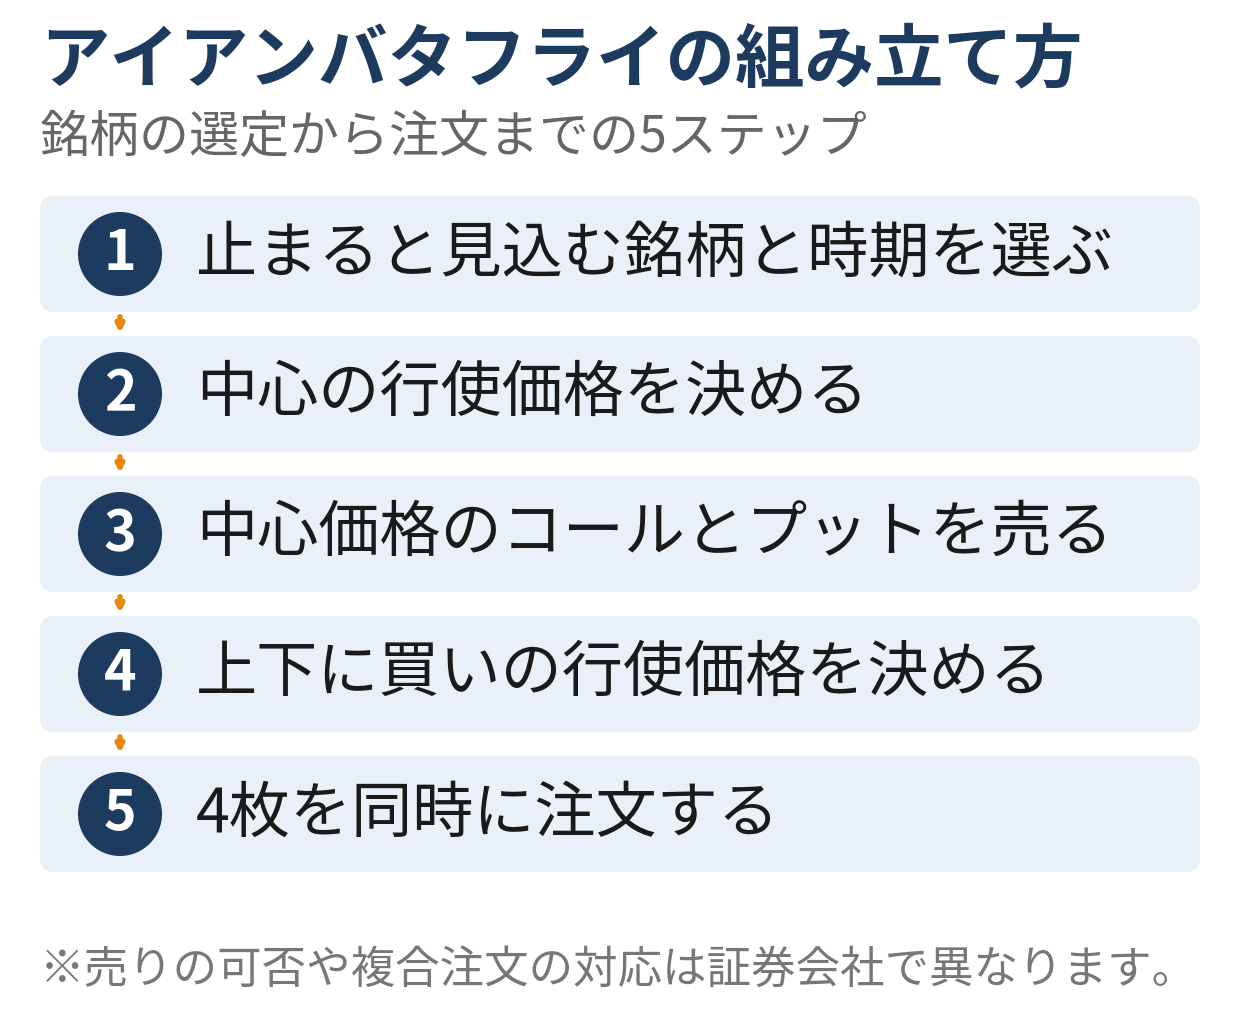
アイアンバタフライの組み立て手順
「この価格付近で止まる」と見込める銘柄と時期を選ぶ(決算などのイベントが近くないことを確認)
STEP 2: 中心になる行使価格を決める(現在の株価と同じ行使価格が基本。ここが最大利益の一点になる)
STEP 3: その行使価格のコールとプットを両方売る(この2枚でクレジットの大半を受け取る)
STEP 4: 上下に買いの行使価格を決める(売りから空ける幅が、そのまま最大損失の計算に効く)
STEP 5: 4枚を同時に注文する。受取クレジット・最大損失・損益分岐点を最終確認してから発注する
4枚を1枚ずつ時間差で建てると、その間に株価が動いて、中心の行使価格と株価の位置関係自体がずれてしまうことがあります。中心が命の戦略なので、このずれの影響はコンドル以上に大きくなります。複数レッグを1つの注文として出す「複合注文」が使える証券会社だと、ネットのクレジットを指定して4枚まとめて発注できます。また、手数料は4枚分かかります。クレジットが大きい戦略とはいえ、決済時にも4枚分の手数料がかかる点は計算に入れておいてください。
複合注文ができる証券会社を選ぶ
アイアンバタフライは買いと売りの両方を使う4枚の組み合わせのため、まず売りに対応している証券会社が前提になります。ウィブル証券はオプションの買い・売りの両方に対応しています。
4枚をまとめて発注する複合注文まで視野に入れる場合は、サクソバンク証券が選択肢になります。サクソバンク証券は複合戦略を扱う中上級者向けの証券会社で、複合注文に対応しています。中心の行使価格に対する株価の位置が損益を大きく左右するアイアンバタフライでは、レッグ間の時間差や価格のずれがそのまま組み立ての精度に響くため、複合注文の有無が実務上の差になります。各社の手数料や条件の比較は、ランキング記事も参考にしてください。
まとめ
- アイアンバタフライは、アイアンコンドルの売り2枚を同じ行使価格に寄せた4枚構成。クレジット(受取)で始まる
- 最大利益はクレジット全額で、得られるのは満期の株価が中心の行使価格ちょうどの一点だけ
- 大きなクレジットと引き換えに利益ゾーンは狭く、最大損失はコンドルより大きくなりやすい
- 使い分けは「一点で止まる見込みか、範囲内にとどまる見込みか」と「外れたときの最大損失」で判断する
- 最大利益が一点の戦略だからこそ、利確・損切りとアサインへの備えなど、持っている間の管理が本体になる
コンドルで「範囲」の考え方に慣れてから、その範囲を一点に絞る応用として捉えると、アイアンバタフライの数字が見通しやすくなります。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。