
バーティカルスプレッドを2つ重ねると「山型」になる
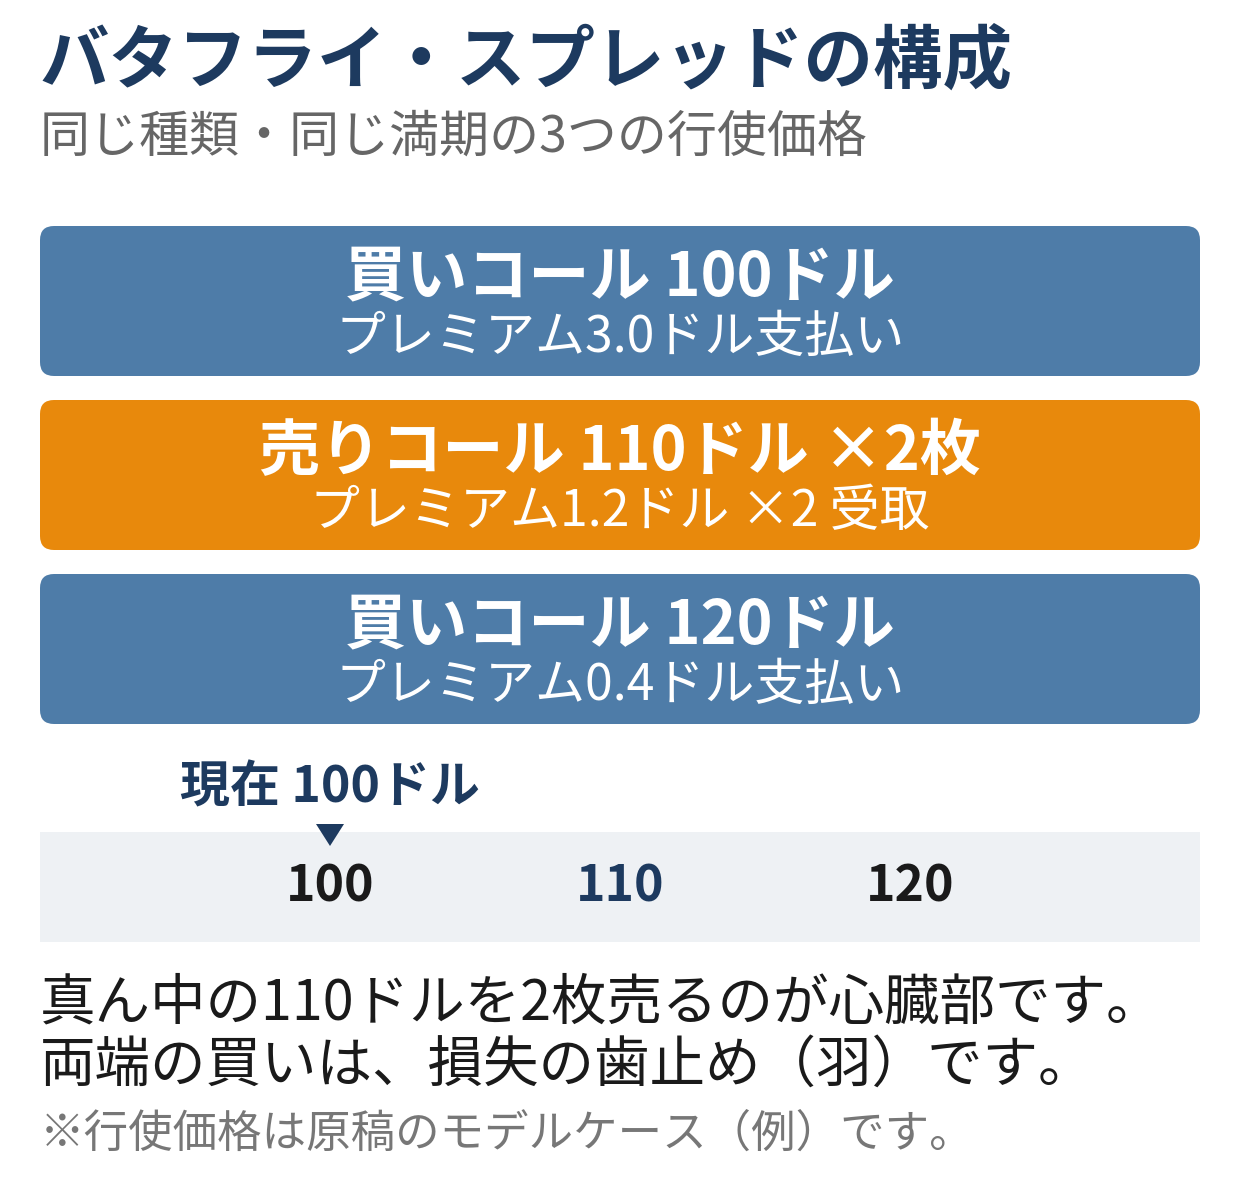
バーティカルスプレッドでは、同じ満期・異なる行使価格のオプションを2枚組み合わせ、損益が横ばいに頭打ちになる形を作りました。では、そのスプレッドをもう1つ、上下逆向きに重ねたらどうなるでしょうか。
答えが、この記事で解説するバタフライ・スプレッドです。2つのバーティカルスプレッドを背中合わせに重ねると、損益グラフは真ん中で高く、両端で低くなる山型になります。「株価が真ん中の価格に落ち着けば一番得をし、そこから離れるほど利益が減る」という、ピンポイントな見込みに合わせる戦略です。
名前の「バタフライ」は、この損益の形が蝶の羽を広げたように見えることに由来します。なお、縦に重ねるバーティカルスプレッドとは別の戦略なので、混同しないようにしましょう。
最大の特徴は、バーティカルスプレッドと同じく組み立てた時点で最大利益と最大損失が両方とも確定することです。そのうえで、最大利益の出る場所が「範囲」ではなく真ん中の行使価格の一点に集中する点が、この戦略ならではの個性です。
バタフライ・スプレッドの仕組み|3つの行使価格、真ん中を2枚売る
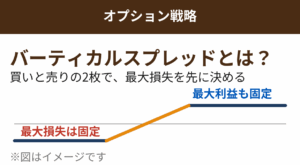
バタフライ・スプレッドは、次の条件で3枚(実質4ポジション分)のオプションを組み合わせます。
- 同じ銘柄・同じ満期日・同じ種類(コール同士、またはプット同士)のオプションを使う
- 行使価格は3つを等間隔に並べる(例: 100ドル・110ドル・120ドル)
- 両端の行使価格(100ドルと120ドル)を1枚ずつ買う
- 真ん中の行使価格(110ドル)を2枚売る
真ん中を2枚売るのが、この戦略の心臓部です。売り2枚分のプレミアムで両端の買いコストの大部分をまかなうため、少ない支払いで山型の損益を作れるのが狙いです。両端の買いが「羽(ウイング)」の役割を果たし、株価が大きく外れても損失が支払額以上に膨らまない歯止めになります。
コールで組む形をコールバタフライ、プットで組む形をプットバタフライと呼びます。損益の形はどちらも同じ山型で、この記事ではコール版で解説します。
分解すると「ブルコールスプレッド+ベアコールスプレッド」
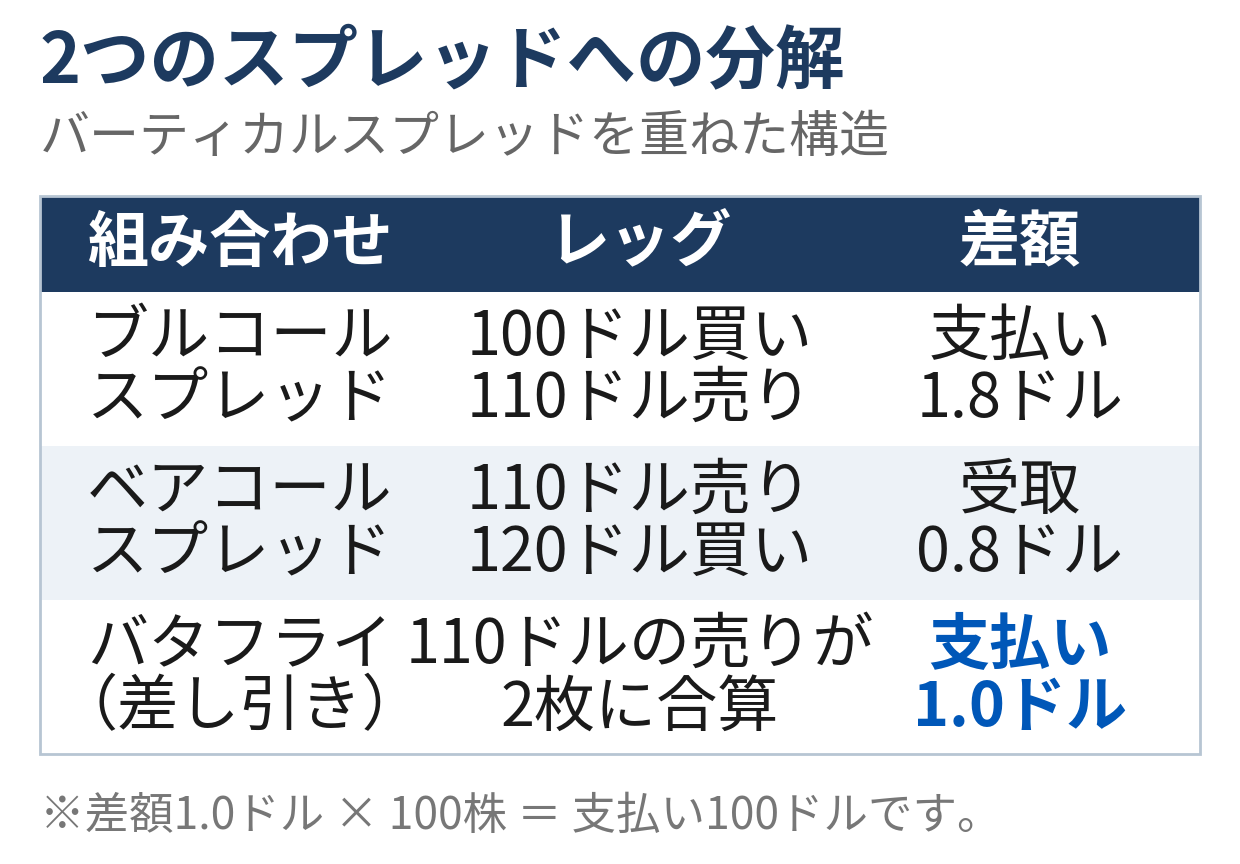
バタフライ・スプレッドは、すでに学んだ2つのバーティカルスプレッドに分解できます。
- ブルコールスプレッド(上昇側): 行使価格100ドルのコールを買い、110ドルのコールを売る
- ベアコールスプレッド(下落側・クレジット型): 行使価格110ドルのコールを売り、120ドルのコールを買う
この2つを重ねると、真ん中の110ドルの売りが1枚ずつ合わさって2枚の売りになり、バタフライ・スプレッドの形が完成します。「新しい戦略を丸暗記する」のではなく、知っている2枚の組み合わせを重ねたものとして理解すると、損益の形も自然にイメージできます。
モデルケースで見る損益(コール版)
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
モデルケースの設定
- 現在の株価は100ドル。満期にかけて110ドル付近に落ち着くと見込む
- 行使価格100ドルのコールを、プレミアム3.0ドルで買う
- 行使価格110ドルのコールを、プレミアム1.2ドルで2枚売る
- 行使価格120ドルのコールを、プレミアム0.4ドルで買う
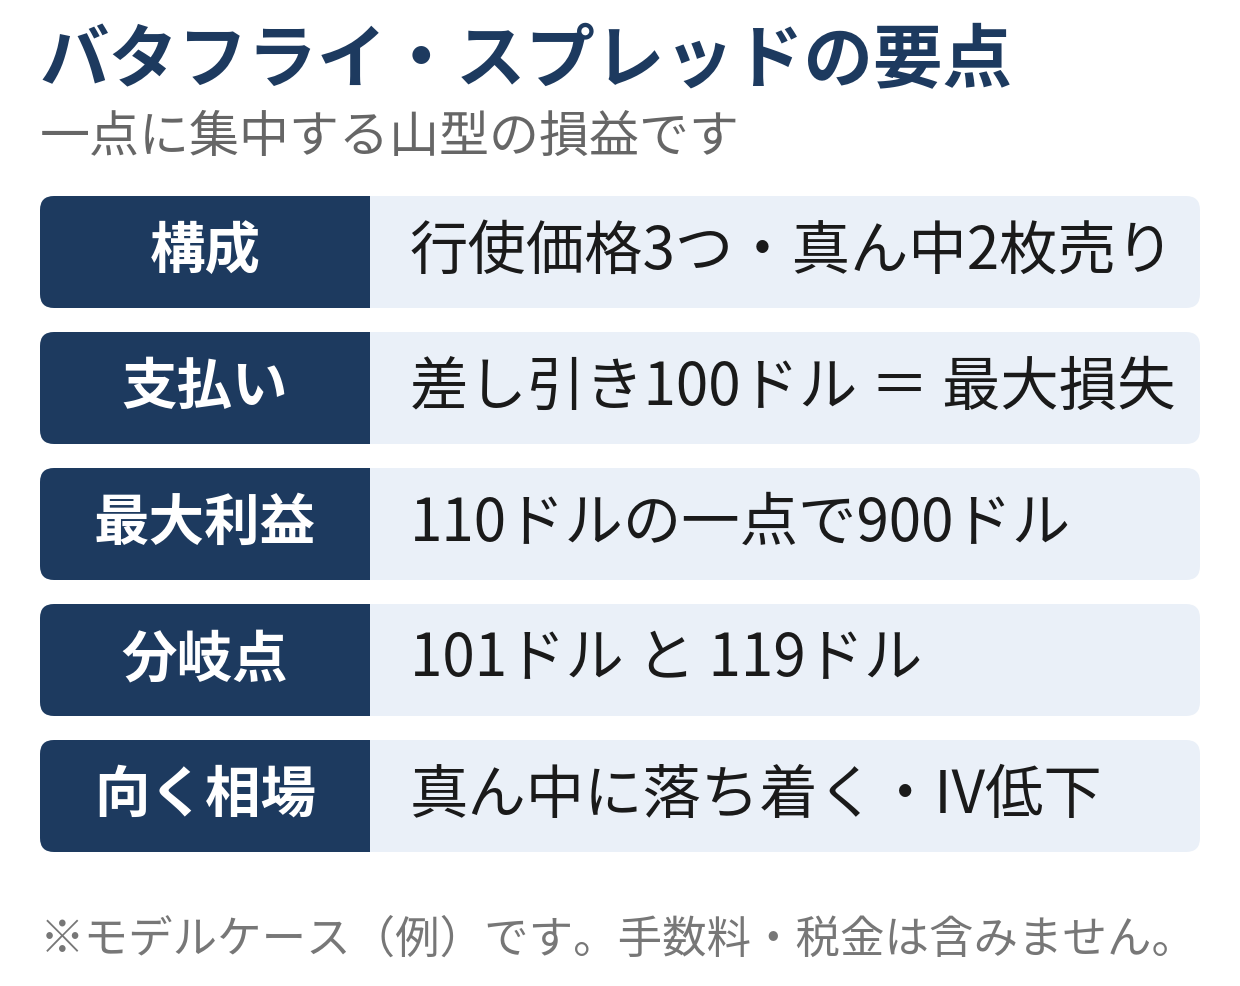
- 差し引きの支払いは (3.0ドル - 1.2ドル×2 + 0.4ドル)× 100株 = 100ドル
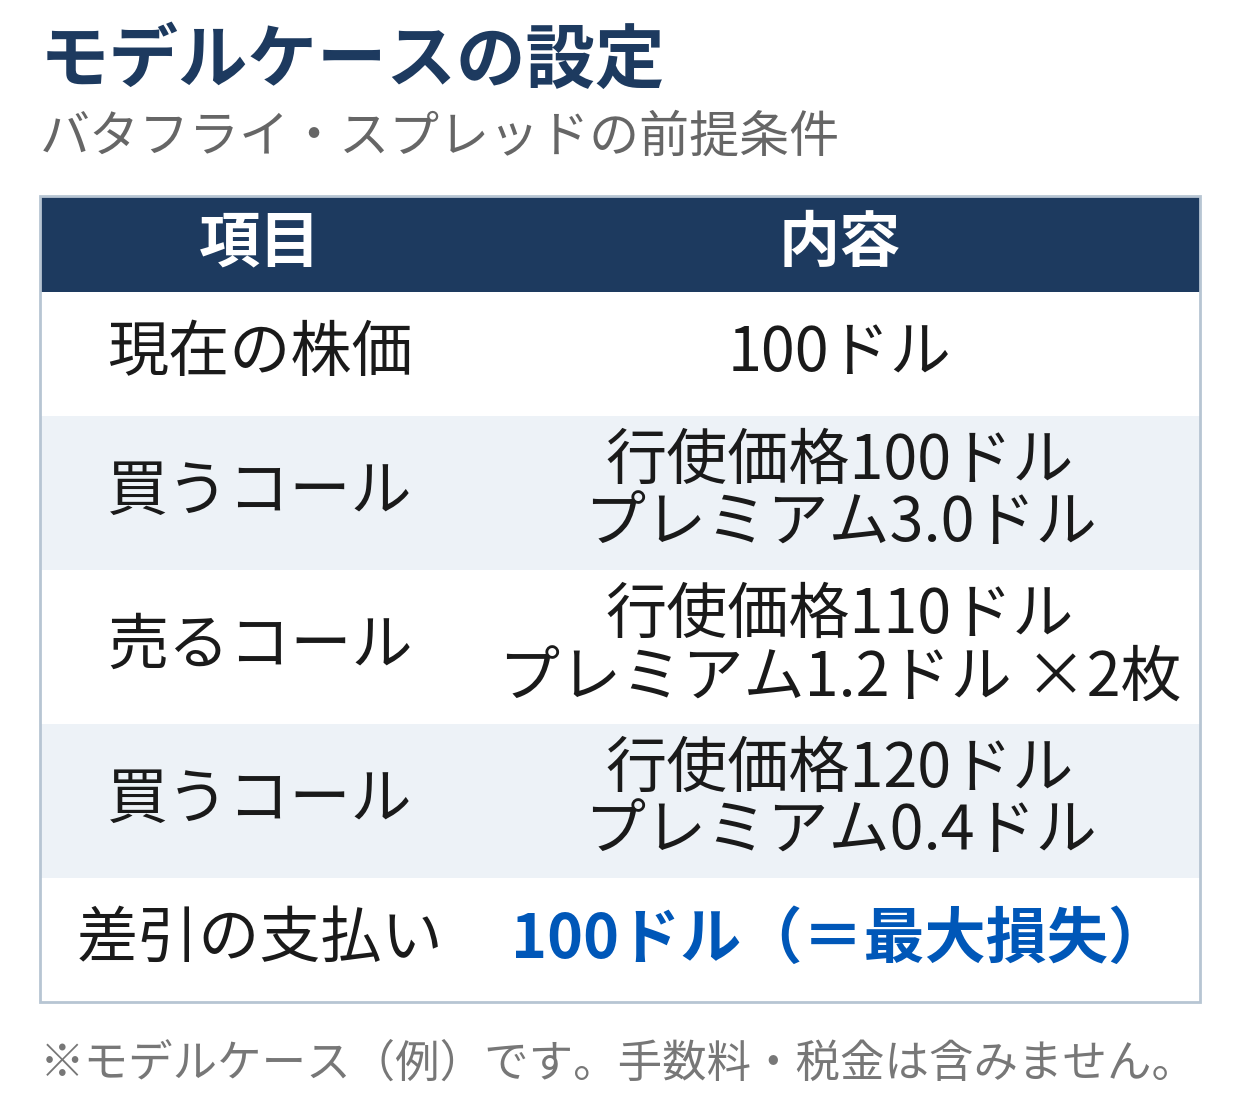
分解して見ると、ブルコールスプレッド(100ドル買い・110ドル売り)の支払いは3.0ドル-1.2ドル=1.8ドル、ベアコールスプレッド(110ドル売り・120ドル買い)の受取は1.2ドル-0.4ドル=0.8ドルで、差し引きの支払いは1.0ドル×100株=100ドルと一致します。
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 合計損益 |
|---|---|
| 130ドル | -100ドル |
| 120ドル | -100ドル |
| 119ドル | 0ドル |
| 115ドル | +400ドル |
| 110ドル | +900ドル |
| 105ドル | +400ドル |
| 101ドル | 0ドル |
| 100ドル | -100ドル |
| 90ドル | -100ドル |
たとえば株価が115ドルで満期を迎えた場合、買いコール100ドルは+1,500ドル、売りコール110ドル2枚は-500ドル×2=-1,000ドル、買いコール120ドルは0ドルで、支払い済みの100ドルを引いて+400ドルです。110ドルちょうどなら買いコールが+1,000ドル、売り2枚は0ドルのままなので、+900ドルが最大利益になります。
損益のポイント|最大利益は「一点」、ピンリスクにも注意
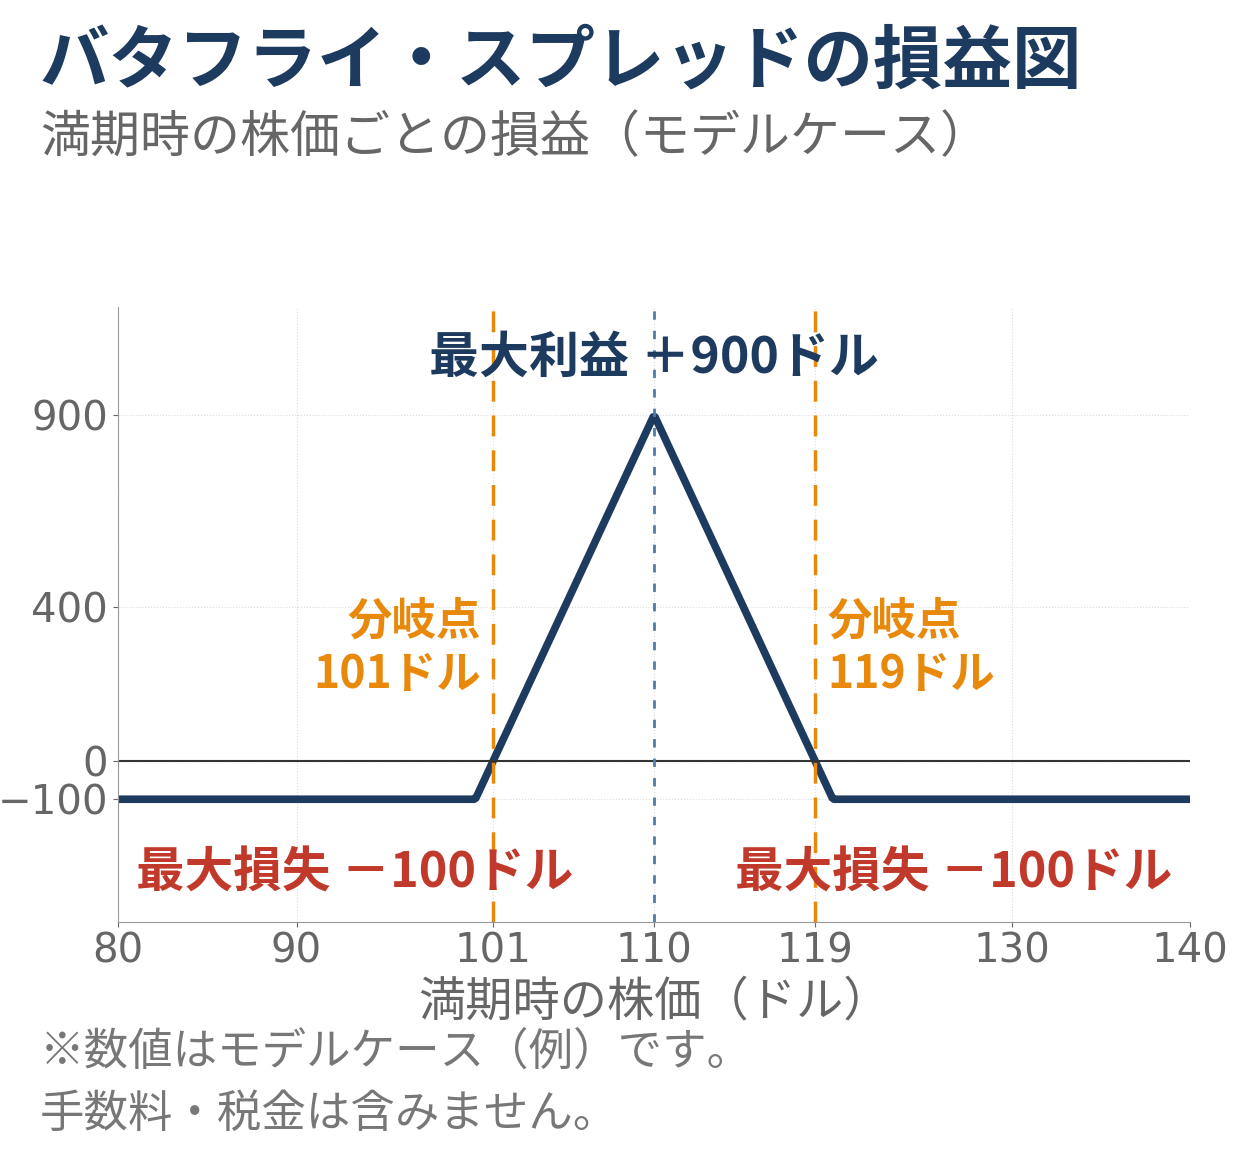
バタフライ・スプレッドの損益は、組み立てた瞬間に次の3つが確定します。
- 最大損失 = 支払った差額(モデルケースでは100ドル)。株価が両端の外に出ても、これ以上は悪化しない
- 最大利益 = 行使価格の幅 - 支払った差額 = (10ドル - 1.0ドル)× 100株 = 900ドル。ただし出るのは満期時に株価が真ん中の行使価格(110ドル)ちょうどのときだけ
- 損益分岐点 = 101ドルと119ドル(真ん中の行使価格 ±(幅 - 支払った差額))
バーティカルスプレッドとの決定的な違いは、最大利益の形です。バーティカルスプレッドは「110ドル以上なら最大利益」という範囲でしたが、バタフライ・スプレッドでは110ドルの一点です。105ドルでも115ドルでも利益は+400ドルに減り、分岐点を1ドルでも外れると損失に転じます。支払い100ドルに対して最大利益900ドルと比率は大きく見えますが、その分「当てる精度」が求められる設計です。
注意したいのがピンリスクです。満期近くに株価が真ん中の行使価格付近で張り付く(ピン止めされる)と、売り2枚が権利行使されるかどうかが株価のわずかな動きで変わり、最終損益が読みにくくなります。満期直前に110ドル付近をうろうろしている場合は、損益が確定しないまま週末を迎えるリスクも含めて、満期を待たずに決済するかどうかを先に決めておくことが大切です。
向いている相場|「真ん中に落ち着く」と見込む場面
バタフライ・スプレッドが向いているのは、次のような場面です。
- 真ん中の価格帯に落ち着くと見込む場面: 大きな材料を消化し終えたあとや、レンジの中心付近で推移している銘柄など、「満期にはこの価格の近くにいる」という具体的な見立てがあるとき
- IVが低下する局面: 決算発表後など、高いIVが平常に戻る場面では、売り2枚分のプレミアム低下が買い側の目減りより効きやすく、時間経過と合わせて有利に働きます
- 支払いを小さく抑えたい場面: 3枚の組み合わせでコストを圧縮できるため、同じ見立てをコールの単純な買いやバーティカルスプレッドで表すより安く入れることがあります
逆に、強いトレンドが出ている相場や、満期までに大きく動く材料(決算・重要指標など)を控えた場面には向きません。山の裾野の外に出てしまえば支払った100ドルをそのまま失うため、「動かない・収まる」見立ての精度がそのまま成績になる戦略だと理解しておきましょう。
また、利益ゾーンが点に近いぶん、ポジション管理も欠かせません。満期が近づくにつれて損益は真ん中に向かって急カーブで変化するため、途中で見立てが外れたら早めに両レッグを閉じる、最大利益に近づいたら満期を待たずに利益を確定する、といった出口のルールを組み立てる前に決めておくのが基本です。
バタフライ・スプレッドの組み立て手順
「満期に落ち着く」と見込む価格(真ん中の目安)を決める
満期を選ぶ(近すぎるとピンリスクが表面化しやすく、遠すぎるとプレミアムが高くなる)
真ん中の行使価格を、見込む価格に合わせて選ぶ
両端の行使価格を等間隔に置く(幅が狭いほど安く組めるが利益ゾーンも狭く、広いほど逆になる)
3種類のレッグを同時に注文する。最大損失(支払額)を最終確認してから発注する
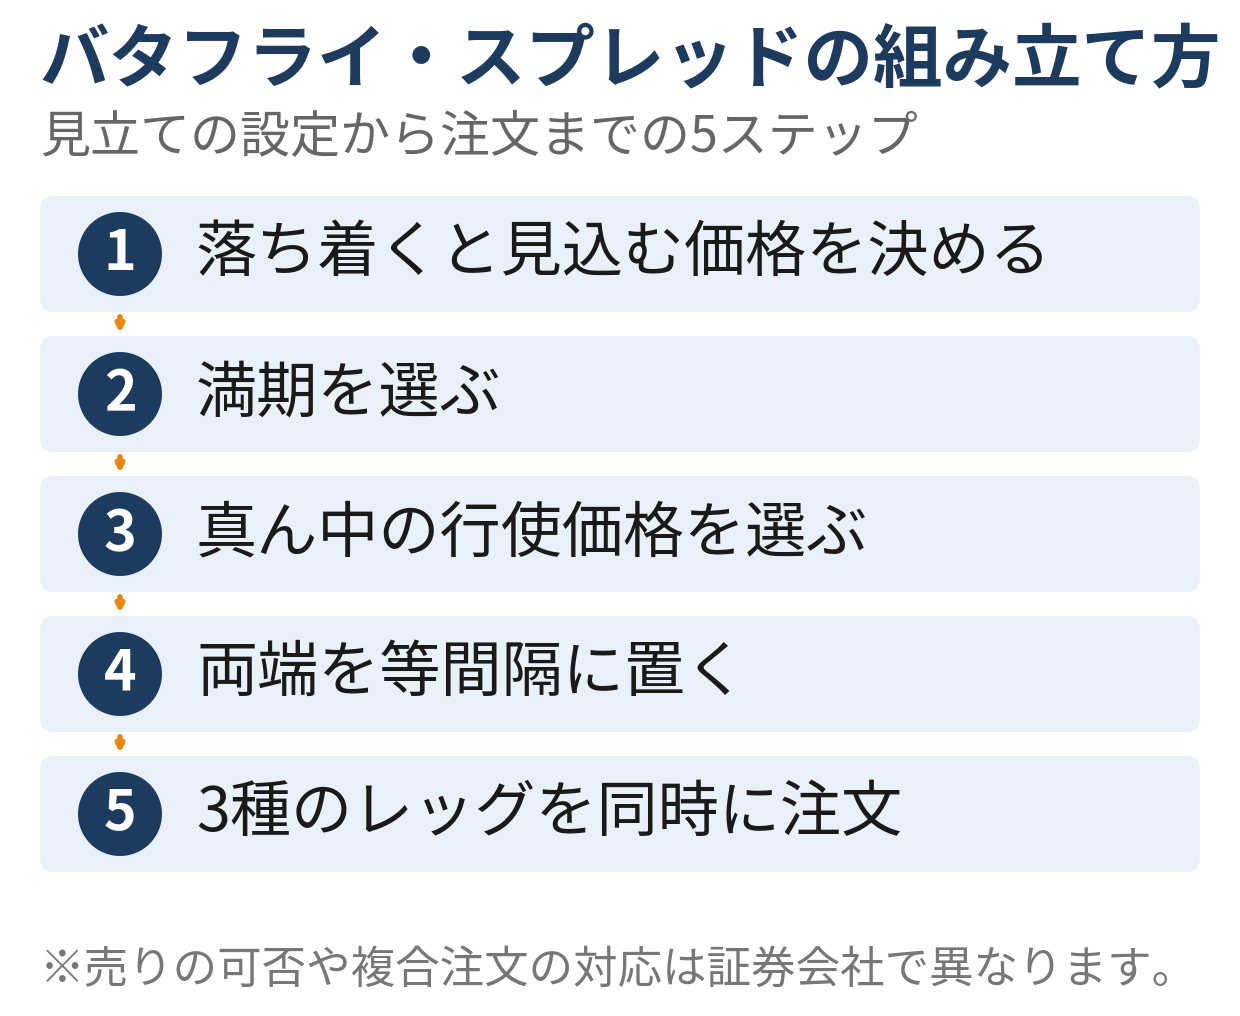
3種類のレッグはできるだけ同時に注文するのが原則です。1枚ずつ時間差で建てると、その間に株価やプレミアムが動いて、想定した差額で組めなくなることがあります。特に真ん中の売りだけが先に約定すると、一時的に想定外のリスクを抱える形になるため注意が必要です。
注意点
- 最大利益は一点のみ: 真ん中の行使価格から離れるほど利益は急速に減ります。「だいたい当たった」では最大利益には届かない設計です
- ピンリスクがある: 満期近くに株価が真ん中の行使価格付近に張り付くと、売りレッグの権利行使の有無が直前まで定まらず、最終損益が読みにくくなります
- 手数料は3種類のレッグ分: 買い2枚・売り2枚の合計4ポジション分の手数料がかかります。幅の狭いバタフライでは手数料の割合が相対的に大きくなるため、コスト負けしない幅を選ぶことも大切です
- 売りレッグにはアサインの可能性がある: 売ったオプションが満期前に権利行使されると、想定より早く一部のレッグだけが解消されることがあります。特に配当の権利落ち日が近いコールは注意が必要です
複合注文ができる証券会社を選ぶ
バタフライ・スプレッドは、オプションの買いと売りを組み合わせるため、まず売りに対応している証券会社が前提になります。ウィブル証券はオプションの買い・売りの両方に対応しています。
さらに、3種類のレッグをまとめて発注する複合注文まで使いたい場合は、サクソバンク証券が選択肢になります。サクソバンク証券は複合戦略を扱う中上級者向けの証券会社で、複合注文に対応しています。レッグの数が増える戦略ほど、1枚ずつ注文する手間と約定価格のずれが結果に響くため、複合注文の有無は口座選びの判断材料になります。各社の手数料や条件の比較は、ランキング記事も参考にしてください。
まとめ
- バタフライ・スプレッドは、バーティカルスプレッドを2つ重ねた山型の損益を持つ戦略
- 構造は「同じ種類・同じ満期の3つの行使価格」で、両端を1枚ずつ買い、真ん中を2枚売る
- 分解するとブルコールスプレッド+ベアコールスプレッド。モデルケースの支払いは100ドルが最大損失
- 最大利益900ドルは真ん中の行使価格(110ドル)の一点のみ。分岐点は101ドルと119ドル
- 向いているのは「真ん中の価格帯に落ち着く」と見込む場面とIV低下局面。満期近くのピンリスクに注意
同じ「動かない・収まる相場」を狙う戦略として、プット版で羽を広げたアイアンバタフライや、利益ゾーンを範囲で取るアイアンコンドルも、バタフライ・スプレッドの考え方の延長にあります。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。