
米国株の配当は、支払日の1〜2国内営業日後に入る
米国株の配当を待っていて、「権利確定日は過ぎたのに、口座に入っていない」と不安になる人は少なくありません。米国株の配当は、日本株とは入金のタイミングが違います。
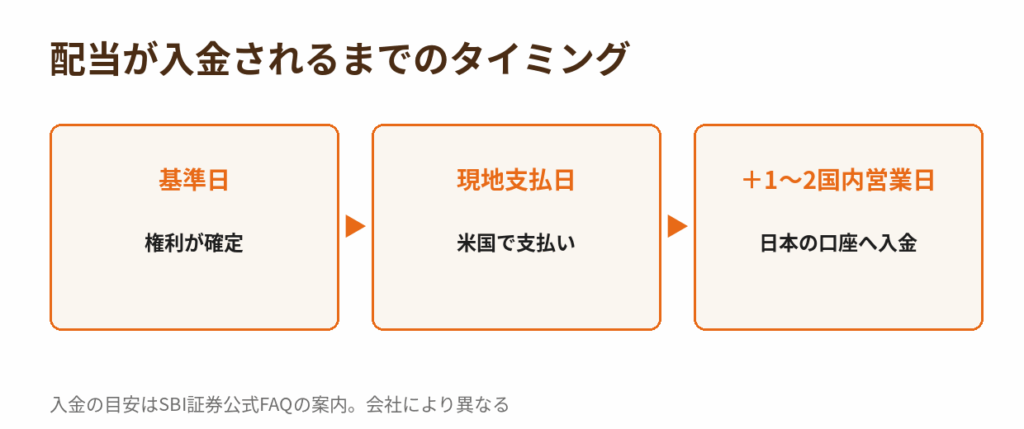
流れはこうです。まず配当を受け取る権利が決まる「基準日(権利確定日)」があり、その後、会社が実際に配当を支払う「現地支払日」が来ます。日本の証券口座に入金されるのは、この現地支払日の当日ではなく、おおむね現地支払日から1〜2国内営業日後です。SBI証券も公式FAQで、現地での支払いを確認してから入金処理をするため、1〜2国内営業日後が目安になると案内しています。現地の源泉税の確認などで、通常より日数がかかる場合もあります。
| 段階 | 何が起きるか | タイミング |
| 基準日(権利確定日) | 配当を受け取る株主が確定する | 支払日の数週間前が多い |
| 現地支払日 | 発行会社が米国で配当を支払う | 会社が発表する日 |
| 国内口座への入金 | 証券会社が確認・処理して入金する | 現地支払日から1〜2国内営業日後が目安 |
つまり、確認すべき日付は基準日ではなく現地支払日です。月末近くが現地支払日の配当は、日本の口座では翌月の入金になることもあります。
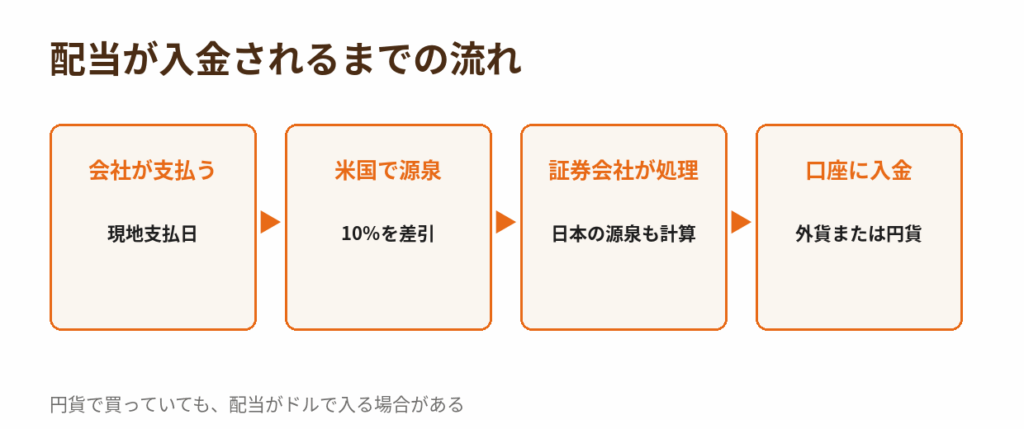
入金の流れ:配当はどこを通ってくるか
配当が入金されるまでの間には、税金の源泉徴収と通貨の扱いが挟まります。
現地支払日に、発行会社が配当を支払う
配当から10%が差し引かれる(W-8BENの手続きにより租税条約の軽減税率が適用されている場合)
現地での支払いを確認し、日本の税金の源泉徴収(20.315%)を計算する
外貨(米ドル)のまま入金されるか、円貨に換算されて入金されるかは、証券会社の設定による
日本円で米国株を買っていても、配当が自動的に日本円で入るとは限りません。入金を確認するときは、円貨の明細だけでなく、外貨の入出金明細も見てください。「入っていない」のではなく「ドルで入っていた」というケースはよくあります。
W-8BENの手続きが有効でないと、米国の源泉徴収は30%になります。明細で源泉の割合が10%になっているかの確認方法は、W-8BENの記事で触れています。
配当の明細はどこで確認するか
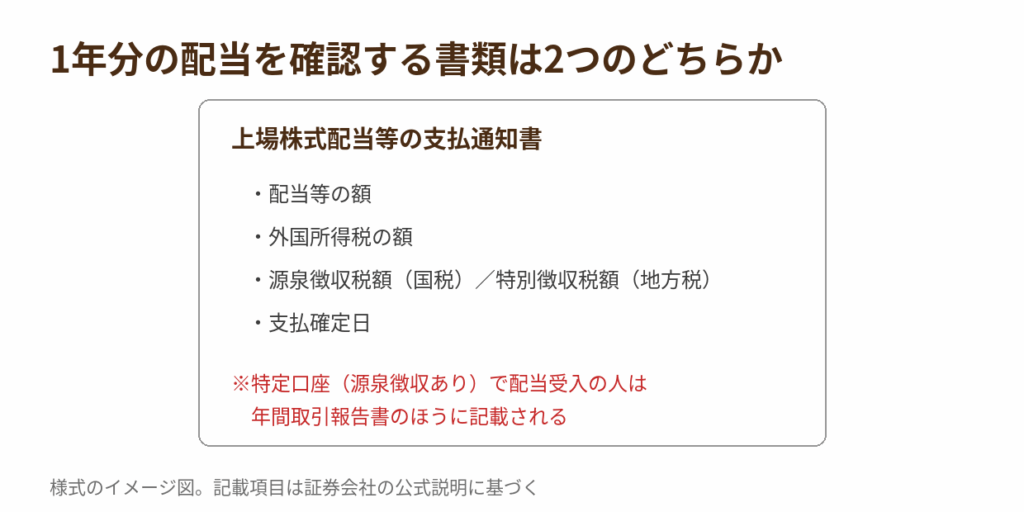
1回ごとの配当は、証券会社の「配当金のお知らせ」や取引履歴・精算表で確認できます。そして1年分をまとめて確認する書類が、次の2つのどちらかです。
| 上場株式配当等の支払通知書 | 配当の明細を記した書類。配当等の額、外国所得税の額、源泉徴収税額(国税)、特別徴収税額(地方税)、支払確定日などが記載される |
| 特定口座年間取引報告書 | 特定口座(源泉徴収あり)で配当を受け入れている場合、配当の明細はこちらに記載される |
特定口座(源泉徴収あり)を開設し、配当を受け入れる設定にしている人には、支払通知書は発行されません。配当の明細は特定口座年間取引報告書に記載されるため、そちらで確認します(楽天証券の公式案内)。逆に、一般口座や源泉徴収なし特定口座の人は、支払通知書(証券会社によっては「年間支払通知書」)で1年分を確認します。マネックス証券では、1年間に受け入れた配当金は翌年1月中旬に交付される支払通知書で確認できると案内されています。
支払通知書・報告書で見るべき数字
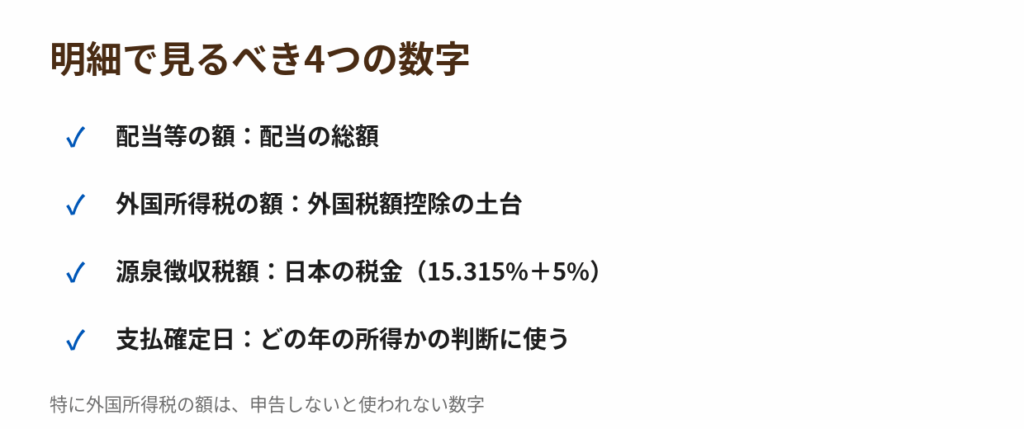
確定申告や外国税額控除に使うために、明細では次の数字を確認してください。
- 配当等の額:その配当(またはその年)の配当総額
- 外国所得税の額:米国で源泉徴収された税金の額。外国税額控除の申告の土台になる
- 源泉徴収税額:日本で差し引かれた所得税・復興特別所得税(15.315%)と住民税(5%)
- 支払確定日:どの年の所得になるかを判断する日付
特に外国所得税の額は、確定申告をしないと使われない数字です。配当を受け取っている人は、年の終わりにこの欄の合計を確認する習慣をつけてください。外国税額控除の手続きは、専用の記事で計算例つきで解説しています。
配当が入らない・遅いときに確認すること
現地支払日から数日たっても入金が見当たらない場合は、次の順で確認してください。
- 見ている日付は基準日ではなく現地支払日か(支払日は会社のIR情報や配当発表で確認できる)
- 外貨の入出金明細を見たか(ドルで入金されている場合がある)
- 現地の源泉税確認などで遅れる場合があること(証券会社のFAQでも案内されている)
- 銘柄によって反映に時間がかかる場合があること
それでも見当たらない場合は、証券会社のサポートに「銘柄名と現地支払日」を伝えて確認するのが確実です。
オプションを取引する人の配当の確認
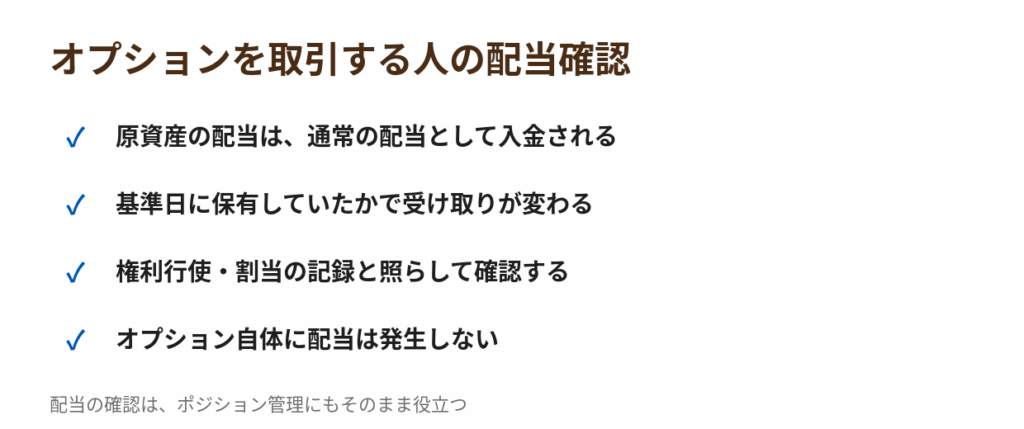
オプションの原資産として配当の出る株を持っている人(カバードコールなど)は、配当の入金確認がそのままポジション管理にもなります。権利行使で取得した株や、権利割当で手放した株については、基準日に保有していたかどうかで配当の受け取りが変わるため、現地支払日と基準日を取引記録と照らして確認してください。
なお、オプション取引そのものに配当は発生しません。プレミアムの受け払いは配当とは別の扱いで、税金の申告でも区分が異なります。全体像は確定申告ガイドにまとめています。
まとめ
- 米国株の配当は、現地支払日から1〜2国内営業日後に入金されるのが目安。見るべき日付は基準日ではなく現地支払日
- 入金は外貨(米ドル)の場合がある。円貨と外貨、両方の明細を確認する
- 1年分の明細は、支払通知書か特定口座年間取引報告書のどちらかで確認する。源泉徴収あり特定口座で配当を受け入れている人には支払通知書は発行されない
- 明細では「外国所得税の額」を必ず確認する。外国税額控除の土台になる数字
- 遅いときは、支払日の勘違い・外貨明細の見落とし・源泉税確認の遅れの順に確認する
配当は「入って終わり」ではなく、明細の数字が翌年の申告に直結します。入金のたびに源泉の割合と金額を軽く確認しておくと、申告シーズンの作業が大きく減ります。