
コンドルは「組んで終わり」ではない
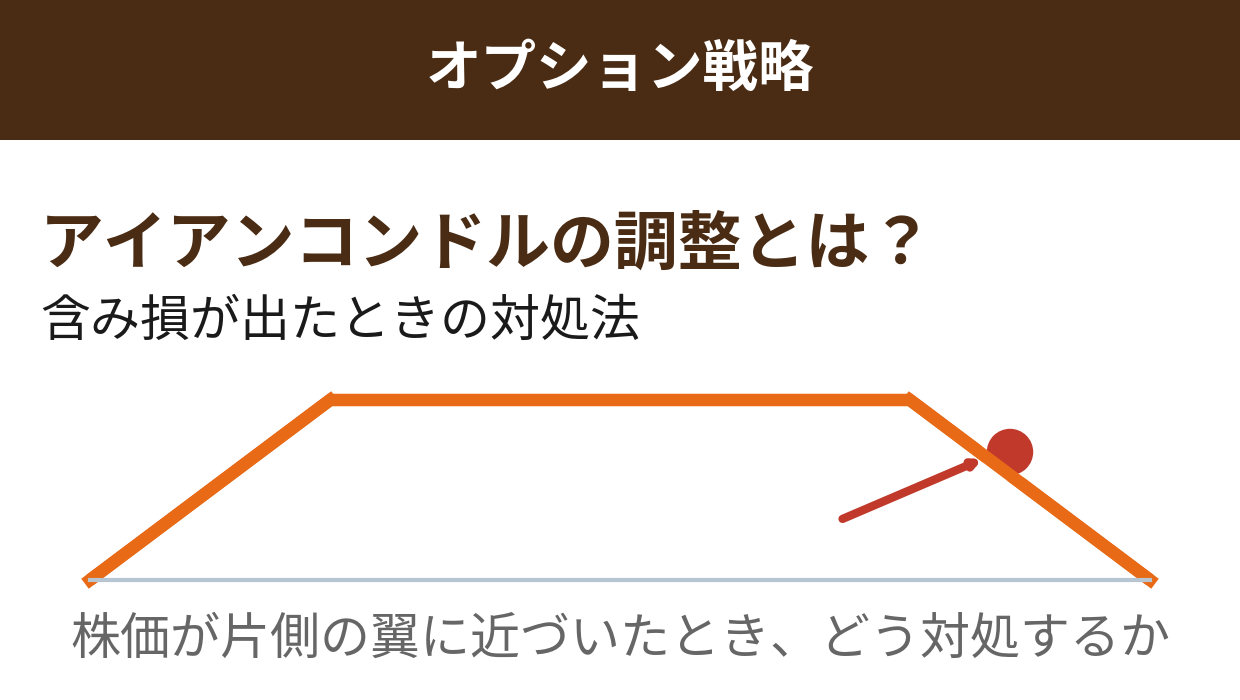
アイアンコンドルは、株価が一定の範囲にとどまれば利益になる戦略です。その代わり、組み立てた後に株価が片側へ寄ってきたとき、「このまま持つか、動くか」の判断を迫られるのが、この戦略の本当の難しさです。
対処の仕方は大きく分けて、何もしない、圧迫されている側だけを閉じる、その側をロールする、全体を閉じるの4つです。どれが正解かは状況次第ですが、共通しているのは、いずれもコストや機会損失と引き換えだということです。「調整すれば助かる」という魔法はありません。
この記事では、既存のアイアンコンドル記事のモデルケースをそのまま使い、株価が上昇側の翼に近づいた場面で、各選択肢がいくらかかるのかを試算します。なお、ローリング(移し替え)そのものの一般的な考え方や手順は、ローリングの記事で詳しく整理しています。本記事は、アイアンコンドルに絞った判断と数字に特化します。
前提:モデルケースの振り返り
まずは土台の確認です。以下は既存記事と同じ架空のモデルケース(例)です。
モデルケースの設定(組み立て時点)
現在の株価は100ドル。しばらく大きな動きはないと見込む
権利行使価格90ドルのプットを1.2ドルで売る/85ドルのプットを0.5ドルで買う
権利行使価格110ドルのコールを1.2ドルで売る/115ドルのコールを0.5ドルで買う
受取クレジットは 1.4ドル × 100株 = 140ドル。最大損失は (5 - 1.4)× 100株 = 360ドル
損益分岐点は下が88.6ドル、上が111.4ドル。90〜110ドルの範囲なら満額の利益
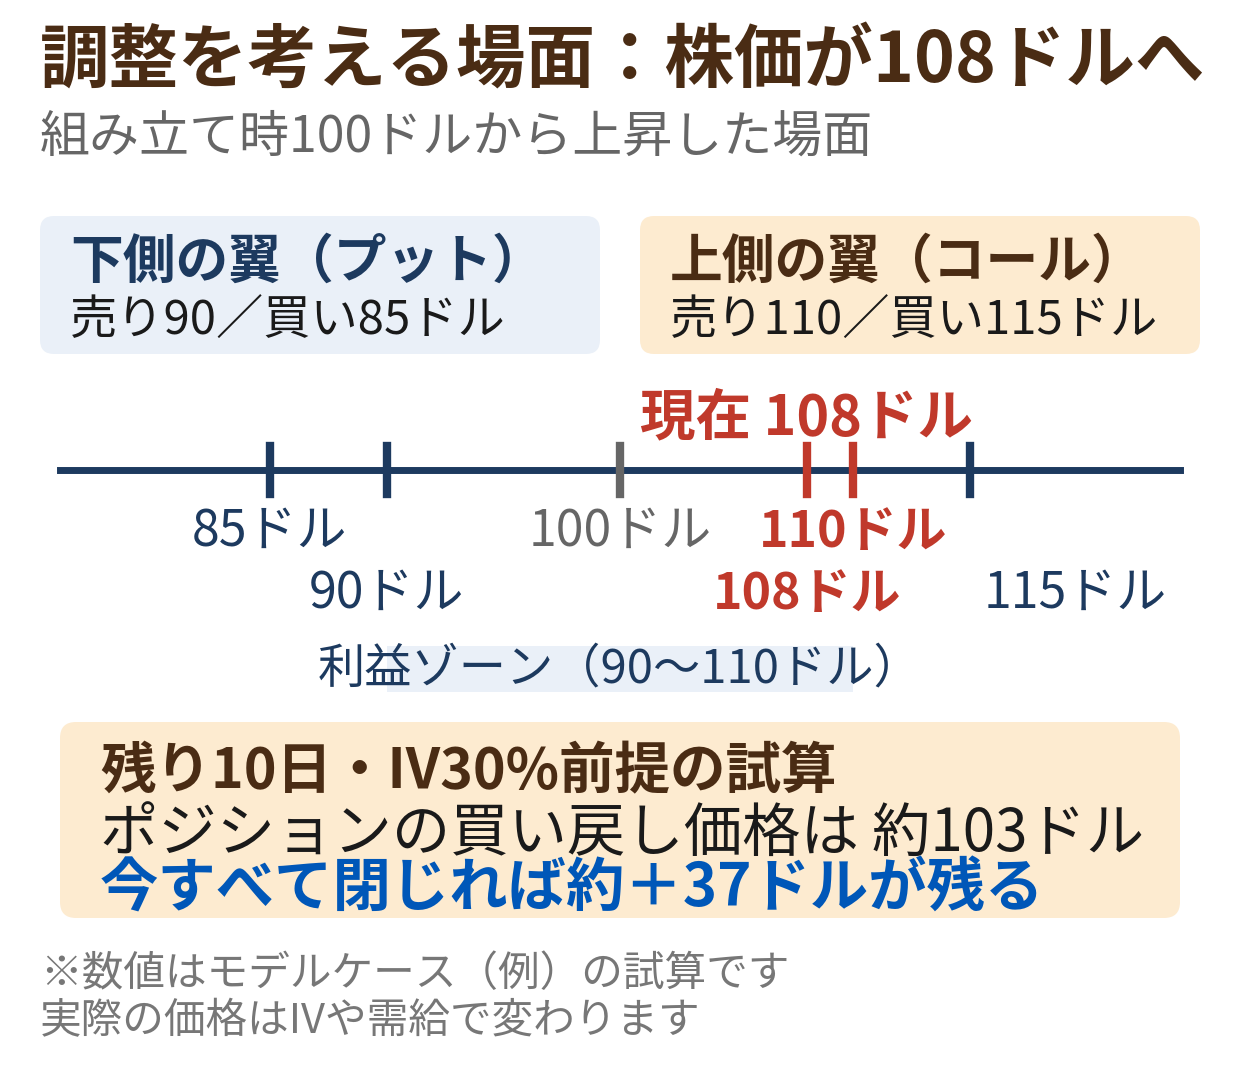
調整を考える場面:株価が108ドルまで上がった
組み立てから時間が経ち、株価が100ドルから108ドルまで上昇しました。満期まで残り10日です。売ったコールの行使価格110ドルまで、あと2ドルしかありません。
この時点のポジションの値を、IV30%を前提にブラック=ショールズモデルで試算すると、次のようになります(実際の価格は、そのときのIVや需給によって変わります。また手数料は含めていません)。
- 売りコール110ドルは約1.31ドル、買いコール115ドルは約0.27ドル → コール側スプレッドの買い戻し価格は約1.03ドル(103ドル)
- プット側スプレッドは株価から遠く、価値はほぼゼロ
- つまり、今すべてを閉じると約103ドルを支払い、受け取った140ドルとの差額で約37ドルの利益が残る計算です
まだ含み益の状態ではあります。問題は「この先」です。このまま満期を迎えた場合の結果は、株価次第で大きく変わります。
| 満期時の株価 | 損益 | 備考 |
|---|---|---|
| 108ドル | +140ドル | このまま下がれば最大利益 |
| 110ドル | +140ドル | 売りコールの行使価格ちょうど |
| 111.4ドル | 0ドル | 上側の損益分岐点 |
| 112ドル | -60ドル | 分岐点を超えると損失側へ |
| 115ドル以上 | -360ドル | 最大損失 |
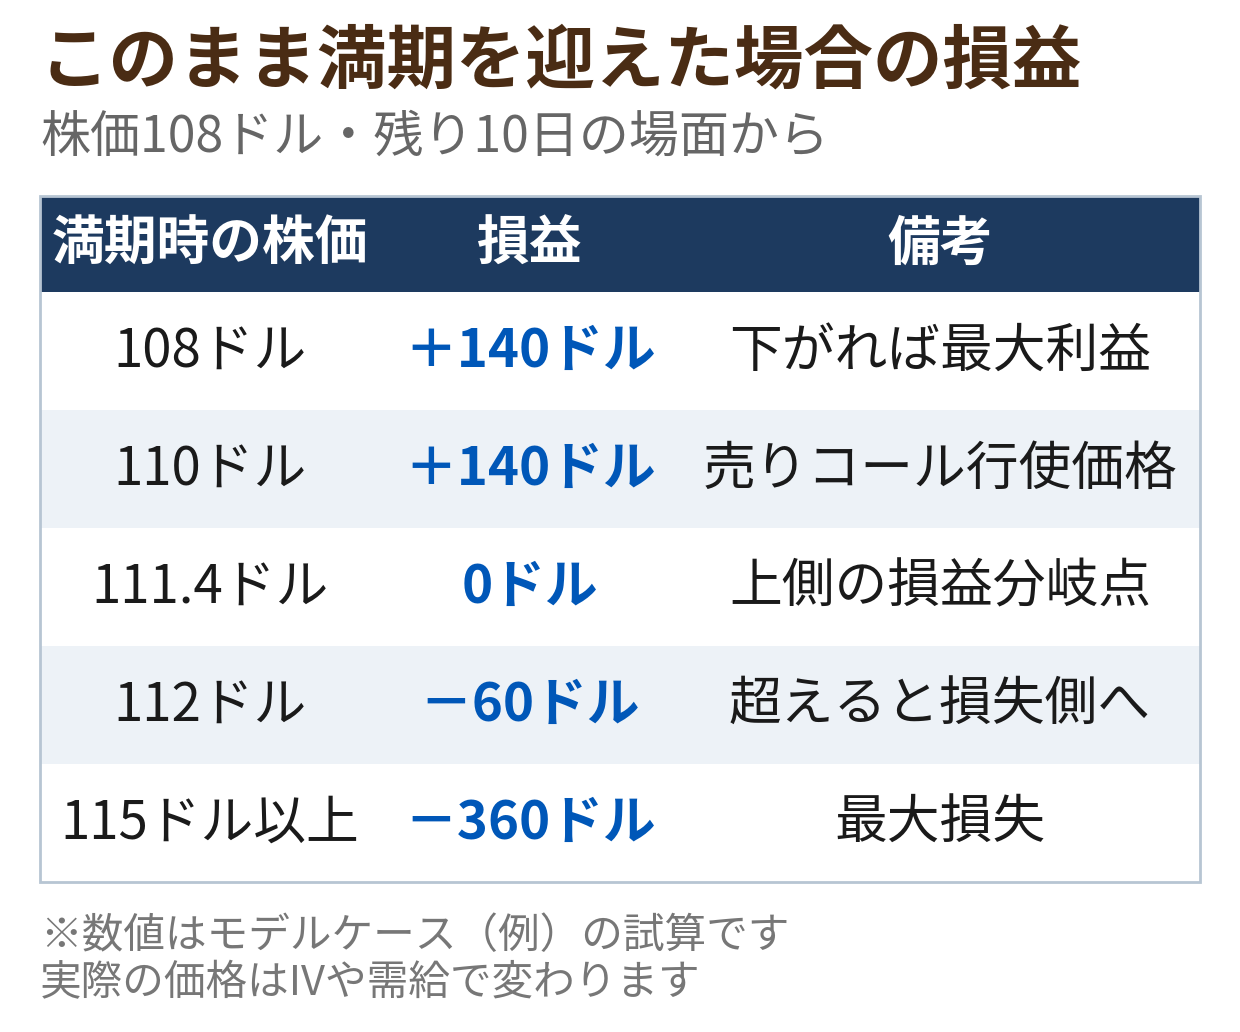
読み取れるのは、あと4%ほど上がるだけで、+140ドルの利益が-360ドルの損失に反転するということです。残り10日で株価がどちらに動くかは誰にも分かりません。この「分からない」に対して、4つの選択肢でどう応えるかを考えます。
選択肢1:何もしない
最もシンプルなのは、ルールどおり満期まで持ち続けることです。
向いているのは、「反転してレンジに戻る」と判断できる根拠がある場合や、もともとの撤退ルールにまだ触れていない場合です。目先の含み損益に反応して頻繁に動くと、そのたびに売買の価格差と4枚分の手数料を払うことになり、かえって成績を悪化させることもあります。
ただし、何もしないことは「判断を先送りする」ことでもあります。上の表のとおり、株価が115ドル以上で満期を迎えれば最大損失360ドルが確定します。「何もしない」を選ぶなら、最大損失を受け入れる覚悟とセットでなければなりません。含み損が膨らんでから慌てて動くのが、最悪のパターンです。
選択肢2:圧迫されている側だけを閉じる
次に、上がってきたコール側のスプレッドだけを買い戻して閉じ、下側のプット側は残す方法です。
この場面での買い戻し価格は約103ドルです。受け取ったクレジット140ドルから差し引くと、約37ドルの利益でほぼ確定します。残ったプット側は株価から遠くほぼ無価値なので、実質的にはポジションを畳んだのとほぼ同じです。
この方法の特徴は次のとおりです。
- 結果がその場で確定する: これ以上、上昇側の損失が膨らむ心配はなくなる
- ロールと違って新たなリスクを背負わない: 新しいポジションを作らないため、最大損失が増えることもない
- 株価が戻れば機会損失: その後株価が100ドルに戻れば、本来得られた140ドルの利益との差(約103ドル)が「早めに閉じた代償」になる
「利益は小さくなるが、悪化の芽を摘む」という意味では、最も分かりやすい対処です。調整というより部分的な利確・撤退と捉えるほうが正確かもしれません。
選択肢3:圧迫されている側をロールする
ロールは、圧迫されている側のスプレッドを買い戻し、より外側の行使価格(または先の満期)で売り直す方法です。判断のポイントは、買い戻し価格と売り直しの受取の差額(=実質的な追加コスト)です。同じ場面で試算してみます。
同じ満期のまま、行使価格だけを外へずらす
コール側を買い戻し(支払い約103ドル)、同じ満期の「売りコール115ドル/買いコール120ドル」を売り直すと、受取は約24ドルです。差額は 103 - 24 = 約79ドルの追加コストになります。
結果として、実質的なクレジットは140ドルから約61ドルに目減りし、分岐点は115.6ドルまで遠ざかります。ところが、スプレッドの幅が5ドルのままなので、最大損失は(5 - 0.61)× 100株 = 約439ドルと、当初の360ドルより増えてしまいます。
満期も先へ延ばす(ロールアウトを組み合わせる)
満期を次の限月(この試算では残り40日相当)まで延ばして「売りコール115ドル/買いコール120ドル」を売り直すと、受取は約93ドルまで増え、差額の追加コストは 103 - 93 = 約10ドルに圧縮できます。実質的なクレジットは約130ドル、最大損失は約370ドル、分岐点は116.3ドルです。
代わりに、ポジションを持つ期間が延びます。その間に株価がさらに動く可能性も、イベントをまたぐリスクも増えます。「安く直せる」代わりに「長くさらされる」交換条件です。
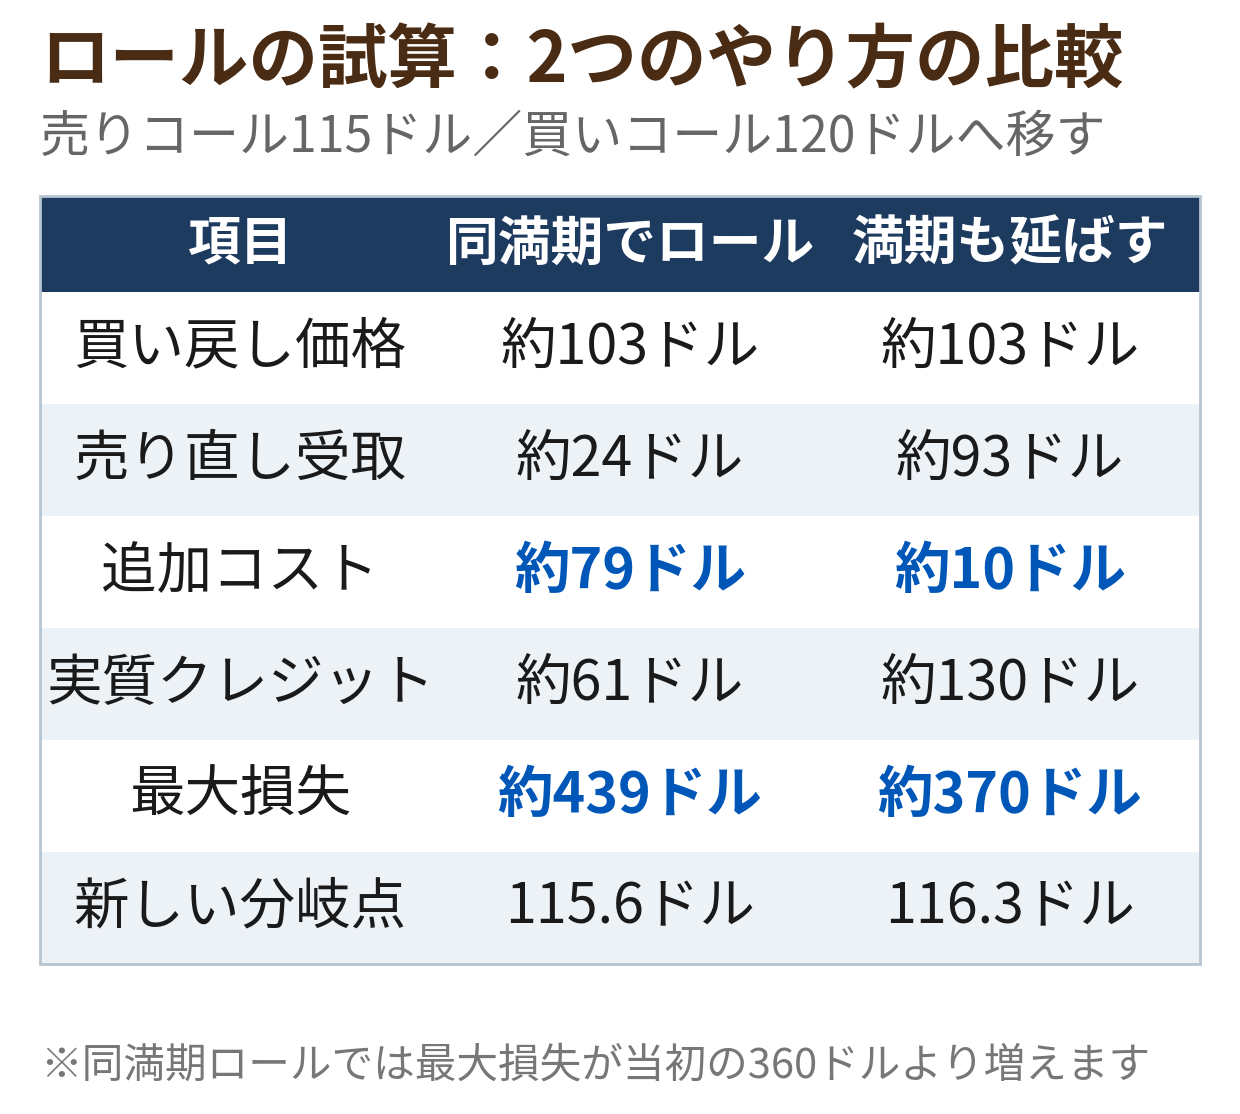
ロールは損失の先送りと条件の変更であり、救済ではない
ロールの試算から分かるのは、ロールとは「損失を消す」ことではなく、「支払って、時間や位置を買い直す」ことだという点です。同満期のロールでは最大損失が増えることすらあります。ロールするかどうかは、「新しい分岐点と最大損失のポジションとして、今から組み直したい形か」で判断するのが基本です。ロールの判断軸そのものは、次の記事も参考にしてください。
選択肢4:全体を閉じる
最後は、4枚すべてを決済してポジションを終わらせる方法です。この場面では支払いは約103ドルで、約37ドルの利益を確定して終わります。
含み損が出ている場面で全体を閉じれば、その時点の損失が確定します。それでも、最大損失(このモデルケースでは360ドル)まで悪化する前に止められるのが、早期決済の意味です。「損切りは負け」ではなく、「想定が外れた取引を、決めていた条件で終わらせる」行為として位置づけることが大切です。
4つの選択肢を並べると、次のように整理できます。
| 選択肢 | この場面での結果 | 向いている判断 |
|---|---|---|
| 何もしない | 満期次第で+140〜-360ドル | 戻ると判断できる根拠がある |
| 圧迫側だけ閉じる | 約+37ドルでほぼ確定 | 悪化の芽を摘みたい |
| ロールする | 実質クレジットが目減りし、最大損失は増えることも | 新しい形で組み直したい |
| 全体を閉じる | 約+37ドルで確定 | 想定が外れたと判断した |
調整を繰り返すと、損失は静かに膨らむ
特に注意したいのが、調整を繰り返すことです。先ほどの試算の続きで考えてみます。
同満期でロールして売りコールを115ドルに移した後、株価がさらに113ドルまで上がり、残り5日になったとします。圧迫された「売り115ドル/買い120ドル」の買い戻しは約72ドル、さらに外側の「売り120ドル/買い125ドル」の売り直しは約7ドルしか受け取れません。差額は約65ドルの追加コストです。
2回のロールを合計すると、受け取ったクレジット140ドルに対し、追加コストは約79ドル+約65ドル=約144ドル。実質的なクレジットは約-4ドルとマイナスに転じ、最大損失は約504ドルまで膨らみます。当初の最大損失360ドルを、調整のつもりが静かに上回ってしまうわけです。
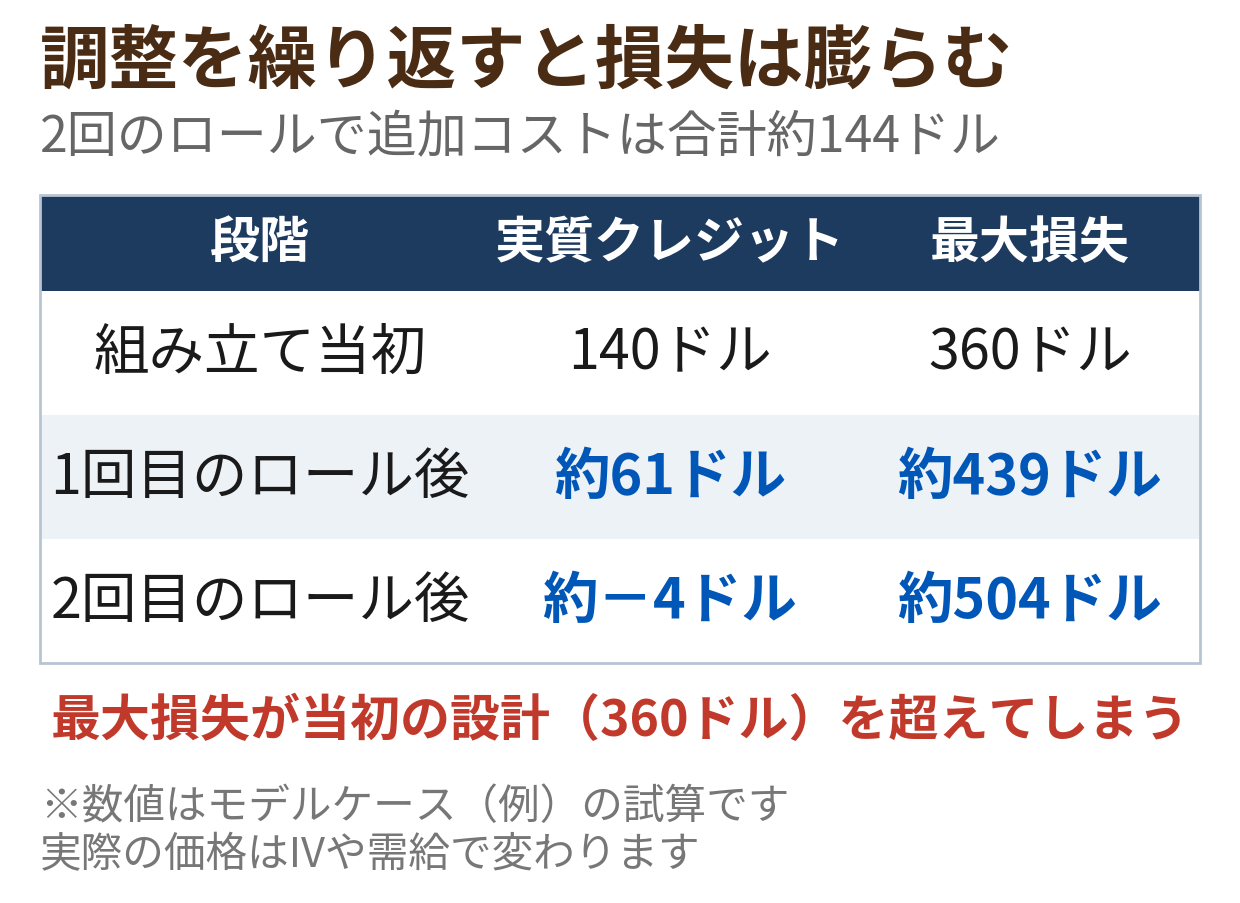
もちろん、株価がその後戻れば損失は実現しません。しかし数字が示すのは、「調整すれば何とかなる」という前提で何度も動くと、勝ったときの利益は消え、負けたときの損失は当初の設計より大きくなるという構造です。調整は原則1回まで、といった回数の上限を先に決めておく意味はここにあります。
最初に決めておく撤退ルール
ここまでの試算を踏まえると、アイアンコンドルの管理で一番大切なのは、組み立てた時点で対処のルールを決めておくことだと分かります。一般的には、次のような決め方が紹介されています。
- 利確のルール: 受け取ったクレジットの半分程度(含み益が約70ドル)まで育ったら、満期を待たずに決済して確定する
- 損切りのルール: 含み損がクレジットの2倍程度(約280ドル)に達したら撤退を検討する。あるいは「株価が売った行使価格にタッチしたら見直す」という価格条件で決める方法もある
- 調整の上限: ロールは1回まで、などの回数制限。2回目の圧迫は「想定が外れた」サインとして、全体を閉じる判断に寄せる
- 満期までの日数の条件: 満期が近づくと売った行使価格の近くで損益が荒く動くため、残り日数が一定以下では調整せず決済する、という決め方もある
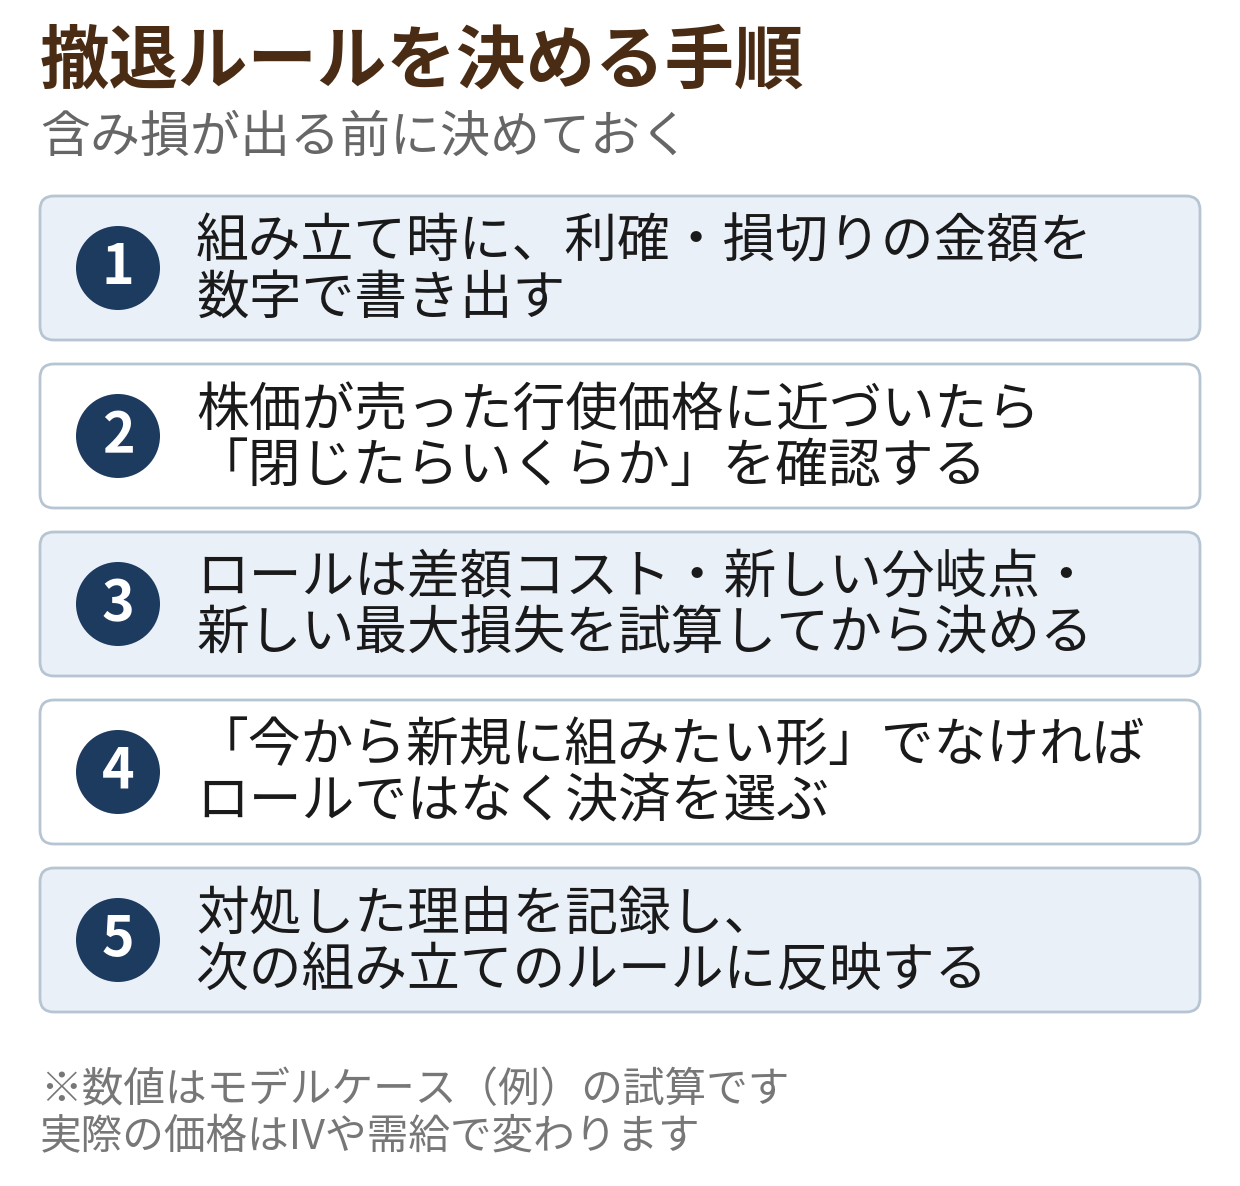
組み立て時に、利確・損切りの金額(または株価の水準)を数字で書き出す
株価が売った行使価格に近づいたら、まず「閉じたらいくらか」を確認する
ロールを検討する場合は、差額コスト・新しい分岐点・新しい最大損失の3点を試算してから決める
試算した新しい形が「今から新規に組みたい形」でなければ、ロールではなく決済を選ぶ
調整した(または決済した)理由を記録し、次の組み立てのルールに反映する
複合注文ができる証券会社を選ぶ
調整や決済では、2枚・4枚を同時に動かす場面が多くなります。まず前提として、オプションの買い・売りの両方に対応している証券会社が必要です。ウィブル証券はオプションの買い・売りの両方に対応しています。
複数レッグを1つの注文として出す複合注文まで使いたい場合は、サクソバンク証券が選択肢になります。サクソバンク証券は複合戦略を扱う中上級者向けの証券会社で、複合注文に対応しています。圧迫された局面では1枚ずつ建て直す間の価格のずれが結果を左右するため、ロールや一括決済の場面では複合注文の有無が実務上の差になります。各社の手数料や条件の比較は、ランキング記事も参考にしてください。
まとめ
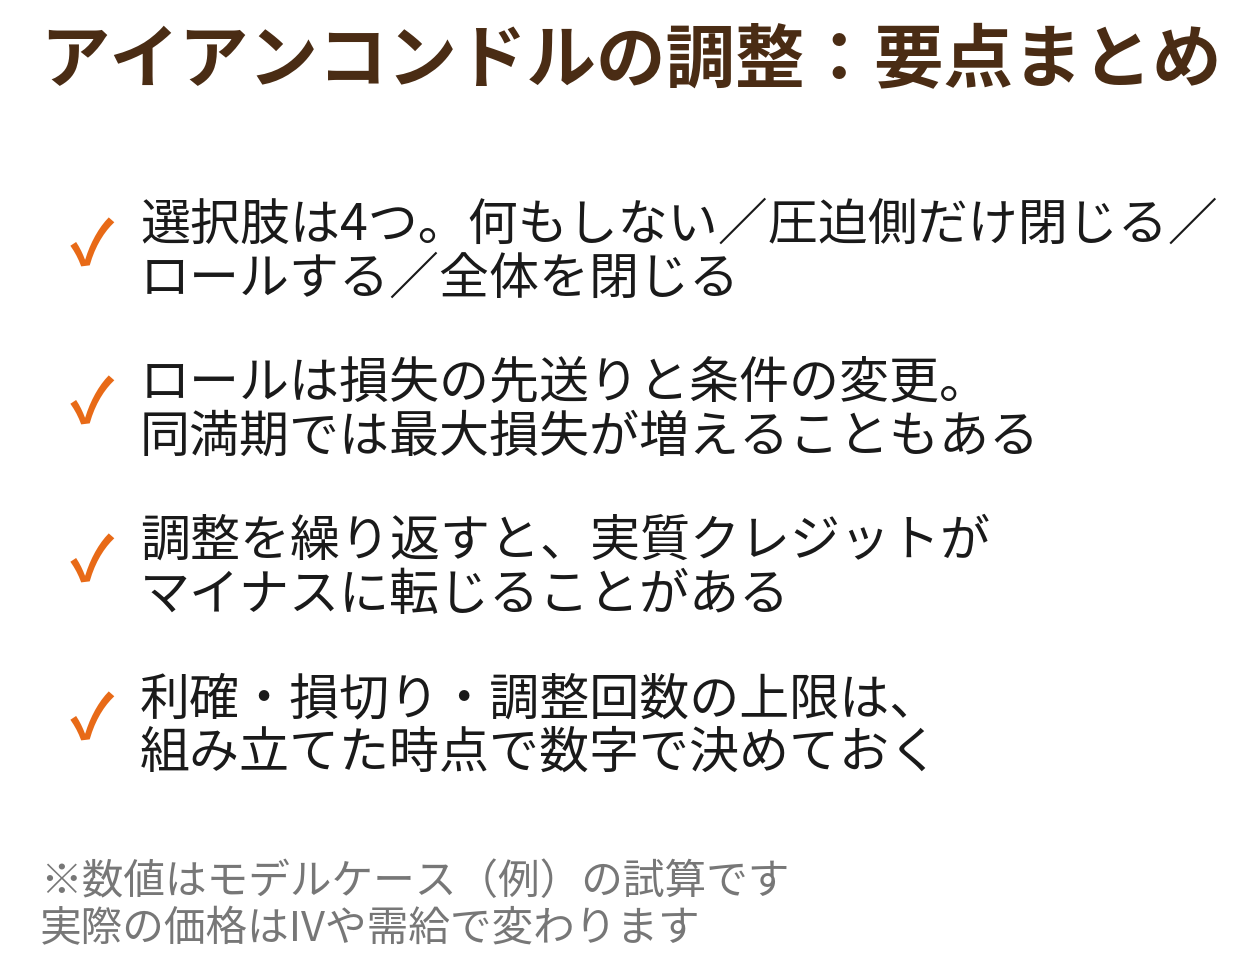
- 株価が片側の翼に近づいたときの選択肢は、何もしない・圧迫側だけ閉じる・ロールする・全体を閉じるの4つ
- ロールは損失の先送りと条件の変更であり、救済ではない。同満期のロールでは最大損失が当初の360ドルから約439ドルに増える試算になった
- 調整を繰り返すと実質クレジットがマイナスに転じ、最大損失が当初の設計を超えることがある
- 利確・損切り・調整回数の上限は、組み立てた時点で数字で決めておく
「調整が上手い人」は、含み損が出てから考える人ではなく、入る前に終わり方を決めている人です。数字で試算してから動く習慣が、コンドルの成績を安定させます。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。