
ローリングとは「閉じて、開き直す」こと
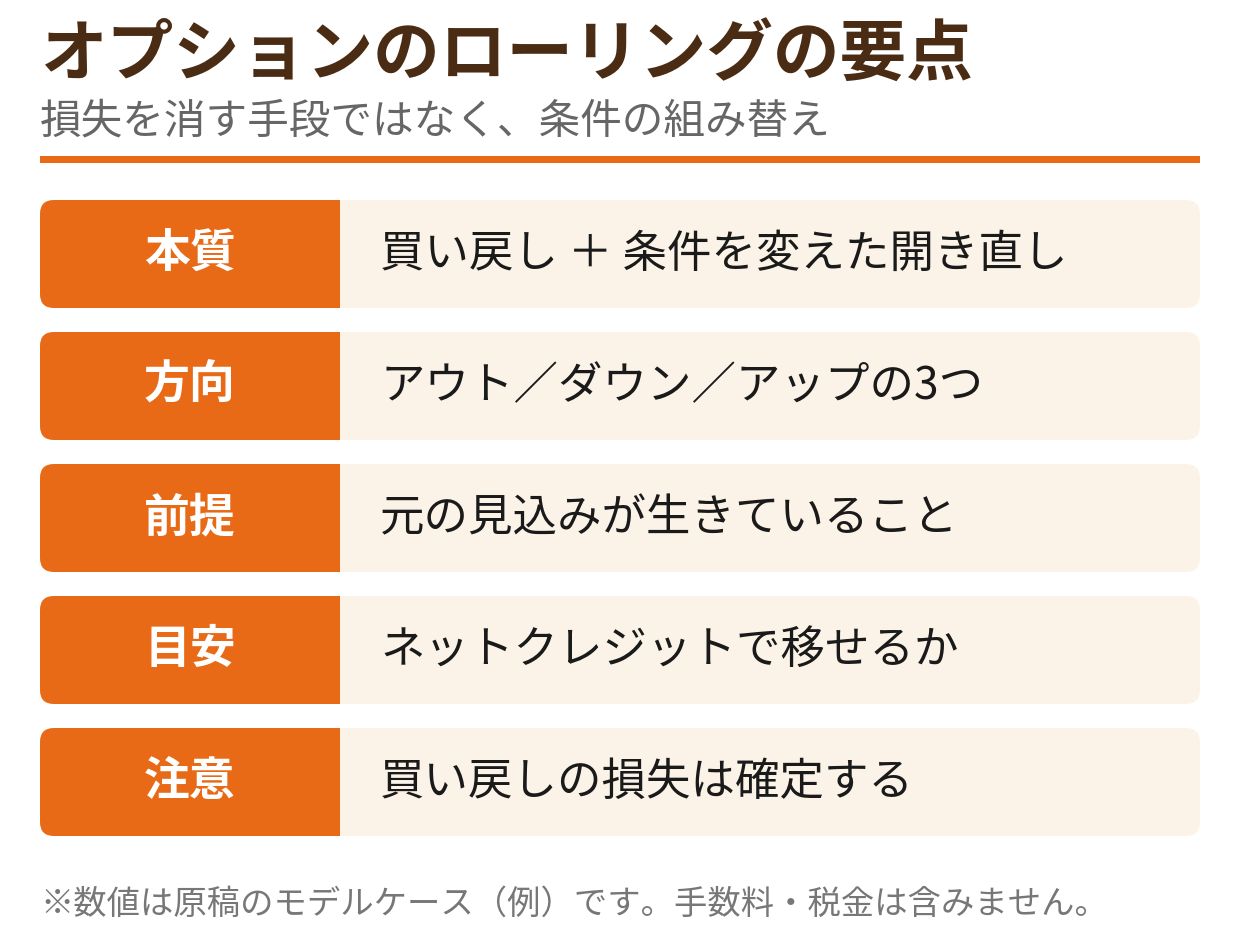
ローリングは、保有しているオプションポジションをいったん買い戻して閉じ、同時に条件を変えた新しいポジションを開き直すことです。「移し替え」と呼ばれることもあります。
たとえば、売ったプットの満期が近づいてきたとき、そのまま満期を迎える代わりに、プットを買い戻して翌月のプットを売り直す。これがローリングの基本形です。ポジションの寿命を延ばし、条件を組み替えるための実務テクニックとして、売り手の戦略(キャッシュセキュアードプット、カバードコール、クレジットスプレッドなど)で広く使われます。
ただし、最初に押さえておきたい注意点があります。ローリングは、含み損を消したり、損失をなかったことにしたりする手段ではありません。買い戻した時点で、そのポジションの損益は確定します。そのうえで「新しい条件なら、もう一度ポジションを持つ意味がある」と判断して開き直す——この順序を逆にしてはいけません。この記事では、架空のモデルケースを使って、ローリングの方向と収支の計算、続けてよい場合の判断軸を整理します。
ローリングの3つの方向
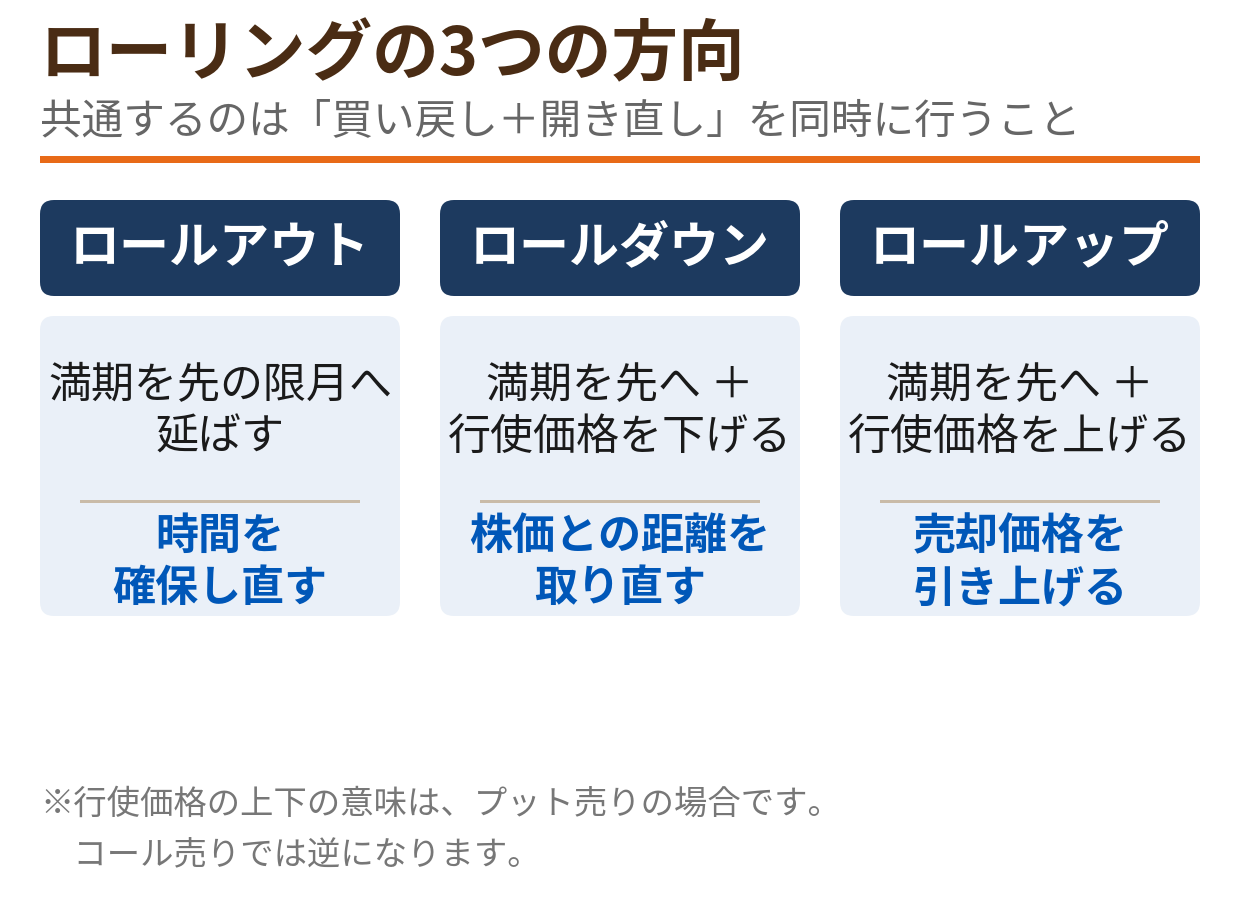
ローリングは、何を変えるかで3つの方向に整理できます。いずれも「買い戻し+新規の売り(または買い)」を同時に行う点は共通で、満期を先の限月へ移すのが基本形です。
| 方向 | 何を変えるか | 主な狙い |
|---|---|---|
| ロールアウト | 満期を先の限月へ延ばす | 時間を確保し直す |
| ロールダウン | 満期を先へ+権利行使価格を下げる(プット売り) | 現在の株価から距離を取り直す |
| ロールアップ | 満期を先へ+権利行使価格を上げる(コール売り等) | 売却価格を引き上げる |
ロールアウトは、行使価格を変えずに満期だけを先へ送る形です。売りポジションで時間が味方をする(時間の経過でプレミアムが目減りする)局面を、もう一度作り直す意味があります。
ロールダウンは、プット売りで株価が下がってきたときに使う形です。権利行使価格を下げることで、現在の株価との距離を取り直し、アサイン(買い取り)になる水準を引き下げます。カバードコールなどコール売り側で権利行使価格を下げる場合は、逆にロールダウンが「売却価格を引き下げる」意味になります。
ロールアップはその反対で、コール売りで株価が上がってきたときに、権利行使価格を引き上げて売却価格を上方へずらす形です。
モデルケース① CSPをロールダウンする
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
モデルケースの設定
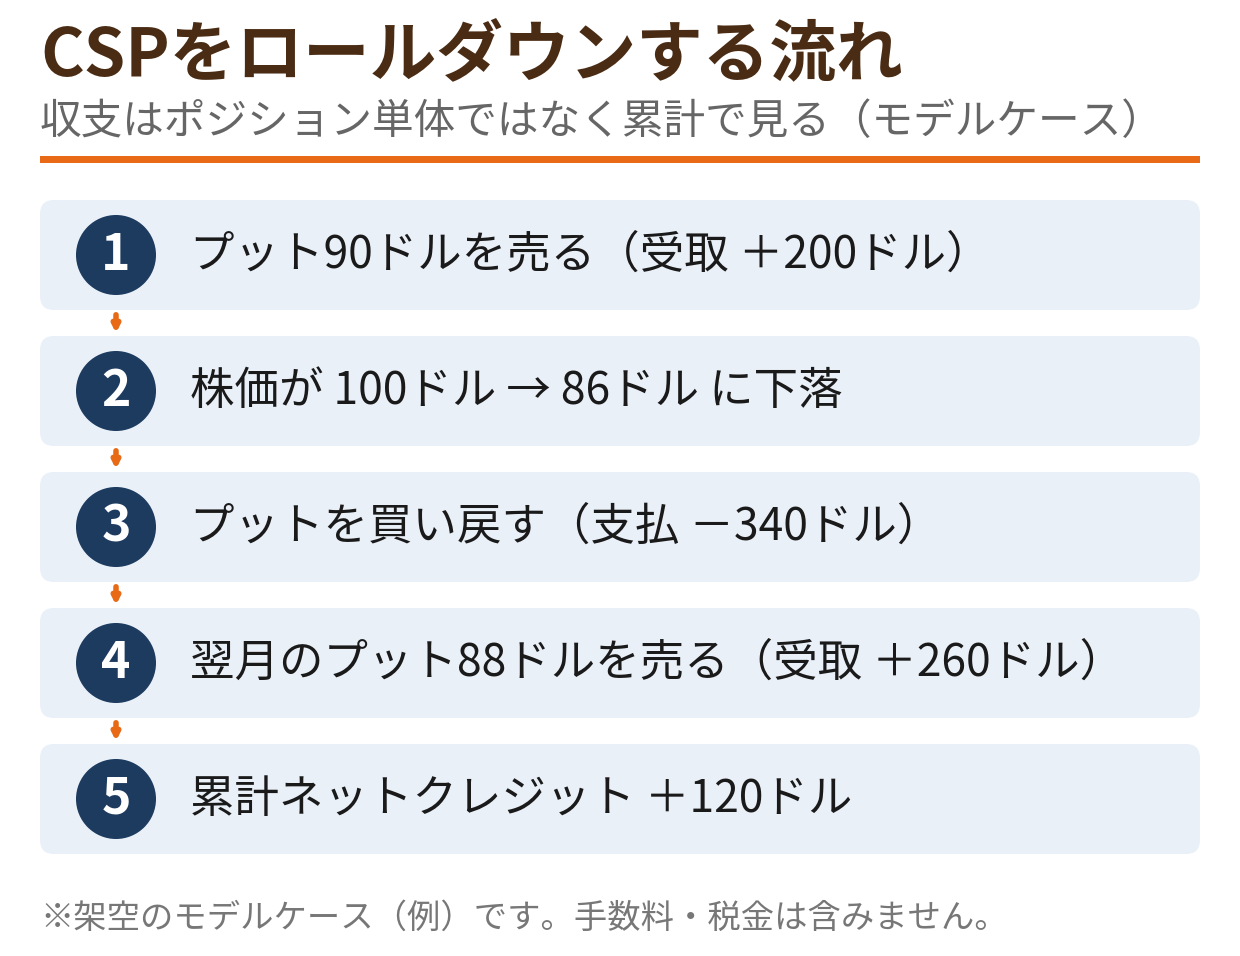
- 株価100ドルの銘柄で、権利行使価格90ドルのプット1枚を、プレミアム2ドルで売る(受取200ドル)
- その後、株価が86ドルまで下落し、満期も近づいてきた
- 売ったプットの価格は3.4ドルまで上がっている
このまま満期を迎えれば、株価が90ドルを下回っているため、アサインで90ドル×100株=9,000ドル分の株を買い取ることになります。ここで「88ドルまでなら買ってもよい。ただし今すぐではなく、もう少し時間を取りたい」と考えるなら、ロールダウンの出番です。
移し替えの手順と収支は、次のようになります。
- 売ったプット90ドルを、3.4ドルで買い戻す(支払340ドル)
- 同時に、翌月満期・権利行使価格88ドルのプットを、プレミアム2.6ドルで売り直す(受取260ドル)
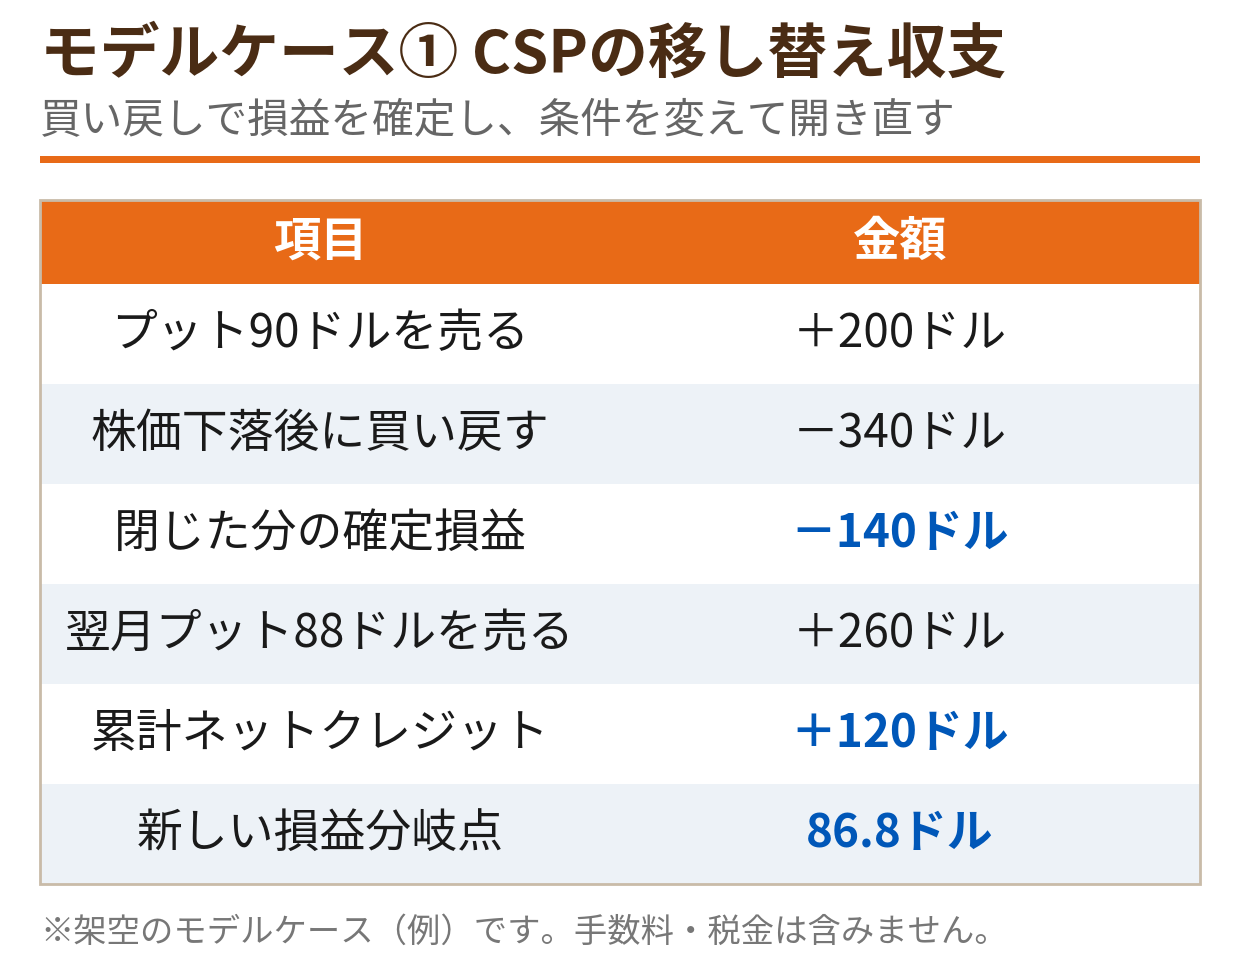
ここまでの収支を正直に並べると、最初の売りで+200ドル、買い戻しで-340ドルとなり、閉じたポジションの損益は-140ドルで確定しています。そこへ新しい売りの+260ドルが入るため、累計のネットクレジットは+120ドルです。
新しいポジションの条件も変わります。アサインで買うことになる価格は88ドルに下がり、これまでの累計クレジット1株あたり1.2ドルを差し引いた実質の損益分岐点は86.8ドルです。最初の分岐点(90ドル-2ドル=88ドル)より下にずれました。その代わり、株を買う可能性のある期間は翌月まで延び、9,000ドル近い資金の拘束も続きます。
買い戻した時点で、損益は確定している
モデルケース② クレジットスプレッドをロールアウトする
次は、2枚を組み合わせたクレジットスプレッドの移し替えです。使うのは、下落側に置くブルプットスプレッド(売りプットと買いプットの組み合わせ)です。
モデルケースの設定
- 権利行使価格90ドルのプットを2ドルで売り、85ドルのプットを0.8ドルで買う(受取クレジット1.2ドル=120ドル)
- その後、株価が下落し、スプレッド全体の価格が2.7ドルまで上がった
| 手順 | 内容 | 収支 |
|---|---|---|
| 最初の組み立て | プット90売り/85買い(クレジット1.2) | +120ドル |
| 買い戻し | スプレッドを2.7ドルで買い戻す | -270ドル |
| 翌月に組み直し | 同じ行使価格でクレジット1.9 | +190ドル |
| 累計 | ネットクレジット | +40ドル |
買い戻しの時点で、このトレードの損益は120ドル-270ドル=-150ドルで確定です。翌月に同じ行使価格で組み直すと、クレジット1.9ドル(190ドル)が新たに入り、累計のネットクレジットは+40ドルになります。
新しいスプレッド単体の最大損失は、幅5ドルからクレジット1.9ドルを引いた310ドルです。ただし累計では+40ドルのクレジットを抱えた状態から始まるため、この一連の取引全体の最大損失は270ドルまで圧縮された、と捉えることもできます。もちろん、翌月に株価が戻らなければ、そこで閉じる判断も必要です。移し替えたからといって、結果が約束されるわけではありません。
「損失の先送り」との違い|判断の軸
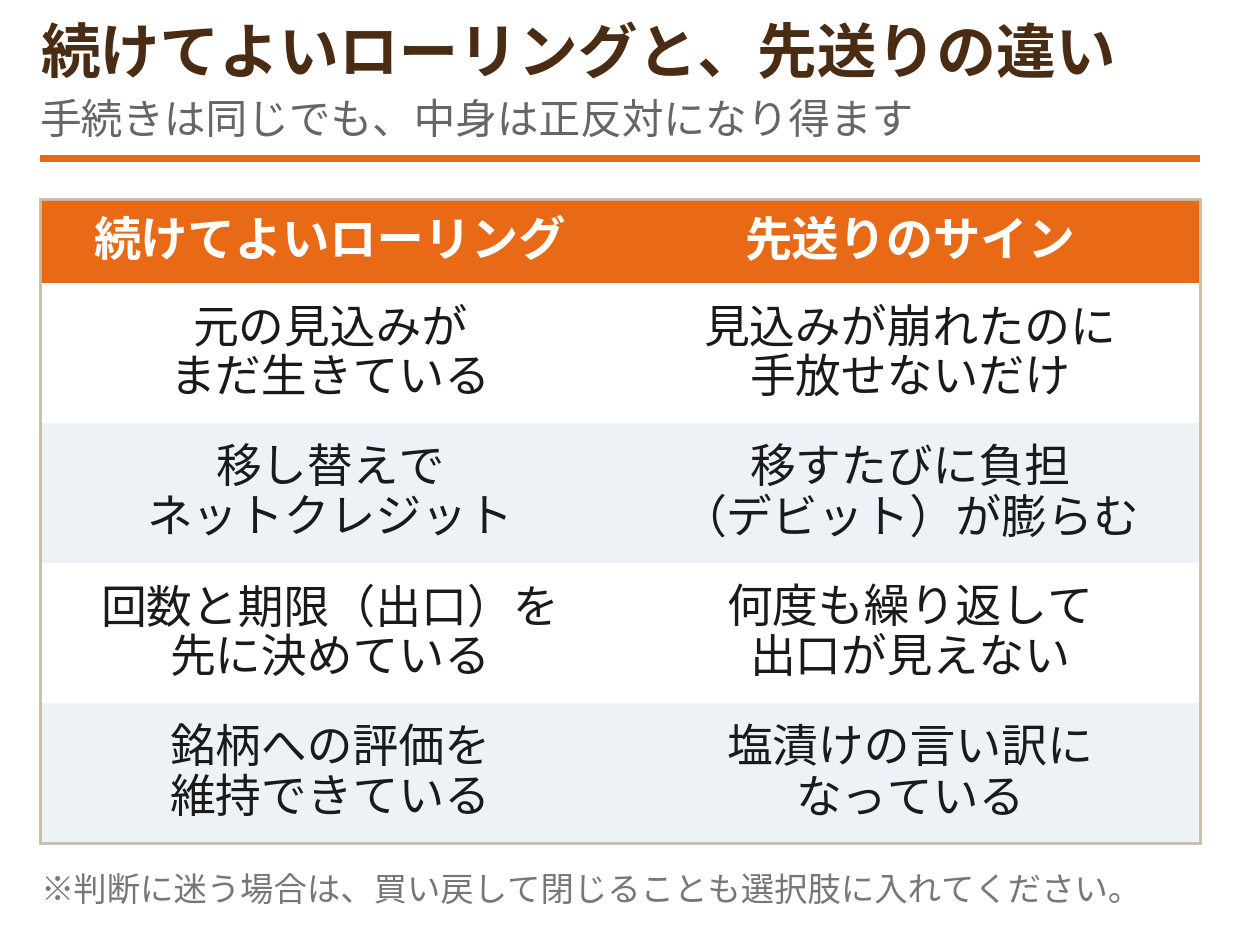
ローリングでいちばん大切なのは、それが「条件を組み替える前向きな判断」なのか、「損失から目をそらす先送り」なのかを見分けることです。手続きはまったく同じでも、中身は正反対になり得ます。判断の軸は次のとおりです。
- 元の見込みが生きているか: 銘柄への評価と「この価格帯でなら持ちたい」という前提が、今も成り立っているか。決算の悪化などで前提が崩れているなら、移し替えずに閉じるのが筋です
- ネットクレジットで移せるか: 買い戻しの支払いに対して、新しいポジションの受取が上回る(または小さな負担で済む)か。大きな金額を払って延命する移し替えは、それ自体が新しいリスクの取り直しになります
- 回数と期限を先に決めているか:「あと1回まで」「次の決算まで」という出口を決めずに繰り返すと、いつの間にか塩漬けの管理だけが残ります
- イベントをまたがないか: 決算発表などの大きな材料をまたぐ移し替えは、想定外の値動きで条件が崩れやすい局面です
- 資金の拘束に見合うか: 売りポジションの裏付け資金は、移し替える間ずっと拘束されます。その資金を他に使う機会と比べて、続ける意味があるかを考えます
逆に言えば、モデルケース①でロールダウンが成り立つのは、「88ドルまでなら買ってもよい」という元の見込みがまだ生きていたからです。もし「もうこの銘柄は持ちたくない」と思っているなら、正しい行動は移し替えではなく、買い戻して終わらせることです。
ローリングの手順
実際の移し替えは、次の順序で進めます。
元のポジションの見込みを再確認する(銘柄の評価、前提の価格帯が今も成り立つか)
買い戻しの価格と、新しいポジションの条件・受取額を同時に確認する
移し替え全体のネット収支(クレジットで移せるか、デビットになるか)を計算する
買い戻しと新規の売りを同時に注文する(片方だけが約定して形が崩れるのを避ける)
累計の収支と、新しいポジションの損益分岐点を記録する
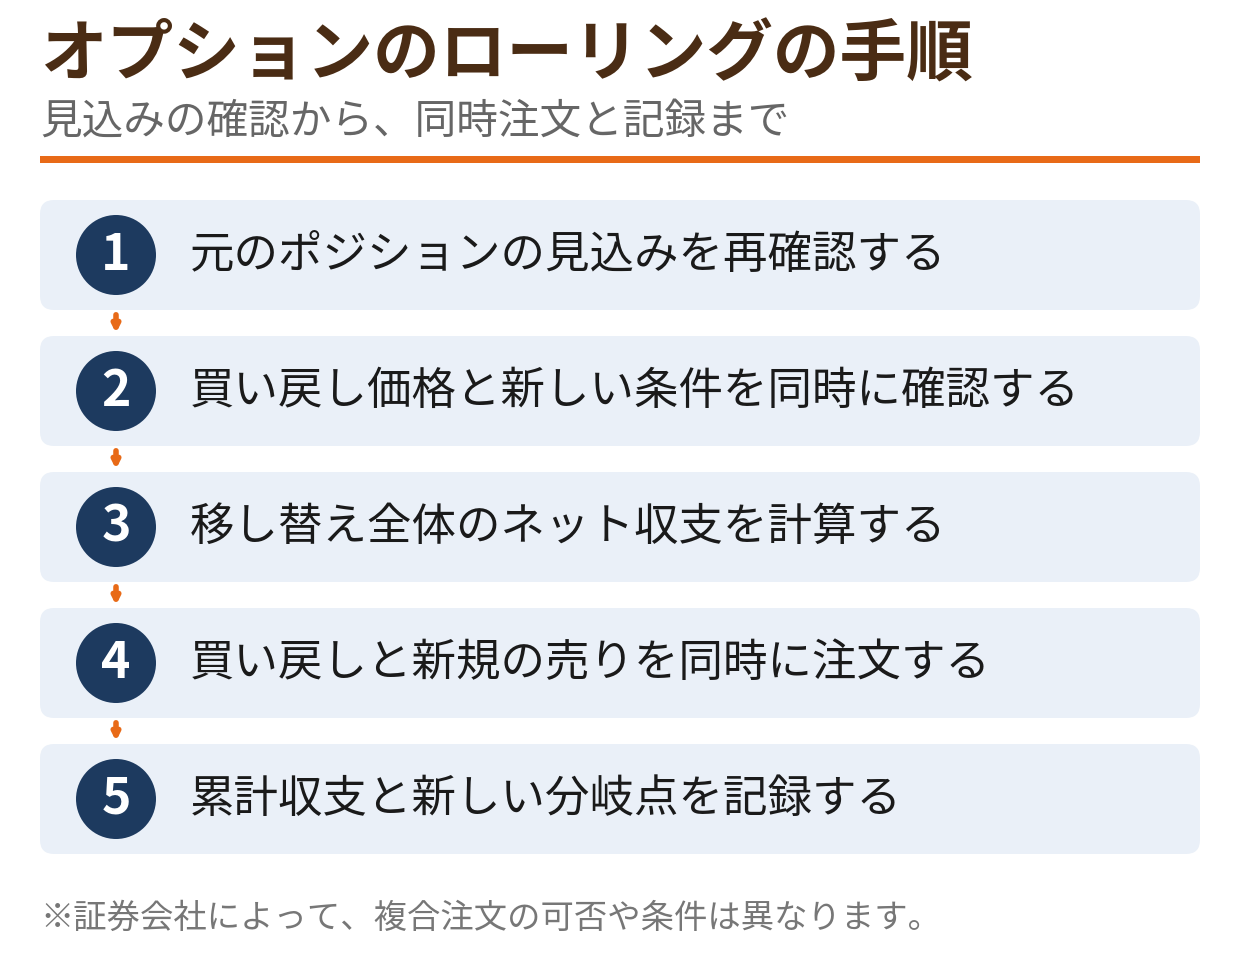
STEP 4の「同時に」が実務上のポイントです。買い戻しだけを先に済ませてから売り直そうとすると、その間に株価が動いて、想定した受取額で売れなくなることがあります。2つの注文を1つにまとめる複合注文が使える証券会社では、ネットの収支を指定して移し替え全体を一度に発注できます。
ローリングの注意点
- 買い戻しの損失は確定する: 移し替えても損失は消えません。ポジション単体ではなく、一連の取引の累計収支で管理する習慣が必要です
- 手数料はその都度かかる: 買い戻しと新規の売りの両方に売買手数料がかかります。移し替えの回数が増えるほど、コストの積み重ねが効いてきます
- 繰り返すほど条件は悪くなりやすい: 株価がポジションから離れるたびに、買い戻しは高く、新しい売りの受取は小さくなる傾向があります。「次こそ戻る」という前提だけで続けるのは危険です
- アサインの可能性は残る: 売りポジションである以上、満期を待たずに権利行使される場合もあります。移し替えの判断は、満期直前ではなく余裕を持って行うのが基本です
- 税金の扱いを確認する: 買い戻しで確定した損益は、その年の課税対象の計算に影響します。国内オプションとの違いも含め、税金の記事も参考にしてください
複合注文ができる証券会社を選ぶ
ローリングは「買い戻し+新規の売り(買い)」を同時に行うため、複数枚を1つの注文として出せる複合注文があると実務が安定します。
サクソバンク証券は複合注文に対応し、スプレッドの移し替えまで視野に入れる中上級者向けの選択肢になります。ウィブル証券はオプションの買い・売りの両方に対応し、現物株とオプションを同じ口座で扱えるため、ホイール戦略のような繰り返しの運用と相性がよい証券会社です。各社の手数料や条件の比較は、ランキング記事と手数料比較の記事も参考にしてください。
まとめ
- ローリングは「買い戻して、条件を変えて開き直す」移し替え。損失を消す手段ではない
- 方向は3つ。ロールアウト(満期を先へ)、ロールダウン/ロールアップ(権利行使価格の変更)
- 判断の軸は「元の見込みが生きているか」と「ネットクレジットで移せるか」
- 買い戻しの時点で損益は確定する。管理はポジション単体ではなく累計収支で
- 回数と期限という出口を先に決められないなら、閉じる判断も立派な選択肢
ローリングは、キャッシュセキュアードプットとカバードコールを繰り返すホイール戦略の中でも日常的に使う技術です。土台となる2つの戦略の仕組みも、あわせて確認しておきましょう。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。