
保有株の下落に「保険」をかける発想
プロテクティブプットは、保有している現物株に対して、その株のプットオプションを買う戦略です。「プロテクティブ(保護する)」という名前のとおり、目的は利益を狙うことではなく、保有株の下落から身を守ることにあります。
発想は、火災保険や自動車保険に近いものがあります。保険料を払って保険をかけておけば、万が一のことが起きても自己負担は一定の範囲で止まります。プロテクティブプットでは、支払うプレミアムが保険料に、権利行使価格が「ここから下の下落は引き受けてもらえる」というラインに相当します。何も起きなければ保険料は掛け捨てになりますが、その代わり株価が大きく下がっても、損失はあらかじめ計算できる範囲に収まります。
この記事では、架空のモデルケースを使って、プロテクティブプットの損益の形と、コール買いとの違い、向いている場面を整理します。
プロテクティブプットの仕組み|現物100株+プット買い1枚
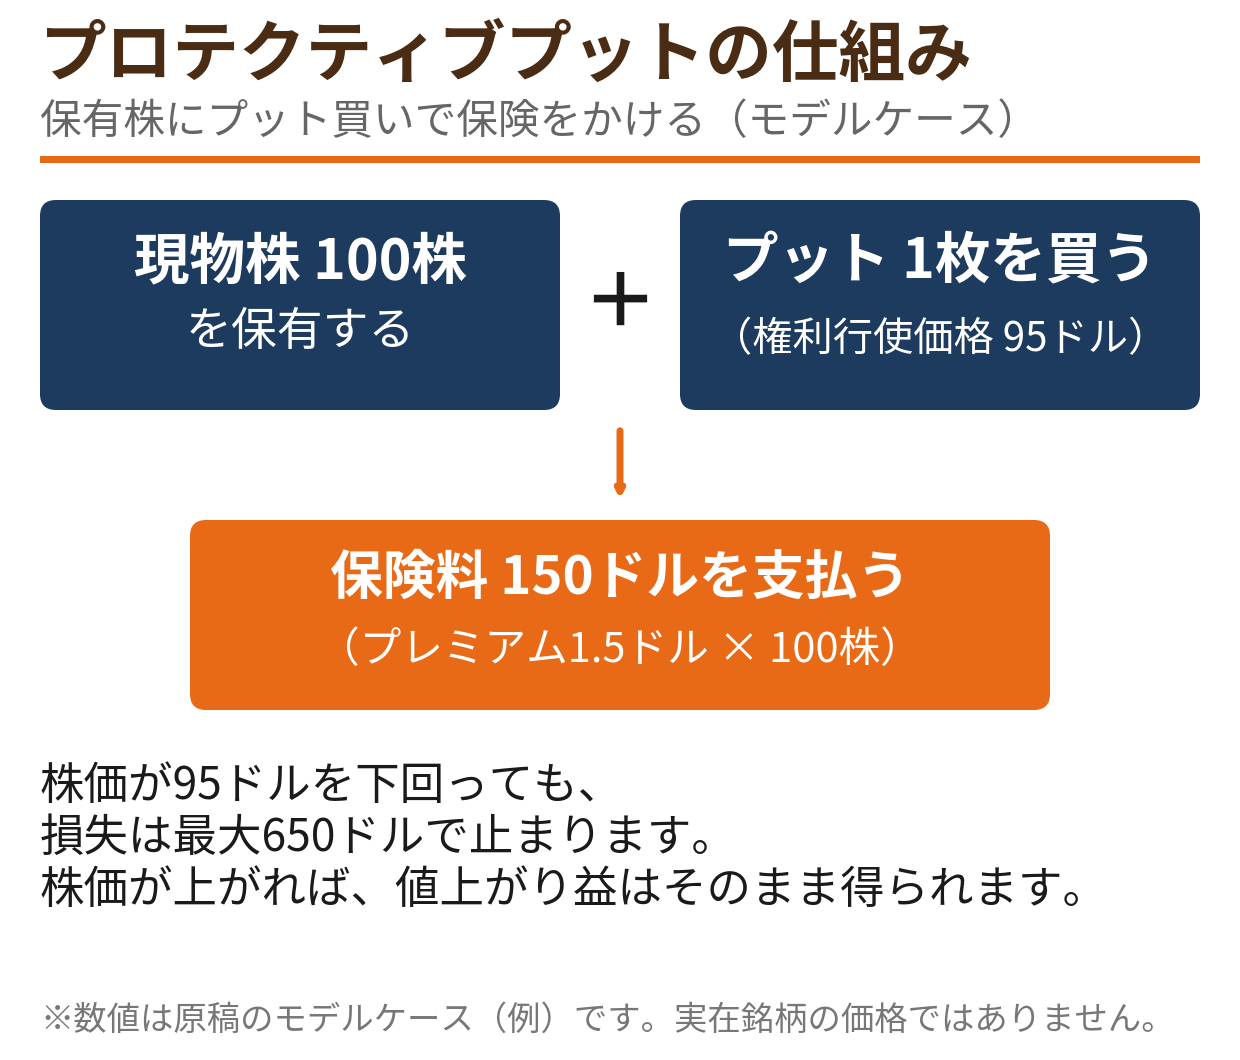
米国株オプションは1枚=100株が単位です。そのため、プロテクティブプットの最小単位は次の組み合わせになります。
- 現物株を100株保有している
- 同じ銘柄のプットオプションを1枚買う
プットの買い手は、満期までに株価が下がった場合、権利行使価格で株を売る権利を持ちます。保有株にプットを組み合わせると、株価が権利行使価格を下回っても、その価格で売れる権利が損失の拡大を止めてくれます。一方、株価が上がった場合はプットは無価値になりますが、株の値上がり益はそのまま享受できます。下値は限定、上値はそのままという、保険らしい損益の形になるのが特徴です。
プットを買った時点で支払うプレミアムが、いわば保険料です。実物の保険と同じで、補償の範囲(権利行使価格を現在の株価に近づけるほど手厚い)と期間(満期までの日数)によって、保険料は変わります。
モデルケースで見る満期時の損益
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
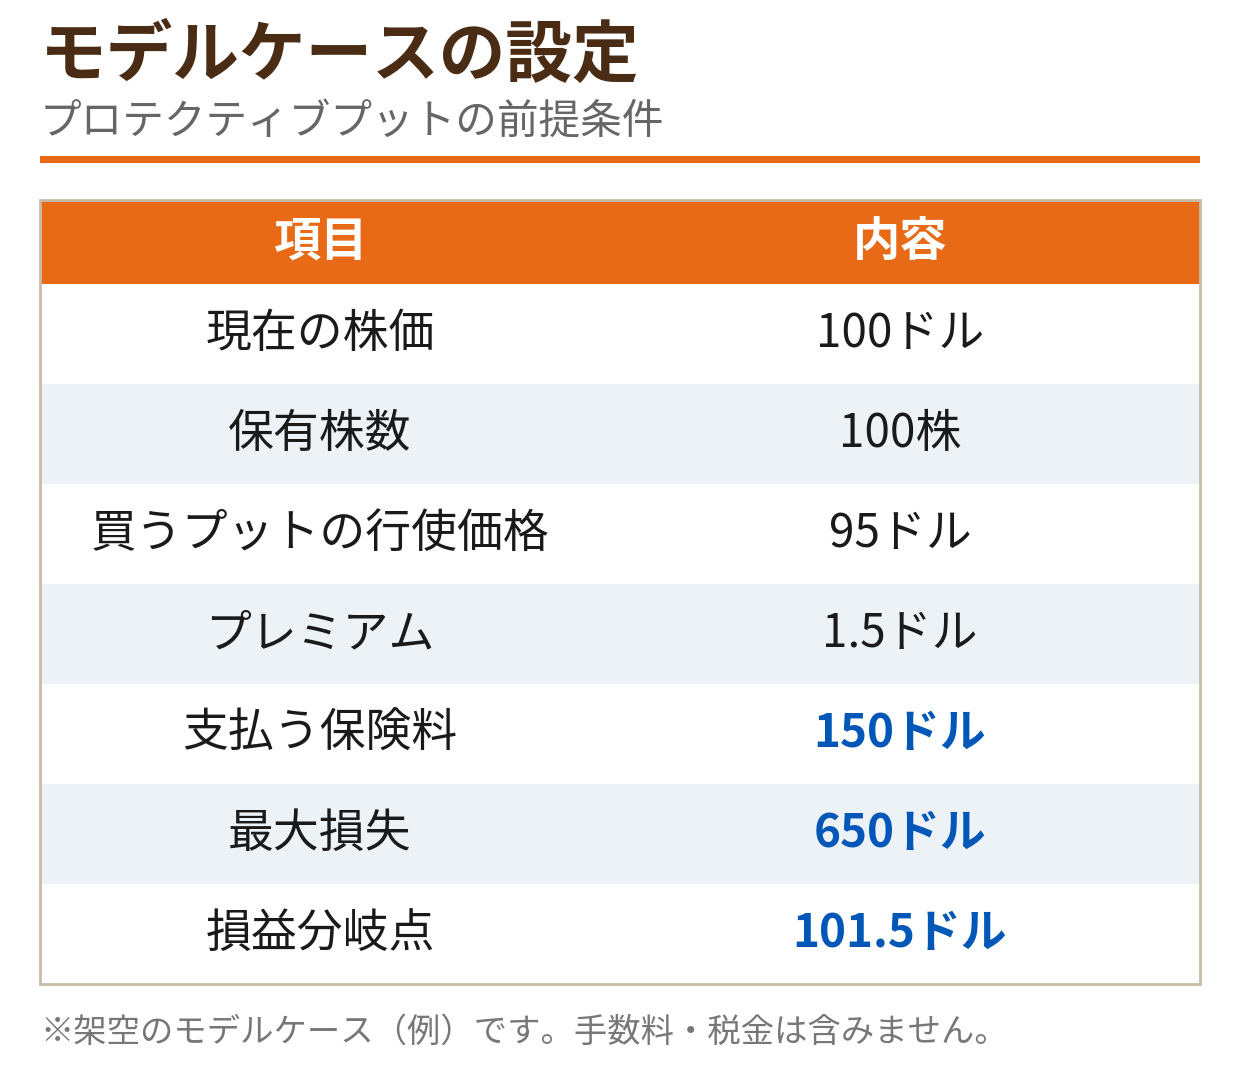
モデルケースの設定
- 株価100ドルの株を100株保有(取得価格100ドル、投資額10,000ドル)
- 権利行使価格95ドルのプット1枚を、プレミアム1.5ドルで買う
- 支払う保険料は 1.5ドル × 100株 = 150ドル
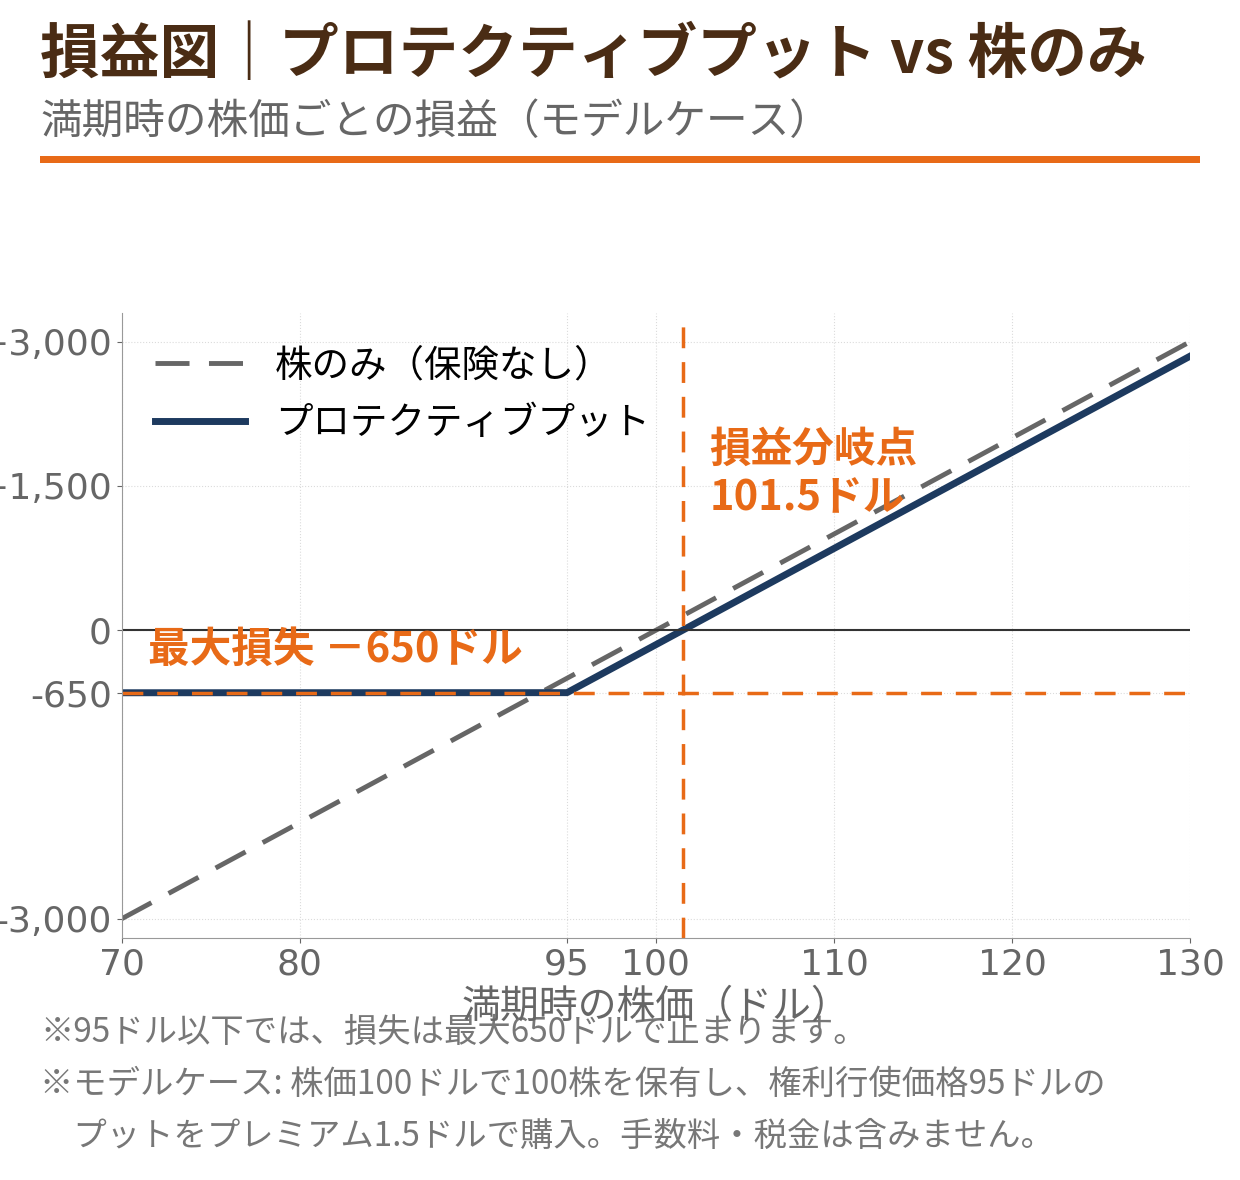
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 株の損益 | プットの損益 | 合計 |
|---|---|---|---|
| 120ドル | +2,000ドル | -150ドル | +1,850ドル |
| 110ドル | +1,000ドル | -150ドル | +850ドル |
| 100ドル | 0ドル | -150ドル | -150ドル |
| 95ドル | -500ドル | -150ドル | -650ドル |
| 85ドル | -1,500ドル | +850ドル | -650ドル |
| 70ドル | -3,000ドル | +2,350ドル | -650ドル |
表中のプットの損益は、「権利行使で受け取れる金額-保険料150ドル」です。85ドルのケースでは、プットを行使すると(95ドル-85ドル)×100株=1,000ドルを受け取れるため、保険料を差し引いて+850ドル。株の含み損-1,500ドルと合わせて、合計は-650ドルで止まります。
ポイントは2つあります。
1つ目は、最大損失が650ドルで固定されることです。内訳は、株価100ドルから権利行使価格95ドルまでの下落分(5ドル×100株=500ドル)と、保険料150ドルの合計です。株価が70ドルでも50ドルでも、損失は650ドルから増えません。最大損失が最初から計算できる点が、保険としての最大の価値です。
2つ目は、損益分岐点が101.5ドルに上がることです。保険料150ドル(1株あたり1.5ドル)を払っている分、トータルでプラスになるには、株価が取得価格を1.5ドル上回る必要があります。横ばいのまま満期を迎えれば、保険料の150ドルがそのまま損失になります。保険はタダではない、という当たり前の事実が数字に表れています。
コール買いとの違い|株を持ち続けるかどうか
「プットを買うなら、コールを買うのと何が違うのか」と感じる方もいるかもしれません。コール買いは「値上がりで利益を狙う」取引で、プロテクティブプットは「保有株の下落を防ぐ」取引です。目的が正反対に近いため、組み合わせる対象も変わります。
| 観点 | プロテクティブプット | コール買い(単体) |
|---|---|---|
| 株の保有 | あり(保有し続ける) | なし |
| 目的 | 保有株の下落への保険 | 値上がりによる利益 |
| 最大損失 | 650ドル(モデルケース) | 支払ったプレミアムのみ |
| 上昇時の利益 | 株の値上がりを享受(保険料分を差し引く) | 権利行使価格を超えた分 |
| 配当 | 受け取れる | 受け取れない |
大きな違いは、土台に株の保有があるかどうかです。プロテクティブプットは、長期で持ち続けたい株を「売らずに守る」ための仕組みです。配当も受け取り続けられますし、株価が上がれば値上がり益もそのまま得られます。その安心のために支払うのが保険料だ、という位置づけになります。
なお、株を買うのと同時にプットも買う形は、特にマリードプットと呼ばれます。「マリード(結婚した)」の名のとおり、株とプットを最初からセットで保有する形で、損益の構造はプロテクティブプットと実質的に同じです。「新しく株を買うけれど、最初から損失の上限を決めておきたい」という場面の考え方として、知っておくとよいでしょう。
プロテクティブプットのメリット
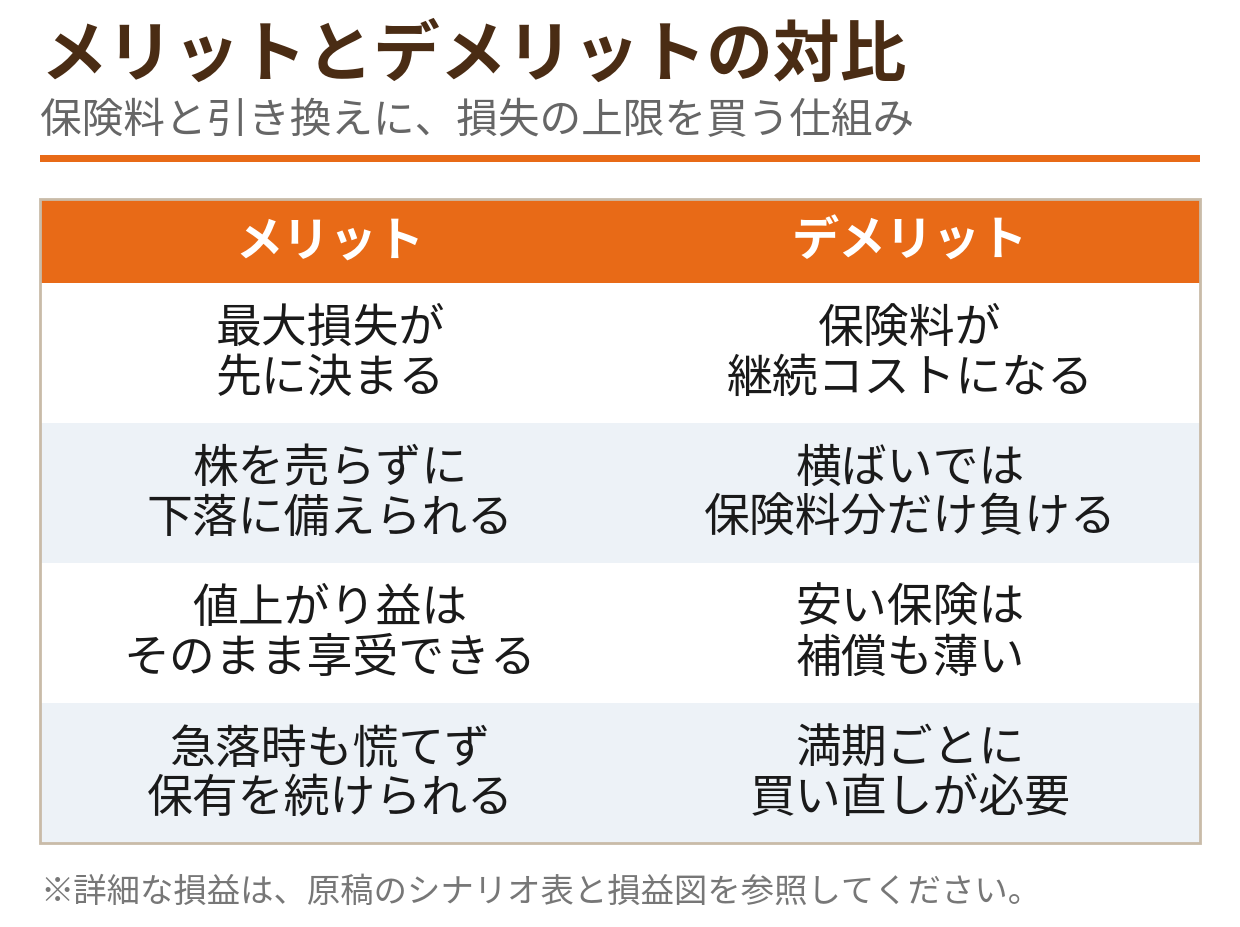
- 最大損失が先に決まる: 権利行使価格と保険料から最悪の損失を計算できるため、想定外の急落があっても損失の上限は変わらない
- 株を売らずに守れる: 長期保有の方針を崩さずに、決算前やイベント前など不安な期間だけ保険をかける、といった使い方ができる
- 値上がり益はそのまま享受できる: カバードコールのように上値を手放す約束がないため、株価が大きく上がっても、利益は株の保有分だけ得られる
- 心理的な負担が下がる: 「ここまで下がっても損失はこの範囲」と分かっていると、相場の急落時に慌てて売る判断をしにくくなる
プロテクティブプットのデメリット・注意点
- 保険料が継続的なコストになる: 満期ごとに買い直すと、保険料の支払いが積み重なります。モデルケースの150ドルは投資額10,000ドルの1.5%で、これを繰り返せば株の収益を確実に削っていきます
- 横ばい・小幅高では保険料分だけ負ける: 保険を使わなかった期間は、払った保険料がそのままマイナスになります
- 行使価格を下げるほど守りは薄い: 保険料を安くしようと権利行使価格を下げると、その分だけ自己負担する下落の幅が広がります。安い保険は補償も薄い、という保険本来のトレードオフがあります
- 手数料と税金が別途かかる: プットの買付手数料がかかるほか、権利行使で株を売却すれば譲渡益の課税対象になります。口座区分によって扱いが異なるため、事前に確認してください
行使価格と満期の選び方
保険のかけ方を決めるのは、権利行使価格と満期の2つです。
権利行使価格は、「どこまでの下落を自己負担にするか」の線引きです。現在の株価に近い行使価格(たとえば株価100ドルに対して98ドル)を選べば補償は手厚くなりますが、保険料は高くなります。モデルケースの95ドルは、「5%までの下落は自己負担し、それを超える下落は保険で止める」という設定です。逆に90ドルまで下げれば保険料は安くなりますが、自己負担は1,000ドルまで広がります。
満期は、「いつまでの期間を守るか」です。決算発表など特定のイベントが目的なら、そのイベントをカバーできる最短の満期を選ぶのが基本です。満期が長いプットは1回あたりの保険料が高くなる一方、買い直しの頻度は下がります。「常にかける」のか「イベントのときだけかける」のかで、コストの総額は大きく変わります。
向いている場面・向いていない場面
プロテクティブプットが力を発揮するのは、「株は手放したくないが、目先の下落が怖い」場面です。代表的なケースは次のとおりです。
- 決算発表や大きな経済イベントを控えていて、一時的に値動きが荒くなりそうなとき
- 大きく含み益が出ていて、利益は守りたいが、今は売りたくない事情があるとき
- 取得価格からの下落に耐えられる範囲が決まっていて、それ以上の下落だけは避けたいとき
逆に、相場が穏やかな時期も含めて常時保険をかけ続ける使い方は、保険料の累積で収益が削られ続けるため、慎重に考えるべきです。また、そもそも「大きく下がったら売ってしまいたい」と思う銘柄であれば、保険をかけるより売却そのものを検討するほうが筋が通っています。
保険は「持ち続ける決意のある株」にだけ意味がある
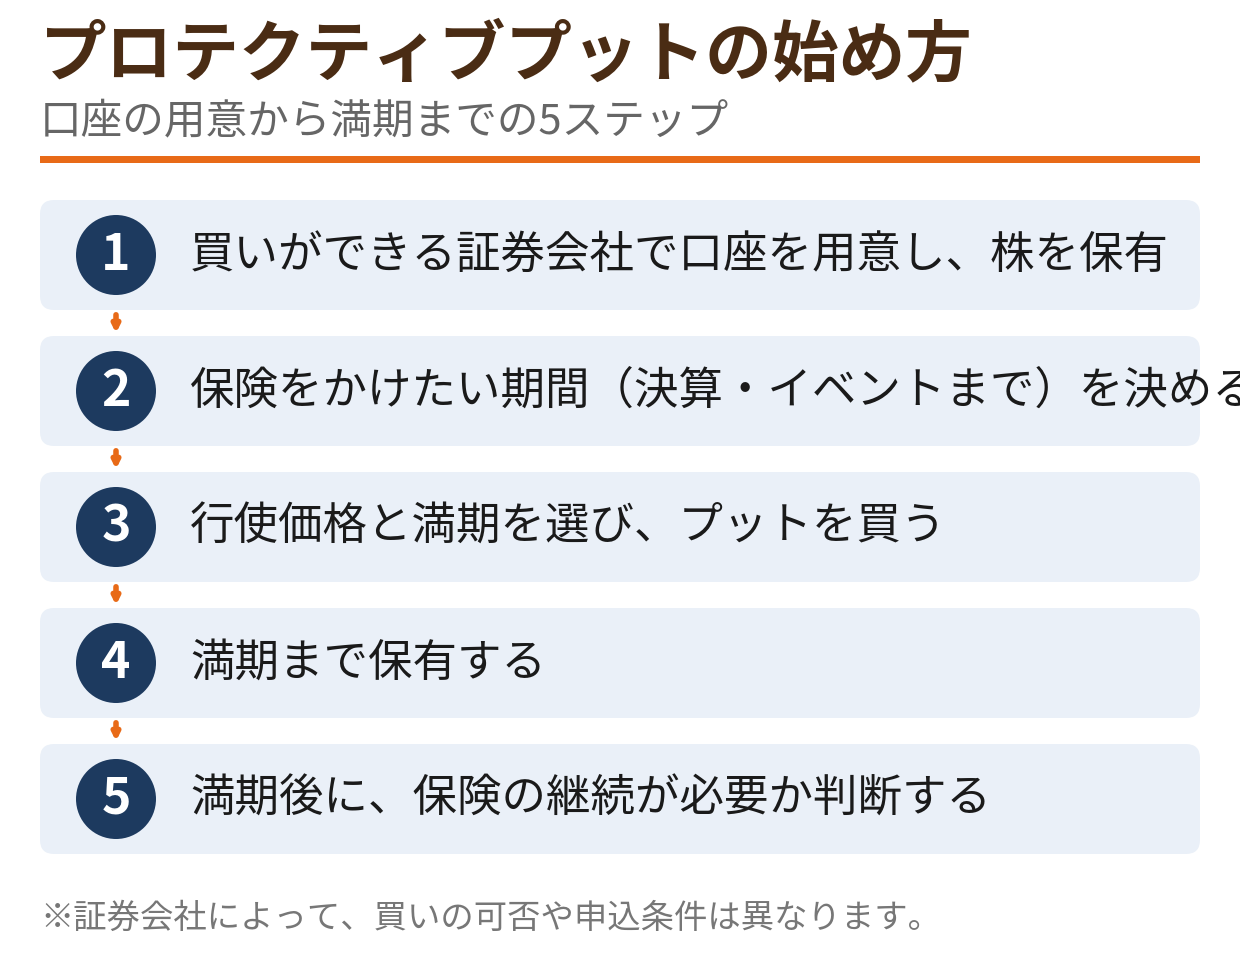
プロテクティブプットの始め方
オプションの「買い」ができる証券会社で口座を用意し、対象の現物株を100株単位で保有する
保険をかけたい期間(決算まで、イベントまでなど)を決める
権利行使価格と満期を選び、プット1枚を買う(保険料を支払う)
満期まで保有する。株価が大きく下がれば、権利行使価格で売れる権利がある状態で待つ
満期を迎えたら、まだ保険が必要かどうかを判断し、必要なら次のプットを買い直す
なお、途中で保険が不要になった場合は、買ったプットを売却してポジションを閉じることもできます。株価が下がっていればプットの価格は上がっていることが多いため、支払った保険料の一部が戻ってくる形になります。
実践できる証券会社を選ぶ
プロテクティブプットは「オプションの買い」が前提の戦略です。買いだけであれば対応する証券会社は比較的多いですが、その後にカバードコールやカラー戦略のような「売り」を含む戦略へ広げる可能性があるなら、最初から買い・売りの両方に対応した証券会社を選ぶと、口座を分けずに済みます。
ウィブル証券はオプションの買い・売りの両方に対応しており、現物株とオプションを同じ口座で扱えるため、保有株への保険かけから始める場合にも検討しやすい証券会社です。moomoo証券も米国株オプションの買いに対応しています。各社の手数料や条件の比較は、ランキング記事と手数料比較の記事も参考にしてください。
まとめ
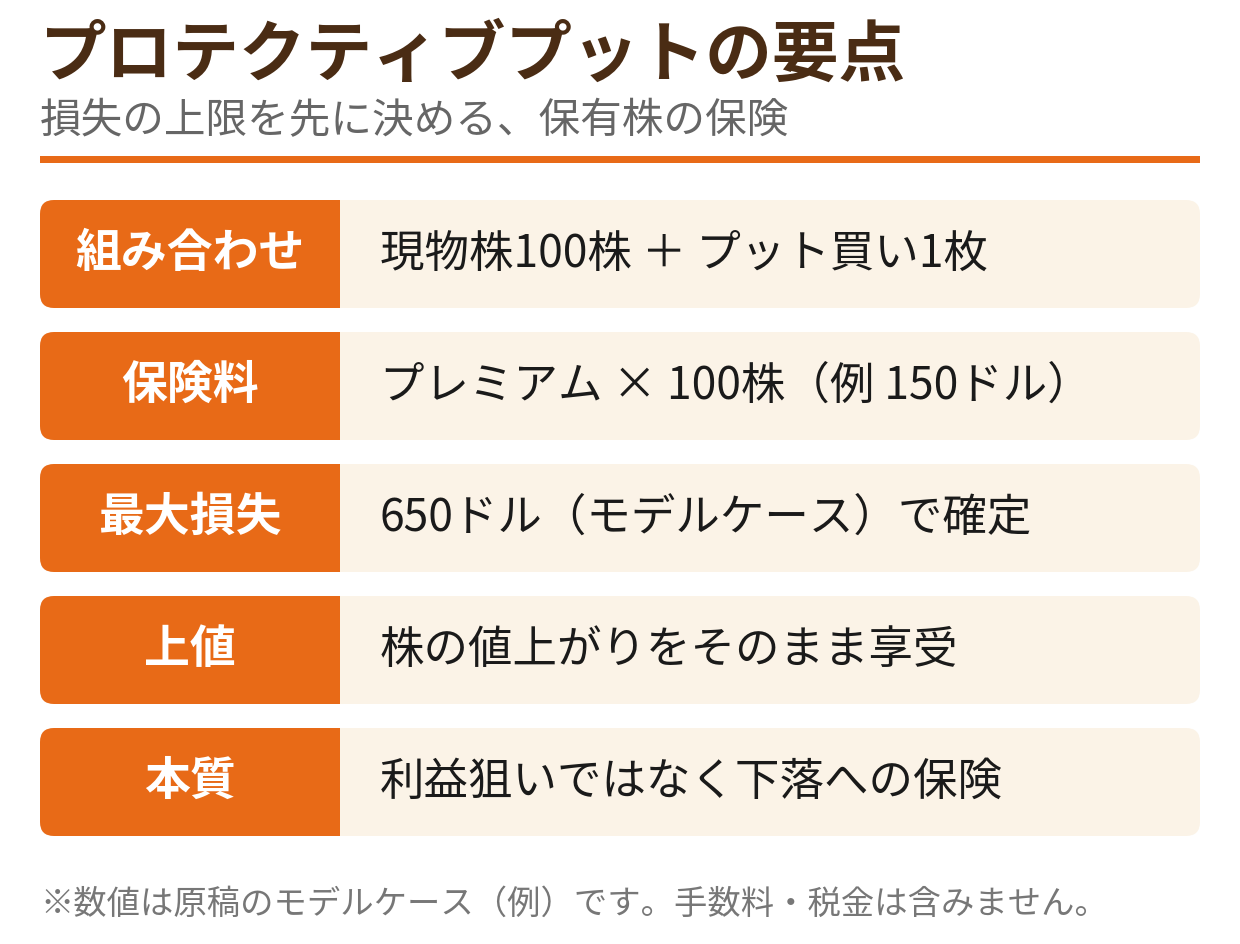
- プロテクティブプットは「現物株100株+プット買い1枚」。保有株に保険をかける戦略
- 最大損失は「取得価格-権利行使価格+保険料」で先に決まる(モデルケースでは650ドル)
- 値上がり益はそのまま享受できる代わりに、保険料が継続的なコストになる
- コール買いとは目的が逆。土台に「持ち続けたい株」があることが前提
- 保険料をコール売りのプレミアムでまかなう発展形が、次に紹介するカラー戦略
仕組みを理解したら、保険料の負担を軽くする発展形として、カラー戦略も確認しておきましょう。保有株に「家賃収入」を付けるカバードコールと組み合わせた考え方です。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。