
「いくらで買うか」を決めていないと、戦略以前の問題になる
戦略記事を読んで仕組みが分かっても、実際に発注する段になると多くの人がつまずくのが「何枚買うか」です。行使価格と満期は選べても、枚数の根拠がないまま「とりあえず3枚」といった決め方をすると、想定外の損失で資金計画ごと崩れてしまいます。
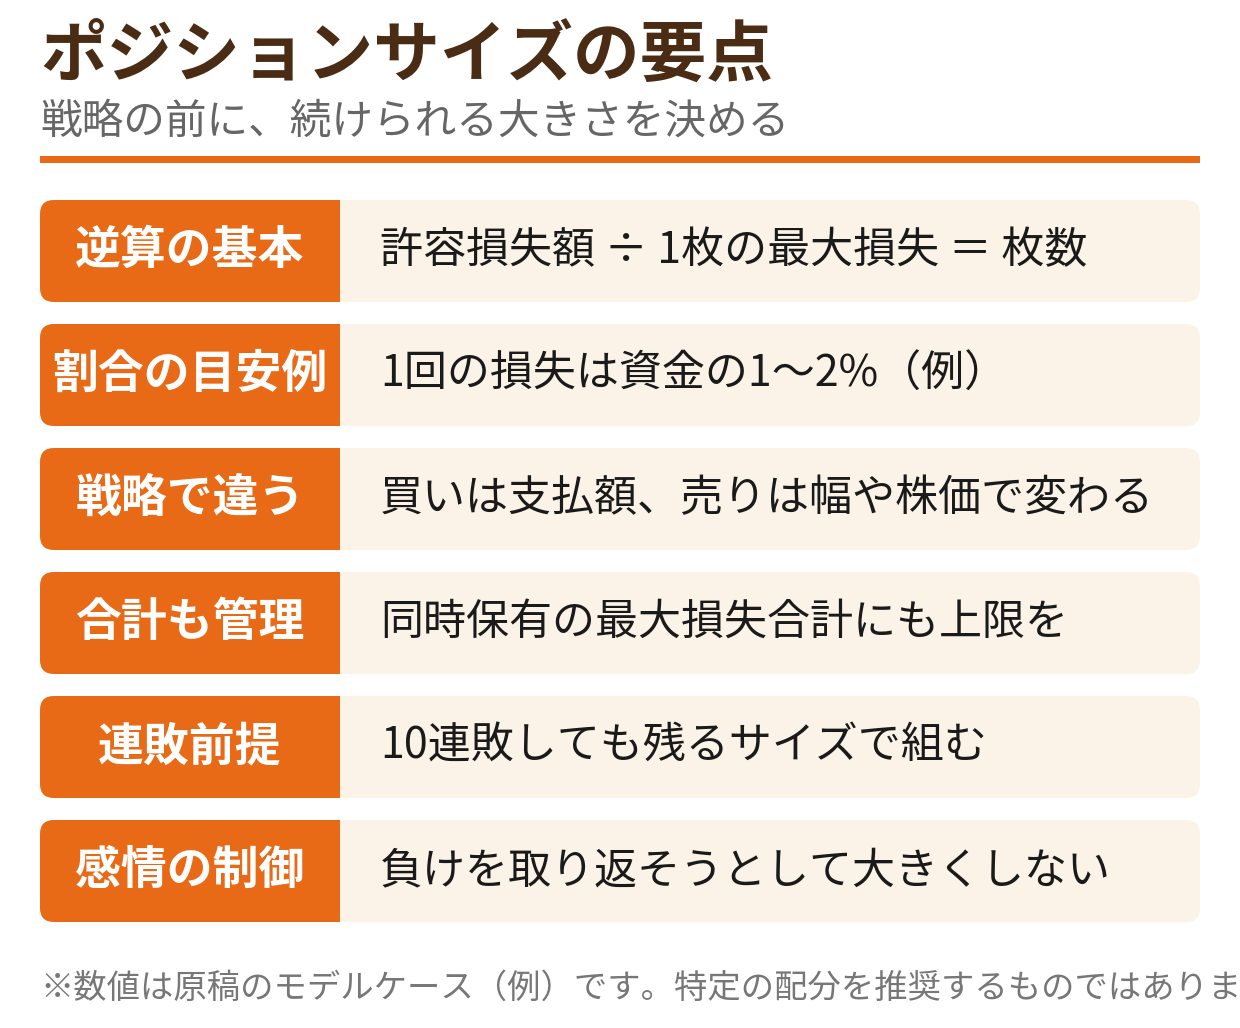
ポジションサイズ(1回の取引にいくら割り当てるか)の考え方は、実はシンプルです。先に「1回の取引で失ってよい金額」を決め、そこから逆算して枚数を出す。この記事では、口座資金10,000ドルのモデルケースで、その逆算のやり方を具体的に追います。
なお、この記事で示す割合や金額はすべて考え方を説明するための例です。「この割合が正解」というものではなく、自分の資金規模と許容度に合わせて置き換えて読んでください。
基本は「最大損失」から逆算する
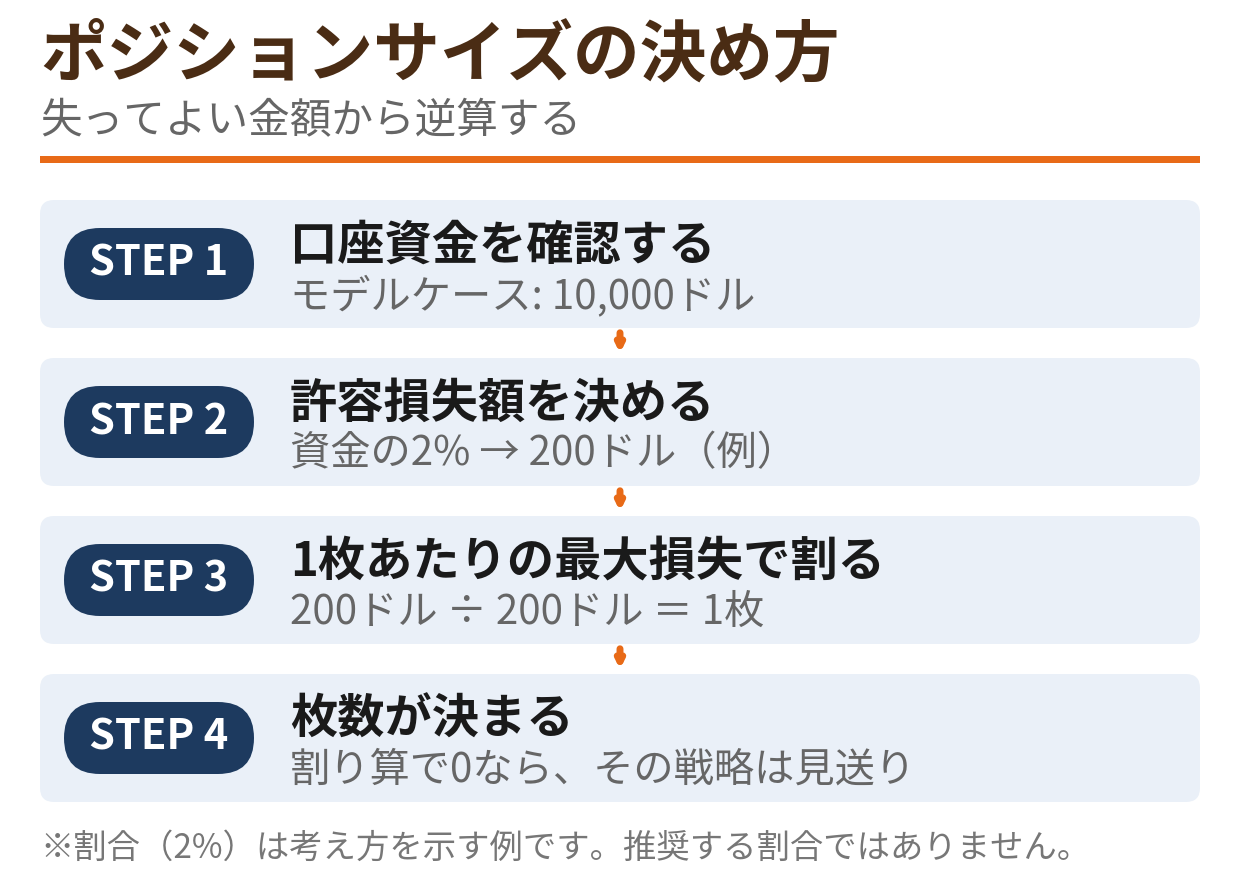
サイズ決めの出発点は、次の3ステップです。
資金の2%ルールなら、許容損失額は 10,000ドル × 2% = 200ドルです。1%なら100ドル、5%なら500ドルになります。この「200ドル」という数字が、すべての枚数計算の基準になります。
なぜ割合で考えるのかというと、負けが続いても致命傷を避けるためです。連敗しても1回ごとに資金の2%ずつしか減らなければ、相場から退場せずに済みます。この点は後半のシミュレーションで数字で確認します。
戦略ごとに「1枚あたりの最大損失」の読み方が違う
逆算に必要なのが、その戦略で1枚組んだときの最大損失です。代表的な形を確認しておきましょう。
| 戦略の形 | 1枚あたりの最大損失の読み方 | モデル例 |
|---|---|---|
| オプションの買い(コール・プット単体) | 支払ったプレミアム全額 | プレミアム2.0ドル → 200ドル |
| デビットスプレッド(買いの幅) | 支払ったネット金額 | 幅5ドル・支払い2.0ドル → 200ドル |
| クレジットスプレッド(売りの幅) | 幅 − 受け取った金額 | 幅5ドル・受取1.5ドル → 350ドル |
| 裸の売り(カバレッジのない売り) | 株価次第で非常に大きい | 行使価格90ドルのプット売り → 8,800ドル |
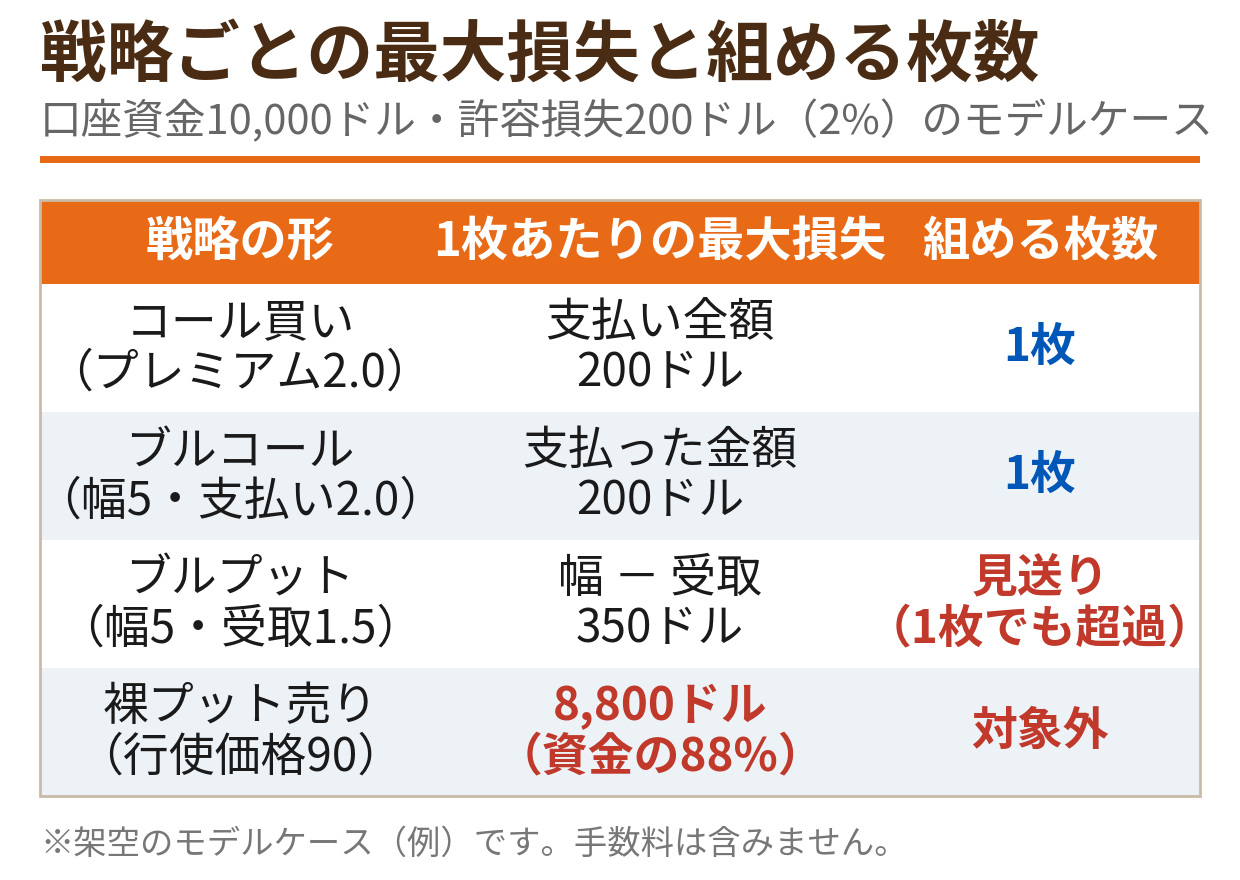
許容損失額200ドルで割ると、答えはこうなります。
- コール買い(最大損失200ドル/枚)→ 1枚
- ブルコール(最大損失200ドル/枚)→ 1枚
- ブルプット(最大損失350ドル/枚)→ 1枚でも200ドルを超えるので、この条件では見送り(幅を狭くするか、許容額を見直す)
- 裸プット売り(最大損失8,800ドル/枚)→ 対象外。受取は200ドルでも、裏側のリスクは口座資金の88%に達する
ここで大事なのは、ブルプットのように「1枚でもサイズが合わないなら組まない」という判断が、ルール通りの正しい結論だということです。枚数を割り算して0になったら、それは「この戦略は今の資金では大きすぎる」という意味です。
同時に持つポジション全体でも上限を決める
1回ごとの上限だけでは不十分です。別々の取引でも、相場が一方向に大きく動けば、複数のポジションが同時に損失側へ進むことがあります。
そのため、同時保有するポジションの最大損失の合計にも上限を置くのが安全です。たとえば「合計で資金の5%(500ドル)まで」と決めれば、最大損失200ドルのポジションは2つまで(合計400ドル)といった管理ができます。
同じ方向に賭けるポジションを重ねるほど、見かけ上は分散していても実質は1つの大きな賭けになりやすい点にも注意してください。
連敗したら資金はどう減るか|シミュレーションで確認
「2%では小さすぎるのでは」と感じるかもしれません。そこで、負けが続いたときの資金の減り方を、1回2%と1回10%で比べてみます。どちらも毎回、残高のその割合を失い続ける前提の複利計算です。
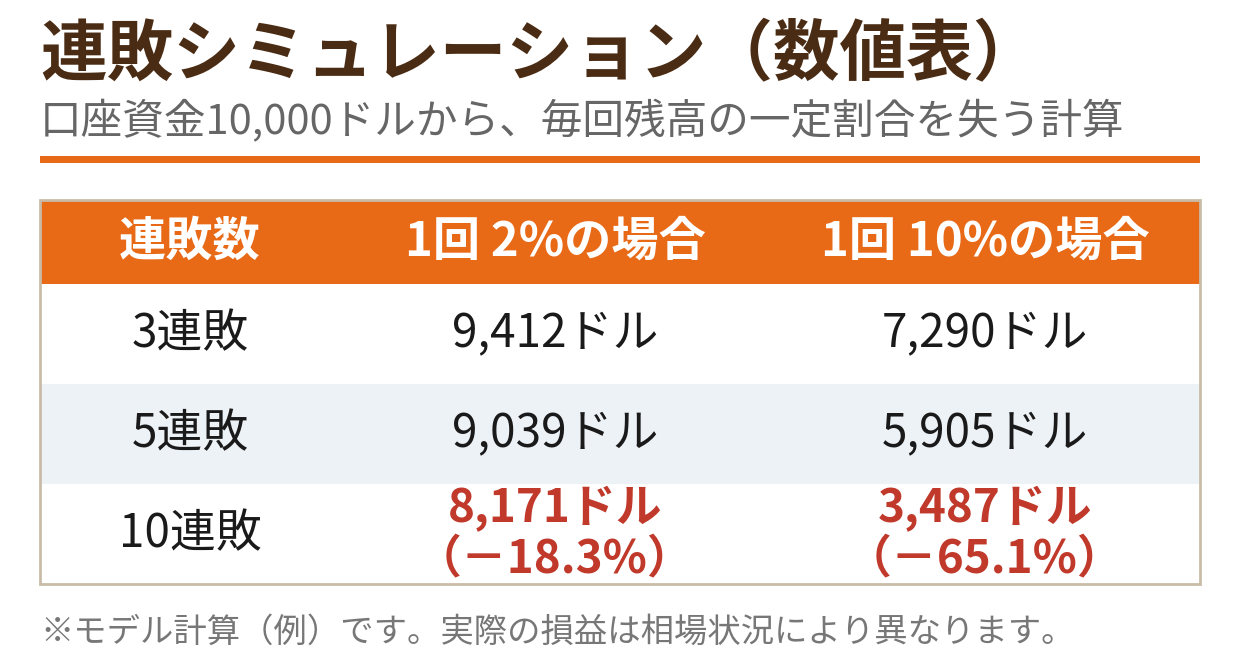
| 連敗数 | 1回2%ずつ失う場合 | 1回10%ずつ失う場合 |
|---|---|---|
| 3連敗 | 9,412ドル | 7,290ドル |
| 5連敗 | 9,039ドル | 5,905ドル |
| 10連敗 | 8,171ドル(-18.3%) | 3,487ドル(-65.1%) |
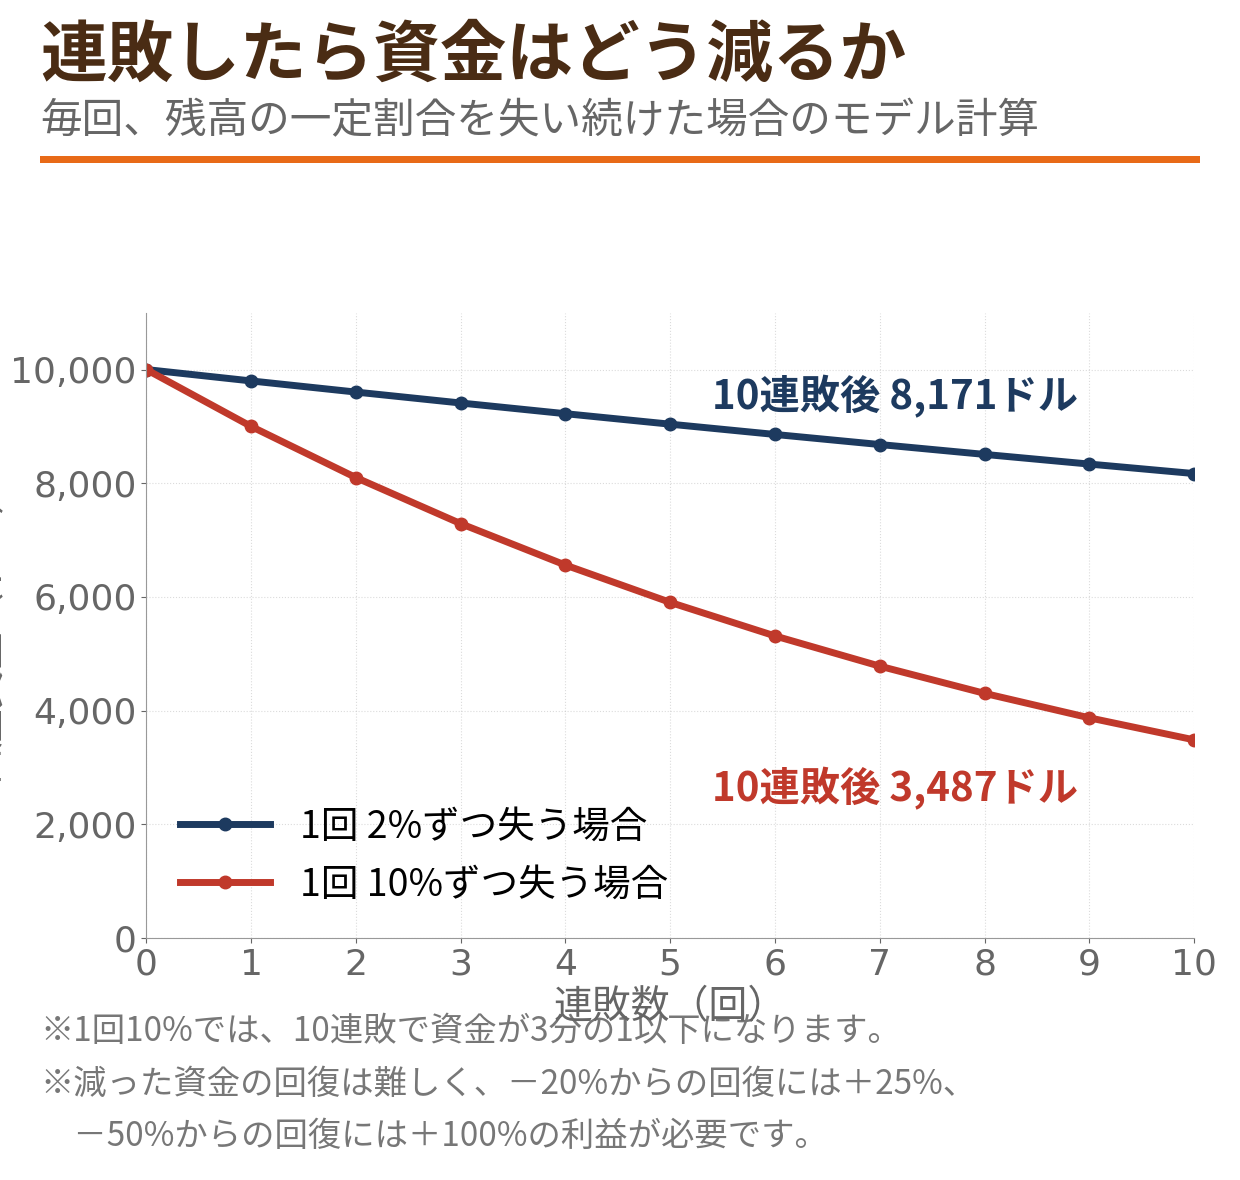
差は10連敗ではっきりします。2%ルールなら10連敗しても資金は8割以上残りますが、10%ずつ賭けていると3分の1以下まで減ります。
さらに厄介なのは、減った資金を元に戻すのは、減るよりも大変だということです。資金が20%減ったら、元に戻すには+25%の利益が必要です。50%減ったら+100%、つまり資金を倍にしなければ戻りません。大きく減らさないこと自体が、最も効率のよい「守り」になります。
証拠金を使う売り戦略では「最大損失」が見えにくい
買いとスプレッドは最大損失が計算で確定しますが、裸の売りは違います。
先ほどの例で、行使価格90ドルのプットを売って受け取るプレミアムは200ドルです。しかし株価が0ドルまで下落すれば損失は8,800ドルまで広がります。しかも売りポジションには証拠金が必要で、相場が不利に動くと追加の証拠金を求められたり、意図しないタイミングで強制的に決済されたりすることがあります。
つまり売り戦略では、「受け取る金額」ではなく「最大損失と証拠金の変動」を基準にサイズを考えなければなりません。最大損失が確定しない形は、%ルールに当てはめにくい時点で、資金管理の難易度が一段上がると理解してください。損失を限定したい場合は、買いを組み合わせて最大損失を確定させるスプレッドの形が基本になります。
オプション取引全体のリスクの整理は、こちらの記事もあわせて確認してください。
感情面のルール|「取り返そうとしない」を先に決める
資金管理が崩れる原因の多くは、計算ミスではなく感情です。
- 負けた直後に枚数を増やさない: 損失を取り返そうとしてサイズを大きくするのは、最も資金を減らす典型パターン
- 連敗が続いたら一度止まる: たとえば「3連敗したらその週は新規ポジションを組まない」など、止まる条件も先に決めておく
- 勝っているときもルールを変えない: 調子が良いときの増額は、直後の大きな負けで利益ごと失いやすい
オプションの損失の扱い(税務面を含む)については、損失の記事も参考になります。
サイズ計算を実務に落とす
最後に、代表的な戦略でこの考え方をどう使うかを1つだけ示します。カバードコールは「現物株100株+コール売り」で、最大損失は株価の下落に連動します。株そのものの保有が前提の戦略なので、サイズ管理は「オプションの枚数」よりも「その銘柄をいくら分持つか」が中心になります。戦略ごとに、最大損失の読み方と管理の単位が少しずつ違う点がポイントです。
発注前の確認手順をまとめると、次のとおりです。
まとめ
- ポジションサイズは「失ってよい金額」を先に決め、最大損失から逆算して枚数を出す
- 買いは支払額、スプレッドは幅と受取・支払いの差、裸の売りは株価次第の大きな損失が、それぞれ1枚あたりの最大損失になる
- 1回2%と1回10%では、10連敗後の資金に8,171ドルと3,487ドルという大差がつく(モデル計算)
- 減った資金の回復は減るときより大変。大きく減らさないことが最大の守りになる
- 証拠金を使う売り戦略は最大損失が見えにくく、資金管理の難易度が高い
- 「取り返そうとして大きくする」をしないルールを、感情が動く前に決めておく
戦略の仕組みを理解することと、続けられるサイズで取引することは、同じくらい大切です。まず小さく始め、自分の連敗パターンを知ることから資金管理は始まります。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引、特定の資金配分を推奨するものではありません。投資判断はご自身の責任で行ってください。