
先に結論:「勝てる人」はいても「必勝法」はない
「オプション取引 儲かる」「オプション取引 必勝法」「オプション取引 億り人」。こうした言葉で検索してこの記事にたどり着いた人に、先に結論を言います。
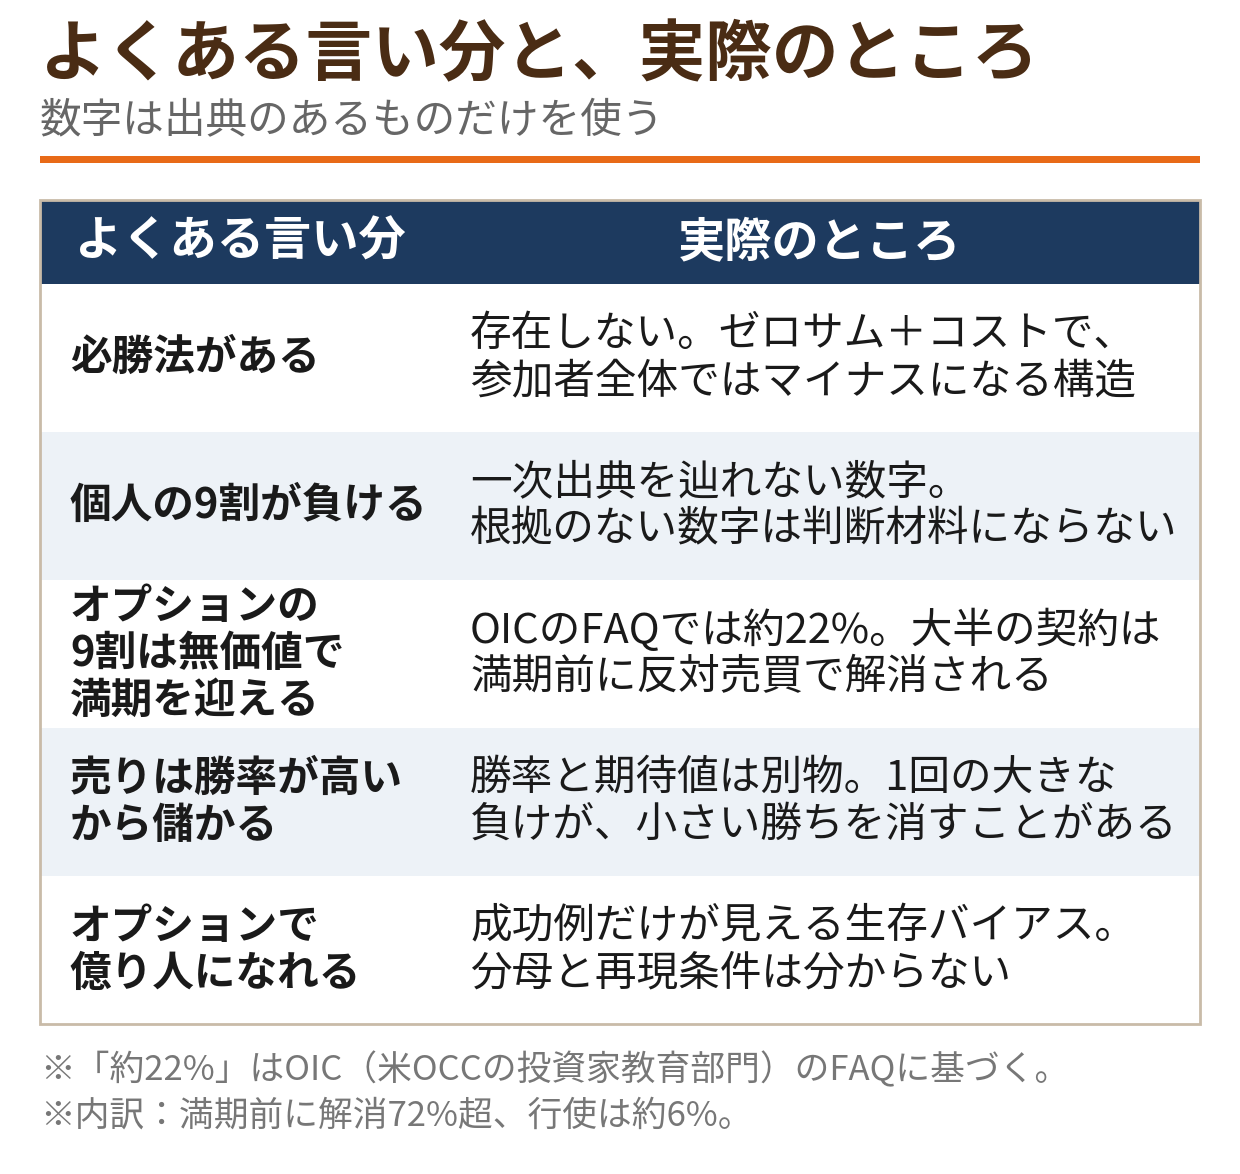
オプション取引に必勝法はありません。これは謙遜でも建前でもなく、市場の仕組みから導かれる事実です。
オプションは、買い手と売り手がプレミアム(オプションの価格)をやり取りする取引です。誰かの利益は、原則として誰かの損失と対になっています(いわゆるゼロサム)。そこに手数料と売値・買値の差(スプレッド)が加わるため、参加者全員の合計で見れば、コストの分だけマイナスのゲームです。全員が勝てる方法も、必ず勝てる方法も、構造上存在しません。
では「全員が負けるのか」というと、それも違います。オプションには、株価の下落に備える保険として買う人や、保有株のリスクを抑えるために使う人もいます。保険として買う人にとっては「保険料を払って安心を買う」ことが目的なので、プレミアムが戻らなくても取引の目的は果たされています。また、後述する研究でも、少数ながら勝ち続けた投資家の存在は確認されています。
ただし、割合としては「多くが負ける」側に寄っているのが実態です。オランダのオンライン証券の個人投資家68,146口座、約900万件の取引(2000年〜2006年)を分析した学術研究(Bauerら、2009年)では、大多数の投資家がオプション投資で大きな損失を出し、その損失は株式取引での損失よりはるかに大きかったと報告されています。損失の主な原因は、腕の良し悪し以前に、過去の値動きに過剰反応してしまうタイミングの悪さと、高い取引コストでした。
「9割が負ける」という数字について
オプションに限らず、投資の世界では「個人投資家の9割が負ける」という言い回しをよく見かけます。しかし、この数字の一次出典(元の調査や統計)を辿ることはできません。本記事では、出典を確認できない数字は使いません。
同じことが「オプションの9割は無価値のまま満期を迎えるから、売れば勝てる」という話にも言えます。米国のオプション清算機関OCCの投資家教育部門であるOIC(Options Industry Council)のFAQによれば、歴史的に見て全オプション契約の72%超は満期前に反対売買で解消され、無価値のまま満期を迎えるのは約22%、権利行使されるのは約6%です。つまり、ほとんどのポジションは満期まで持ち込まれず、勝敗は途中の売買価格で決まります。「満期で消える割合」から買い手・売り手の勝率を語ること自体が、そもそも成り立っていないのです。
買い手が不利になりやすい構造
必勝法がない理由を、まず買い手の側から見ていきます。オプションの買いは「損失が限定される」という大きな利点がある一方で、構造的に3つのハンデを背負っています。
ハンデ1: 時間価値の減少と戦う取引である
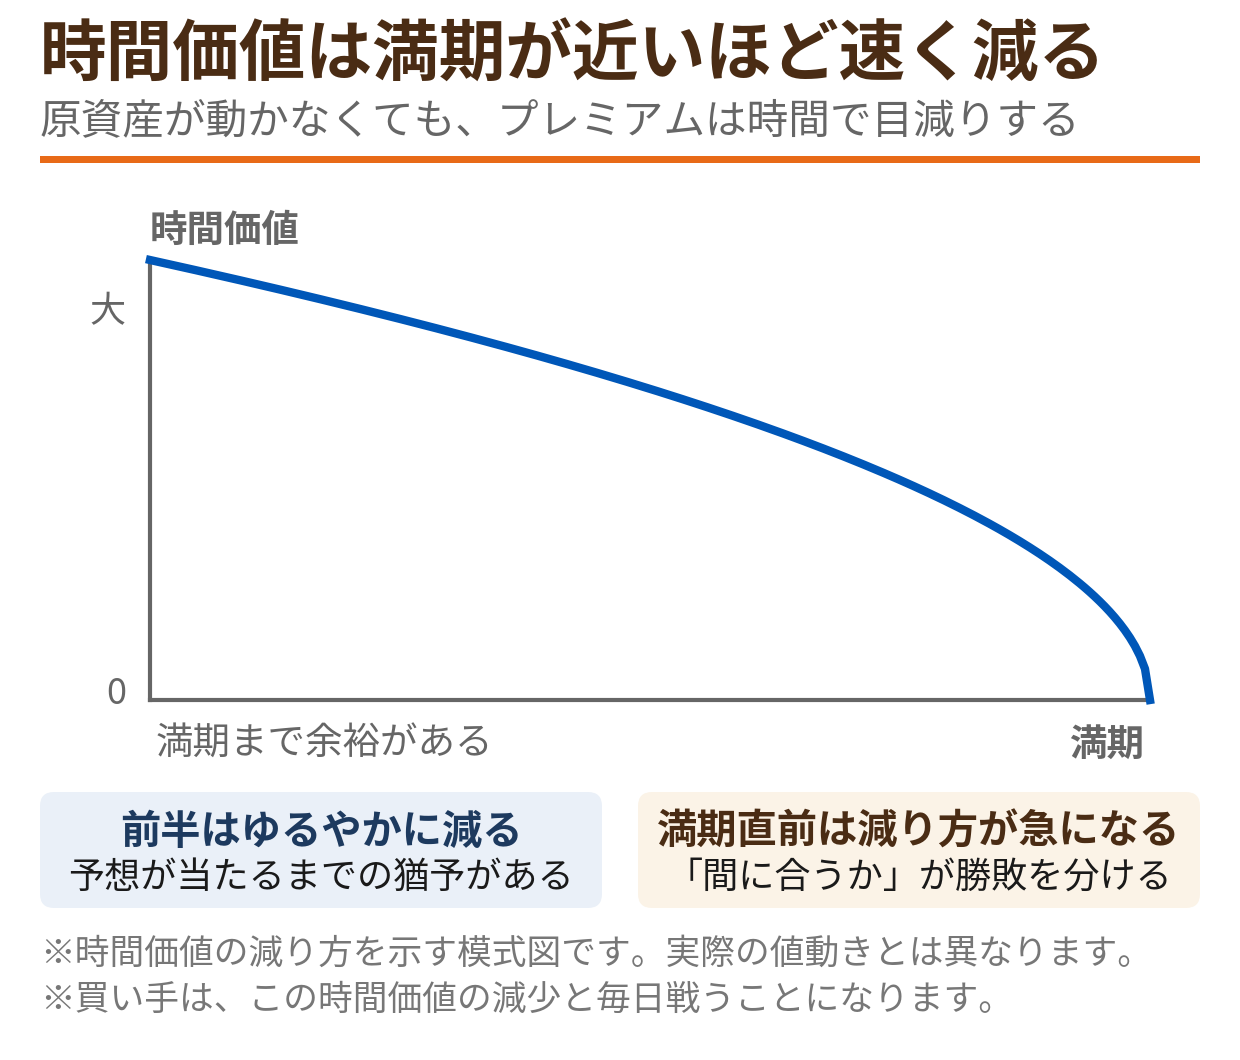
オプションの価格(プレミアム)は、本質的価値と時間価値からできています。時間価値は、満期までの時間が短くなるにつれて減っていき、満期日にはゼロになります。しかも減り方は均等ではなく、満期が近づくほど加速します。
これは買い手にとって、「原資産の価格が動かないだけで負ける」ことを意味します。予想の方向が正しくても、動くのが遅ければ時間価値の減少に食われて損失になります。株式の買いが「当たるか外れるか」の勝負だとすれば、オプションの買いは「当たるか外れるか」に「間に合うか」が加わった勝負です。
ハンデ2: ボラティリティが価格に織り込まれている
プレミアムは、将来どれくらい価格が動きそうか(ボラティリティの見込み)によっても変わります。決算発表や重要な経済指標の前は、「大きく動きそうだ」と多くの人が考えるため、プレミアムはあらかじめ高くなっています。
そのため、イベント後に実際に株価が予想どおり動いても、イベントを過ぎたことでボラティリティの見込みが下がり、プレミアムが思ったほど上がらない、場合によっては下がる、ということが起きます。「予想は当たったのに儲からない」は、オプションの買いでは珍しくない現象です。
ハンデ3: スプレッドと手数料が小さいプレミアムほど重い
オプションには買値と売値の差(スプレッド)があり、売買のたびに手数料もかかります。プレミアム自体が小さいオプション(満期が近く、権利行使価格から遠いもの)では、この往復コストがプレミアムに対して大きな割合を占めます。先ほどの研究で「高い取引コスト」が損失の主因の一つとされたのは、この構造があるからです。取引回数が増えるほど、コストは確実に積み上がります。
売り手の構造:勝率は高く見えて、負け方が大きい
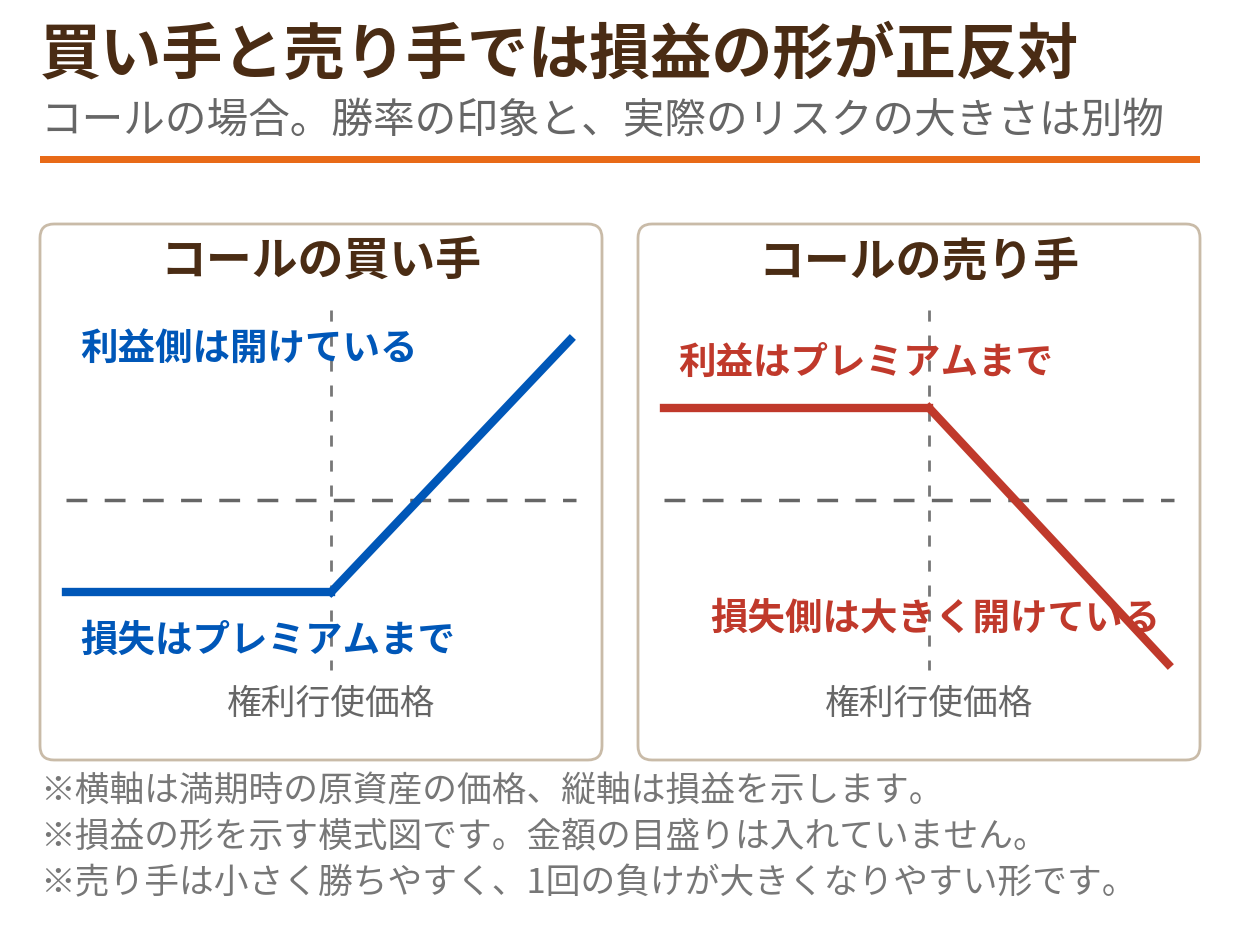
では、買い手の反対側にいる売り手は有利なのか。売り手には、時間価値の減少が味方になるという明確な追い風があります。原資産が大きく動かなければ、受け取ったプレミアムがそのまま利益になるため、小さく勝つ回数は多くなりやすいのは事実です。
しかし、「勝率が高い」と「儲かる」は別の話です。売り手の損益は、形が買い手と正反対になります。
小さい勝ちと、1回の大きな負け
裸の売り(保有資産や反対ポジションで守られていない売り)は、損失が限定されません。コールの売りは原資産が上がり続けるほど損失が膨らみ、プットの売りも暴落時には受け取ったプレミアムの何倍もの支払いになります。10回小さく勝っても、1回の大きな負けで消える。売り手の成績は、この「尾部(テール)のリスク」をどう処理するかで決まります。
売り手の役割を例えるなら保険会社です。買い手の中には、株価の急落や急騰に備える「保険」としてプレミアムを払っている人がいます。売り手はその保険を引き受ける側で、平時には保険料が入ってきますが、事故が起きたときには保険金を払います。保険会社の経営が「事故の頻度」ではなく「1回の事故への備え」で決まるように、売り手も勝率ではなく損失の管理が本体です。
証拠金は相場の急変で跳ね上がる
日経225オプションの売りには証拠金が必要です。証拠金はVaR方式で毎営業日見直され、相場が急変すると必要額そのものが増えます。ポジションの含み損が広がる局面で、同時に証拠金の追加(追証)も求められる。売り手の破綻は、たいていこの二重の圧力の中で起きます。米国株オプションの裸の売りでも、証券会社の証拠金ルールのもとで同様の管理が必要です。
「売れば時間価値が味方だから有利」という説明は、半分だけ正しいものです。もう半分の「負け方の大きさ」と「証拠金の変動」をセットで理解しないと、売りの本当の姿は見えません。
億り人の話をどう読むか
「オプションで億り人になった」という話は、検索結果やSNSで目立つ存在です。これをどう読むべきか、3つの観点で整理します。
見えているのは勝った人だけ(生存バイアス)
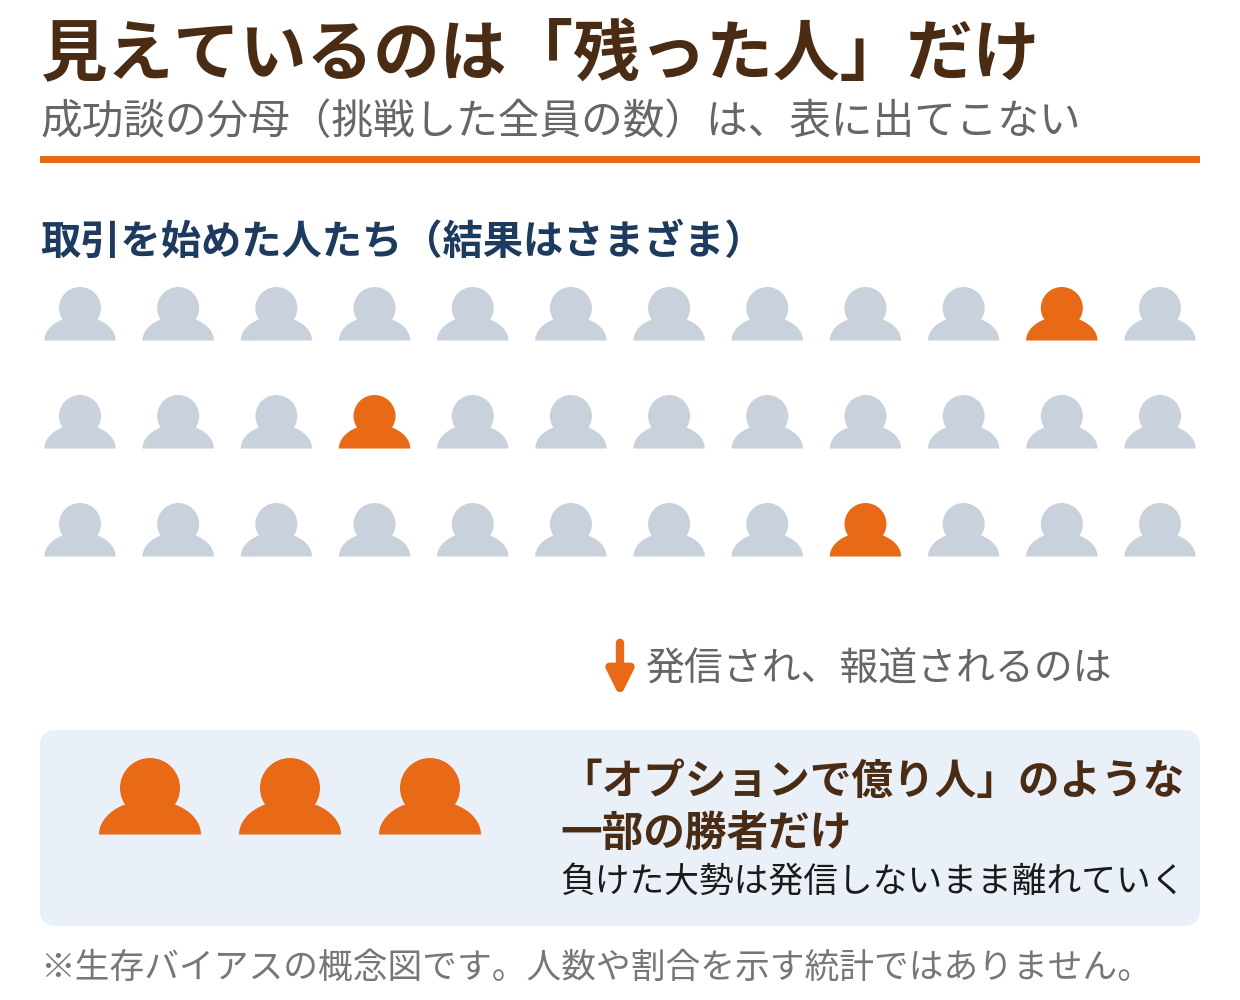
成功した人は発信し、メディアにも取り上げられます。一方、同じような取引をして資金を失った人は、発信しないまま市場から離れていきます。結果として、私たちの目に入るのは「残った人」の話だけになります。これを生存バイアスと言います。
問題は分母が見えないことです。「この方法で億り人になった人がいる」と「この方法で何人が挑戦して、何人が残ったか」はまったく別の情報です。分母が分からない成功談からは、再現できるかどうかを判断できません。
大きな利益額の裏には、大きな元手とリスクがある
「利益額」だけが切り取られた話にも注意が必要です。大きな利益は、大きな元手に大きなリスクをかけた結果であることが多く、その過程では一時的に大きな含み損や証拠金の追加に耐える場面があったはずです。元手の額、かけたリスクの量、相場の時期という再現条件が自分の状況と違えば、同じ方法をなぞっても同じ結果にはなりません。
勝ち続けた人の特徴は地味だった
先ほどのBauerらの研究では、オプション取引者の成績には持続性があり、一部の投資家は勝ち続けていたことも報告されています。ただし、その勝ち続けた投資家の特徴は「口座規模が大きく、取引の回転率が低い」という地味なものでした。派手な一発ではなく、資金に余裕を持ち、取引回数を抑えた人たちが残った。この事実は、億り人のイメージとはだいぶ違います。
SNSの収益スクリーンショットは、検証のしようがない情報です。金額の真偽も、その裏で失った取引があったかも分かりません。「すごい話」として眺める分には自由ですが、自分の取引の判断材料にするのは危険です。
レバレッジの実感値:小さなプレミアムが大きく振れる理由
「オプションはレバレッジが高い」と言われますが、実際に何がどれくらい効くのかは、買いと売りで仕組みが違います。
買い:プレミアムの金額に対して、対象が大きい
日経225オプションの売買代金は「プレミアム×1,000倍」です(ミニオプションは×100倍)。プレミアムが小さく見えても、その裏では日経平均全体の値動きに連動するポジションを持っています。米国株オプションでは1枚が原資産100株分に相当し、プレミアムは「1株あたりの価格×100」が実際の支払額です。
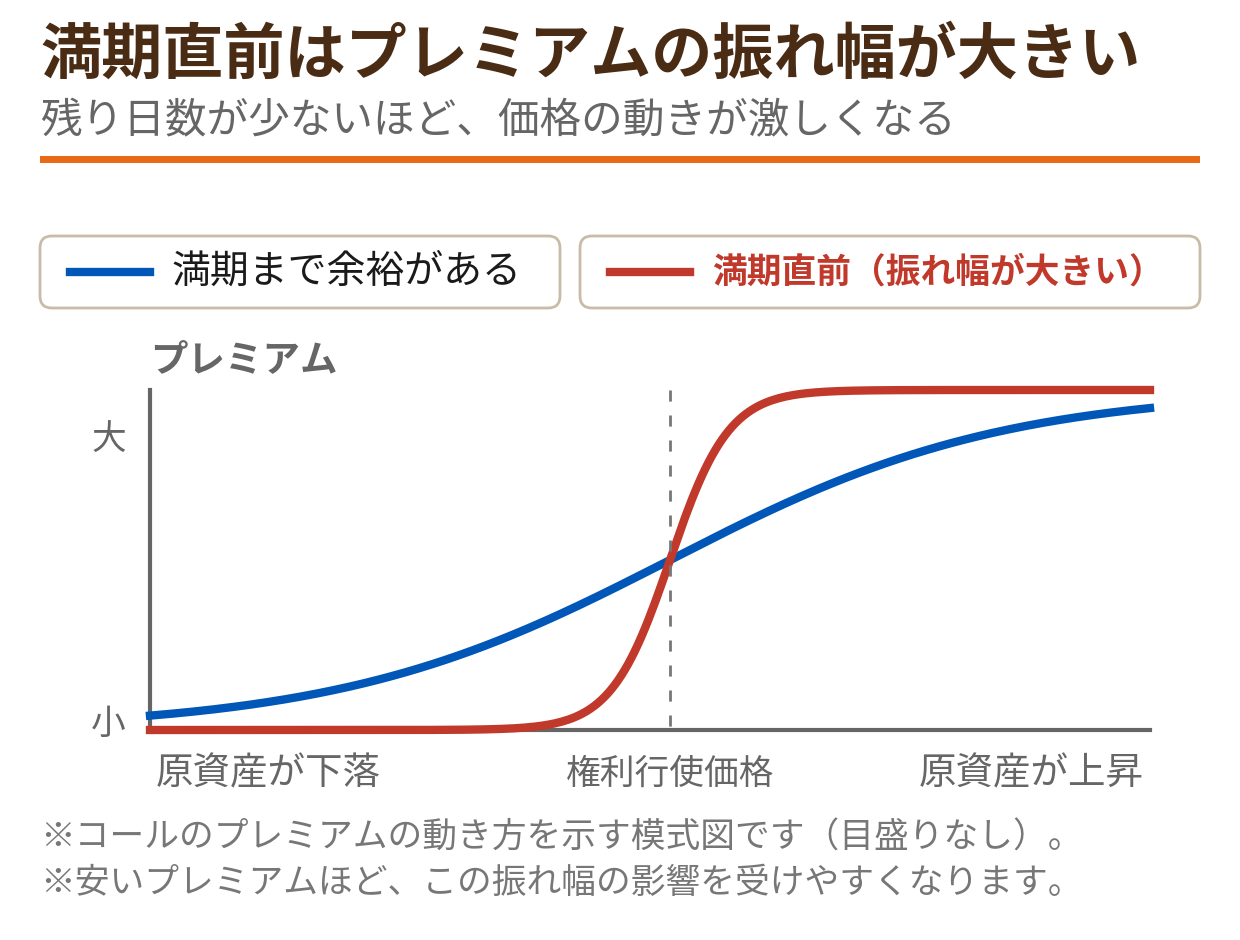
レバレッジの実感は、満期までの日数と権利行使価格までの距離で変わります。満期が近く、現在の価格から遠いオプションはプレミアムが安い分、原資産が少し動いただけでプレミアムが何倍にもなったり、逆に消えたりします。「安いから」と深いアウト・オブ・ザ・マネーのオプションを買う行為が宝くじ買いになりやすいのは、この振れ幅の大きさが理由です。逆に言えば、買い手の最大損失は支払ったプレミアムまでに限定されます。この「損失の上限が最初から決まっている」ことが、買い手のレバレッジとの正しい付き合い方です。
売り:レバレッジは「損失と証拠金」の側に効く
売り手にとってのレバレッジは、受け取るプレミアムの小ささに対して、背負う値動きの大きさとして現れます。さらに国内の証拠金取引では、相場の急変時に必要証拠金自体が増えるため、「損失が広がる」と「必要な資金が増える」が同時に起きます。レバレッジを「利益を何倍にもする仕組み」とだけ理解していると、この側の効き方を見落とします。
| 項目 | 日経225オプション | 米国株オプション |
|---|---|---|
| 取引単位 | プレミアム×1,000倍(ミニは×100倍) | 1枚=原資産100株分 |
| 買いの最大損失 | 支払ったプレミアムまで | 支払ったプレミアムまで |
| 売りの証拠金 | VaR方式で毎営業日見直し(追証あり) | 証券会社の証拠金ルールに従う |
| 通貨 | 円建て | 米ドル建て |
それでもやるなら:最低限の型を決めてから
ここまで読んで「それでもオプションをやってみたい」と思う人向けに、儲けるための方法ではなく、壊れないための最低限の型を挙げます。
- 買いから始める: 最大損失が支払ったプレミアムまでに確定する取引から始める。売りは仕組みと証拠金の動きを完全に理解するまでしない
- 損失が限定される形を選ぶ: 慣れてきても、スプレッドのように最大損失が決まる戦略を基本にする。裸の売りは手を出さない
- 1回の金額を小さく保つ: 1回に投じるプレミアムは、失っても投資を続けられる額に限定する。生活費や当面必要な資金は使わない
- 満期とイベントを先に確認する: 決算発表やSQなどの日程と、満期までの日数を注文前に必ず確認する
- 「なぜこの価格か」を説明できない取引はしない: 時間価値とボラティリティの見込みがプレミアムにどう反映されているか、自分の言葉で言えないなら見送る
- 取引の記録をつける: 研究でも、回転率の高さと成績の悪さはセットで現れた。記録をつけると、自分のタイミングの癖とコストの累積が見えてくる
プレミアムを継続的に受け取る売り側の戦略(プレミアム収入型の考え方)に興味がある人は、その仕組みと前提条件を解説した記事もあわせて確認してください。ただし、その前にこの記事で書いた売り手の構造(勝率と尾部リスク)を理解しておくことが前提です。
まとめ
オプション取引で儲かるのか、という問いへの答えを整理します。
- 必勝法はない。オプションはコストを引けば参加者全体でマイナスのゼロサムで、「全員が勝つ方法」は構造上存在しない
- 多くの個人投資家が負けることは、約6.8万口座を分析した学術研究でも確認されている。主因はタイミングの悪さと取引コスト
- 買いは時間価値の減少と戦う取引。売りは勝率が高く見えても、1回の損失と証拠金の変動が大きい
- 億り人の話は生存バイアスの産物。分母と再現条件が見えない成功談は、判断材料にならない
- レバレッジは利益にも損失にも効く。やるなら「損失限定・少額・記録」という型から始める
オプションは「儲かるかどうか」で入る取引ではなく、「この価格で、このリスクを引き受ける意味があるか」で判断する取引です。仕組みから学びたい人は、まず入門記事でコールとプットの基礎から確認してみてください。