
株の収入は、2種類だけではない
株の収入といえば、多くの人が思い浮かべるのは2つです。株価が上がったときの値上がり益と、保有している間にもらえる配当です。
ところが米国株オプションには、もう1つの受け取り方があります。オプションを売ることで受け取るプレミアムです。配当が「株を持っていることへの分配」なら、プレミアムは「将来の売買についての約束をすることへの対価」です。
この記事では、この第3の収入の考え方を入門レベルで整理します。あわせて、イメージだけが先行しないよう、この収入が途切れる場面や、株価の含み損のほうが大きくなる場面も同じ重さで扱います。
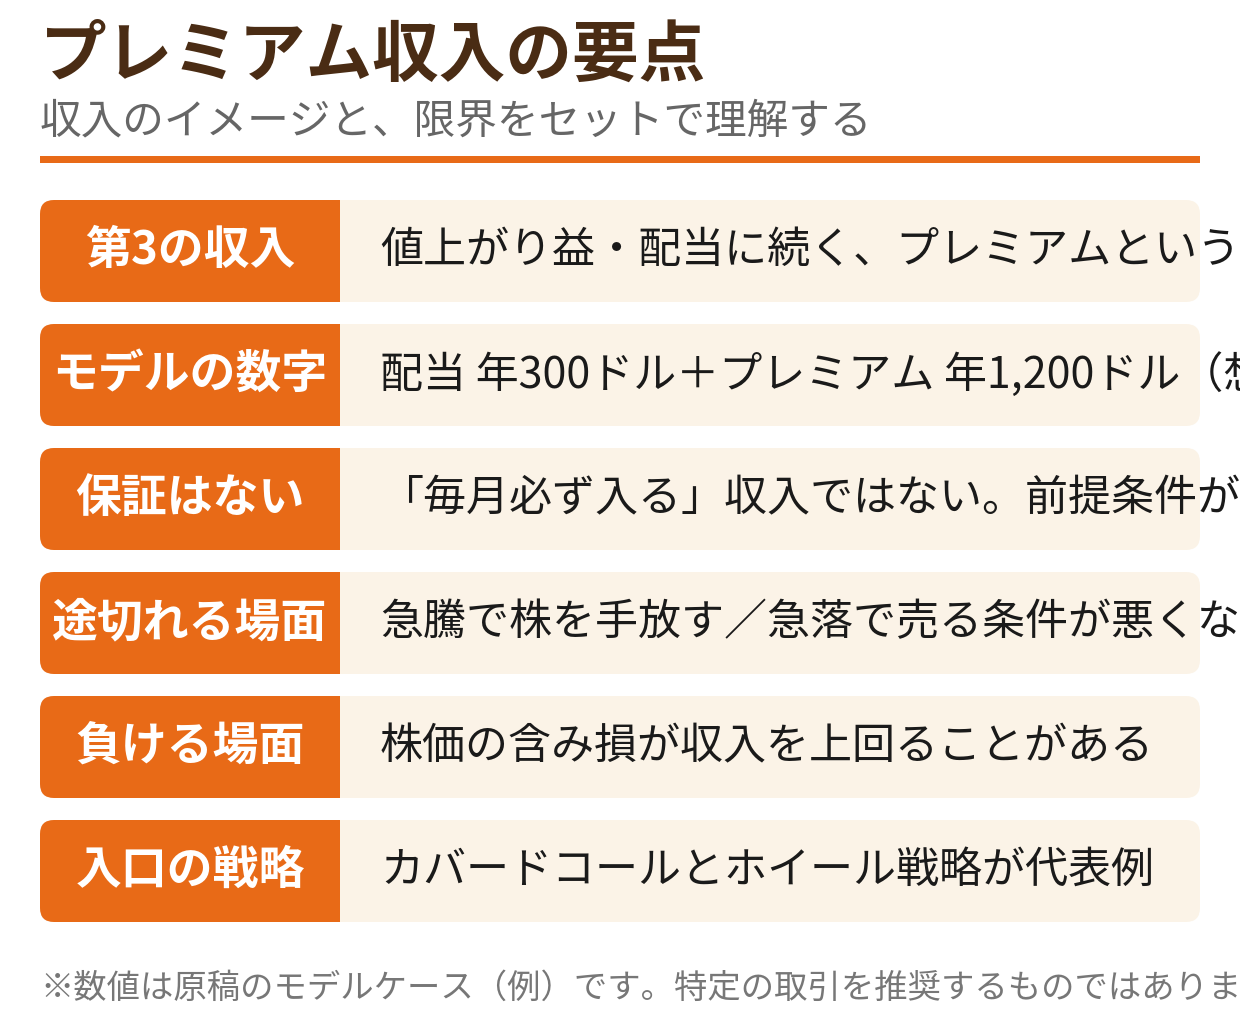
第3の収入「プレミアム収入」とは
プレミアム収入の代表的な作り方は、次の2つです。
- カバードコール: 保有株100株に対してコール(買う権利)を売り、「行使価格まで上がったら、その価格で売ってもよい」という約束の対価を受け取る
- プット売り(キャッシュセキュアードプット): 「行使価格まで下がったら、その価格で買う」という約束を売り、対価を受け取る。割当が起きれば株を保有することになる
どちらも共通しているのは、何かの約束と引き換えにお金を受け取る点です。タダでもらえる収入ではなく、約束の内容(上値の限定や、買う義務)を引き受ける代償として支払われます。ここを外すと、仕組みを誤解します。
モデルケースで見る1年間
架空のモデルケースで、収入のイメージを数字にしてみましょう。
モデルケースの設定
- 株価100ドルの株を100株保有(保有額10,000ドル)、配当利回りは3%と仮定
- 月次(満期まで約1か月)のコールを繰り返し売り、プレミアムは毎月1.0ドル(=月100ドル)と仮定
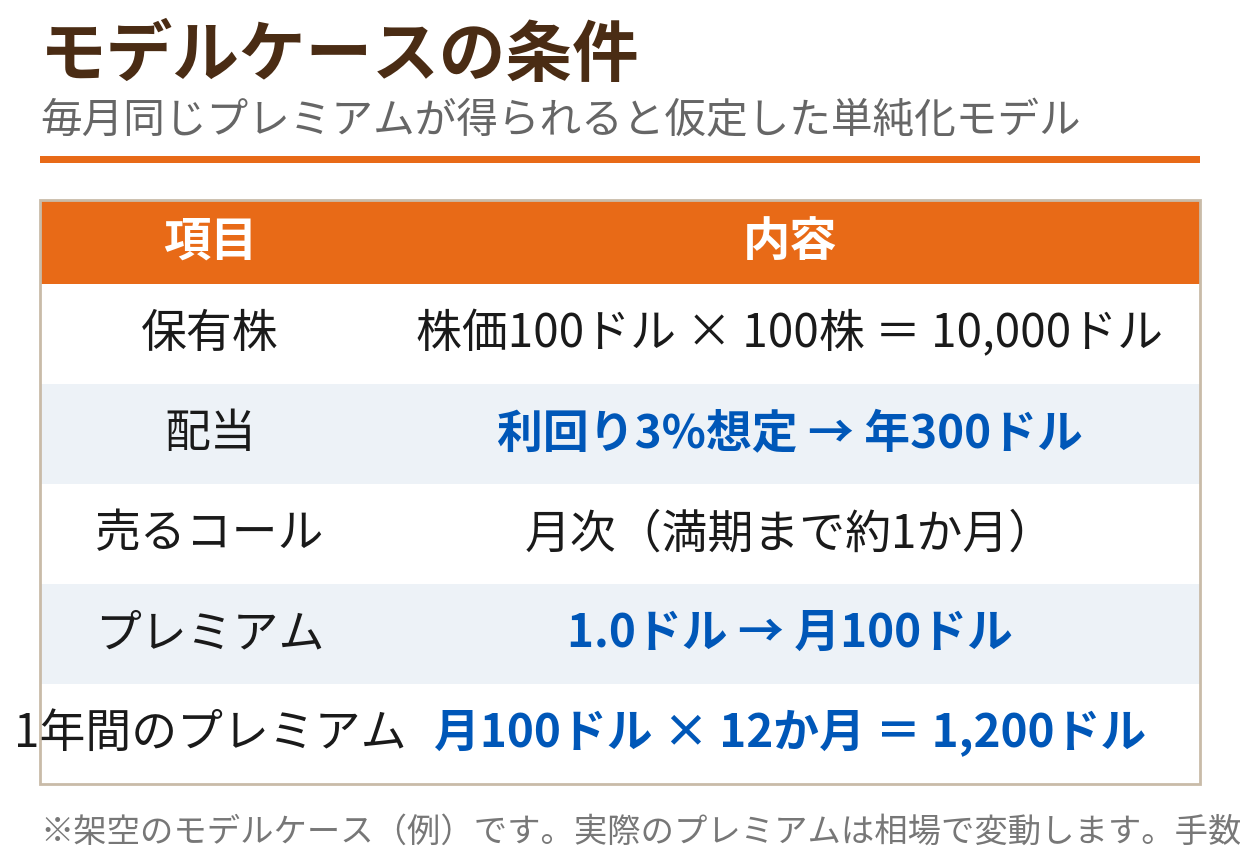
配当は年300ドル。プレミアムは月100ドル × 12か月 = 年1,200ドル。合わせると年1,500ドルという計算になります。
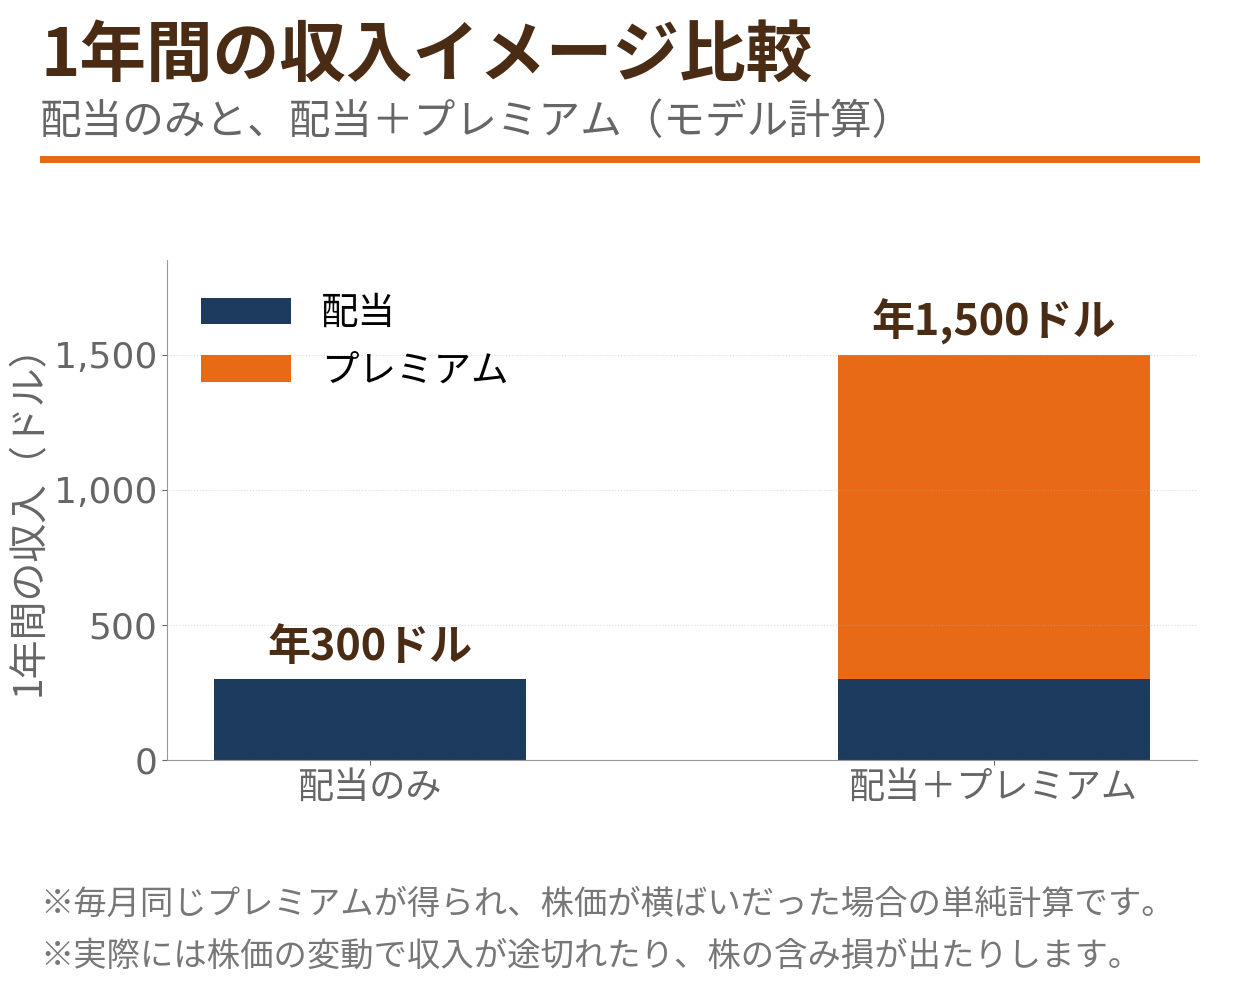
保有額10,000ドルに対して年1,500ドルと聞くと大きく見えます。ただし、これは「毎月同じプレミアムが得られて、株価が横ばいだった」というかなり都合のよい前提を置いた単純計算です。次から、その前提が崩れる場面を順に見ていきます。
「毎月必ず入る」わけではない
プレミアム収入が途切れたり、小さくなったりする場面は、普通に起こります。
1つ目は、株価が大きく上がったときです。カバードコールでは、株価が行使価格を超えれば株をその価格で手放すことになります。株がなくなれば、その後のコールは売れません。組み直すとしても、収入の流れはいったん途切れます。大きな上昇相場では、プレミアム収入を得ることと値上がり益を取りにいくことは、両立しにくいのです。
2つ目は、株価が大きく下がったときです。保有株の価格が下がれば、同じような条件で売れるコールのプレミアムも小さくなる傾向があります。さらに、取得価格よりはるかに下の行使価格で売る約束は、回復したときに安く手放す約束になりかねません。下げ相場では「収入のために売る」こと自体の条件が悪くなります。
3つ目は、相場が荒れてプレミアムの前提が変わるときです。プレミアムは相場の予想変動(IV)に左右されます。高いときもあれば低いときもあり、金額は自分では決められません。
下落局面では、収入より含み損が勝つ
最も大事な確認です。モデルケースの条件のまま、株価のシナリオ別に1年後のトータルを比べます。
| シナリオ | 株の損益 | 収入 | 合計 |
|---|---|---|---|
| 株価が横ばいの年 | 0ドル | +1,500ドル | +1,500ドル |
| 株価が80ドルに下がった年 | -2,000ドル | +1,500ドル | -500ドル |
| 株価が大きく上がった年 | 上値が限定される | 途切れる場合あり | 株を手放す可能性 |
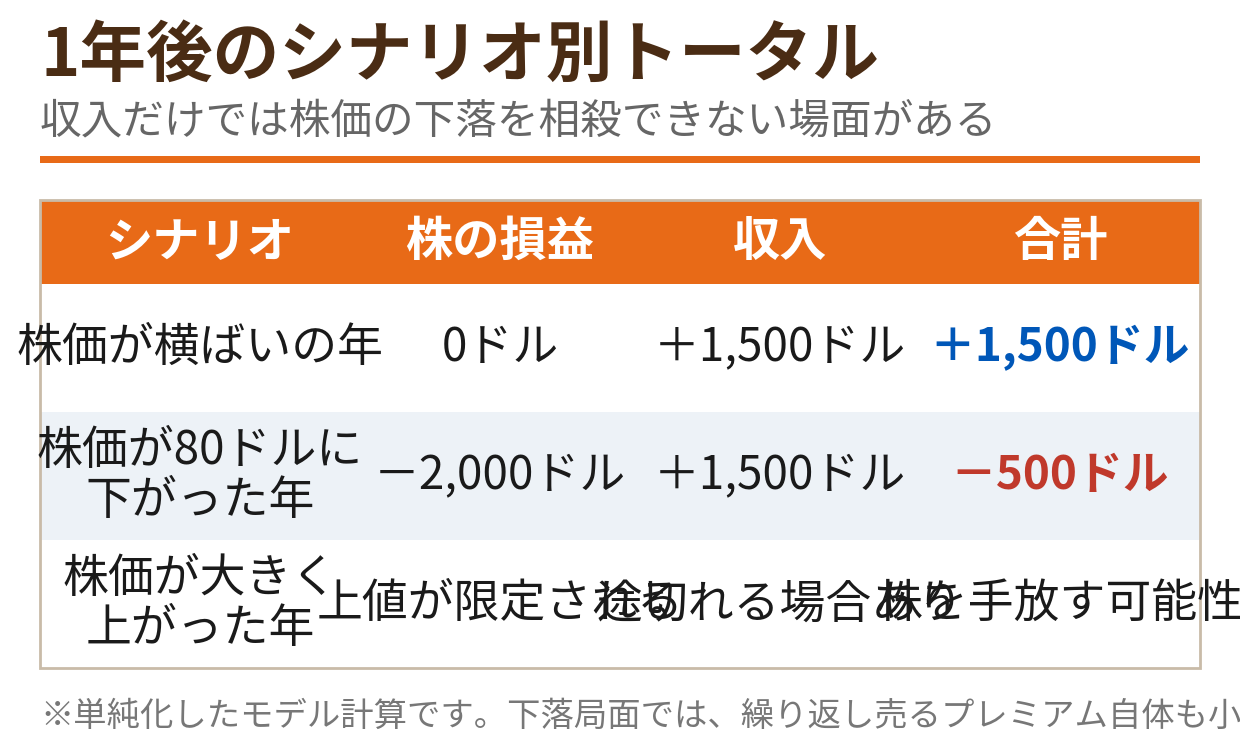
株価が80ドルまで下がる年では、株の含み損-2,000ドルに対して収入は+1,500ドルで、合計は-500ドルです。しかも実際の下落局面では、途中でプレミアム自体が小さくなるため、収入はこのモデルより少なくなる可能性が高いと考えてください。
つまりプレミアム収入は、株価の方向リスクを消すものではありません。「収入があるから下落に強い」という理解は誤りで、正しくは「横ばい〜緩やかな相場では受け取りが増えるが、大きな変動では株の損益が支配的になる」です。
入口になる2つの戦略
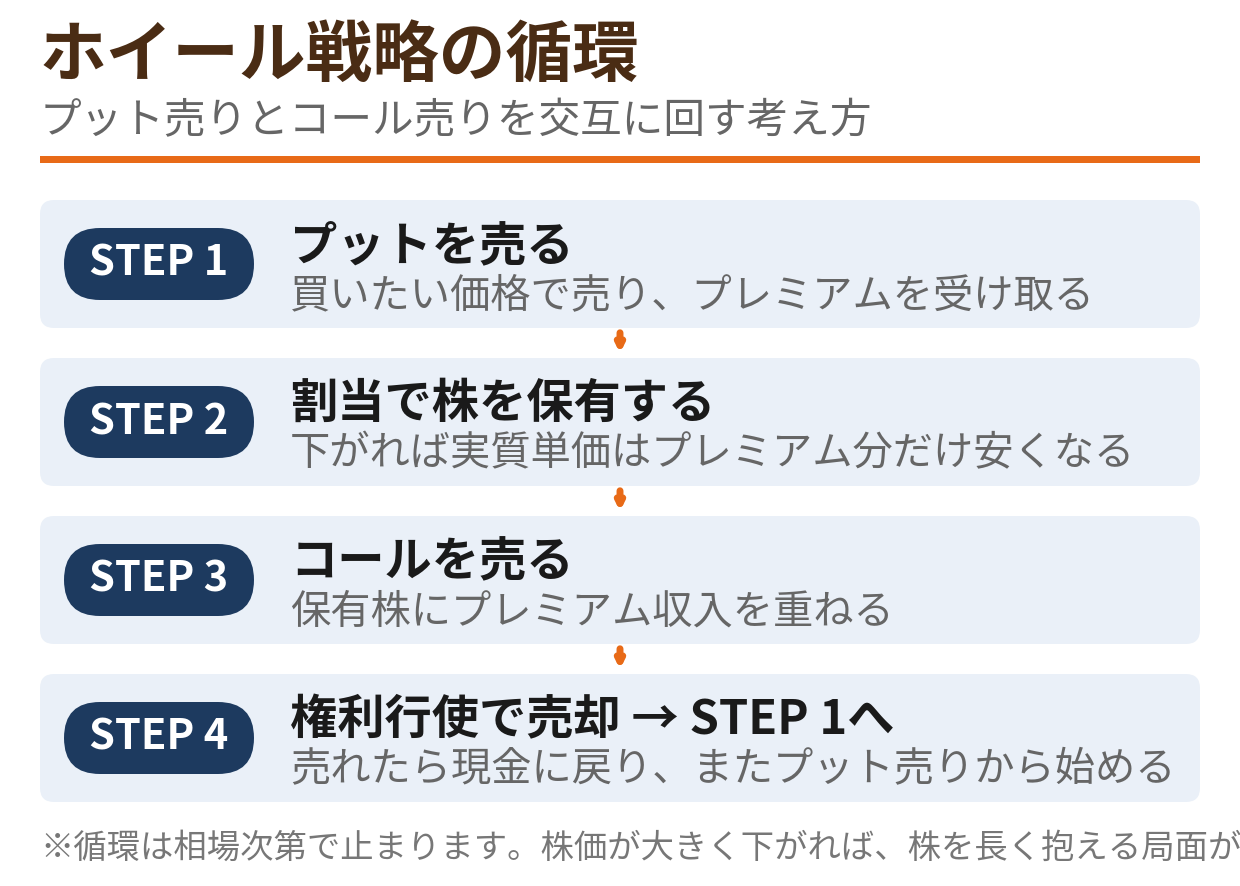
プレミアム収入の考え方を実践に落とす代表例が、カバードコールと、それを循環させるホイール戦略です。
ホイール戦略は、プット売りから始めて、割当で株を持てばコール売りに切り替え、権利行使で売れたらまたプット売りに戻る、という循環です。
カバードコールの詳細は、専門の記事で仕組みと注意点を解説しています。
ホイール戦略の全体像は、こちらの記事で整理しています。
どちらの戦略も、「約束を引き受ける対価としてプレミアムを受け取る」という点では同じです。戦略の名前よりも先に、この前提を自分の言葉で説明できるかどうかが、入口に立つ条件だと思います。
プレミアム収入と配当の違いを整理する
最後に、配当との性質の違いを並べておきます。この違いを混同すると、「プレミアム収入は配当の代わりになる」という誤解につながります。
- 発生の源: 配当は企業の利益の分配。プレミアムは、市場で「約束」を売ることへの対価
- 確実性: 配当は企業の方針次第で減配・無配もあり得ますが、約束を果たす義務は生じません。プレミアムは受け取った時点で確定する代わりに、約束(上値の限定・買う義務)が満期まで残ります
- 金額の決まり方: 配当は企業が決めます。プレミアムは相場の予想変動(IV)で決まり、時期によって大きく変わります
- 株との関係: 配当は持ち続けるほど積み上がります。プレミアムは、株価の動き方次第で株を手放したり、含み損を抱えたりと、保有そのものに影響します
つまりプレミアム収入は、配当の「上位互換」でも「代用品」でもなく、性質の違う別の受け取り方です。収入の柱を増やすというより、「保有の仕方を変えることで生まれる対価」と捉えるほうが実態に近いと思います。
始める前に決めておきたいルールも、入口の段階で言語化しておきましょう。たとえば「対象にするのは、割当や権利行使で手放してもよいと割り切れる株だけにする」「収入の目標額を先に置かず、約束の内容から逆算する」「下落局面では無理に売り直さない」といった具合です。収入の金額から逆算して約束の内容を決め始めると、リスクの取り方が静かに大きくなっていきます。
記録と申告のことも忘れずに
実務面の話を1つだけ添えておきます。プレミアムの受け取りや、割当・権利行使に伴う売買は、確定申告の対象になり得ます。金額の記録(いつ・いくら受け取り、どう決済されたか)を取引のたびに残しておくと、後から集計に困りません。米国株オプションの税金の扱いは一般の株式と異なる点があるため、申告シーズンに慌てないよう、税金の記事も早めに目を通しておくことをおすすめします。
まとめ
- 株の収入には、値上がり益・配当に続く第3の選択肢として、オプションを売って受け取るプレミアムがある
- モデルケースでは、配当年300ドルにプレミアム年1,200ドルが上乗せされ、年1,500ドルという計算になる(単純化したモデルの話)
- ただし収入は保証されない。急騰では株を手放して途切れ、急落では売る条件が悪くなる
- 下落局面では株の含み損が収入を上回る。モデルでも株価80ドルの年は合計-500ドル
- プレミアムは「約束の対価」。上値の限定や買う義務という代償とセットで理解する
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。プレミアム収入が得られることを保証するものでもありません。投資判断はご自身の責任で行ってください。