
※ 本記事は2026年11月18日朝時点で確認した情報に基づく解説です。特定の売買を推奨するものではありません。
エヌビディア(NVDA)の2027年度第3四半期決算が、米国時間11月17日の引け後に発表されました。EPSも売上高も市場予想を上回る「良い決算」でしたが、株価の反応は時間外で+2%前後と小さく、オプション市場が織り込んでいた±9%前後の動きには遠く及びませんでした。
決算前に書いた記事では、予想変動とIVランク、そして「発表後のIVの剥がれ方」に注目するよう書きました。本記事はその答え合わせとして、決算の数字、株価の反応、そしてオプションの買い手と売り手に何が起きたかを整理します。
- 決算の主要指標と市場予想の対比
- 好決算でも株価が+2%どまりだった理由
- 予想変動±9%と実際の動きの差(IVクラッシュ)
- 買い手と売り手、それぞれの結果
決算結果|主要指標は軒並み市場予想を上回った
主要指標と市場予想(コンセンサス)の対比は次のとおりです。
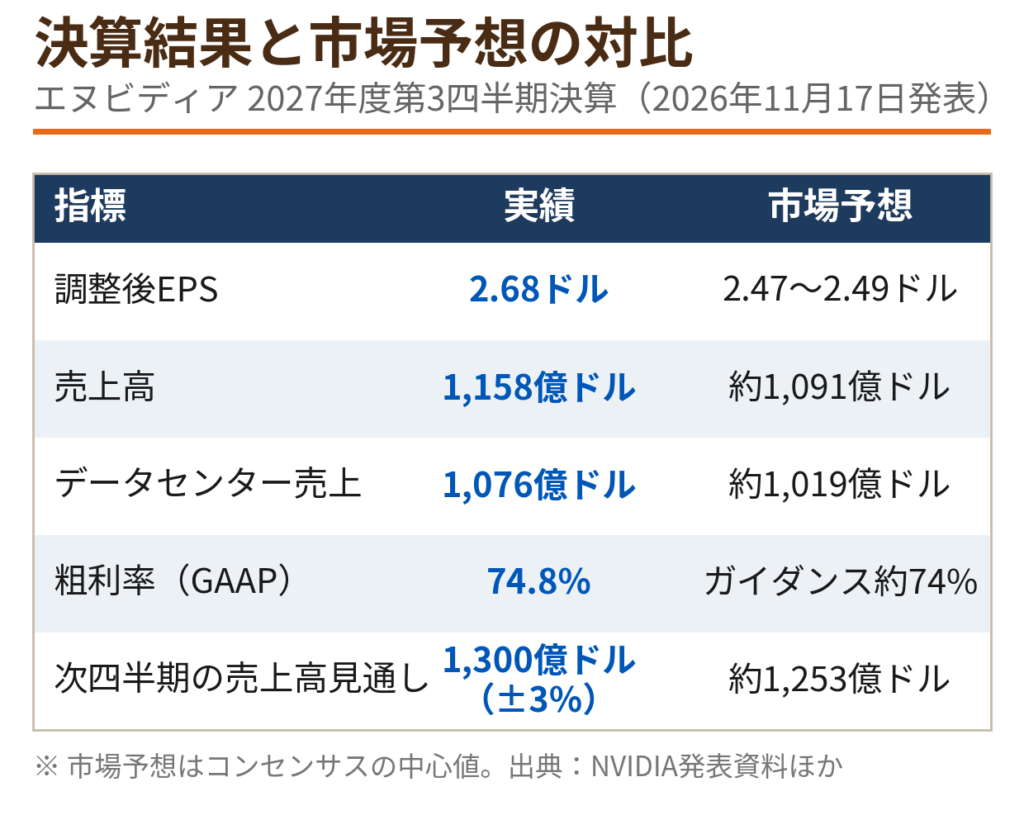
- 調整後EPSは2.68ドルで、コンセンサス(2.47〜2.49ドル)を約8%上回りました(GAAP EPSは2.70ドル)
- 売上高は1,158億ドルで、コンセンサス(約1,091億ドル)を約6%上回り、前年同期比では+103%でした
- 売上の柱であるデータセンター部門は1,076億ドル(予想 約1,019億ドル)で、前年同期比+110%でした
- 会社自身の事前ガイダンスは売上高1,080億ドル(±2%)でしたから、実績はガイダンスの上限も超えています
- 粗利率はGAAPで74.8%と、ガイダンスの約74%を上回りました
次の四半期(第4四半期)のガイダンスも示されました。売上高見通しは1,300億ドル(±3%)で、コンセンサス(約1,253億ドル)を上回ります。中国向けデータセンター用コンピュート売上を前提に含まない方針も維持されました。一方で、粗利率の見通しは71.0〜72.0%と、第3四半期の74.8%からは低下する見込みが示されています。
株価の反応|好決算でも+2%どまりだった理由
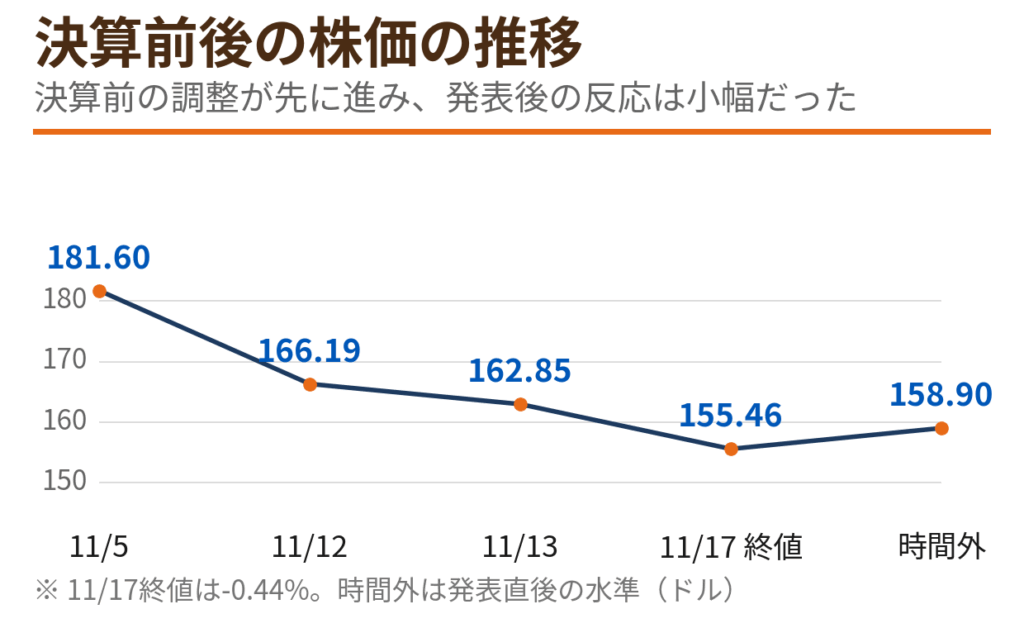
決算当日の通常取引は、-0.44%の155.46ドルで引けました(日中安値は150.33ドル)。発表後の時間外取引では+2.2%前後(158.9ドル前後)まで買われ、一時160ドルを超える場面もありましたが、押し戻されています。
数字だけ見れば文句のつけにくい決算で、なぜ反応が小さいのか。材料を整理すると、主に3つあります。
第一に、期待値がすでに高かったことです。決算前からコンセンサスは会社ガイダンスを上回る水準にあり、「予想超え」自体が前提として株価に織り込まれていました。
第二に、決算前に株価が大きく調整していたことです。11月5日の181.60ドルから、CEO交代の発表を挟んで決算当日は155.46ドルまで下げており、警戒感の織り込みとポジションの整理が先に進んでいました。
第三に、先行きへの重しです。第4四半期の粗利率見通し(71.0〜72.0%)は第3四半期から低下する内容で、決算直前には米証券取引委員会(SEC)が民事調査を開始したとWSJが報じました。電話会議でもこの調査は焦点の一つになりました。新体制の評価材料として、暫定CEOのコレッタ・クレス氏は次世代プラットフォーム「Vera Rubin」が史上最速の立ち上がりであること(CoreWeave、Google Cloud、Azure、Oracle、Nebiusで稼働)や、Anthropicへの供給拡大、1,500億ドルの自社株買い追加承認(残枠は約2,273億ドル)を説明していますが、目先の株価は「良い決算」よりも先行きの材料に反応した形です。
オプション市場の答え合わせ|予想変動と実際の動き
オプション市場の視点では、今回の決算は典型的なパターンになりました。
決算前にオプション価格から逆算された予想変動は、およそ±9.2%(集計方法により±7.3〜10%の幅)でした。これに対して実際の動きは、時間外で+2.2%前後。予想変動を大きく下回りました。
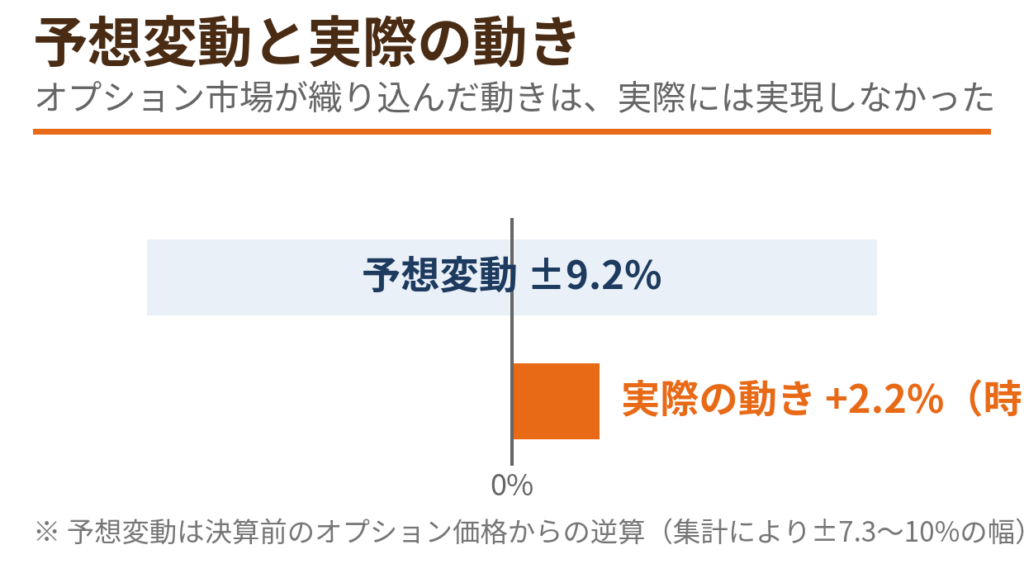
プレビュー記事で紹介したとおり、過去17回の決算で実際の動きが予想変動を超えたのは5回とされています。今回は「超えなかった側」の一例がまた一つ増えたことになります。予想変動は方向の予測ではなく、市場が価格に入れている不確実性の大きさです。その不確実性が実現しなかった分は、プレミアムの減少として買い手の負担になります。
IVクラッシュ|「イベントの保険料」が剥がれた
決算前のIVランクは80台後半〜90台と、過去1年で最も高い部類にありました。これは、決算というイベントへの保険料にあたる部分が、オプション価格に厚く上乗せされていた状態です。
決算が通過すると、そのイベント分の不確実性は消えます。実際の値動きが予想変動を大きく下回った今回のようなケースでは、IVは急低下し(IVクラッシュ)、オプションの時間価値は一気に目減りします。
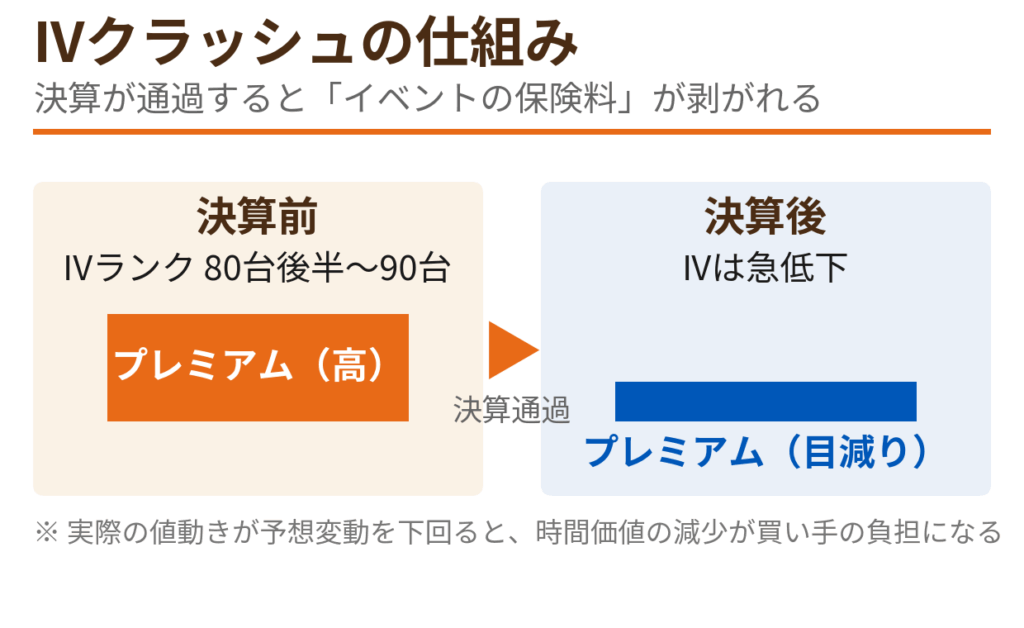
ここが決算またぎのオプションで最も重要な点です。株価が予想どおりの方向に動いても、動いた幅が予想変動に届かなければ、買い手は利益にならないどころか損失になることがあります。今回で言えば、決算後に株価は+2%上がりましたが、コールの買い手にとっては「方向は当たったが、IVクラッシュでプレミアムが削られた」という結果になりやすい局面でした。
買い手と売り手、それぞれの結果
立場ごとに整理すると、次のようになります。
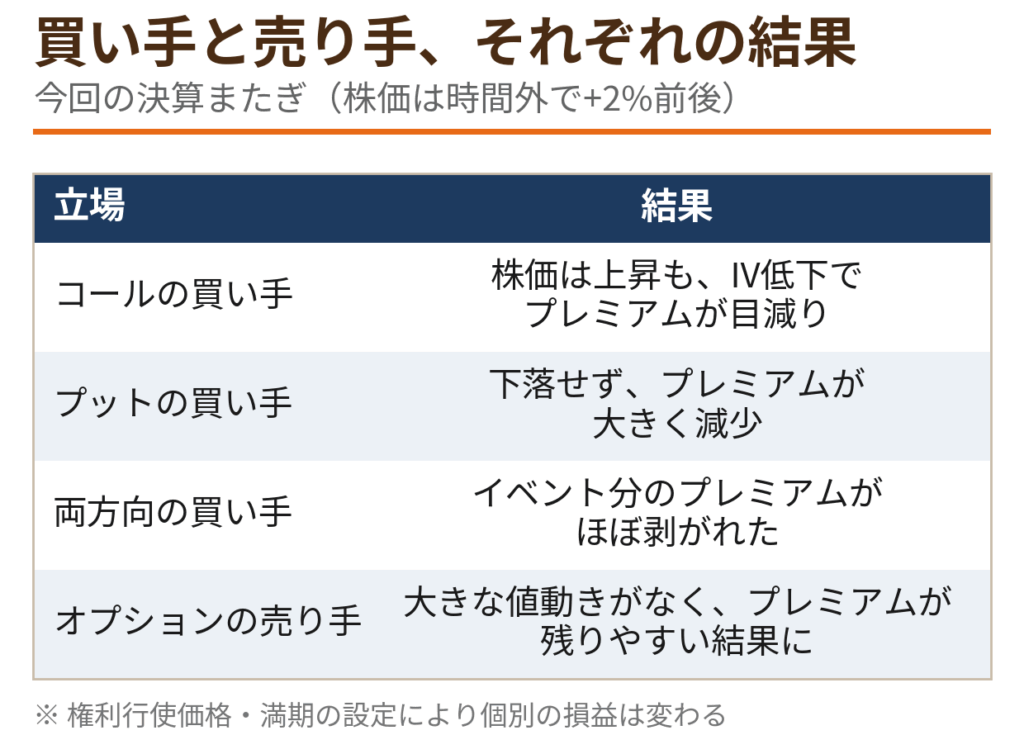
- コールの買い手:株価は上昇したものの、上昇幅(+2%前後)が予想変動(±9%前後)に届かず、IV低下によるプレミアムの目減りが重なった
- プットの買い手:株価が下がらなかったため、値上がり益はなく、プレミアムは大きく減少した
- ストラドルなど両方向の買い手:どちらの方向にも大きく動かなかったため、イベント分のプレミアムがほぼ剥がれた
- オプションの売り手:大きな値動きがなかったことで、受け取っていたプレミアムの多くが利益として残りやすい結果になった
もちろん、権利行使価格や満期の設定によって個別の損益は変わります。ただ大枠として、「イベント分のプレミアムは、買い手から売り手へ移った」というのが今回の決算またぎの構図です。
次の決算で使える3つの教訓
今回の答え合わせから、次回の決算またぎに使える教訓を3つ挙げます。
- 予想変動と実際の動きの差を見る ― 決算の良し悪しではなく、「市場が織り込んだ動き」と「実際の動き」の差がオプションの損益を決めます
- IVランクが高いときの買いは慎重に ― IVランクが過去1年の高水準にあるとき、オプションは「イベントの保険料」が最大級に乗った価格です。買うなら、IVが剥がれる分を差し引いても合う設計かどうかを確認します
- 好決算=株価上昇、ではない ― 期待値が先に織り込まれている銘柄では、予想を上回る決算でも株価が小動きになることがあります。方向当てだけでは不十分で、「どれだけ動くか」まで含めた見立てが必要です
決算またぎの基本的な考え方は、関連記事でも解説しています。
まとめ
エヌビディアの第3四半期決算は、EPS2.68ドル・売上高1,158億ドルと市場予想を上回り、第4四半期ガイダンスも強い内容でした。しかし株価の反応は+2%前後と、オプション市場が織り込んだ±9%前後の予想変動を大きく下回り、IVクラッシュが起きました。
「良い決算なのに株価は小動き、オプションの買い手は方向が当たっても苦しい」という今回の構図は、決算またぎのオプションの本質をよく表しています。次に決算をまたぐときは、数字の良し悪しと同じくらい、予想変動とIVの水準を先に確認してみてください。
次に読む
出典(2026年11月18日確認): NVIDIA決算発表資料、LSEGコンセンサス(CNBC経由)、Investopedia、CoinDeskほか主要メディアの決算報道、WSJ(SEC民事調査の報道)。コンセンサスは集計機関により差があるため範囲で示しています。株価は2026年11月17日通常取引終値および発表直後の時間外取引の水準です。