
LEAPSは「満期まで1年以上のオプション」
LEAPS(リープス)は、満期まで1年以上の期間がある長期オプションの呼び名です。米国市場では、満期の長いオプションがLEAPSとして区分して上場されています。
権利の内容そのものは、通常のオプションとまったく同じです。コールなら「決められた価格で株を買う権利」、プットなら「決められた価格で株を売る権利」。違うのは期間の長さだけです。
その「期間の長さ」が、使い方を大きく変えます。通常の短期オプションが「数週間先の値動き」を取る道具だとすれば、LEAPSは「1年以上先までの見通し」を株の代わりに持つ道具として使われます。特に、深くイン・ザ・マネー(ITM)のコールを買って現物株の代わりにする使い方が代表例で、後述するPMCC(疑似カバードコール)の土台にもなっています。
コールとプットの基本が曖昧な場合は、先に基本の記事で押さえておくと読み進めやすくなります。
なぜ「株の代わり」になるのか
LEAPSのコールが現物株の代わりとして使えるのは、深いITMのコールの値動きが、現物株に近づくためです。
オプションの値動きの現物株への近さは、デルタで表されます。株価よりかなり低い行使価格のコール(深いITM)はデルタが0.7〜0.9程度になることが多く、株価が1ドル動いたとき、そのコールも0.7〜0.9ドル程度動きます。100株単位で持てば、現物株100株の値動きの7〜9割に相当する動きが得られるわけです。
もう1つの理由は、支払うプレミアムの大部分が内在価値で、時間価値の割合が小さいことです。株価100ドル・行使価格80ドルのコールなら、20ドル分は「今すぐ行使しても得られる価値」(内在価値)です。時間の経過で目減りするのは残りの時間価値の部分だけなので、目減りの影響を受けにくい構造になっています。
行使価格とデルタの関係は、行使価格の選び方の記事でも整理しています。
モデルケースで見る資金と損益
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。プレミアムや評価額は、IV30%を前提としたブラック=ショールズモデルによる試算で、実際の価格とは異なります。
モデルケースの設定
- 現在の株価は100ドル。この先1〜2年は上昇基調が続くと見込む
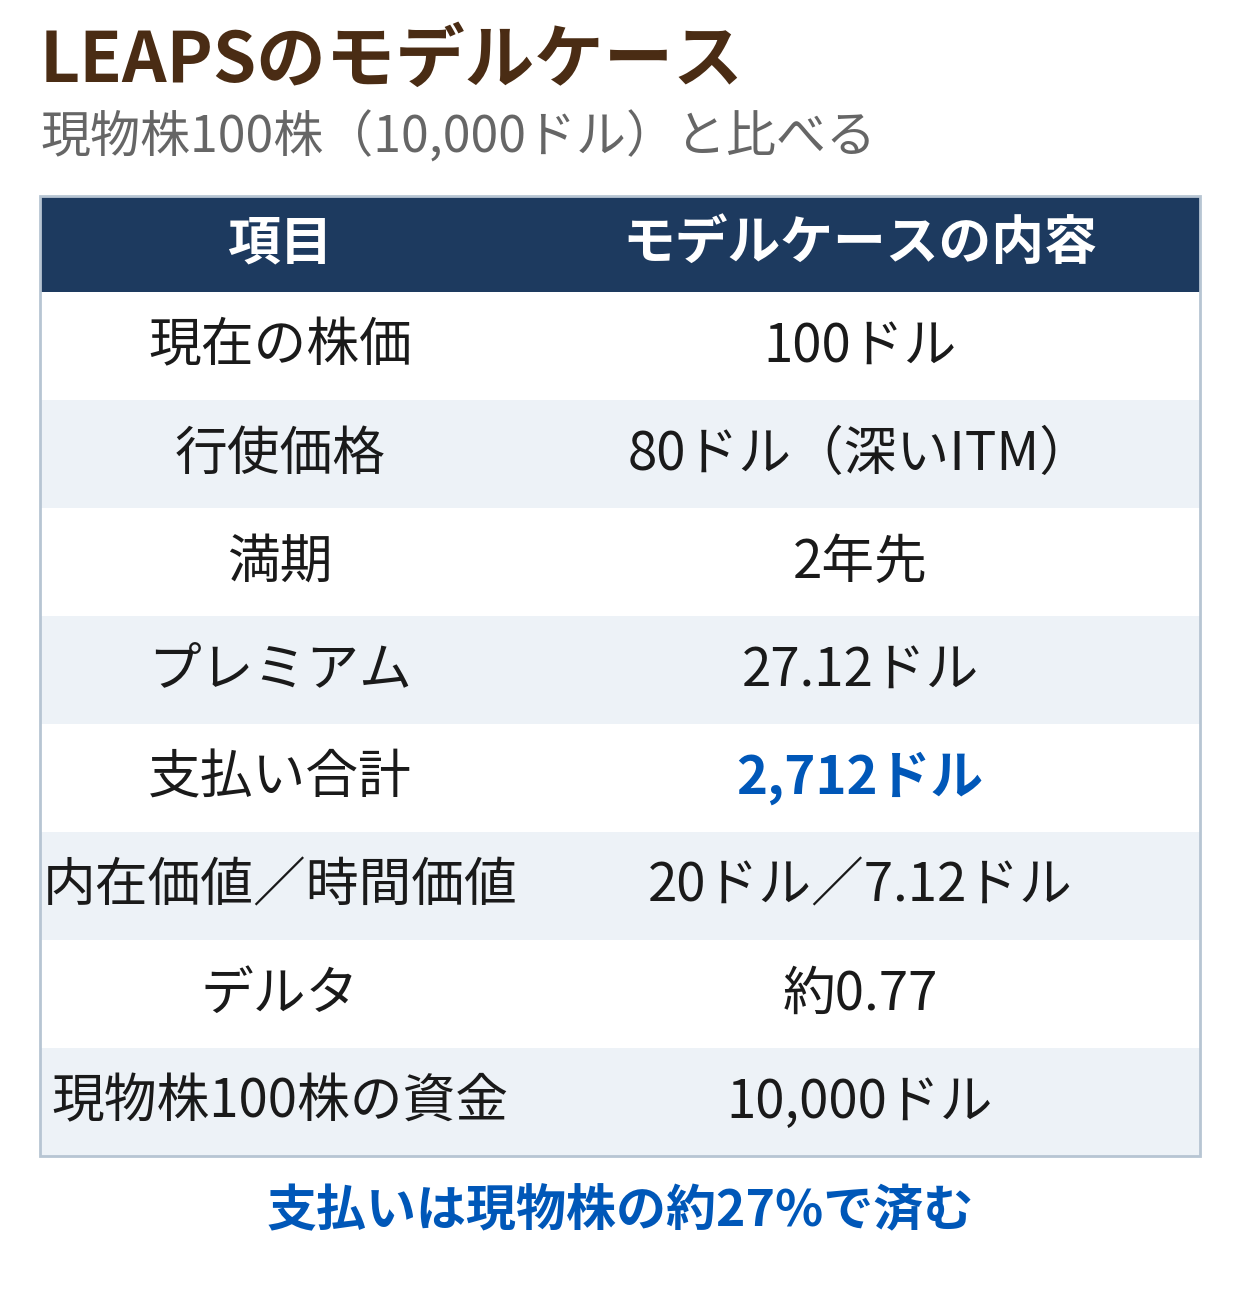
- 権利行使価格80ドルのコール(満期まで2年)を、プレミアム27.12ドルで買う
- 支払いは 27.12ドル × 100株 = 2,712ドル。内訳の目安は、内在価値20ドル + 時間価値7.12ドル
- デルタは約0.77。現物株100株(10,000ドル)と比べると、必要資金は約27%で済む
1年後の株価で比べる
買ってから1年が経った時点(残りの満期は1年)で、株価ごとにLEAPSの評価額と損益を、現物株100株と並べて試算します。
| 1年後の株価 | LEAPSの損益 | 現物株100株の損益 |
|---|---|---|
| 80ドル | -1,758ドル(-64.8%) | -2,000ドル(-20%) |
| 90ドル | -1,122ドル(-41.4%) | -1,000ドル(-10%) |
| 100ドル | -359ドル(-13.2%) | 0ドル |
| 110ドル | +494ドル(+18.2%) | +1,000ドル(+10%) |
| 120ドル | +1,407ドル(+51.9%) | +2,000ドル(+20%) |
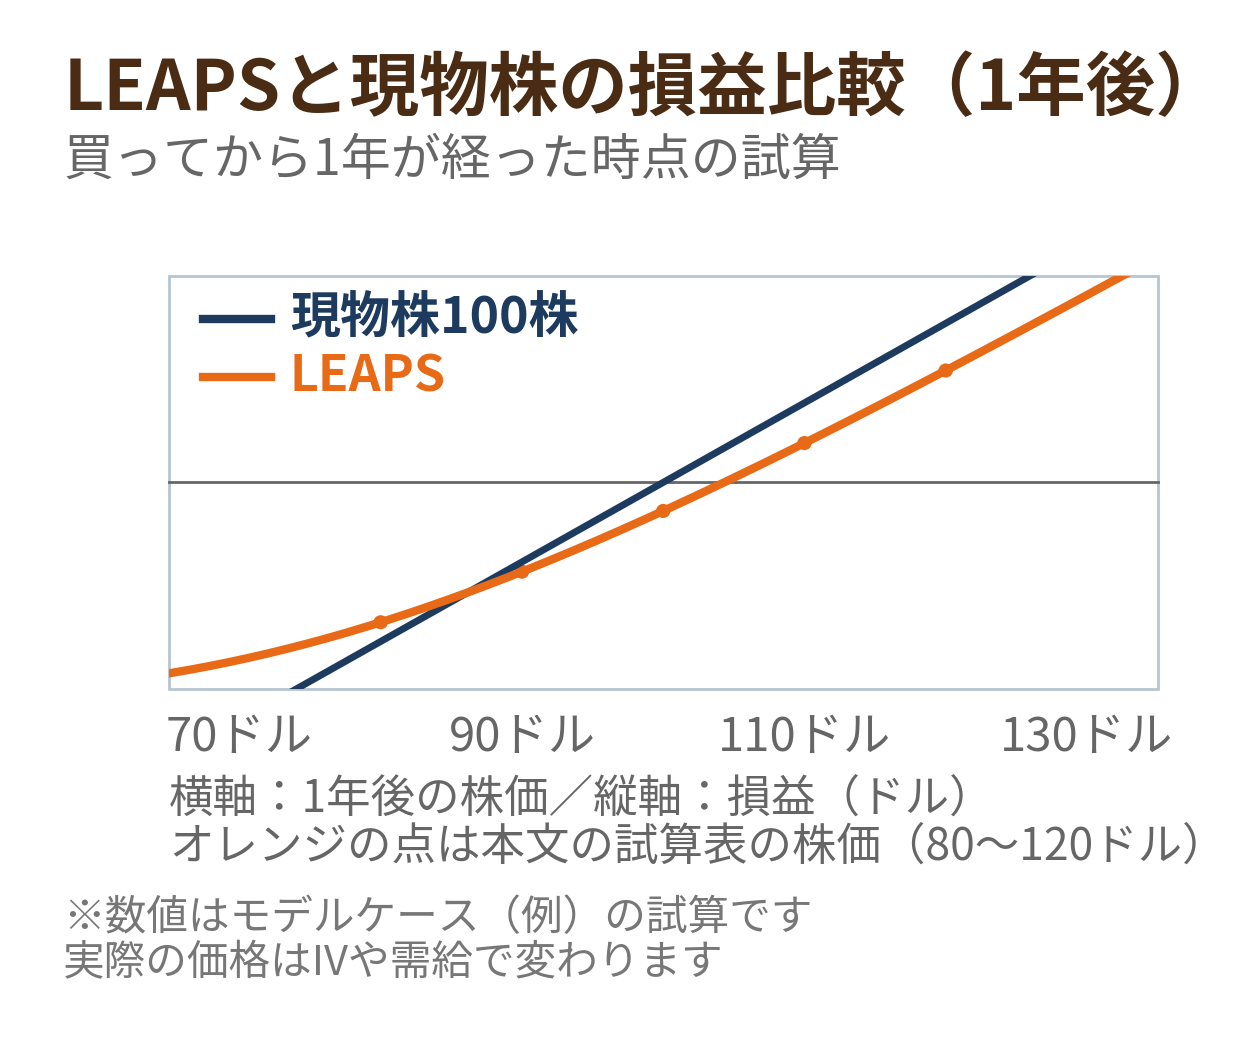
読み取れるポイントは3つあります。
1つ目は、金額の損失は現物株より小さく収まることです。株価が80ドルまで下がっても、LEAPSの損失は1,758ドルで、現物株の2,000ドルを下回ります。そもそも投下資金が2,712ドルしかないため、最大損失もこの金額が上限です。
2つ目は、割合で見れば逆に大きくやられることです。同じ80ドルで、現物株は-20%なのに対し、LEAPSは投下資金の-64.8%です。「金額は小さいが、率では大きくやられる」というレバレッジの性格は、PMCCの記事で見たのとまったく同じです。
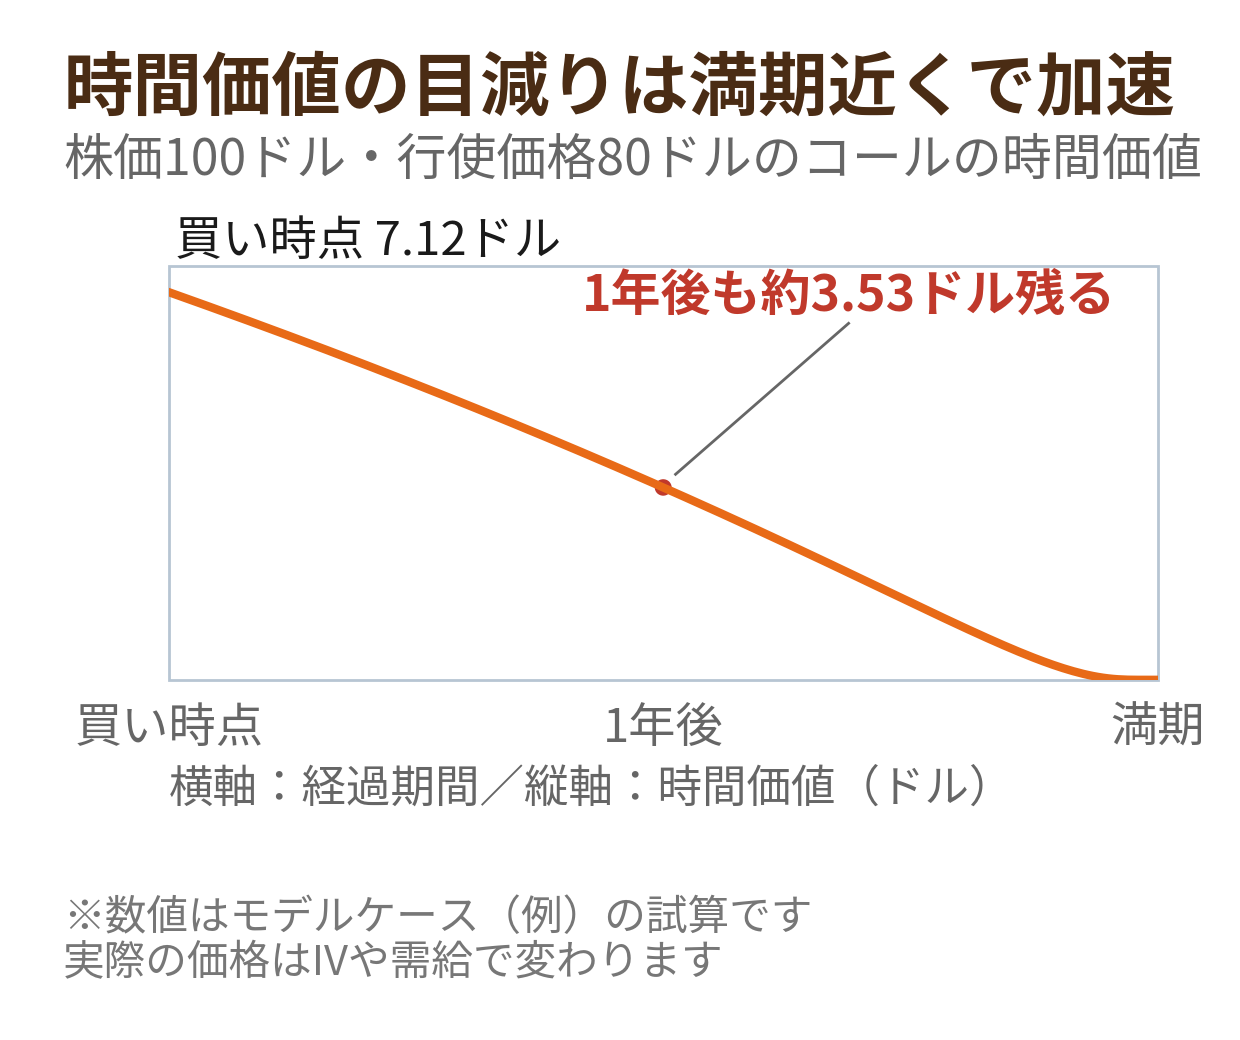
3つ目は、横ばいでは負けることです。株価が100ドルのまま1年が過ぎると、現物株はプラスマイナスゼロですが、LEAPSは-359ドルになります。これは時間価値が7.12ドルから約3.53ドルへ目減りした分です。「株の代わり」とはいえ、タダでは持てない点が現物株との決定的な違いです。
なお、満期時点まで持ち切った場合、損益分岐点は行使価格+プレミアムの107.12ドルです。株価が80ドル以下なら支払った2,712ドルが全額損失になります。
時間経過が緩やかな理由
上の試算で注目したいのは、1年経っても時間価値が7.12ドルのうち約3.53ドル残っていた点です。言い換えると、LEAPSの時間価値は、最初の1年では半分程度しか減りません。
理由は、オプションの時間価値の目減り(シータ)が均等ではないためです。目減りは満期が近づくほど加速し、満期直前に最も速くなります。満期まで2年あるLEAPSは、その加速カーブのまだ緩やかな部分にいるため、1日あたりの目減りが小さく済みます。
ただし、緩やかなのは「今のうち」だけです。残りの期間が短くなるにつれて目減りは加速し、満期は必ずやって来ます。「時間経過が緩やか」は「時間経過がない」という意味ではありません。横ばいが続けば、モデルケースのように少しずつ価値が削られていきます。
PMCCの土台としてのLEAPS
LEAPSの代表的な使い道が、PMCC(疑似カバードコール)です。現物株100株の代わりに深いITMのLEAPSを土台として持ち、その上に短期コールを売ってプレミアム収入を得る形でした。
PMCCの文脈では、土台のLEAPSに求められる条件は次のとおりです。
- 満期はできるだけ遠く: 土台が先に満期を迎えると戦略が崩れるため、売る短期コールより十分に遠い満期を選ぶ
- 深いITMでデルタが高く: 現物株に近い値動きが要るため、デルタ0.7〜0.9程度が目安になる
- 時間価値の割合が小さい: 土台の目減りを抑えるため、内在価値が厚いものが向く
LEAPS単体で「株の代わり」として持つのか、PMCCとして短期コールを売って収入を取りにいくのかは、運用の設計次第です。仕組みの詳細はPMCCの記事を参照してください。
デメリットと注意点
LEAPSには、現物株や短期オプションにはない弱点もあります。
- 売買の価格差(スプレッド)が広がりがち: 満期の遠いオプションは取引が少なく、買値と売値の差が広いことがあります。架空の例ですが、買値27.4ドル・売値26.9ドルのように差が0.5ドルあると、買った瞬間に50ドル分の目減りを抱える計算です。注文前に価格差を確認し、指値注文を使うのが無難です
- 支払いは決して小さくない: 「現物株より少ない資金で済む」とはいえ、モデルケースでも2,712ドルです。株価が高い銘柄では、深いITMのLEAPSはさらに高額になります。「安く買える」のではなく「現物株よりは少ない」と正確に捉えてください
- 配当は受け取れない: 土台はあくまでコールオプションです。配当の権利は現物株の保有者にあり、LEAPSでは配当収入は得られません。配当利回りの高い銘柄では、この差が長期の収益に響きます
- 満期の管理が必要: 現物株と違い、LEAPSには満期があります。満期が近づく前に、売却するか、さらに遠い満期へ組み直す(ロールする)判断が必要です
- 証券会社によって扱える満期の範囲が違う: 満期の長いオプションの取扱いの有無や範囲は証券会社ごとに異なります。LEAPSを前提に口座を選ぶ場合は、その証券会社で実際に遠い満期のコールが買えるかを、事前に確認してください
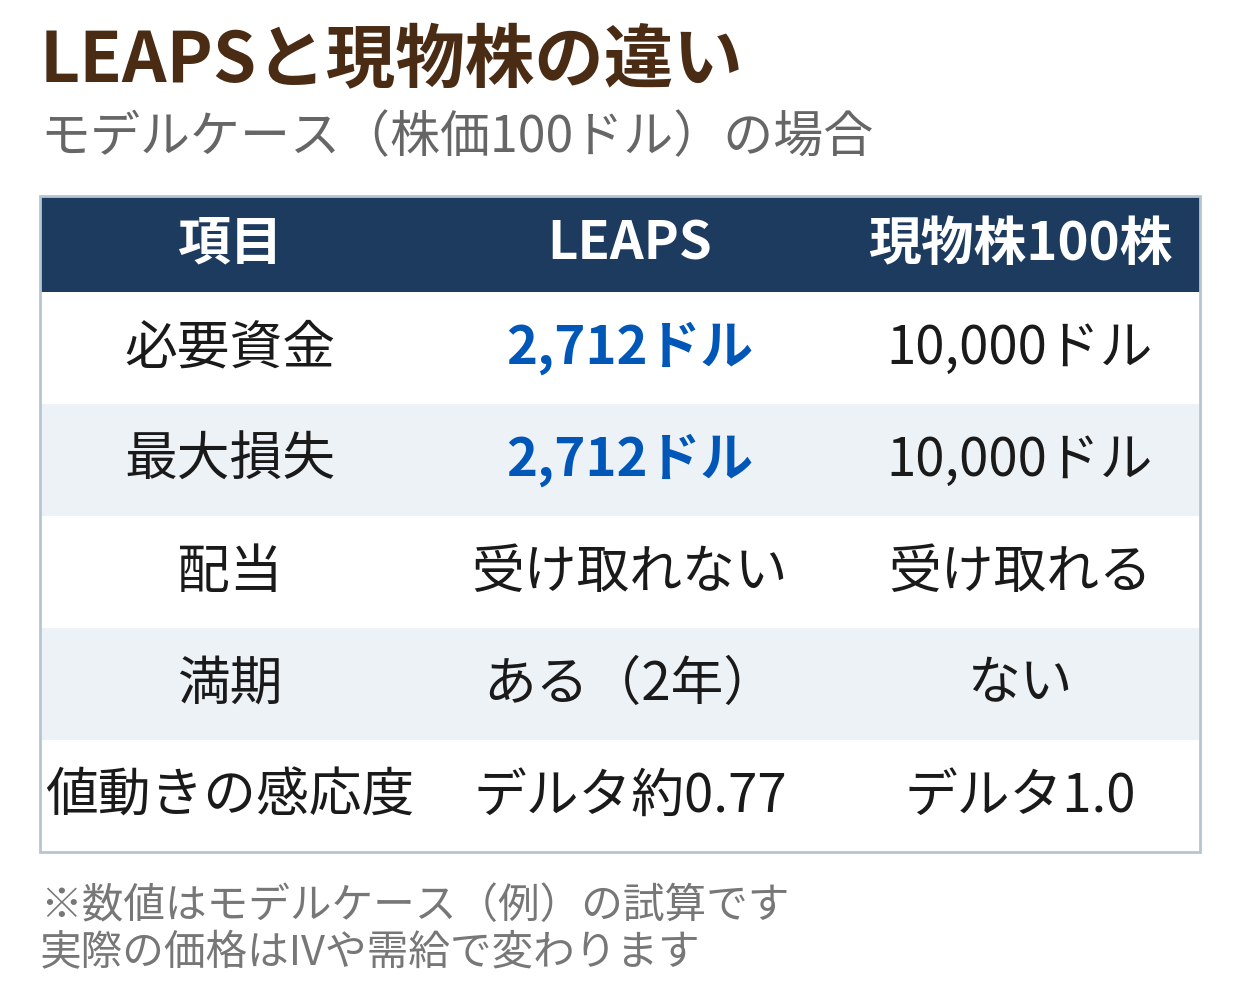
LEAPSと現物株の違いを並べると、次のように整理できます。
LEAPSの組み立て手順
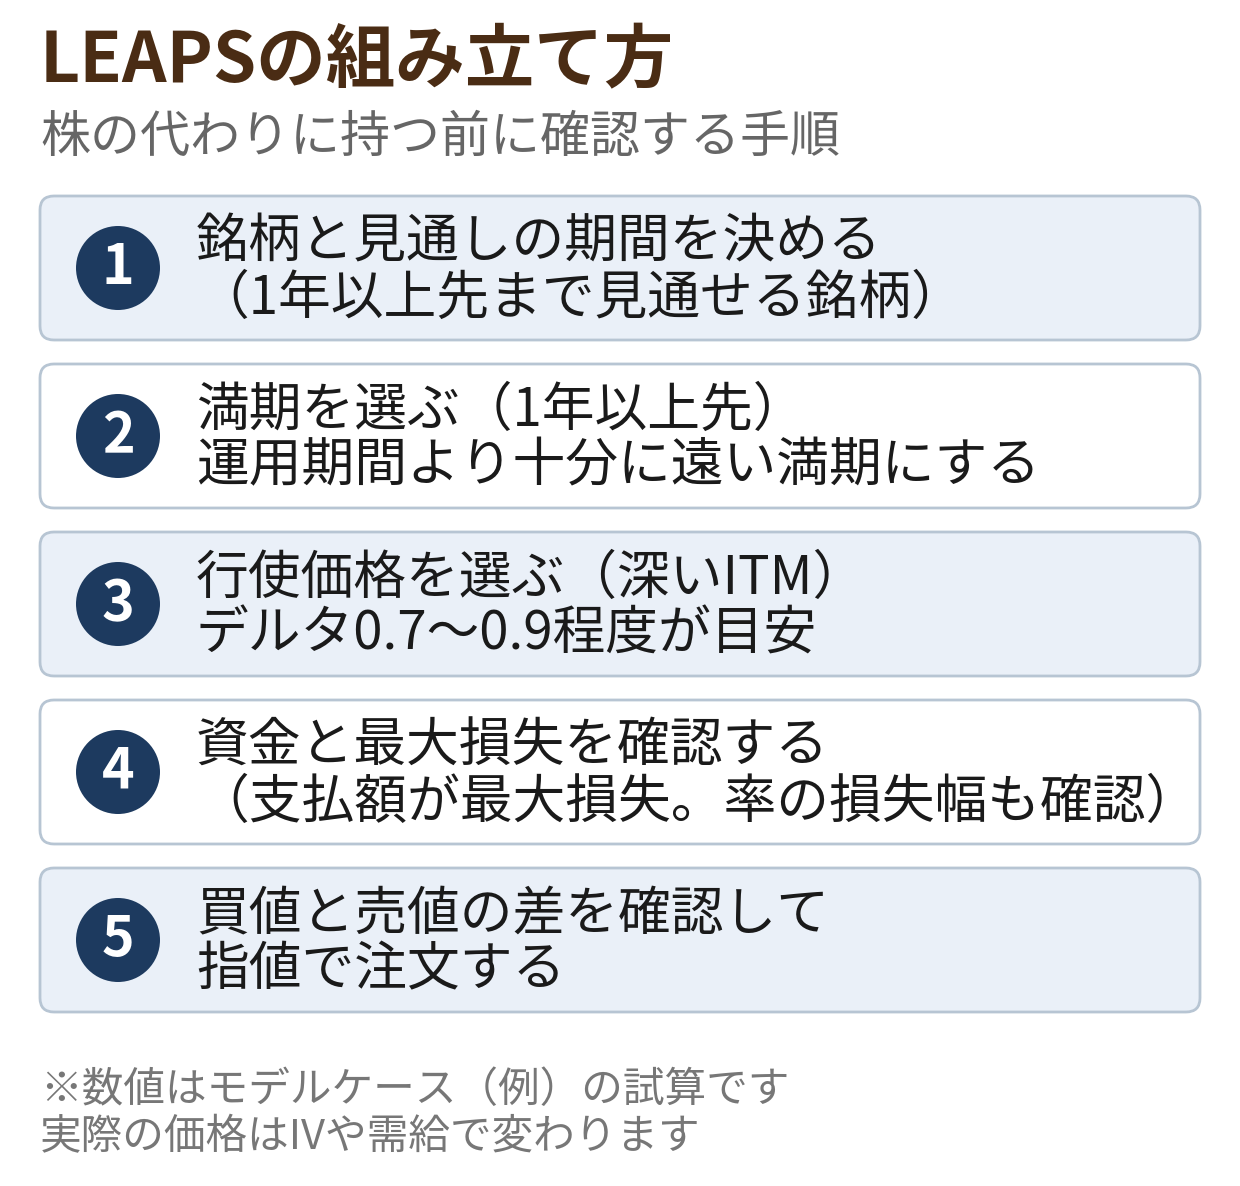
1年以上先まで見通せる、値動きが極端でない銘柄が扱いやすい
1年以上先がLEAPSの条件。土台として使うなら、運用期間より十分に遠い満期にする
デルタが0.7〜0.9程度になる深いITM。時間価値の割合が小さいものを選ぶ
支払額そのものが最大損失。現物株との資金差だけでなく、率での損失幅も確認する
価格差が広い銘柄は無理に買わない判断も含める
遠い満期を扱える証券会社を選ぶ
LEAPSを使うには、まず満期の長いオプションを扱っている証券会社が前提になります。ウィブル証券はオプションの買い・売りの両方に対応しています。
サクソバンク証券は複合戦略を扱う中上級者向けの証券会社で、複合注文に対応しています。PMCCのように、LEAPSと短期コールを組み合わせる場合は、複合注文の有無に加えて、扱える満期の範囲が口座選びの確認ポイントになります。なお、遠い満期の取扱い範囲は証券会社ごとに異なるため、LEAPSを前提にする場合は各社の条件を事前に確認してください。各社の手数料や条件の比較は、ランキング記事も参考にしてください。
まとめ
- LEAPSは満期まで1年以上の長期オプション。権利の内容は通常のオプションと同じで、違うのは期間だけ
- 深いITMのコールは現物株の約27%の資金で持てる(モデルケース)。ただし値動きはデルタ分(約77%相当)だけ伝わる
- 時間価値の目減りは緩やかだが、ゼロではない。横ばいでは現物株に劣後する
- 最大損失は支払額で確定する一方、投下資金に対する損失率は現物株よりはるかに大きくなる
- スプレッドの広さ、配当が受け取れないこと、満期管理が、現物株にはない弱点
LEAPSは「株を安く買う方法」ではなく、「期間を区切って、株に近い値動きを少ない資金で持つ方法」です。満期という期限と引き換えに資金効率を得ている点を理解して使うことが大切です。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。