
カバードコールの「現物株」をオプションで代用する
カバードコールは、保有する現物株100株に対してコールを売り、プレミアム収入を得る戦略です。弱点は、土台になる現物株の購入資金が大きいことです。株価100ドルの銘柄なら、100株で10,000ドルが必要になります。
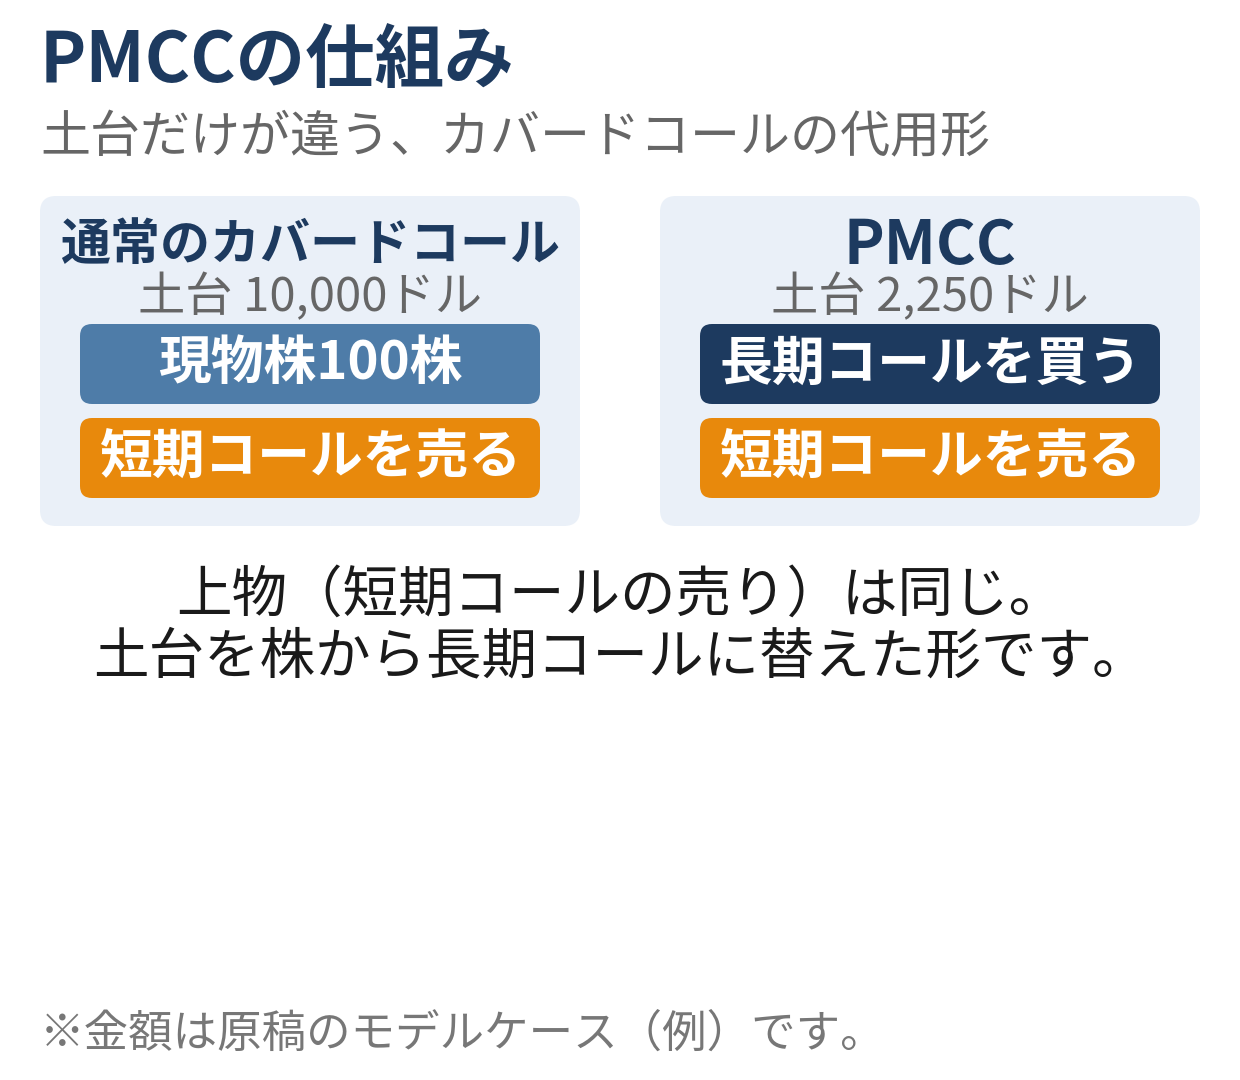
疑似カバードコール(PMCC: Poor Man’s Covered Call)は、この現物株の部分を、満期が遠く、深くイン・ザ・マネー(ITM)の長期コールで代用する形です。現物株そのものではなく「株に近い値動きをするコール」を土台にして、その上に短期コールを売ります。
構造としては、ダイアゴナルスプレッドの発展形です。買い側の満期を半年以上先まで遠くし、行使価格を深いITMに置くことで、買い側を「株の代わり」として使えるようにしたものだと理解すると分かりやすくなります。
PMCCの仕組み|長期コールを土台に、短期コールを売る
PMCCは、次の2枚で構成されます。
- 土台: 満期の遠い(半年以上先が目安)、深いITMの長期コールを買う。権利行使価格が株価よりかなり低く、値動きが現物株に近づく位置を選ぶ
- 上物: 満期の近い、現在の株価より上の権利行使価格の短期コールを売る。ここからプレミアム収入を得る
土台に深いITMのコールを選ぶ理由は、2つあります。
1つ目は、デルタ(株価への感応度)が現物株に近くなることです。深いITMのコールはデルタが0.7〜0.9程度になることが多く、株価が1ドル動いたときの値動きが、現物株100株の動きにかなり近づきます。
2つ目は、支払うプレミアムのうち時間価値の割合が小さくなることです。株価100ドル・行使価格80ドルのコールなら、20ドル分は内在価値(株価と行使価格の差)で、時間価値は残りの部分だけです。時間価値が小さいほど、土台の目減り(シータの負担)が小さく済みます。
短期側は通常のカバードコールと同じ発想で、満期が来るたびに売り直す(ロールする)ことで、プレミアム収入を繰り返し積み上げる運用になります。
モデルケースで見る資金と損益
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
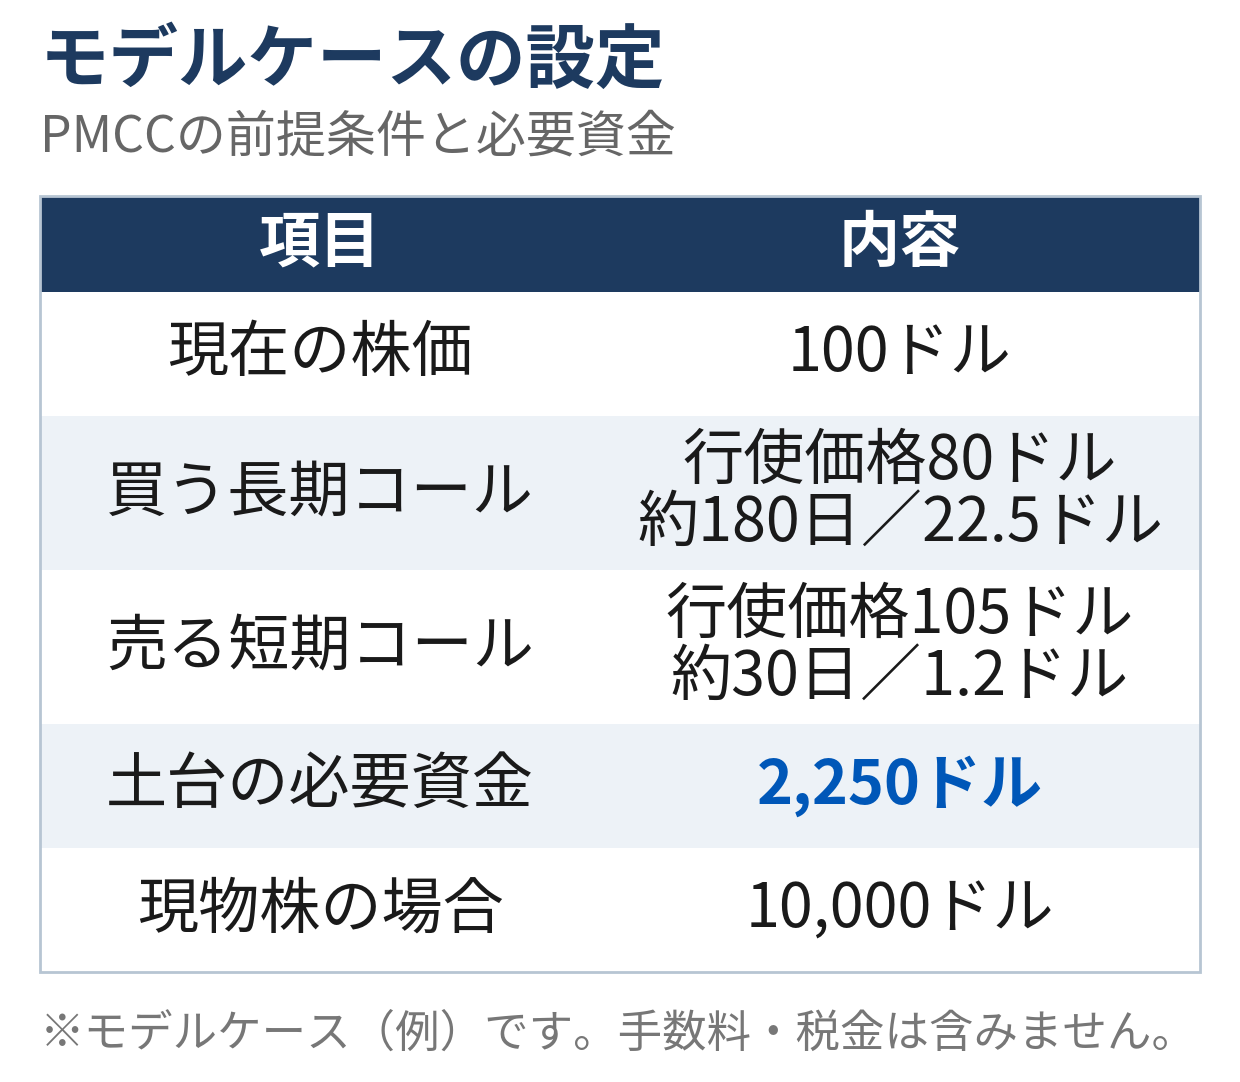
モデルケースの設定
- 現在の株価は100ドル
- 権利行使価格80ドルの長期コール(満期まで約180日)を、プレミアム22.5ドルで買う(内訳の目安: 内在価値20ドル + 時間価値2.5ドル)
- 権利行使価格105ドルの短期コール(満期まで約30日)を、プレミアム1.2ドルで売る
- 土台に必要な資金は 22.5ドル × 100株 = 2,250ドル(現物株なら10,000ドル)
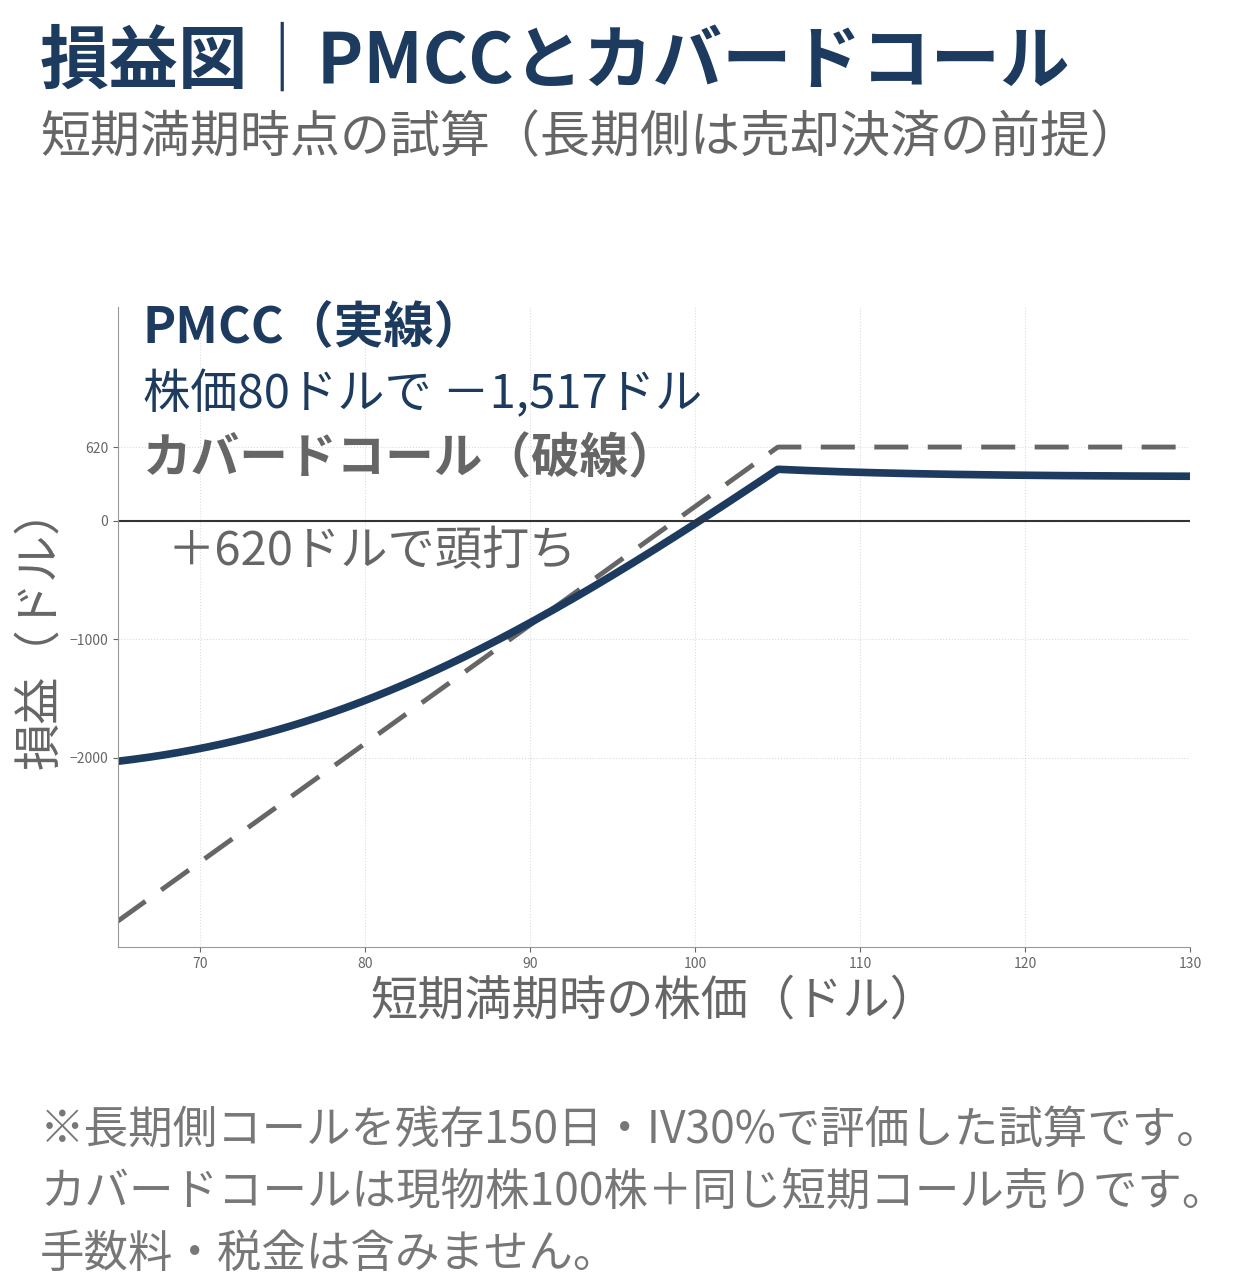
短期コールの満期時点で、長期側コールを売却して手仕舞う前提で試算すると、次のようになります(長期側の価値は残存150日・IV30%を前提とした試算です。実際の価格は、そのときのIVなどによって変わります)。通常のカバードコール(現物株100株 + 同じ短期コール売り)の損益も並べます。
| 短期満期時の株価 | PMCC | 通常のカバードコール | 備考 |
|---|---|---|---|
| 80ドル | -1,517ドル | -1,880ドル | PMCCは損失額が小さい |
| 90ドル | -861ドル | -880ドル | ほぼ同水準 |
| 100ドル | -26ドル | +120ドル | 土台の時間価値の目減りの差 |
| 105ドル | +432ドル | +620ドル | 短期側は無価値で満期 |
| 110ドル | +407ドル | +620ドル | 短期側の精算分を差し引き |
読み取れるポイントは3つあります。
1つ目は、下落したときの損失額が、通常のカバードコールより小さくなることです。土台への投下資金そのものが2,250ドルと小さいため、株価80ドルでも損失は約1,517ドルに収まります。ただし割合で見れば逆で、現物株の-18.8%に対し、PMCCは投下資金の約-67%です。「金額は小さいが、率では大きくやられる」のがレバレッジの性格です。
2つ目は、横ばいでは通常のカバードコールにやや劣ることです。株価100ドルのまま短期満期を迎えた場合、カバードコールは受け取った120ドルがそのまま利益になりますが、PMCCは長期側の時間価値が30日分目減りするため、試算では-26ドルと、ほぼトントンにとどまります。土台にも満期がある以上、時間価値の負担はゼロにはなりません。
3つ目は、上昇したときの利益も通常のカバードコールより小さくなることです。土台のデルタが1.0ではなく0.8前後であることと、長期側の時間価値の目減りが効きます。それでも、投下資金に対する割合では、105ドル時点で2,250ドルに対して+432ドル(約+19%)と、カバードコールの10,000ドルに対する+620ドル(約+6%)を上回ります。少ない資金で効率よく回す代わりに、値動きに対する損益の振れ幅が大きくなるのがPMCCの性格です。
なお、試算の前提(長期側を売却して決済)とは別に、短期側がアサインされた場合の扱いは後述します。長期コールを行使して株を取得し引き渡す方法では、利益は (105 - 80)- 22.5 + 1.2 = 3.7ドル = 370ドル が目安になります。
カバードコールとの違い
仕組みが似ている2つの戦略の違いを、項目ごとに整理します。
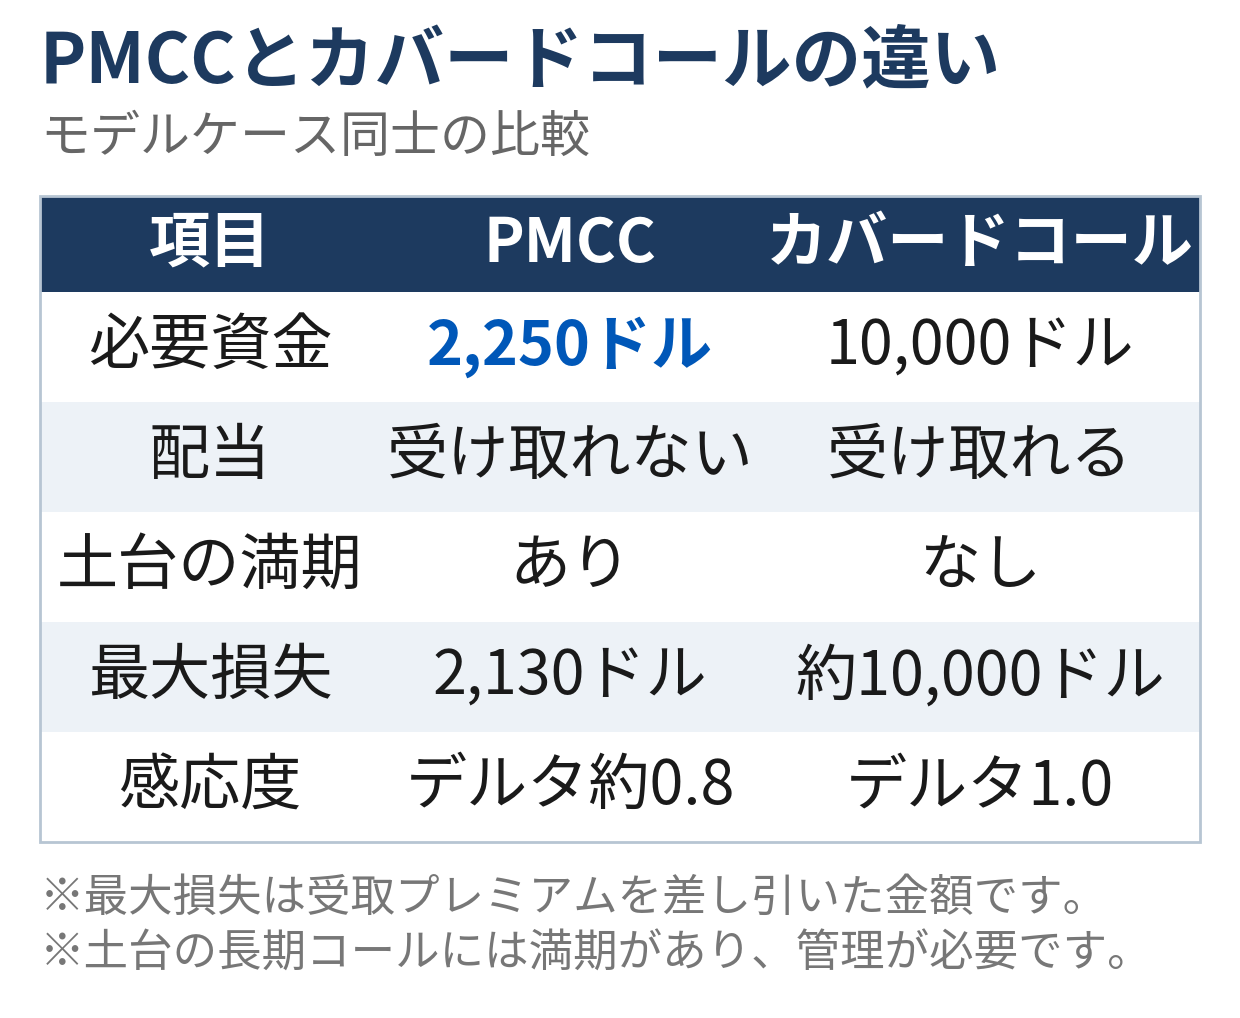
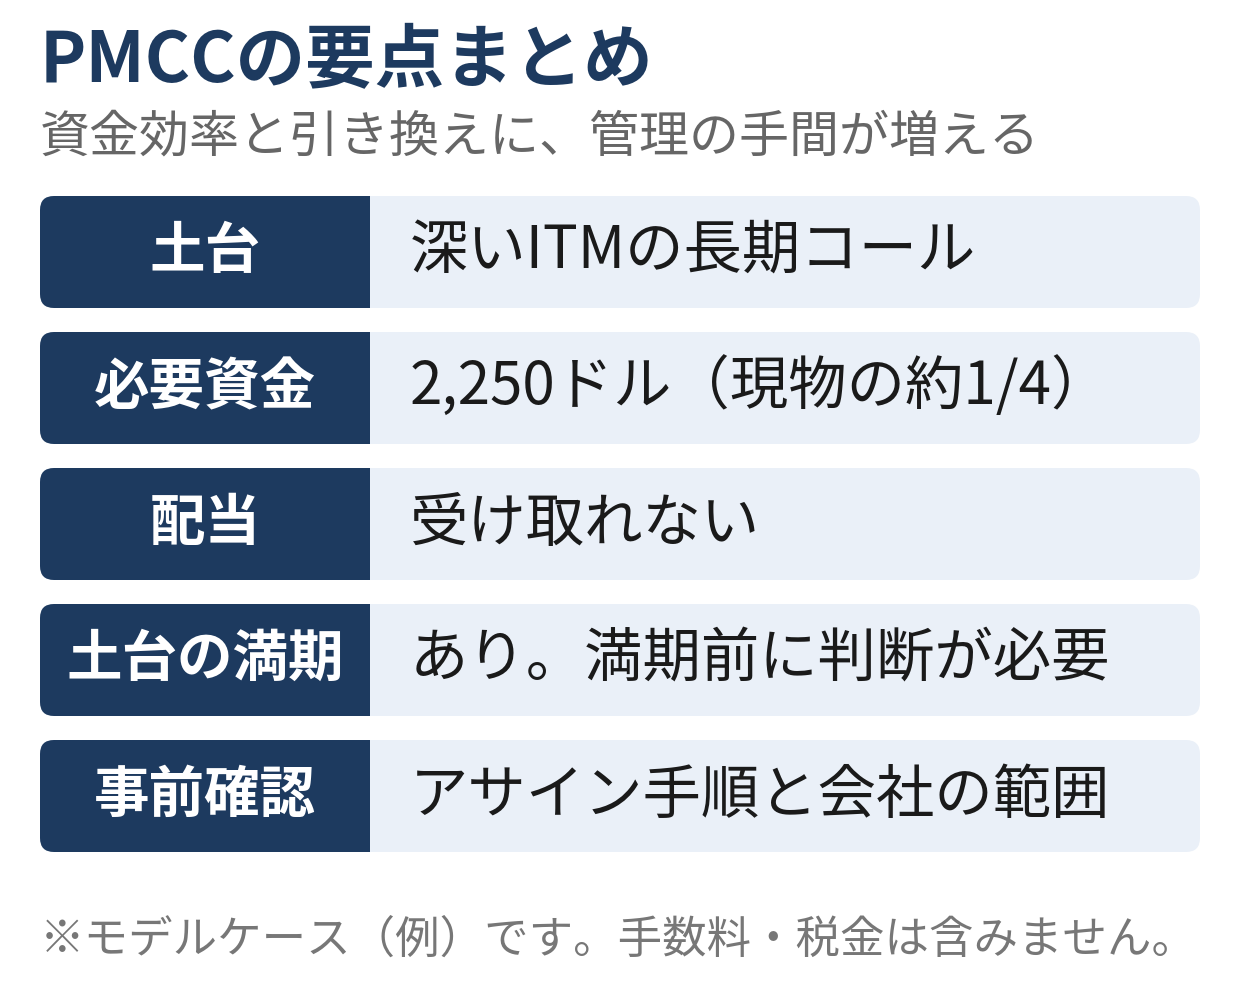
- 必要資金: PMCCは土台がコールのプレミアム分だけ(モデルケースで2,250ドル)。現物株の約4分の1以下で始められます
- 配当: 現物株には配当がありますが、コールの保有では配当は受け取れません。配当利回りの高い銘柄では、この差が収益に響きます
- 土台の満期: 現物株に満期はありませんが、長期コールには満期があります。満期が近づく前に、土台を売るか、さらに遠い満期へ組み直す判断が必要です
- 最大損失: PMCCは土台の支払額から受け取ったプレミアムを差し引いた金額(モデルケースで初回は2,250 - 120 = 2,130ドル)が上限。通常のカバードコールは株価がゼロになれば10,000ドル近い損失になりえます
金額は小さいが、率では大きくやられる――これがPMCCのレバレッジの性格です。
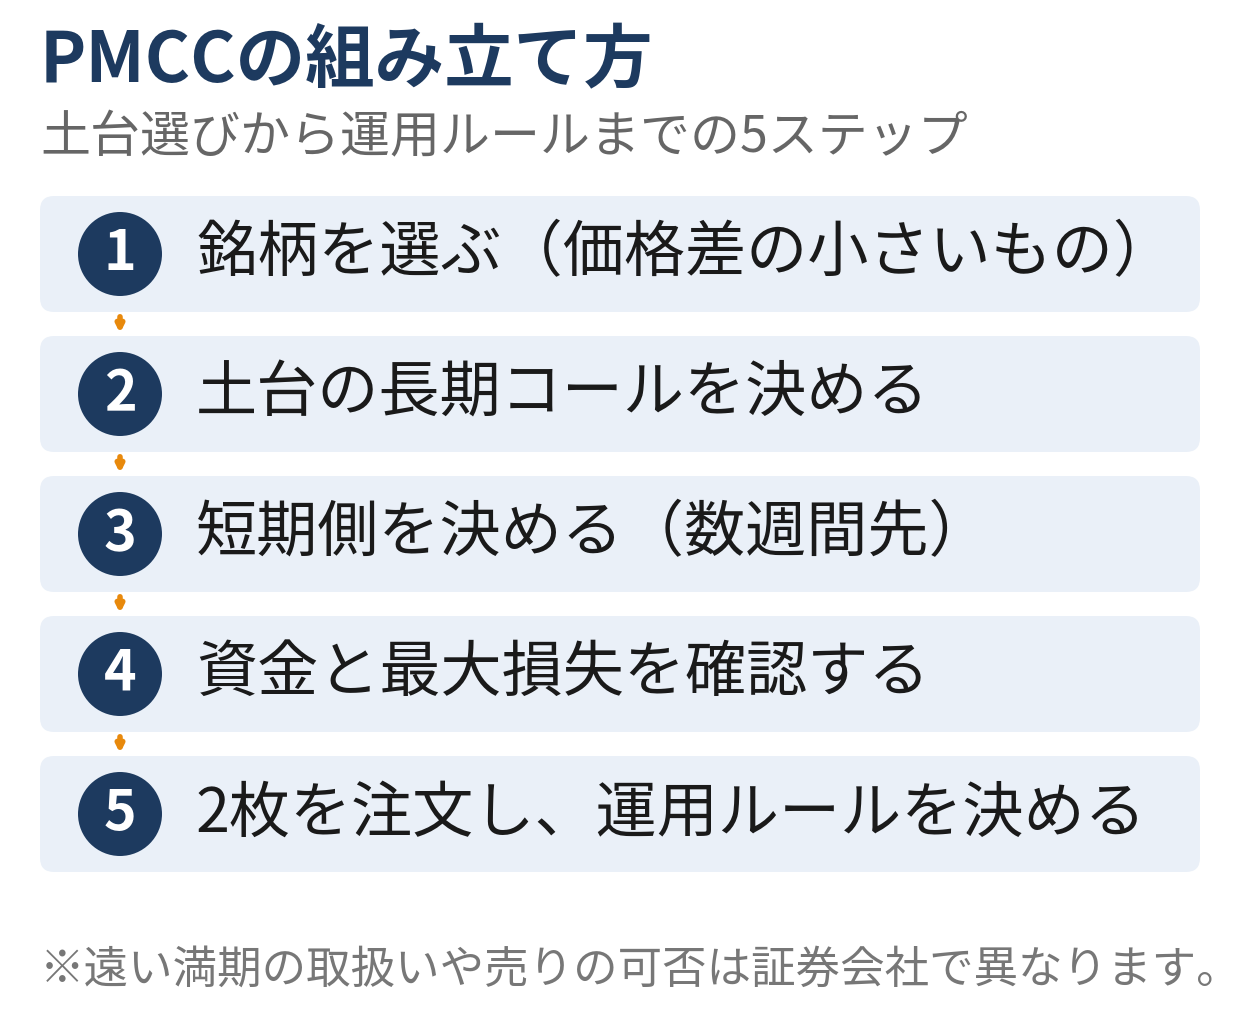
PMCCの組み立て手順
銘柄を選ぶ:値動きが極端でなく、オプションの取引が活発で売買の価格差が小さい銘柄が扱いやすい
土台を決める:満期は半年以上先、権利行使価格はデルタが0.7〜0.9程度になる深いITM。時間価値の割合が小さいものを選ぶ
短期側を決める:満期は数週間先、権利行使価格は現在の株価より上で、売ってもよい価格に置く
資金と最大損失を確認する:土台の支払額 - 受取プレミアムが最大損失の目安
2枚を注文し、短期側の満期ごとに「売り直すか、全体を手仕舞うか」を判断する運用ルールを決める
注意点|始める前に正確に押さえたいこと
PMCCは「少ない資金でカバードコール」という分かりやすい魅力がある分、現物株とは違う性質を見落としやすい戦略です。次の点は始める前に正確に押さえてください。
- 配当は受け取れない: 土台はあくまでコールオプションです。配当の権利は現物株の保有者にあり、PMCCでは配当収入は得られません。また、配当の権利落ち日が近づくと、売った短期コールが満期前に権利行使される(早期アサイン)可能性が高まります
- 短期側がアサインされたときの扱い: 売った短期コールが行使されると、株を売る義務が発生します。対処は主に2つで、(1)長期コールを行使して株を取得し、そのまま引き渡す方法(この場合、長期側に残っていた時間価値は失われます)、(2)長期コールを売却し、市場で株を買って引き渡す方法です。どちらでも慌てず処理できるよう、手順を事前に確認しておくことが大切です
- 土台の満期管理が必要: 長期コールにも満期があります。満期が近づくと時間価値の目減りが加速し、デルタも下がっていくため、「株の代わり」としての性質が弱まります。現物株のように無期限では持てません
- 深いITMや遠い満期は売買の価格差が広がりがち: 満期の遠いオプションや深いITMのオプションは、取引が少なく、買値と売値の差(スプレッド)が広いことがあります。注文前に価格差を確認し、指値注文を使うのが無難です
- 証券会社によって可能な範囲が違う: 満期の長いオプション(いわゆるLEAPS)の取扱いの有無や、スプレッドとしての注文の可否、売りの可否は、証券会社ごとに異なります。PMCCを前提に口座を選ぶ場合は、その証券会社で「遠い満期のコールの買い」と「短期コールの売り」の両方が実際にできるかを、事前に確認してください
- 下落局面では土台ごと大きく目減りする: 株価が土台の行使価格(モデルケースでは80ドル)を割り込むと、長期コールの価値は急速に小さくなります。投下資金に対する損失率は現物株よりはるかに大きくなる点を忘れないでください
複合注文ができる証券会社を選ぶ
PMCCは、オプションの買いと売りを組み合わせるため、まず売りに対応している証券会社が前提になります。ウィブル証券はオプションの買い・売りの両方に対応しています。
さらに、2枚をまとめて発注する複合注文まで使いたい場合は、サクソバンク証券が選択肢になります。サクソバンク証券は複合戦略を扱う中上級者向けの証券会社で、複合注文に対応しています。ただし前述のとおり、遠い満期のオプションの取扱い範囲は証券会社ごとに異なります。PMCCのように満期の離れた2枚を使う戦略では、複合注文の有無に加えて、扱える満期の範囲も口座選びの確認ポイントになります。各社の手数料や条件の比較は、ランキング記事も参考にしてください。
手数料については、PMCCでは買いと売りの2枚分の手数料がかかる点も、事前に確認しておきましょう。
まとめ
- PMCCは、現物株100株の代わりに深いITMの長期コールを土台にする、カバードコールの代用形
- 必要資金は現物株の約4分の1以下(モデルケースで2,250ドル対10,000ドル)
- 金額の損失は小さくなるが、投下資金に対する損益率は大きく振れる(レバレッジの性格)
- 配当は受け取れず、土台には満期がある。短期側のアサイン時の手順は事前確認が必須
- 遠い満期の取扱いや売りの可否は証券会社ごとに異なるため、可能な範囲を先に確認する
「少ない資金でできる」ことと「リスクが小さい」ことは別の話です。仕組みと注意点を押さえたうえで、資金効率を取りにいく戦略として位置づけてください。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。