
「買われるから上がる」が加速する現象
株価の上昇は、ふつう「買いたい人が増えたから」という需給で説明されます。ところがオプション市場が絡むと、値上がりそのものが次の買いを強制的に生み出す局面があります。コールの買いをきっかけに、売り手のヘッジ買いが株価を押し上げ、上がった株価がさらに大きなヘッジ買いを呼ぶ——この連鎖をガンマスクイーズと呼びます。
ポイントは、連鎖の担い手であるマーケットメイカー(MM)の買いに「予想」も「意欲」もないことです。彼らはリスクを消すために機械的に買わざるを得ない。その機械的な買いが、通常の需給では説明できない速度の急騰を作ることがあります。
コールとプットの基本があいまいな場合は、先に基礎の記事で「買う権利・売る権利」の構造を押さえておくと読みやすくなります。
前提:デルタとガンマの最小限のおさらい
仕組みの核は、2つのギリシャ指標です。
- デルタ:原資産が1ドル動いたとき、オプション価格が何ドル動くかの目安。株価から遠いコールのデルタは小さく(例: 0.30)、株価が近づく・超えると1に近づいていく
- ガンマ:デルタそのものの変化率。株価が権利行使価格の近くにあるとき(ATM付近)、そして満期が近いときに最も大きくなる
つまりATM付近の短期コールは、株価が少し動くたびにデルタが大きく書き換わるオプションです。この「デルタが勝手に増えていく」性質が、ヘッジの連鎖を引き起こします。
デルタとガンマの関係をもう少し丁寧に追いたい場合は、ガンマとベガの記事が参考になります。
仕組みを5段階で見る
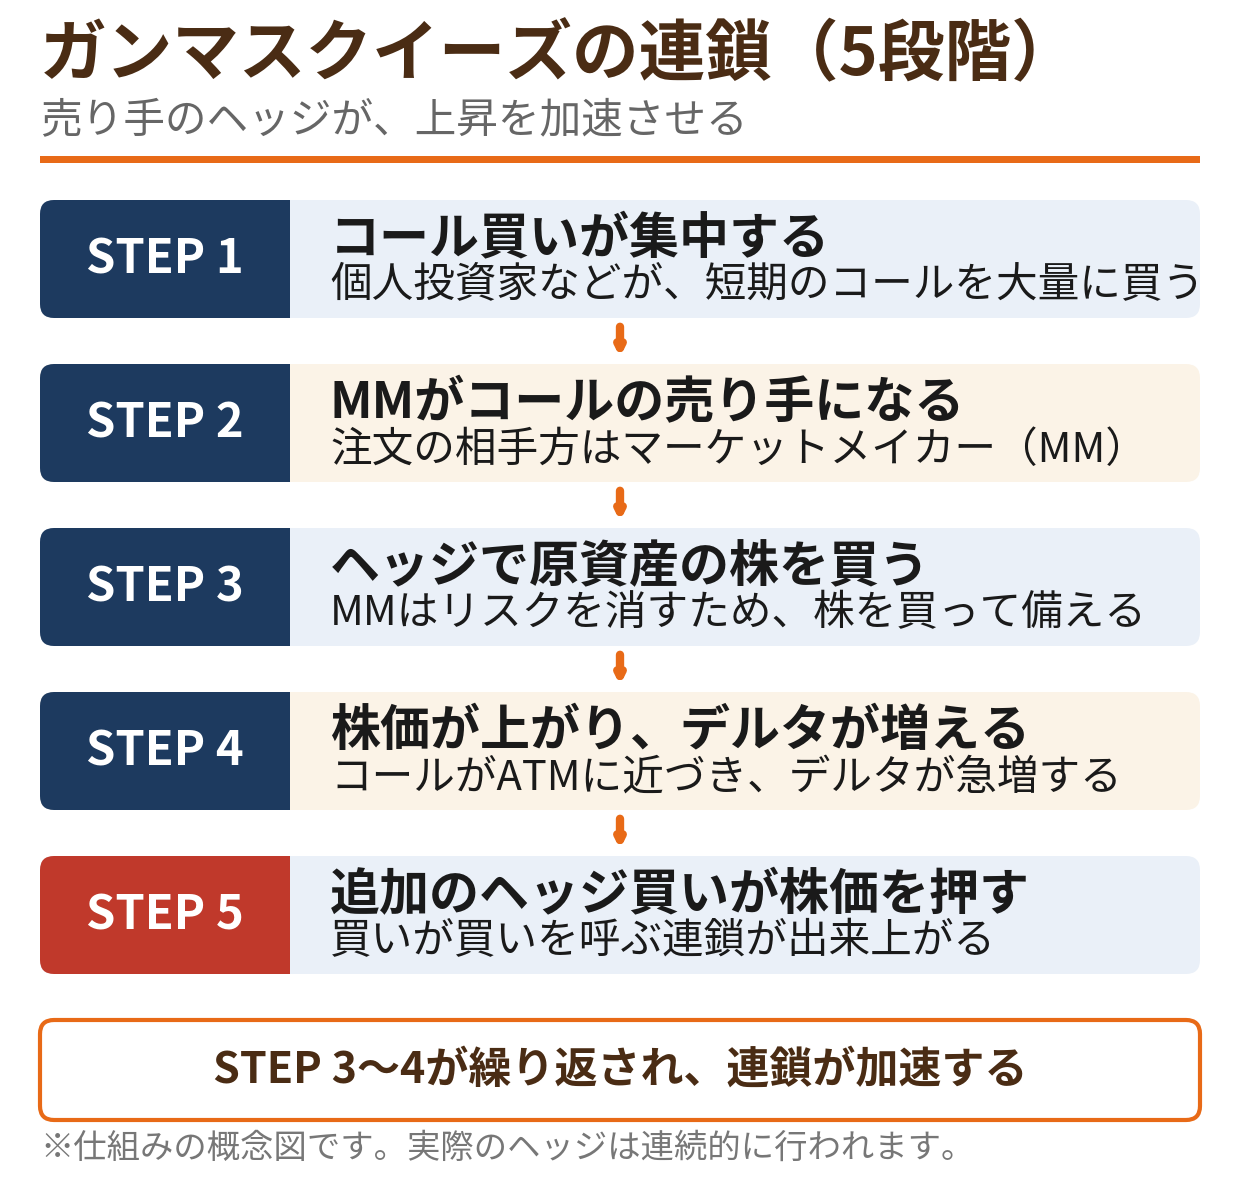
流れを分解すると、次の5段階です。
コール買いが集中する。個人投資家などが、満期の近いコールを大量に買う
MMがコールの売り手になる。買い注文の相手方として、マーケットメイカーがコールを売る立場に回る
ヘッジで原資産の株を買う。コールを売ったMMは、株価が上がったときの損失を抑えるため、原資産の株を買って備える(デルタヘッジ)
株価が上がり、デルタが増える。MMのヘッジ買い自体が株価を押し上げ、コールはATMに近づいてデルタが急増する
追加のヘッジ買いが株価を押す。増えたデルタに合わせてMMはさらに株を買う。その買いがまた株価を上げる
3〜5は株価が上がるたびに繰り返されます。上昇の幅が同じでも、後半ほど必要なヘッジ買いの量は増えていくのが、この連鎖が「加速」と呼ばれる理由です。
数字で見るヘッジの連鎖
架空のモデルで、ヘッジ買いの量の変化を追ってみましょう。
モデルの設定
- あるMMが、同じコールを合計10,000枚売っている(1枚=100株なので、原資産100万株分)
- MMは「デルタ×100万株」の株を保有してヘッジする
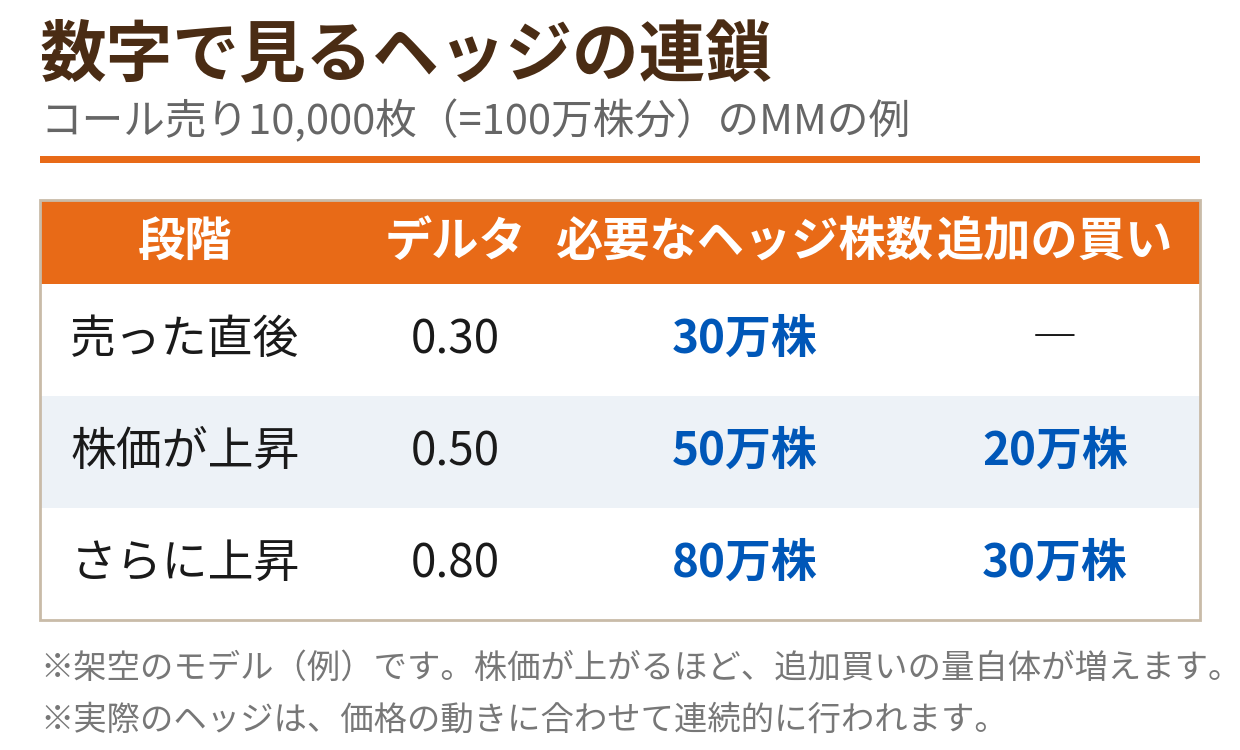
| 段階 | コールのデルタ | 必要なヘッジ株数 | 追加の買い |
|---|---|---|---|
| 売った直後 | 0.30 | 30万株 | ― |
| 株価が上昇 | 0.50 | 50万株 | 20万株 |
| さらに上昇 | 0.80 | 80万株 | 30万株 |
注目点は2つあります。1つ目は、株価の上昇が続く限り、MMの買い注文は止まらないこと。2つ目は、追加の買いの量自体が増えていくことです(20万株→30万株)。デルタの増え方が速くなる=ガンマが効いている状態では、同じ株価の上昇でも、後になるほど市場の買い圧力は強くなります。
もちろん現実の市場には、MM以外の参加者や、複数の満期・ストライクが混在します。このモデルは「連鎖の向きと加速の仕組み」を切り取った単純化だと理解してください。
起きやすい条件
ガンマスクイーズは、どの銘柄でも起きるわけではありません。条件が重なったときに限られます。
- 満期の近いコールに買いが集中している(短期ほどガンマが大きい)
- 権利行使価格が現在の株価の近くに固まっている(ATM付近でデルタが急変する)
- MMがコールの売り手に回っている(買い手同士の取引では連鎖は生まれない)
- 原資産の流動性が薄い(ヘッジ買いの価格インパクトが大きくなりやすい)
- 空売り残が多い(空売りの買い戻し=ショートスクイーズと重なると、上昇がさらに激しくなる)
逆に言えば、大型で流動性の高い銘柄では、ヘッジ買いが市場に吸収されてしまい、連鎖は起きにくくなります。
急騰事例:2021年のゲームストップ(GME)
ガンマスクイーズの代表例として必ず名前が挙がるのが、2021年1月のゲームストップ(GME)です。米国のゲーム販売店チェーンの株が、SNSでの注目をきっかけに短期間で跳ね上がりました。まず事実関係を、米SEC(証券取引委員会)のスタッフ報告(2021年10月14日公表)などの公表資料に基づいて並べます。なお、価格はすべて2022年の株式分割(4対1)前の、当時の値です。
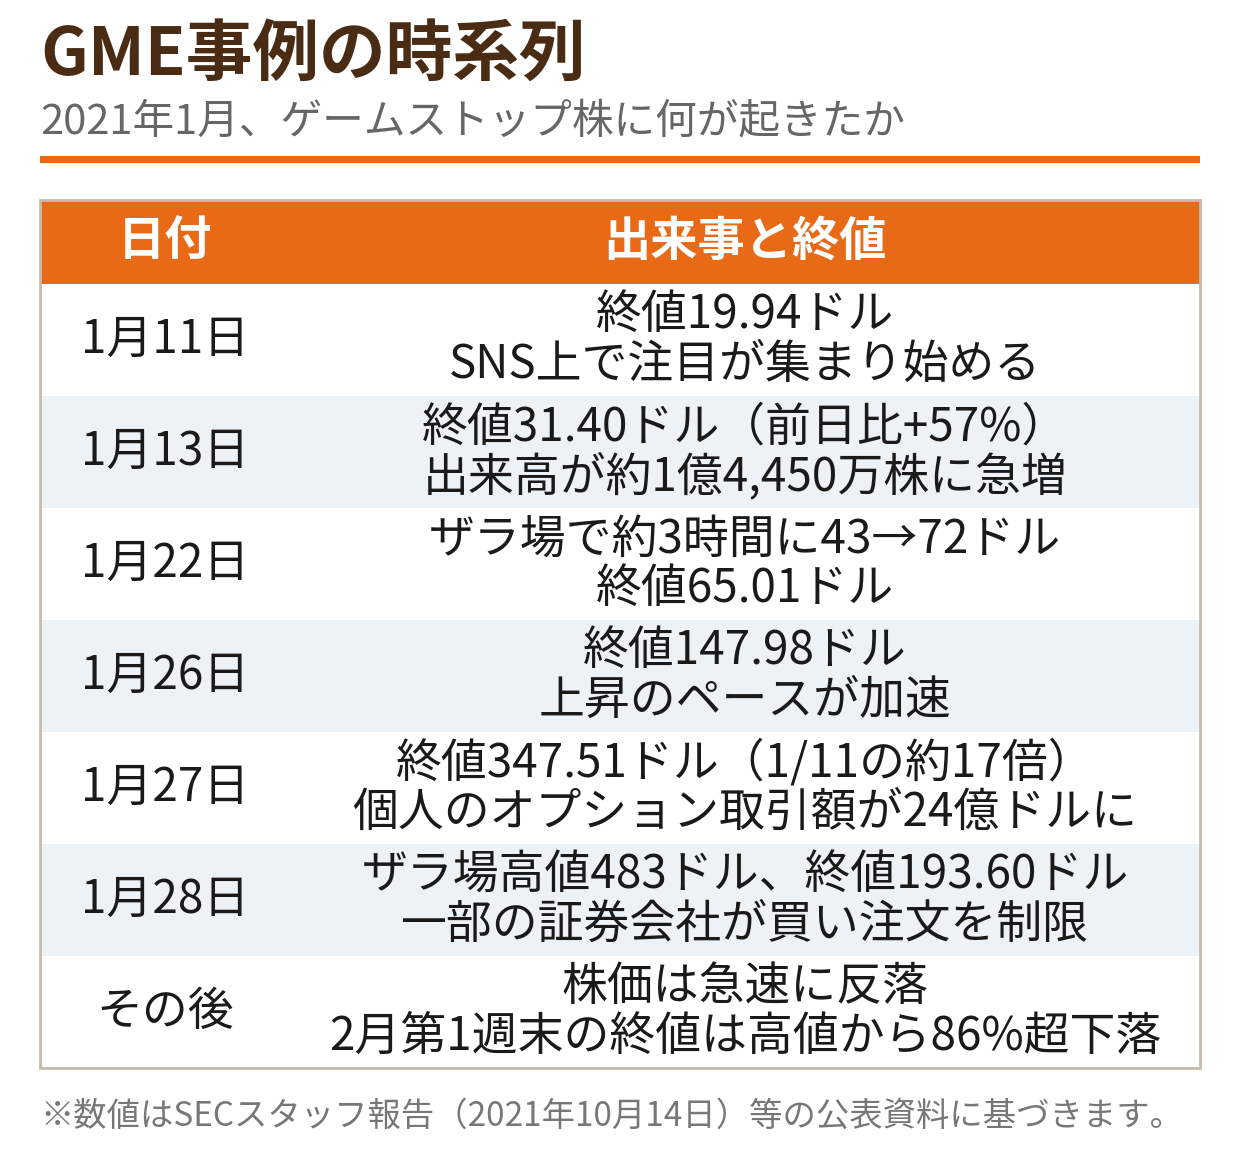
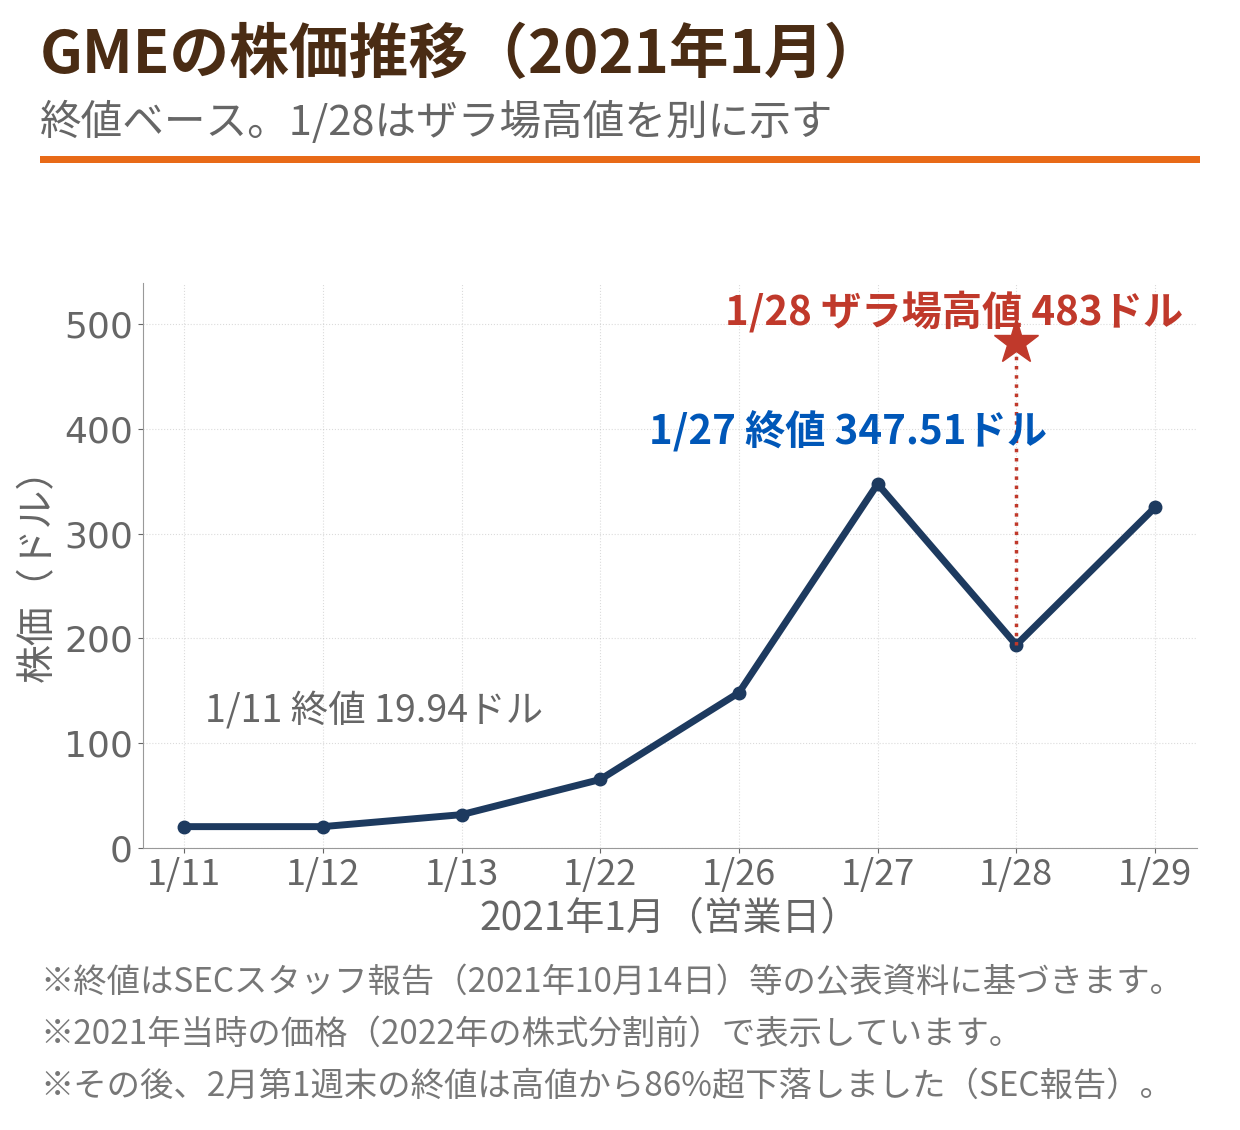
| 日付 | 出来事と終値 |
|---|---|
| 1月11日 | 終値19.94ドル。SNS上で注目が集まり始める |
| 1月13日 | 終値31.40ドル(前日比+57%)。出来高が約1億4,450万株に急増 |
| 1月22日 | ザラ場で約3時間に43ドルから72ドルへ。終値65.01ドル |
| 1月26日 | 終値147.98ドル |
| 1月27日 | 終値347.51ドル(1月11日終値の約17倍)。個人投資家のオプション取引額は24億ドルに達した |
| 1月28日 | ザラ場高値483ドル。ただし終値は193.60ドル。一部の証券会社が買い注文を制限 |
| その後 | 株価は急速に反落。2月第1週末の終値は、ザラ場高値から86%超の下落となった |
わずか2週間あまりで終値は約17倍、ザラ場では483ドルまで達しました。個人投資家のオプション取引額は、1月21日の5,850万ドルから1月27日には24億ドルへ、約41倍に膨らんでいます。コールへの関心の高まりが数字にも表れた事例です。
ただし:SECの検証では「ガンマスクイーズが主因」ではなかった
ここで、この事例について正確に理解しておくべき点があります。
SECのスタッフは取引データを検証し、2021年10月に公表した報告書で、「2021年1月のGMEについて、ガンマスクイーズの証拠は認められなかった」と結論づけました。根拠として挙げられたのは、次のような観察です。
- オプション取引の増加は、コール買いではなくプット買いの増加が中心だった
- マーケットメイカーはコールを売る側ではなく、むしろ買う側に回っていた
- 空売りの買い戻し(ショートカバー)は、一部の局面では価格を押し上げたものの、買い全体のごく一部にとどまった
- 価格の上昇を持続させた主因は、買い戻しではなく投資家の買い意欲(センチメント)だった
つまりGMEの急騰は、「教科書どおりのガンマスクイーズだった」と断定できる事例ではありません。ガンマスクイーズという仕組み自体は実在し、SECの報告書もその仕組み自体は説明しています。しかし実際の急騰は、SNSを介した買い意欲、空売りの買い戻し、ヘッジの買いなどが重なった複合的な現象で、どの要因がどれだけ効いたかを単純に切り分けることは難しい、というのが公式の検証結果です。
「ガンマスクイーズが起きたから上がった」という一言で説明する記事や動画は分かりやすい反面、この留保が抜け落ちていることが多い点には注意してください。
個人投資家にとっての教訓
仕組みの理解から、実務的な教訓を引き出します。
1つ目は、急騰の後の反落も速いことです。GMEはザラ場高値483ドルから、2月第1週末の終値で86%超の下落となりました。連鎖は一方向に永遠には続きません。ヘッジ買いの燃料(新しいコール買い)が尽きたり、満期が来てポジションが消えたりすれば、押し上げの仕組みは止まります。「上がり続ける仕組みがある」という理解は、「止まる条件もある」とセットで持つべきものです。
2つ目は、IVが高騰した局面のオプションは割高だということです。急騰の最中はIVが跳ね上がり、コールのプレミアムには大きな上乗せが乗ります。この状態でコールを買うと、株価の方向が当たっても、上昇が落ち着いたときのIVの低下(IVクラッシュ)で利益が削られたり、損失になったりします。「株価は上がったのに、コールで損をした」は、この局面で典型的な失敗です。
3つ目は、短期のコールは時間切れのリスクが直撃することです。スクイーズの材料にされるのは満期の近いコールですが、それは裏を返せば、数日で価値がゼロになり得るチケットでもあります。連鎖が起きる前に満期を迎えれば、仕組みの恩恵を受ける前に退場することになります。
4つ目は、「MMの買いが来るから」という他人の都合頼みの売買は脆いことです。SECの検証が示したとおり、MMが実際に売り手に回っているかどうかは外からは確認が難しく、前提が違えば連鎖は始まりません。仕組みは「参加の根拠」ではなく、「値動きの背景を理解するための知識」として使うのが適切です。
オプション取引で大きく損をする人のパターンについては、別記事でも整理しています。
まとめ
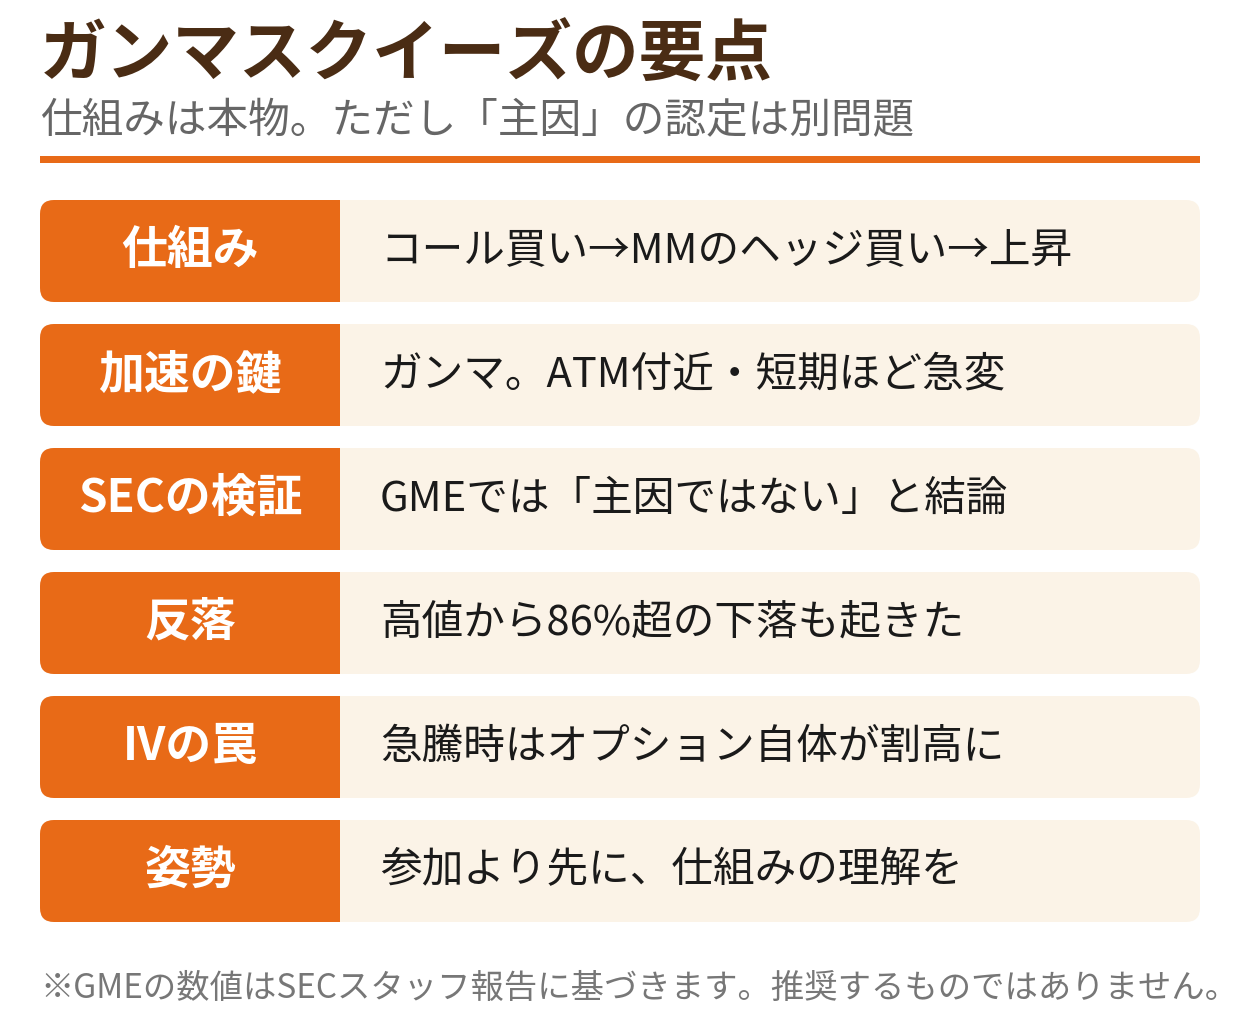
- ガンマスクイーズは、コール買いをきっかけに、MMのデルタヘッジ買いが株価上昇を加速させる連鎖
- 加速の正体はガンマ。ATM付近・満期の近いコールほど、デルタの増え方が速く、追加のヘッジ買いも大きくなる
- 起きやすいのは、短期コールの買い集中、MMの売り手ポジション、原資産の流動性の薄さなどが重なった場合
- 代表例とされる2021年のGMEは、終値で約17倍・ザラ場483ドルまで急騰した一方、SECの検証では「ガンマスクイーズの証拠は認められなかった」とされ、主因は買い意欲と整理されている
- 急騰後は反落も速く、IV高騰下のオプションは割高。仕組みは「参加の根拠」ではなく「理解のための知識」として使う
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。