
「90ドルまで下がったら買いたい」の落とし穴
欲しい米国株があるのに、今の株価は少し高い。そういうとき多くの人は、指値注文を出して下がるのを待ちます。「現在100ドル。90ドルまで下がったら買いたい」というのは、ごく自然な考え方です。
ただし指値注文には弱点があります。株価が90ドルに届かなければ株は買えず、待っている間は何も生まれません。何週間待っても、下がらなければ成果はゼロです。
実は、この「待ち時間」を無駄にしない方法があります。それがプットオプション(売る権利)を売るという方法で、代表的な形がキャッシュセキュアードプットです。この記事では、指値注文との違いをモデルケースの数字で比較します。
プット売りは「買う約束」を先に売ること
プットオプションは「決めた価格(行使価格)で株を売る権利」です。この権利を売る側は、相手が権利を使ったときに、行使価格で株を買う義務を負います。
「90ドルまで下がったら買いたい」人にとって、この義務はもともと望んでいた行動と一致します。違いは、約束をする対価としてプレミアム(お金)を先に受け取れることです。
そして「キャッシュセキュアード(現金で裏付けられた)」という名前のとおり、実際に買うことになっても困らないよう、買付資金を先に確保しておくのが前提の組み方です。
仕組みの全体像は、専門の記事で図解しています。
モデルケースで見る数字
架空のモデルケースで計算してみましょう。
モデルケースの設定
- 現在100ドルの株を、90ドルまで下がったら100株買いたい
- 行使価格90ドルのプットを売り、プレミアム2.0ドル(=200ドル)を受け取る
- 割当に備えて、買付資金9,000ドル(90ドル × 100株)を確保しておく
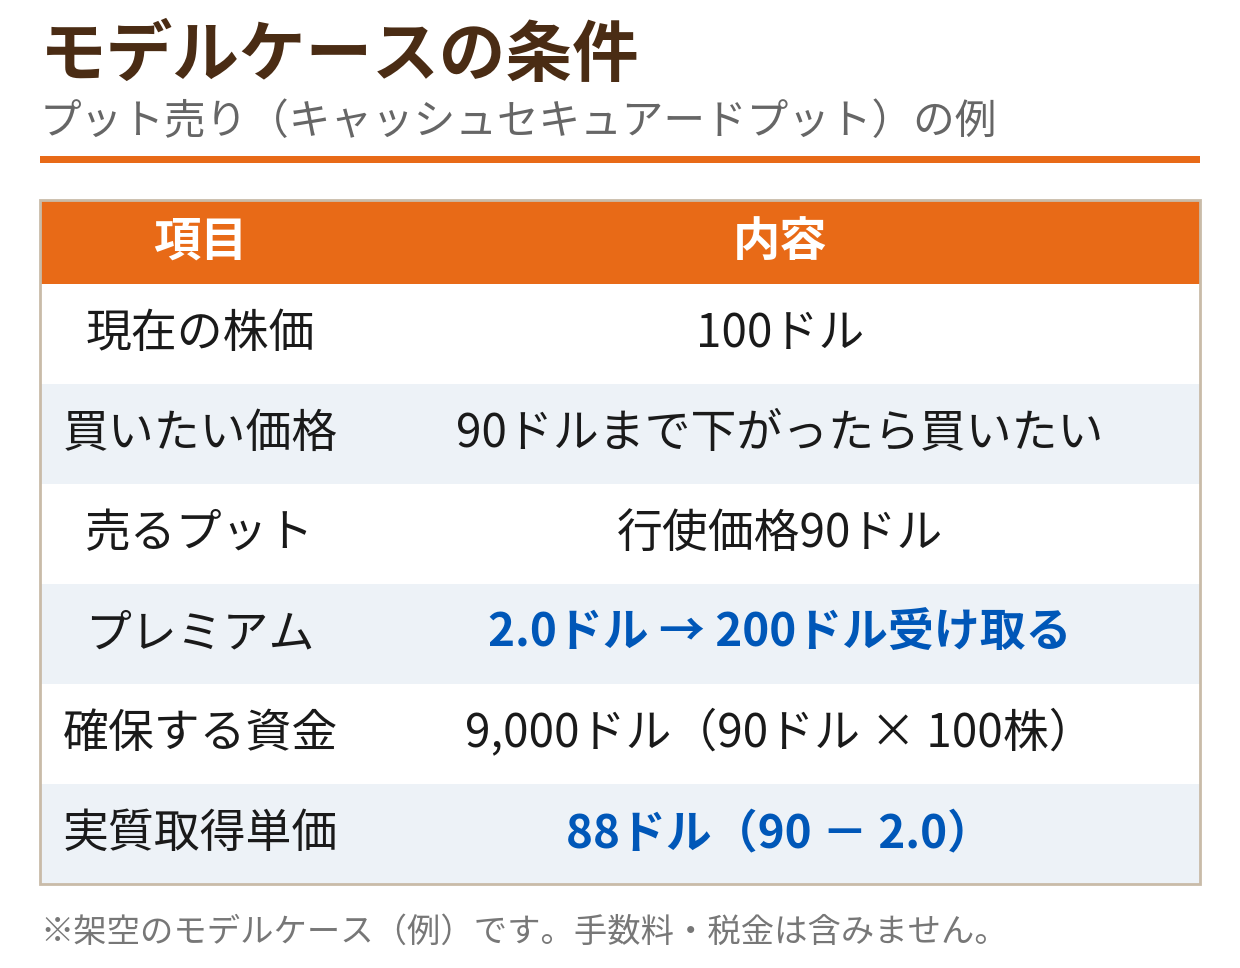
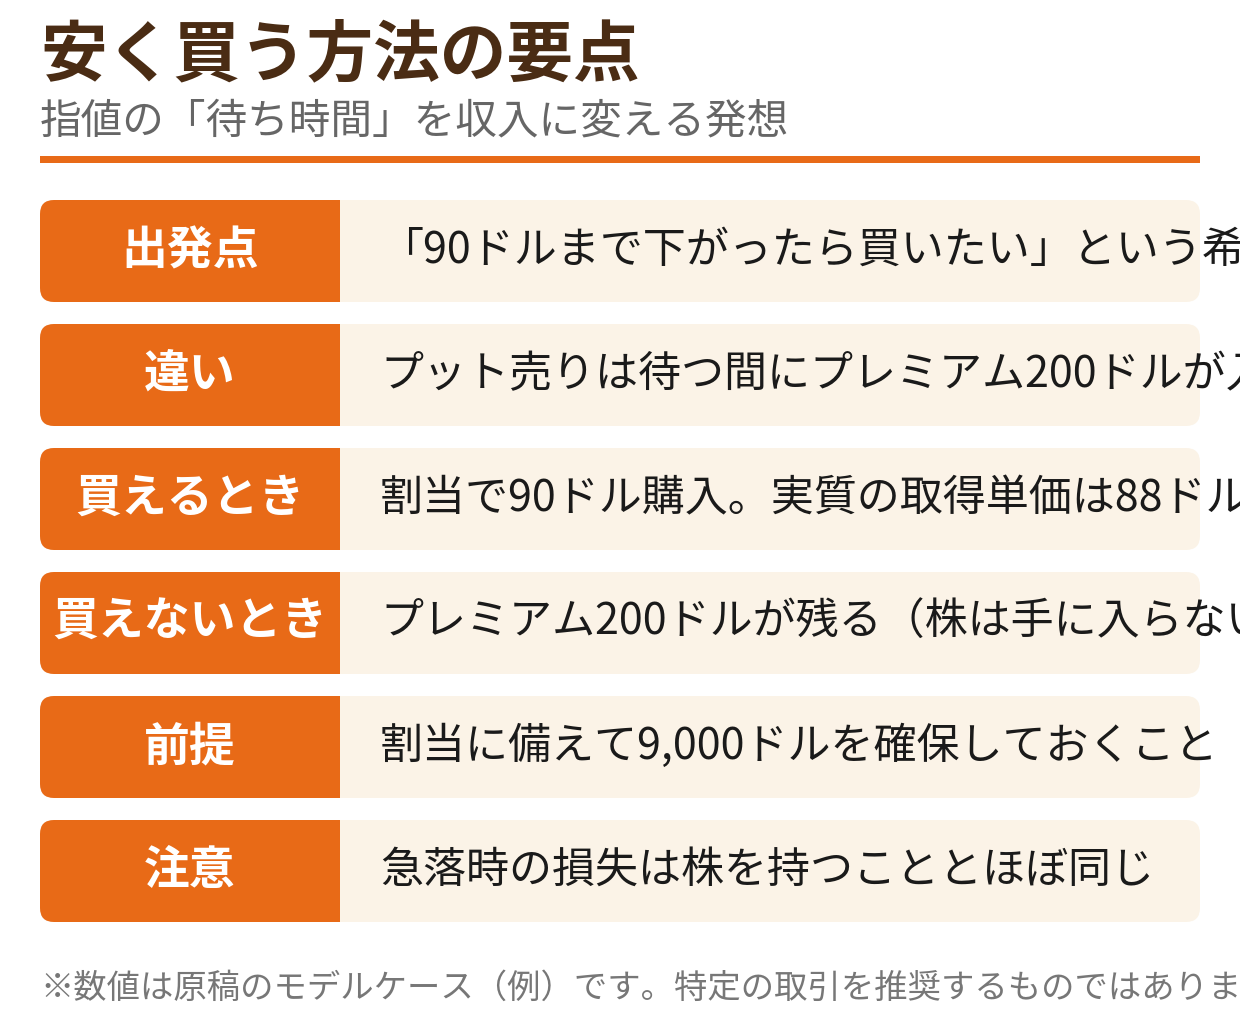
ポイントは実質取得単価です。割当が起きれば、株は90ドルで買うことになりますが、先に200ドルを受け取っているため、実質の負担は 90 - 2.0 = 1株あたり88ドルに下がります。「指値でそのまま買うより、2ドル安く買えた」のと同じことです。
満期の結末は2つだけ
満期の時点で、結末は株価によって2つに分かれます。
- 株価が90ドル以下の場合: 割当が発生し、90ドルで100株を購入します。実質の取得単価は88ドル。もともと買いたかった価格で、しかも少し安く買えた形です
- 株価が90ドルを超えている場合: 割当は発生せず、株は買えません。ただし受け取ったプレミアム200ドルは手元に残ります
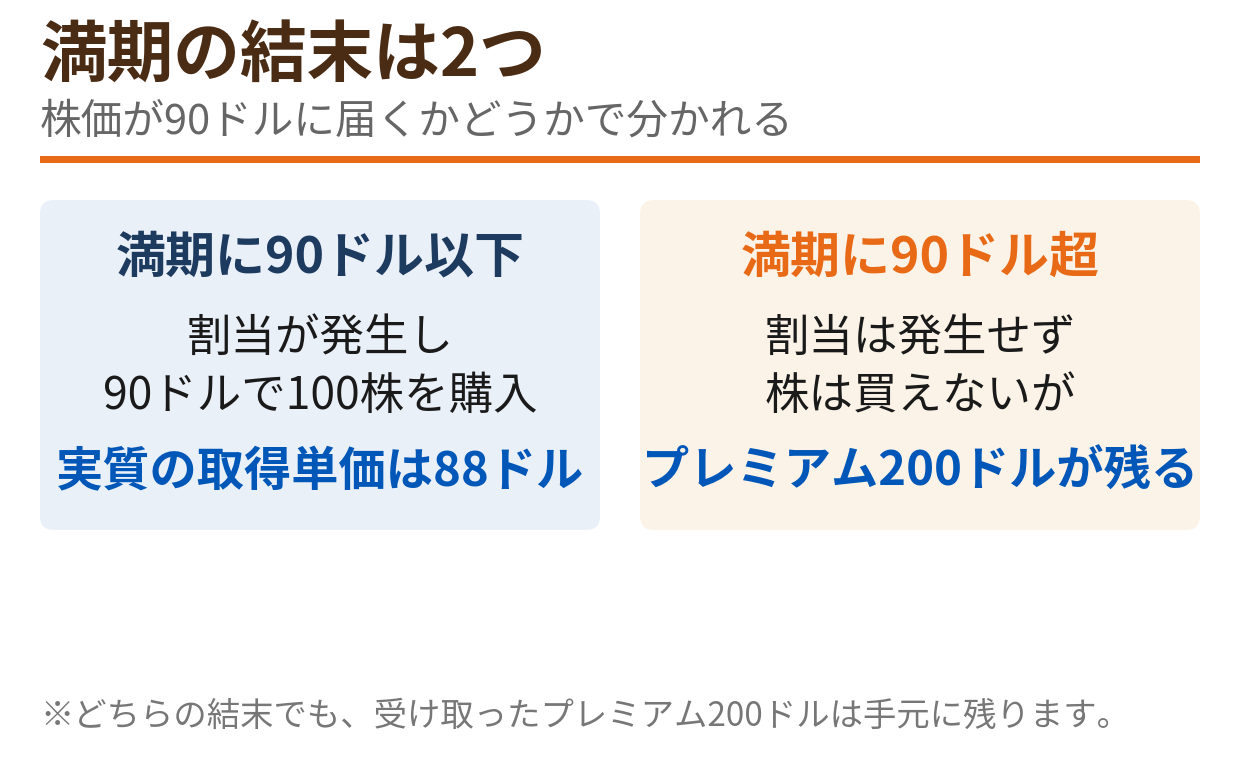
指値注文でも株価が下がらなければ買えませんが、その場合の受取は0ドルです。プット売りとの違いは、この「買えなかったときの200ドル」にあります。
指値注文とプット売りの違いを並べる
| 観点 | 指値注文 | プット売り |
|---|---|---|
| 待つ間の収入 | なし | プレミアム200ドル |
| 買えるときの価格 | 90ドル | 実質88ドル |
| 株価が上がった場合 | 買えない | 買えない(200ドルは残る) |
| 株価が急落した場合 | 90ドルで買う | 90ドルで買う義務(損失はほぼ同じ) |
| 必要な資金 | 買う時点で9,000ドル | 先に9,000ドルを確保 |
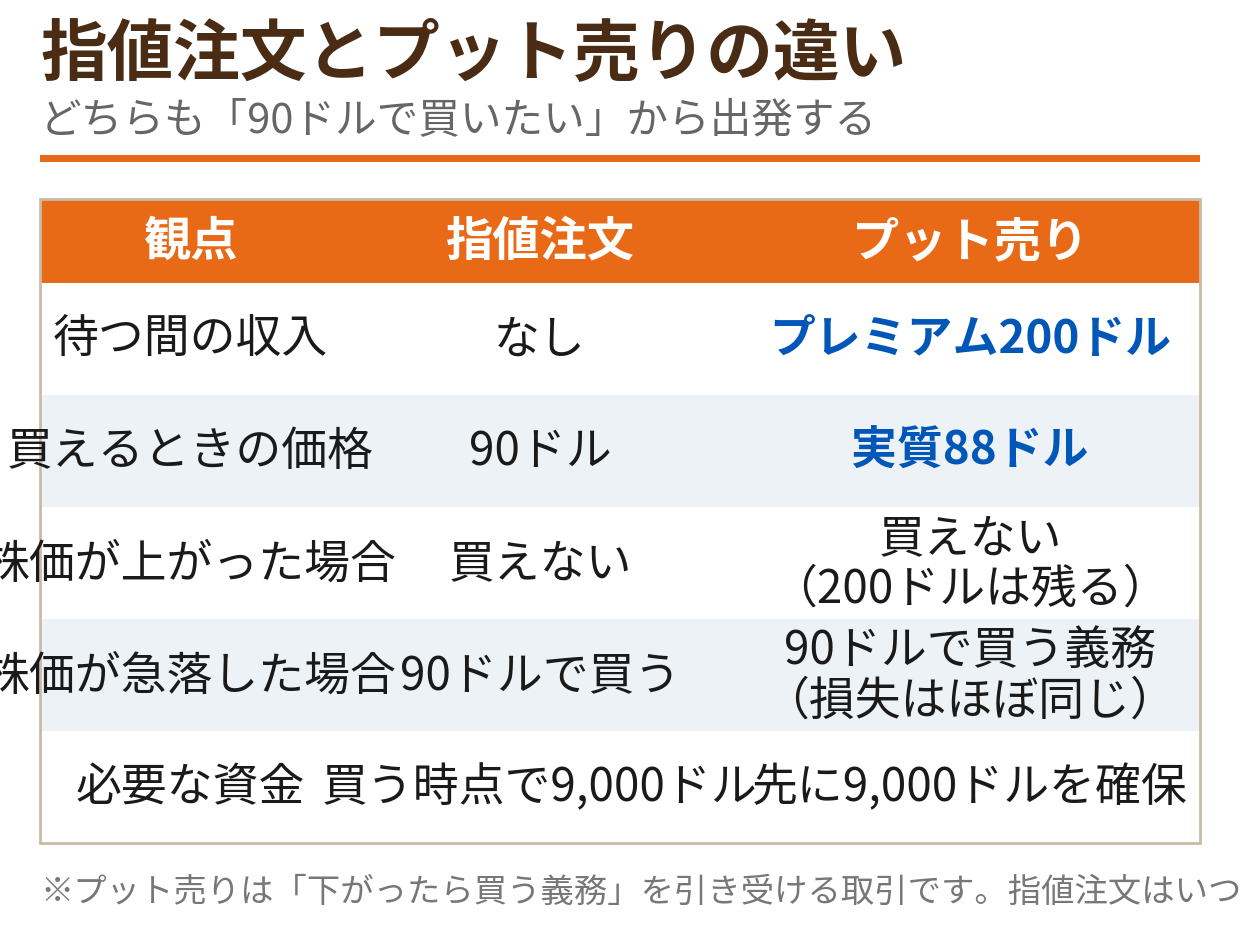
表面的にはプット売りが有利に見えますが、決定的な違いが1つあります。指値注文はいつでも取り消せますが、プット売りは満期まで義務が残ります。「やっぱり買いたくない」と思っても、約束は消えません。この違いを理解したうえで選ぶ必要があります。
株価が急落したらどうなるか
もう1つ、楽観できない場面を確認しておきます。割当で株を買ったあと、株価がさらに下がったらどうなるか、という計算です。
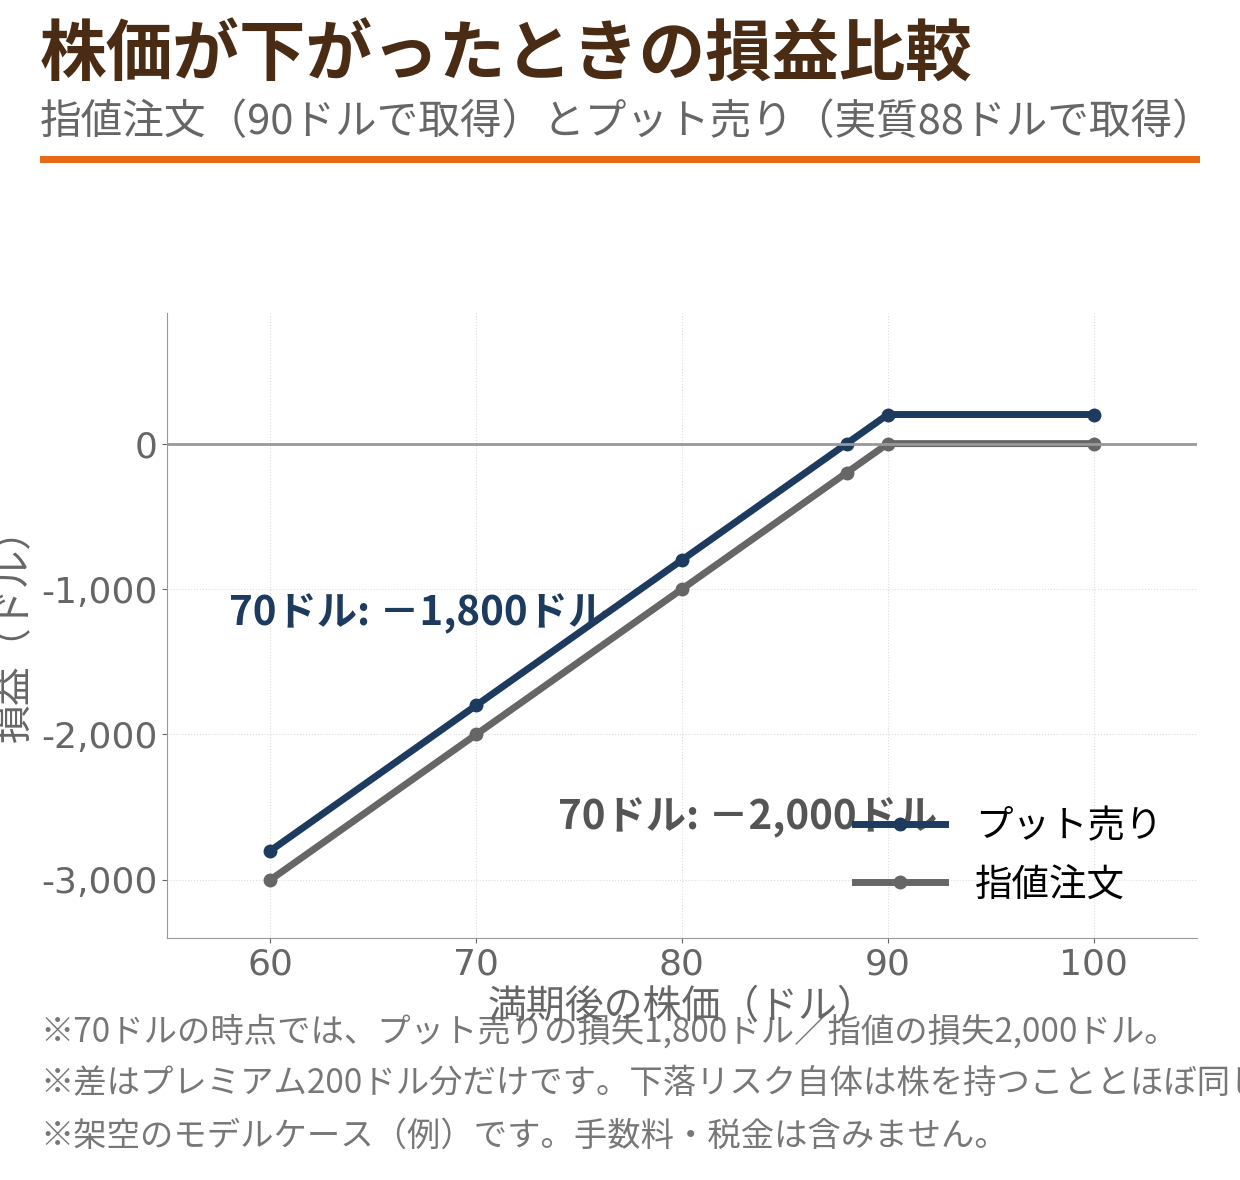
たとえば株価が70ドルまで下がれば、実質88ドルで取得したプット売りの含み損は1,800ドル、指値で90ドル取得なら2,000ドルです。差はプレミアムの200ドル分だけであり、下落リスクそのものは「株を買って持つこと」とほぼ同じです。
最悪の場合、株価が0ドルになれば損失は8,800ドルまで広がります。「安く買える」という言葉の裏側には、この株保有と同じリスクがあることを忘れないでください。
始める前に押さえる注意点
- 買付資金を確保しておくこと: 割当はいつ起きてもおかしくありません。9,000ドルを用意できない状態で売るのは、この方法の前提から外れます
- 本当に90ドルで買いたい株だけに使うこと: プレミアム目当てで、そもそも持ちたくない株に使うと、下落時に困ります
- 義務は取り消せないこと: 指値と違い、途中で気が変わっても約束は残ります。決済して手仕舞うことはできますが、価格次第では損を確定させることになります
- 証券会社によって条件が異なること: プットの売りに対応しているか、どの口座で扱えるかは会社ごとに違います
コールとプットの基本的な違いが曖昧な場合は、先に基礎の記事を確認してください。
見落としやすい違い|「途中で下がった」場合は指値が約定する
指値注文とプット売りには、もう1つ見落としやすい違いがあります。判定されるタイミングです。
指値注文は、取引時間中に株価が90ドルに一度でも触れれば約定します。たとえば週の途中で一時的に88ドルまで下がって、その後95ドルに戻った場合でも、指値は約定済みで株は買えています。
一方プット売りは、基本的に満期時点の株価で結末が決まります。途中で88ドルまで下がっても、満期に92ドルまで戻っていれば割当は起きず、株は買えません(米国株オプションは満期前でも権利行使され得る形式ですが、実務上は満期近くでの判定が中心です)。「途中で下がったから買えたはず」という場面でも、プット売りでは買えないことがあるのです。
逆にいえば、満期の選び方がそのまま「いつまで待つか」の設計になります。満期が近いほどプレミアムは小さく、遠いほど大きくなりますが、その分だけ長く義務に縛られます。「いつまでに買いたいか」という自分の計画と、満期をそろえて考えることが大切です。
よくある疑問|買えなかった場合、また繰り返していいのか
株価が下がらずに満期を迎えた場合、プレミアム200ドルを受け取って終わりです。このとき「また同じプットを売り直す」という繰り返しも、考え方としては成り立ちます。買いたいという希望が続いている限り、待ち時間を収入に変え続ける形です。
ただし繰り返すほど、株価が下がってくる場面に遭遇する確率も上がります。そのときに慌てないためには、繰り返しの回数ではなく、「下がったら本当に買う」という前提が崩れていないかを毎回確認することが大切です。株価が下がってきた理由が、企業の根本的な悪化である場合、「安く買いたい」という当初の判断自体を見直すべき場面もあります。
また、繰り返し売る場合は、その都度プレミアムの金額が変わります。相場が静かな時期ほどプレミアムは小さくなり、「前回と同じ200ドルが入る」とは限りません。金額の見込みを固定して計画を立てないことも、続けるうえでの注意点です。
まとめ
- 指値注文は、待っている間に何も生まない。「下がったら買いたい」場面では、プット売りがその待ち時間を収入に変える
- モデルケースでは、プレミアム200ドルを受け取り、割当時の実質取得単価は88ドルまで下がる
- 株価が下がらなければ株は買えないが、プレミアム200ドルは残る
- 前提は、割当に備えて買付資金(モデルでは9,000ドル)を確保しておくこと
- 急落時の損失は株を持つこととほぼ同じ。「安く買える」と「安全」は別の話
- 判定は満期時点が中心。途中で下がっても、満期までに戻れば買えないことがある
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。