
配当から30%引かれるか、10%で済むかを決める書類
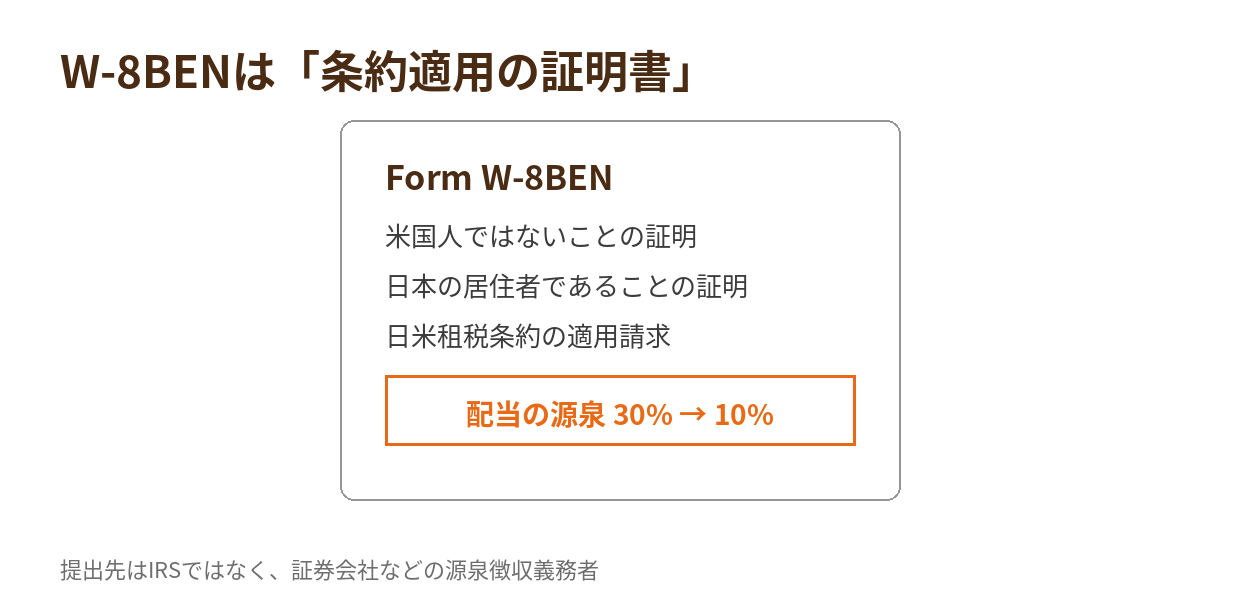
米国株の配当を受け取っている人は、明細を見ると米国側の源泉徴収が10%になっているはずです。しかし、これは自動的に決まった数字ではありません。米国の税法では、外国人が受け取る米国源泉の配当には原則30%の源泉徴収がかかります。それが10%で済んでいるのは、W-8BENという書類によって日米租税条約の軽減税率が適用されているからです。
W-8BENは、米国の源泉徴収義務者(証券会社など)に提出する「自分は米国人ではなく、日本の居住者であり、租税条約の適用を受ける」という証明書です。正式名称は「米国源泉徴収及び報告に関する受益者の外国人ステータス証明書」で、米国内国歳入庁(IRS)の様式です。
この記事では、W-8BENの仕組み、有効期間と更新の注意点、証券会社での手続きの実情を整理します。配当の税金全体の話は、確定申告ガイドもあわせてご覧ください。
30%と10%で、受け取る配当はどれだけ変わるか
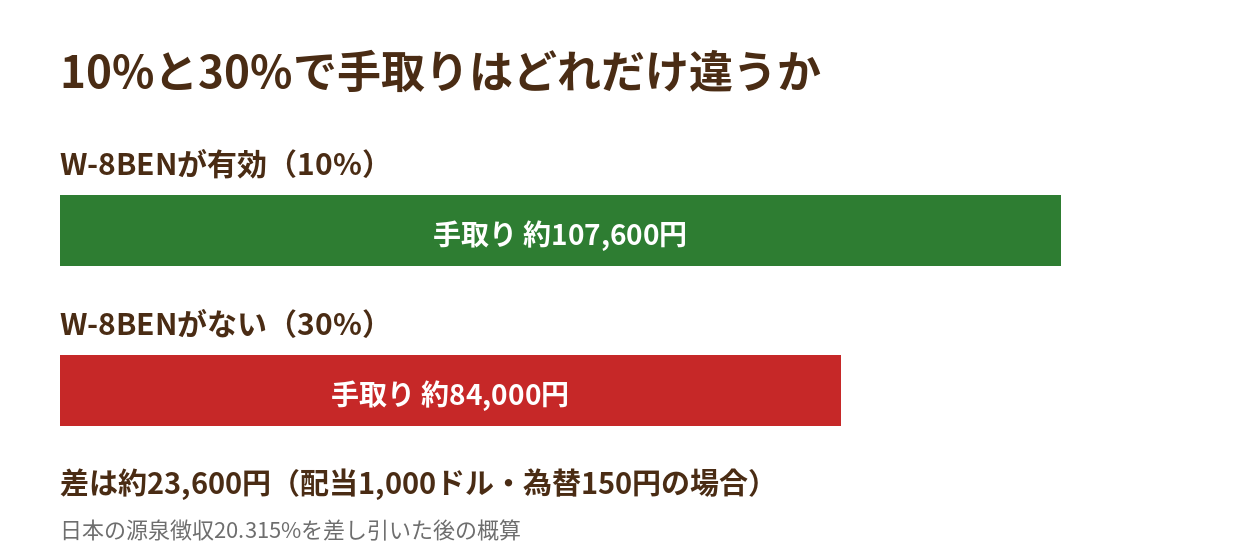
配当1,000ドル(1ドル150円として150,000円)で比べます。
| ケース | 米国の源泉徴収 | 日本の源泉徴収後の手取り目安 |
|---|---|---|
| W-8BENが有効(10%) | 100ドル(15,000円) | 約107,600円 |
| W-8BENがない(30%) | 300ドル(45,000円) | 約84,000円 |
手取りの差は約23,600円、配当の16%近くになります。日本の源泉徴収(20.315%)はどちらのケースでも同じようにかかりますが、米国の税率が3倍になると、その分だけ二重課税の負担が重くなります。
さらに注意したいのは、外国税額控除で取り戻せるのは控除限度額までの分だけだという点です。30%で引かれた場合、租税条約の限度税率(10%)を超えた部分は外国税額控除の対象にもならないため、原則として取り戻せません。W-8BENの手続きがなされているかどうかは、配当投資家にとって実質的な利回りに直結します。
有効期間は「署名した年の3年後の年末」まで
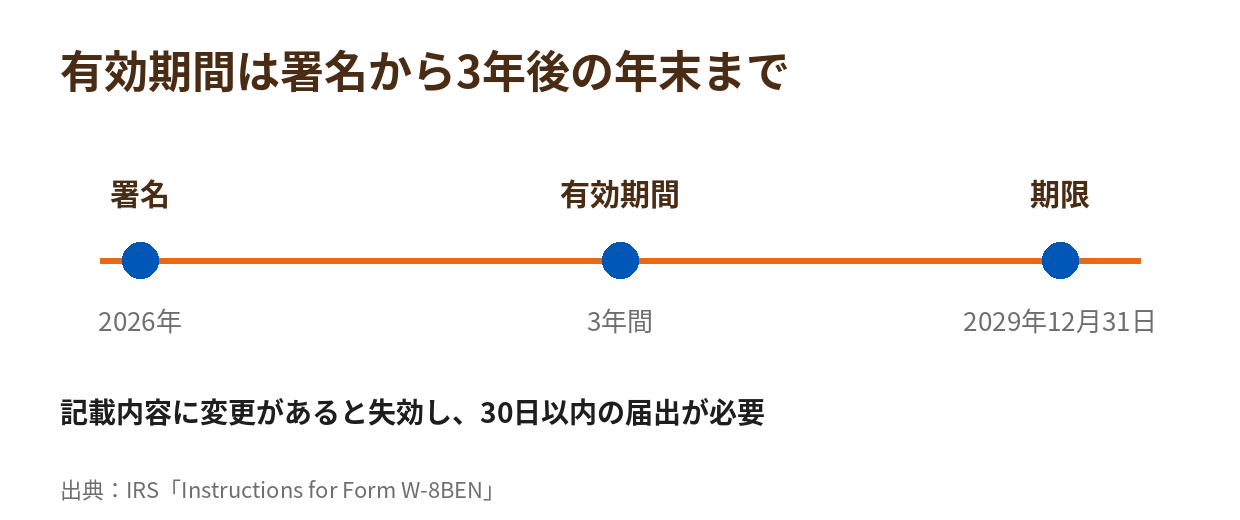
W-8BENには有効期間があります。IRSの記入要領では、署名した日から「その後の3番目の暦年の最終日」までが有効期間とされています。たとえば2026年に署名したものは、2029年12月31日まで有効です。
- 有効期間は署名日から3番目の暦年の12月31日まで
- 住所や氏名など記載内容に変更があった場合は、その時点で失効し、30日以内の届出が必要
- 有効なW-8BENがない場合、支払者は30%の税率で源泉徴収しなければならない(IRS記入要領)
つまり、更新を忘れて有効期間が切れると、次に受け取る配当から30%が引かれる状態に戻ります。配当明細で米国源泉の割合が突然増えたら、W-8BENの期限切れを疑ってください。
証券会社での手続きの実情
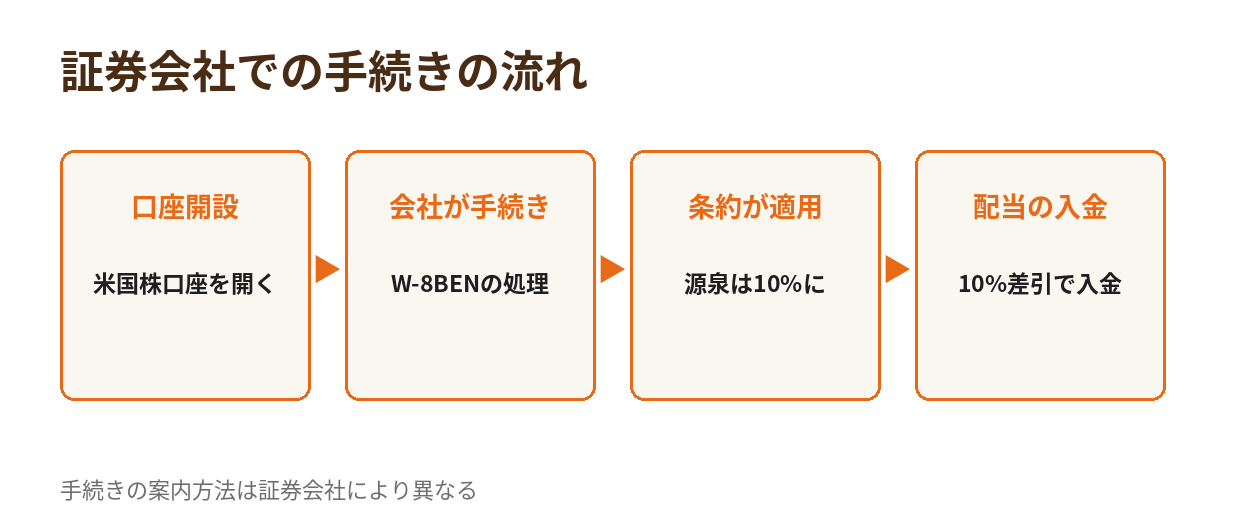
日本の証券会社で米国株口座を開く場合、W-8BENの手続きは口座開設の流れの中で証券会社側が処理する形が一般的で、投資家がIRSに直接書類を送ることは通常ありません。各社の案内でも「租税条約により、米国源泉徴収税率10%を差し引いて配当が入金される」という形で説明されています。
実務上のポイントは次の2つです。
- 口座開設直後の配当:手続きの処理状況によっては、最初の配当に軽減税率が間に合わない場合がある。最初の配当明細で税率を確認する
- 更新の案内:有効期間が近づくと証券会社から更新の案内が来るのが通常だが、見落とすと30%に戻る。案内が来たら放置しない
証券会社によって手続きの案内方法は異なるため、自分の使っている会社のヘルプで「W-8BEN」「租税条約」といったキーワードを確認しておくと安心です。
期限切れ・未提出のときに起きること
W-8BENが有効でない状態で配当を受け取ると、次のようなことが起きます。
- 配当から30%が源泉徴収される(10%との差は20%分)
- 条約の限度税率を超えた部分は、外国税額控除でも取り戻せない
- その後W-8BENを提出・更新しても、すでに30%で引かれた配当について証券会社経由で遡って直してもらえるわけではない
防ぐ方法はシンプルで、配当明細を定期的に確認し、米国の源泉徴収が10%になっているかを見ることです。特に、口座を開いて数年が経った人、証券会社を移管した人は、一度明細を確認してみてください。
外国税額控除の手続き自体は、別の記事で計算例つきで解説しています。
オプション取引とW-8BENの関係
オプション取引そのものにW-8BENは関係しません。オプションのプレミアムや決済損益は配当ではないため、30%や10%といった源泉徴収の対象にはならないからです。
関係してくるのは、オプションの原資産として配当の出る株を現物で持っている場合です。カバードコールで保有する株の配当、権利行使で取得した株の配当には、通常の配当と同じ課税がかかります。現物の配当明細を確認する習慣は、オプションを取引する人にもそのまま役立ちます。
まとめ
- W-8BENは、日米租税条約の軽減税率(配当10%)を受けるための証明書。ないと原則30%が源泉徴収される
- 配当1,000ドルなら、手取りの差は約23,600円(為替150円前提)
- 有効期間は署名日から3番目の暦年の年末まで。記載内容に変更があると失効する
- 日本の証券会社では口座開設の流れで処理されるのが通常だが、更新の案内は見落とさない
- 限度税率を超えて引かれた分は外国税額控除でも取り戻せない。配当明細で10%になっているかを定期的に確認する
W-8BENは、自分で書いて出す場面がほとんどないため存在を意識しにくい書類です。だからこそ、配当明細の税率という「結果」で確認する習慣が大切になります。