
ビットコインETFのオプションとは
ビットコインETFのオプションとは、ビットコインの価格に連動するETF(上場投資信託)を対象にしたオプションのことです。ビットコインそのものを対象にするのではなく、「ビットコイン現物ETF」という上場商品のオプションとして取引されます。
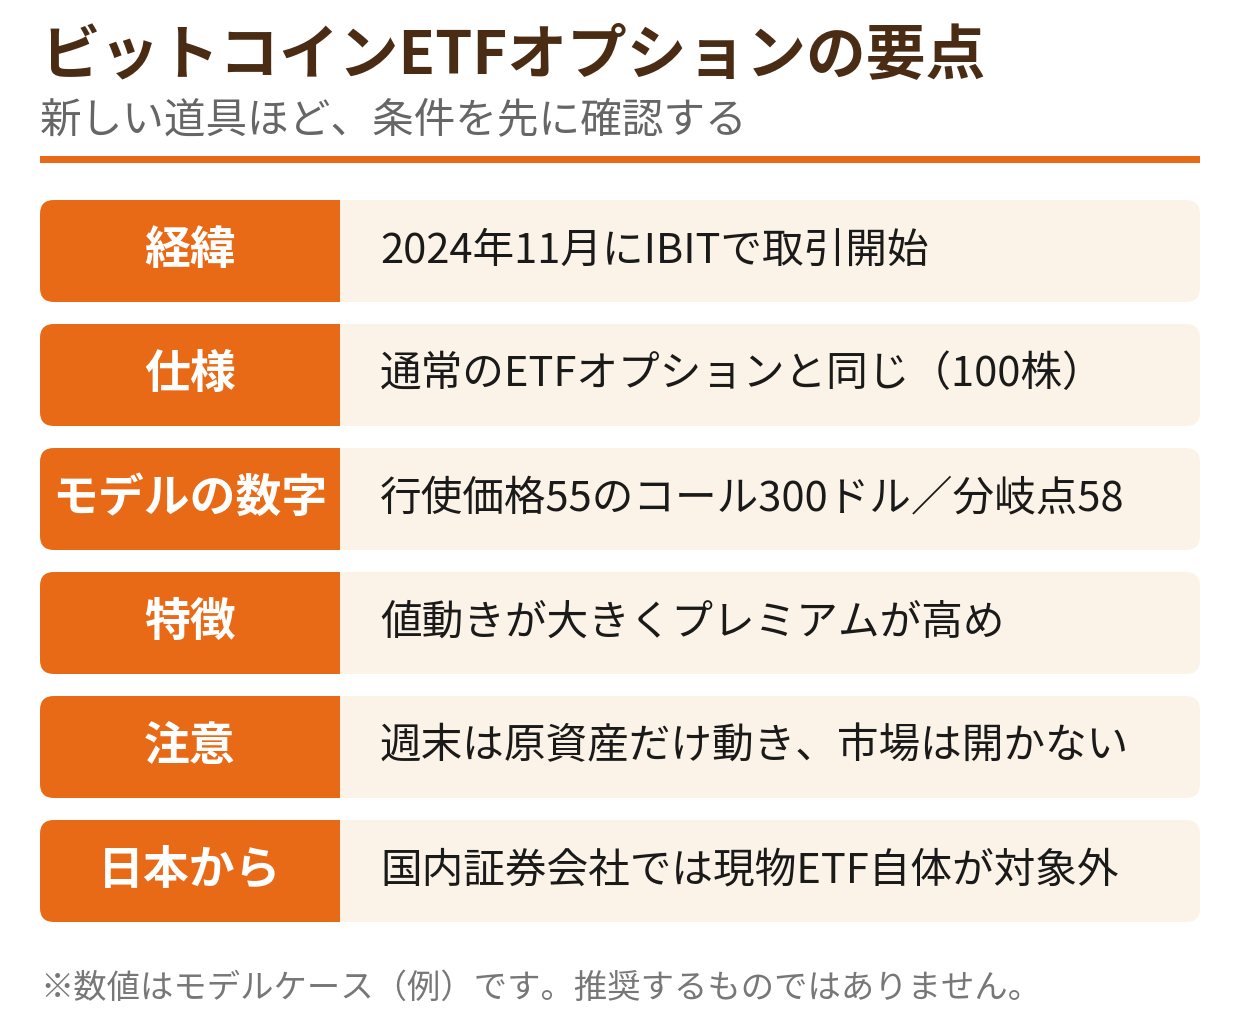
経緯を整理しておきます。米国では長く承認が見送られてきたビットコイン現物ETFが、2024年1月にSEC(米証券取引委員会)に承認され上場しました。ブラックロックのIBIT(iShares Bitcoin Trust)などがその代表です。その後、2024年9月にIBITのオプションの上場が承認され、2024年11月19日にNasdaqで取引が始まりました。初日の出来高は約35万枚規模と報じられるなど、開始当初から大きな注目を集めた商品です。その後、他のビットコイン現物ETFにもオプションの上場が広がっています。
なお、この記事では価格の見通しや「上がる・下がる」の予測は扱いません。扱うのは、オプションとしての仕組みと、日本から見たときの取扱いの話です。
仕組みは、通常のETFオプションと同じ
新しい商品という印象が強いかもしれませんが、オプションとしての仕組みは、SPYなど通常の米国ETFオプションと変わりません。
- 1枚=100株分。プレミアム3.00のオプションは1枚300ドル
- 米国型。満期までの間いつでも権利行使できる
- 現物決済。権利行使すれば、ETFそのものの受け渡しが行われる
- 行使価格と満期の組み合わせから選ぶ点、コールとプットの考え方も同じ
つまり特別なのは「原資産がビットコインに連動するETFである」という点だけです。仕組み自体は、通常のETFオプションの知識がそのまま使えます。
コールとプットの基本が曖昧な場合は、基礎の記事を先にどうぞ。
モデルケースで見る数字
架空のモデルケースで計算してみましょう。IBITの価格を50ドルと置いた例です(実在の相場水準ではありません)。
モデルケースの設定
- IBITの価格は50ドル(モデル)
- 行使価格55ドルのコールを、プレミアム3.00(=300ドル)で1枚買う
- 損益分岐点は、満期の価格が58ドル
- 比較のため、IBITを100株そのまま保有する場合(必要資金5,000ドル)も並べる
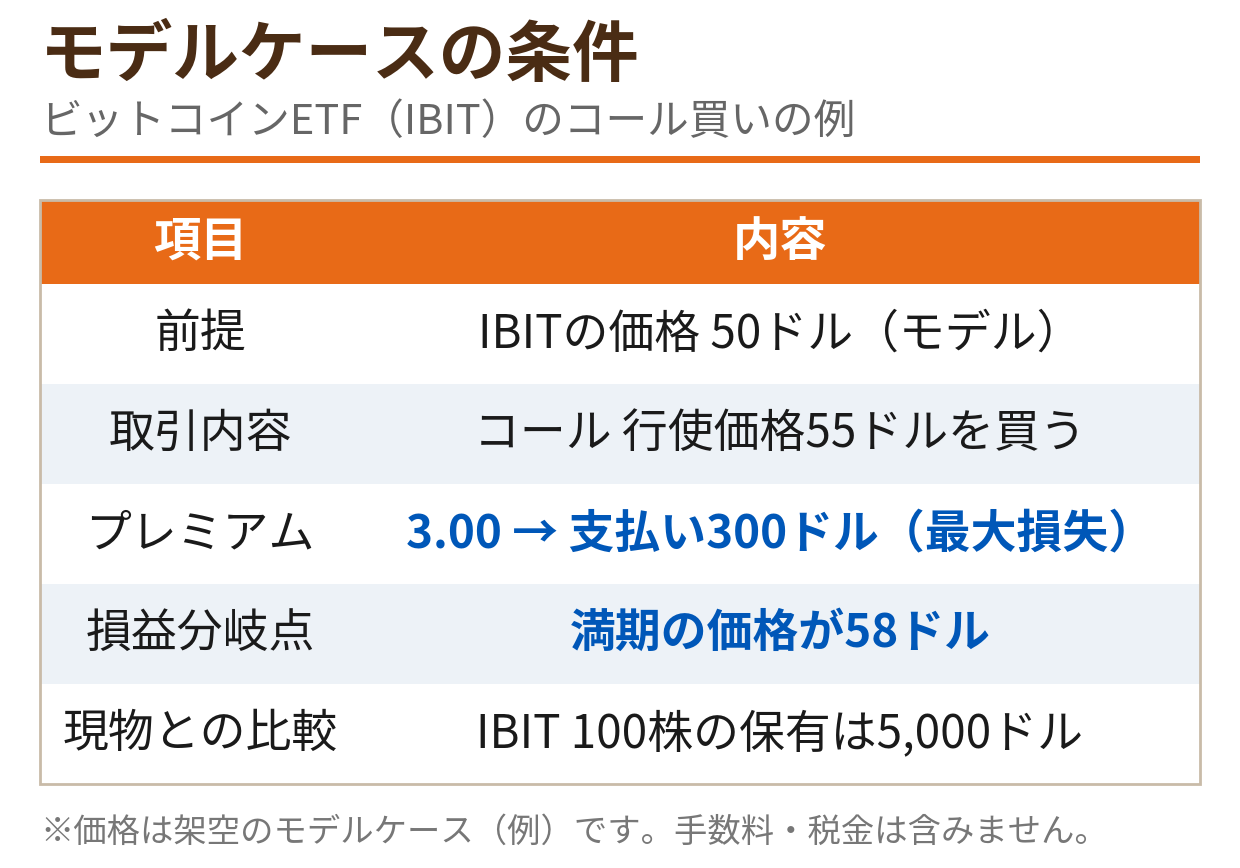
満期時点のIBITの価格ごとに、結果を並べます(手数料は含みません)。
| 満期の価格 | 値動き | コール買いの損益 | 現物100株の損益 |
|---|---|---|---|
| 40ドル | -20% | -300ドル(全損) | -1,000ドル |
| 50ドル | ±0% | -300ドル(全損) | 0ドル |
| 58ドル | +16% | ±0ドル | +800ドル |
| 65ドル | +30% | +700ドル | +1,500ドル |
| 75ドル | +50% | +1,700ドル | +2,500ドル |
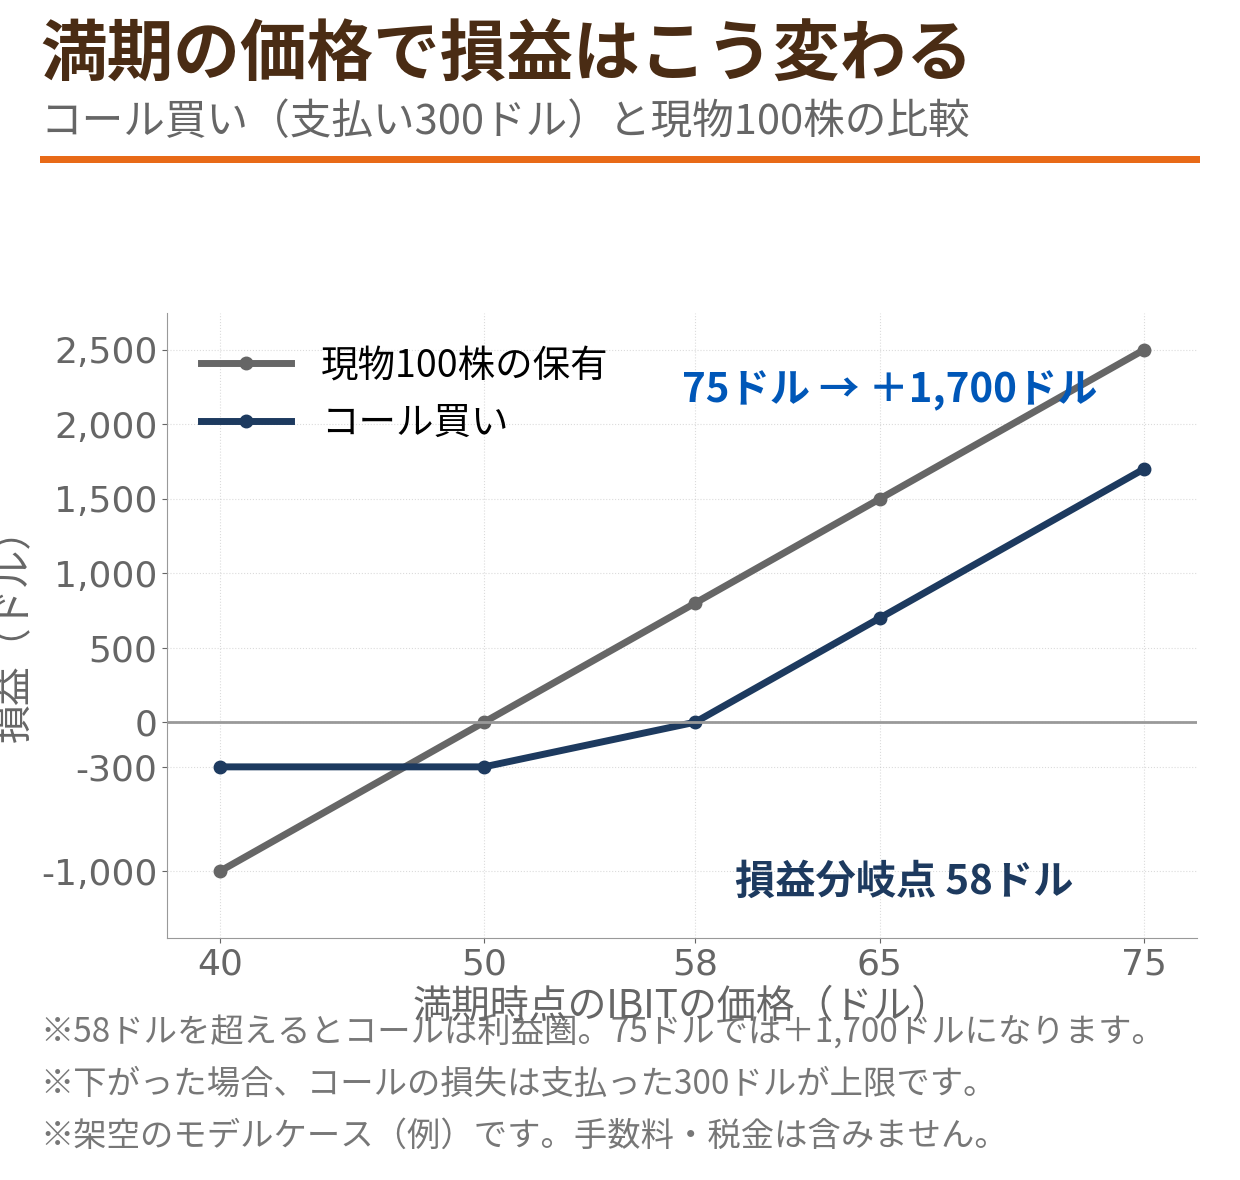
読み取れることは3つあります。
1つ目。横ばい(50ドル)でもコールは全損です。+16%まで上がってようやくトントンという水準で、通常の株式ETFより「利益に必要な値動き」が大きくなっています。これは後述するプレミアムの高さの裏返しです。
2つ目。大きく上がった場面では、コールの利益は現物に届きません。75ドルでも現物+2,500ドルに対しコール+1,700ドルです。ただし支払った金額は300ドルと小さいため、金額の割に大きな損益になる性質は通常のオプションと同じです。
3つ目。大きく下がった場面では、コールの損失は300ドルで止まります。現物の-1,000ドルと比べると、負けの上限が最初から決まっているのも買い手の特徴です。
値動きの大きさと、プレミアムの高さ
この商品の性格を決めているのは、原資産の値動きの大きさです。ビットコインは、株式ETFと比べて短期間に大きく上下することが珍しくありません。オプションのプレミアムは「予想される値動きの大きさ」を織り込んで決まるため、値動きの大きな原資産のオプションは、プレミアム自体が高くなりがちです。
モデルケースでも、1か月程度の満期を想定したプレミアム300ドルは、現物100株分の金額5,000ドルに対して6%に相当します。「大きく動くかもしれない」ことへの対価を先に払う構造なので、実際に大きく動かなければ、その分は時間の経過とともに目減りしていきます。方向の読みが当たっても、動いた幅がプレミアム分に届かなければ損失になる点は、値動きの大きな原資産ほど意識が必要です。
裏返すと、売り手にとっては高いプレミアムを受け取れる商品でもあります。ただし値動きの大きさは売り手の損失の広がりやすさでもあるため、この記事では買いのモデルケースを中心に扱い、売りは仕組みを十分に理解してからの検討をおすすめします。
仮想通貨の現物保有との違い
「ビットコインの値動きに参加したい」だけなら、仮想通貨取引所で現物を持つ方法もあります。違いを整理します。
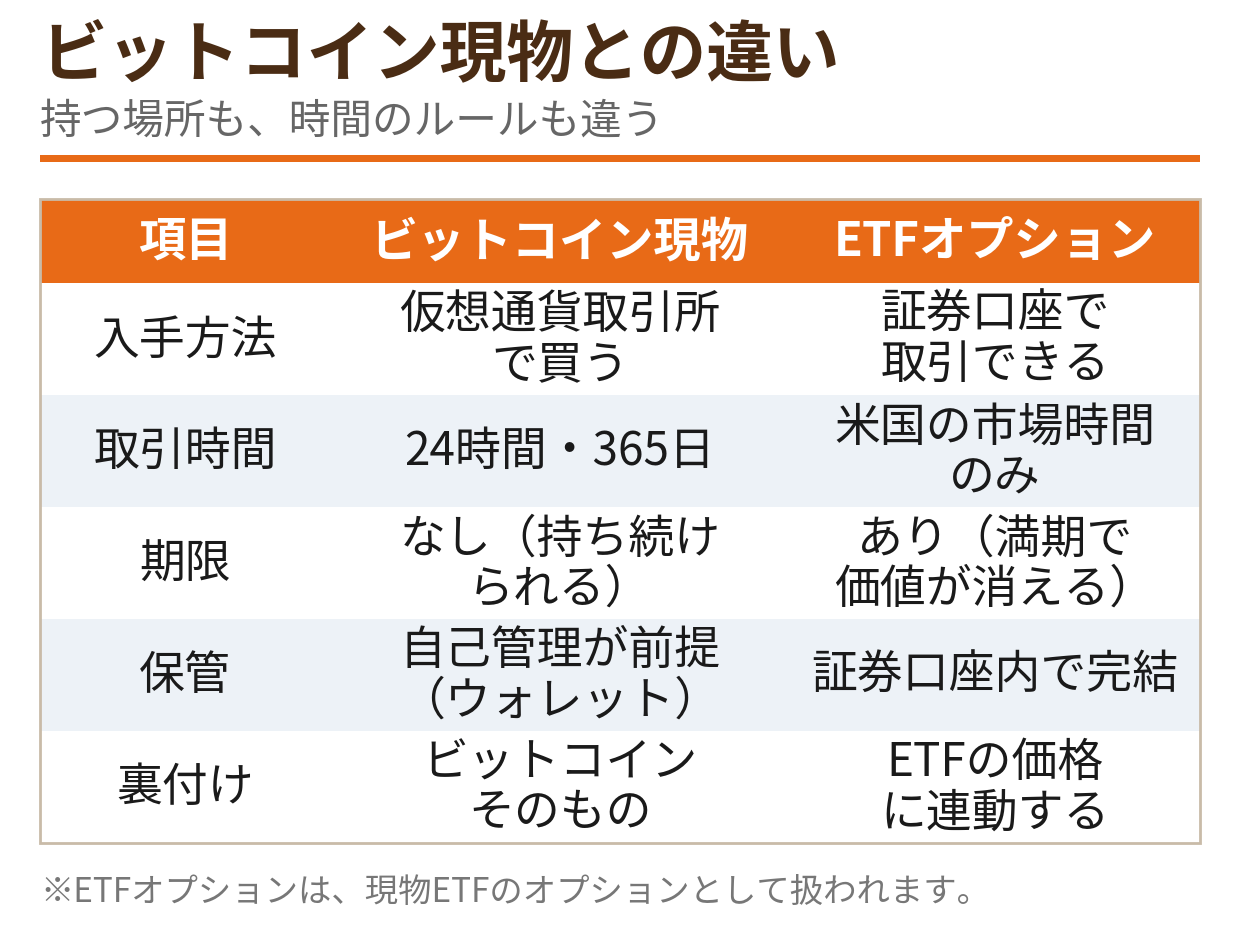
大きな違いは2つです。1つは保管と口座の場所で、ETFオプションは証券口座の中で完結し、ウォレットの管理や取引所の口座は不要です(その代わり、ビットコインそのものを保有するわけではありません)。もう1つは時間のルールで、現物が24時間365日取引できるのに対し、ETFとそのオプションは米国の市場時間しか動きません。この時間のズレが、次の注意点につながります。
なおETFの価格には、信託報酬などの経費が差し引かれる要素も織り込まれています。ビットコイン価格そのものとETF価格が完全に一致するわけではない点も、現物保有との違いです。
実務上の注意:週末に動くのは原資産だけ
ビットコインETFのオプションで特有の注意点が、週末の扱いです。
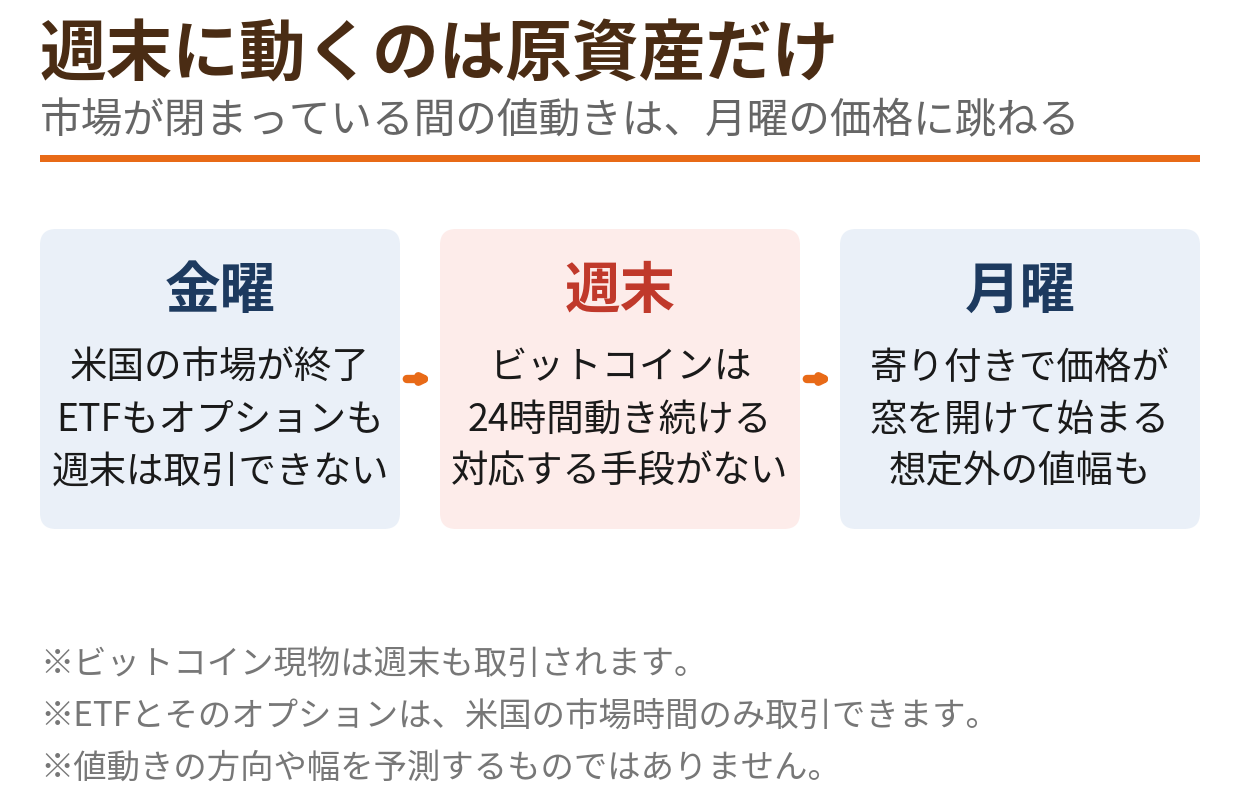
ビットコイン現物は土日も24時間取引されています。一方、ETFとそのオプションは米国の市場が開いている時間しか取引できません。つまり、金曜の市場終了後にビットコインが大きく動いても、週末の間はオプションを売ることも買い直すこともできず、月曜の寄り付きで価格が窓を開けて始まることに対応を迫られます。
買い手の場合、損失は支払ったプレミアムが上限なので、週末の急変で追加の損失が膨らむことはありません。ただし「途中で降りる」という選択肢が週末には使えない点は、短期の満期を選ぶほど重くなります。売り手の場合は、週末をまたぐポジションのリスクがさらに大きくなります。
もう1つの注意点は流動性の差です。IBITのオプションは取引量の多い部類ですが、行使価格や満期の組み合わせによっては、買値と売値の差(スプレッド)が広いものもあります。注文前に、価格差と出来高を確認する習慣は欠かせません。
日本から取引できるか
ここが日本の読者にとって最大の関心事だと思います。結論から書くと、国内の証券会社経由では、現時点では取引できないというのが、本記事で確認できた範囲の整理です。
理由はオプション以前の段階にあります。米国のビットコイン現物ETFは、日本の制度上、国内の証券会社が個人投資家に販売できる対象になっていません。現物のETF自体が買えない以上、そのオプションも国内の証券会社経由では取引できない、という順序です。米国株オプションを扱う国内各社(ウィブル証券、moomoo証券、サクソバンク証券、IB証券など)の取扱銘柄にも、ビットコイン現物ETFのオプションは含まれていないのが現状です。
海外の証券口座を使う場合でも、居住地による取扱制限がかかることがありますし、「ETFオプションとして扱われる範囲」は会社ごとに異なります。自分の口座で実際に取引できるかは、各社の最新の取扱銘柄と居住者向け条件で必ず確認してください。SNSなどの「取引できた」という情報だけで判断しないことも大切です。
税金についても触れておきます。仮に取引できる場合でも、米国株オプションの税区分については見解の分かれる点があるとされており、ビットコインETFのオプションもその文脈で扱われます。本記事では断定しません。実際の申告では、税務署や税理士への確認をおすすめします。
サイズの考え方
この商品は、値動きの大きさゆえに「当たれば大きい」面が目立ちます。しかしモデルのとおり、横ばいでも全損するのが通常のオプションです。始めるなら銘柄選びより先に、1回に失ってよい金額から逆算して枚数を決めることが先に来ます。
特に、安く見える遠い行使価格のオプションを何枚も買う「宝くじ買い」に偏ると、外れ続けて資金を溶かしやすくなります。プレミアムが安いのは、それだけ利益に必要な値動きが大きいという意味です。
向いている人・向いていない人
整理すると、ビットコインETFのオプションが向いているのは次のような人です。
- 通常のETFオプションの仕組みをすでに理解していて、原資産の違いだけを把握したい人
- 全損を前提に、失ってよい金額の範囲でサイズを決められる人
- 週末にポジションへ対応できない時間があることを、仕組みとして受け入れられる人
逆に、向いていないのはこういうケースです。
- ビットコインの価格見通しに自信があり、その読みだけで大きな金額を投じてしまう人
- 横ばいや小幅な値動きでも利益が出ると期待している人
- 日本から取引できるかどうかを、確認せずに前提にしてしまう人
まとめ
- ビットコイン現物ETFのオプションは、2024年11月にIBITで取引が始まった新しい商品。仕組みは通常のETFオプションと同じ(1枚=100株、米国型、現物決済)
- 値動きの大きな原資産のため、プレミアムは高くなりがち。モデルでは満期価格が+16%まで上がってようやく損益トントン
- 現物保有との違いは、証券口座で完結する代わりに市場時間しか取引できず、週末は原資産だけが動く点
- 日本の証券会社経由では、現物ETF自体が取扱対象外のため、そのオプションも取引できないのが現状。海外口座でも各社の条件確認が必須
- 価格の予測ではなく、仕組みとサイズの管理から入ることが前提になる商品
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引、暗号資産への投資を推奨するものではありません。価格の見通しを示すものでもありません。投資判断はご自身の責任で行ってください。