
株価の高い人気株は「100株の壁」が大きい
値動きの大きい人気株は、見ているだけでも面白いものです。決算や新製品のニュースで株価が1日に数%、ときには10%近く動く。自分もその値動きに参加したい――そう思っても、多くの人は株価の高さでつまずきます。
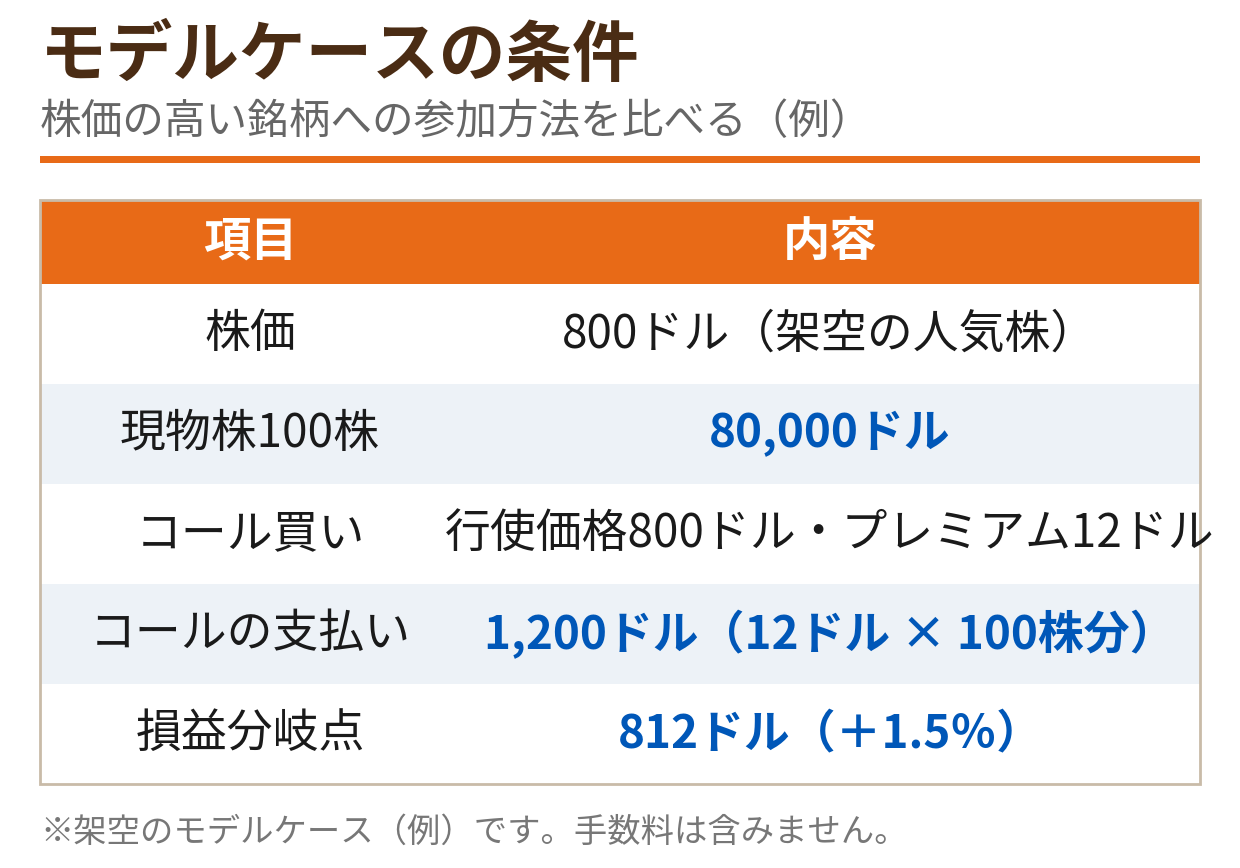
米国株は1株から買える会社も増えましたが、オプションの世界では1枚=100株分が単位です。そして株価の高い銘柄では、株そのものを100株持とうとすると大きな資金が要ります。モデルケースで見てみましょう。株価800ドルの架空の人気株です。100株買えば 800ドル × 100株 = 80,000ドル。値動きの大きさに惹かれても、この金額を1銘柄に投じるのは簡単ではありません。
この「参加したいのに資金の壁がある」という場面で選択肢になるのが、株を買わずにオプションを買う方法です。
オプションなら、支払いはプレミアムだけ
オプションの買い手が最初に支払うのは、プレミアム(権利の代金)だけです。同じモデルケースで、行使価格800ドルのコール(株価が上がると価値が上がる「買う権利」)を、プレミアム12ドルで買うとします。支払いは 12ドル × 100株分 = 1,200ドル。80,000ドルに対して、その一部のお金で、100株分の値動きに連動するポジションを持つ形です。
コールとプットの基本的な仕組みは、基礎の記事で図解しています。
ただし、ここからが大切なところです。「安く参加できる」という言葉だけが独り歩きすると危険です。株とオプションでは、勝ち方も負け方もまったく違います。満期時点の株価で比べましょう。
モデルケースで「株」と「コール買い」を比べる
満期時点の株価シナリオ別に、現物株100株とコール買いの損益を並べます(手数料は含みません。オプションは満期時の本質的価値で計算)。
| 満期時点の株価 | 値動き | 現物株100株の損益 | コール買いの損益 |
|---|---|---|---|
| 880ドル | +10% | +8,000ドル | +6,800ドル |
| 840ドル | +5% | +4,000ドル | +2,800ドル |
| 800ドル | ±0% | 0ドル | -1,200ドル(全損) |
| 720ドル | -10% | -8,000ドル | -1,200ドル(全損) |
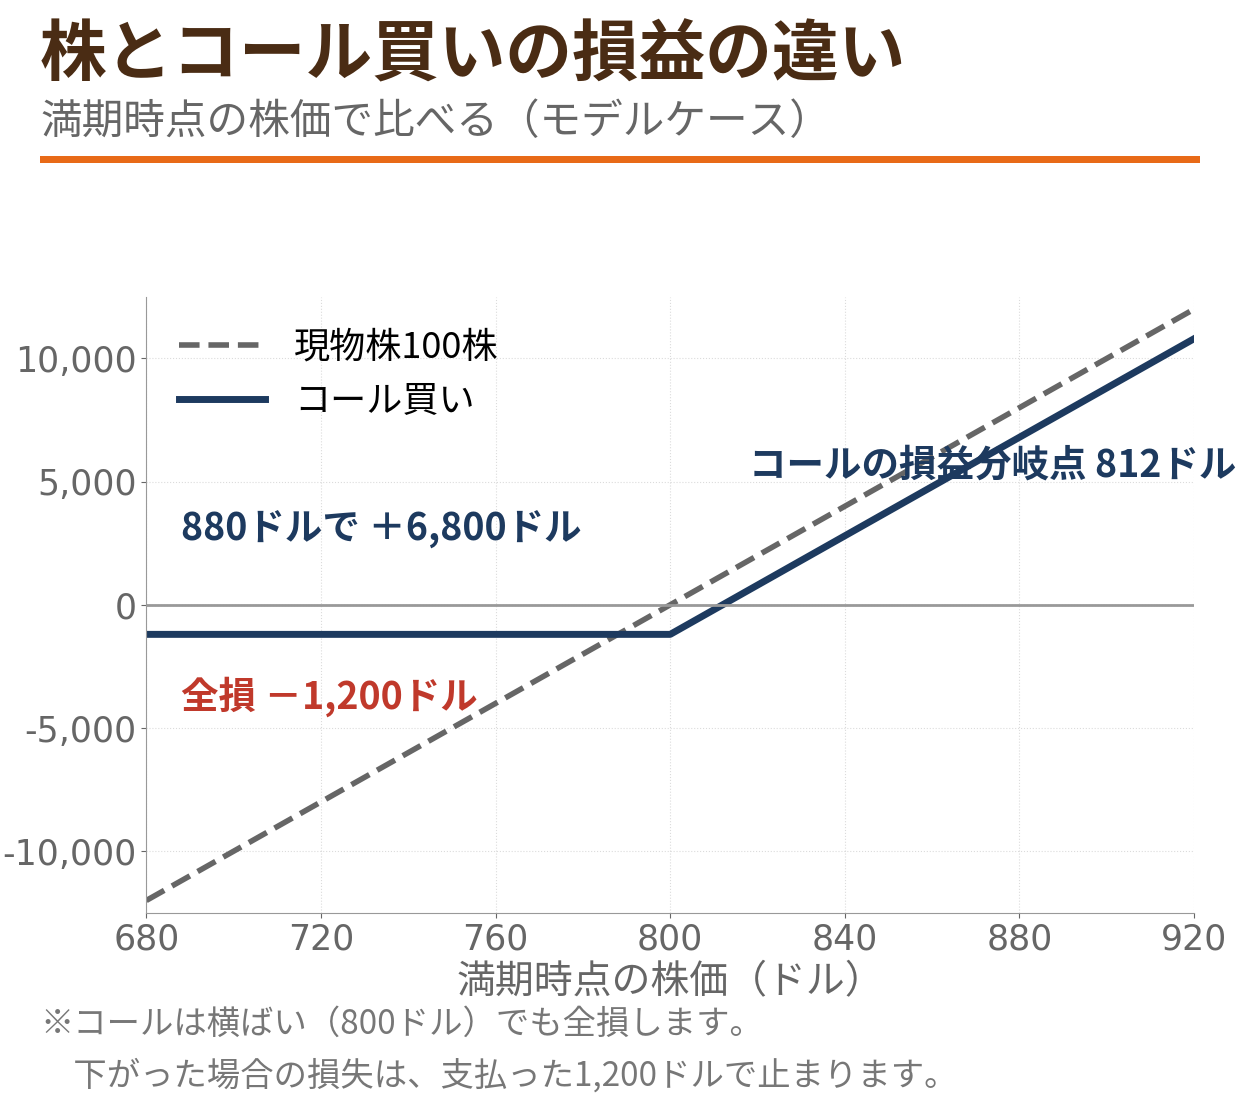
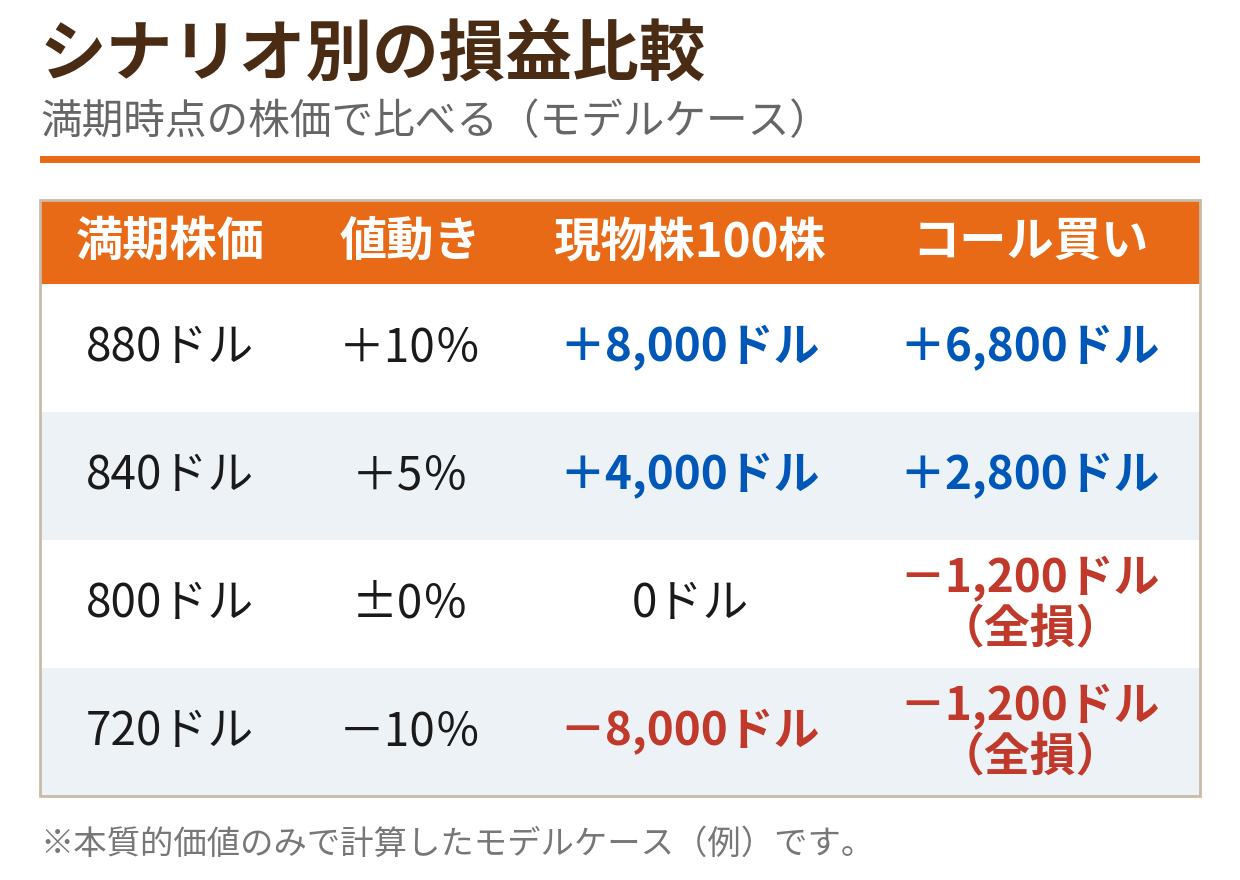
読み取れることは3つあります。
1つ目。大きく上がった場面(880ドル)では、コールの利益6,800ドルは株の8,000ドルに届きません。ただし支払った金額が1,200ドルと小さいため、金額の割に大きなリターンになるのがコールの性質です。
2つ目。横ばい(800ドル)では、株はプラスマイナスゼロなのに、コールは全損です。株価が変わらなくても、満期が来れば権利は消えます。これが株とオプションの決定的な違いです。
3つ目。大きく下がった場面(720ドル)では、コールの損失は支払った1,200ドルで止まります。株の-8,000ドルと比べると、負けの上限が最初から決まっているのも買い手の特徴です。
「安く買える=割がよい」ではない
ここで誤解しやすい点を、はっきり書いておきます。プレミアムが小さいのは、そのオプションが満期までに価値を持つ可能性が、それだけ低いと市場が見ているからです。安さは「割安さ」ではなく「難しさ」の裏返しです。
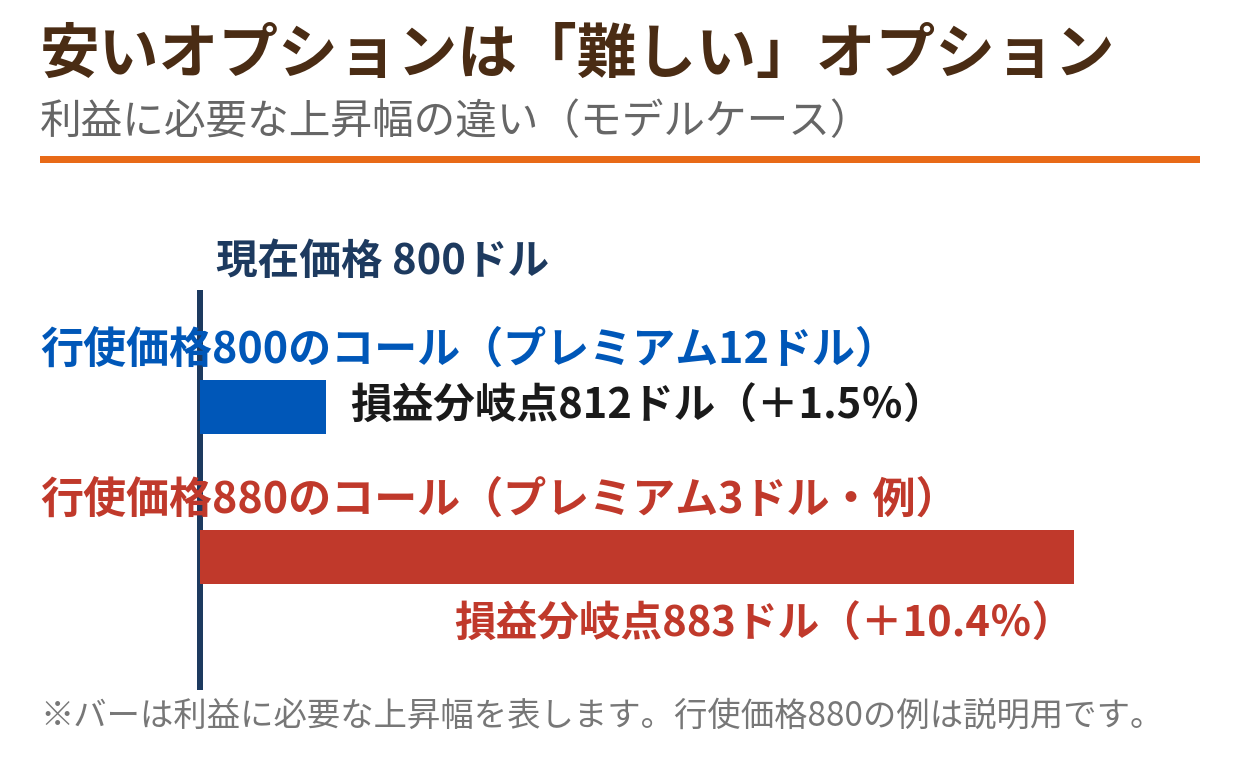
特に注意したいのが、行使価格が現在価格から大きく離れたオプション(深いOTM)です。モデルケースで比べてみます。株価800ドルに対して、行使価格880ドルのコールがプレミアム3ドル(=300ドル)で買えたとします(例)。支払いは確かに安い。しかし利益が出るのは、満期までに株価が 883ドル(+10.4%)以上に上がった場合だけです。一方、先ほどの行使価格800ドルのコールは、812ドル(+1.5%)を超えれば利益でした。
- 行使価格800のコール(12ドル): +1.5%の上昇で利益圏
- 行使価格880のコール(3ドル・例): +10.4%の上昇が必要
値動きの大きい株といっても、「短期間に1割以上動く」のは決算などの大きなイベントでもなければ頻繁には起きません。安いからと深いOTMばかりを買う「宝くじ買い」は、当たれば大きい反面、外れ続けて少しずつ資金を溶かしやすい買い方です。さらにオプションの買いには、株価が動かない日々にも価値が目減りする「時間の経過」という敵がいます。株にはない、この期限の圧力が、安いオプションほど重くのしかかります。
下落の値動きに参加するプットでも、注意点は同じ
ここまで上昇方向のコールで説明してきましたが、値動きの大きい株は下落の幅も大きいため、「下がると利益になる」プット(売る権利)を買って、下落の値動きに参加する考え方もあります。仕組みはコールの裏返しで、最大損失は支払ったプレミアムまで、横ばい・上昇では満期に価値が消える点も同じです。
ただし注意点もそのまま裏返しになります。「大きく下がりそうだ」という材料が出たときには、すでに多くの人が同じことを考えていて、プットのプレミアムは跳ね上がっていることが珍しくありません。材料を見てから飛びつくと、割高なプレミアムと、材料出尽くし後の値下がりを同時に相手にすることになります。方向がコールかプットかの違いより、「割高なタイミングで買っていないか」「分岐点までどれだけ距離があるか」という確認のほうが、結果を左右します。
この方法が向いている人・向いていない人
整理すると、この「株を買わずに参加する方法」が向いているのは、次のような人です。
- 値動きの大きい銘柄に関心があり、まずは小さな金額で値動きを体験したい人
- 「全額失ってもよい金額」を先に決められる人
- 決算などのイベント日程を自分で確認し、満期までの時間管理ができる人
逆に、向いていないのはこういうケースです。
- 横ばいで全損する結果を受け入れられず、値動きがない期間に耐えられない人
- 安いオプションを何枚も買い足して、合計の支払額が膨らんでいく傾向がある人
- 値動きに参加すること自体が目的化して、週単位で売買を繰り返してしまう人
株を買う投資では「買って持ち続ける」ことが基本動作ですが、オプションの買いは「期限内に動かなければ負け」が基本動作です。この時間感覚の違いに納得できるかどうかが、向き不向きの分かれ目になります。
小さく始めるなら、サイズの決め方が先
この方法が向いているのは、「大きな値動きに参加したいが、負けてもよい金額は小さく抑えたい」という考え方の人です。その場合に効いてくるのは銘柄選びより先に、1回の取引にいくらまで使うかというサイズの設計です。
買い手の最大損失は支払ったプレミアム全額です。だからこそ、「この金額は全額失ってもよい範囲か」を先に決め、その範囲に収まる枚数だけを買う、という順番が安全です。横ばいで全損するのが普通に起こる取引だからこそ、サイズのルールがないと、数回の外れで資金計画が崩れます。
あわせて、満期の選び方もサイズと同じくらい結果を左右します。満期までの期間が短いオプションはプレミアムが安く見えますが、動くまでの猶予も短く、時間の目減りが最も速いゾーンです。「安いから」という理由だけで直近の満期を選ぶと、方向の読みが当たっても、動くタイミングが数日ずれただけで全損しやすくなります。小さく始める段階では、プレミアムの安さよりも「予想が実現するまでの時間に余裕があるか」を優先するほうが、理にかなっています。具体的な逆算の手順は、ポジションサイズの記事で解説しています。
まとめ
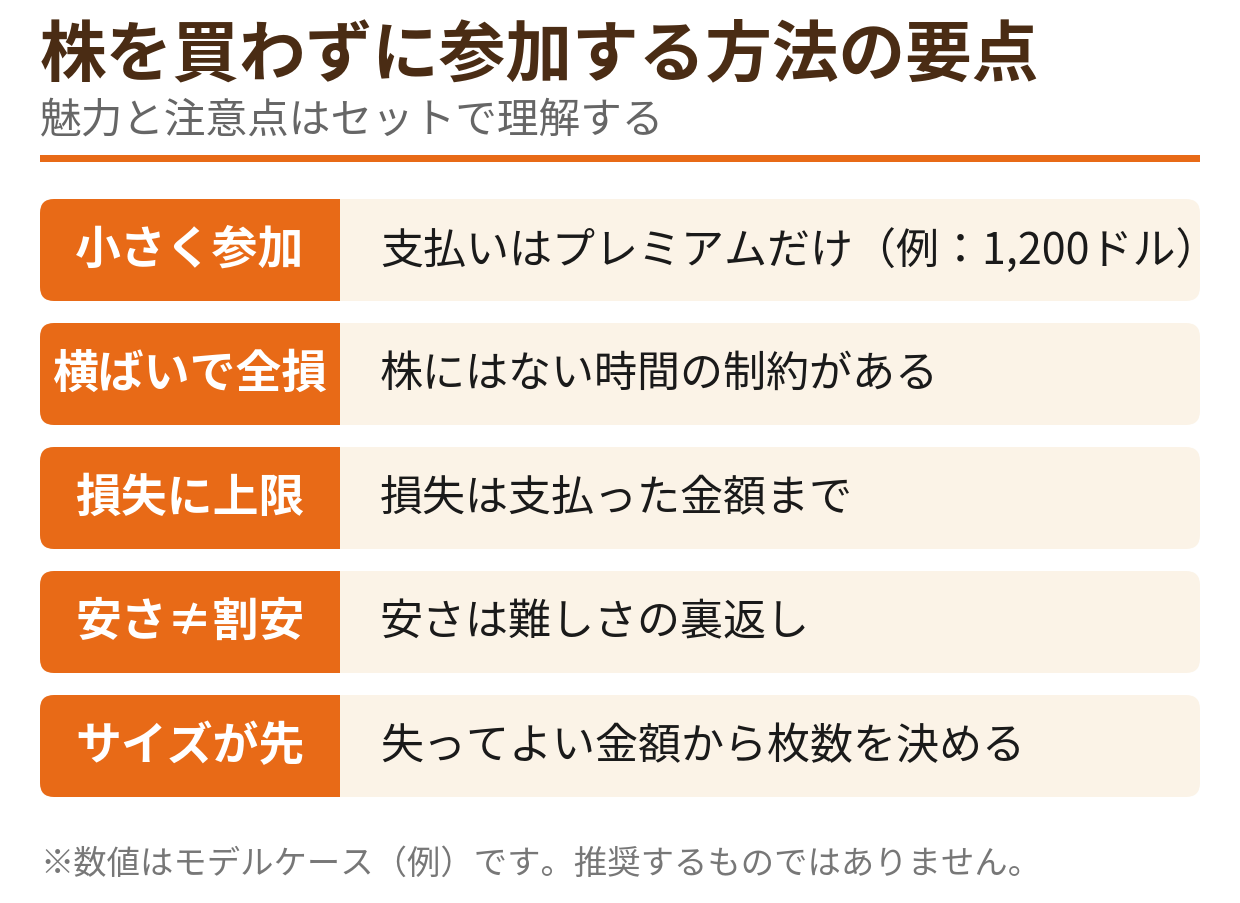
- 株価の高い人気株は、100株では多額の資金が要る(モデルケース:株価800ドルで80,000ドル)。オプションの買いなら支払いはプレミアムだけ(同ケースで1,200ドル)
- 大きく上がれば金額の割に大きな利益になり、下がっても損失は支払額で止まる
- 一方で、横ばいでも満期が来れば全損する。株にはない「時間の制約」が常につきまとう
- 安いオプションは「割安」なのではなく、利益に必要な値動きが大きいという意味で「難しい」
- 深いOTMの宝くじ買いに偏らず、失ってよい金額からサイズを決めることが先に来る
値動きの大きさは、米国株の魅力の1つです。株を買わずに参加する方法は、その魅力に小さく触れる入口になりますが、「全損が普通に起こる入口」でもあることを、最初に理解しておいてください。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。