
決算発表の日、株価は大きく動きやすい
米国株の決算発表は、株価が短時間で大きく動く代表的なイベントです。内容が市場予想を上回れば急騰し、下回れば急落する。だから「決算トレード」といえば、発表前に株を買い、値上がりを待つ方法がまず思い浮かびます。
ただ、株を買う決算トレードには2つの壁があります。1つは、人気銘柄ほど株価が高く、100株単位ではまとまった資金が要ること。もう1つは、決算の受け止め方が予想と逆だった場合、買った株そのものの下落をそのまま受けることです。
この記事では、発想を変えた入口を紹介します。株を買わず、オプションを使って「株価がどちらに動くか」ではなく「どれだけ大きく動くか」だけを取る方法です。決算発表というイベントの性格と相性のよい考え方ですが、当然ながら負け方も独特です。両面を数字で確認していきます。
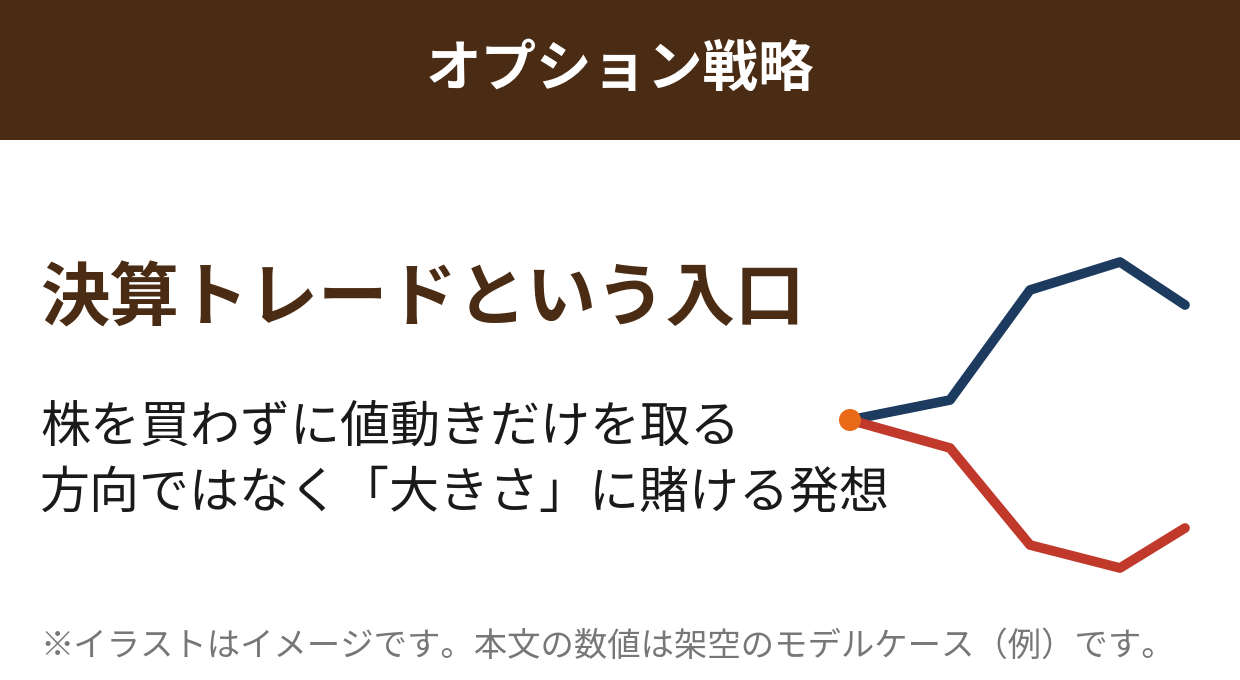
「方向」ではなく「値動きの大きさ」に賭ける発想
株価の方向を当てるのは難しい、というのは多くの投資家が感じていることです。一方で、「決算の日は大きく動くことが多い」という点は、比較的予想しやすい性質です。決算発表では、売上や利益の実績に加えて、会社が示す今後の見通し(ガイダンス)が市場の予想とずれることが多く、そのずれを織り込み直すために株価が短時間で跳びます。好決算でも「予想ほどではなかった」と売られ、赤字でも「想定より悪くなかった」と買われることがあるのは、このためです。方向は読みにくいが、発表を境に価格が動き直すこと自体は起きやすい。これが決算イベントの特徴です。
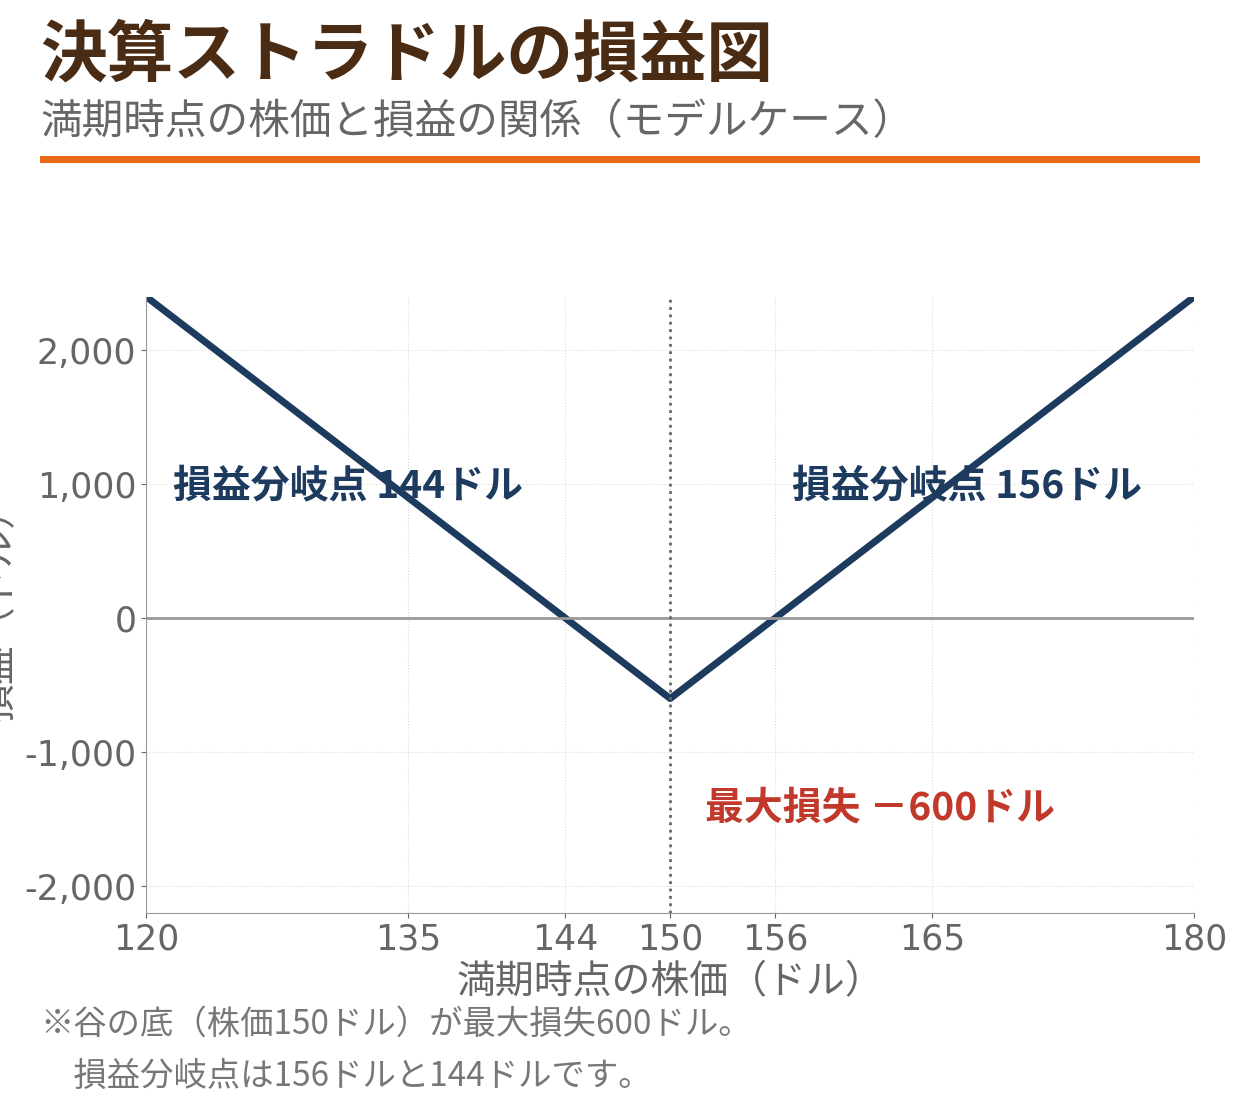
この「大きさ」だけを取る道具が、ストラドル買いです。同じ行使価格・同じ満期のコール(買う権利)とプット(売る権利)を両方買っておくと、株価が上に大きく動けばコールが、下に大きく動けばプットが値上がりします。方向はどちらでも構いません。必要なのは、動いた幅が、支払った金額を上回ることだけです。
逆に言えば、決算が無風で株価がほとんど動かなければ、両方のオプションが価値を失い、支払った金額はほぼそのまま損失になります。「方向当て」から「大きさ当て」への発想の転換が、この方法の核心です。具体的な損益の形は、ストラドル専門の記事でも解説しています。
モデルケースで見る決算ストラドル
では、数字で追ってみます。以下はすべて架空のモデルケース(例)です。
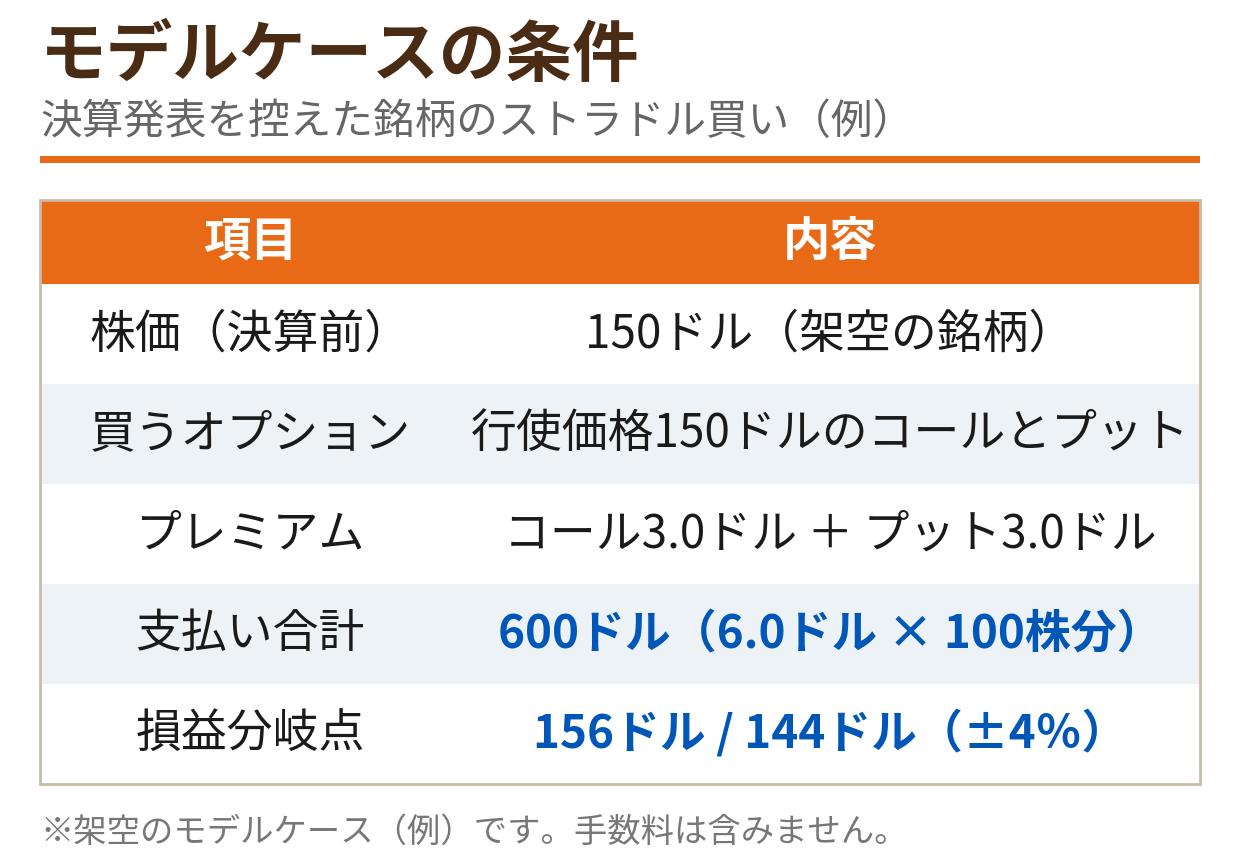
モデルケースの設定
- 株価150ドルの架空の銘柄。決算発表を控えている
- 行使価格150ドルのコールを3.0ドル、プットを3.0ドルで買う(満期は決算発表の後)
- オプションは1枚=100株分なので、支払いは(3.0+3.0)ドル × 100株 = 600ドル
- 損益分岐点は 156ドル/144ドル(株価が±4%動いた水準)
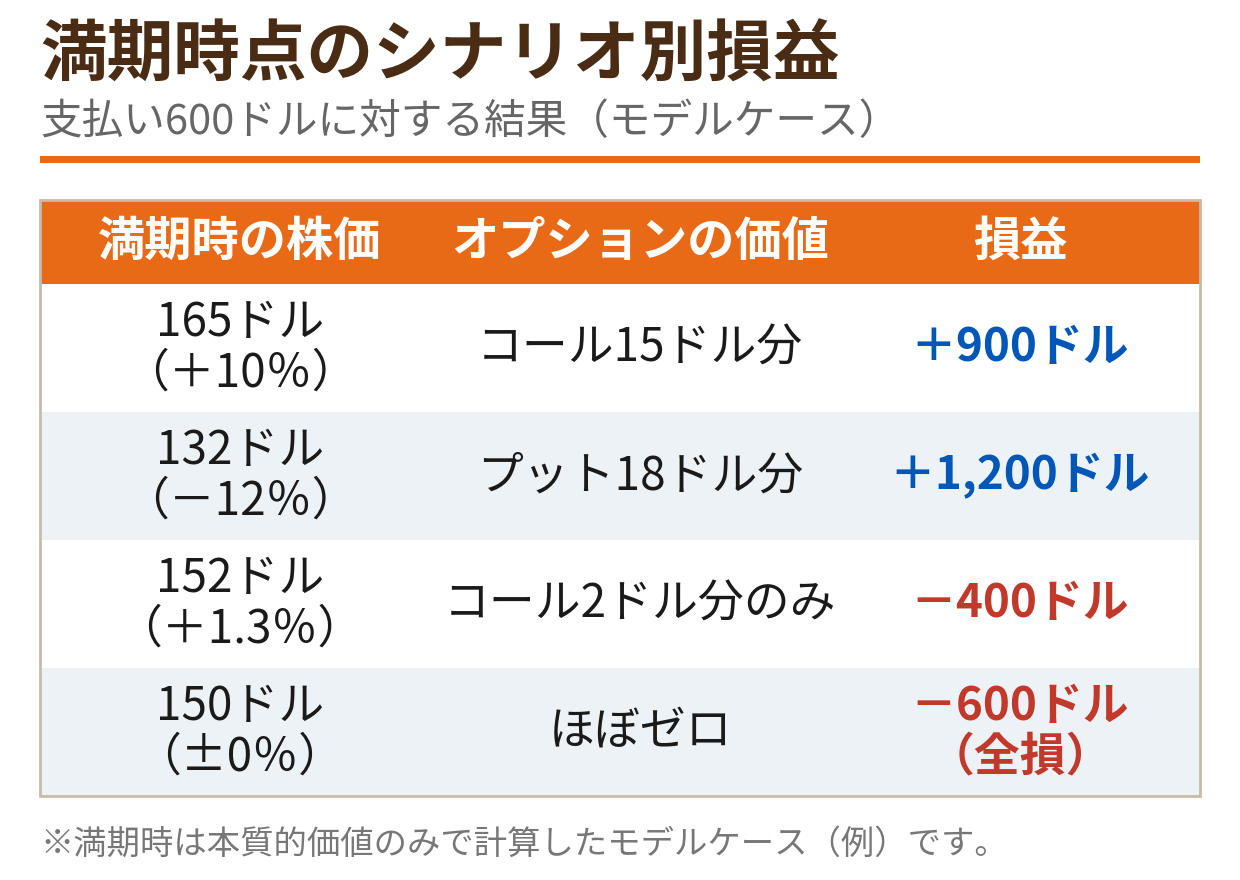
満期時点の株価で、損益は次のようになります(満期時は本質的価値のみで計算。手数料は含みません)。
| 満期時点の株価 | 値動き | オプションの価値 | 損益 |
|---|---|---|---|
| 165ドル | +10% | コール15ドル分 | +900ドル |
| 132ドル | -12% | プット18ドル分 | +1,200ドル |
| 152ドル | +1.3% | コール2ドル分のみ | -400ドル |
| 150ドル | ±0% | ほぼゼロ | -600ドル(全損) |
決算直後にIVが下がる|IVクラッシュの注意点
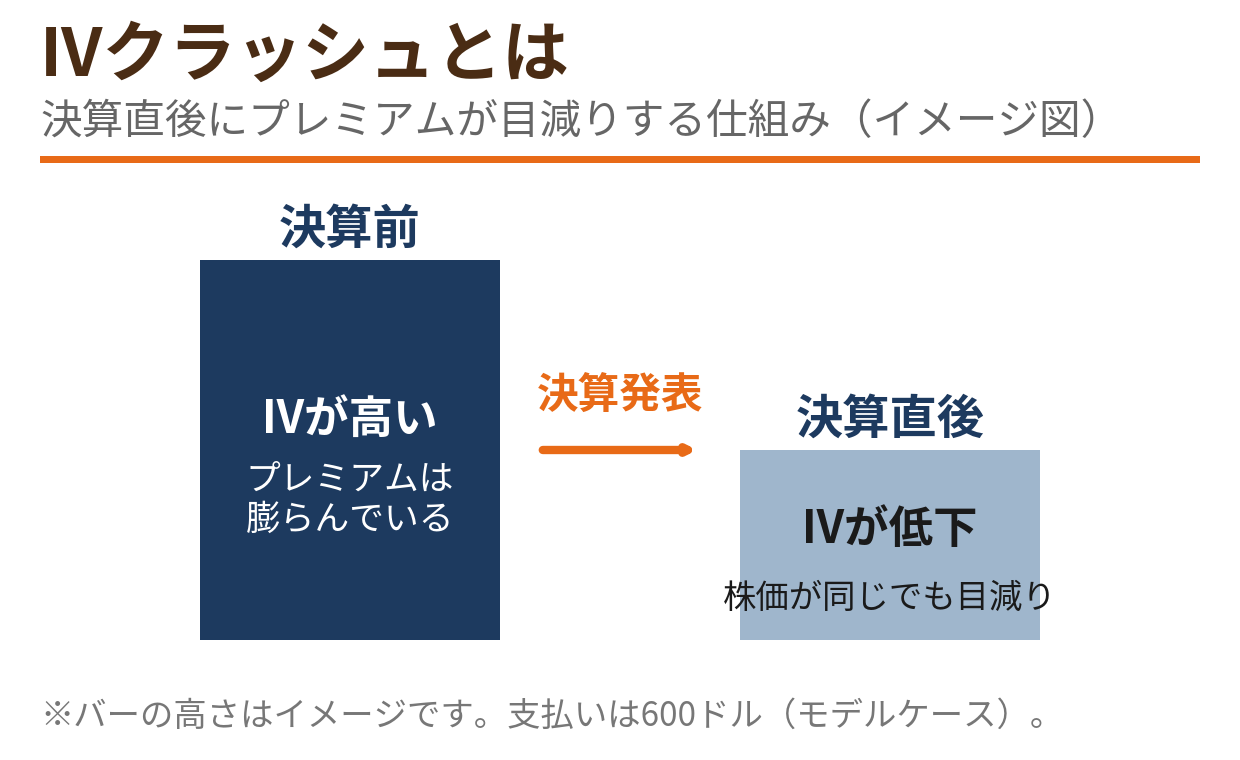
ここで、決算またぎ特有の落とし穴を1つ。オプションの価格には、株価そのものに加えて「今後どれだけ動きそうか」という市場の予想(IV)が織り込まれています。決算前は不確実性が高いためIVは上がり、プレミアムは膨らみます。ところが決算が終わった直後、不確実性が消えたことでIVは急低下します。これがIVクラッシュです。
IVが下がると、株価が動いていなくてもプレミアムは目減りします。つまり決算ストラドルでは、「大きく動いた」という結果に加えて、IV低下で削られる分も取り返すだけ動く必要があります。満期まで待てば最終損益は満期時点の株価で決まりますが、途中で売却しようとすると、この目減りがそのまま価格に表れます。
- 決算前のプレミアムは「決算で大きく動くかもしれない」ことへの対価が上乗せされた価格
- 決算直後はその上乗せが剥がれるため、株価が少し動いた程度では利益になりにくい
- 分岐点(モデルケースで±4%)は、この上乗せ分も含んだ「超えるべきハードル」の目安になる
決算前後のIVの動きと、買い手・売り手それぞれの注意点は、決算とオプションの専門記事で詳しく扱っています。
実務で押さえたい3つの確認点
仕組みが分かったところで、実際に決算をまたぐ前に確認しておきたい実務のポイントを3つ挙げます。
1つ目は、決算発表の日時です。米国の決算は、日本時間の早朝にあたる「米国市場の引け後」に発表されることが多く、株価の大きな反応は翌営業日の寄り付きで一気に現れます。手持ちのオプションの満期が発表「前」に切れてしまえば、そもそもイベントに参加できていません。発表日と満期日の前後関係は、注文前に必ず確認してください。
2つ目は、満期の選び方です。決算直後が満期のオプションは、発表の値動きだけを純粋に取れる反面、少しでも読みが外れれば立て直す時間がありません。逆に満期が先のオプションは、決算をやり過ごした後もポジションを続けられますが、その分プレミアムが高く、支払いも大きくなります。「イベントの一点に賭ける」のか「その後の値動きにも付き合う」のかで、選ぶ満期は変わります。
3つ目は、流動性です。決算前は多くの銘柄でオプションの売買が活発になりますが、銘柄によっては買い気配と売り気配の差(スプレッド)が大きく開いていることがあります。スプレッドが広いと、買った瞬間から不利なスタートになります。出来高や建玉が極端に少ない満期・行使価格は避け、指値で注文するのが基本です。
株を買う決算トレードとの違い
最後に、株そのものを買う決算トレードと比べた特徴を整理します。
- 必要な資金: 株は株価×100株分が基本。オプションの買いはプレミアム分だけ(モデルケースで600ドル)
- 負け方の上限: 株は株価の下落が続く限り損失も広がる。オプションの買いは支払った金額までで確定する
- 時間の制約: 株には期限がない。オプションには満期があり、動くのが遅れれば価値が減っていく
- 勝ちの条件: 株は「上がること」。ストラドルは「(上下どちらでも)大きく動くこと」。ただし小さな動きでは両方とも負ける場面がある
資金が少なくて済むことは魅力ですが、それは「リスクが小さい」ことと同義ではありません。600ドルの支払いは、動かなければ600ドル全額が消えます。株の決算トレードでは起きにくい「株価がほぼ変わらないのに全損」という負け方が、この方法には常につきまといます。
まとめ
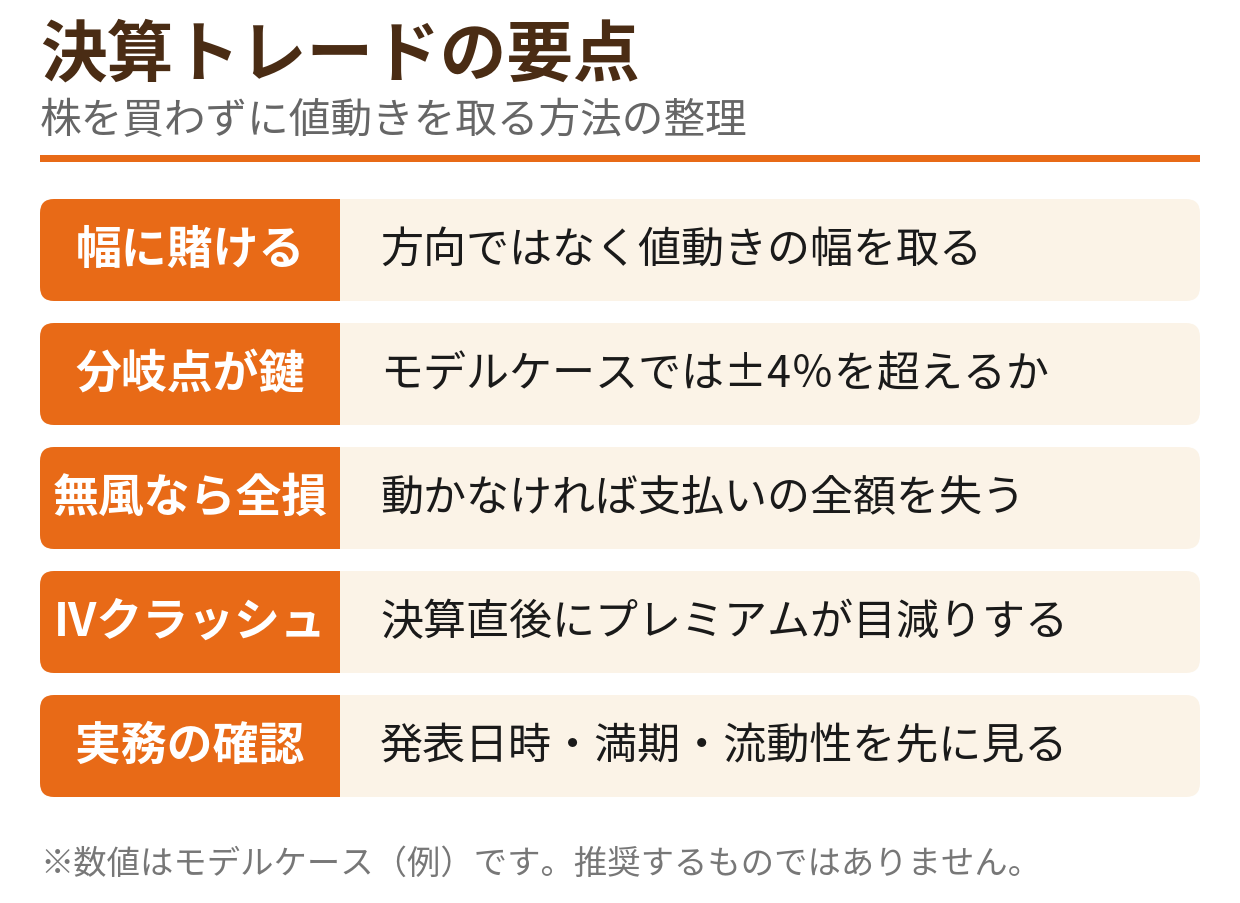
- 決算トレードは「株を買って方向を当てる」だけではなく、オプションで「値動きの大きさだけを取る」発想がある
- ストラドル買いは、上下どちらに大きく動いても利益になる代わり、動かなければ支払いの全額を失う
- モデルケース(株価150ドル・支払い600ドル)の分岐点は±4%。「動くか」ではなく「分岐点を超えて動くか」が勝敗を分ける
- 決算直後にはIVクラッシュでプレミアムが目減りする。途中で売る場合は、この削れも織り込んで判断する
- 資金効率のよさと引き換えに、時間の制約と「無風なら全損」という負け方を受け入れる方法である
決算というイベントの値動きに興味がある方は、まずこの「大きさに賭ける」という発想と、その負け方をセットで理解するところから始めてください。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。