
「考え方」は分かった。次は「実際に終わらせる」段取り
米国株オプションの税金については、税金の基本記事で「特定口座の対象外であること」「税区分に見解の分かれがあること」を整理しました。ただ、制度の話が分かっても、申告シーズンに実際に手を動かす段取りが見えないと、申告は終わりません。
この記事では、申告前に用意する資料、証券会社から帳票を取り寄せる段取り、円換算の確認、そしてe-Tax(国税庁の確定申告書等作成コーナー)での入力の流れを、手順として一通り追います。
先に一番大切な断りを置いておきます。米国株オプションの損益をどの所得区分で申告するか(申告分離課税の「先物取引に係る雑所得等」か、総合課税の雑所得か)は、見解が分かれており、統一的な解釈は確立していません。入力の流れは区分によって変わるため、この記事では両方の道筋を示しますが、ご自身がどちらで申告するかは、申告前に所轄の税務署または税理士に確認してください。この記事は手順の整理であり、個別の税務判断ではありません。
その前に:税区分の確認が、すべての前提になる
e-Taxの入力画面は、所得の区分ごとに分かれています。つまり、区分が決まらないと、入力する画面自体が決まりません。段取りとしては、まずこの確認を済ませてから資料集めに入るのが順序です。
見解の分かれは、次のような構図です。
- ✓ 申告分離課税とする見解: 米国市場上場のオプションは市場デリバティブ取引にあたるとして、「先物取引に係る雑所得等」に整理する考え方。税率は20.315%で、同区分内での損益通算や損失の繰越控除の枠組みにつながります
- ✓ 総合課税の雑所得とする見解: 外国株オプションは原則として総合課税の雑所得と整理する税理士見解。給与などと合算して累進税率がかかり、通算や繰り越しの扱いも変わります
moomoo証券も公式のサービス概要ページで「分離課税とするか、総合課税とするかについて見解が分かれております」「取扱いについて統一的な解釈が確立している状況ではありません」と明記しています。
確認先は、所轄の税務署(電話相談センターを含む)か、税理士です。特に損失の繰り越しを考えている場合は、区分の結論しだいで手続き自体が変わるため、申告直前ではなく早めの確認をおすすめします。
申告前に用意する資料
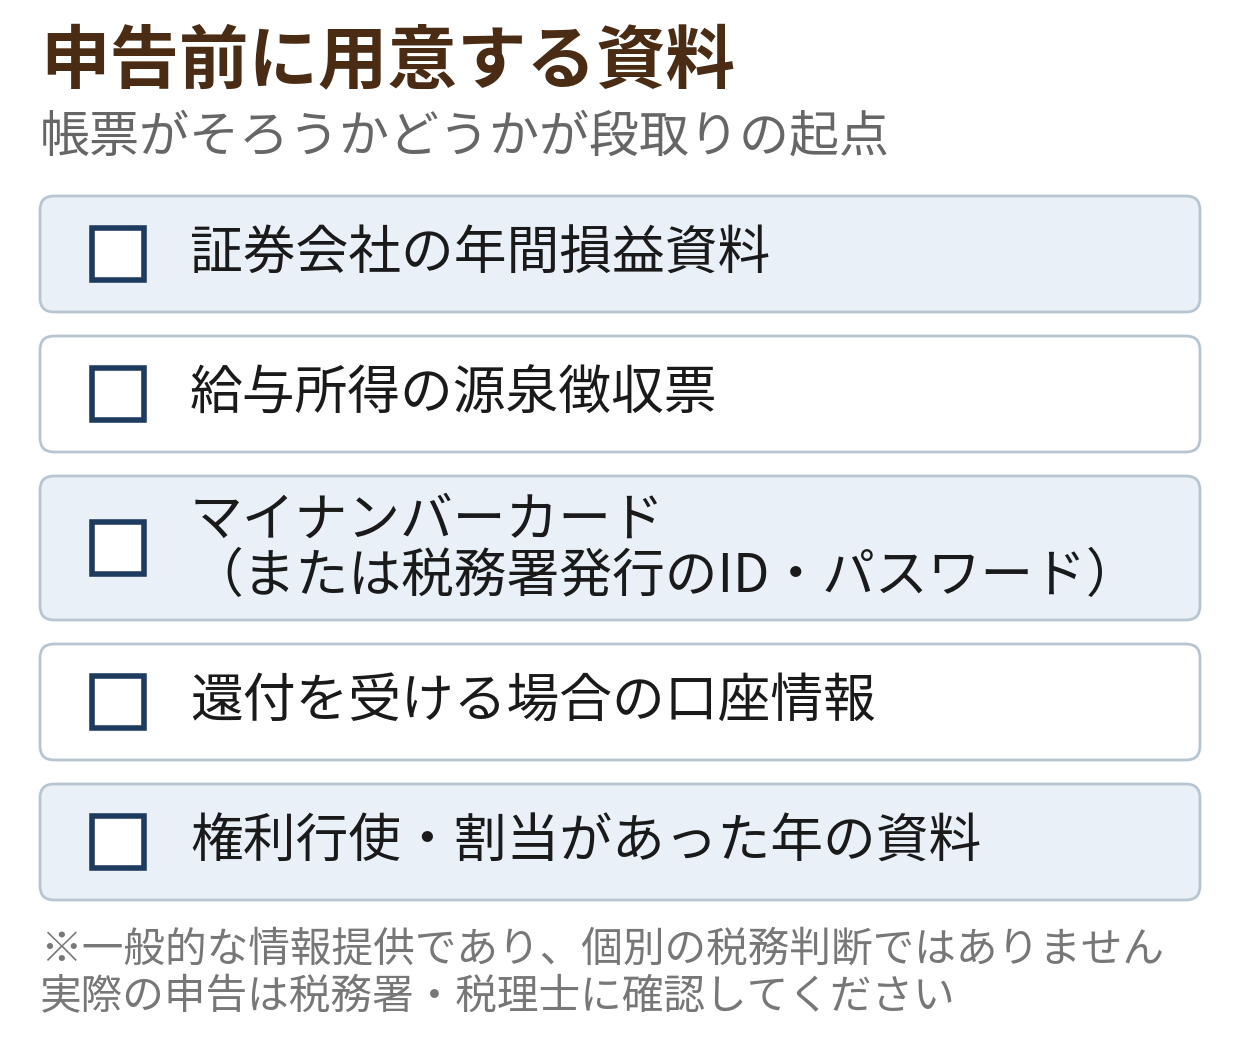
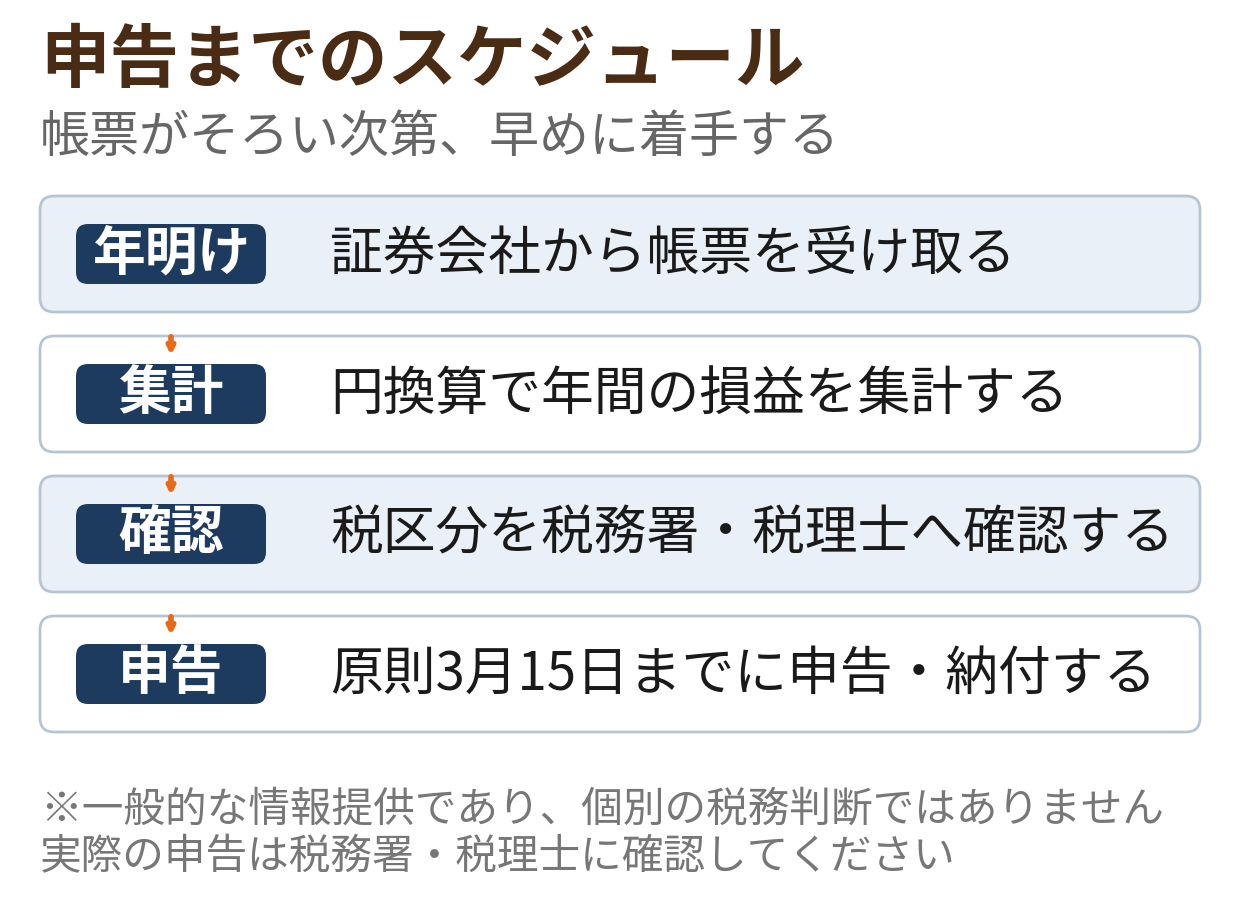
区分の確認と並行して、資料をそろえます。米国株オプションの申告で土台になるのは、証券会社が発行する年間の損益資料です。
- ✓ 証券会社の年間損益資料: 会社によって名称や形式が異なります(詳しくは次の節)。全取引分の損益が載ったもの
- ✓ 給与所得の源泉徴収票: 会社員の方は勤務先から受け取るもの。総合課税で進める場合はもちろん、申告書全体の作成に必要です
- ✓ マイナンバーカード: e-Taxの作成コーナーで「マイナンバーカード方式」を使う場合に必要。持っていない場合は「ID・パスワード方式」(税務署で発行手続きが必要)が使えます
- ✓ 還付を受ける場合の口座情報: 還付金の振込先口座
- ✓ 権利行使・権利割当があった年の資料: 行使・割当分はオプションの年間損益とは別の帳票に分かれて記載される場合があります(次の節で触れます)
年間取引報告書など帳票の読み方そのものは、帳票の記事で詳しく扱っています。
証券会社ごとに違う、帳票のかたち
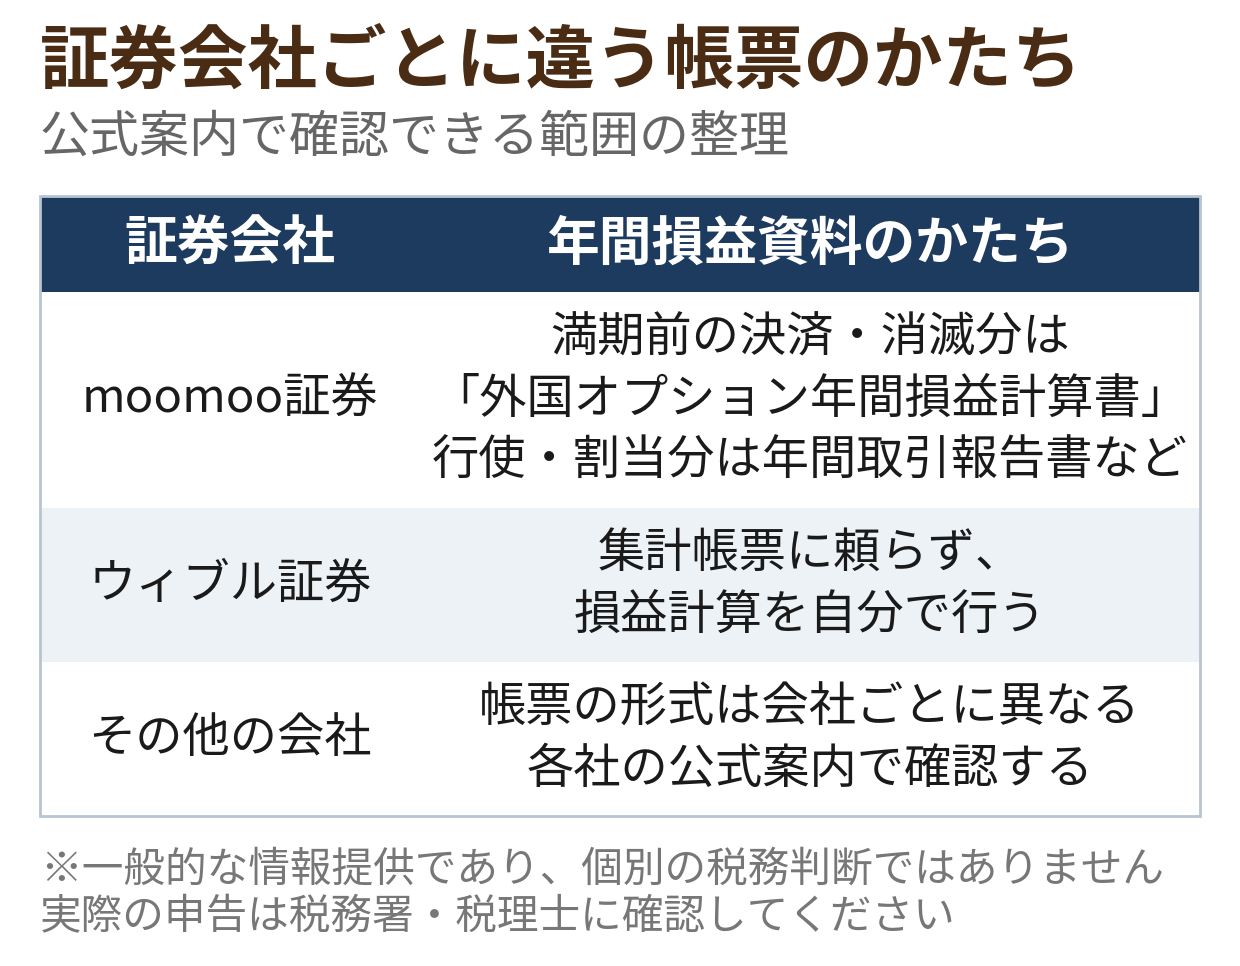
申告準備でつまずきやすいのが、帳票のかたちが証券会社ごとにまったく違う点です。公式案内で確認できる範囲で整理すると、次のような違いがあります。
moomoo証券では、満期前の決済や消滅分は「外国オプション年間損益計算書」に、権利行使・権利割当分は「特定口座年間取引報告書」または「一般口座年間損益報告書」に分かれて記載されます。帳票が分かれているため、オプションの損益を集めるときは両方を確認する必要があります。
一方、ウィブル証券は公式FAQで、オプション取引は特定口座では取引できず「損益計算をお客様ご自身で行なっていただき、確定申告を行なっていただく必要があります」と案内しています。つまり、年間損益計算書のような集計帳票に頼らず、自分で取引履歴から損益を集計する前提の会社もあります。
そのほかの証券会社については、帳票の名称・発行の有無・取得方法は会社ごとに異なります。申告シーズンに入ってから慌てないよう、年明け早めに各社の公式案内で「オプション取引の年間損益資料がどう発行されるか」を確認しておくことが段取りの第一歩です。
円換算は、帳票の方式に従うのが原則
日本の確定申告は円建てで行うため、ドル建ての損益は円に換算して申告書へ記載します。ここでも原則はシンプルで、証券会社が帳票で採用している換算方式に従うことです。帳票に円換算額まで載っている会社では、その金額が土台になります。
自分で集計・換算する必要がある場合の考え方として、moomoo証券の公式案内に基づく実務の一例は次のとおりです。
- ✓ 円換算レートは取引日前営業日時点の三菱UFJ銀行公表レートを使う
- ✓ 買い・買戻しはTTS、売りはTTBで換算する
- ✓ 実際に円に両替していなくても、税金計算上はすべて円換算して評価する
たとえば、売却で得た利益600ドルをTTB 150.30円で換算すると、600 × 150.30 = 90,180円という計算です(1円未満の端数処理は帳票や申告書の記載要領に従います)。円換算の具体的な計算手順は、損益計算の記事で計算例とあわせて解説しています。
e-Taxでの入力の流れ(模式図)
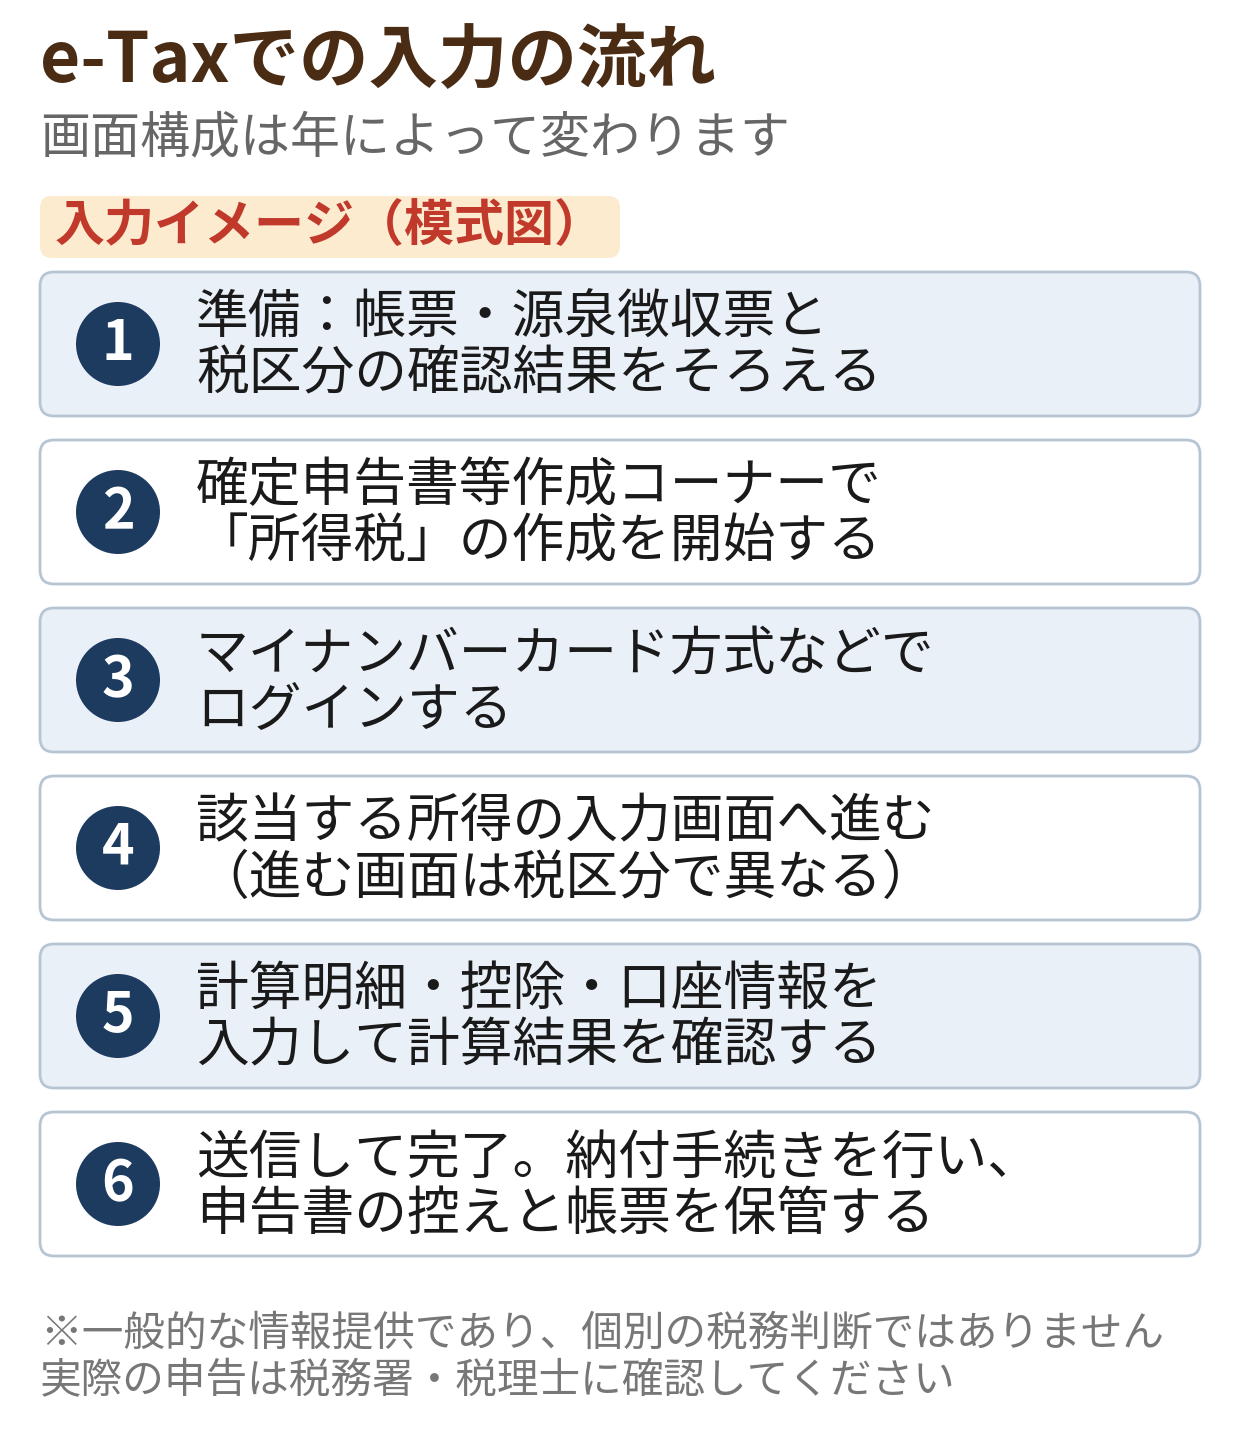
資料と円換算の準備ができたら、国税庁の「確定申告書等作成コーナー」で申告書を作成します。おおまかな流れは次のとおりです。画面の構成は年によって変わるため、ここでは段取りの骨格だけを示します(図は模式図です)。
準備をそろえる。年間損益資料、源泉徴収票、円換算の集計結果、税区分について確認した結論を用意する
確定申告書等作成コーナーで「所得税」の作成を開始する
本人確認の方式を選ぶ。マイナンバーカード方式か、ID・パスワード方式でログインする
収入金額等の入力で、該当する所得の入力画面へ進む。進む画面は税区分によって異なる(次の節で両方の道筋を示します)
計算明細を入力・作成し、控除や住所・氏名、還付口座などを入力して、税額の計算結果を確認する
送信して申告を完了する。納税が必要な場合は納付の手続きを行い、申告書の控えと帳票類は申告後も保管しておく
区分で異なる「入力先」の違い
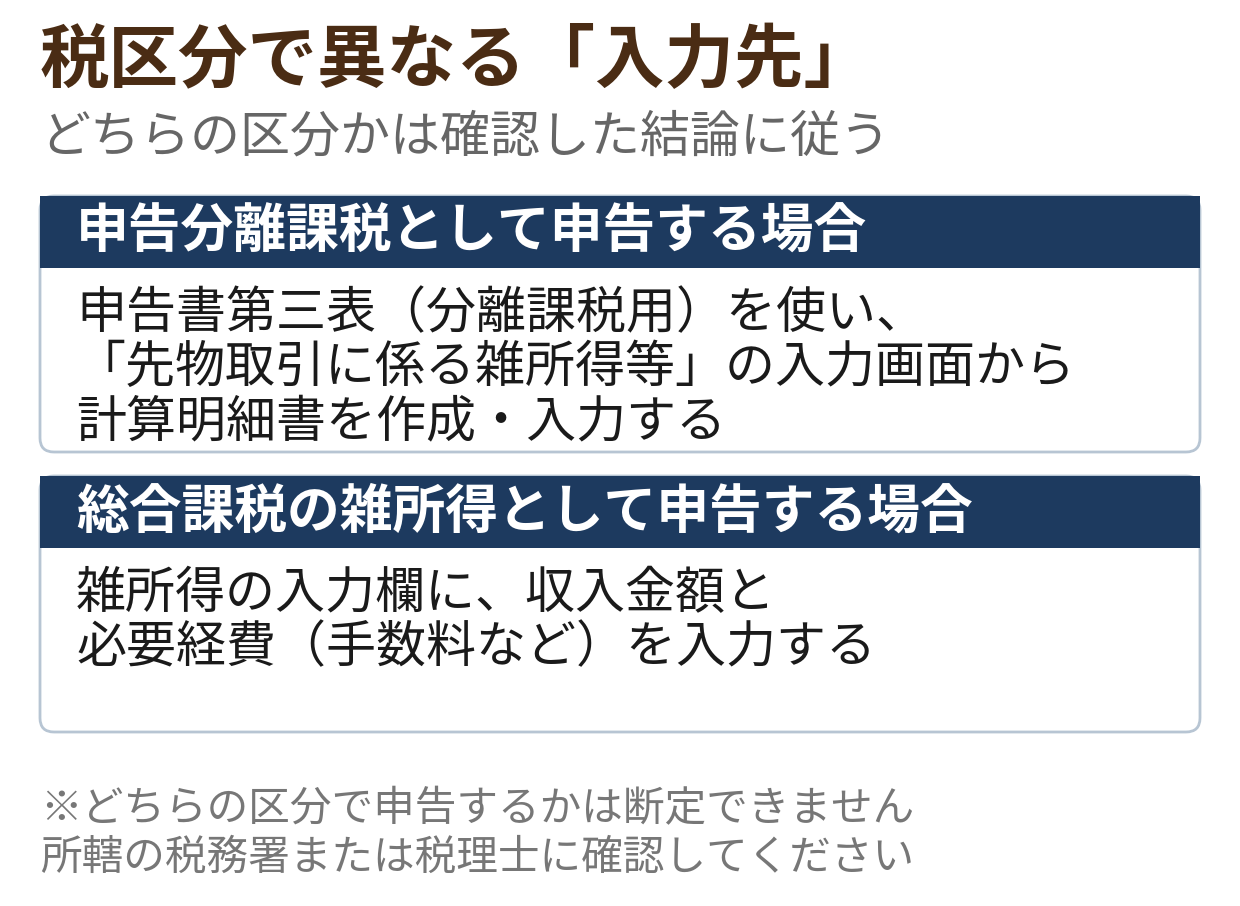
STEP 4で進む画面は、税区分の結論によって分かれます。どちらの画面で入力すべきかをこの記事が決めることはできませんが、確認した結論と画面の対応関係は押さえておくと、税務署への相談もスムーズになります。
- ✓ 申告分離課税(先物取引に係る雑所得等)として申告する場合: 申告書第三表(分離課税用)を使い、「先物取引に係る雑所得等」の入力画面から、金額の計算明細書を作成・入力する流れになります。損失の繰越控除を受ける場合は、あわせて繰越損失用の付表も必要です(国税庁タックスアンサーNo.1522・No.1523)
- ✓ 総合課税の雑所得として申告する場合: 雑所得の入力欄に、収入金額と必要経費(手数料など)を入力する流れになります。先物取引としての明細書や付表とは手続きが異なります
繰り返しになりますが、米国株オプションについてどちらの区分が当てはまるかは見解が分かれているのが現状です。上記は「確認した結論がどちらだった場合に、画面がどう対応するか」の整理であり、区分の判断そのものは所轄の税務署または税理士に確認してください。
両論があるときの、実務的な進め方
区分に結論が出ていない状態で申告期限だけが迫る、という事態を避けるために、実務的には次の進め方が現実的です。
- ✓ 早めに相談する: 申告期間に入る前、できれば帳票がそろう年明けの段階で、税務署の相談窓口や税理士に「米国株オプションの損益の区分」を相談する
- ✓ 相談の内容をメモに残す: いつ・どこに・何を聞いて・どう案内されたかを記録しておくと、後から経緯を説明できます
- ✓ 帳票と計算過程を保管する: 申告書の控えだけでなく、証券会社の帳票や、自分で集計した場合はその計算過程も一緒に残しておきます
- ✓ 損失の年こそ手を抜かない: 繰越控除の利用可否は区分の確認とセットですが、どちらの区分でも「損失の年に申告しておくこと」が後の扱いに影響し得ます。損失だから申告しない、と自己判断で決めないでください
期限と納付
所得税の確定申告と納付の期限は、原則として翌年の3月15日です(3月15日が土日・祝日にあたる場合は、その翌平日が期限になります)。申告書の提出期間は原則2月16日から3月15日までとされています。
e-Taxで送信した場合も、納付が必要なケースでは別途納付の手続きが必要です。還付になる場合は、申告書に入力した口座へ還付されます。期限直前は作成コーナーも税務署の相談窓口も混み合うため、帳票がそろい次第、早めに着手するのが無難です。
よくある落とし穴
最後に、申告の実務でつまずきやすい点を並べておきます。
- ✓ 「特定口座(源泉徴収あり)だから申告不要」 → オプション取引は特定口座の対象外です。利益が出た年は原則として自分で確定申告が必要です
- ✓ 「ドル口座に置いたままだから申告しなくていい」 → 両替していなくても、決済した年の損益として円換算して申告するのが実務です
- ✓ 「損失の年は申告しなくていい」 → 繰越控除には損失の年の申告が要件に関わります。区分の確認とあわせて、税務署・税理士に確認してください
- ✓ 「帳票は1枚だけ見ればいい」 → 権利行使・権利割当分が別の帳票に分かれる会社があります。オプション関連の帳票はすべて確認してください
- ✓ 「給与以外の所得が20万円以下だから完全に不要」 → 所得税の確定申告が原則不要になる場合でも、住民税の申告が別途必要になる場合があります
まとめ
- ✓ 申告の段取りは、税区分の確認 → 資料集め → 円換算の集計 → e-Taxで入力 → 送信・納付の順
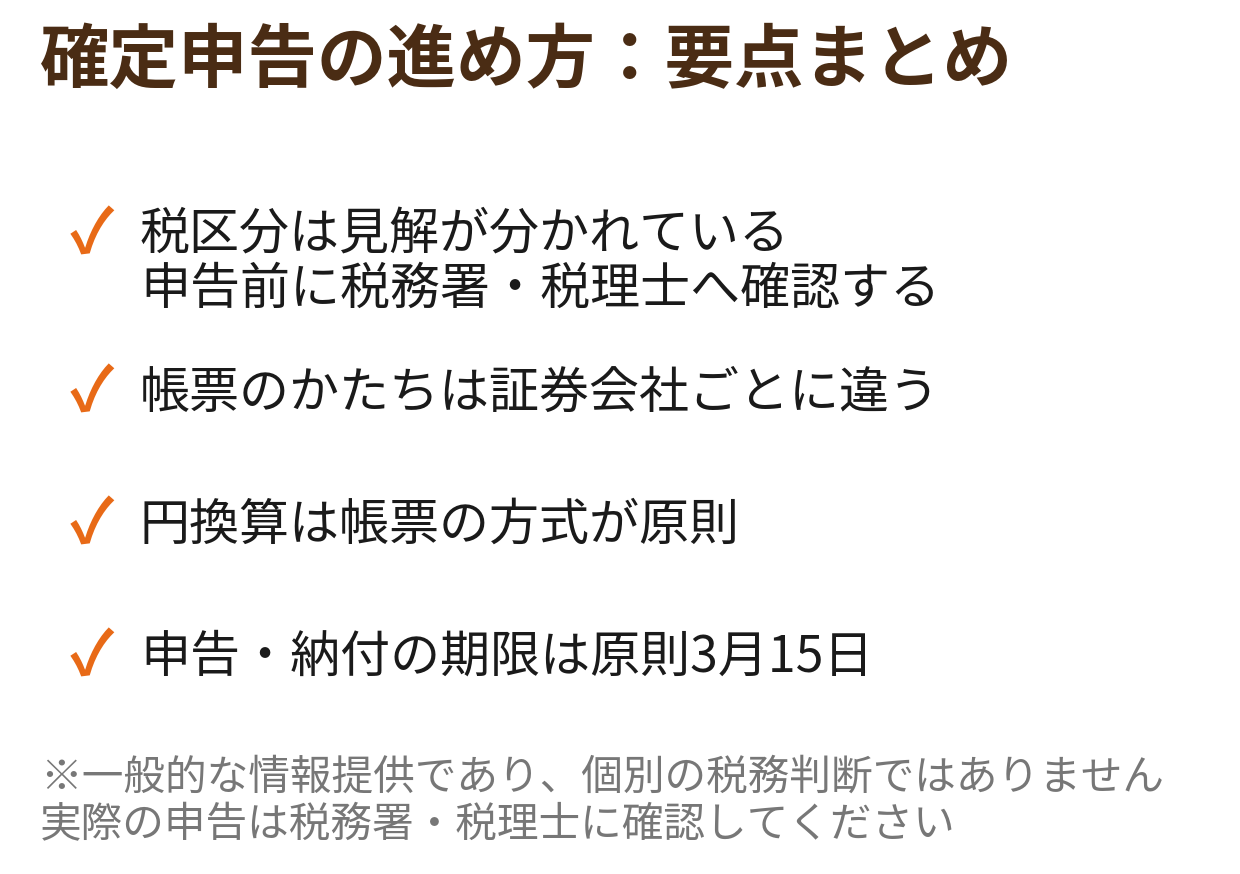
- ✓ 米国株オプションの税区分は申告分離か総合課税の雑所得かで見解が分かれており、入力する画面はその結論で決まる。申告前に所轄の税務署または税理士へ確認を
- ✓ 帳票のかたちは証券会社ごとに違う。moomoo証券のように帳票が分かれる会社、ウィブル証券のように自分で損益計算を行う会社がある
- ✓ 円換算は帳票の方式が原則。自分で換算する場合は、買い・買戻しはTTS、売りはTTBという考え方が実務の一例
- ✓ 申告・納付の期限は原則3月15日。帳票がそろい次第、早めに着手する
税金の記事で整理した「制度の枠組み」と、この記事の「実務の段取り」をあわせて使うと、申告シーズンの動き方が見えてきます。ただし、区分の判断だけは記事で代用できません。確認先への相談を、段取りの最初に組み込んでください。
出典
- 国税庁 e-Tax(国税電子申告・納税システム) https://www.e-tax.nta.go.jp/
- 国税庁 確定申告書等作成コーナー https://www.keisan.nta.go.jp/
- 国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm
- 国税庁 タックスアンサー No.1523「先物取引の差金等決済に係る損失の繰越控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1523.htm
- ウィブル証券 公式FAQ「オプション取引は、特定口座で取引できますか?」 https://www.webull.co.jp/help/faq/1481
- moomoo証券 公式ヘルプ「米国株オプション取引サービス概要」 https://www.moomoo.com/jp/support/topic7_398
※本記事は税金に関する一般的な情報提供であり、個別の税務判断を行うものではありません。実際の申告にあたっては、所轄の税務署または税理士に確認してください。本記事はオプション取引に関する一般的な教育情報を含みます。投資判断はご自身の責任で行ってください。