
オプションは「危ない」のではなく、リスクの形が株と違う
「オプションは危ない」という声をよく聞きます。たしかに、やり方を間違えれば短期間で大きな損失が出る取引です。ただし、リスクの中身は株取引と大きく違います。株のリスクが「株価が下がること」中心なのに対して、オプションのリスクは、時間の経過や、価格の決まり方のクセまで含めて理解しておく必要があります。
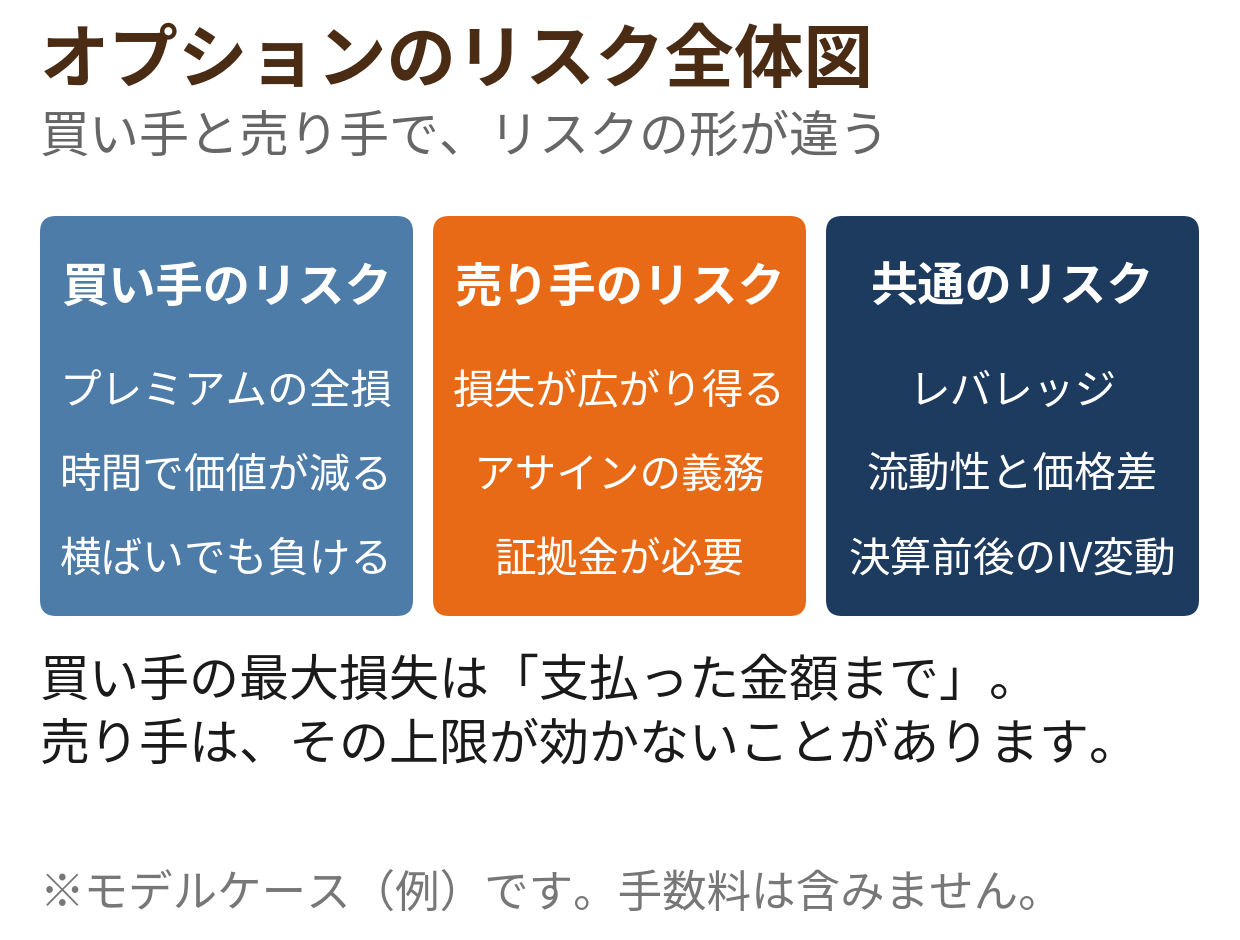
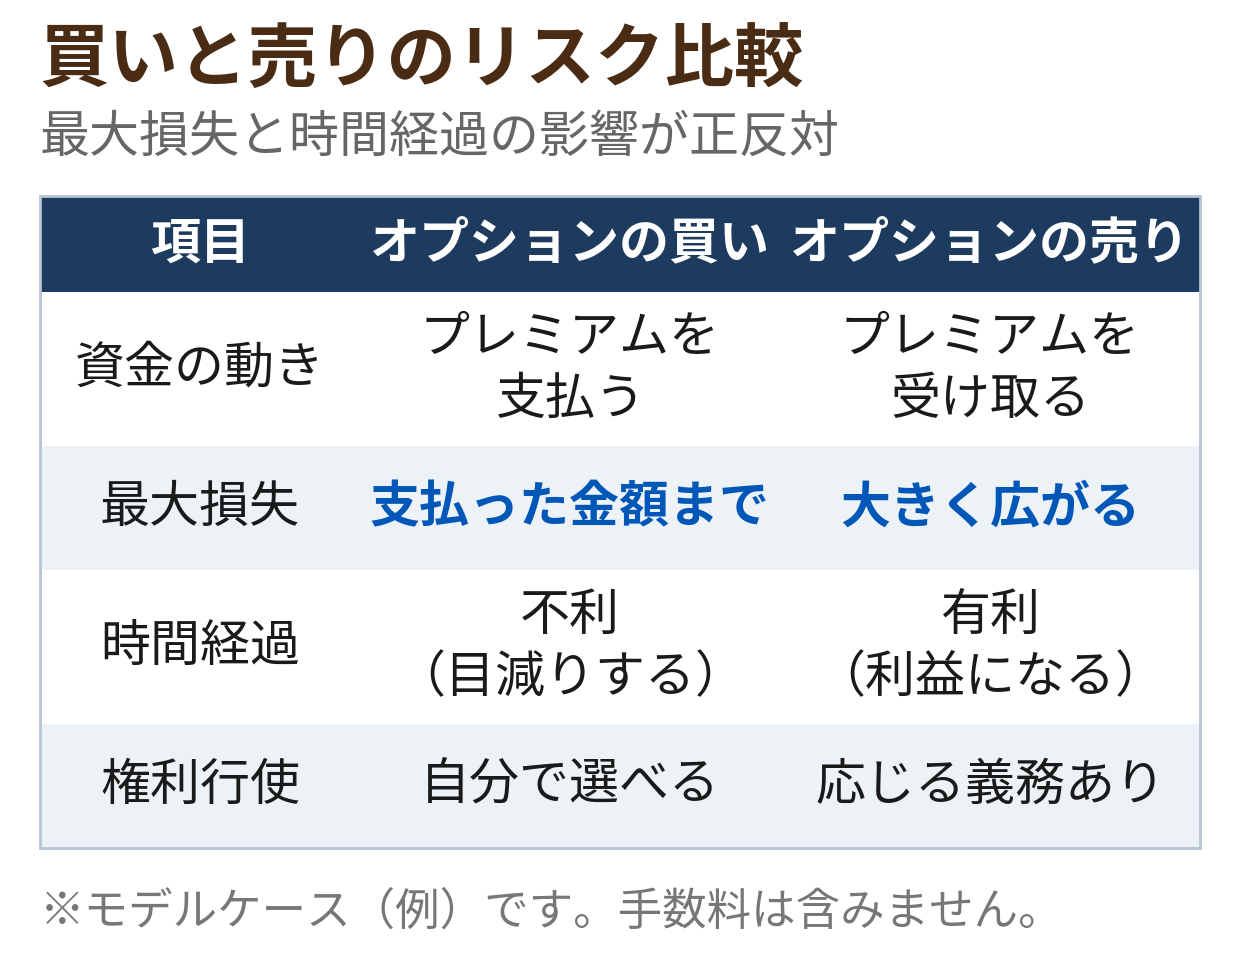
大事なのは、オプションの買い手と売り手で、リスクの形が正反対に近いことです。買い手の最大損失は最初に支払った金額までに限られますが、売り手は損失が大きく広がることがあります。この記事では、買いと売りに分けて、初心者が最初に押さえるべきリスクを整理します。
まず全体像をつかんでおきましょう。
- 買いのリスク:支払ったプレミアムがゼロになることがある
- 売りのリスク:損失が受け取ったプレミアム以上に広がることがある
- 共通のリスク:レバレッジ、流動性、イベント前後の価格変動(IV)
オプションそのものの基本がまだ曖昧な場合は、先に全体像の記事から読んでおくと、この記事の内容が頭に入りやすくなります。
買いのリスク1|プレミアムが全損することがある
オプションの買い手が最初に理解すべきことは、支払ったプレミアム(オプションの価格)が、満期までにゼロになり得ることです。
たとえば、株価100ドルの株について、権利行使価格100ドルのコールをプレミアム2.5ドルで買ったとします(モデルケース)。1枚は100株分なので、支払いは 2.5ドル × 100株 = 250ドル です。
満期の時点で株価が100ドル以下なら、このコールを行使しても得にはならないため、価値はゼロになります。読みが「外れた」というより、買った権利そのものが消滅するイメージです。株であれば株価が下がっても株そのものは残りますが、オプションの買いには「残らない」可能性がある点が決定的に違います。
損失の上限は支払った250ドルまでです。その意味で買いの損失は限定されています。ただし、その限定された金額を丸ごと失う確率が、決して低くないのがオプション買いの難しさです。初心者のうちは「この金額は全額失ってもよい範囲か」を先に決めてから買うことが大切です。
コールとプットの基本的な仕組みは、こちらの記事で図解しています。
買いのリスク2|株価が動かなくても、時間で価値が減る
2つ目は、時間経過による価値の目減りです。オプションのプレミアムには、そのオプションが将来値上がりする可能性への期待が含まれています。満期までの残り時間が短くなるほど、その可能性は小さくなるため、株価がまったく動かなくてもプレミアムは日々少しずつ減っていきます。
この目減りは、満期が近づくほど速くなります。たとえば「決算で大きく動くはず」と思って買ったのに、思ったほど動かなければ、株価が横ばいのままプレミアムだけが減っていく、ということが起こります。
つまり買い手にとって、「方向の読み」と「時期の読み」の両方を当てる必要があるのが難しいところです。株価が予想どおりの方向に動いても、動き出すのが遅ければ、時間の目減りに負けて損失になることがあります。
売りのリスク|損失が大きく広がることがある
オプションの売り手は、最初にプレミアムを受け取る代わりに、買い手が権利を行使してきたときに応じる義務を負います。ここが買いと決定的に違う点です。
たとえば、権利行使価格100ドルのコールを売った場合、株価が大きく上昇すると損失が膨らみます。株価130ドルなら、売り手は「100ドルで売る約束」を果たすために30ドル分の差額を負担しなければならず、損失は受け取ったプレミアムをはるかに超えます。株価の上昇には天井がないため、コールの裸売り(現物株を持たずに売ること)は、理論上、損失が無限大になり得ます。
プットの売りも同様で、株価が急落すれば大きな損失になります。さらに、満期を待たずに権利行使・割り当て(アサイン)が起きて、想定より早く株の売買を強制されることもあります。
現物株を持ちながらコールを売るカバードコールのように、リスクを抑えた売り方もあります。ただし、それでも「売り=安全」ではありません。初心者のうちは、まず買いから始め、売りは仕組みと最悪のケースを計算できるようになってから検討するのが無難です。
| 項目 | オプションの買い | オプションの売り |
|---|---|---|
| 最初の資金の動き | プレミアムを支払う | プレミアムを受け取る |
| 最大損失 | 支払ったプレミアムまで | 大きく広がることがある |
| 時間経過の影響 | 不利(価値が減る) | 有利(価値が減ると利益) |
| 権利行使への対応 | 自分で選べる | 割り当てに応じる義務がある |
レバレッジの効き方|小さい値動きが大きな損益になる
オプションにはレバレッジが効いています。1枚のオプションは100株分の値動きに連動するのに、必要な資金はプレミアム分だけだからです。
モデルケースで見てみましょう。株価100ドル、権利行使価格100ドルのコールを2.5ドルで買った場合と、その株を100株そのまま買った場合を比べます。
| 満期時の株価 | 株100株の損益率 | コール買いの損益率 |
|---|---|---|
| 95ドル | -5% | -100%(全損) |
| 100ドル | 0% | -100%(全損) |
| 105ドル | +5% | +100% |
| 110ドル | +10% | +300% |
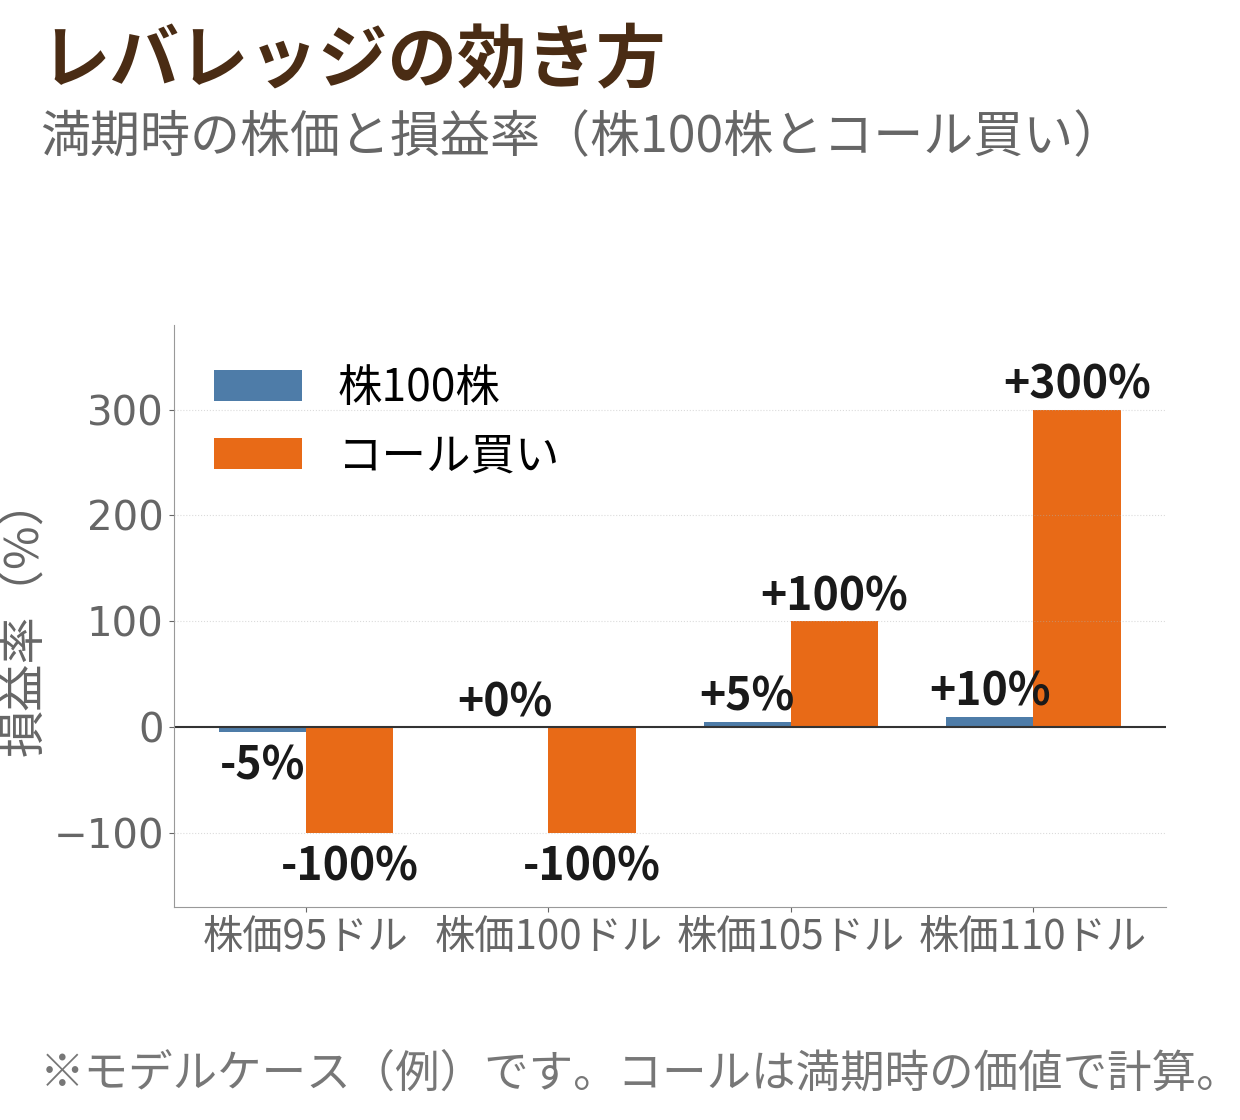
株価が5%上がればコール買いは約2倍、10%上がれば約4倍の資金になります。魅力的に見えますが、裏側も対称です。株価が横ばいでも全損するのがコール買いです。「株なら持ち続けられたのに、オプションでは期限切れでゼロになった」というのが、初心者が最も陥りやすい失敗パターンです。
レバレッジは「当てれば大きい」ではなく、「外れたときの減り方も速い」と理解しておくことが大切です。
信用取引と比べたときの損失の形の違いは、こちらの記事でモデルケース付きで比較しています。
流動性と価格差のリスク|思った価格で売買できないことがある
オプションは銘柄ごと・満期ごと・権利行使価格ごとに分かれているため、取引が活発でないものも多くあります。売りたいときに買い手が少なく、表示価格と実際の約定価格がずれることがあります。
特に注意したいのが、買い気配(ビッド)と売り気配(アスク)の差であるスプレッドです。たとえばビッドが2.3ドル、アスクが2.7ドルというオプションは、買ってすぐに売ると、それだけで1株あたり0.4ドルの差損が出ます。プレミアムが小さいオプションほど、この差が割合として重くなります。
対策はシンプルです。
- 出来高や建玉が多い、メジャーな銘柄・満期を選ぶ
- 成行ではなく指値注文を使い、提示価格の真ん中あたりから注文する
- スプレッドが極端に広いオプションは避ける
イベント時のリスク|決算前後はIVが大きく動く
決算発表などの大きなイベント前は、オプションの価格に織り込まれる予想変動率(IV)が跳ね上がります。「大きく動くはずだ」と思って高くなったプレミアムを買うと、発表後に予想が外れなくても、IVが低下した分だけプレミアムが目減りすることがあります。これは「IVクラッシュ」と呼ばれる現象です。
反対に売り手にとっては、イベント通過後にIVが下がることが利益の源泉になりますが、株価そのものが想定以上に動けば大きな損失になります。イベントをまたぐ取引は、買い・売りのどちらにとっても通常時よりリスクの読みが難しい場面です。慣れるまでは、イベント直前の新規の買いは慎重に考えるのがよいでしょう。
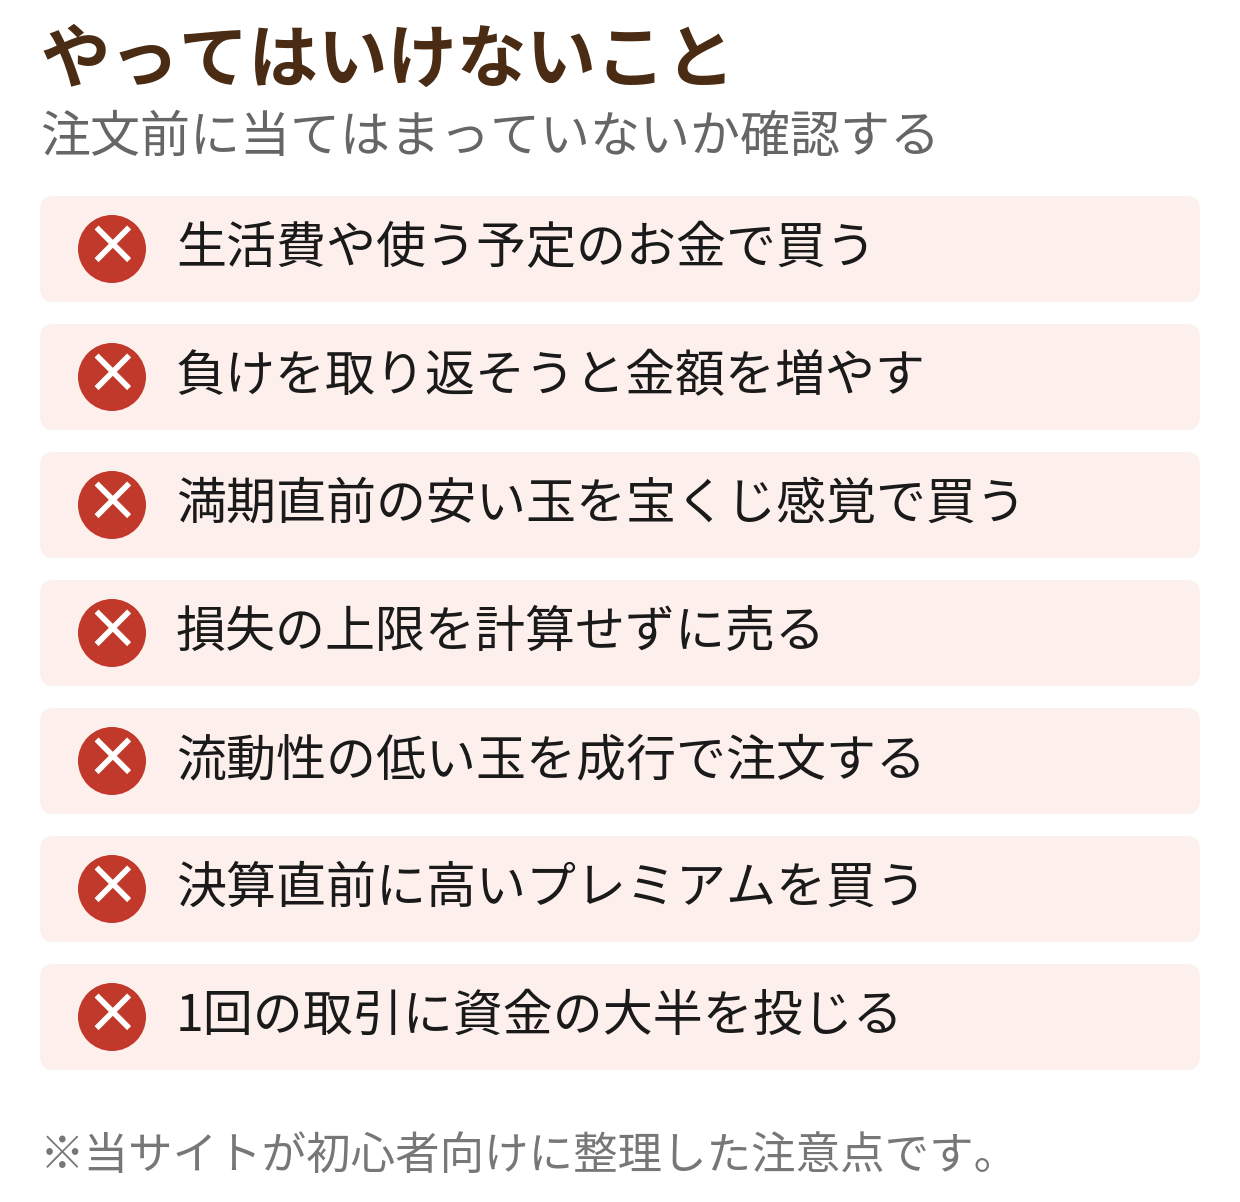
やってはいけないこと チェックリスト
ここまでの内容を、実践で避けるべき行動としてまとめます。1つでも当てはまる形で取引していないか、注文前に確認してください。
- 生活費や、近い将来に使う予定のあるお金で買う
- 損失を取り返そうとして、金額をどんどん大きくする
- 満期直前(当日・前日)の安いオプションを「宝くじ感覚」で買う
- 損失の上限を計算せずにオプションを売る
- 流動性の低いオプションを成行で注文する
- 決算直前に、高いプレミアムを深く考えずに買う
- 1回の取引に資金の大半を投じる
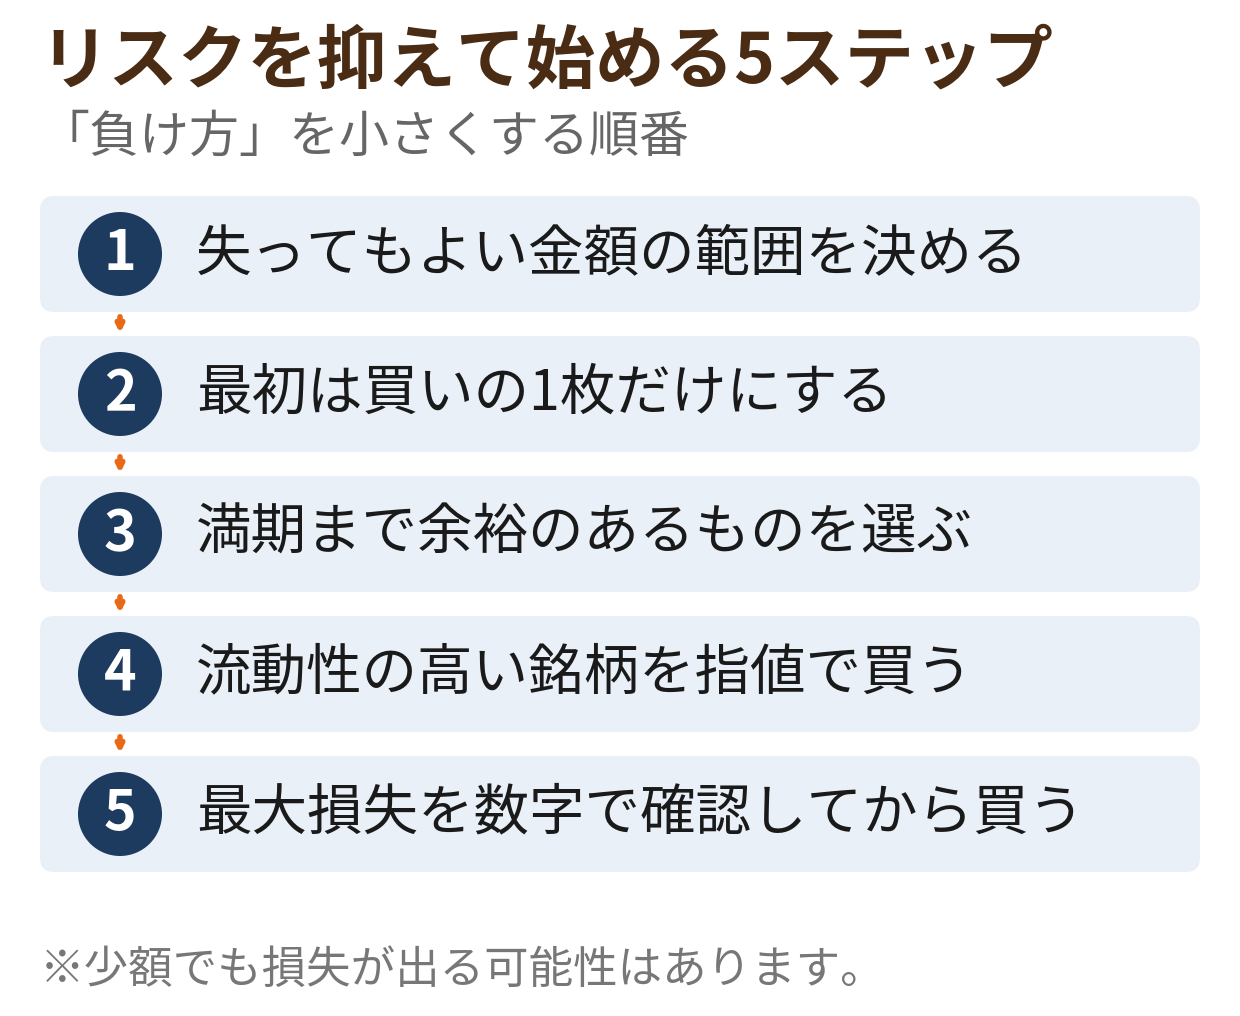
リスクを抑える考え方|少額から始める
リスクをゼロにすることはできませんが、「負け方」を小さくすることはできます。基本は次の5つです。
失っても生活に影響しない金額の範囲を先に決める
最初は買いの1枚だけにする(売りや複数枚の組み合わせは後から)
満期まで余裕のあるオプションを選ぶ(直前は時間の目減りが速い)
流動性の高い銘柄を選び、指値で注文する
買う前に「最大損失はいくらか」を必ず数字で確認する
証券会社によって、扱える注文の種類や、売りに対応しているかどうかは異なります。リスク管理のしやすさも含めて証券会社を比べたい場合は、比較記事を確認してください。
まとめ
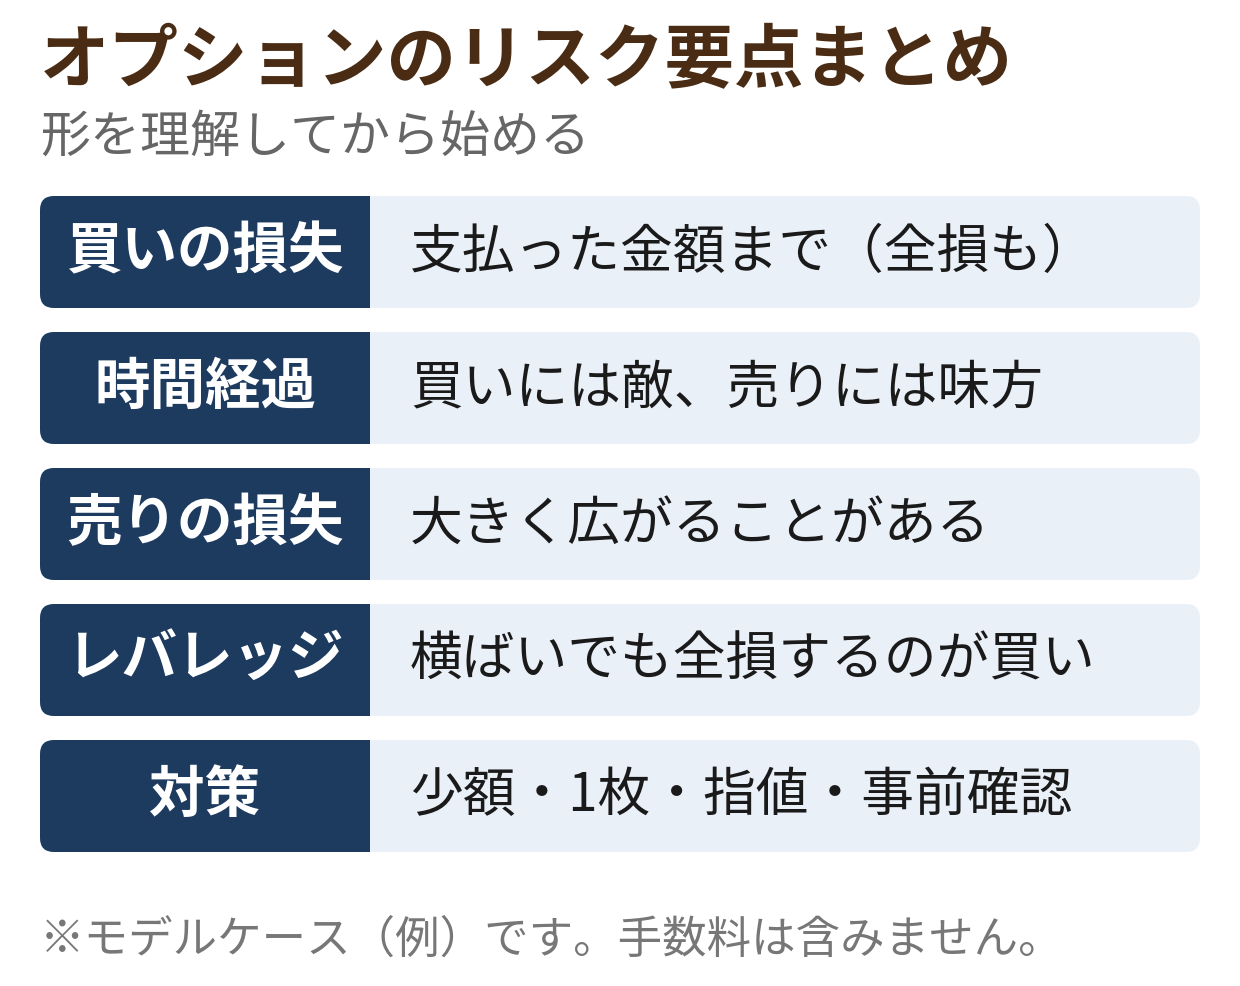
- 買いの最大損失は支払ったプレミアムまで。ただし全損する確率は低くない
- 買いは時間経過が敵。方向と時期の両方を当てる必要がある
- 売りは損失が大きく広がることがあり、割り当ての義務も負う
- レバレッジは利益も損失も増幅する。横ばいでも全損するのが買い
- 流動性とスプレッド、決算前後のIV変動も実務上のリスク
- 対策は「少額から・買いの1枚・指値・最大損失の事前確認」
リスクの形を理解したうえで証券会社を選びたい方は、こちらの比較記事をどうぞ。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。