
保険料を「コール売り」でまかなう発想
カラー戦略は、保有している現物株に対して、プットを買う(下落への保険)とコールを売る(プレミアム収入)を同時に行う戦略です。「カラー(首輪)」という名前は、株価の動ける範囲を首輪のように上下で挟むイメージから来ています。
出発点は、保有株にプットで保険をかけるプロテクティブプットです。下落への備えはできますが、保険料が継続的なコストになる点が悩みどころでした。カラー戦略は、その保険料をコール売りのプレミアムでまかなう設計です。代わりに、株価が大きく上がったときの利益は、売ったコールの権利行使価格までで頭打ちになります。
「上値の一部を差し出す代わりに、保険料の負担を軽くする」。これがカラー戦略の交換条件です。この記事では、架空のモデルケースを使って、カラー戦略の損益の形と、プロテクティブプットとの違いを整理します。
カラー戦略の仕組み|現物100株+プット買い+コール売り
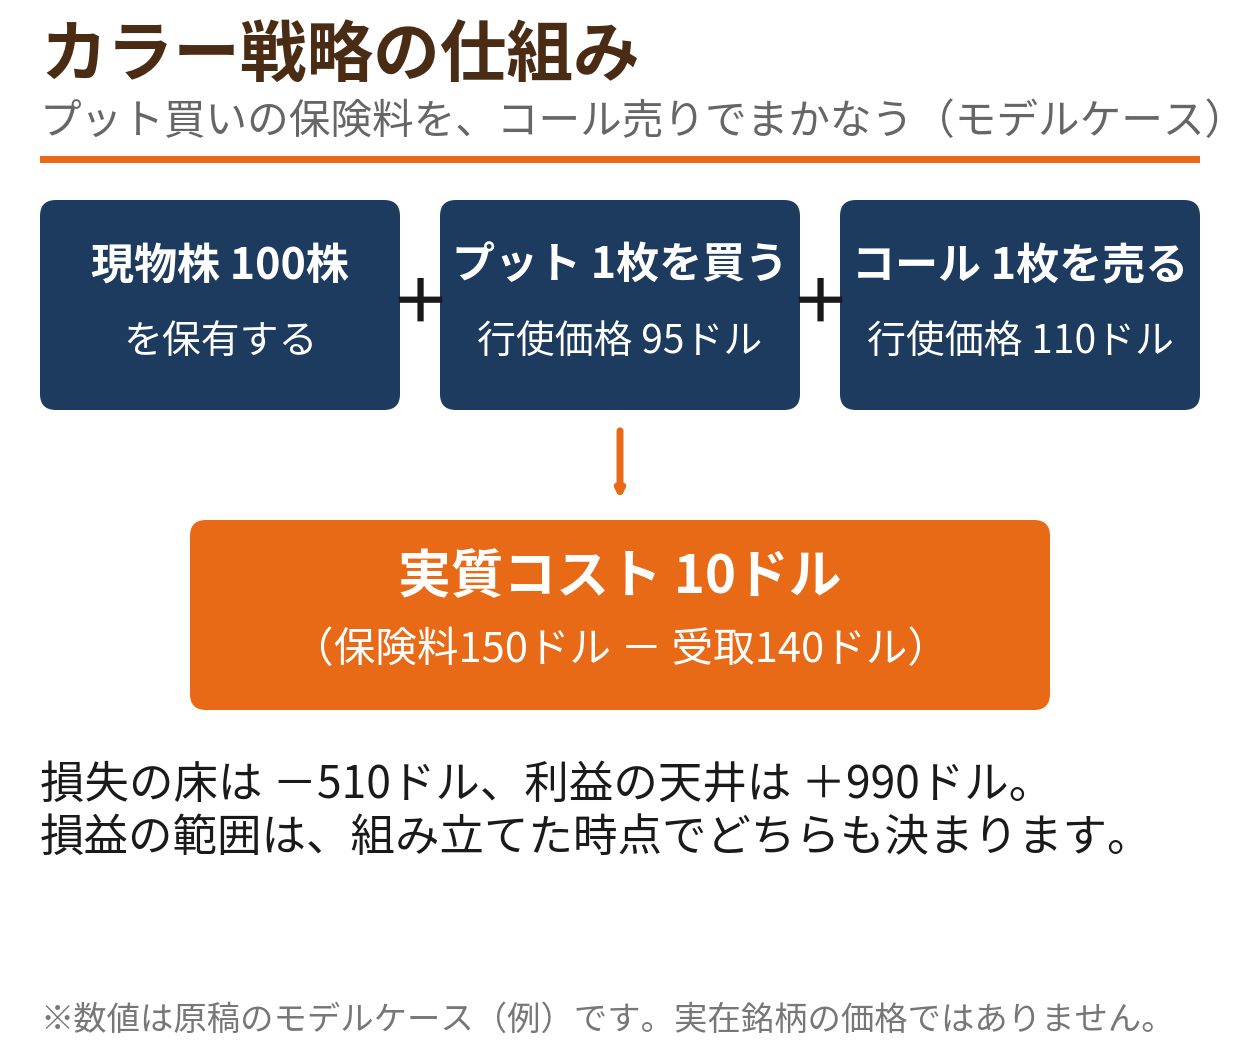
米国株オプションは1枚=100株が単位です。カラー戦略の最小単位は、次の3つの組み合わせになります。
- 現物株を100株保有している
- 同じ銘柄のプットオプションを1枚買う(下値の保険)
- 同じ銘柄のコールオプションを1枚売る(保険料の原資)
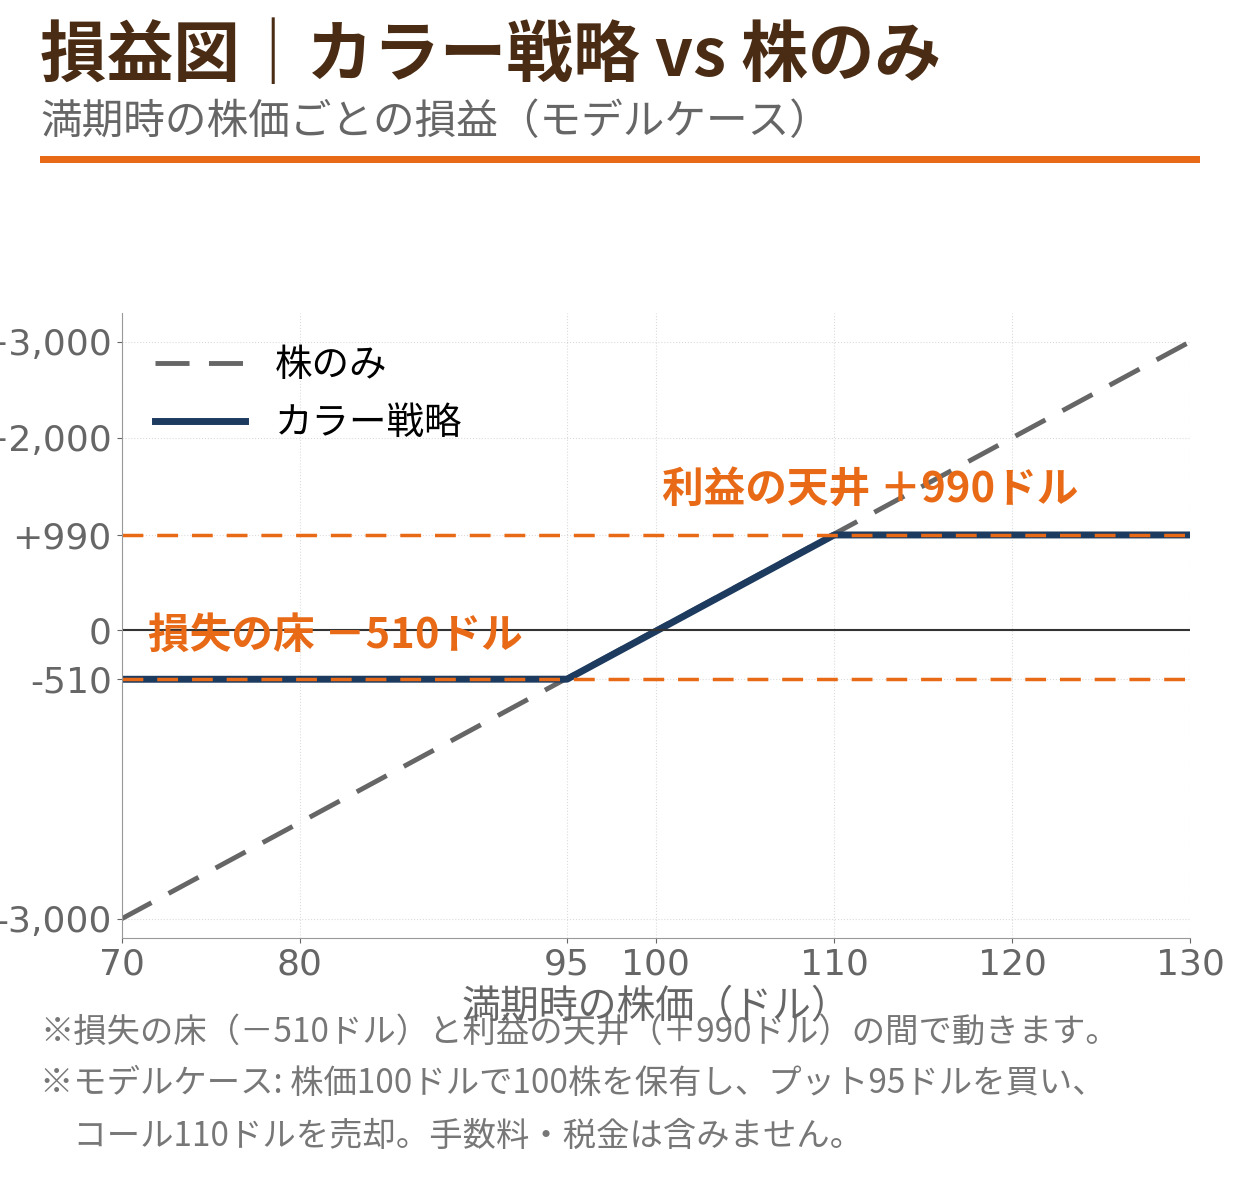
プットの買いが損失の「床」を作り、コールの売りが利益の「天井」を作ります。株価がプットの権利行使価格を下回っても、それ以上は損失が広がりません。反対に、株価がコールの権利行使価格を超えても、利益はそこで止まります。損益の範囲を上下どちらも先に決めてしまうのが、カラー戦略の最大の特徴です。
コールを売って受け取るプレミアムは、プットを買う保険料に充てます。両者の差額が、この戦略の実質的なコストです。
モデルケースで見る損益の床と天井
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
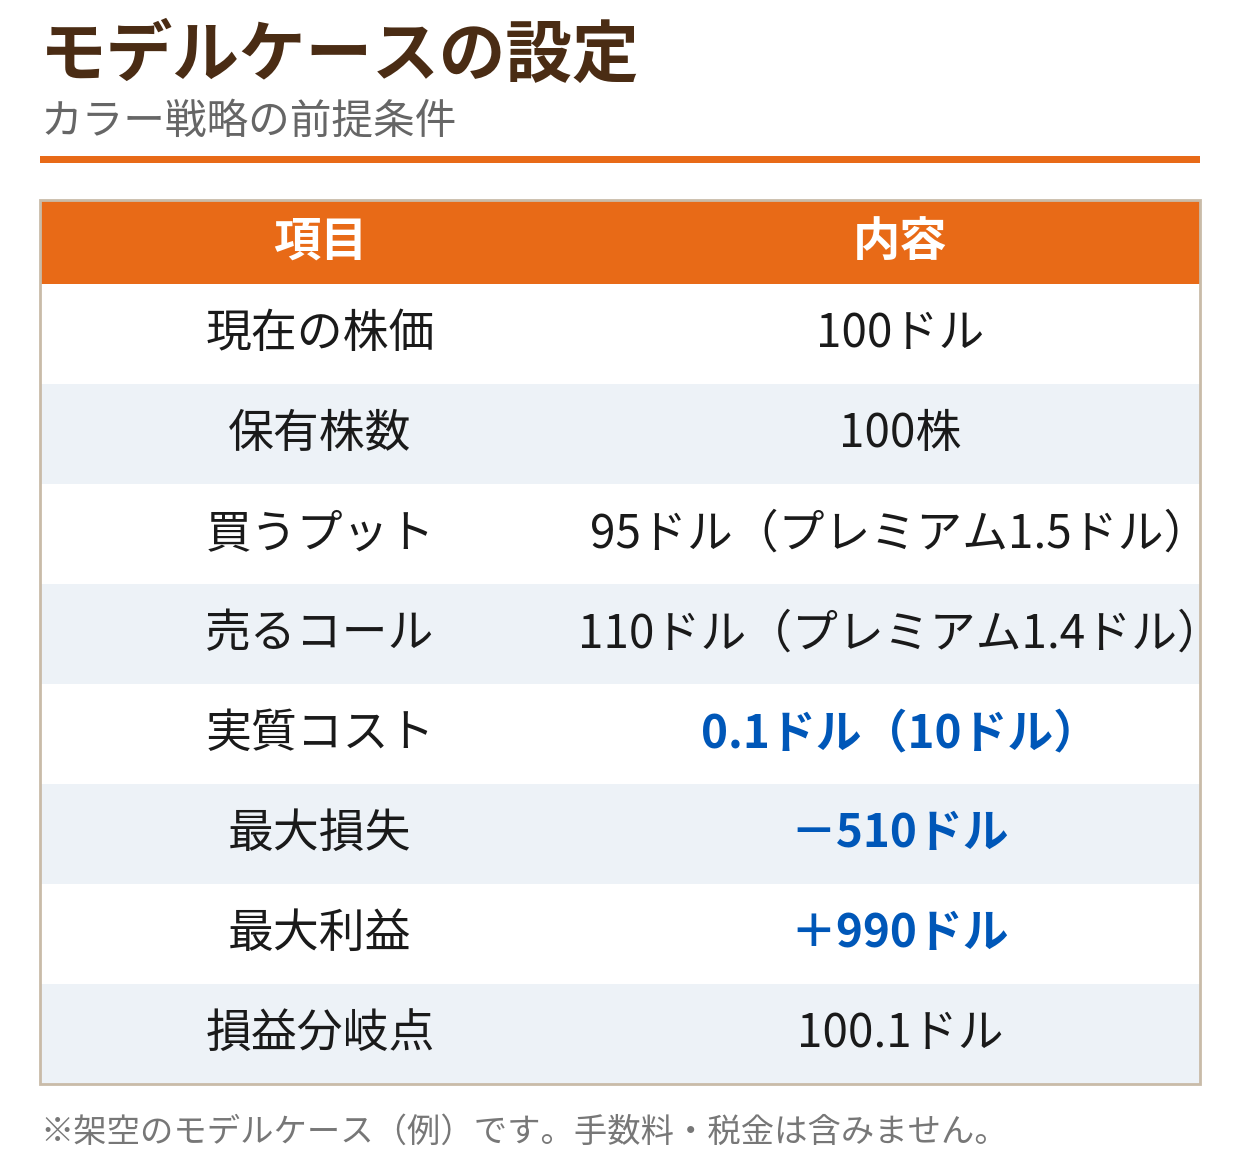
モデルケースの設定
- 株価100ドルの株を100株保有(取得価格100ドル、投資額10,000ドル)
- 権利行使価格95ドルのプット1枚を、プレミアム1.5ドルで買う(保険料150ドル)
- 権利行使価格110ドルのコール1枚を、プレミアム1.4ドルで売る(受取140ドル)
- 実質コストは (1.5ドル-1.4ドル)×100株 = 10ドル
満期時に株価がどうなっていたかで、結果は次のように分かれます。
| 満期時の株価 | 株の損益 | プット・コールの損益 | 合計 |
|---|---|---|---|
| 120ドル | +2,000ドル | -1,010ドル | +990ドル |
| 110ドル | +1,000ドル | -10ドル | +990ドル |
| 100ドル | 0ドル | -10ドル | -10ドル |
| 95ドル | -500ドル | -10ドル | -510ドル |
| 85ドル | -1,500ドル | +990ドル | -510ドル |
| 70ドル | -3,000ドル | +2,490ドル | -510ドル |
プット・コールの損益は、「プットの受取-コールの支払い-実質コスト10ドル」です。120ドルのケースでは、コールの買い手が権利を行使するため、株は110ドルで売却されます。コール側の損益は-(120ドル-110ドル)×100株=-1,000ドルで、コスト10ドルと合わせて-1,010ドル。株の損益+2,000ドルと合算すると、合計は+990ドルになります。
ポイントは2つあります。
1つ目は、最大損失が510ドルで固定されることです。内訳は、株価100ドルからプットの権利行使価格95ドルまでの下落分(500ドル)と、実質コスト10ドルの合計です。プロテクティブプット(最大損失650ドル)より小さいのは、保険料の大部分をコール売りでまかなえた分です。
2つ目は、最大利益も990ドルで固定されることです。内訳は、コールの権利行使価格110ドルまでの上昇分(1,000ドル)から実質コスト10ドルを引いた金額です。株価が120ドルでも150ドルでも、利益は990ドルから増えません。「損益の範囲が最初からすべて決まっている」ことの代償として、大きな上昇は取りこぼします。
プロテクティブプットとの比較
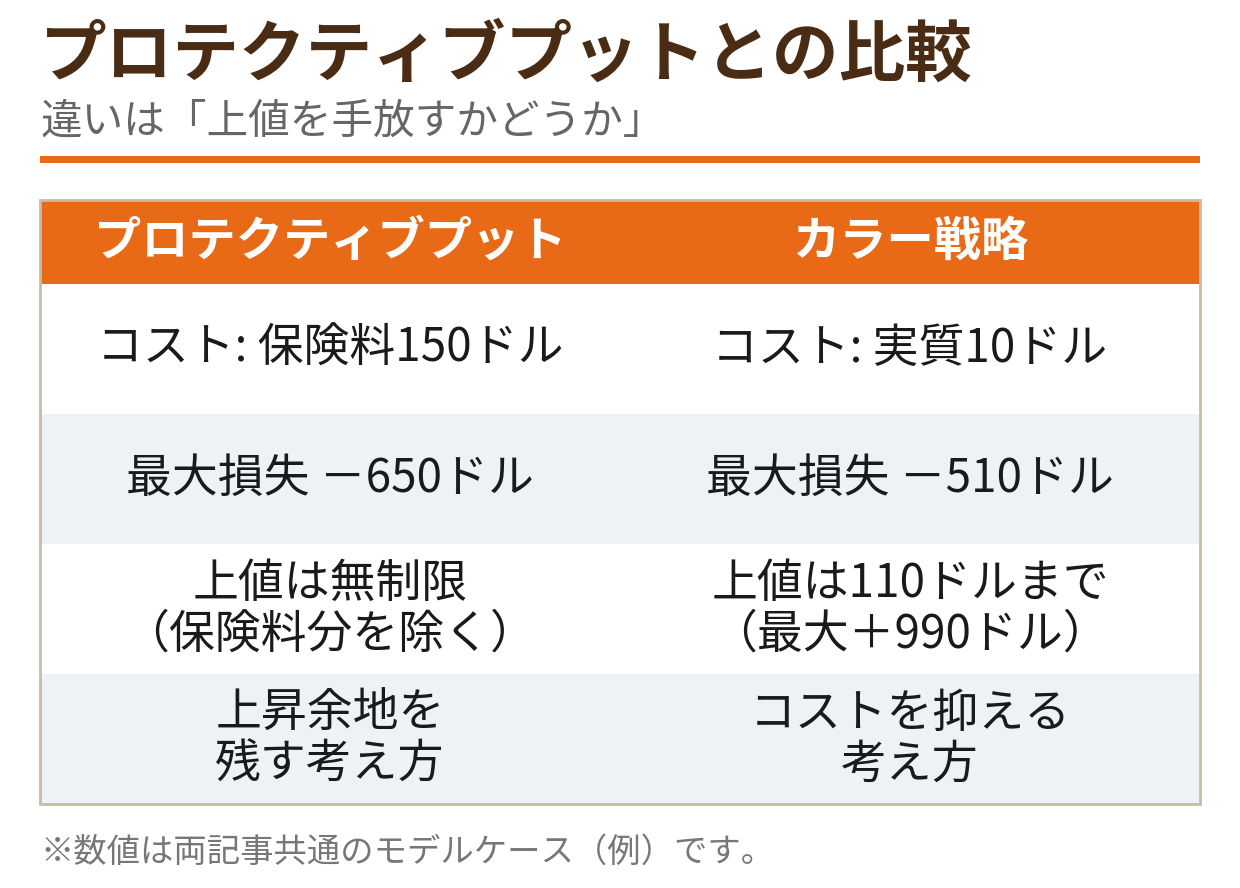
カラーはプロテクティブプットの発展形です。両者を並べると、違いがはっきりします。
| 観点 | プロテクティブプット | カラー戦略 |
|---|---|---|
| 初期コスト | 保険料150ドルを支払う | 実質10ドル(モデルケース) |
| 最大損失 | -650ドル | -510ドル |
| 上値の利益 | 株の上昇をそのまま享受(保険料分を差し引く) | 110ドルで頭打ち(最大+990ドル) |
| 向いている考え方 | 上昇余地は残したい | 上昇の一部を差し出してでもコストを抑えたい |
選ぶ基準はシンプルです。「この株はまだ大きく上がる可能性がある」と考えるならプロテクティブプット、「当面は大きく動かなくてよいから、守りのコストを下げたい」と考えるならカラーです。どちらが優れているという話ではなく、何を優先するかで道具が変わります。
ゼロコストカラーという考え方
カラーの実務でよく使われるのが、実質コストがほぼゼロになるよう権利行使価格を調整する「ゼロコストカラー」です。売るコールのプレミアムと買うプットのプレミアムが釣り合う位置を探すため、コストの持ち出しはほぼなくなります。
ただし、タダになるわけではありません。プレミアムを釣り合わせようとすると、コールの権利行使価格が現在の株価に近づきやすく、その分だけ利益の天井が低くなります。「コストゼロ」の響きに引っ張られず、床と天井の位置そのものが自分の考えに合っているかを確認することが大切です。また、売買手数料は別途かかるため、完全にゼロコストにはならない点にも注意してください。
床と天井の幅の取り方も、実務上の判断ポイントです。モデルケースでは床が95ドル・天井が110ドルと、下側5ドル・上側10ドルの非対称な配置にしました。一般に、プットの権利行使価格を現在値に近づけるほど保険は手厚くなりますが、その分プレミアムは高くなり、釣り合わせるためのコールの天井も下がりやすくなります。逆に床を遠く・天井を遠く取れば損益の範囲は広がりますが、実質コストは増えがちです。「どこまでの下落を止めたいか」「どこまでの上昇で満足できるか」という自分の許容範囲から逆算して、2つの権利行使価格を決めるのがカラーの設計の基本になります。
カラー戦略のメリット
- 保険料の負担が小さい: コール売りの収入でプット買いのコストをまかなうため、持ち出しは小さくて済む
- 損益の範囲が先に決まる: 損失の最大値も利益の最大値も最初から計算でき、相場の動きに振り回されにくい
- 荒れる局面でも保有を続けやすい: 決算前など「売りたくはないが値動きが怖い」期間に、株を持ち続ける判断を助けてくれる
- 出口の価格を先に決める意思決定になる: 天井の価格は「この水準まで上がれば手放してもよい価格」として、事前に決めることになる
カラー戦略のデメリット・注意点
- 上昇を取りこぼす: 天井を超えた分の値上がり益は得られません。強い上昇トレンドの銘柄では、株だけを持っていたほうがはるかに良い結果になります
- アサインで株を手放す: 株価がコールの権利行使価格を超えると、株はその価格で売却されます。長期保有したい銘柄に使う場合は、その前提を受け入れられるかが条件です
- 組み立てと管理がやや複雑: 買いと売りを同時に扱い、満期や権利行使価格の管理も2枚分必要になります
- 手数料と税金が別途かかる: 2枚分の売買手数料がかかるほか、アサインで株を売却すれば譲渡益の課税対象になります。口座区分によって扱いが異なるため、事前に確認してください
向いている場面・向いていない場面
カラー戦略が力を発揮するのは、「下値は守りたいが、上値はこの水準までで十分」と割り切れる場面です。
- 大きく含み益が出ていて、決算などのイベント前に利益を守りたいとき
- 「この価格まで上がれば手放してもよい」という出口の水準が自分の中で決まっているとき
- プロテクティブプットの保険料が負担に感じられ、コストを抑えたいとき
逆に、強い上昇を期待して保有している銘柄や、権利行使価格を超えたら困る銘柄(どうしても手放したくない銘柄)には向きません。天井を作るということは、その価格で売る約束をすることだからです。
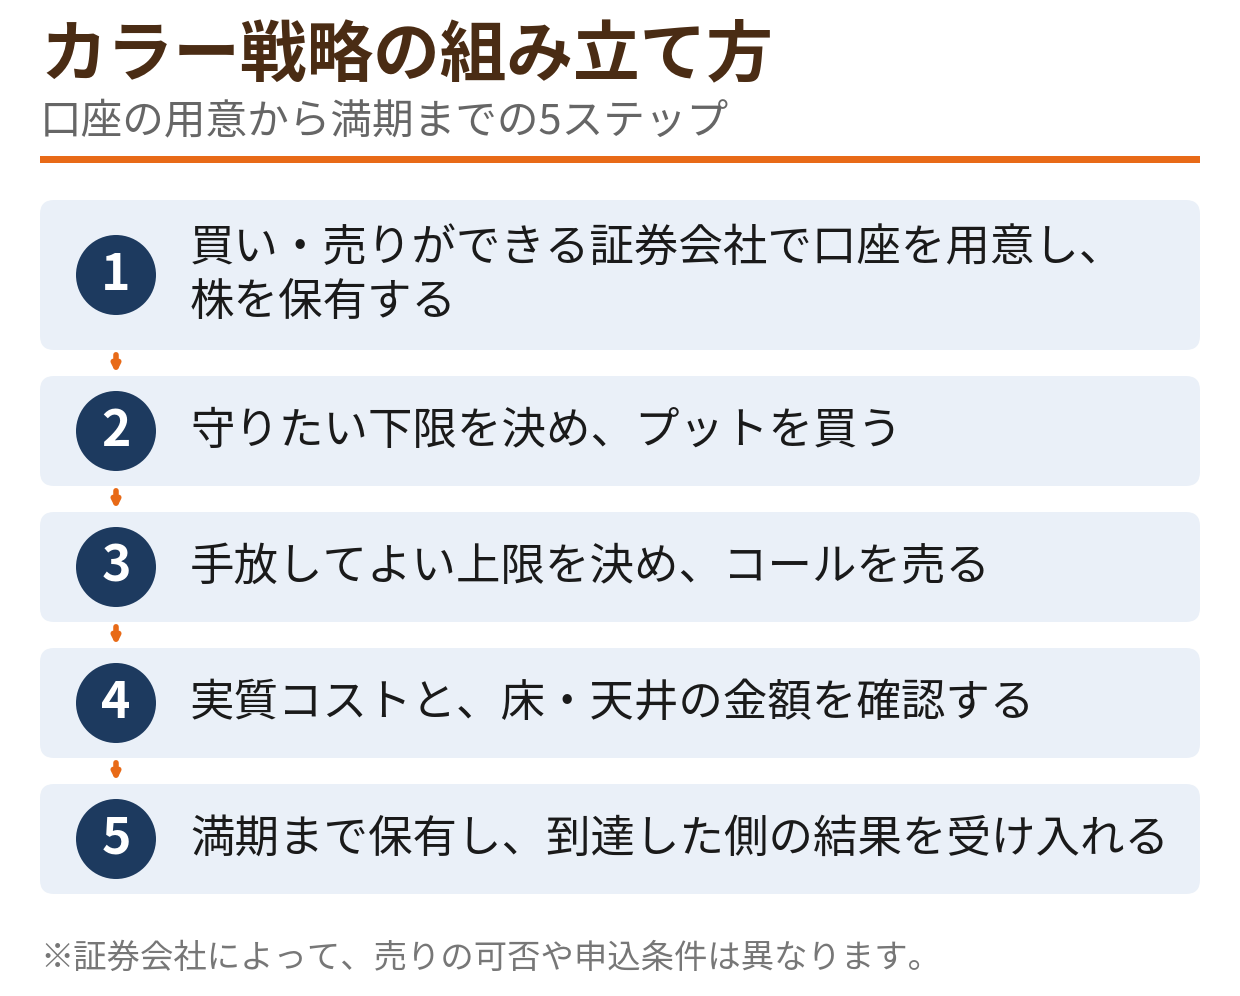
カラー戦略の組み立て方
オプションの買い・売りの両方ができる証券会社で口座を用意し、現物株を100株単位で保有する
守りたい下限(プットの権利行使価格)を決めて、プット1枚を買う
手放してもよい上限(コールの権利行使価格)を決めて、コール1枚を売る
2つのプレミアムの差額(実質コスト)と、床・天井の金額を確認する
満期まで保有する。天井に到達すればアサインで株を手放し、床を割ればプットが行使できる前提で構える
なお、満期前に方針が変わった場合は、プットを売却し、コールを買い戻して、両方を同時に閉じることもできます。その場合の損益は、その時点の2枚の価格で決まります。
買いと売りの両方ができる証券会社を選ぶ
カラー戦略は「オプションの買い」と「売り」の両方が前提の戦略です。国内で米国株オプションを扱う証券会社でも、売りに対応しているかどうかは会社によって異なります。
ウィブル証券はオプションの買い・売りの両方に対応しており、現物株とオプションを同じ口座で扱えるため、カラー戦略の実践先として検討しやすい証券会社です。サクソバンク証券も売りに対応し、複合注文まで視野に入れる中上級者向けの選択肢になります。各社の手数料や条件の比較は、ランキング記事と手数料比較の記事も参考にしてください。
まとめ
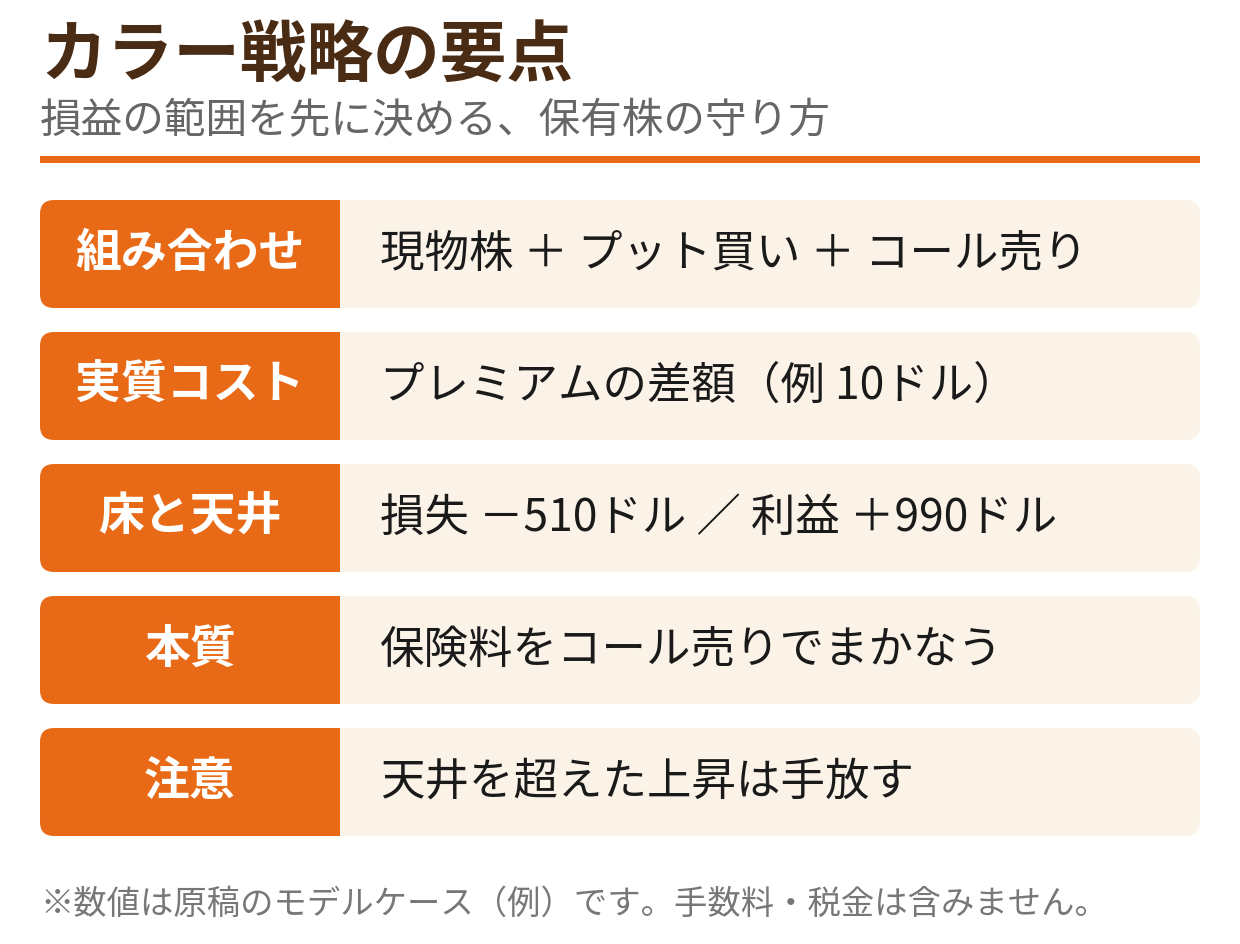
- カラー戦略は「現物株100株+プット買い+コール売り」。保険料をコール売りでまかなう組み合わせ
- 実質コストはプレミアムの差額だけ(モデルケースでは10ドル)
- 損失の床(-510ドル)と利益の天井(+990ドル)が最初から決まる
- プロテクティブプットとの違いは「上値を手放すかどうか」。コストを取るか、上昇余地を取るかの選択
- ゼロコストに寄せるほど天井は近くなる。床と天井の位置が自分の考えに合うかが判断の軸
土台になるプット買い単体の考え方は、プロテクティブプットの記事で詳しく整理しています。コール売りの側の仕組みはカバードコールの記事もあわせてどうぞ。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。