
プット売りとカバードコールを「回し続ける」戦略
ホイール戦略は、キャッシュセキュアードプットとカバードコールを交互に繰り返す運用方法です。車輪(ホイール)が回るように同じサイクルを回し続けることから、この名前で呼ばれています。
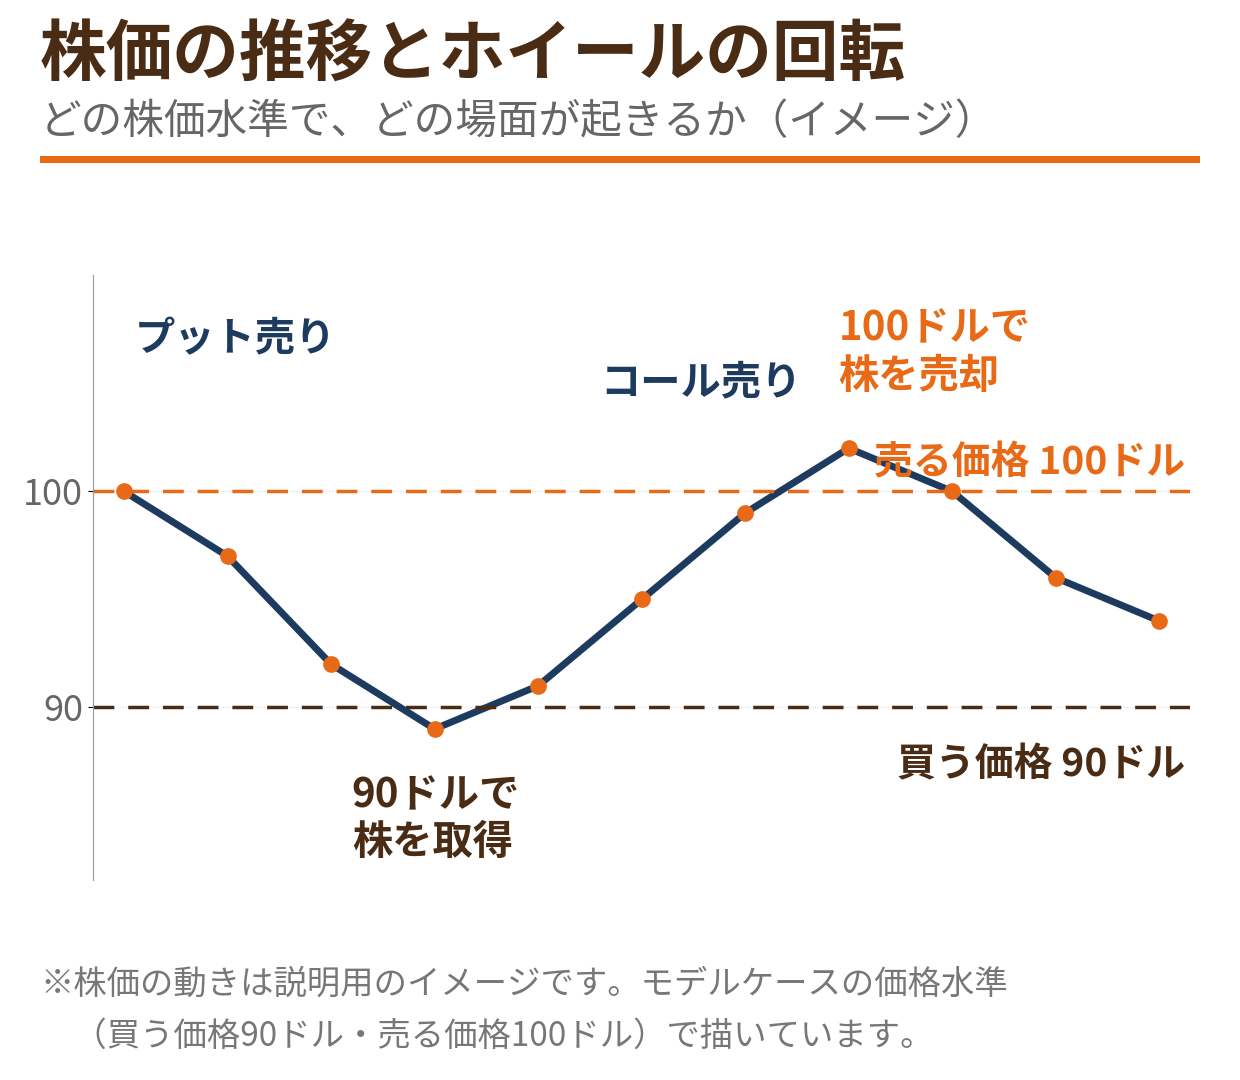
流れは大きく4つの場面に分かれます。
- プットを売る: 現金を確保したうえでプットを売り、プレミアムを受け取る(キャッシュセキュアードプット)
- 株を取得する: 株価が権利行使価格を下回ればアサインされ、その価格で100株を買う
- コールを売る: 保有した株に対してコールを売り、プレミアムを受け取る(カバードコール)
- 株を手放す: 株価が権利行使価格を超えればアサインされ、その価格で株を売却する
株を手放したら手元には現金が戻ってくるので、また1のプット売りに戻ります。個別の戦略はどちらも「オプションの売り」が前提で、ホイール戦略はその2つをひとつの運用ルールとして連結したものだと考えると分かりやすいでしょう。
この記事では、架空のモデルケースを使って、ホイール戦略の循環の流れと1サイクルの損益、続けるうえでの注意点を整理します。
ホイール戦略の循環|4つの場面を回す
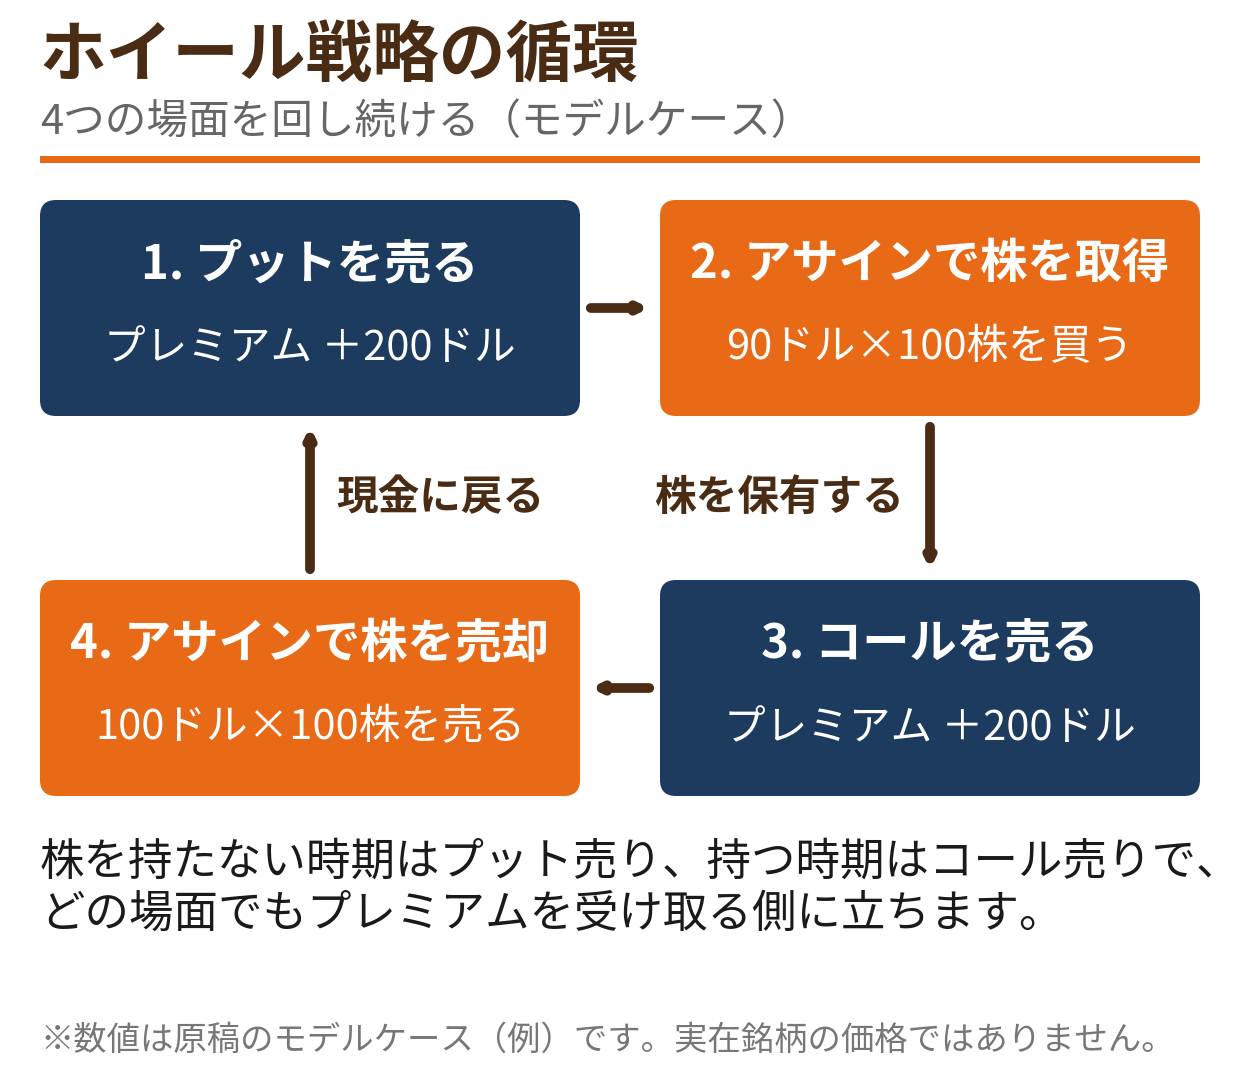
この循環の特徴は、どの場面でもプレミアムを受け取る側に立つことです。株を持っていない時期はプット売りで、株を持っている時期はコール売りで、それぞれ収入を得ながら次の場面を待ちます。
もうひとつの特徴は、売買の価格がすべて事前に決まっていることです。プットの権利行使価格が「買う価格」、コールの権利行使価格が「売る価格」になります。相場を見て慌てて売買するのではなく、ルールに沿って機械的に回すのがホイール戦略の基本姿勢です。
ただし、循環がいつもきれいに回るとは限りません。株価が下がればプット側で長く株を持つことになり、株価が上がれば早々に株を手放して「乗り遅れた」状態で次のプット売りを待つことになります。この「回らない時期」の扱いが、後述する塩漬けリスクと資金効率の話につながります。
個別の仕組みについては、それぞれの専用記事で詳しく解説しています。
モデルケースで見る1サイクルの数字
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
モデルケースの設定
- 現在の株価は100ドル。「90ドルまで下がったら買いたい」銘柄でホイールを回す
- 権利行使価格90ドルのプット1枚を、プレミアム2ドルで売る
- アサインされて90ドルで100株を取得した後、権利行使価格100ドルのコール1枚を、プレミアム2ドルで売る
循環がひと回りした場合の資金の動きは、次のようになります。
| 場面 | 出来事 | 資金の動き |
|---|---|---|
| プット売り | プレミアムを受け取る | +200ドル |
| アサイン(買う) | 90ドル × 100株で株を取得 | -9,000ドル |
| コール売り | プレミアムを受け取る | +200ドル |
| アサイン(売る) | 100ドル × 100株で株を売却 | +10,000ドル |
| 1サイクルの合計 | プレミアム400ドル + 株の売買差益1,000ドル | +1,400ドル |
見方を変えると、実質の取得単価はプレミアムを差し引いた (9,000ドル - 200ドル)÷ 100株 = 88ドル、売却側もコールのプレミアム分を上乗せして考えれば実質102ドルで売ったのと近い形になります。「安く買って、高く売る」という株の基本動作に、両側でプレミアムを上乗せするのがホイール戦略の損益構造です。
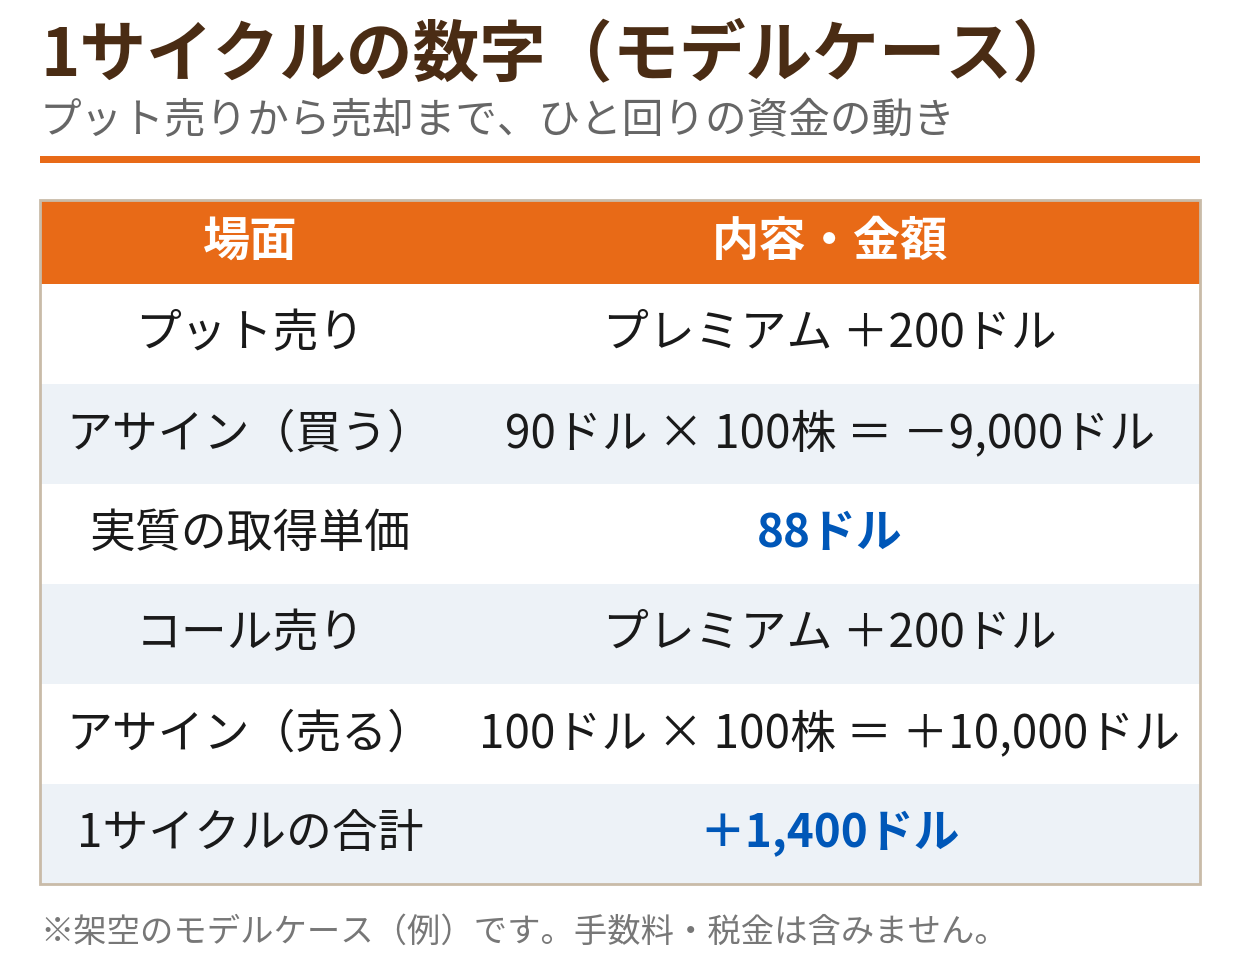
もちろん、これは循環がうまく回った場合の例です。実際には、プットがアサインされないまま何度も満期を迎えることもあれば、取得した株が下がり続けてコールが売れない時期が続くこともあります。数字は「最大でこのくらい」という目安ではなく、仕組みを理解するための計算例として見てください。
ホイール戦略のメリット
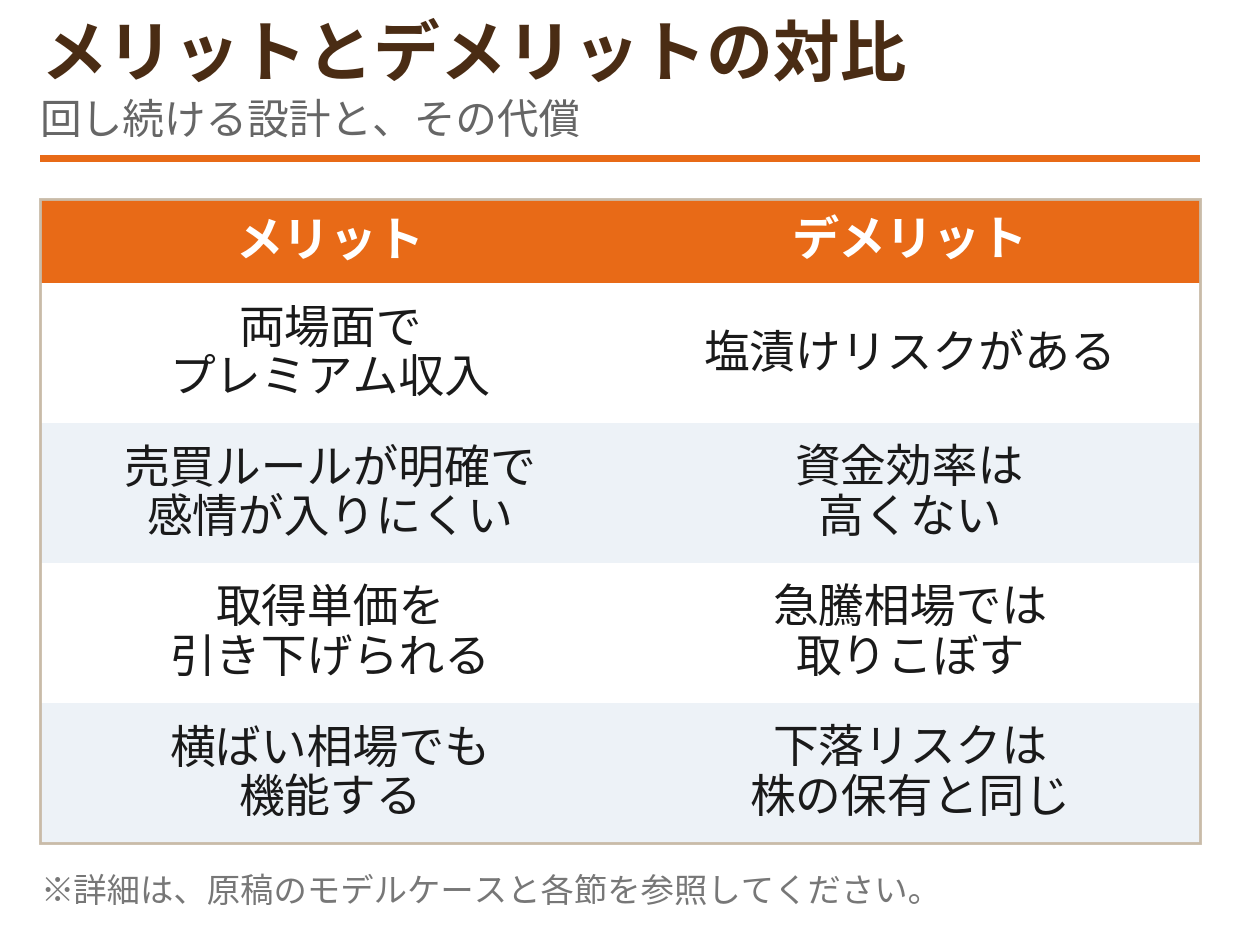
- プレミアムを両側で受け取れる: 買う前はプット売り、保有中はコール売りと、どの場面でも収入を得る設計になっている
- 売買ルールが明確で、感情が入りにくい: 買う価格・売る価格を権利行使価格として先に決めるため、「下がって怖くて買えない」「上がって欲が出て売れない」というブレを抑えやすい
- 実質の取得単価を引き下げながら回せる: プットのプレミアム分だけ安く買い、コールのプレミアム分だけ実質の売却額を上乗せできる
- 横ばい相場でも機能する: 株価が大きく動かなくても、プレミアムの受け取りだけは継続できる
ホイール戦略のデメリット・注意点
- 塩漬けリスクがある: 取得した株が権利行使価格から大きく下がると、売れるコールのプレミアムはごく小さくなります。無理に近い行使価格のコールを売れば安値で手放すことになり、かといって遠い価格では収入にならない。この状態で資金が長期間止まるのが、ホイール戦略最大の弱点です
- 資金効率は高くない: プット1枚には権利行使価格×100株の現金、カバードコールには100株そのものが必要です。常に大きな資金をひとつの銘柄に置く運用になるため、投資額に対するプレミアム収入の割合は控えめに見積もるべきです
- 急騰相場では取りこぼす: コールの権利行使価格を超えた分の値上がり益は手放します。強い上昇トレンドの銘柄では、単に株を持っていたほうが良い結果になることがあります
- 下落リスクは株の保有と同じ: プレミアムはクッションにすぎません。銘柄自体の価値が大きく損なわれれば、ホイールを回しても損失は避けられません
- 手数料と税金が回すたびにかかる: 売買の回数が多い運用なので、オプションの売買手数料や、売却時の譲渡益課税がサイクルごとに発生します。口座区分によって扱いが異なるため、事前に確認してください
向いている相場・向いていない相場
ホイール戦略が力を発揮するのは、緩やかな上昇から横ばいの相場です。株価が行ったり来たりする範囲で推移すれば、アサインと売却を繰り返しながらプレミアムを積み重ねられます。
逆に、次のような場面では相性が悪くなります。
- 強い下落トレンドの銘柄(安く買えたつもりでも、さらに下がって塩漬けになる)
- 急騰が続くトレンドの銘柄(早々に手放して上昇を取りこぼす)
- 決算などで株価が跳びやすいタイミング(想定外の価格で取得・売却が発生する)
アサインが実際に起きたときに何が起きるのか、配当の権利落ち日に近いコールが早期行使されるケースも含め、専用記事で確認しておくと判断を誤りにくくなります。
満期の選び方と回すペース
ホイール戦略で使う満期は、短すぎず長すぎない期間を繰り返すのが基本です。満期までの期間が長いオプションは1回あたりのプレミアムが大きくなりますが、その分だけ株価に動かれる期間も長く、「買う価格」「売る価格」の見直しが遅れます。逆に極端に短い満期を繰り返す形は、判断の頻度が増えて手数料もかさみます。
実務では、満期までの残りが数週間程度のオプションを軸に、満期が来るたびに次の条件を選び直す運用が多く見られます。どのペースが正解というものではなく、自分の確認できる頻度と手数料のバランスで決めるものです。大切なのは、ペースを先に決めておき、相場の動きに合わせて場当たり的に変えないことです。ホイール戦略は「判断の回数を減らすためのルール」でもあるため、回すペース自体もルール化しておくほうが性格に合っています。
銘柄選びの考え方|「本当に保有したい銘柄」で回す
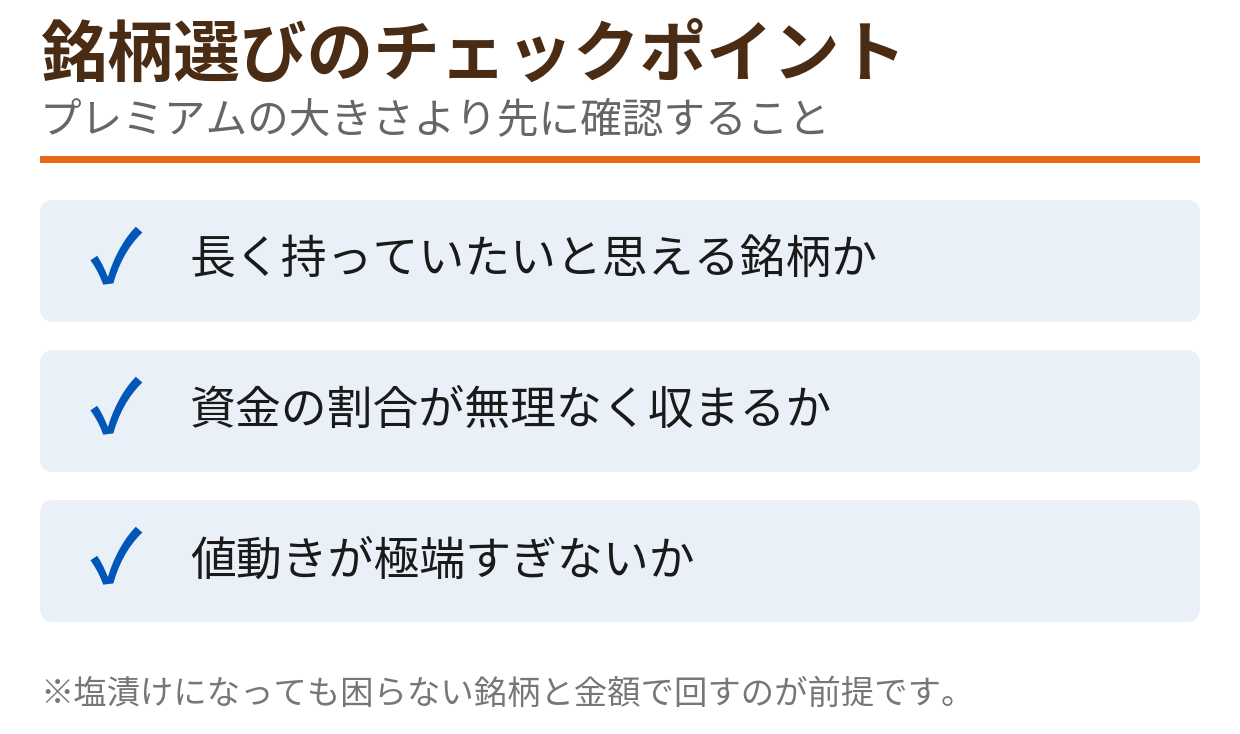
ホイール戦略でいちばん大切なのは、プレミアムの大きさよりも銘柄選びです。理由はシンプルで、プットがアサインされれば、その銘柄を実際に100株保有することになるからです。
- 株価が下がって保有することになっても、長く持っていたいと思える銘柄か
- 取得に必要な資金(権利行使価格×100株)が、自分の資産全体の中で無理のない割合か
- 値動きが極端すぎないか(プレミアムは大きくても、塩漬けの深さも大きくなる)
本当に保有したい銘柄で回す
「プレミアムが高いから」という理由だけで知らない銘柄を回すのは、ホイール戦略の前提を崩す使い方です。塩漬けになっても困らない銘柄と金額で回すことが、結果的に長く続ける条件になります。
ホイール戦略の始め方
オプションの「売り」ができる証券会社で口座を用意する(売りの可否は証券会社で異なります)
本当に保有したい銘柄と、買いたい価格(プットの権利行使価格)を決め、必要資金を確保する
プット1枚を売る。アサインされたら株を取得し、されなければ次のプット売りを検討する
株を保有したら、売ってもよい価格でコール1枚を売る(カバードコール)
アサインで売却されたら現金に戻し、STEP 3 からの循環を繰り返す
循環の途中で方針が変わった場合は、売ったオプションを買い戻してその場面を終わらせることもできます。ただし買い戻し価格によっては損失が確定するため、「回すのをやめる判断」も含めてルールを先に決めておくのが安全です。
売りができる証券会社を選ぶ
ホイール戦略はプット売りとコール売りの両方を使うため、「オプションの売り」が前提の戦略です。国内で米国株オプションを扱う証券会社でも、売りに対応しているかどうかは会社によって異なります。
ウィブル証券はオプションの買い・売りの両方に対応しており、現物株とオプションを同じ口座で扱えるため、ホイール戦略の実践先として検討しやすい証券会社です。サクソバンク証券も売りに対応し、複合戦略まで視野に入れる中上級者向けの選択肢になります。各社の手数料や条件の比較は、ランキング記事と手数料比較の記事も参考にしてください。
まとめ
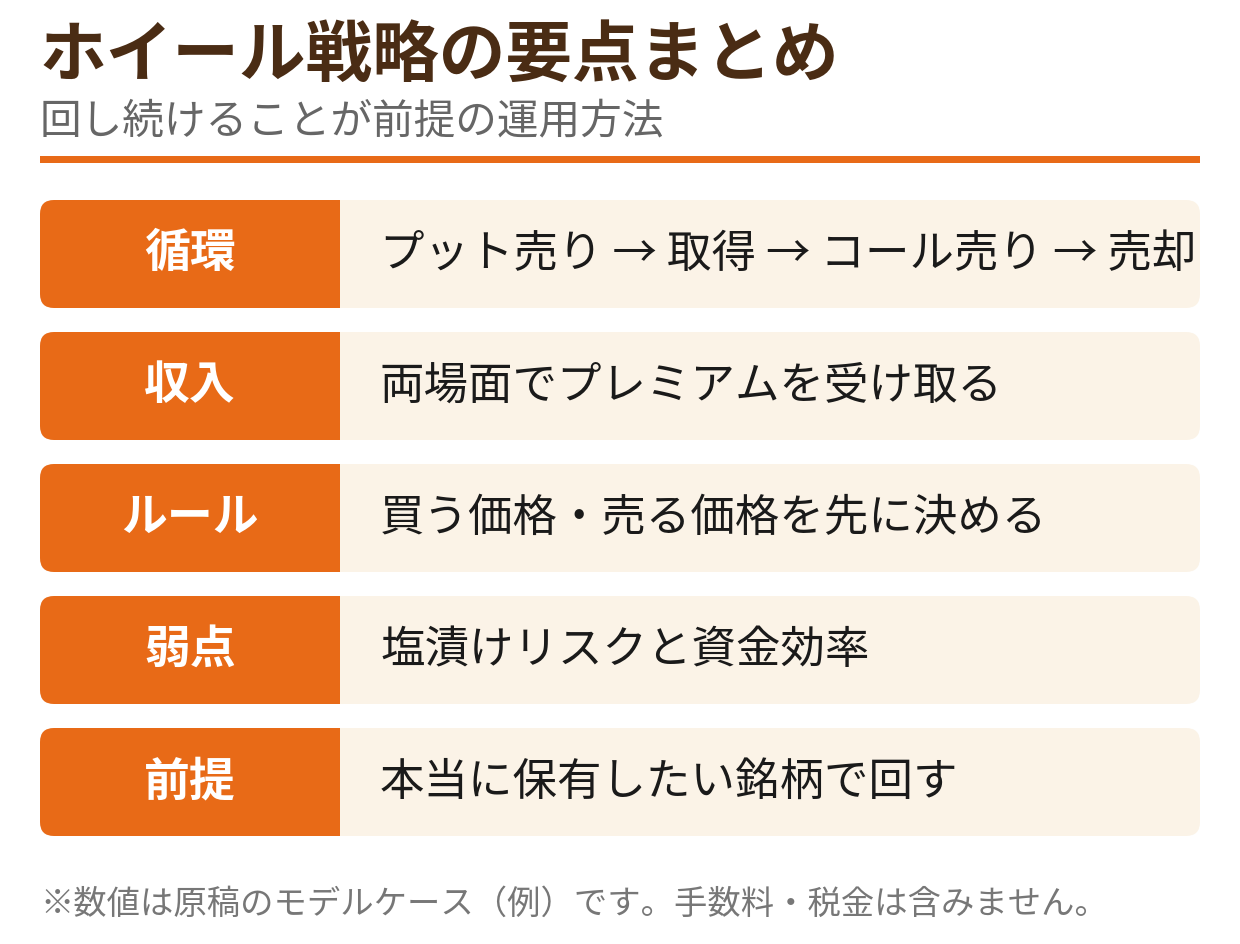
- ホイール戦略は、プット売り→株の取得→コール売り→売却を繰り返す循環型の運用
- どの場面でもプレミアムを受け取る側に立ち、買う価格と売る価格を先に決める
- 1サイクルの損益は「プレミアムの合計+株の売買差益」(モデルケースでは+1,400ドル)
- 最大の弱点は塩漬けリスクと資金効率。大きな資金がひとつの銘柄に長く置かれる
- 向いているのは緩やかな上昇〜横ばい相場。前提は「本当に保有したい銘柄」で回すこと
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。