
株価指数オプションとは
米国株オプションに慣れてくると、「個別株ではなく、指数そのものにオプションをかけられないか」と考える場面が出てきます。その答えが株価指数オプションです。代表格が、S&P500指数を原資産とするSPXオプションです。
個別株オプションとの根本的な違いは、原資産に「実物がない」ことです。アップル株のオプションには裏付けとなるアップル株がありますが、S&P500という指数は計算値であり、指数そのものを買ったり受け渡したりはできません。この「実物がない」ことが、決済方法や行使の仕組みにいくつもの違いを生みます。
行使価格や満期といったオプションの基本用語は、先に押さえておくと読み進めやすくなります。
SPXオプションの仕様
SPXオプションは、米国のCBOE(シカゴ・オプション取引所)に上場するオプションです。仕様のうち、個別株オプションと大きく違う点を先に並べます。
- 原資産:S&P500指数(指数そのものは取引できない計算値)
- 乗数:1ポイント=100ドル。プレミアム45.00のオプションは1枚4,500ドル
- 行使タイプ:ヨーロピアン型。権利行使は満期のときだけ可能で、途中では行使できない
- 決済方法:現金決済。株の受け渡しはなく、決済値と行使価格の差額が現金でやり取りされる
- 満期と決済値:標準の月次は満期日(第3金曜日)の朝、構成銘柄の始値から算出される決済値で確定する。週次・日次(SPXW)は満期日の終値ベース
- 取引時間:定期セッションに加えてグローバルトレーディングアワーがあり、CBOEは「ほぼ24時間×週5日」と案内している
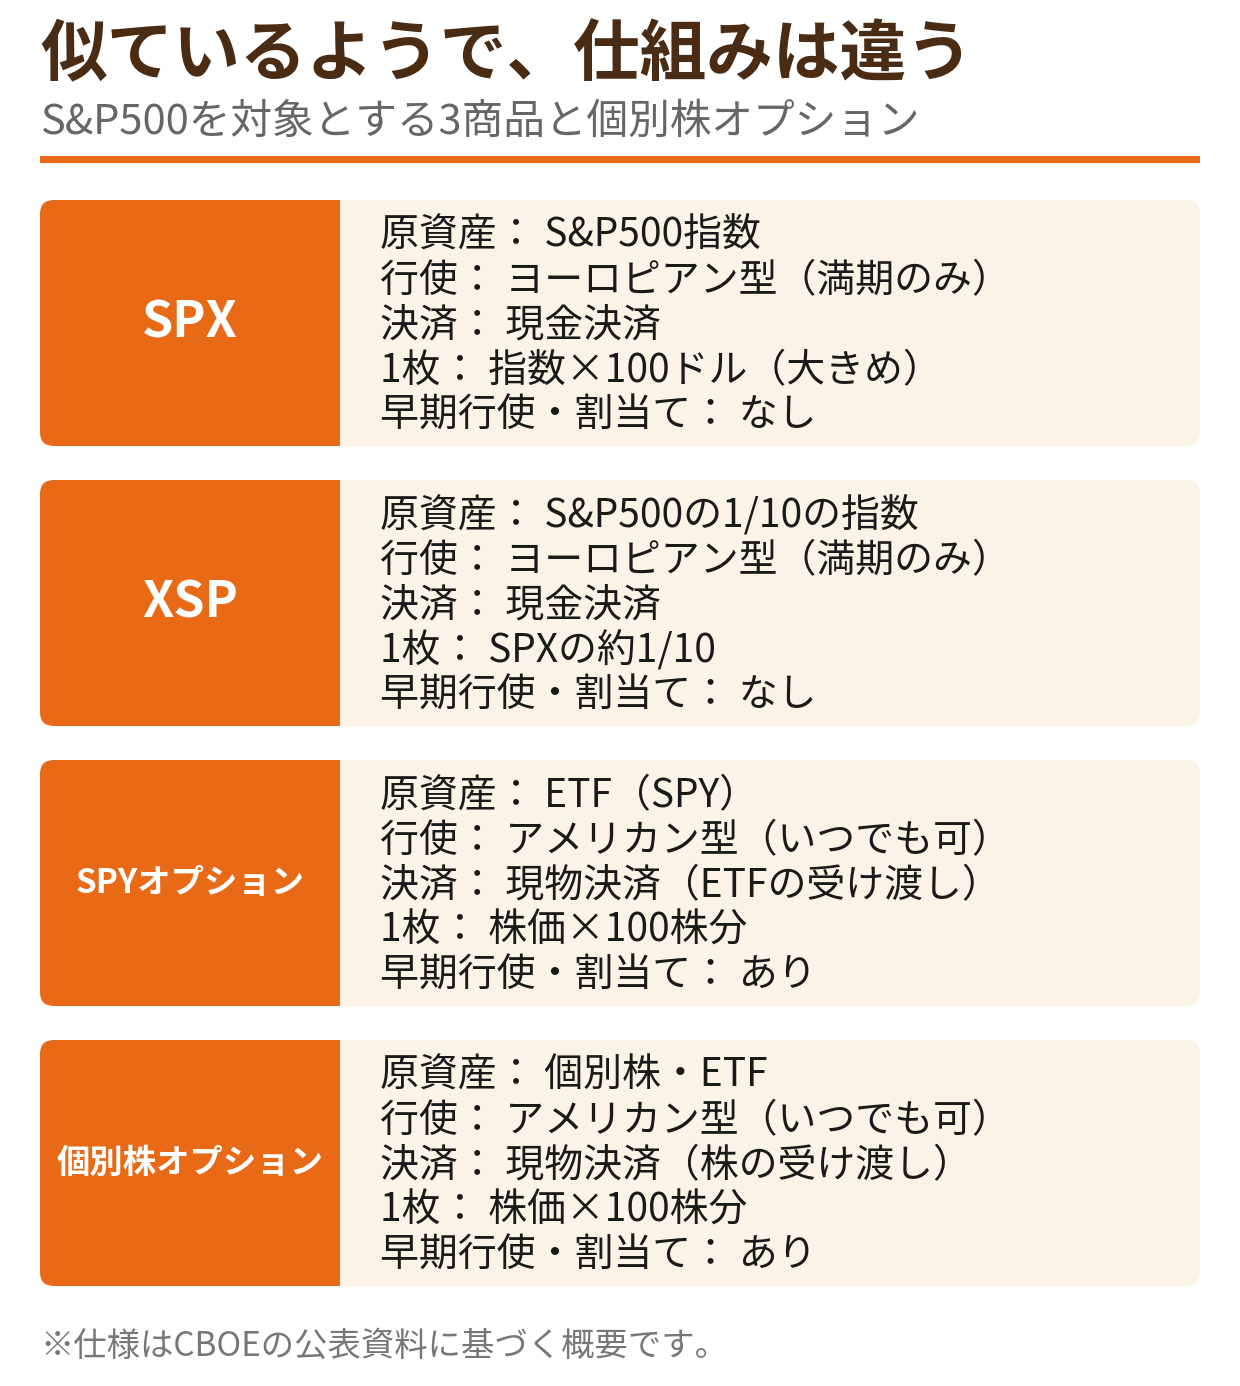
特に重要なのはヨーロピアン型と決済値の決まり方です。個別株オプション(米国型=アメリカン型)は満期前でも行使でき、売り手は満期前に割り当て(行使されること)を受ける可能性があります。SPXはその心配が構造的にありません。
満期と決済値の関係は、満期日の扱いを解説した記事もあわせて確認してください。
特徴1:現金決済で、株の受け渡しがない
SPXオプションが満期にイン・ザ・マネー(権利に価値がある状態)で終わると、決済値と行使価格の差額に100ドルを掛けた金額が、現金で口座に入ります。株やETFを受け取ることはありません。
これは、個別株オプションとの大きな実務上の違いです。個別株のコールを行使すると、行使価格で100株を買い取る資金が必要になります。「権利は当たったのに、株を買う資金が足りない」という事態が起こり得ます。SPXでは差額の現金だけが動くため、受け渡しの資金繰りを考える必要がありません。
売り手側から見ても同じです。割り当てを受けて株を引き渡す義務はなく、差額の現金を支払うことで決済が終わります。
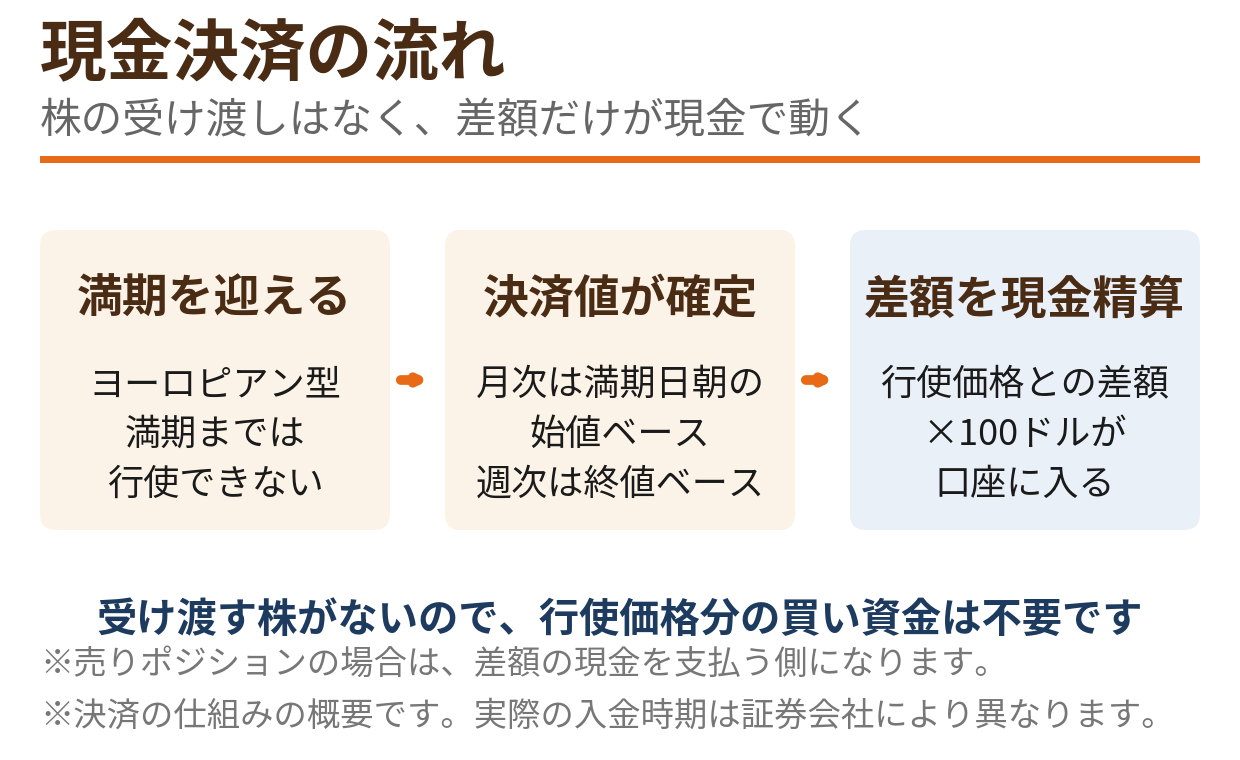
ただし、現金決済だから安全という意味ではありません。差額がそのまま損失になる売りポジションのリスクは、個別株オプションと同じように存在します。変わるのは「受け渡しの有無」であって、「損益の大きさの仕組み」ではありません。
特徴2:ヨーロピアン型で、満期まで行使できない
SPXオプションはヨーロピアン型です。買い手は満期の日まで権利行使できず、売り手も満期前に割り当てを受けることがありません。
この仕様は、戦略の立て方に効いてきます。たとえば個別株オプションの売りでは、権利落ち日(配当の権利が確定する日)の前後に、配当目当ての早期行使で割り当てを受けるリスクを意識する必要があります。SPXには原資産の「配当」という概念自体がなく、早期行使もないため、満期までポジションの形が変わらないという見通しの良さがあります。
「割り当て」の仕組み自体は、個別株オプションでこそ重要です。違いを実感するためにも、割り当ての記事と読み比べてください。
一方で、ヨーロピアン型には不便な面もあります。満期前に「利益を確定したい」と思っても、行使ではなく市場で売り戻す(反対売買する)しか方法がありません。流動性が十分なSPXでは通常は問題になりにくいものの、「行使」という手段自体がない点は押さえておく必要があります。
モデルケースで見る数字:1枚の大きさに注意
SPXで注意したいのが、1枚あたりの金額の大きさです。架空のモデルケースで計算してみましょう。
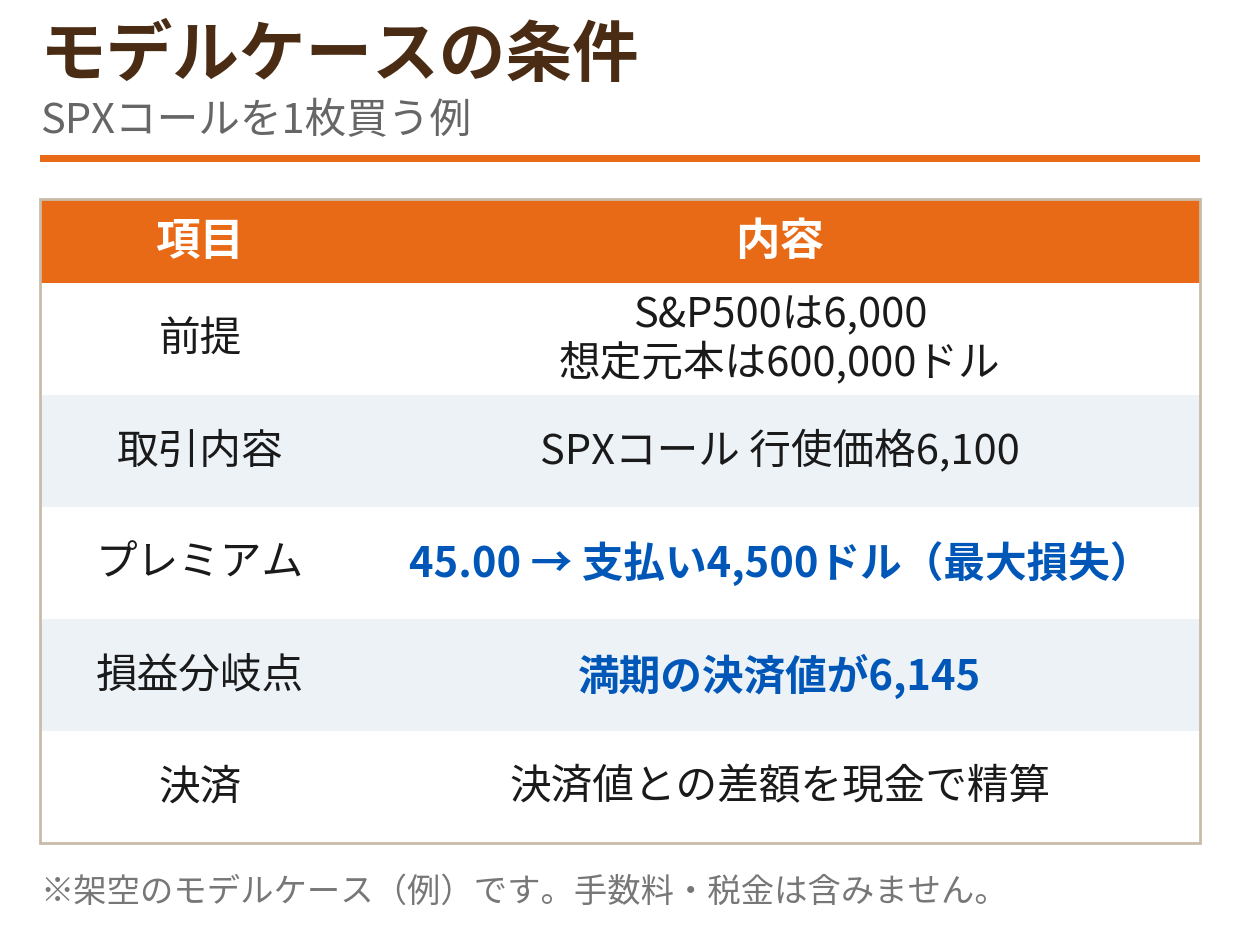
モデルケースの設定
- S&P500は6,000。想定元本は6,000×100ドル=600,000ドル
- 行使価格6,100のSPXコールを、プレミアム45.00(=4,500ドル)で1枚買う
- 損益分岐点は、満期の決済値が6,145
満期時点の決済値ごとに、結果を並べます(手数料は含みません)。
| 満期の決済値 | 受け取る金額 | 損益 |
|---|---|---|
| 6,000 | 0ドル | -4,500ドル |
| 6,145 | 4,500ドル | ±0ドル |
| 6,200 | 10,000ドル | +5,500ドル |
| 6,300 | 20,000ドル | +15,500ドル |
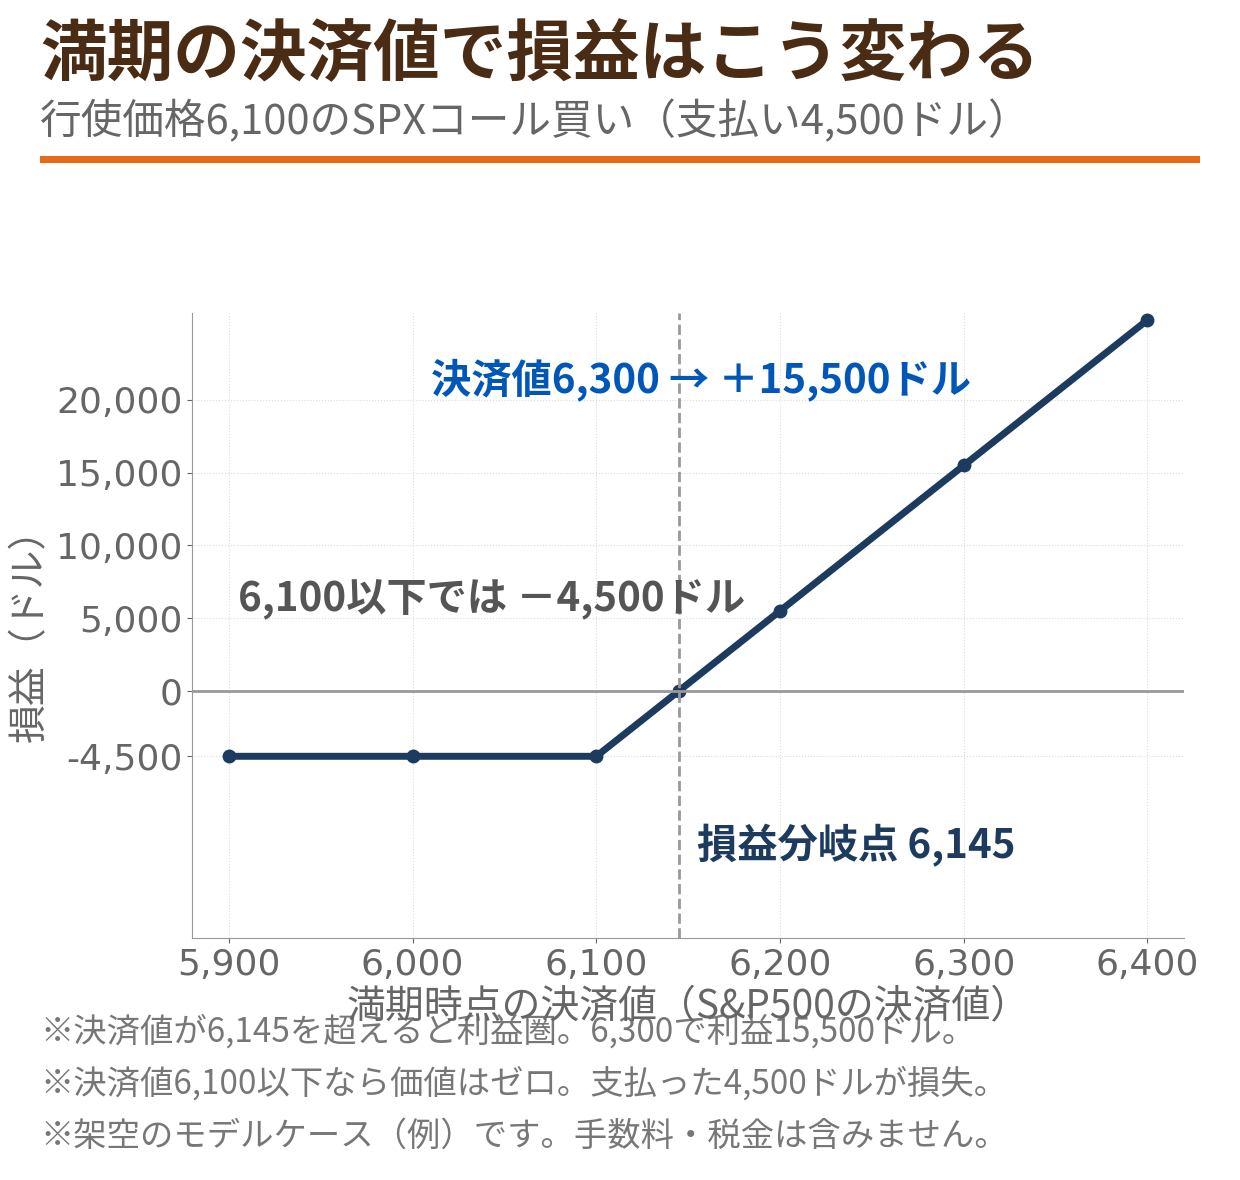
ポイントは損益の振れ幅です。プレミアム45.00は一見すると小さな数字ですが、乗数100倍で1枚4,500ドルです。指数が3%動いただけで、損益は1万ドル単位で動きます。「指数は個別株より値動きが穏やか」というイメージと、「1枚の金額が大きい」という事実は両立します。穏やかな値動き×大きなサイズで、損益は決して小さくなりません。
XSPとSPYオプションとの違い
「SPXは大きすぎる」という場合の選択肢が、同じS&P500を対象とする2つの商品です。
XSP(Mini-SPX)は、原指数がS&P500の1/10のサイズの指数オプションです。ヨーロピアン型・現金決済という仕様はSPXと同じで、1枚あたりの金額だけが約1/10になります。モデルケースの条件をXSPに置き換えると、指数600・行使価格610のコール、プレミアム4.50で1枚450ドルという計算です(満期の決済値が620なら受取1,000ドル、利益550ドル)。なお決済値は、SPX月次とは違い、S&P500の公式終値の1/10で決まります。
SPYオプションは、S&P500に連動するETF(SPDR S&P 500 ETF)を原資産とする、通常のETFオプションです。こちらはアメリカン型・現物決済で、行使すればSPYそのものを受け渡しします。個別株オプションと同じ感覚で扱えますが、早期行使や配当(分配金)の影響を受ける点も個別株オプションと同じです。
同じ「S&P500への投資」でも、仕組みはこの3つでかなり違います。指数オプションの仲間であるVIXオプションも、現金決済・ヨーロピアン型という点では同じグループです。
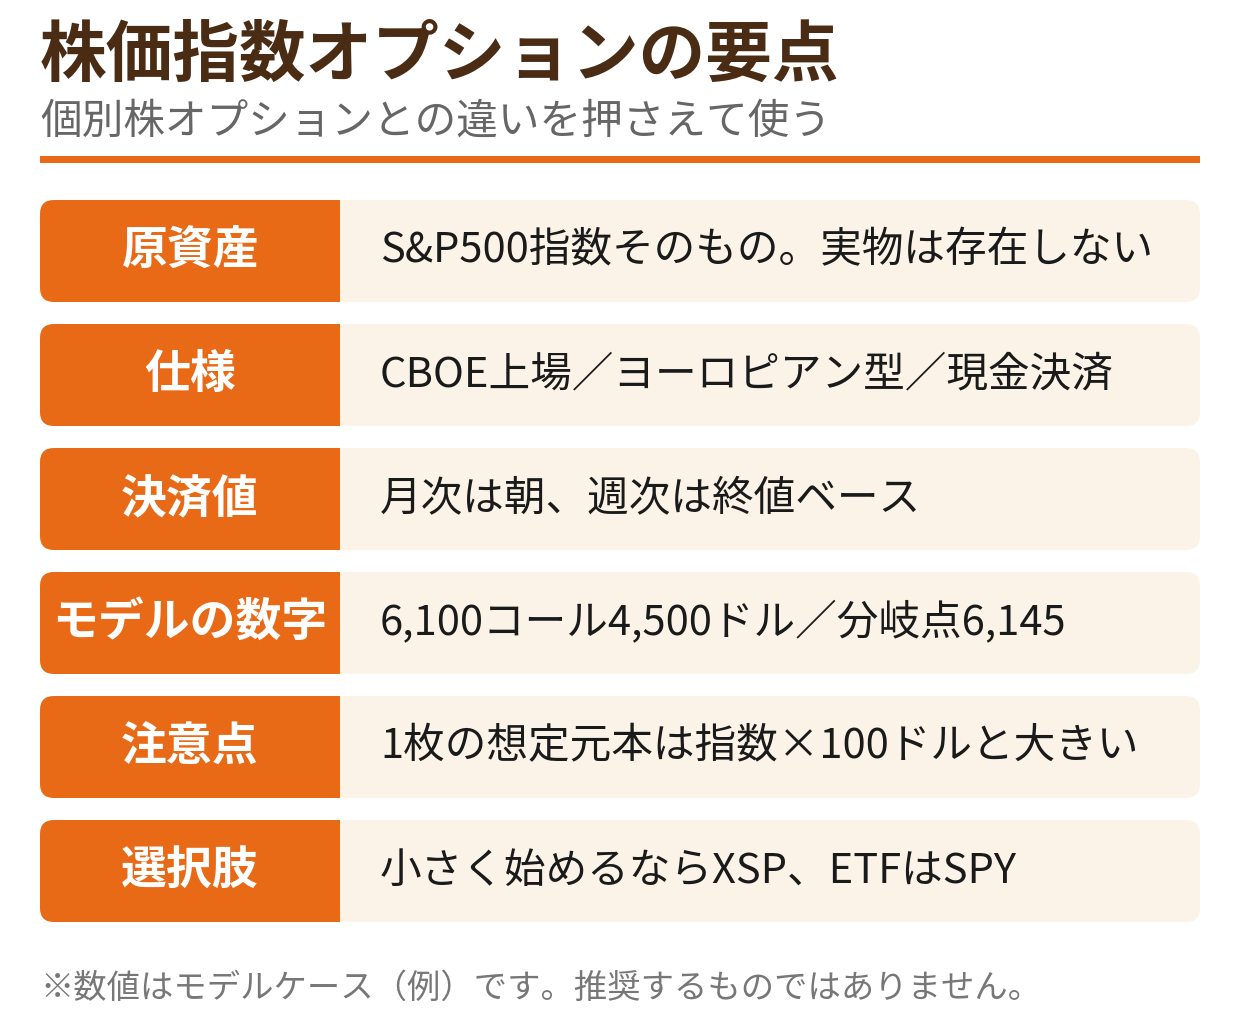
個別株オプションとの違いを整理する
ここまでの違いを、実務の観点でまとめ直します。
- 決算リスクがない:指数は1社の決算で跳ねることがない。個別株オプションのように、1銘柄の決算発表で一夜にして大きく動くリスクは小さい(その代わり、雇用統計やCPI、FOMCなど市場全体のイベントが効く)
- 配当・権利落ちの影響がない:指数そのものには配当の受け渡しがないため、配当目当ての早期行使や割り当てを気にしなくてよい
- 受け渡しの資金が不要:現金決済のため、行使価格×株数分の買い資金を用意する必要がない
- 1枚が大きい:想定元本は指数×100ドル。SPXでは数十万ドル単位になりやすく、資金量に対して枚数を間違えると過大なポジションになる
- 対象は「市場全体」:銘柄選びではなく相場全体の方向と変動率に張る道具。個別株の材料読みとは別の視点が要る
日本から取引するには
取扱いの確認で押さえるべきなのは、「米国株オプションができる会社なら、どこでも指数オプションができるわけではない」という点です。
国内で米国株オプションを扱う会社のうち、ウィブル証券やmoomoo証券の日本向けサービスは、個別株やETFのオプションが中心です。一方、サクソバンク証券やIB証券のように指数オプションを扱う会社では、SPXやXSPが取扱対象に含まれる場合があります。ただし、実際に自分の口座で取引できるかは、取扱銘柄のリストや口座の種類によって変わります。取引を前提にせず、まず各社の最新の取扱銘柄でSPX(およびXSP)が含まれているかを確認してください。確認できない場合は「取引できない」と考えておくのが安全です。
税金についても一言添えておきます。米国では指数オプションに現物株オプションと異なる税務上の扱いがありますが、日本に住む投資家の申告はあくまで日本の税制に従います。そして米国株オプションの税区分については、日本でも見解の分かれる点があるとされています。本記事では断定しません。実際の申告では、税務署や税理士への確認をおすすめします。
向いている人・向いていない人
整理すると、SPXなど指数オプションが向いているのは次のような人です。
- 個別銘柄ではなく、相場全体の方向や変動率にポジションを取りたい人
- 現金決済・ヨーロピアン型の仕様を理解し、受け渡しや早期行使の煩わしさを避けたい人
- 1枚の大きさを把握し、資金に対して枚数を抑えて使える人
逆に、向いていないのはこういうケースです。
- 個別株オプションの感覚で、プレミアムの表示価格だけを見て枚数を決めてしまう人
- 決算など銘柄固有の材料を狙って取引したい人(指数ではその材料は効かない)
- 満期前の行使を戦略に組み込んでいる人(ヨーロピアン型では行使できない)
まとめ
- 株価指数オプションの代表格SPXは、S&P500指数そのものが原資産。指数は計算値で、実物の受け渡しが存在しない
- 仕様はCBOE上場・ヨーロピアン型・現金決済・乗数100倍。月次は満期日朝の決済値、週次(SPXW)は終値ベースで決まる
- 現金決済なので受け渡しの資金繰りは不要だが、損益の仕組みが安全になるわけではない
- モデルケースでは、行使価格6,100のコールを4,500ドルで買い、決済値6,145が分岐点、6,300で利益15,500ドル。1枚の大きさに注意
- サイズを抑えたい場合はXSP(1/10)、ETFとして扱いたい場合はSPYオプションが選択肢。日本からの取扱いは各社の取扱銘柄で要確認
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。