
オプション取引とは|「買う権利」「売る権利」を売買する取引
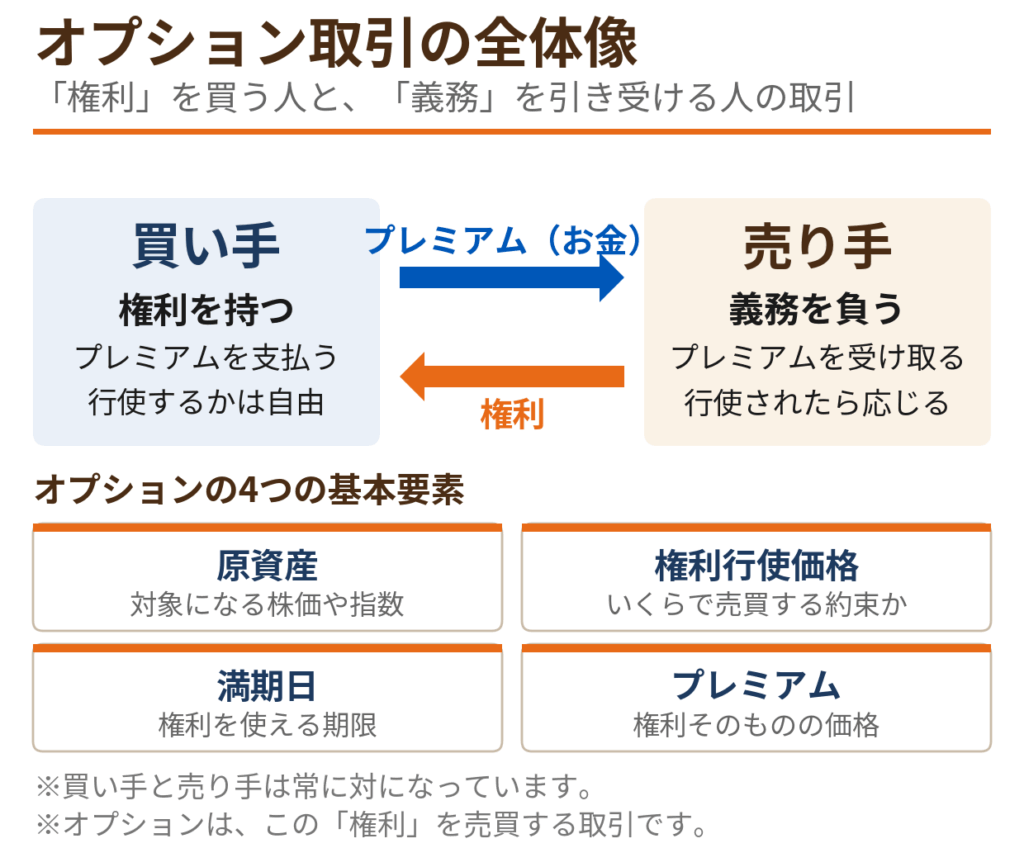
オプション取引とは、将来のある価格で買う権利(または売る権利)を売買する取引です。株そのものではなく、「権利」が取引の対象になる点が、通常の株式投資と大きく違います。
身近な例で考えてみましょう。人気のコンサートチケットの「購入権」が、公式価格で確実に買える予約券として売られていたら、その予約券自体に値段がついて売買されるイメージです。オプション取引で売買されているのは、この「予約券」にあたるものです。
もっと金融らしく言えば、オプションは「保険」に似ています。株価が下がったときの備えとして「決まった価格で売れる権利」を買っておけば、実際に暴落してもその価格で売れます。保険料を払って万一に備えるのと同じ発想です。
株式投資との違いを先に挙げておくと、オプションには「期限がある」ことと「権利そのものを取引する」ことの2点が本質です。株は買えば期限なく持ち続けられますが、オプションの権利は満期が来れば消えてしまいます。この「期限」の存在が、オプション取引のあらゆる特徴の出発点になります。
オプション取引の基本要素は、次の4つです。
- ✓ 原資産: 権利の対象になるもの(日経平均株価、個別株、ETFなど)
- ✓ 権利行使価格: 「将来いくらで買う(売る)約束か」を示す価格
- ✓ 満期日(権利行使日): 権利を使える期限
- ✓ プレミアム: 権利そのものの価格。買い手が売り手に支払う
この「権利」には2種類あります。次に、その2種類を見ていきます。
コールとプット|2種類の「権利」
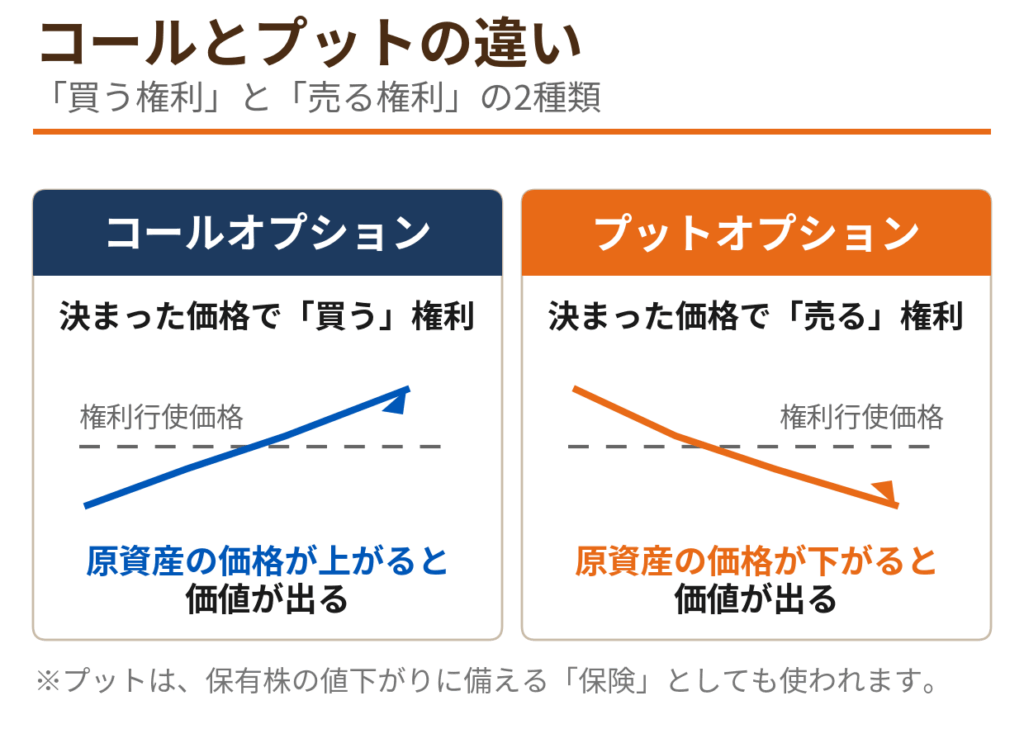
オプションの権利は、買う権利か売る権利かで2種類に分かれます。
| 種類 | 権利の内容 | どんなときに価値が出るか |
|---|---|---|
| コールオプション | 決まった価格で買う権利 | 原資産の価格が上がったとき |
| プットオプション | 決まった価格で売る権利 | 原資産の価格が下がったとき |
たとえば、ある株が現在1,000円だとして、「1か月後に1,000円で買える権利(コール)」を持っていれば、株価が1,200円に上がっても1,000円で買えます。逆に「1,000円で売れる権利(プット)」を持っていれば、株価が800円に下がっても1,000円で売れます。
覚え方としては、コールは「上がる方にかける権利」、プットは「下がる方に備える(かける)権利」です。プットは値下がりで利益を狙う使い方のほかに、保有株の下落に備える保険としても使われます。
なお、実際の市場では、権利行使価格と満期日の組み合わせごとに別々の銘柄として取引されています。「どの価格で・いつまでに」という条件の選び方で、プレミアムも値動きの性格も変わります。注文画面で限月(満期の月)と権利行使価格の一覧から銘柄を選ぶ形式は、国内・米国どちらの市場でも共通です。
コールとプットの基礎をさらに掘り下げたい人は、専門の解説記事もあわせてどうぞ。
買い手と売り手|権利を持つ側と、義務を負う側
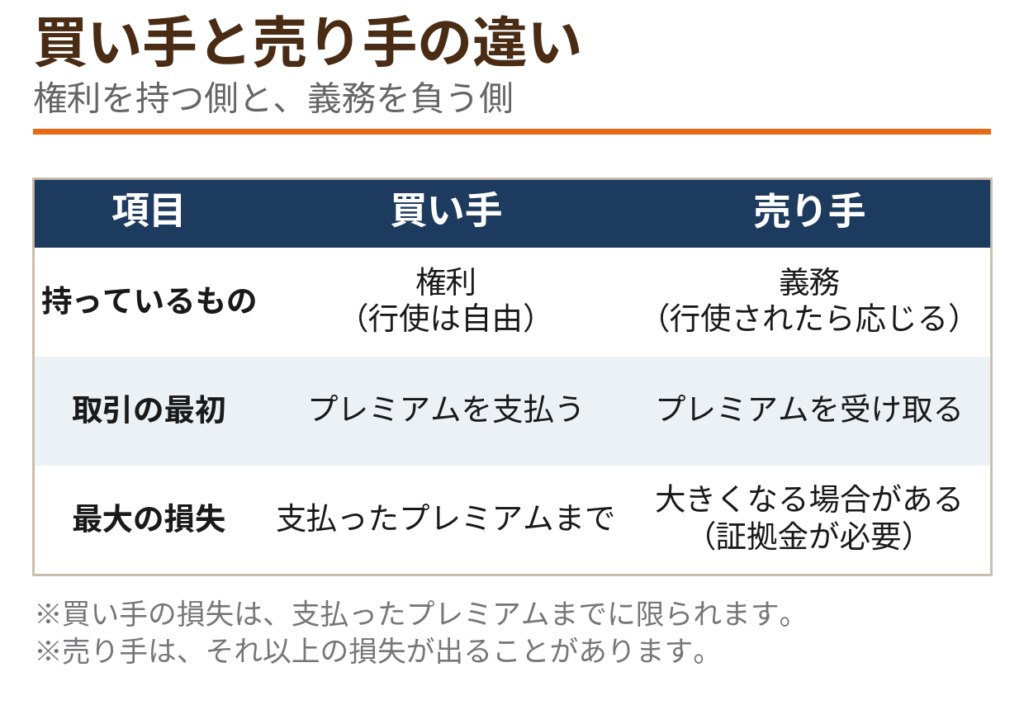
オプション取引では、権利を「買う人」と「売る人」が常に対になっています。ここが株式投資と決定的に違う点です。株は買う人がいても「株を売る義務を負う人」が新たに生まれるわけではありませんが、オプションの売り手は、買い手が権利を使ったときに取引に応じる義務を負います。
立場の違いを整理すると、次のようになります。
| 項目 | 買い手 | 売り手 |
|---|---|---|
| 持っているもの | 権利(行使するかどうかは自由) | 義務(行使されたら応じる) |
| 取引の最初 | プレミアムを支払う | プレミアムを受け取る |
| 最大の損失 | 支払ったプレミアムまで | 大きくなる場合がある(証拠金が必要) |
買い手の最大損失は、最初に支払ったプレミアムに限定されます。権利を使う価値がなければ、権利を放棄して終わりにできるからです。一方、売り手は受け取ったプレミアムが最大の利益で、相場が逆に大きく動くと損失が膨らみます。そのため、売り手には証拠金の差し入れが求められます。
コールとプットに買い・売りを組み合わせると、取引は4つの基本形になります。
- ✓ コールの買い: 上昇を狙う。損失はプレミアムまで
- ✓ コールの売り: 大きく上がらないことを見込む。利益はプレミアムまで
- ✓ プットの買い: 下落を狙う、または保有株の保険。損失はプレミアムまで
- ✓ プットの売り: 大きく下がらないことを見込む。利益はプレミアムまで
初心者のうちは、まず「買い」だけを理解すれば十分です。売りは仕組みが対照的でリスクの性質も違うため、この記事でも概要にとどめます。
プレミアムの決まり方|本質的価値・時間価値・ボラティリティ
オプションの価格であるプレミアムは、2つの部分からできています。
プレミアム = 本質的価値 + 時間価値
本質的価値|今すぐ権利を使ったときの価値
本質的価値は、「今この瞬間に権利を行使したら、いくら得か」を金額にしたものです。先ほどの例で、株価1,200円のときに「1,000円で買える権利(コール)」を持っていれば、その差額200円分が本質的価値です。逆に、権利を使っても得にならない状態(コールなら原資産価格が行使価格以下)では、本質的価値はゼロです。
時間価値|満期までの「これから動くかもしれない」分
本質的価値がゼロのオプションでも、プレミアムに値段がついていることがあります。その分が時間価値です。満期までにまだ時間があるうちは、「これから価格が動いて得になるかもしれない」という可能性に値段がついています。
時間価値は、満期が近づくにつれて減っていき、満期日にはゼロになります。しかも減り方は均等ではなく、満期が近づくほど加速します。原資産の価格が動かなくても、時間の経過だけでプレミアムが目減りする——これがオプションの買い手が常に意識しなければならない性質です。
ボラティリティ|「どれくらい動きそうか」の見込み
時間価値の大きさを左右するのが、ボラティリティ(価格変動の見込み)です。決算発表や重要な経済指標の前など、「大きく動きそうだ」と多くの人が考える局面では、時間価値が膨らんでプレミアムが高くなります。逆に、イベントを過ぎて「もう大きくは動かなそうだ」となると、予想の方向が当たってもプレミアムが下がることがあります。
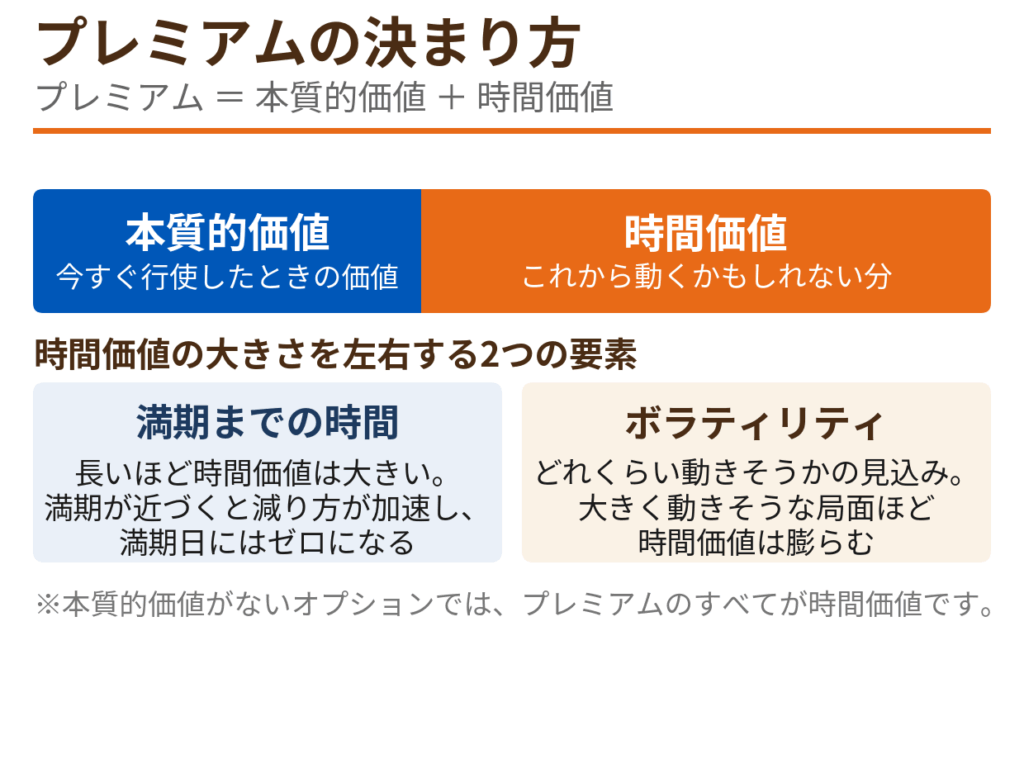
プレミアムの仕組みをまとめると、オプションの買い手は「方向(上がるか下がるか)」だけでなく、「動く大きさ」と「間に合うか(満期までの時間)」の3つを同時に当てにいく取引だと言えます。
具体例で見る損益|日経225オプションのコール買い
仕組みだけでは実感が湧きにくいので、数字の例で見てみましょう。国内で最も代表的な日経225オプションを使った、教材のための計算例です(手数料・税金は除きます)。
| 項目 | 内容 |
|---|---|
| 買うもの | 日経225オプションのコール(買う権利) |
| 権利行使価格 | 40,000円 |
| プレミアム | 100円 |
| 支払う金額 | 100円 × 1,000倍 = 100,000円 |
日経225オプションの取引単位は「プレミアム × 1,000倍」です。プレミアムが100円と表示されていても、実際に支払うのはその1,000倍の100,000円になります。ここが最初のつまずきポイントです。
満期(SQ日)に日経平均がどうなっていたかで、結果は次のように変わります。
| 満期の日経平均(SQ値) | 受け取る金額 | 損益 |
|---|---|---|
| 41,000円 | (41,000 − 40,000)× 1,000倍 = 1,000,000円 | +900,000円 |
| 40,050円 | (40,050 − 40,000)× 1,000倍 = 50,000円 | −50,000円 |
| 40,000円以下 | 0円(権利は消滅) | −100,000円 |
ポイントは3つあります。
- 1つ目は、損益分岐点は権利行使価格+プレミアム、つまり40,100円だということです。40,000円を少し超えただけでは利益にはならず、支払ったプレミアム分まで上がって初めてプラスになります。
- 2つ目は、損失の下限が決まっていることです。どれだけ下がっても、失うのは最初に払った100,000円までです。
- 3つ目は、これはあくまで満期まで持ち続けた場合の計算だということです。実際の取引では、満期前にプレミアムの値動きを見て途中で売る(転売する)こともできます。その場合の損益は、売買したプレミアムの差で決まります。
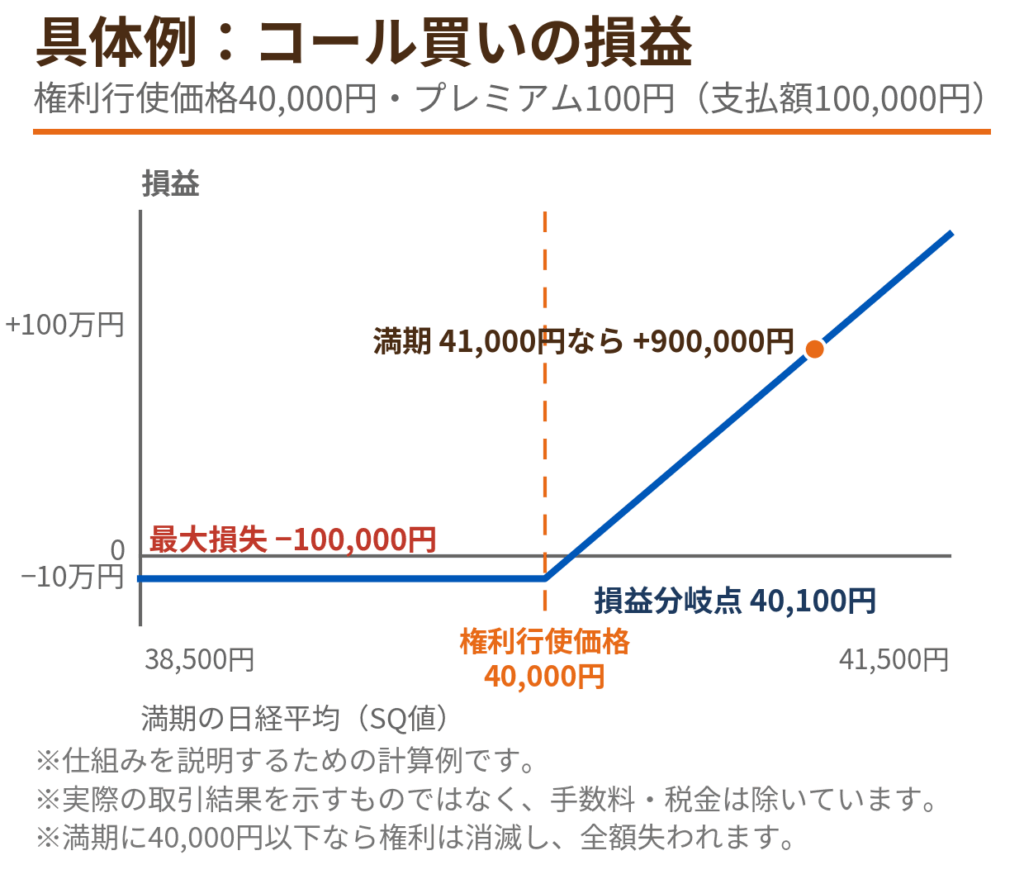
なお、この例は仕組みを理解するための計算例で、「この通りに儲かる」という話ではありません。満期に40,000円以下で終わればプレミアムは全額失われますし、実際には手数料もかかります。
米国株オプションの場合は、1枚が原資産100株分にあたります。たとえばプレミアムが2ドルと表示されるオプション1枚の支払額は、2ドル × 100株 = 200ドルです。「表示価格 × 倍率」が実際の金額になる点は、国内・米国で共通しています。
国内には、取引単位が10分の1のミニオプションもあります。同じプレミアム100円でも、ミニなら支払額は100円 × 100倍 = 10,000円です。少額で練習したい場合の入口として用意されている商品です。
オプションが取引できる2つの市場|日経225オプションと米国株オプション
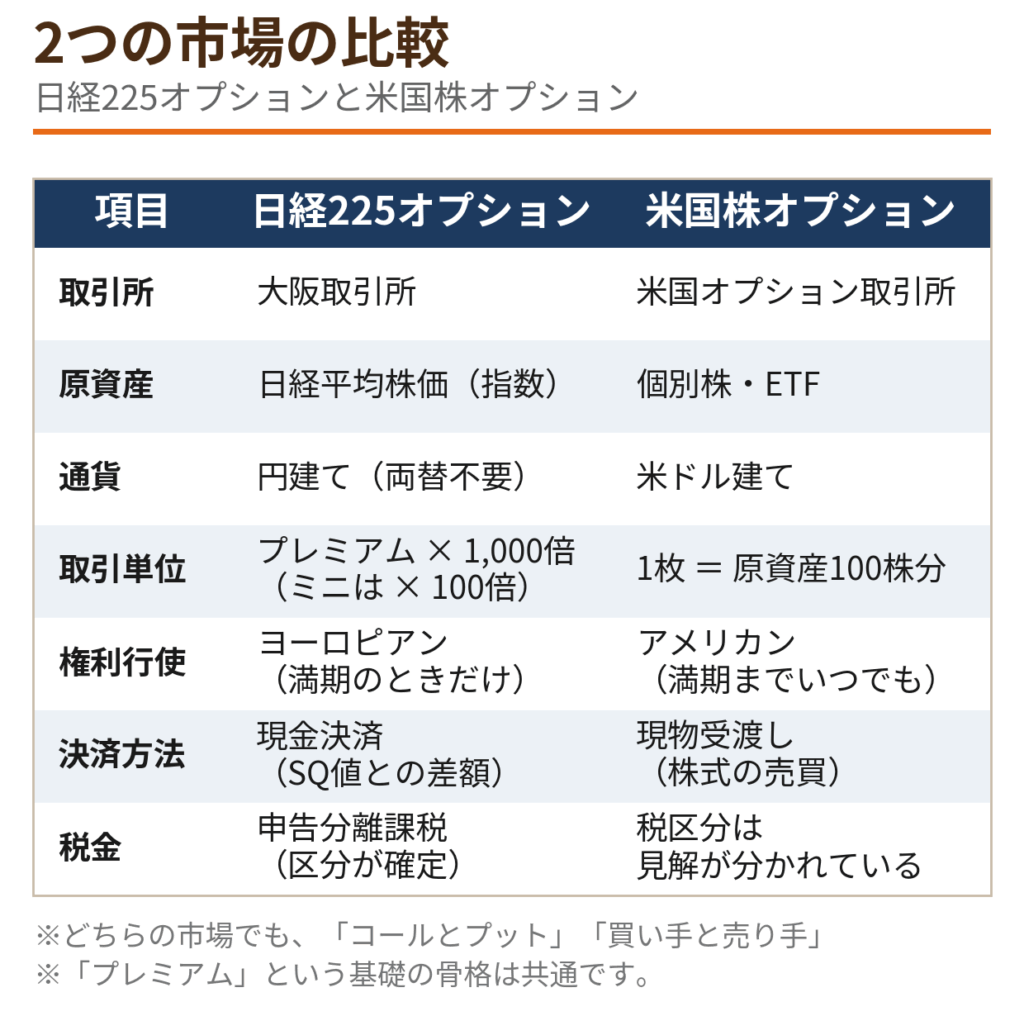
日本から取引できるオプションには、大きく分けて2つの市場があります。
日経225オプションは、対象が指数1本で円建て、決済も現金の差額だけなので、仕組みが比較的シンプルです。米国株オプションは、個別株やETFが対象で銘柄数が圧倒的に多く、決算発表のような銘柄ごとのイベントに合わせて取引できます。
どちらにも共通するのは、「コールとプット」「買い手と売り手」「プレミアム」という、この記事で説明してきた骨格です。市場が違っても、基礎は同じものを使います。
メリットとリスク
オプション取引の特徴を、メリットとリスクに分けて整理します。
メリット
- ✓ 買いの損失が限定される: 買い手の最大損失は支払ったプレミアムまで。証拠金取引のように、預けた資金を超える損失は買いでは発生しない
- ✓ 少額から値動きに連動できる: 原資産そのものを買うより小さい金額で、同じ値動きに連動するポジションを持てる(レバレッジが効く)
- ✓ 下落への備えに使える: プットの買いは、保有株や指数の下落に対する保険として機能する
- ✓ 相場が動かない局面でも戦略がある: 売りや組み合わせの戦略では、方向だけでなく「動かないこと」に見込む取引もできる(ただし売りはリスク管理が前提)
リスク
- ✓ 買いは満期で全額を失うことがある: 権利が価値を生まないまま満期を迎えれば、支払ったプレミアムは戻らない。株式のように「塩漬けして回復を待つ」ことができない
- ✓ 時間の経過そのものが不利に働く: 原資産が動かなければ、時間価値の減少でプレミアムは目減りしていく
- ✓ 売りの損失は限定されない: 売り手は相場の急変で大きな損失を負い、証拠金の追加(追証)を求められることがある
- ✓ 仕組みが複雑で、価格の決まり方が分かりにくい: 方向が当たっても、ボラティリティの低下でプレミアムが下がるなど、株式とは違う値動きの要因が多い
株式投資との一番の違いは「期限がある」ことです。予想が正しくても、満期までに間に合わなければ買い手は負けます。この期限の存在が、オプション取引の難しさと面白さの両方の源泉です。
向いている人・向いていない人
オプション取引は、すべての人に向く商品ではありません。向き・不向きを正直に整理します。
- ✓ 向いている人: 株式投資の経験があり、値動きの仕組みを数字で追うのが苦でない人/損失の上限を先に決めて取引したい人/保有資産の下落ヘッジなど、目的がはっきりしている人
- ✓ 向いていない人: 仕組みを理解しないまま「レバレッジで一気に増やしたい」と考えている人/満期や証拠金など、期限とルールの管理が負担に感じる人/生活費や当面必要な資金で取引しようとしている人
とくに「少額で大きく増やせる」という面だけを見て始めると、時間価値の減少という見えにくいコストに気づかないまま資金を減らすことになりがちです。まずは買いから小さく始め、プレミアムの値動きと満期までの時間の減り方を体感するのが安全な順序です。
始め方の入口|国内と米国株で最初のステップが違う
オプション取引を始めるには、通常の証券口座とは別に、オプション取引のための口座や申込みが必要です。市場ごとに最初のステップが異なります。
国内(日経225オプション)の場合は、証券総合口座に「先物・オプション取引口座」を追加する形が基本です。開設には基準と審査があり、楽天証券・SBI証券など主要なネット証券で取り扱っています。具体的な手順は、各社のガイド記事で解説しています。
米国株オプションの場合は、米国株オプションに対応した証券会社で、専用の申込みや手続きを行います。対応会社は国内の先物・オプションとは顔ぶれが変わります。始め方の全体像は、この後の「次に読む」で案内する入門記事・始め方記事にまとめています。
どちらの市場でも、いきなり大きな金額で始める必要はありません。買いから少額で始め、注文と決済の流れを確認しながら進めてください。買いだけであれば、最初に必要な資金は「支払うプレミアム+手数料」が基本です。具体例で見たように、国内ならミニオプションで1万円程度のプレミアムからでも始められます。
まとめ
オプション取引の骨格を整理します。
- ✓ オプション取引は、株そのものではなく「将来、決まった価格で買う権利(コール)/売る権利(プット)」を売買する取引
- ✓ 買い手はプレミアムを払って権利を持ち、最大損失はプレミアムまで。売り手はプレミアムを受け取る代わりに義務を負い、証拠金が必要
- ✓ プレミアムは本質的価値と時間価値からできていて、時間価値は満期が近づくほど速く減る。ボラティリティの見込みも価格を左右する
- ✓ 市場は国内(日経225オプション)と米国株オプションの2つ。取引単位・決済方法・税金の扱いが違うが、基礎の骨格は共通
- ✓ 期限がある取引なので、「方向」だけでなく「大きさ」と「間に合うか」が問われる
次に読む
仕組みの全体像がつかめたら、次は実践寄りの入門記事へ進んでください。米国株オプションの基礎を順序立てて学ぶ入門ガイドと、口座開設から最初の注文までの流れを解説した記事を用意しています。