
オプション取引の税金は「国内」と「米国株」で扱いが正反対に近い
オプション取引の税金は、国内の日経225オプションと米国株オプションで、扱いが大きく違います。
国内のオプションは、税金の区分・税率・損益通算・損失の繰越まで、制度としてきれいに定まっています。ところが米国株オプションは、そもそも「どの税区分に入るのか」自体に見解が分かれていて、統一的な解釈が確立していません。
- 国内(日経225オプションなど): 「先物取引に係る雑所得等」として申告分離課税。税率は20.315%で確定している
- 米国株オプション: 申告分離とする見解と、総合課税の雑所得とする見解があり、見解によって税率も損益通算の扱いも変わる
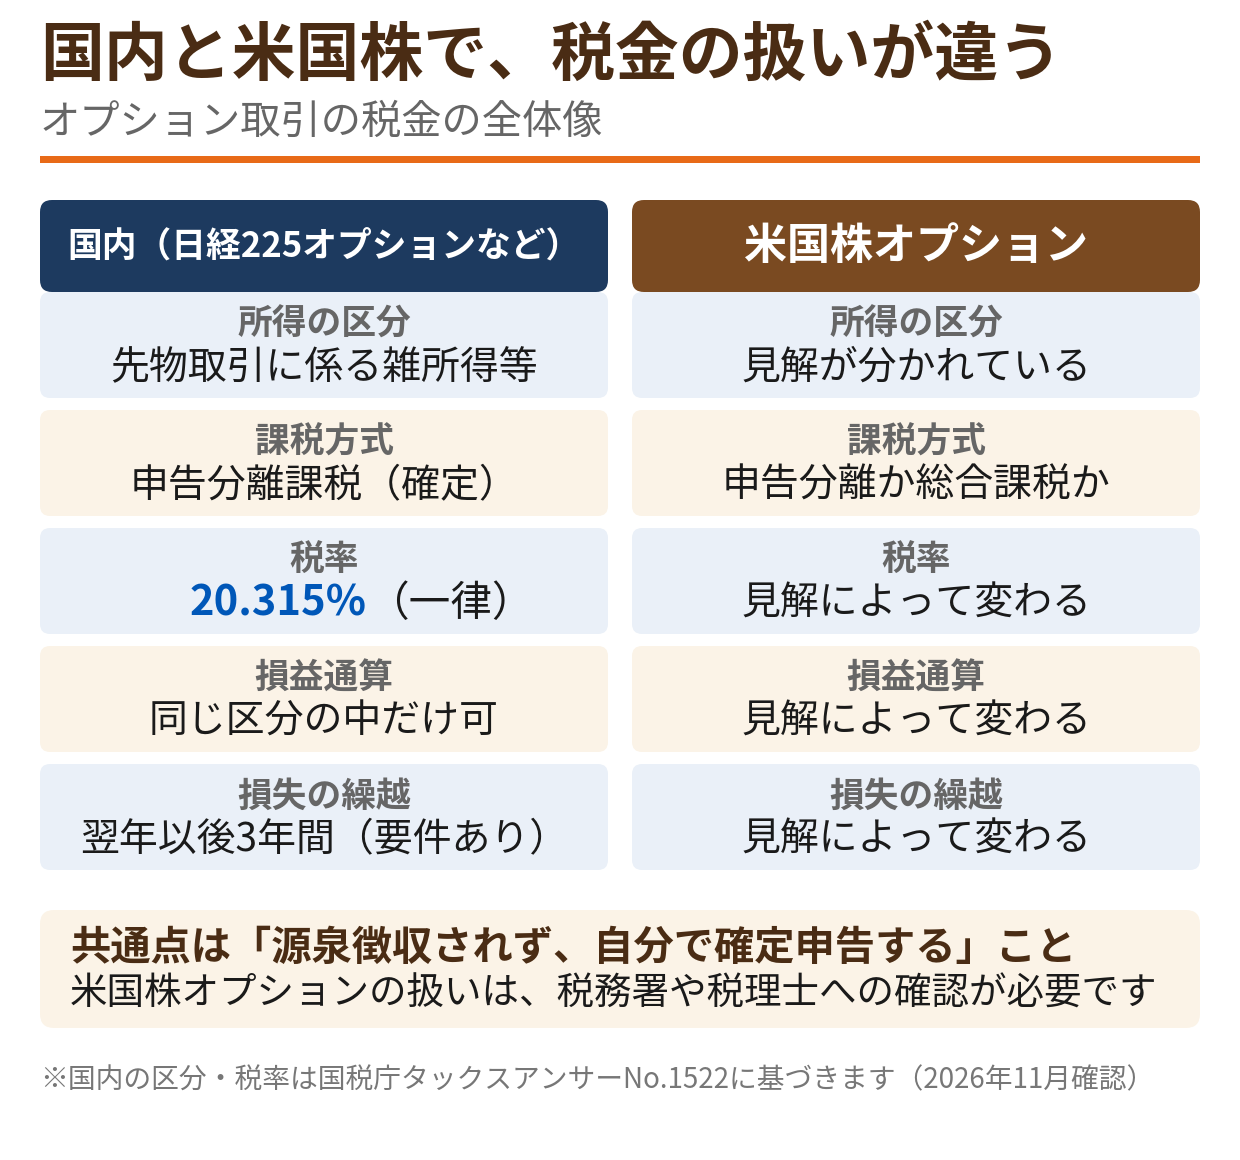
この記事では、まず国内の税金(確定している制度)を整理し、次に米国株オプションの現状(見解が分かれている点)を説明します。なお、ここで紹介するのは2026年11月時点の制度の一般的な解説です。自分のケースでどう扱うかは、税務署や税理士に確認してください。
税金の扱いは、「どの市場で取引するか」を決める材料にもなります。国内は制度が確定している分だけ、利益が出た年の手続きも読みやすい設計です。一方、米国株オプションは取引そのものの魅力に加えて、税金面では「確認する手間」が常について回ります。どちらの市場を選ぶにしても、始める前にこの記事の全体像を押さえておくと、利益が出た年に慌てずに済みます。
国内オプション(日経225など)の税金|区分は制度で確定している
日経225オプションは、大阪取引所に上場する市場デリバティブ取引です。国税庁のタックスアンサーNo.1522では、金融商品取引法の市場デリバティブ取引のうち「先物取引、指数先物取引およびオプション取引」の差金等決済が、課税の特例の適用対象として挙げられています。
つまり日経225オプションの損益は、「先物取引に係る雑所得等」という区分に入り、他の所得と区分して申告分離課税になることが制度として確定しています。日経225先物や、同じ区分に入る他の先物取引も扱いは同じです。
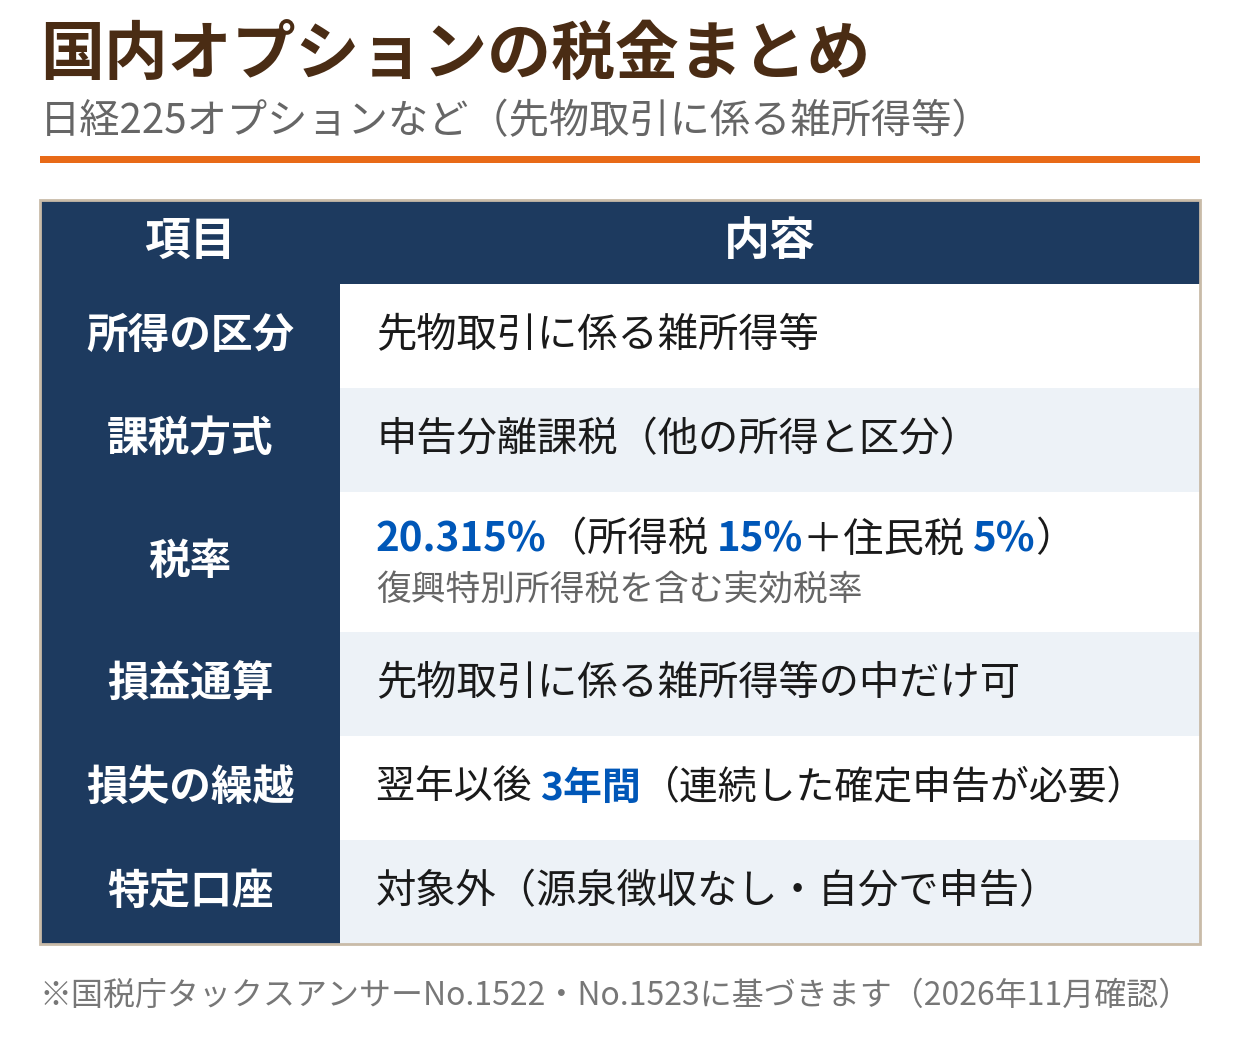
税率は20.315%(所得税15%+復興特別所得税+住民税5%)
税率は、所得税15%+住民税5%が基本です。これに、平成25年から令和29年までの各年分については復興特別所得税(基準所得税額の2.1%)が加わるため、実際の負担は合計20.315%になります。
申告分離課税なので、給与など他の所得の金額に左右されず、利益に対して一律の税率で計算します。所得が増えるほど税率が上がる累進課税とは違う点が、国内オプションの税金の分かりやすさです。
損益通算は「同じ区分の中だけ」
先物取引に係る雑所得等の損失は、他の「先物取引に係る雑所得等」の利益と通算(損益通算)できます。たとえば、日経225オプションの損失と、日経225先物の利益を同じ年の中で相殺する、という使い方です。
一方で、給与所得や、株式の譲渡所得など、区分の違う所得とは通算できません。「オプションで損をしたから給与の税金が減る」ということはないので、ここは誤解しやすいポイントです。
損失は翌年以後3年間繰り越せる
その年に通算しきれなかった損失は、翌年以後3年間繰り越して、その年の先物取引に係る雑所得等から差し引くことができます(繰越控除)。
ただし、要件があります。国税庁のタックスアンサーNo.1523によれば、損失が出た年に「先物取引に係る雑所得等の金額の計算明細書」と申告書付表を添付した確定申告書を提出し、その後も連続して確定申告書を提出し続けることが必要です。控除は古い年分の損失から順番に使われます。
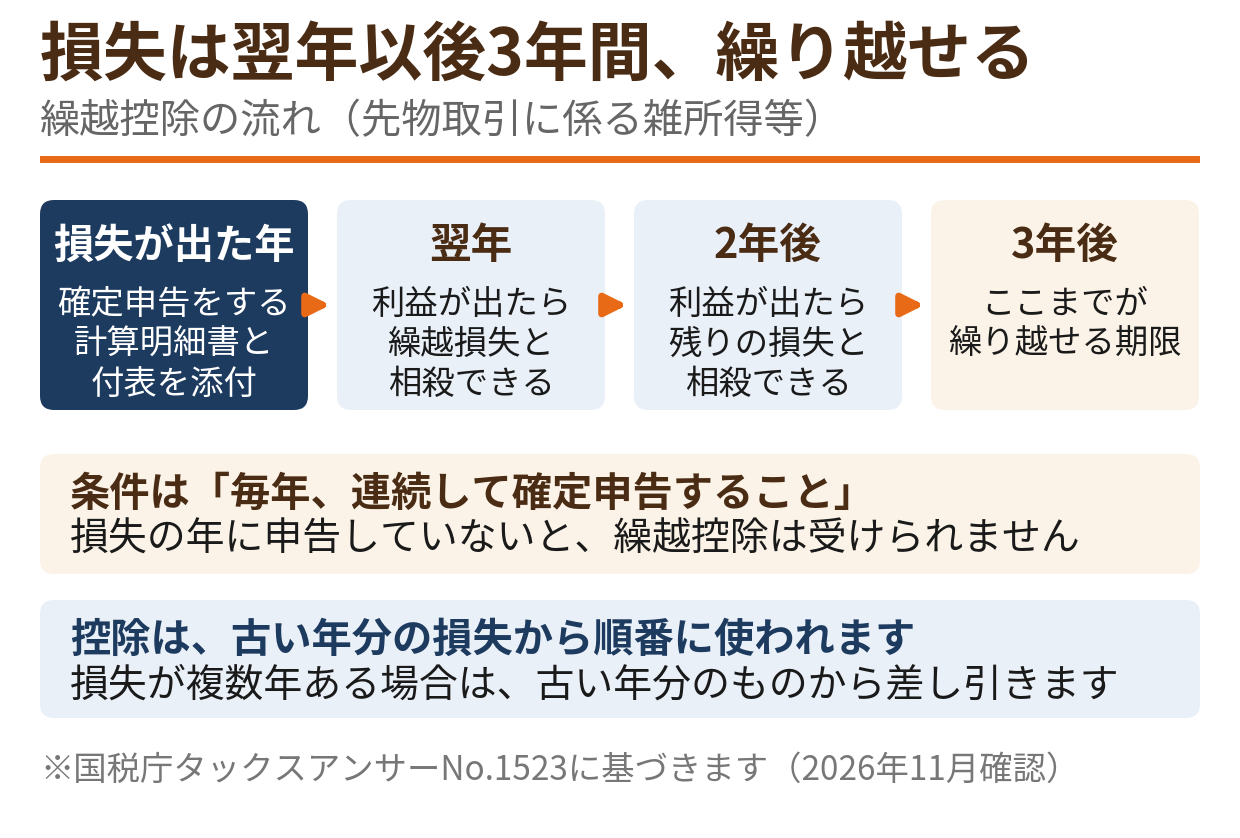
損失だけの年は「申告しなくていい」と考えがちですが、繰越控除を使いたいなら、その年の申告がスタート地点になります。
特定口座の対象外。源泉徴収されないので自分で申告する
株式の特定口座(源泉徴収あり)のような仕組みは、先物・オプション取引にはありません。特定口座制度は上場株式等の譲渡所得等を対象とする制度で、先物取引に係る雑所得等は対象外です。
そのため、国内オプションで利益が出ても、証券会社が税金を天引きしてくれることはありません。確定申告書に「先物取引に係る雑所得等の金額の計算明細書」を添付して、自分で申告・納付します。
国内オプションの始め方(口座開設の手順や条件)は、楽天証券の記事で詳しく解説しています。
米国株オプションの税金|税区分の見解が分かれている
米国株オプションは、国内のような「区分が確定している」状態ではありません。米国市場に上場する個別株・ETFのオプションが、日本の税制でどの区分に入るのかについて、見解が分かれています。
2つの見解がある
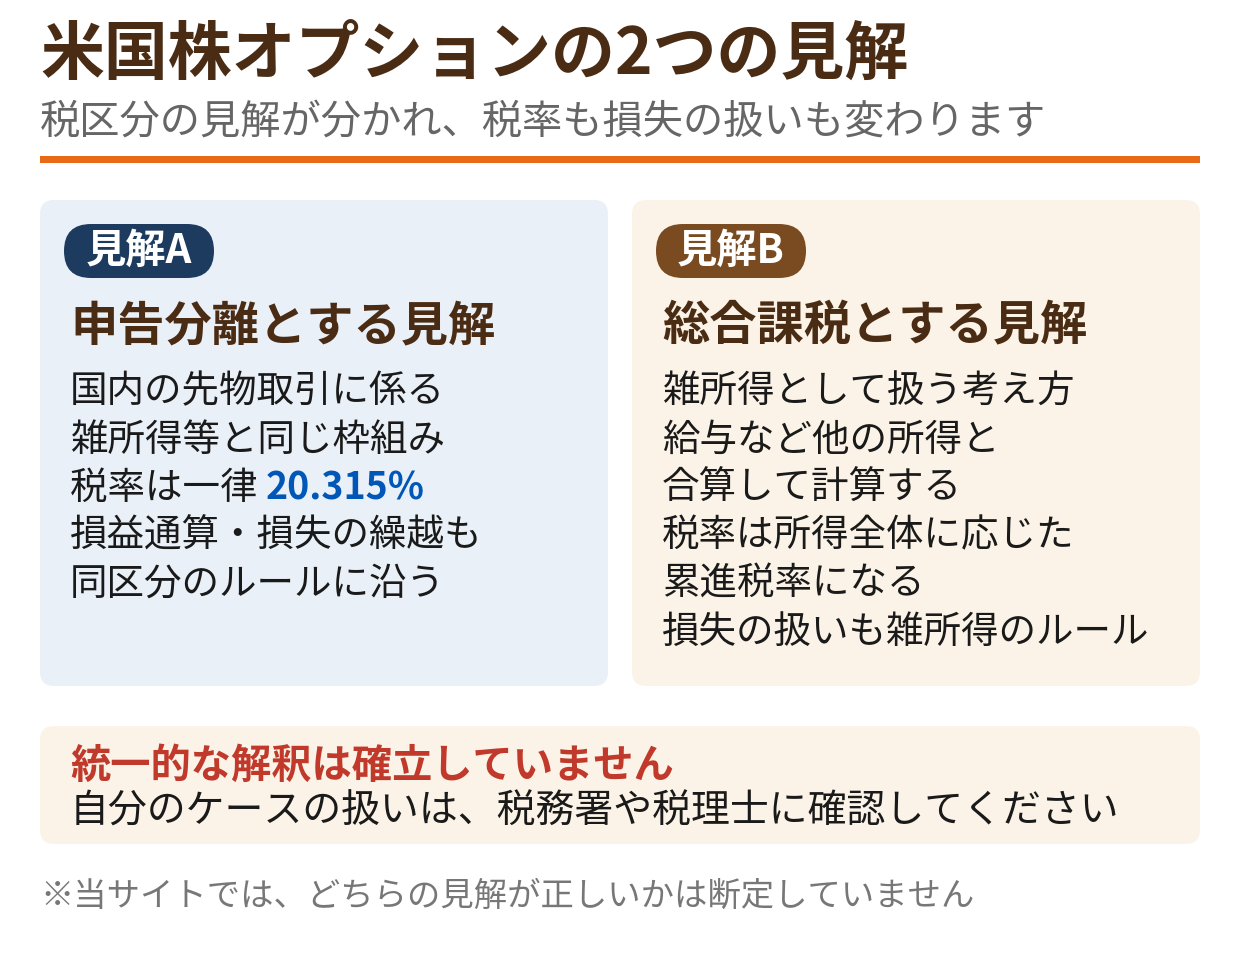
- 見解A: 申告分離とする見解。国内の先物取引に係る雑所得等と同じ枠組みで扱い、税率は一律20.315%、損益通算や損失の繰越も同区分のルールに沿う、という考え方
- 見解B: 総合課税の雑所得とする見解。給与など他の所得と合算して累進税率で計算し、損益通算や損失の繰越は雑所得のルールに沿う、という考え方
証券会社の公式案内でも、米国株オプションの税区分について統一的な解釈は確立していない、という説明が見られます。当サイトでも、どちらの見解が正しいかは断定しません。
見解が違うと、税率も損益通算も変わる
この問題が厄介なのは、見解の違いがそのまま「払う税金の額」と「損失の扱い」の違いになることです。
申告分離なら税率は一律で、損失は同区分との通算や3年繰越の対象になります。一方、総合課税の雑所得なら、税率はその人の所得全体に応じた累進税率になり、損失の通算・繰越の扱いも変わります。「どちらの見解で申告するか」は、申告の書き方の問題ではなく、結果が変わる実質的な問題です。
そのため、米国株オプションで利益が出た場合は、申告の前に、所轄の税務署や税理士に自分のケースでの扱いを確認することをおすすめします。見解ごとの考え方や、証券会社による案内の違いは、米国株オプションの税金を扱った専用の記事で詳しく整理しています。
なお、確認が必要なのは利益が出た年だけではありません。損失が出た年に「その損失を将来の利益と相殺できるのか」「繰り越せるのか」も、見解によって扱いが変わります。国内のように「損失の年に申告しておけば3年繰り越せる」という決まった手順があるわけではないため、米国株オプションでは、損失の年こそ取引記録をきちんと残し、扱いを確認しておくことが大切です。
国内と米国株の税金を比べる
ここまでの内容を1つの表にまとめます。
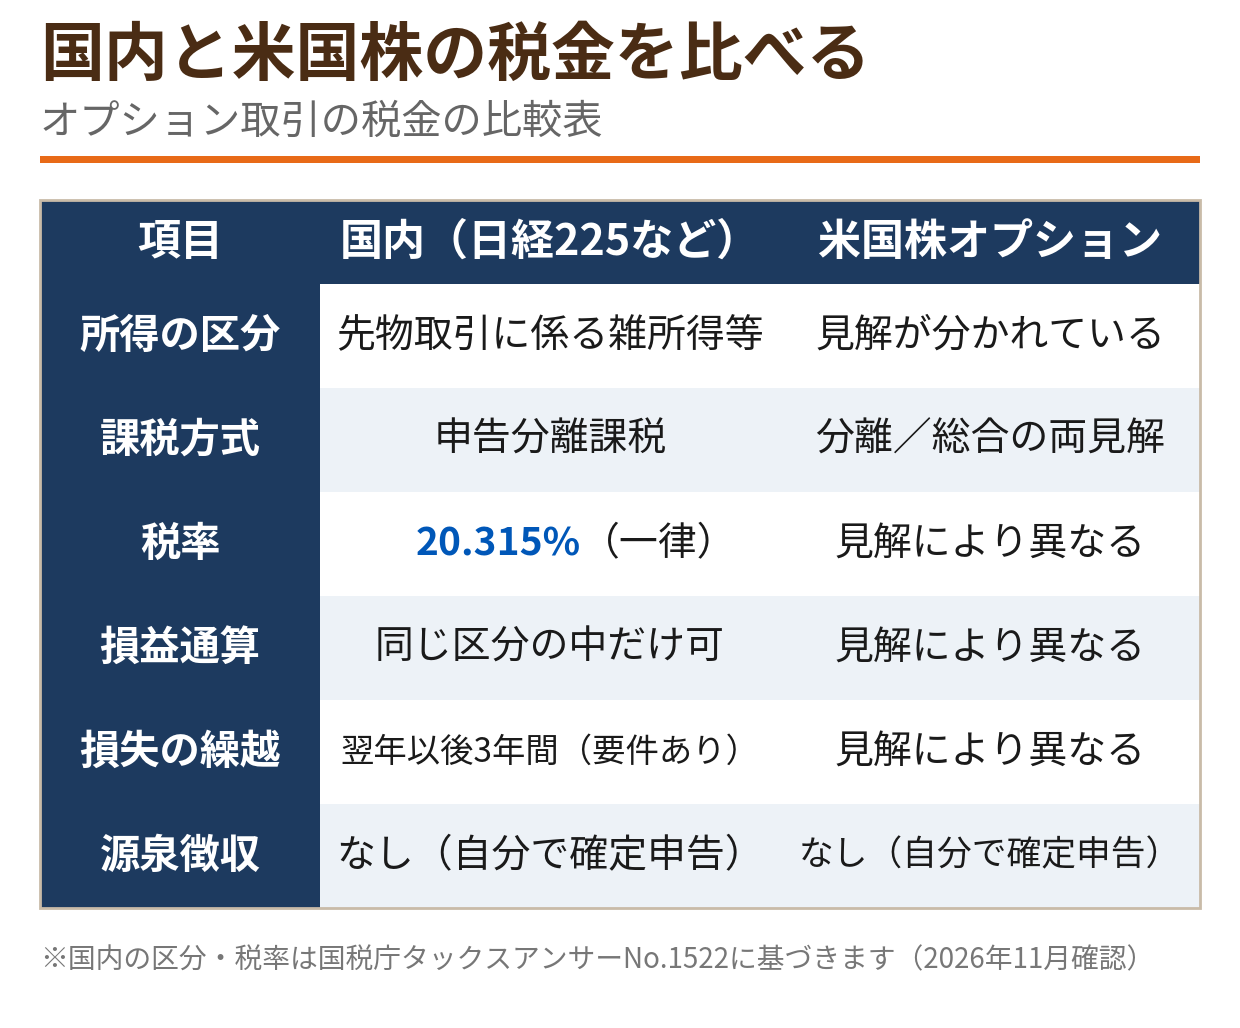
共通しているのは、どちらも源泉徴収で完結せず、自分で確定申告する必要がある点です。違うのは、国内は「どう申告するか」のルールが決まっているのに対し、米国株は「どの区分で申告するか」という前提の部分から確認が要る点です。
確定申告が必要になるケース
オプション取引をした年に、確定申告が必要になる代表的なケースを挙げます。
- ✓ 国内オプションで利益が出た: 原則として確定申告が必要です。確定申告書に「先物取引に係る雑所得等の金額の計算明細書」を添付します
- ✓ 給与所得者で、給与・退職以外の所得の合計が20万円を超えた: 給与を1か所から受けている人の場合、この金額を超えると確定申告が必要です(国税庁タックスアンサーNo.1900)。先物取引に係る雑所得等は特定口座の源泉徴収で完結する所得ではないため、この20万円の判定に含まれます
- ✓ 損失だけの年でも、繰越控除を使いたい: 利益がなくても、損失が出た年に申告しておかないと、翌年以後の繰越控除は受けられません
- ✓ 米国株オプションで利益が出た: 申告自体は必要です。そのうえで、税区分の見解について税務署や税理士への確認を挟んでください
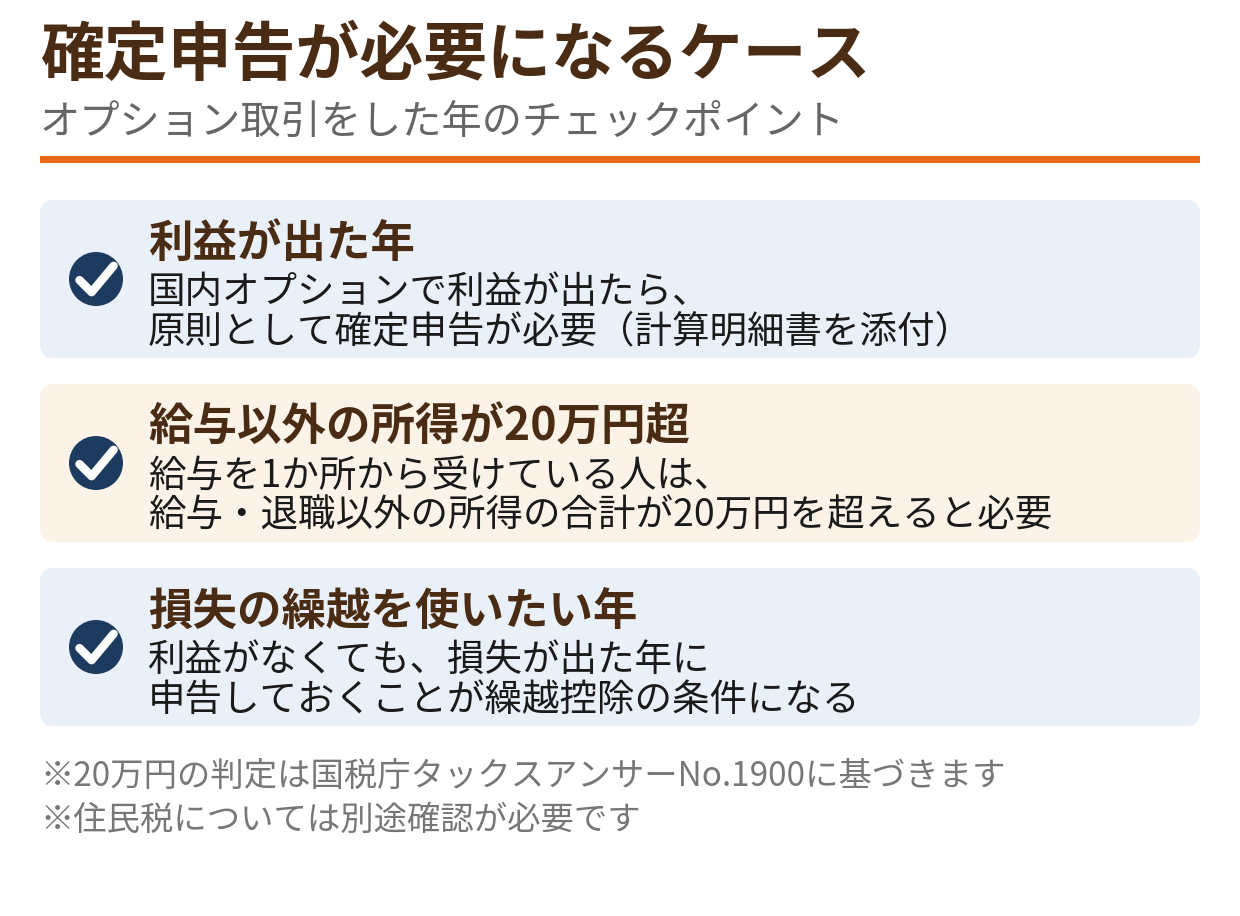
なお、上記の20万円の目安は所得税の確定申告の話です。住民税については別途申告が必要になる場合があるため、お住まいの自治体や税務署で確認してください。
確定申告書の作成から提出までの具体的な手順(e-Taxの使い方を含む)は、手順を解説した記事で紹介しています。
記録の付け方|年間取引報告書と取引メモを残す
確定申告で困らないためには、取引の記録を残しておくことが前提になります。
国内の証券会社では、先物・オプション取引についても、年間の損益をまとめた年間取引報告書が交付されます。「先物取引に係る雑所得等の金額の計算明細書」を作るときの基礎資料になるので、交付されたら必ず保管してください。
一方で、複数の証券会社を使っている場合や、米国株オプションの取引は、報告書の形式が会社ごとに違い、そのままでは申告に使えないこともあります。最低限、次の情報は自分でも残しておくのが安全です。
- ✓ 取引した日付と銘柄(限月・権利行使価格を含む)
- ✓ 買い/売り、枚数、約定価格と手数料
- ✓ 決済した日付と損益の金額
- ✓ 証券会社から交付された年間取引報告書・取引報告書
年間取引報告書の見方と、申告への使い方は、報告書をテーマにした記事で詳しく解説しています。
まとめ
- ✓ 国内(日経225オプションなど)は「先物取引に係る雑所得等」として区分が確定。申告分離課税で税率は20.315%、損益通算は同区分内のみ、損失は要件を満たせば翌年以後3年間繰り越せる
- ✓ 特定口座の対象外で源泉徴収はない。利益が出たら自分で確定申告する
- ✓ 米国株オプションは税区分の見解が分かれており、税率も損失の扱いも見解で変わる。断定せず、税務署や税理士に確認する
- ✓ どちらの市場でも、年間取引報告書などの記録を残しておくことが申告の前提になる
税金は「利益が出てから考える」ものではなく、取引を始める前に扱いを知っておくものです。とくに米国株オプションは、見解の確認という国内にはない一手間があることを、最初に知っておいてください。