
オプション取引の「スプレッド」には2つの意味がある
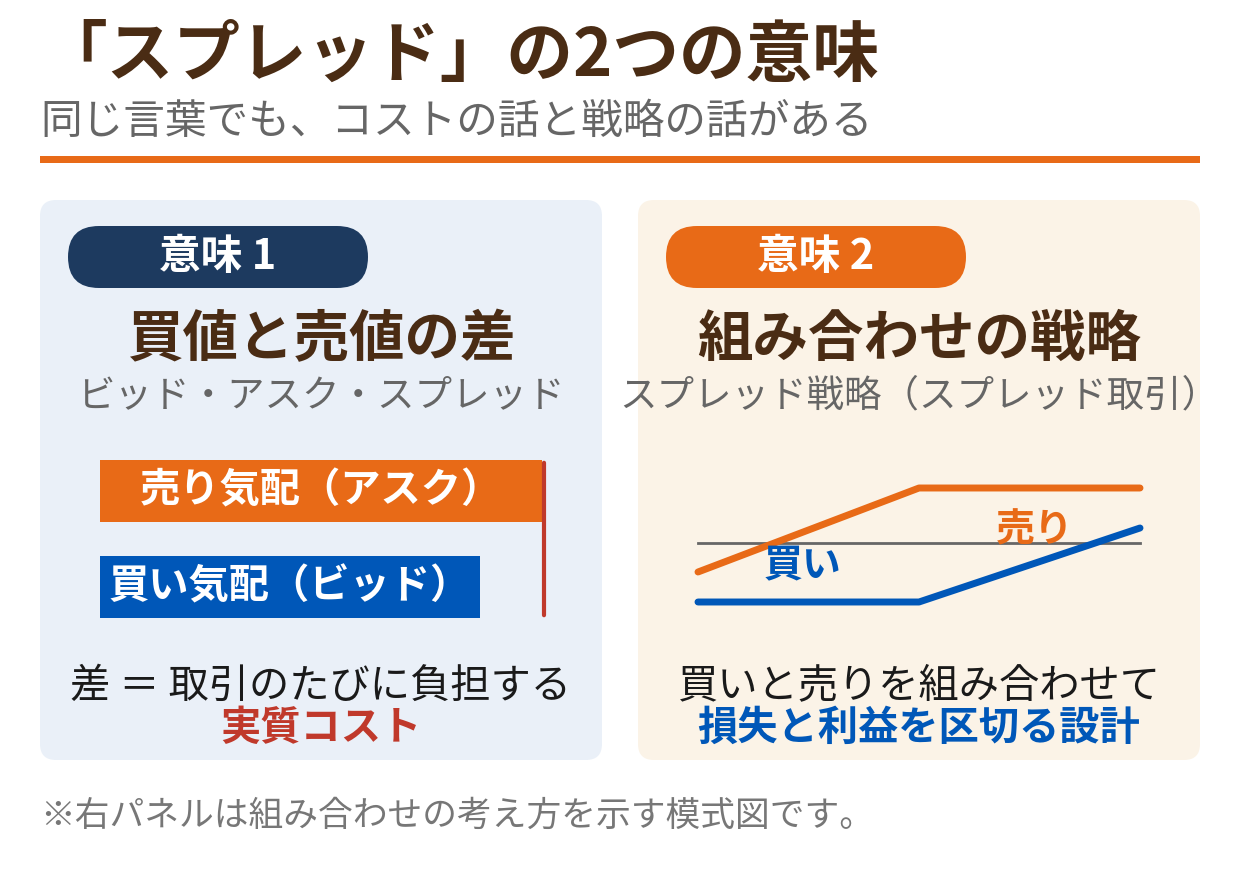
「オプション取引 スプレッド」と検索すると、コストの話をしている記事と、戦略の話をしている記事が混ざって出てきます。これは、「スプレッド」という言葉自体に、オプション取引では2つの意味があるためです。
| 意味 | 内容 |
|---|---|
| 意味1: 買値と売値の差 | 同じオプションに対する「売り気配(アスク)」と「買い気配(ビッド)」の価格差。取引のたびに負担する実質コスト |
| 意味2: 組み合わせの戦略 | 権利行使価格や満期の異なる複数のオプションを買いと売りで組み合わせる戦略の総称 |
どちらの意味でも、スプレッドは「2つの価格の差」を表す言葉です。意味1の差は「払うコスト」、意味2の差は「リスクを区切るための設計」として現れます。
この記事では、まず意味1(買値と売値の差)をコストの観点で整理し、次に意味2(スプレッド戦略)の考え方と代表的な型の全体像を紹介します。なお、ここで紹介する制度情報は2026年11月時点のものです。
意味1|買値と売値の差(ビッド・アスク・スプレッド)
オプションの注文画面やオプションチェーン(権利行使価格ごとの価格一覧)を見ると、同じオプションに2つの価格が表示されています。
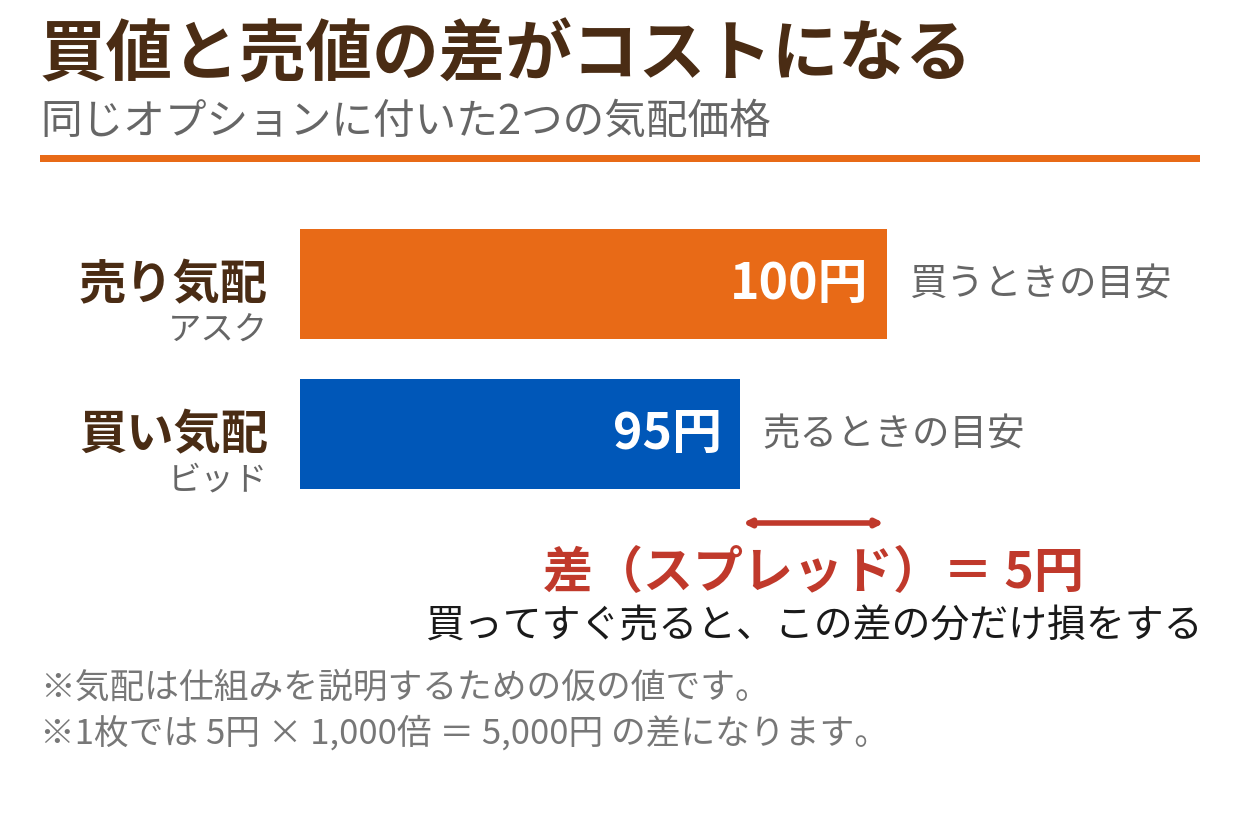
- アスク(売り気配): 「いくらなら売る」という、売り手側の提示価格。買いたい人はこの価格が目安になる
- ビッド(買い気配): 「いくらなら買う」という、買い手側の提示価格。売りたい人はこの価格が目安になる
この2つの差が、ビッド・アスク・スプレッドです。たとえば、あるオプションに「売り気配100円/買い気配95円」と表示されていれば、スプレッドは5円です。
問題は、この差がそのまま取引コストになることです。100円で買ったオプションを、直後に売ろうとすると買い気配の95円でしか売れません。原資産の価格がまったく動いていなくても、買って売る往復で差額分だけ損をする構造になっています。成行注文はこの気配価格で約定するため、スプレッドが広い銘柄ほど、成行での売買は不利になります。
オプションの板(気配)の読み方そのものは、オプションチェーンの見方を解説した記事で詳しく扱っています。
スプレッドが広がる理由
スプレッドの広さは銘柄ごとに大きく違います。広がる主な理由は次の3つです。
1つ目は流動性です。取引する人が少ない限月(満期)や、現在の原資産価格から遠い権利行使価格のオプションは、気配を出す参加者自体が少なく、差が広がりやすくなります。逆に、原資産価格に近い権利行使価格(アット・ザ・マネー付近)や期近の限月は取引が集中し、差は狭くなる傾向があります。
2つ目は値動きの大きさとイベントです。決算発表や重要な経済指標の前後は、価格がどちらに大きく動くか分からないため、気配を出す側(マーケットメイカーなど)がリスクを見込んで差を広げます。
3つ目は呼値の刻み(ティック)という制度上の下限です。価格は決められた刻み幅でしか付けられないため、スプレッドは最低でも1刻み分は開きます。日経225オプションの刻みは、プレミアム300円以下は1円、300円超は5円です(大阪取引所の制度。2025年11月に見直された現行の値)。つまり、プレミアムが300円を超えるオプションでは、気配の差は制度上5円が最小単位になります。米国株オプションの刻みは銘柄によって異なり、取引量の多い銘柄を対象とする「ペニー・プログラム」では0.01ドル(3ドル以上の価格帯は0.05ドル、SPY・QQQ・IWMは価格にかかわらず0.01ドル)刻み、対象外の銘柄では0.05ドル/0.10ドル刻みが基本です。
コストとしてどれくらい効くのか(計算例)
スプレッドの負担は、「差の金額」ではなく「プレミアムに対する割合」で見ると実感しやすくなります。仮の気配で計算してみます。
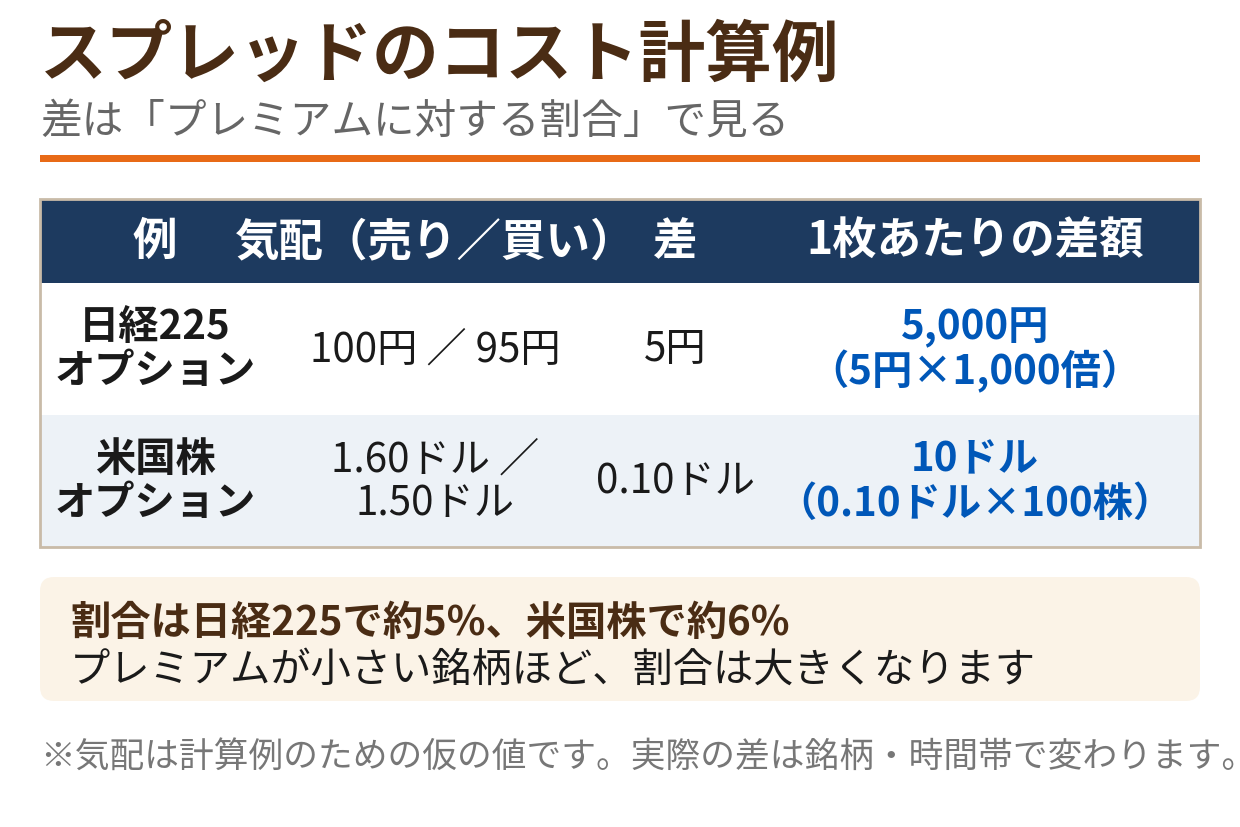
日経225オプションの取引単位は「プレミアム×1,000倍」なので、気配の差が5円でも、1枚では5,000円の差になります。米国株オプションも1枚が原資産100株分に相当するため、0.10ドルの差が10ドルになります。
とくに注意したいのは、プレミアムが小さいオプションです。プレミアム20円のオプションに5円の差があれば、割合は25%にもなります。「安いオプションだから気軽に買う」のではなく、差の割合を見てから注文する習慣が、無駄なコストを減らします。なお、スプレッドとは別に証券会社の手数料もかかります。コストは「スプレッド+手数料」の合計で考えるのが正確です。
狭い銘柄の見分け方
スプレッドの狭い銘柄を選ぶための確認ポイントは、次のとおりです。
- ✓ 出来高と建玉残高が多い銘柄を選ぶ: 取引が活発な銘柄ほど気配が競り合い、差が狭くなりやすい
- ✓ 原資産価格に近い権利行使価格(ATM付近)を中心に見る: 遠い権利行使価格ほど差が広がりやすい
- ✓ 注文前に気配の差そのものを確認する: 価格だけでなく「売り気配と買い気配の差」をオプションチェーンで見る
- ✓ 指値注文を使う: ビッドとアスクの中間あたりに指値を置くと、成行で差を丸ごと払わずに済む場合がある(約定しない場合もある)
意味2|スプレッド戦略とは(組み合わせで損失を限定する)
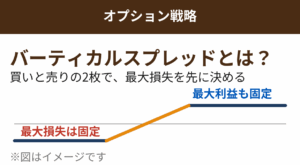
もう1つの「スプレッド」は、複数のオプションを組み合わせる戦略の呼び名です。代表例は、同じ満期で権利行使価格の異なるオプションを「買うもの」と「売るもの」でセットにする形です。
単独の買いだけでは、損失は支払ったプレミアムまでに限られるものの、時間の経過で価値が減っていく戦いになります。単独の売りは、逆に損失が限定されません。そこで、買ったオプションとは別の権利行使価格のオプションを売ることで、「利益が出る範囲」と「損失が出る範囲」の両方に天井と床を付けるのが、スプレッド戦略の基本的な考え方です。
- デビットスプレッド: 買いのプレミアムが売りのプレミアムより大きい組み合わせ。最初に差額(ネットの支払い)が発生し、その差額が最大損失の目安になる
- クレジットスプレッド: 売りのプレミアムが買いのプレミアムより大きい組み合わせ。最初に差額を受け取り、その受け取り分だけ最大損失が圧縮される
どちらも、最大損失と最大利益の両方が最初から決まるのが特徴です。「どこまで負けるか分からない」状態を避けられる一方で、大きな利益も狙えません。リスクを区切る代わりに、リターンも区切る。それがスプレッド戦略の引き換えです。
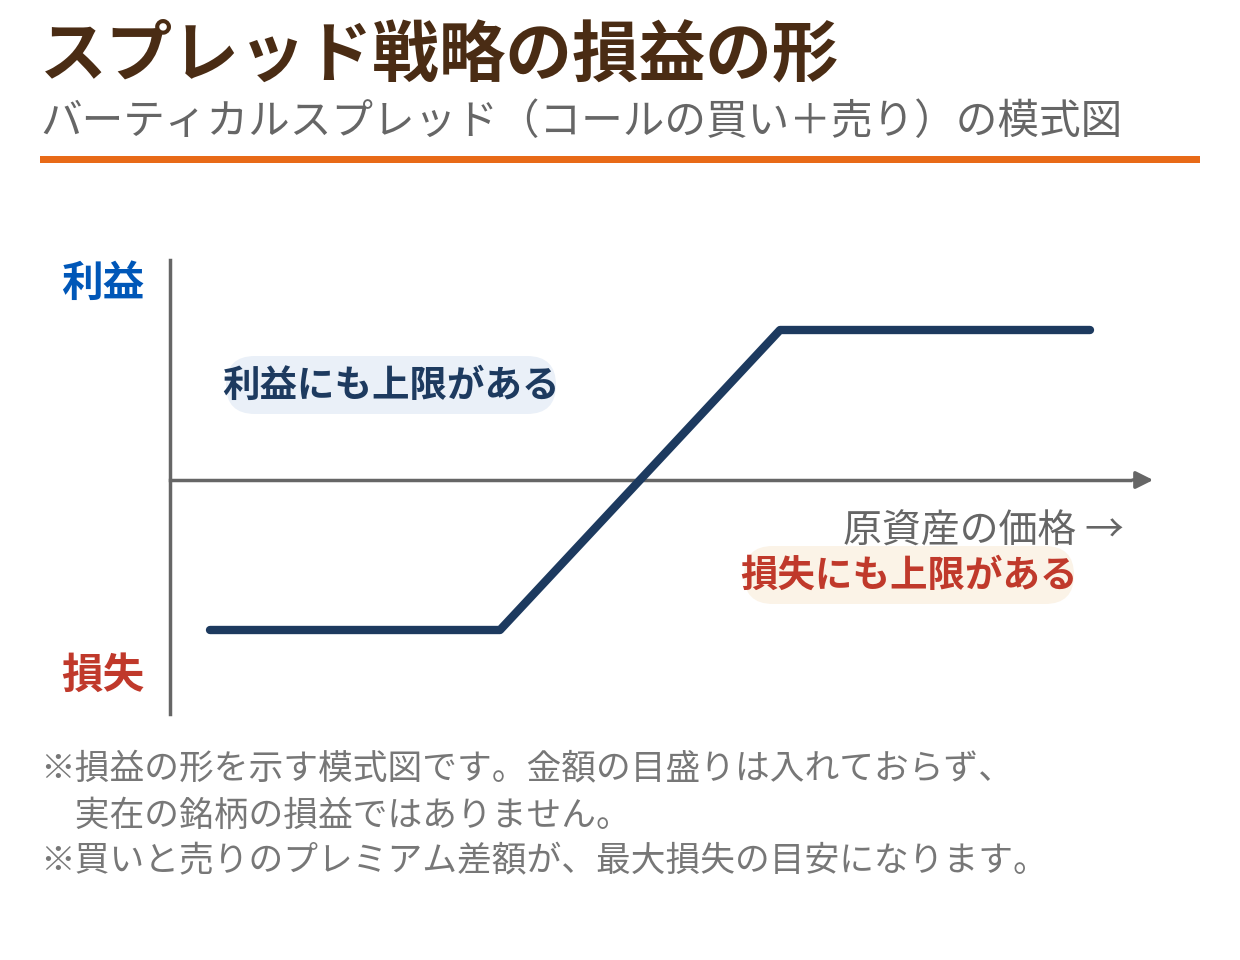
最も基本的なバーティカルスプレッド(権利行使価格の差で組む形)の具体的な組み方と損益の読み方は、実践記事で詳しく解説しています。
代表的なスプレッド戦略の全体像
スプレッド戦略にはいくつかの型があります。ここでは詳細な組み方ではなく、「何を組み合わせて、何を狙う型か」の全体像だけを整理します。
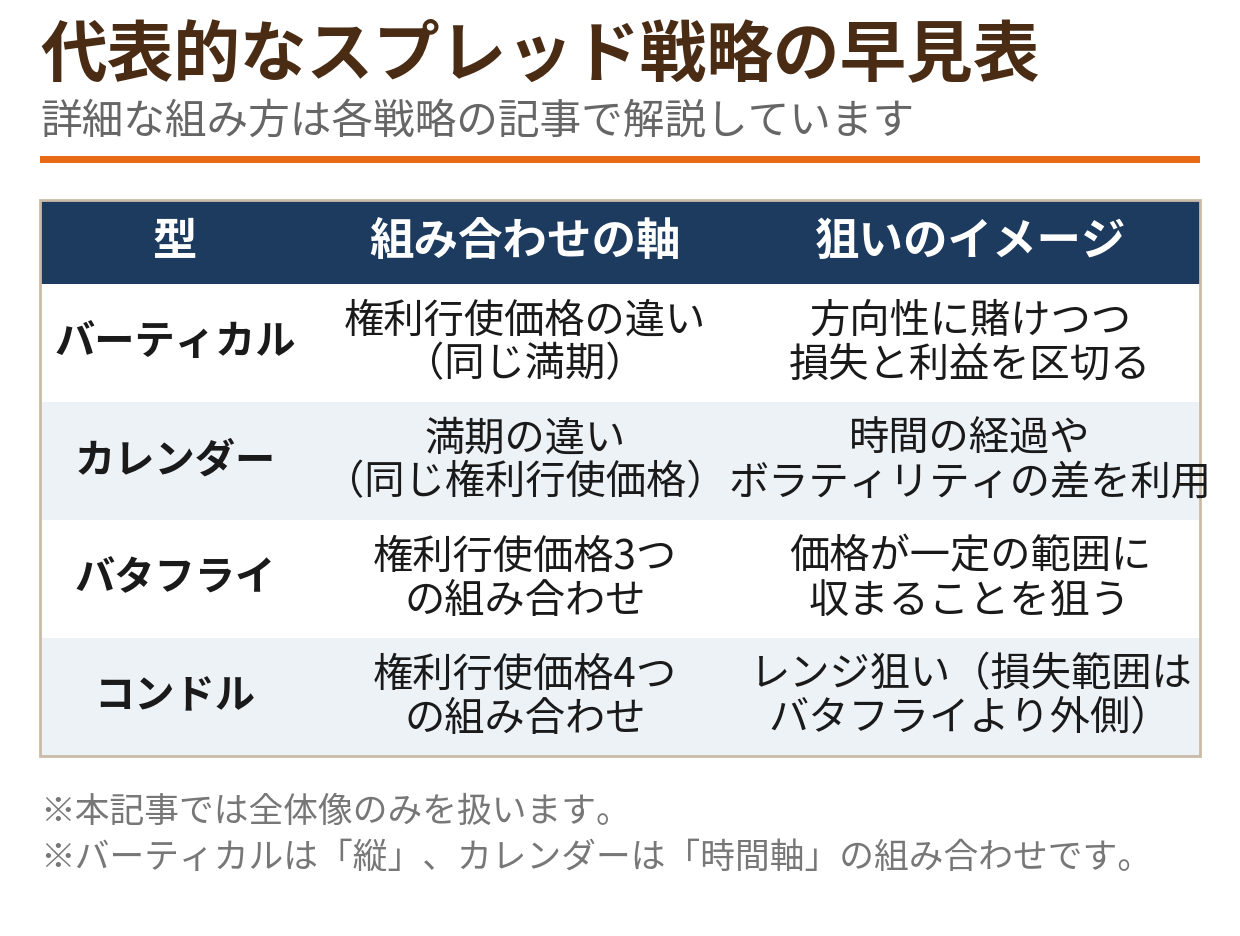
バーティカルは「縦」の組み合わせ、カレンダーは「時間軸」の組み合わせと覚えると区別しやすくなります。バタフライとコンドルは、利益の出る範囲が山型・台形になるレンジ型です。
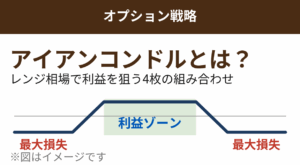
値動きが小さい局面でプレミアムを受け取る設計のアイアンコンドル(コンドルの一種)は、専用の記事で仕組みと注意点を解説しています。
国内(日経225)と米国株では、どこが違うか
最後に、スプレッドという言葉が関係する制度面の違いを、国内と米国株で比べておきます。
| 項目 | 日経225オプション | 米国株オプション |
|---|---|---|
| 価格の刻み(呼値) | 300円以下は1円、300円超は5円 | 銘柄で異なる(ペニー対象は0.01/0.05ドル、対象外は0.05/0.10ドルが基本) |
| 取引単位 | プレミアム×1,000倍(ミニは×100倍) | 1枚=原資産100株分 |
| 決済方法 | 現金決済(SQ値による差金決済) | 現物受渡し(権利行使で100株の売買が発生) |
| 権利行使 | ヨーロピアン(SQ日のみ) | アメリカン(満期までいつでも行使可能) |
| 戦略注文 | 複数注文をまとめる機能は証券会社による | 組み合わせ注文に対応する証券会社が多い |
ビッド・アスクの観点では、刻みの細かさがそのままスプレッドの下限に影響します。米国株オプションは流動性の高い銘柄で刻みが0.01ドルと細かく、気配の差も狭くなりやすい一方、取引量の少ない銘柄では差が大きく開く点は国内と同じです。
スプレッド戦略の観点では、決済方法の違いが効いてきます。米国株オプションは満期に現物の受け渡しが発生しうるため、組み合わせの一部だけが権利行使・割当の対象になるケースへの注意が必要です。日経225オプションは現金決済でこの心配はありませんが、代わりに証拠金取引として売り側の証拠金管理が必要になります。
手数料の体系(米国株は1枚あたりの単価制、国内は売買代金に対する料率制が中心)も含めたコスト全体の比較は、手数料の記事もあわせて確認してください。
まとめ
オプション取引の「スプレッド」を整理すると、次のようになります。
- ✓ 「スプレッド」には、買値と売値の差(コスト)と、複数のオプションを組み合わせる戦略という2つの意味がある
- ✓ 買値と売値の差は、往復の取引コストそのもの。プレミアムが小さい銘柄ほど割合が大きくなる
- ✓ 差は流動性・イベント・呼値の刻みで広がる。日経225オプションの刻みは300円以下1円、300円超5円
- ✓ スプレッド戦略は、買いと売りを組み合わせて最大損失と最大利益の両方を最初から区切る設計
- ✓ 代表的な型はバーティカル/カレンダー/バタフライ/コンドル。詳細な組み方は各戦略の記事で確認する
「スプレッド」という言葉に出会ったら、まず「コストの話か、戦略の話か」を区別することから始めてください。そのうえで、コストの側では気配の差を注文前に確認し、戦略の側では損失の上限が決まる組み合わせから学ぶのが、初心者にとっての順序です。
次に読む
オプションそのものの仕組み(コールとプット、プレミアムとは何か)から確認したい人は、入門記事で基礎を押さえてから、戦略の記事へ進んでください。