
配当だけが、保有株の収入源ではない
米国株を配当目的で保有している人の多くは、収入といえば配当金を思い浮かべます。ところが、保有している株には、もう1つ収入を生む使い方があります。それが、株を持ちながらオプションを売って「プレミアム」を受け取る方法です。
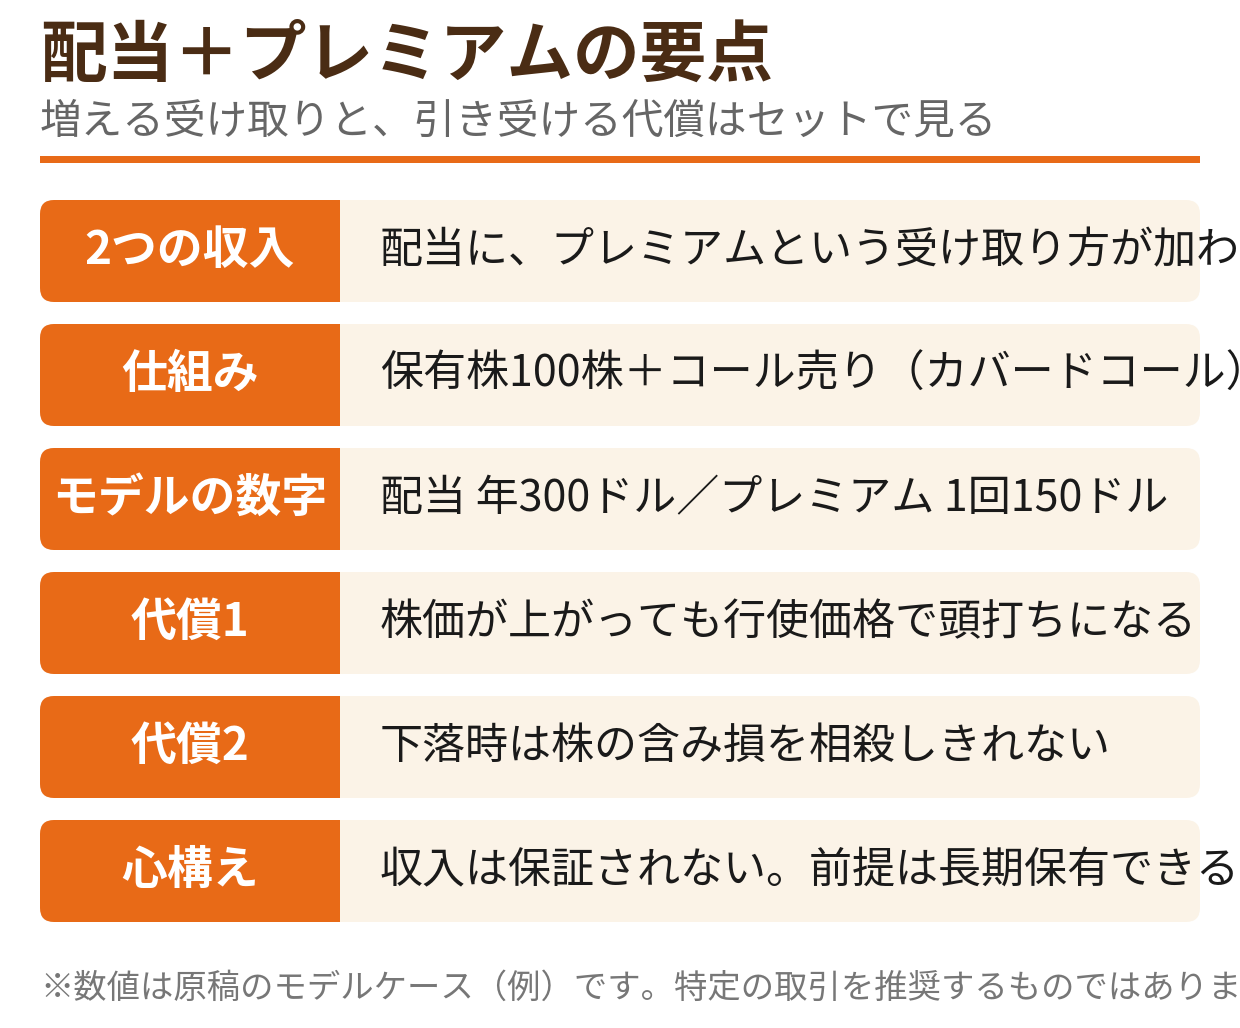
やり方の代表例がカバードコールです。保有株100株に対してコールオプション(買う権利)を1枚売ると、その対価としてプレミアムが入ってきます。配当が「株を持っていることへの分配」だとすれば、プレミアムは将来、決めた価格で売る約束をすることへの対価です。
この記事では専門用語を最小限にして、モデルケースの数字で「どれくらい増えるのか」と「その代わりに何を引き受けるのか」を両方確認します。
カバードコールの仕組みを、ひとことで言うと
カバードコールは、次の組み合わせです。
- 現物株を100株保有している(これが土台)
- その株の「行使価格で買う権利(コール)」を1枚売る
- 売った時点で、プレミアムを受け取る
コールを買った相手は、満期までに株価が行使価格を超えて上がれば、その価格で株を買う権利を使えます。売った側である自分は、権利を使われたら行使価格で株を売る義務を負います。つまり「もし株価がここまで上がったら、その価格で売ってもよい」という約束を先に売っている、という形です。
大事なのは、株そのものは手放さずに持ち続けられる点です。株価が行使価格を超えなければ、約束は使われず、株もプレミアムも手元に残ります。
カバードコールの詳しい仕組みや向いている相場は、専門の記事で解説しています。
モデルケースで見る数字
架空のモデルケースで計算してみましょう。
モデルケースの設定
- 株価100ドルの株を100株保有(保有額10,000ドル)
- 配当利回りは3%と仮定し、配当は年300ドル
- 行使価格105ドルのコールを売り、プレミアム1.5ドル(=150ドル)を受け取る
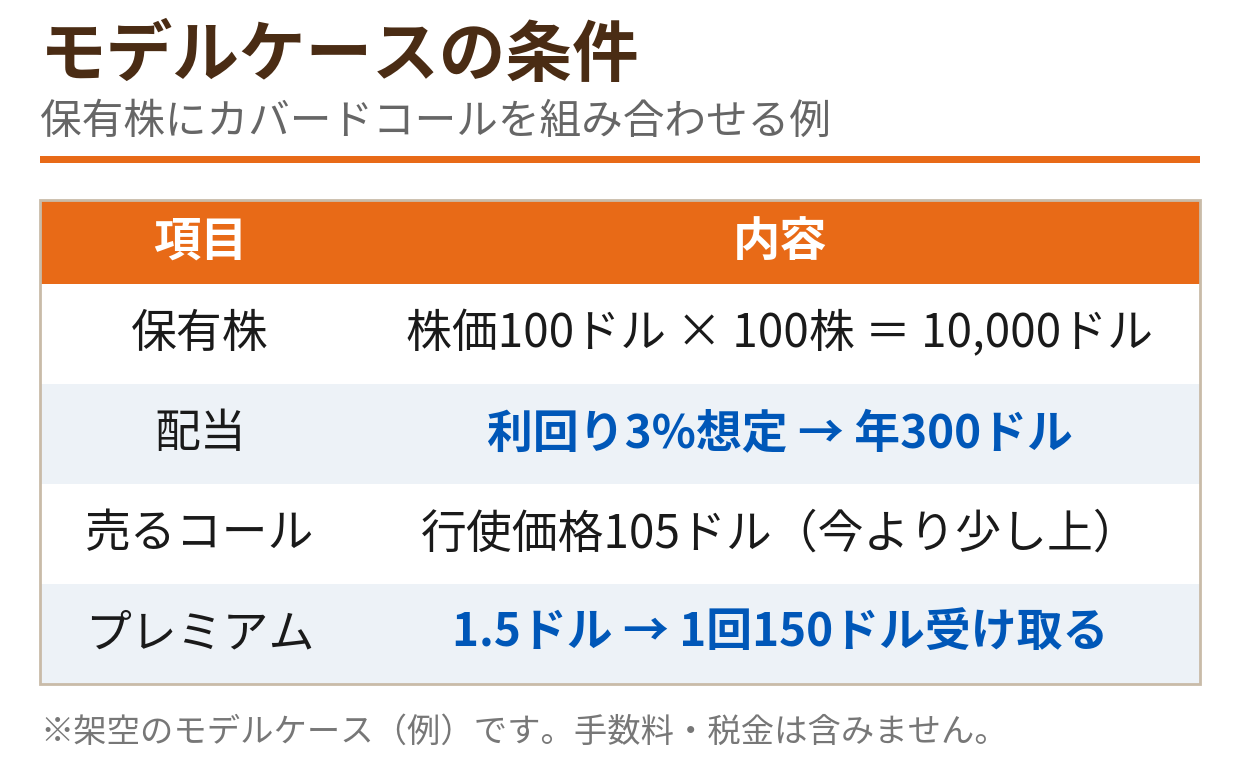
配当は、100株 × 100ドル × 3% で年300ドルです。ここにコール売りのプレミアム150ドルが、売った時点で上乗せされます。もし同じような条件で年4回繰り返せたとすれば、プレミアムだけで年600ドル、配当と合わせて年900ドルという計算になります(実際のプレミアムは相場で変動するため、毎回同じ金額が得られるとは限りません)。
満期の株価で、結果はこう変わる
ただし、プレミアムには引き受ける代償があります。満期時点の株価ごとに、素の保有とカバードコールを比べてみましょう(配当は除いた計算です)。
| 満期の株価 | 素の保有 | カバードコール |
|---|---|---|
| 90ドル | -1,000ドル | -850ドル |
| 100ドル | 0ドル | +150ドル |
| 105ドル | +500ドル | +650ドル |
| 110ドル | +1,000ドル | +650ドル |
| 120ドル | +2,000ドル | +650ドル |
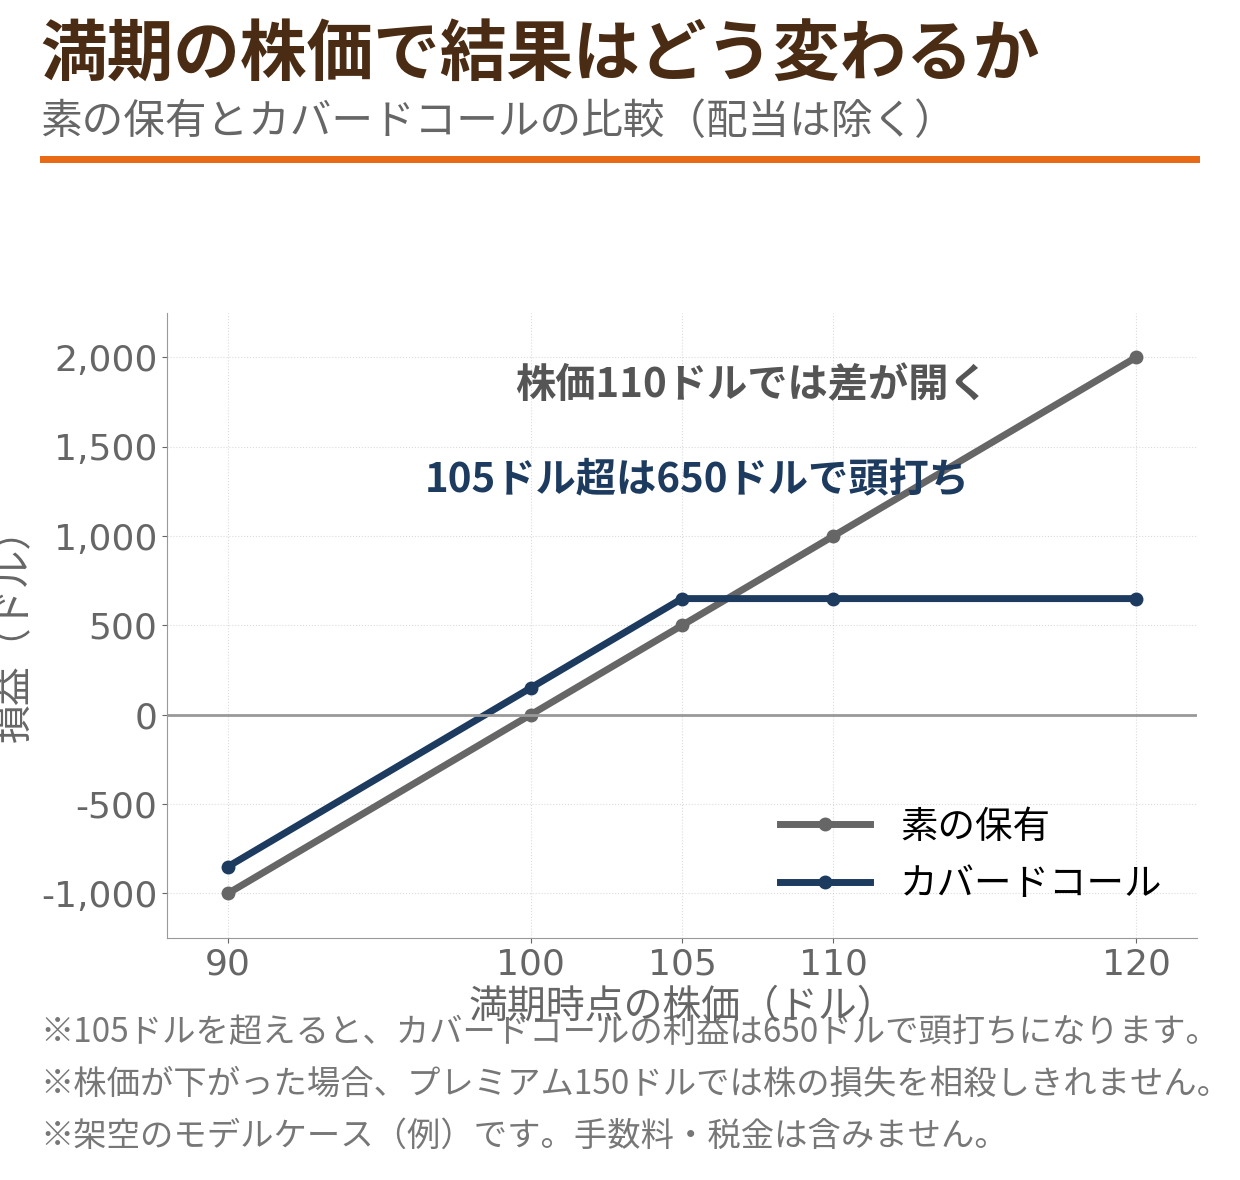
読み方はシンプルです。
- 株価が横ばい〜小幅高のとき: プレミアムの分だけ、素の保有より有利になります
- 株価が大きく上がったとき: 105ドルで株を売る約束をしているため、利益は650ドルで頭打ちです。株価110ドルなら、素の保有との差は350ドル開きます
- 株価が下がったとき: プレミアム150ドルがクッションになりますが、株の損失-1,000ドルを相殺しきれません
つまりカバードコールは「上昇相場での伸び」を一部手放す代わりに、「動かない相場でも受け取りを増やす」方法だと言えます。
手順は4ステップ
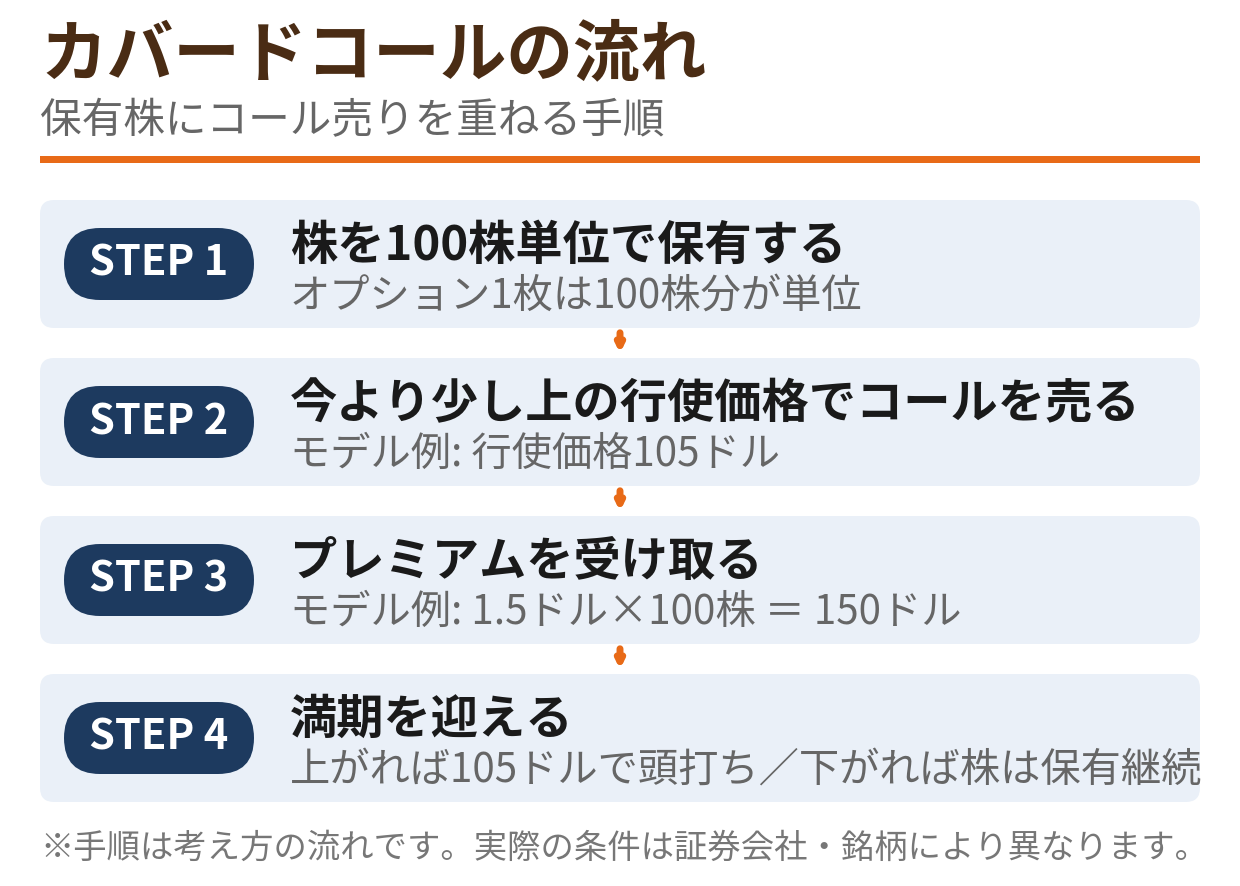
実際の流れは次のとおりです。
株を100株単位で保有する(オプション1枚は100株分が単位)
今の株価より少し上の行使価格で、コールを売る(モデル例では105ドル)
プレミアムを受け取る(モデル例では150ドル)
満期を迎える。株価が行使価格を超えていれば株をその価格で手放し、超えていなければ株はそのまま保有を続ける
代償と注意点
良い面だけを見て始めると失敗しやすいので、注意点を先に並べておきます。
1つ目は、上値が頭打ちになることです。「大きく上がると思っている株」には向きません。行使価格を超えた上昇分は、相手のものになります。
2つ目は、下落リスクはそのまま残ることです。プレミアムは小さなクッションにすぎず、株価が大きく下れば含み損は素の保有とほぼ同じだけ出ます。「収入が増える=安全になる」ではありません。
3つ目は、株を手放す可能性があることです。権利が行使されれば、行使価格で株を売ることになります。長期で持ち続けたい株、思い入れのある銘柄では、価格だけで判断しないでください。
4つ目は、証券会社によって売り注文の可否や条件が異なることです。対応している会社・口座区分を確認してから検討してください。
収入のイメージを1年で見る
最後に、収入面だけを1年単位で並べてみます。
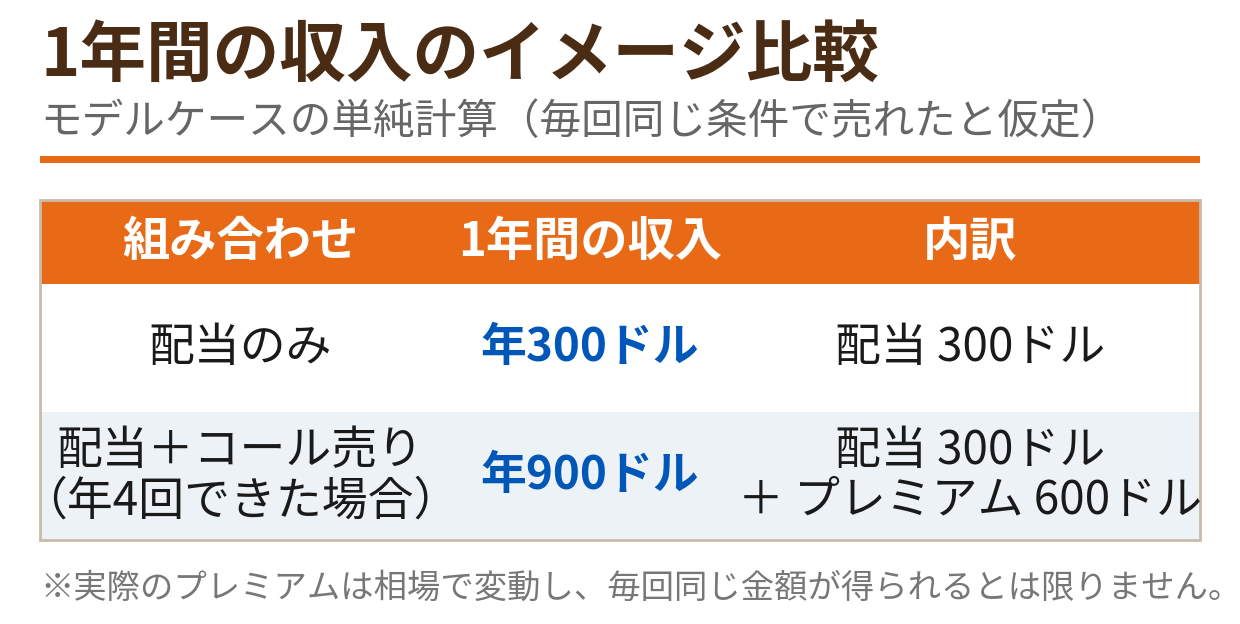
あくまで「毎回同じ条件で売れた」という仮定の単純計算です。実際には、株価が上がれば株を手放して組み直しが必要になったり、下がれば売る条件が悪くなったりします。収入の上乗せは、相場が穏やかな時期ほど機能しやすい、という性質を押さえておくことが大切です。
オプションそのものの基本がまだ曖昧な場合は、全体像の記事から先に読むことをおすすめします。
行使価格の選び方で、性格が変わる
同じカバードコールでも、売るコールの行使価格によって性格は大きく変わります。
行使価格を今の株価から遠くに置くと(モデル例でいえば110ドルや115ドル)、プレミアムは小さくなります。その代わり、株価が上がっても手放す水準が遠いため、上値を手放す度合いは小さくなります。「配当のついでに、ささやかな上乗せがあればいい」という考え方に近い置き方です。
逆に行使価格を近くに置くと(102ドルや103ドル)、プレミアムは大きくなりますが、少し上がっただけで株を手放す可能性が高まります。収入の上乗せを優先するほど、「その価格で売れてしまうこと」を受け入れる度合いが強くなります。
どちらが正解というものではなく、「その株を、どの価格なら手放してもよいか」から逆算して決めるのが本来の順序です。プレミアムの大きさから行使価格を決めると、本来持ち続けたい株を安い価格で手放す約束をしてしまいがちです。
また、対象にする株の選び方も大切です。値動きが荒い株はプレミアムが大きくなりやすい反面、短期間で大きく上下しやすく、「上がって手放す」「下がって含み損」という両方の極端な結末が起こりやすくなります。まずは値動きが比較的穏やかで、長期で持ち続けられる前提の株から考えるのが無難です。
向いている人・向いていない人
モデルケースを踏まえると、カバードコールが向いているのは「その株を、行使価格で手放すことになっても納得できる」という人です。もともと「この価格まで上がったら利益確定しよう」と考えていた株であれば、約束の内容と自分の計画が一致します。
逆に向いていないのは、「何があっても手放したくない株」で行う場合と、「プレミアムの金額ありき」で行使価格を決めてしまう場合です。収入の上乗せは小さな話で、株の保有計画のほうが本筋です。順序が逆転していないか、始める前に一度確認してください。
まとめ
- 保有株の収入は配当だけではなく、コール売りのプレミアムという受け取り方がある
- カバードコールは「100株保有+コール売り」。モデルケースでは配当年300ドルに、1回150ドルのプレミアムが上乗せされる
- 代償として、株価が上がっても利益は行使価格+プレミアムで頭打ちになる
- 下落時の含み損はほぼそのまま残る。プレミアムは小さなクッションにすぎない
- 収入は保証されない。相場が穏やかな時期に機能しやすい方法として理解する
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。プレミアム収入が得られることを保証するものでもありません。投資判断はご自身の責任で行ってください。