
塩漬株にカバードコール、という発想
買った株が大きく値下がりし、売るに売れず持ち続けている。いわゆる塩漬株です。その保有株に対してコール(買う権利)を売り、プレミアムを受け取って含み損を少しずつ埋めていく。カバードコールを「塩漬株の立て直し」に使う発想は、オプションの使い方としてよく紹介されます。
ただ、先に結論の形を書いておきます。カバードコールは、含み損を消す道具ではありません。できるのは「保有している時間に、少額の受け取りを積み重ねること」までです。株価が戻らなければ損は損のままだし、置き方を間違えると、せっかくの株価回復を取りこぼしたり、含み損を確定させたりもします。
この記事では、モデルケースの数字で「どれくらいの速さで、どこまで埋められるのか」と「うまくいかないのはどんなときか」を、同じ重さで確認します。
カバードコールの基本的な仕組みは、専門の記事で解説しています。
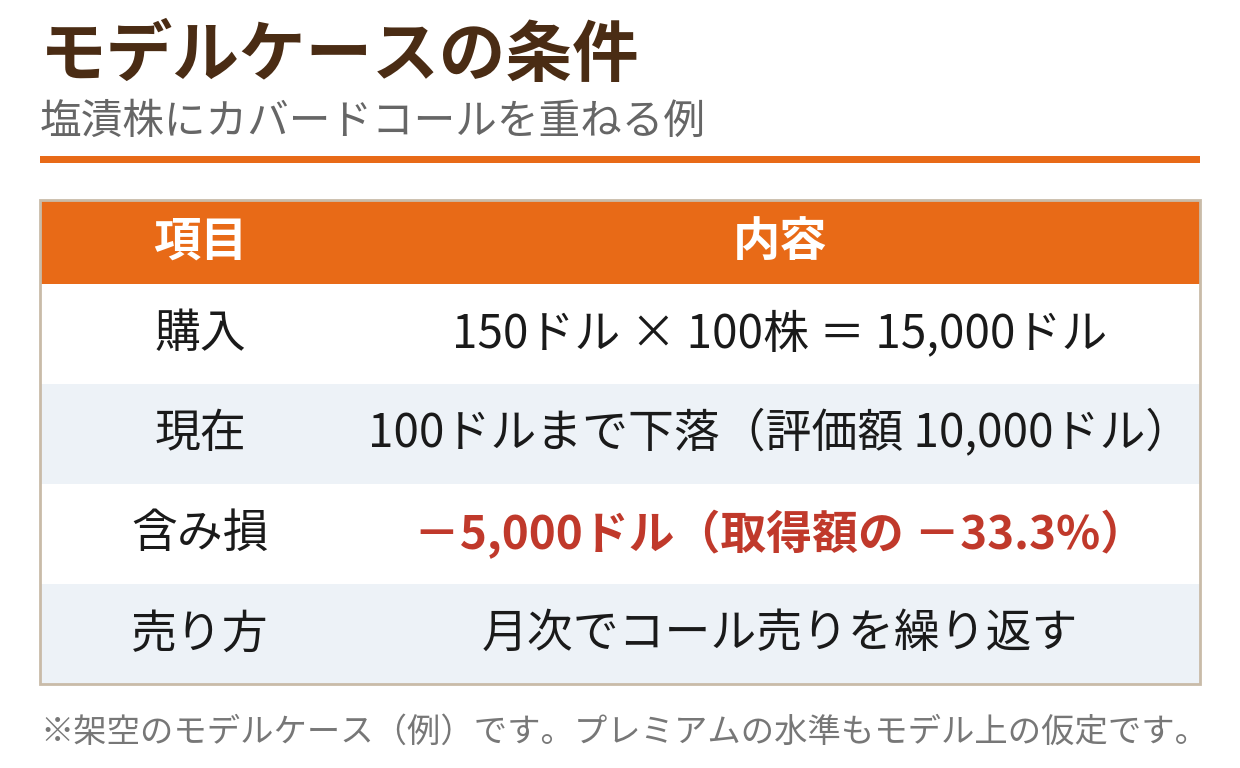
モデルケースの設定
架空のモデルケースで計算してみましょう。
モデルケースの設定
- 株価150ドルで100株を購入(取得額15,000ドル)
- その後、株価は100ドルまで下落。現在の評価額は10,000ドル
- 含み損は-5,000ドル(取得額の-33.3%)
- この株のコールを月次で売っていく想定。手数料・税金は含まない
行使価格の置き方で、戦略の性格はまったく変わります。代表的な2パターンを比べます。
- パターンA(取得単価付近): 行使価格150ドルのコールを売る。プレミアムは0.2ドル(=1回20ドル)と仮定
- パターンB(現在価格付近): 行使価格105ドルのコールを売る。プレミアムは1.5ドル(=1回150ドル)と仮定
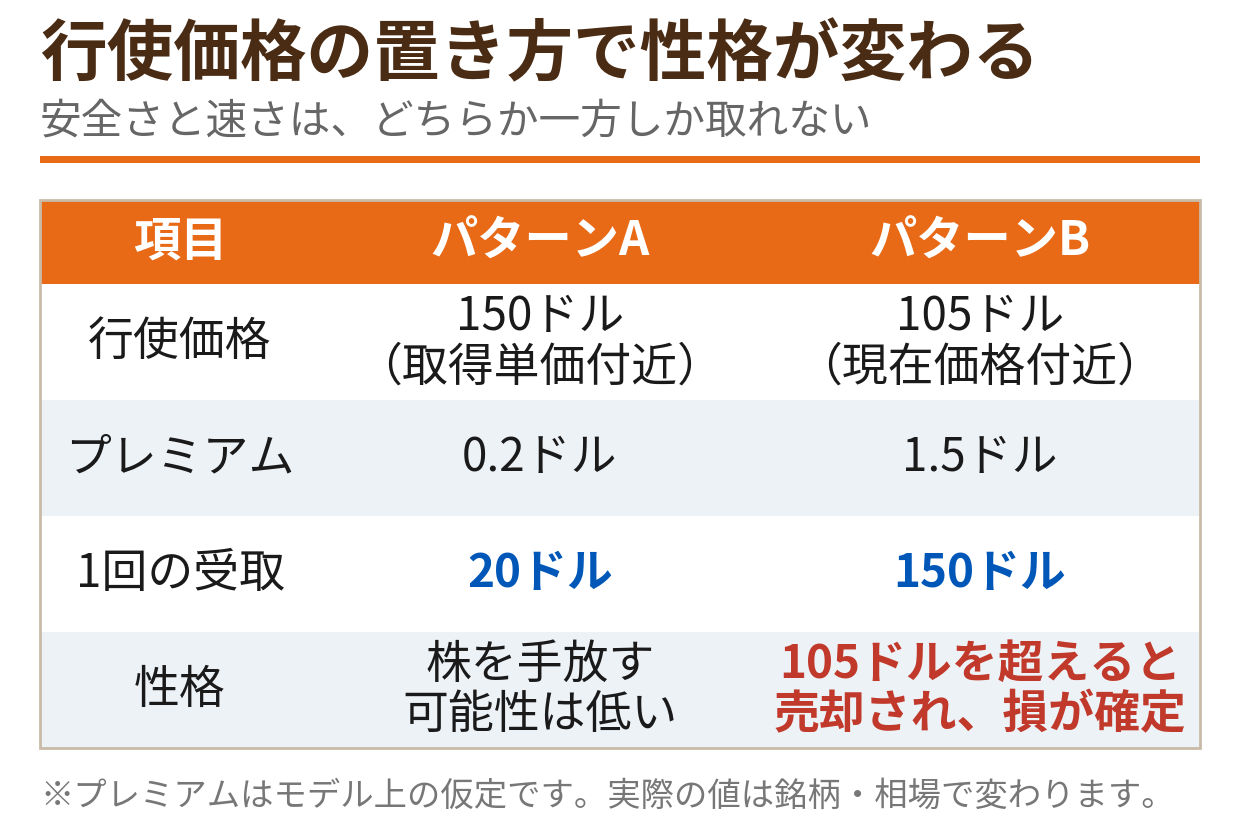
なぜこれほど差がつくかというと、行使価格150ドルのコールは「今の株価から5割も上がらないと価値が出ない権利」だからです。買い手にとって魅力が薄い権利は、安くしか売れません。ここが塩漬株カバードコールの最初の現実です。
パターンA:取得単価付近では、回復は「年単位」でも終わらない
「どうせ売るなら、買った値段より下では売りたくない」。その気持ちから行使価格を取得単価の150ドルに置くのがパターンAです。株を手放す心配がほぼなく、精神的には一番楽な置き方です。
では、埋め合わせの速さを見てみましょう。1回の受け取りは20ドル。月次で1年間、欠かさず売り続けても240ドルです。含み損5,000ドルの4.8%にしかなりません。同じペースで含み損と同額まで積み上げるには250回、約20年10か月かかります。
実質的な取得単価で見ても、1年分で150ドル→147.6ドルまでしか下がりません。損益分岐までには、現在の100ドルからなお+47.6%の上昇が必要です。
つまりパターンAは「立て直し」と呼べるほどの力はなく、実態は「保有中の小さな割増し」です。これ自体は悪いことではありませんが、「数年で含み損が消える」という期待で始めるものではありません。
パターンB:現在価格付近は速い。ただし「損を確定させる扉」でもある
行使価格を現在の株価に近づけた105ドルに置くと、プレミアムは1.5ドル、1回150ドルまで大きくなります。月次で回せば1年で1,800ドル、含み損の36%です。株価が105ドルを超えず、プレミアムの水準も維持されるという前提がすべてそろえば、含み損と同額まで34回、約2年10か月で届く計算になります。
実質取得単価も、1年無事に回せば150ドル→132ドルまで下がります。数字だけ見れば、こちらが「効く」置き方です。
ただし、代償は重い。株価が105ドルを超えて満期を迎えれば、株は105ドルで売却されます。株の損益は(105-150)×100株=-4,500ドル。受け取ったプレミアムを合わせても、1回目で権利行使されれば-4,350ドルで損失が確定します。1年間無事に回した後でも-2,700ドルの確定です。「含み損」だったものが「確定した損失」に変わり、その株のその後の回復にはもう参加できません。
パターンBの本質は、立て直しというより「105ドルで売る指値注文に、プレミアムが付いたもの」です。「105ドルで手放してよい」と本心から思える場合にだけ、性格が合います。
満期の株価で、3つを並べてみる
1回だけ売った直後の満期で、素の保有と2パターンを比べます(配当は除いた計算です)。
| 満期の株価 | 素の保有 | パターンA(行使価格150) | パターンB(行使価格105) |
|---|---|---|---|
| 70ドル | -8,000ドル | -7,980ドル | -7,850ドル |
| 100ドル | -5,000ドル | -4,980ドル | -4,850ドル |
| 120ドル | -3,000ドル | -2,980ドル | -4,350ドル(105ドルで売却・確定) |
| 150ドル | 0ドル | +20ドル | -4,350ドル(105ドルで売却・確定) |
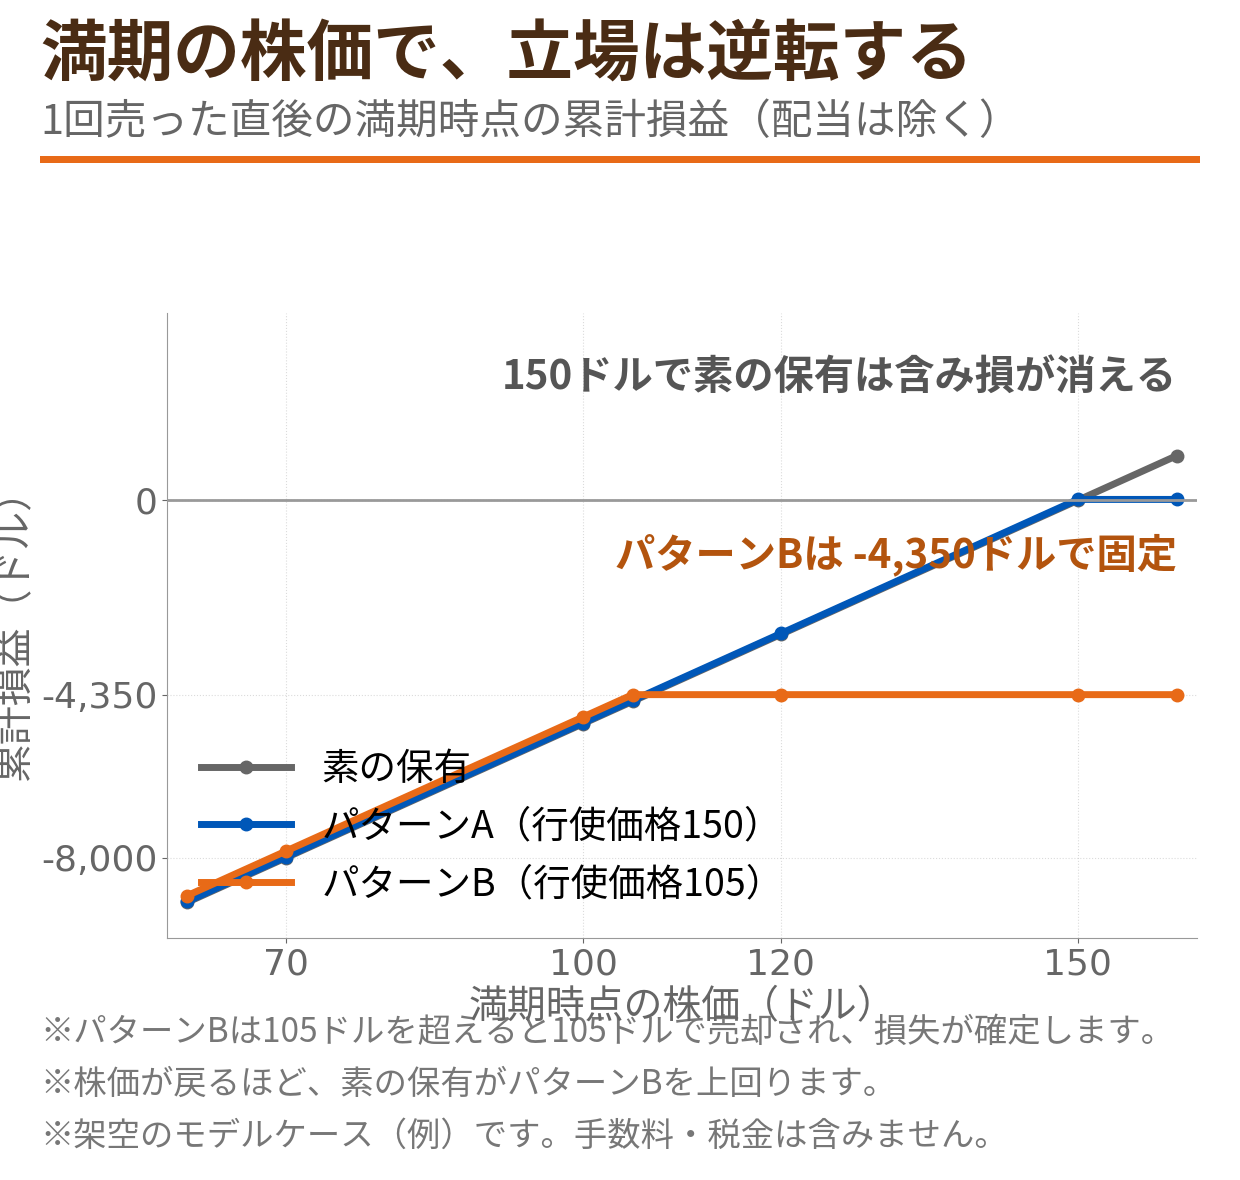
読み取れることは3つあります。
1つ目。株価がさらに下がった70ドルでは、どのパターンも誤差の範囲です。パターンBでもクッションは150ドルだけ。下落が続く局面では、カバードコールはほぼ無力です。
2つ目。株価が横ばいの100ドルでは、パターンBが一番有利です。動かない時間をお金に変える、というカバードコールの強みがそのまま出ています。
3つ目。株価が戻り始めた120ドル・150ドルでは、立場が逆転します。素の保有は含み損が減り、150ドルでは消えます。一方パターンBは105ドルで手放し済みのため-4,350ドルのままです。120ドル時点で、素の保有より1,350ドル不利になります。「立て直し」が一番必要なはずの回復局面で、取り残される。これがパターンBの構造的な弱点です。
「回復までの年数」を現実の前提で見る
先ほどの試算を、もう一度並べます。
| 1回の受取 | 1年分 | 含み損と同額まで | |
|---|---|---|---|
| パターンA(行使価格150) | 20ドル | 240ドル(損失の4.8%) | 250回・約20年10か月 |
| パターンB(行使価格105) | 150ドル | 1,800ドル(損失の36%) | 34回・約2年10か月 |
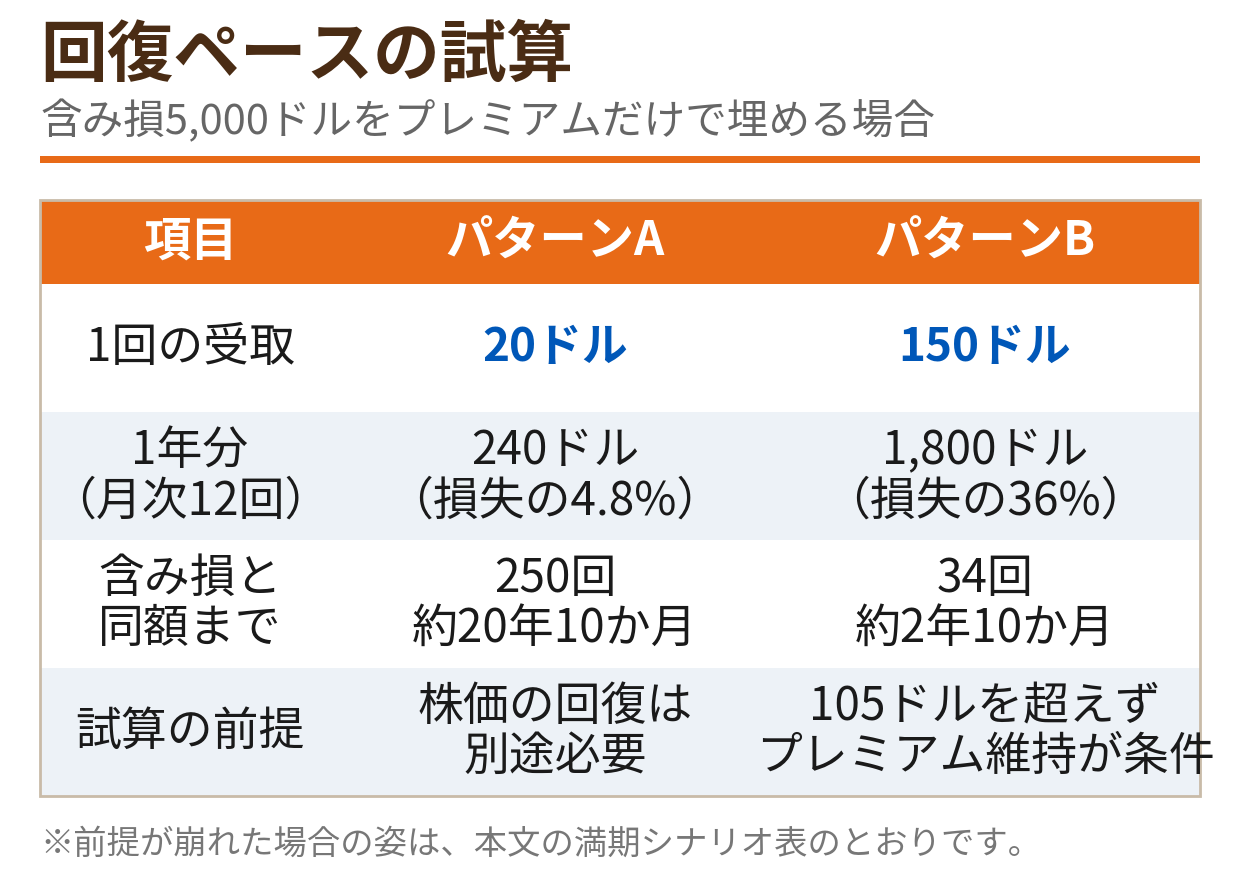
ただし、パターンBの「約2年10か月」には、都合の良い前提が3つ含まれています。
- 株価が約3年間、105ドルを一度も超えないこと
- 株価が大きく下がらず、プレミアムの水準(1.5ドル)が維持されること
- 毎月欠かさず、同じ条件で売り続けられること
株価が下がれば、現在価格付近の行使価格も下がり、プレミアムは縮みます。逆に株価が上がれば権利行使されて終わります。つまりこの試算は「ちょうどよく動かない相場が3年続いた場合」の数字であって、見通しではありません。前提が崩れた場合の姿は、先ほどのシナリオ表(70ドルと120ドル・150ドルの行)が示したとおりです。
権利行使されそうになったら?ローリングという逃げ道と、その限界
パターンBで株価が105ドルに近づいてきた場合、満期前に売ったコールを買い戻し、行使価格の高いコールや先の満期のコールに乗り換える「ローリング」という対処があります。手放したくない株で権利行使を避ける、実務ではよく使われる方法です。
ただし、ローリングは損失を消す方法ではありません。株価が上がってきた局面でコールを買い戻すと、売ったときより高い価格で買い戻すことになり、その時点で差額の損失が確定します。乗り換え先のコールで受け取るプレミアムが買い戻しの支払いを上回れば持ち出しは避けられますが、その場合は行使価格を上げるか満期を伸ばすかで、より長く・より遠くまで株を縛ることになります。つまりローリングは「確定を先送りする技術」であって、「なかったことにする技術」ではない。困ったときの逃げ道として知っておく価値はありますが、最初からローリング前提で安易に近い行使価格を置くのは、本末転倒です。
効く場面・効かない場面
モデルケースから、向き不向きを整理します。
効く場面
- 下落の原因が市場全体の調整などで、その株自体の事業が壊れていない場合。横ばい〜緩やかな戻りの間に、受け取りを積み重ねられる
- 「行使価格で手放してよい」と割り切れる場合。特にパターンBは、指値売りと割り切れば設計が一貫する
- 配当のある銘柄で、配当を受け取りながら時間を味方にできる場合(本記事の試算には配当を含めていない)
効かない場面
- 業績悪化で下落が続いている株。プレミアムのクッションは誤差の範囲で、含み損はほぼそのまま広がる
- 下がり切った優良株が大きく反発する局面。パターンBでは回復の入口で手放すことになり、パターンAでも行使価格以上は頭打ちになる
- オプションの流動性が薄い銘柄。売りたい行使価格に買い手が付かず、そもそも繰り返し売れないことがある
下値が怖いなら、カラーという選択肢もある
「プレミアムは受け取りたいが、これ以上の下落も怖い」という場合は、コール売りの受け取りでプット(下落への保険)を買うカラー戦略という組み合わせもあります。保険料の負担をプレミアムでまかなう設計ですが、その分、上昇側の頭打ちはカバードコールより早くなります。守りを厚くするか、回復の余地を残すか、の交換条件です。
やる前に確認すべき3つのこと
テクニックの前に、順番として先に確認すべきことがあります。
- その株を、今の価格で新規に買いたいか。答えが「買わない」なら、問題はカバードコールの置き方ではなく、保有を続けるかどうかです。オプションは、持ちたくない株を抱え続ける理由にはなりません
- 「いくらで手放してよいか」を先に決めているか。行使価格はプレミアムの金額からではなく、手放してよい価格から逆算します。プレミアムありきで近くに置くと、回復の入口で意に反して手放すことになります
- 繰り返すコストと手間を引き受けられるか。月次で売り続けるには、満期管理と、その都度の手数料・スプレッドの負担が伴います。受け取りが小さいパターンAでは、コストの割合が無視できなくなります
まとめ
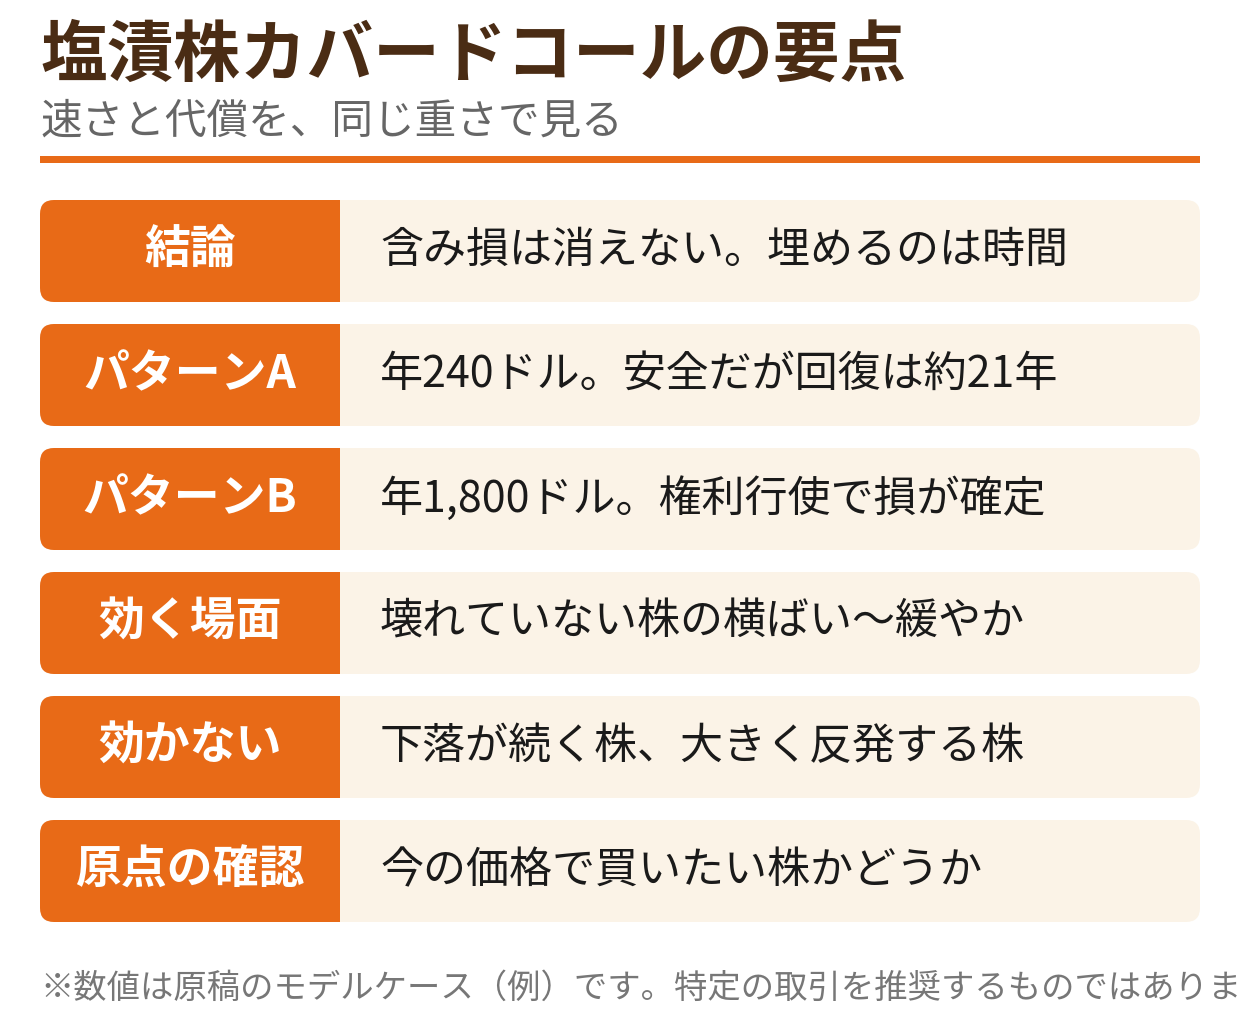
- 塩漬株へのカバードコールは、含み損を消す道具ではなく「保有時間に少額の受け取りを積む」方法。回復そのものは、あくまで株価次第
- 取得単価付近(モデルでは行使価格150)は安全な代わり、1回20ドル・年240ドル。含み損5,000ドルと同額まで約21年かかり、「立て直し」と呼べる速さではない
- 現在価格付近(行使価格105)は1回150ドル・年1,800ドルと速いが、権利行使されれば-4,500ドルの含み損が確定し、その後の回復には参加できない
- 下落が続く株ではクッションは誤差の範囲。効くのは「壊れていない株が、ちょうどよく動かない」限られた場面
- 始める前に「その株を今の価格で買いたいか」「いくらで手放してよいか」を先に決めることが、置き方より重要
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。モデルケースのプレミアムや試算は仮定に基づく例で、実際の結果を保証するものではありません。投資判断はご自身の責任で行ってください。