
「やばい」と検索されるのには、理由がある
「オプション取引」と検索すると、「やばい」「大損」といった言葉が候補に出てきます。ここまでイメージが固定されているのには、それなりの理由があります。オプションには、現物株にはない損失の膨らみ方が実在するからです。
ただ、「オプションそのものが危ない」で話を終えると、大事な部分が見えません。実際に大損しているケースを分解すると、危ないのは道具そのものよりも、特定の使い方の型です。損失が限定される使い方も、際限なく広がる使い方も、同じ「オプション取引」という言葉の中に同居しています。
この記事では、「やばさ」の正体を構造から分解し、大損する人に共通する型と、それを避ける設計までを順に確認します。
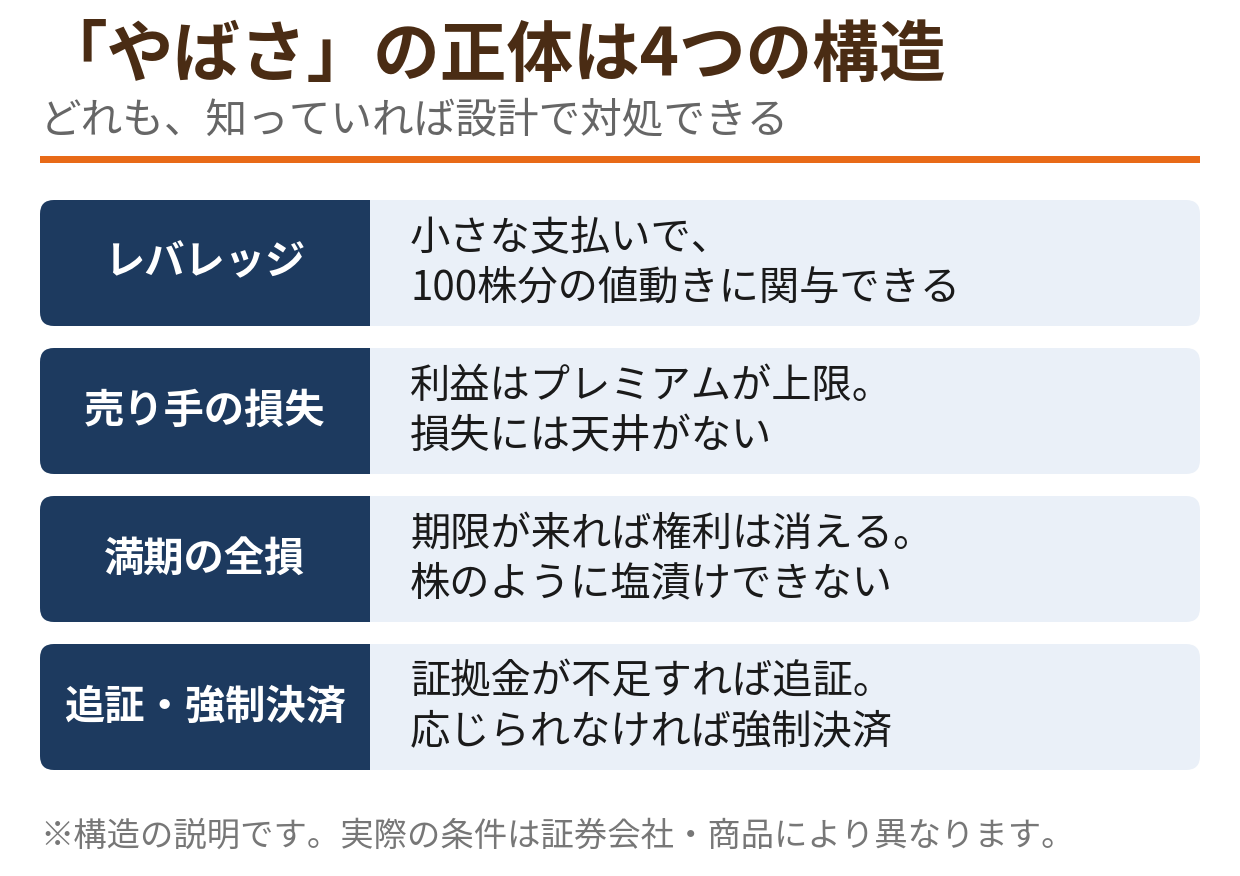
「やばさ」の正体は4つの構造
オプションが怖いと言われる背景には、4つの構造があります。どれも知識として知っていれば対処できるものですが、知らないまま触ると一気に効いてきます。
構造1:小さな金額で大きな値動きに関与できる(レバレッジ)
オプション1枚は、原資産100株分を対象にします。株価100ドルの株なら、1枚で10,000ドル分の値動きに関与することになります。一方、買い手が支払うプレミアムは、モデルケースで2.0ドル×100株=200ドル。金額の比は50倍です。
満期時点で株価が110ドルまで上がれば、このコールの買い手の損益は(10-2)×100株=+800ドル、支払額の+400%です。逆に株価が上がらなければ支払った200ドルは全額なくなります。小さな金額で関与できることは、損失が限定される買い手にとっても「簡単に全損する」という裏側とセットです。
構造2:売り手の損失には天井がない
買い手の損失は支払ったプレミアムまでですが、売り手は逆です。受け取るプレミアムが最大の利益で、株価が不利な方向に動くほど損失が広がります。特に、原資産を持たずにコールを売る「裸売り」では、株価の上昇に対して損失が際限なく膨らむ構造です。この非対称性が、「オプションはやばい」という評判の中心にあります。
構造3:満期が来れば、価値はゼロになる
株は含み損になっても持ち続けられますが、オプションには満期があります。満期時点で権利に価値がなければ、支払ったプレミアムはそのまま全損です。「そのうち戻るはず」という株の感覚は通用しません。方向の読みが当たっていても、動くタイミングが満期に間に合わなければ負けです。
構造4:追証と強制決済がある
売り手は証拠金を預けて取引します。相場が不利に動くと証拠金の追加(追証)を求められ、応じられなければポジションを強制的に決済されます。「長期的には戻る」という場面でも、途中の証拠金不足で退場させられることがある。売り手の大損が「評価損」で終わらず「確定した巨額の損失」になりやすいのは、この仕組みがあるためです。
オプション取引のリスク全体像は、こちらの記事でも整理しています。
数字で見る:裸売りの損失は、こう膨らむ
構造2をモデルケースで確認します。
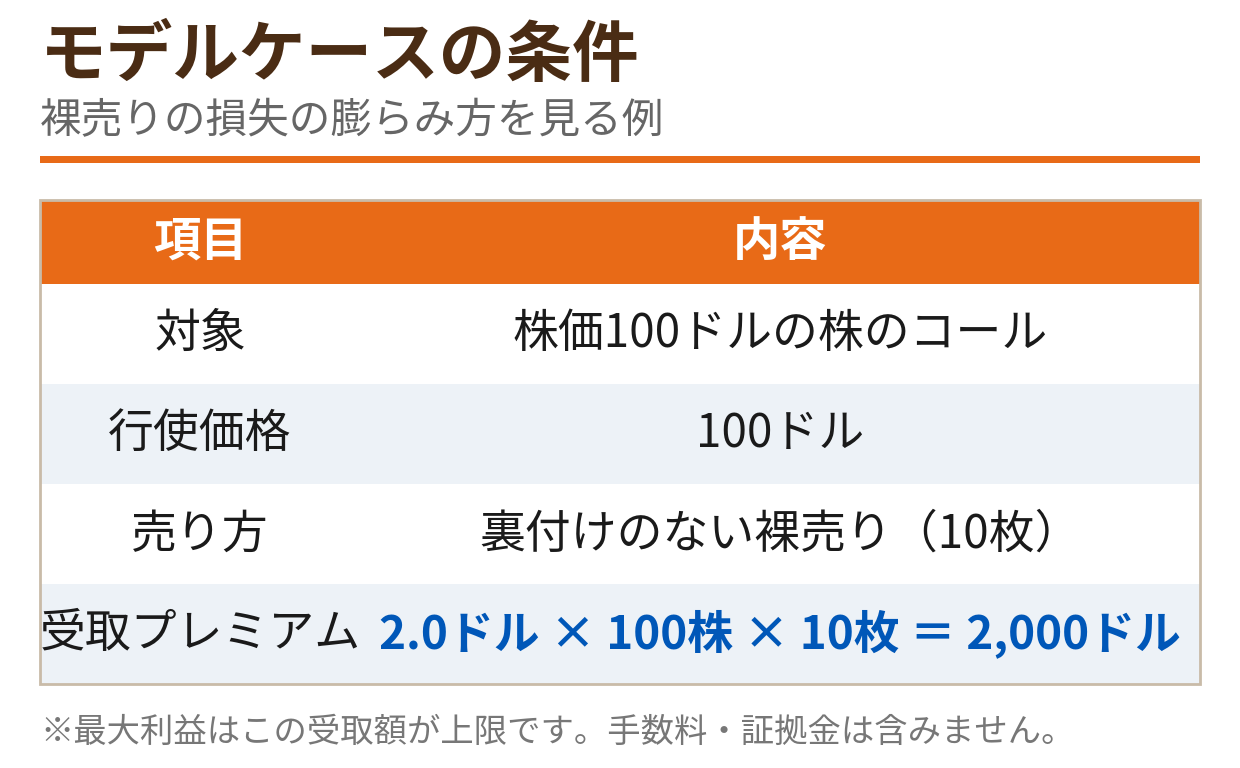
モデルケースの設定
- 株価100ドルの株のコール(行使価格100ドル)を、プレミアム2.0ドルで10枚裸売りする
- 受け取るプレミアムは 2.0ドル × 100株 × 10枚 = 2,000ドル(これが最大利益)
- 手数料・証拠金は含まない満期時点の計算
| 満期の株価 | 裸売り10枚の損益 |
|---|---|
| 90ドル | +2,000ドル |
| 100ドル | +2,000ドル |
| 110ドル | -8,000ドル |
| 130ドル | -28,000ドル |
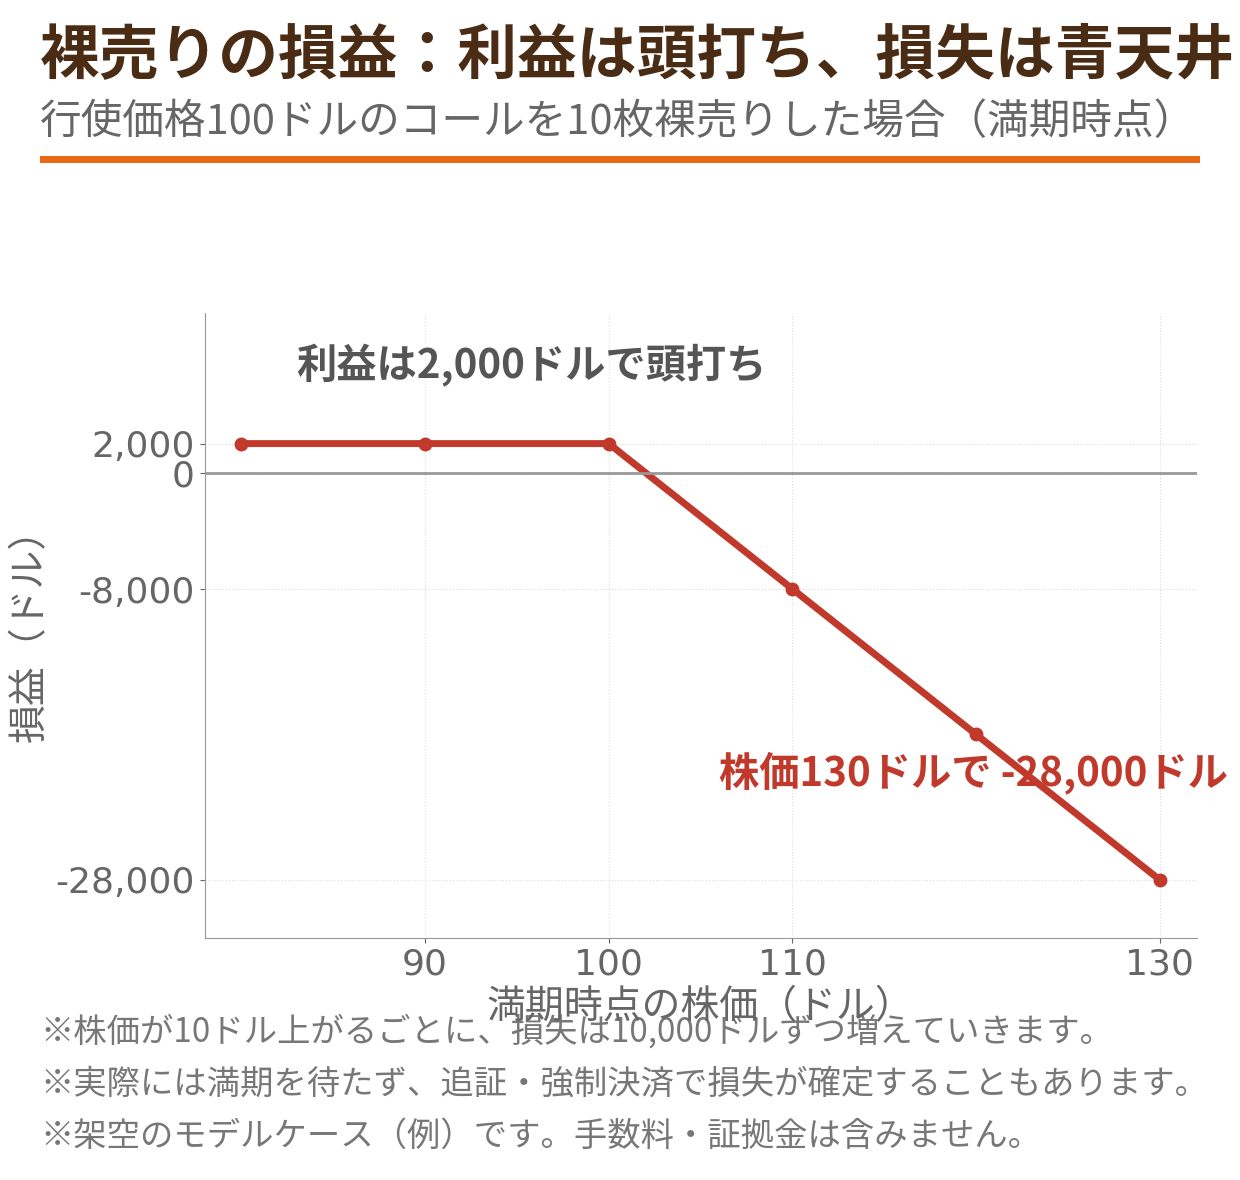
見てのとおり、利益側は2,000ドルで頭打ちなのに、損失側は株価が10ドル上がるごとに10,000ドルずつ増えていきます。株価130ドルでは、受け取った金額の14倍の損失です。しかもこれは満期まで待った場合の話で、実際には途中で追証や強制決済が発生し、もっと早い段階で損失が確定することも珍しくありません。
対照的に、同じ10枚を「買い」で持っていれば、株価がどうなっても最大損失は支払った2,000ドルで止まります。同じ銘柄・同じ枚数でも、買いか売りかで損失の形はまったく別物です。
実例:2018年2月、「ボルマゲドン」で起きたこと
構造が現実に牙をむいた例として、金融の世界で広く知られているのが2018年2月の出来事です。
2018年2月5日、株価の変動予想を示すVIX指数は、前営業日の17.31から37.32へ、1日で約116%上昇しました。1日の上昇率としては過去最大級の動きとして大きく報じられました。S&P500が同日に約4%下げる中、VIXと逆の方向に連動するよう設計されたETN「XIV」は約96%下落。発行体のクレディ・スイスは翌2月6日に早期償還を発表し、この商品はそのまま消滅しました。
ここで重要なのは、XIVの保有者が「読みを外した」という単純な話ではないことです。値動きに連動して機械的に売買する設計の商品が、急変動の中で互いの売買を呼び、変動そのものを増幅させた。「平常時に小さく稼ぎ続ける構造」が、一度の急変で全てを失う形に反転した典型例です。オプションの売りでプレミアムを積み上げる取引も、構造の上ではこの出来事と地続きにあります。「今まで大丈夫だった」は、売り手にとって安全の証明にはなりません。
それでも売り手が絶えない理由
ここまで読むと「では、なぜオプションを売る人がいるのか」という疑問が残るはずです。理由はシンプルで、売り手は目先の勝率が高く見えるからです。株価が大きく動かなければ、売り手は受け取ったプレミアムをそのまま利益にできます。「たいていは小さい勝ち」を繰り返せるため、平常時は安定した手法に見えます。
問題は、その「たいてい」の外側にある1回です。買い手の負けは1回ごとに小さく区切られますが、売り手の負けは「今までの勝ちの合計」を一気に超える形でやってきます。先ほどのXIVの出来事が示したのは、まさにこの反転です。売り手の取引は、負け方の設計(どこで止めるか、サイズをいくらにするか)を先に決めていない限り、「勝率の高さ」がそのまま落とし穴になります。だからこそ、次の「型」と「設計」が重要になります。
大損する人の共通点は「5つの型」
実例と構造を踏まえると、大損のパターンは型として整理できます。逆に言えば、型を知っていれば避けられるものばかりです。
- 型1 裸売り: 原資産も資金の裏付けもなくオプションを売る。損失に天井がなく、追証・強制決済と直結する、最も危険な型
- 型2 サイズ過大: 買いであっても、失ってよい範囲を超えた枚数を持つ。1枚あたりの損失は限定されても、枚数が大きければ合計の損失は生活を揺るがす水準になる
- 型3 満期直前の宝くじ買い: 満期が近く格安になったオプションを繰り返し買う。1回300ドルの買いでも、週に1回・1年続けて全て外れれば15,600ドルの損失になる計算で、「安いから」という感覚と実際の累積額がずれる型
- 型4 決算ギャンブル: 決算発表の大きな値動きだけを狙い、値上がりしたプレミアムを払って満期の短いオプションを買う。方向が当たっても、発表後に変動予想(IV)が急低下すると利益にならないことがある
- 型5 流動性の低い銘柄: 売買が薄い銘柄のオプションは、売値と買値の差(スプレッド)が広く、入る時点で不利なうえ、いざという時に手仕舞えない。損失の確定すら自分のタイミングでできない型
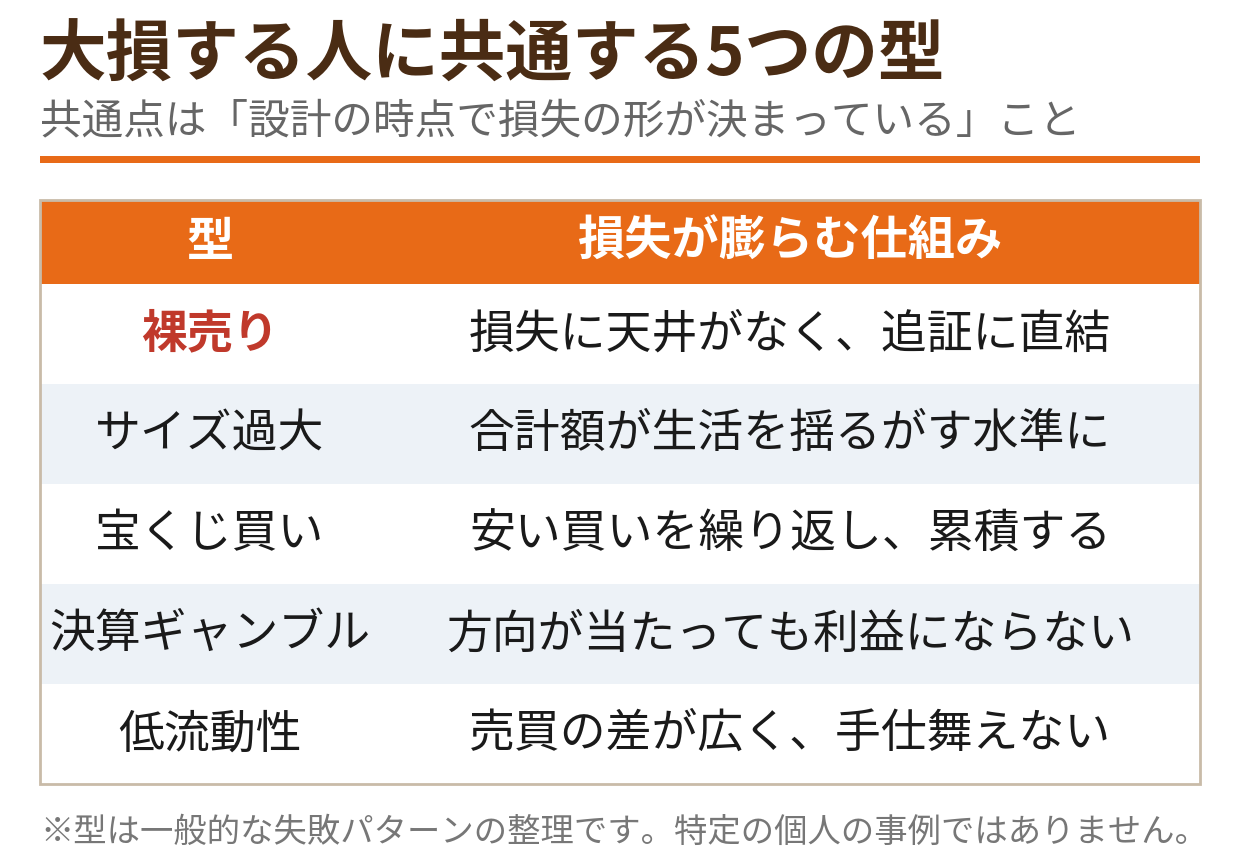
共通しているのは、どれも「相場の読みが外れた」以前に、ポジションの設計時点で損失の形が決まっていることです。大損は予測の失敗ではなく、設計の失敗として起きています。
同じ失敗を避けるための設計
型が分かれば、対策は設計として書き下せます。
- 買いから入る。損失が支払ったプレミアムで止まる形から始めれば、最悪の事態は注文を出す前に確定できる
- サイズを先に決める。「全額失ってもよい金額」から逆算して枚数を決める。読みの自信から枚数を決めない
- 売るならスプレッドで限定する。例えば行使価格100ドルのコール売りに、行使価格110ドルのコール買いを組み合わせると、受け取りは差し引き1,200ドル(10組の場合)に減る代わり、最大損失は8,800ドルで固定される。裸売りの「上限なし」とは別物になる
- 満期と流動性を先に確認する。満期まで十分な期間があること、売買の差が小さいメジャーな銘柄であることを、条件として先に置く
- 生活資金と分ける。オプションの買いでも全損は普通に起きる。失う前提の金額だけを、別の財布として切り分ける
ポジションサイズの具体的な決め方は、こちらの記事で逆算の手順を解説しています。
結局、オプション取引はやばいのか
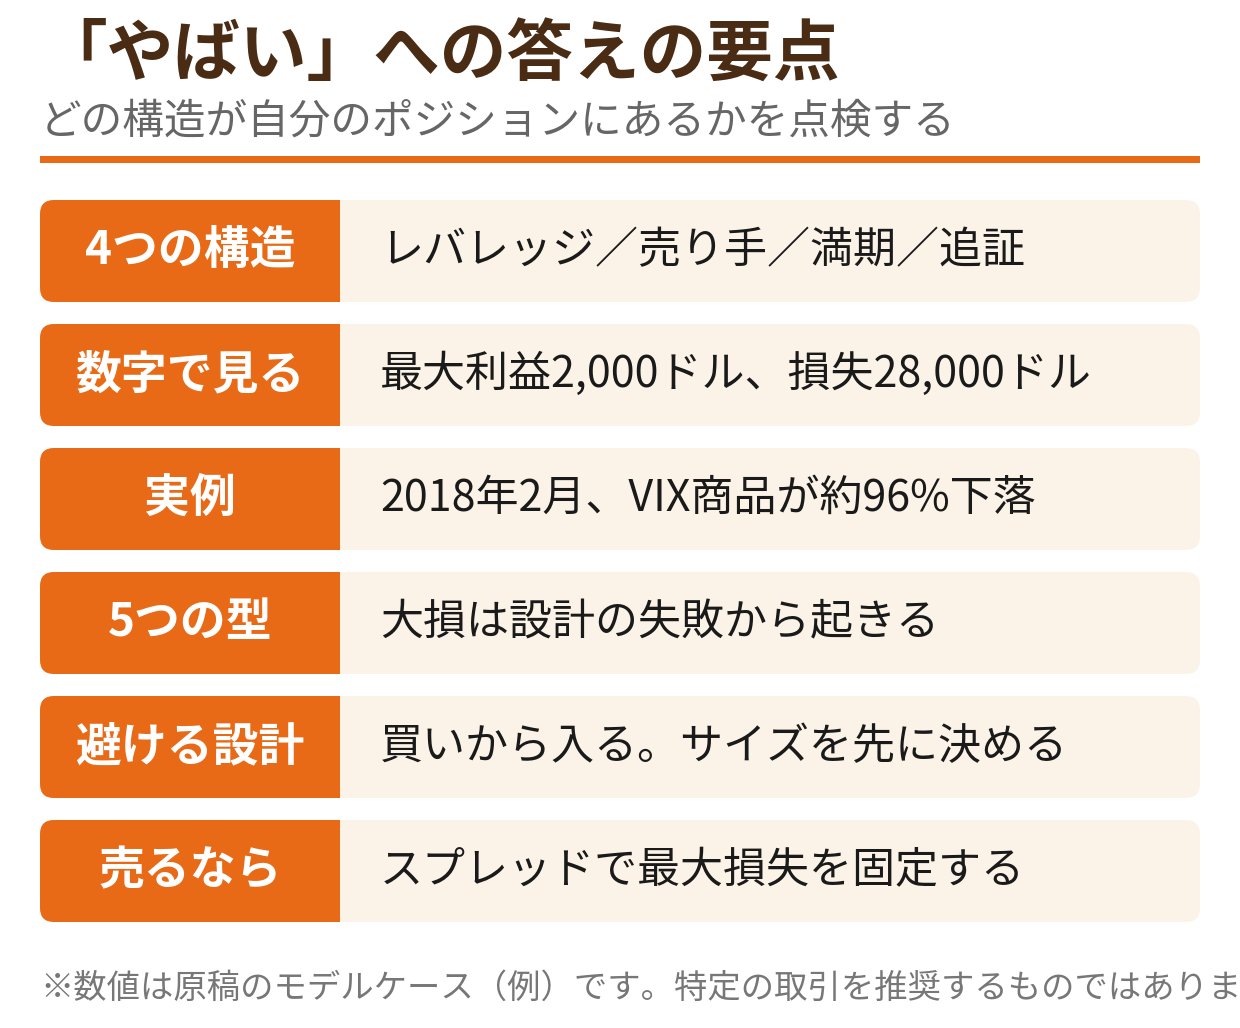
ここまでの整理を踏まえると、答えは「使い方による」が正確です。買い手として、失ってよい金額の範囲で使うオプションは、損失の上限が注文前に確定している、むしろ設計しやすい道具です。一方で、裏付けのない売りや、生活資金に届くサイズのポジションは、構造そのものが「1回の急変で致命傷になる」形をしています。
「やばい」という言葉を避けて通るのではなく、どの構造が自分のポジションに含まれているかを点検する。それが、この言葉への実務的な答えになります。
まとめ
- 「やばい」と言われる背景には、レバレッジ、売り手の損失の広がり方、満期の全損、追証・強制決済という4つの実在する構造がある
- 裸売りのモデルケースでは、最大利益2,000ドルに対し、株価が3割上がれば損失は28,000ドル。利益と損失の天井の有無が非対称になっている
- 2018年2月のVIX急騰では、変動と逆方向に連動する商品が約96%下落して消滅した。「平常時に稼げる構造」が急変で反転する実例
- 大損は予測の失敗ではなく、裸売り・サイズ過大・宝くじ買い・決算ギャンブル・低流動性という「設計の型」から起きている
- 避け方は設計で決まる。買いから入る、サイズを先に決める、売るならスプレッドで損失を限定する
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。モデルケースは仮定に基づく例で、実際の損益を保証するものではありません。投資判断はご自身の責任で行ってください。