
「恐怖指数」VIXとは何か
ニュースで「恐怖指数が上昇した」と聞いたことがある人は多いはずです。恐怖指数とは、VIX指数の通称です。VIXは、米国の代表的な株価指数S&P500を対象とするオプションの価格から算出される指数で、「今後30日間について、市場がどれくらいの値動きを予想しているか」を数値化したものです。
ここが最初のポイントです。VIXは株価そのものの予想ではなく、値動きの大きさ(ボラティリティ)の予想です。上がるか下がるかの方向は示しません。それでも「恐怖指数」と呼ばれるのは、株価が急落する局面では値動きの予想も跳ね上がるため、結果としてVIXが急上昇することが多いからです。平常時は10台後半から20前後で推移し、市場の不安が高まると30、40と上がっていくのが大まかな目安です。
そして大事な前提として、VIX指数そのものは買うことができません。指数は計算値であり、株やETFのような実物が存在しないからです。この指数に連動する値動きへ参加する手段として用意されているのが、VIX先物と、この記事で扱うVIXオプションです。
VIXの水準感をつかむには、IV(インプライド・ボラティリティ)の考え方の記事もあわせてどうぞ。
VIXオプションの仕様
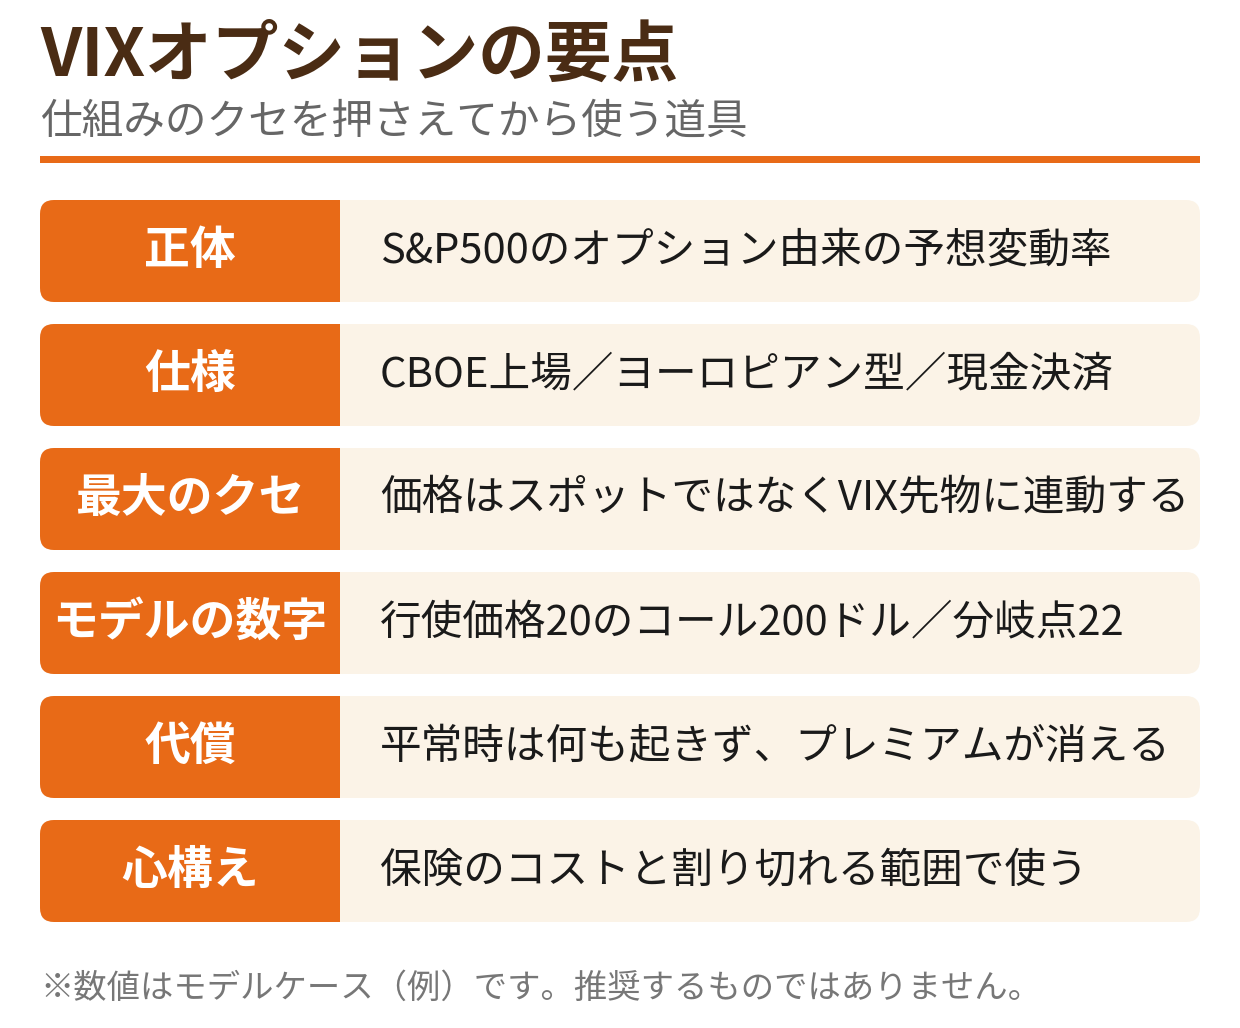
VIXオプションは、米国のCBOE(シカゴ・オプション取引所)に上場するオプションです。月次満期のティッカーはVIX、週次満期はVIXWと区別されます。仕様のうち、通常の米国株オプションと大きく違う点を先に押さえてください。
- 原資産: VIX指数(指数そのものは取引できない計算値)
- 乗数: 1ポイント=100ドル。プレミアム2.00のオプションは1枚200ドル
- 行使タイプ: ヨーロピアン型。権利行使は満期のときだけ可能で、途中では行使できない
- 決済方法: 現金決済。株の受け渡しはなく、決済値と行使価格の差額が現金でやり取りされる
- 満期: 主に水曜日。決済値は満期日の朝に、S&P500のオプションの寄り付き価格から算出される特別な値で確定する
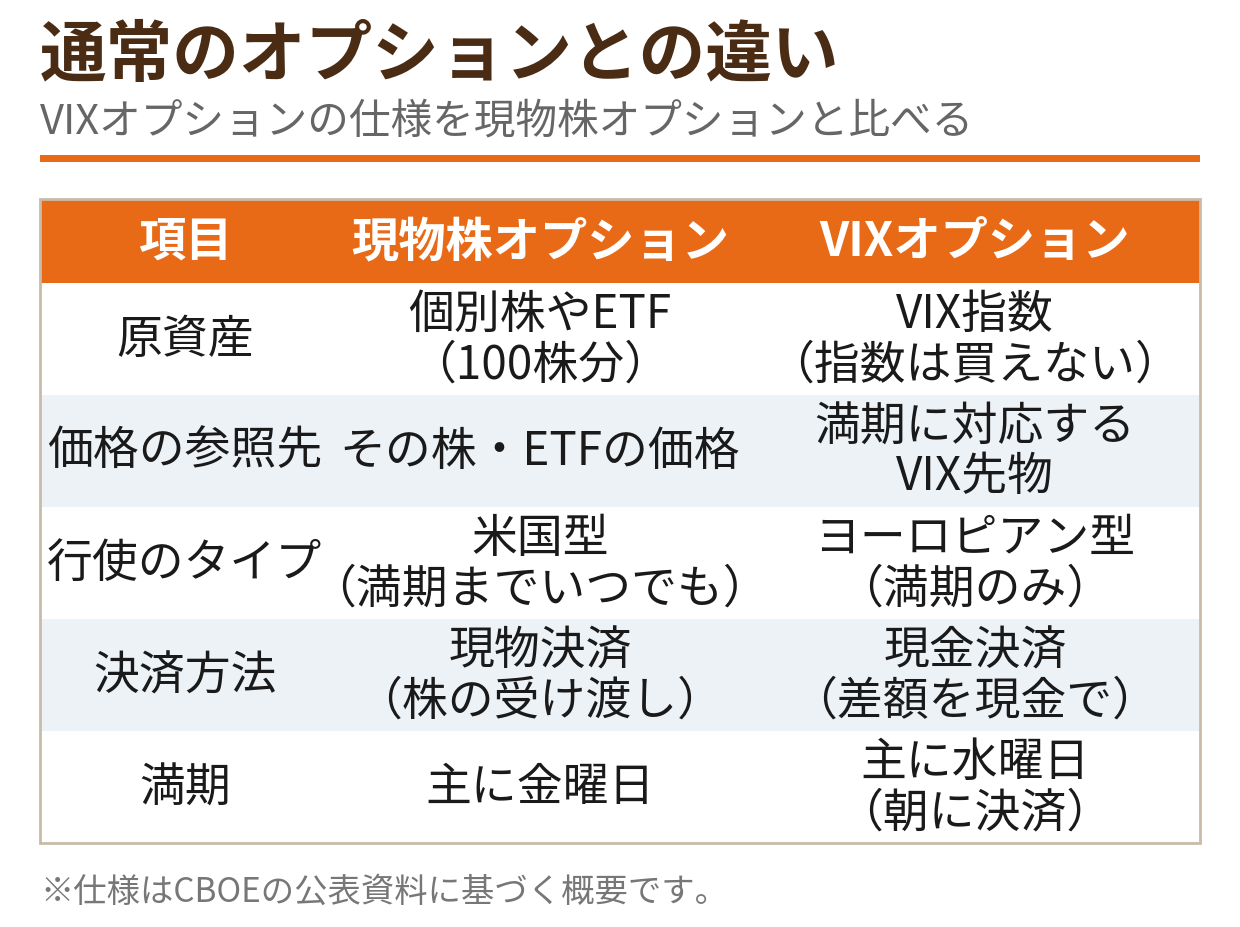
特に「ヨーロピアン型」と「決済値の決まり方」は、個別株オプションに慣れた人がつまずきやすい点です。個別株オプション(米国型)は満期前でも行使でき、満期金曜日の株価で結果がほぼ決まります。一方VIXオプションは、満期の朝に算出される決済値ひとつで結果が決まります。前日の終値と決済値がずれることもあるため、「思っていた値と違う」ということが起こり得ます。
最大のクセ:価格はスポットではなく先物に連動する
VIXオプションでいちばん誤解が多いのが、価格の決まり方です。VIXオプションの価格は、その満期に対応するVIX先物の価格を基準に決まります。画面に表示されているスポットVIX(現在の指数値)ではありません。
平常時、VIX先物はスポットより高くなる傾向があります(この状態をコンタンゴと呼びます)。たとえばスポットが15のとき、数週間先に満期を迎える先物が17前後で取引されている、といった具合です。「将来、荒れるかもしれない」という見方が先物価格に織り込まれるためです。
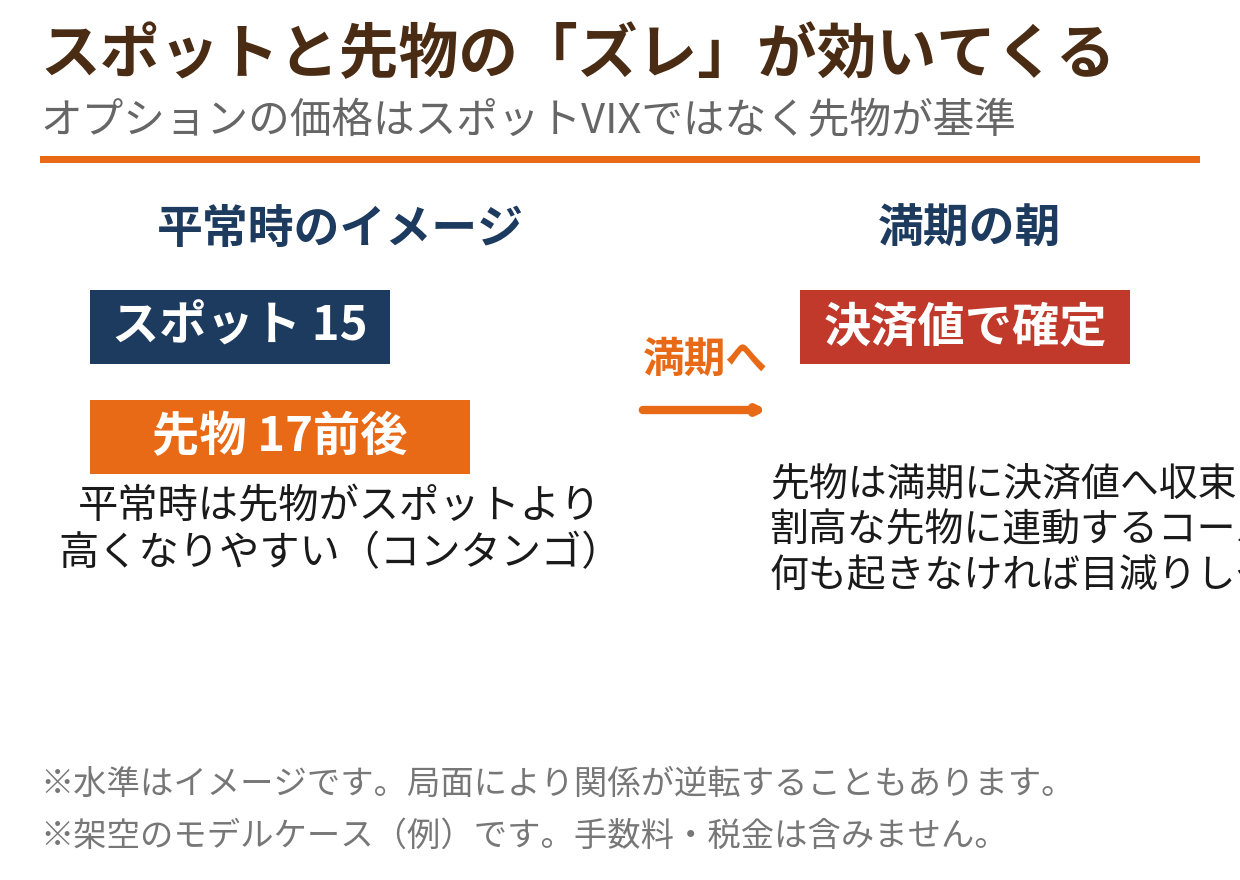
このズレは、コールの買い手にとって構造的な不利になります。行使価格20のコールは、スポット基準では「あと5上がれば届く」ように見えます。しかし価格の基準である先物が17なら、実際に必要な上昇はもっと小さい代わりに、先物は満期が近づくにつれてスポット側へ収束していくため、何も起きなければコールの価値は時間とともに目減りしていきます。「スポットが横ばいなのにコールだけ下がっていく」のは、この仕組みによるものです。
モデルケースで見る数字
架空のモデルケースで計算してみましょう。
モデルケースの設定
- スポットVIXは15(平常時)。対応するVIX先物は17前後の想定
- 行使価格20のVIXコールを、プレミアム2.00(=200ドル)で1枚買う
- 損益分岐点は、満期の決済値が22.00
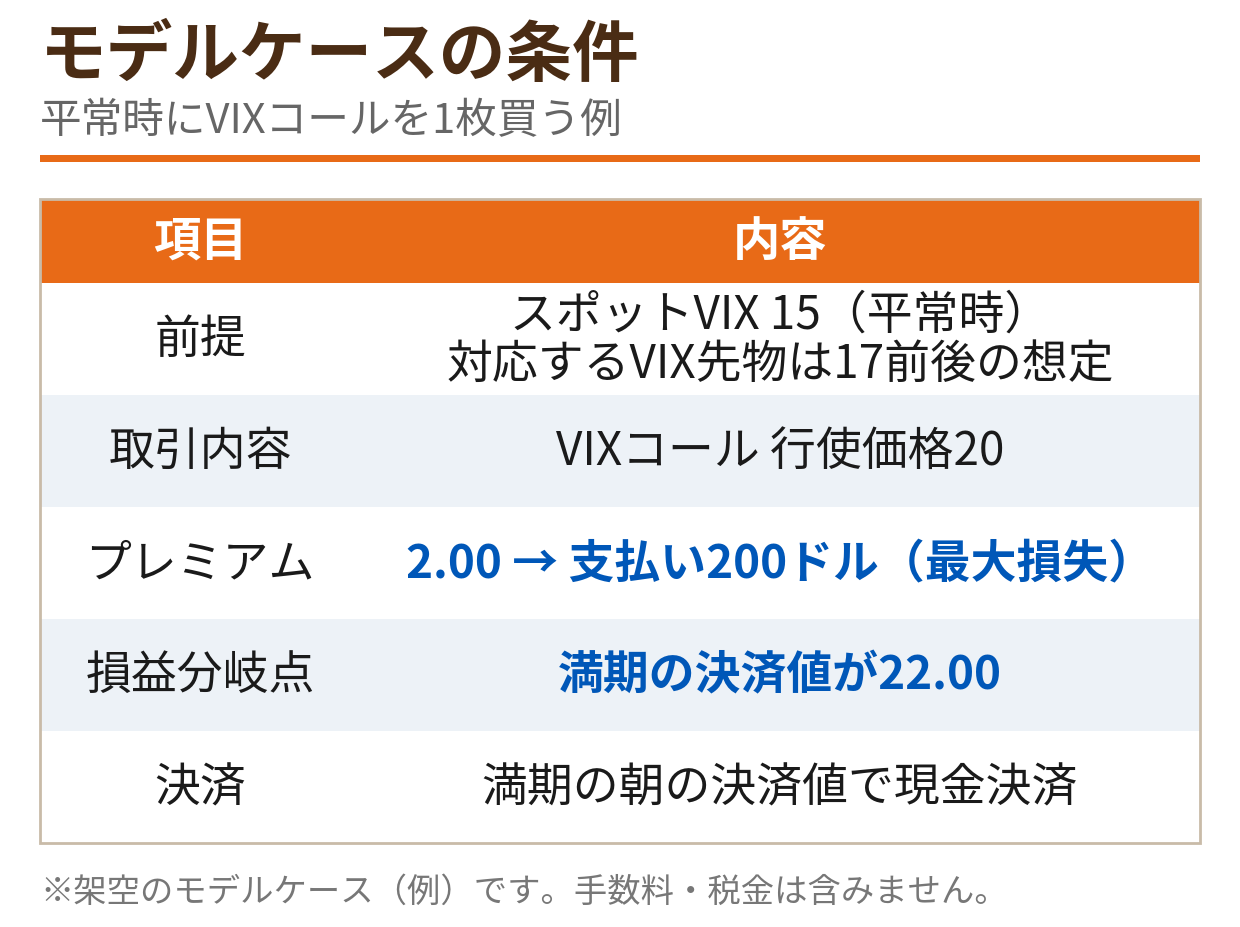
満期時点の決済値ごとに、結果を並べます(手数料は含みません)。
| 満期の決済値 | 受け取る金額 | 損益 |
|---|---|---|
| 16 | 0ドル | -200ドル |
| 22 | 200ドル | ±0ドル |
| 25 | 500ドル | +300ドル |
| 30 | 1,000ドル | +800ドル |
| 40 | 2,000ドル | +1,800ドル |
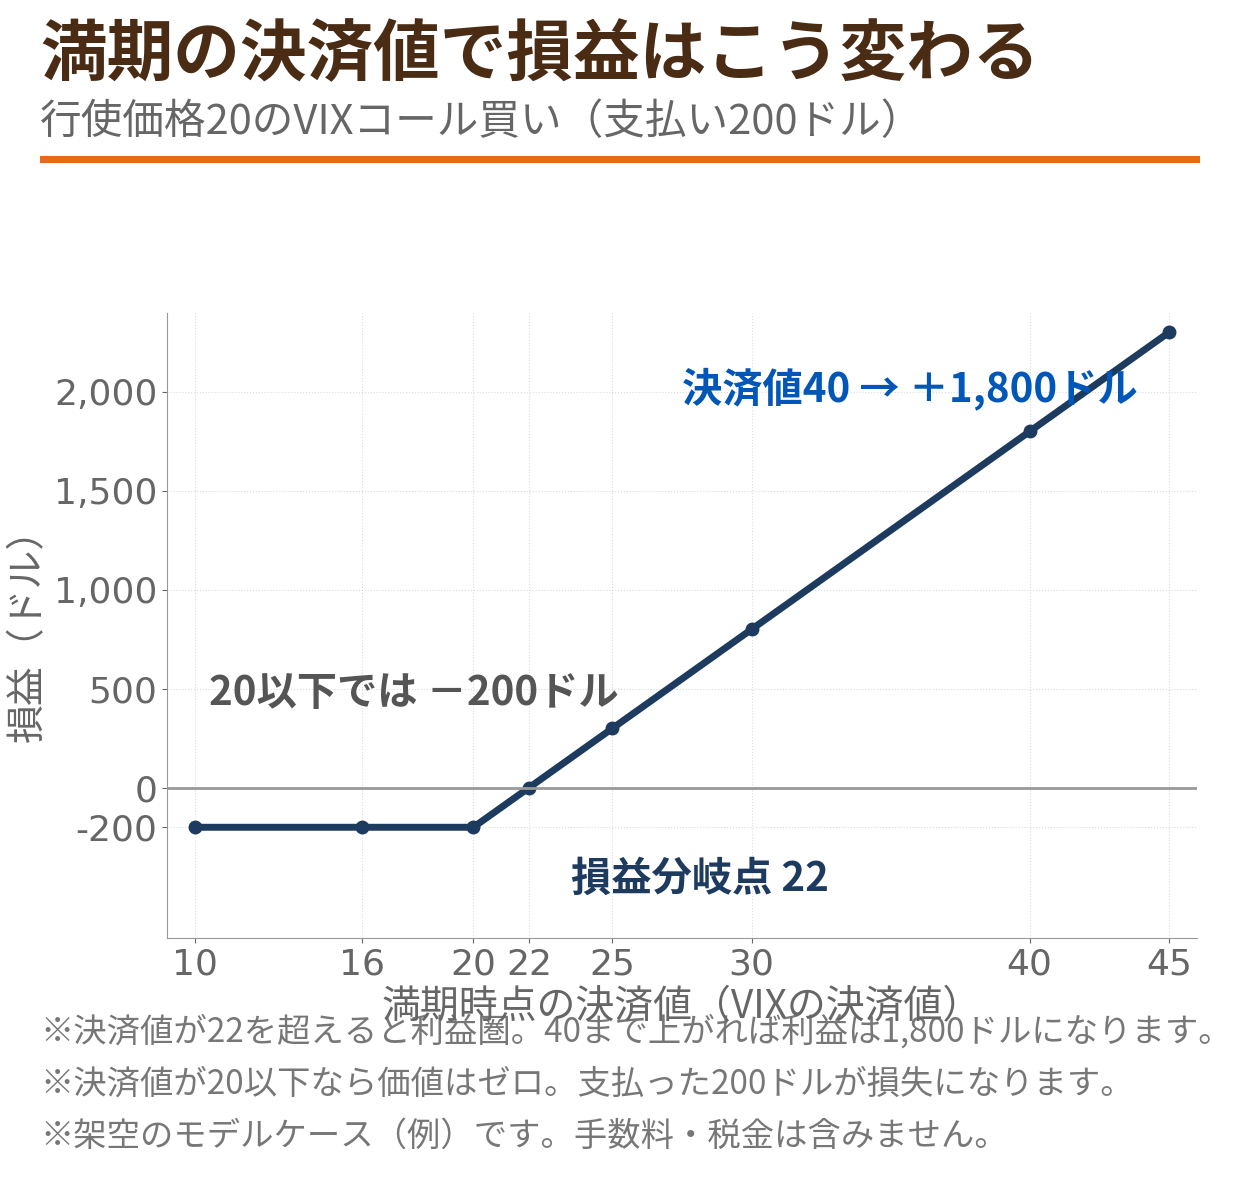
読み方はシンプルです。
- 決済値が20以下: コールの価値はゼロ。支払った200ドルがそのまま損失です
- 決済値が22を超えた分が利益になります。1ポイント上がるごとに100ドルずつ増えます
- 急落局面で決済値が40まで跳ねれば、利益は1,800ドル。支払いの9倍という大きなリターンになります
ただし、この「跳ねたときの大きさ」だけを見てはいけません。急落が来なければ200ドルは消えます。これが次の使い方と注意点につながります。
使い方:保有株への「保険」として
VIXコールの代表的な使い方は、保有する米国株全体への保険です。株価が急落する局面ではVIXが跳ね上がる傾向があるため、あらかじめVIXコールを買っておくと、株の含み損の一部をコールの利益で埋め合わせる考え方です。
モデルケースで規模感を見ます。保有株が50,000ドルあり、相場全体の急落で保有株が20%下がれば含み損は10,000ドルです。行使価格20のコール(200ドル)を5枚買っていた場合、支払いは合計1,000ドル。満期の決済値が40なら受取は10,000ドル、利益は9,000ドルとなり、株の損失の大半を相殺する計算になります。
もちろんこれは「決済値がちょうど40まで上がり、満期のタイミングも合った」というモデル上の話です。実際には、急落の途中でVIXが跳ねても満期までに落ち着いてしまうことがありますし、保有株の下落率とVIXの上昇幅がきれいに対応するとは限りません。それでも、「効く場面では大きく効く保険を、限定された費用で持てる」という構造は理解しておく価値があります。
同じ「保険」の発想でも、保有株そのものにプットを買う方法(プロテクティブプット)とは仕組みが異なります。対象が個別株か市場全体の変動率か、という違いです。
注意点:平常時のコールは「割高な保険」になりやすい
良い面だけを見て始めると失敗しやすいので、注意点を並べておきます。
1つ目は、平常時のコールは割高になりやすいことです。先物がスポットより高いコンタンゴの下では、コールの価格には「将来の荒れ」への上乗せが含まれています。保険料に例えれば、平時から割増料金を払い続ける形です。
2つ目は、時間の経過で減価しやすいことです。満期が近づくにつれて先物はスポットへ収束し、コールの時間価値も消えていきます。保険をかけ続けるなら、満期ごとに買い直すコストが積み上がります。「いつか来る急落」に備え続けるほど、来なかったときの累計費用が大きくなります。
3つ目は、スポットVIXの上昇とコールの利益が一致しないことです。決済の基準は満期の朝の決済値であり、価格の基準は先物です。途中でスポットが30まで跳ねても、満期までに落ち着けばコールは無価値になり得ます。「VIXが上がったのに儲からなかった」という結果は、この仕様から普通に起こります。
4つ目は、売り手側のリスクです。この記事は買いを中心に説明しましたが、VIXオプションの売りは、急騰局面で損失が大きく広がる構造です。買いと違い損失がプレミアムで限定されません。仕組みを十分に理解するまでは、売りから入らないほうが無難です。
日本から取引するには
取扱いの確認で押さえるべきなのは、「米国株オプションができる会社なら、どこでもVIXオプションができるわけではない」という点です。
国内で米国株オプションを扱う会社のうち、ウィブル証券やmoomoo証券の日本向けサービスは、個別株やETFのオプションが中心です。一方、サクソバンク証券やIB証券のように指数オプションを扱う会社では、VIXオプションが取扱対象に含まれる場合があります。ただし、実際に自分の口座で取引できるかは、取扱銘柄のリストや口座の種類によって変わります。取引を前提にせず、まず各社の最新の取扱銘柄でVIX(および週次のVIXW)が含まれているかを確認してください。確認できない場合は「取引できない」と考えておくのが安全です。
税金についても一言添えておきます。VIXオプションのような指数オプションを含め、米国株オプションの税区分については見解の分かれる点があるとされています。本記事では断定しません。実際の申告では、税務署や税理士への確認をおすすめします。
向いている人・向いていない人
整理すると、VIXオプションが向いているのは次のような人です。
- 保有株全体への保険として、消えることを前提に費用を割り切れる人
- スポットと先物のズレ、決済値の決まり方といった仕様のクセを理解してから使う人
- 急落局面で慌てて売る判断を避けるため、事前に備える仕組みを持ちたい人
逆に、向いていないのはこういうケースです。
- 「安いから」という理由で平常時のコールを繰り返し買い続けてしまう人
- スポットVIXの水準だけを見て、行使価格までの距離を判断している人
- 短期の値動きを当てに行く目的で、満期の短いコールに資金を集中させる人
保険は「使わなかったら無駄だった」で終わるのが正常です。その前提に納得できないと、費用の累計に耐えられず、肝心な場面の前にやめてしまうことになります。
まとめ
- VIXは、S&P500のオプション価格から算出される「今後30日の予想変動率」。方向ではなく値動きの大きさを示す
- VIXオプションはCBOE上場で、ヨーロピアン型・現金決済・乗数100倍。満期は主に水曜日で、決済値は満期の朝に決まる
- 価格はスポットVIXではなくVIX先物に連動する。平常時は先物が割高(コンタンゴ)で、コールは目減りしやすい
- モデルケースでは、行使価格20のコールを200ドルで買い、決済値22が分岐点、40で利益1,800ドル
- 保険として効く場面は大きいが、何も起きなければ費用が消え続ける。日本からの取扱いは各社の取扱銘柄で要確認
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。