
新NISAは強力な制度。でも「できないこと」がある
新NISAで米国株や米国ETFを買い始めた人は、ここ数年で大きく増えました。利益に税金がかからないという仕組みは、長期投資の土台として非常に強力です。この記事は新NISAを否定するものではありません。
ただ、新NISAには制度としてはっきりした「できないこと」があります。その代表例が、オプション取引(デリバティブ取引)は対象外という点です。「米国株の値動きにもっと柔軟に対応したい」「下落に備える方法を知りたい」と思ったとき、NISAの枠の中だけでは答えが見つかりません。
この記事では、まず新NISAでできないことを整理し、そのうえで「枠の外にある道具」としての米国株オプションを、使い分けの話として紹介します。読み終えたときに「NISAはここまで、オプションはここから」という線引きが頭に残ることを目指します。
新NISAで「できないこと」を先に整理する
米国株投資家が押さえておきたい枠のルールは、主に次の4つです。
- オプションなどのデリバティブ取引はできない:NISA口座で買えるのは、株式・ETF・投資信託など制度で定められた商品だけです
- 損益通算ができない:NISA口座で出た損失は、他の口座の利益と相殺できません。税金の計算上、損失は「ないもの」として扱われます
- 損失の繰越控除もできない:損失を翌年以降に持ち越して利益と相殺する仕組みも使えません
- 非課税枠には上限がある:年間の投資枠は合計360万円(成長投資枠240万円+つみたて投資枠120万円)、非課税で保有できる限度額は1,800万円(うち成長投資枠は1,200万円まで)です
| 項目 | 新NISAでは | 補足 |
|---|---|---|
| オプション取引 | できない(対象外) | 一般口座で取引する |
| 損益通算 | できない | NISAの損失は「ないもの」扱い |
| 損失の繰越控除 | できない | 一般口座同士の話 |
| 非課税枠の上限 | 1,800万円まで | 成長投資枠は1,200万円まで |
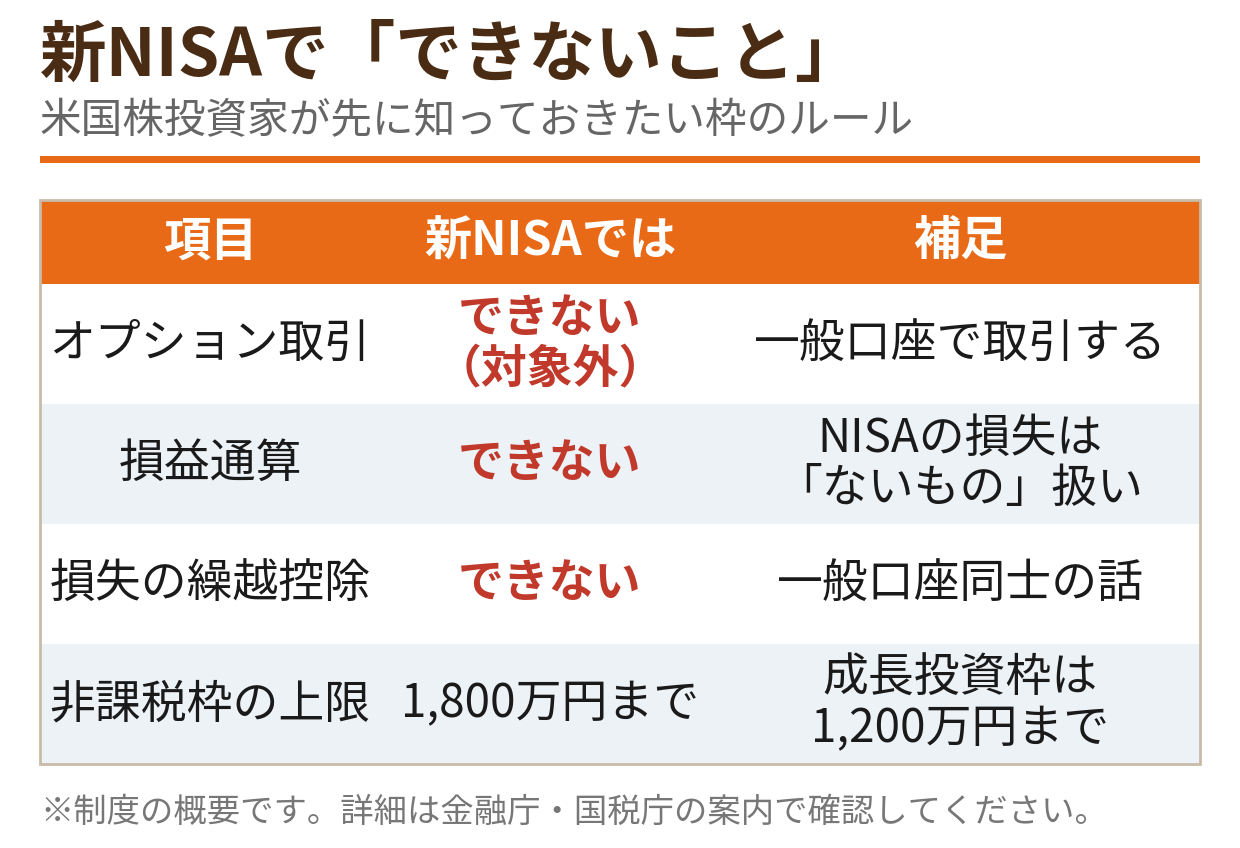
損益通算ができない設計は、裏を返せば「NISAはそもそも、利益に税金がかからない代わりに、損失の救済もない口座」ということです。だからこそ、NISAの中では値動きの大きい取引や、損失前提のヘッジ取引は想定されていません。
なお、「枠の中で値動きを大きく取ればいい」と考える人もいますが、成長投資枠でもレバレッジ型のETFなど制度上対象外とされる商品があり、枠の中で増幅を効かせるのにも限界があります。値動きへの対応そのものを目的にするなら、それは枠の外の道具の役割、という整理になります。
非課税のメリットは本物|数字で確認しておく
「できないこと」だけを見ると新NISAが不自由に感じるかもしれませんが、非課税のメリットは数字にするとやはり大きいものです。米国株の現物で10万円の利益が出た場合を比べてみます。
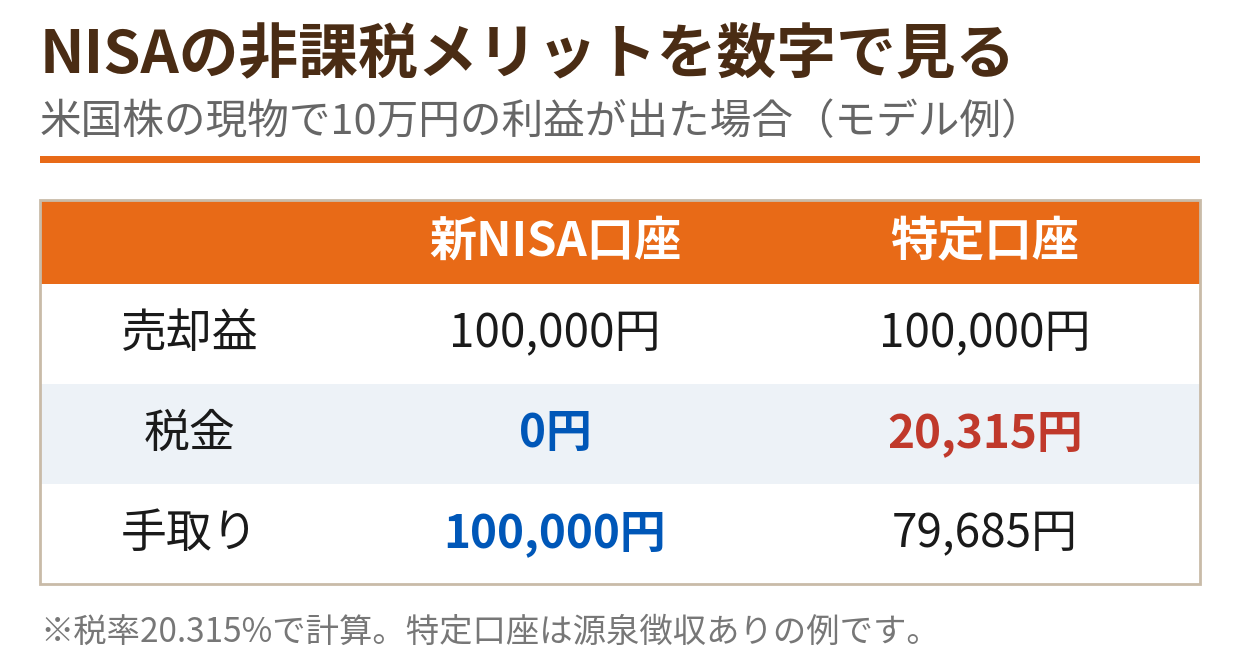
特定口座(源泉徴収あり)なら、利益10万円に対して税金は約20.315%で20,315円、手取りは79,685円です。新NISA口座なら税金は0円で、10万円がそのまま残ります。長期でこの差が積み重なることを考えれば、投資のコアはNISAの枠の中で育てるのが基本という結論は変わりません。売却した分は取得価格ベースで翌年以降に枠が復活する仕組みもあり、枠そのものが柔軟にできています。
この記事のテーマは、その基本を崩すことではなく、「枠の中ではできないこと」を知ったうえで、枠の外の道具をどう位置づけるかです。
ではオプションはどこで使うのか|口座の地図
米国株オプションは、証券会社のオプション口座(課税口座側)で取引します。NISA口座とは完全に別の場所です。
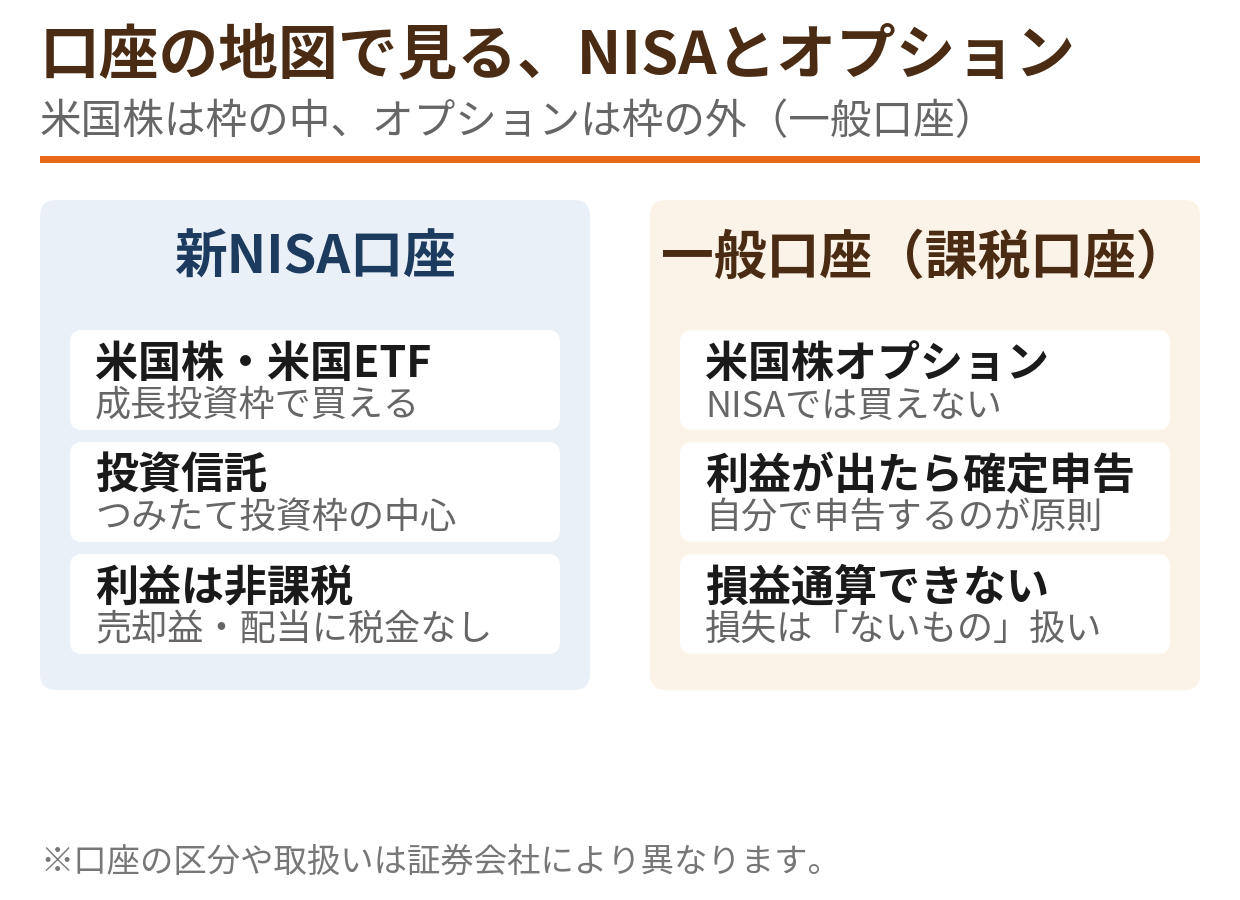
イメージとしては、「長期のコアはNISA、値動きへの対応や学習は一般口座で小さく」という置き場所の違いです。NISAの資産を取り崩してオプションに回す、という話ではありません。
実務面では、米国株の現物を買っている証券会社がオプションを取り扱っているとは限りません。会社によっては、現物用とは別に、オプションを扱う証券会社で新しく口座を開くケースもあります。この点も「枠の外に出る」という感覚の一部です。
なお、オプション取引の口座区分は証券会社により異なります。米国株の現物が特定口座で扱えても、オプションは特定口座の対象外で、損益計算と申告を自分で行う前提の会社もあります。利用する会社で事前に確認してください。
一般口座でオプションを使うと変わること
枠の外に出ると、税金の扱いが根本から変わります。始める前に知っておきたいのは次の3点です。また実務面では、オプション口座は現物口座とは別に申込みが必要で、開設時に取引経験や金融資産などの確認を求められる会社が多くあります(手続きは証券会社により異なります)。
- 利益が出たら確定申告が必要になる:NISAと違い、税金は自動で処理されません。利益が出た年は、自分で確定申告をするのが原則です
- 税区分には見解の分かれがある:米国株オプションの損益を、申告分離課税の「先物取引に係る雑所得等」とするか、総合課税の雑所得とするかは、見解が分かれており、統一的な解釈が確立している状況ではありません
- NISAの資産とは損益通算できない:一般口座のオプションで損失が出ても、NISA口座の利益と相殺することはできません(そもそもNISAの損益は税計算の外にあります)
税区分の判断は、損益通算や損失の繰越の可否にも関わる重要な論点です。この記事では断定しません。税金の基本的な整理はこちらの記事で扱っているので、実際に取引を始める前にあわせて確認してください。
使い分けのイメージ|コアは枠の中、対応は枠の外
抽象論だけでは分かりにくいので、使い分けのイメージを1つ置いておきます。
つみたて投資枠での積立と、成長投資枠での米国株・米国ETFの保有は、今までどおり続けます。これが資産形成のコアで、オプションの出番はありません。一般口座のオプションが担うのは、その外側の役割です。たとえば、保有資産全体の急落に備えてプットを買う(保険としての使い方)、あるいは、値動きの仕組みを実地で学ぶために、失ってもよい少額でコールを買ってみる、といった使い方です。
大切なのは、オプションを「NISAの代わり」にしないことです。オプションには非課税の恩恵はなく、時間の経過で価値が消えることもあります。増やすための主役はあくまで枠の中の長期投資で、枠の外の道具は「守り」と「学習」のための脇役。この役割分担を先に決めておくことが、順番を間違えないための前提になります。
初心者がオプションに進むときの順番
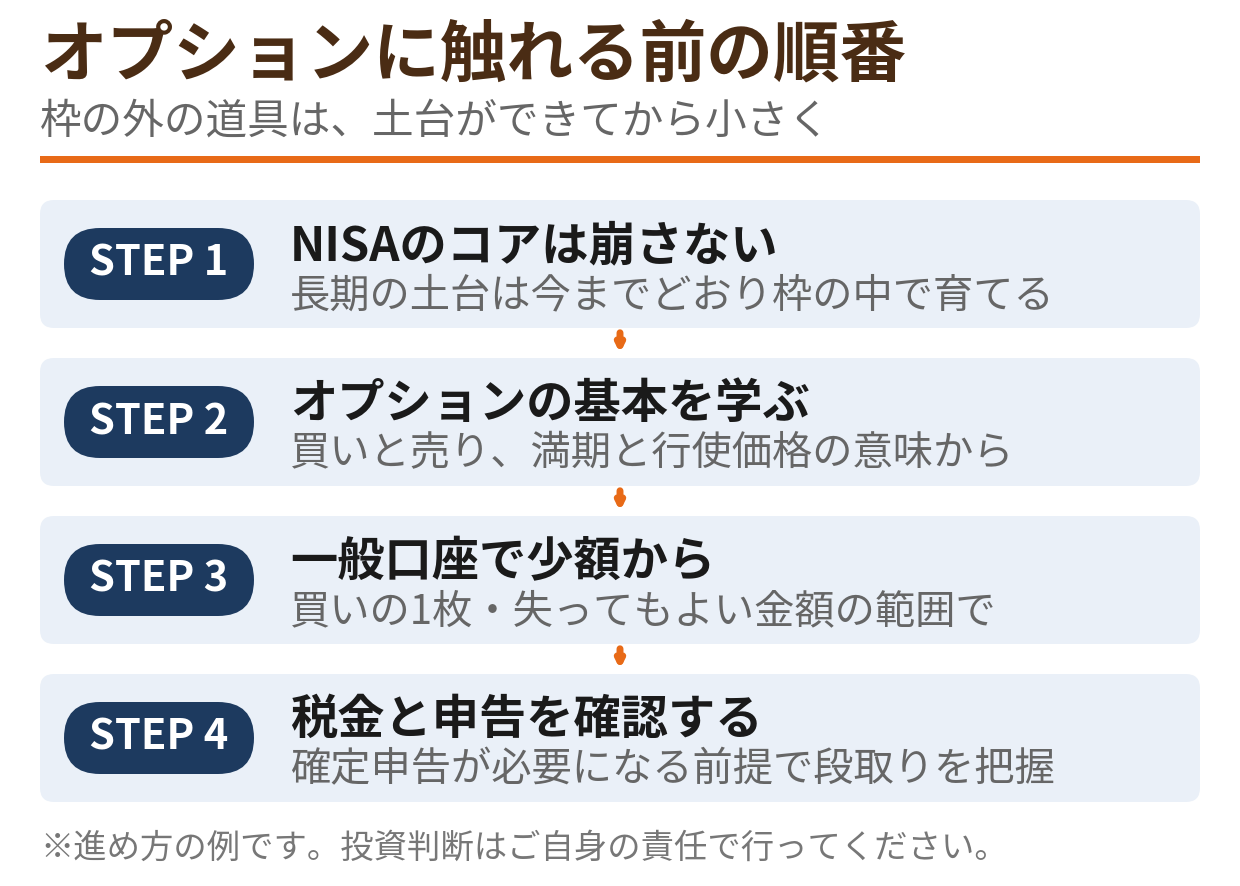
枠の外の道具に触れるなら、順番が大切です。目安は次の4ステップです。
長期の土台は今までどおり枠の中で育てる
買いと売りの違い、満期と行使価格の意味から
買いの1枚、失ってもよい金額の範囲で始める
確定申告が必要になる前提で把握しておく
オプション全体の始め方(口座開設から最初の注文までの流れ)は、初心者ガイドで順を追って解説しています。
まとめ
新NISAと米国株オプションは、どちらが良い・悪いではなく、置かれている場所が違う道具です。最後に要点を並べます。
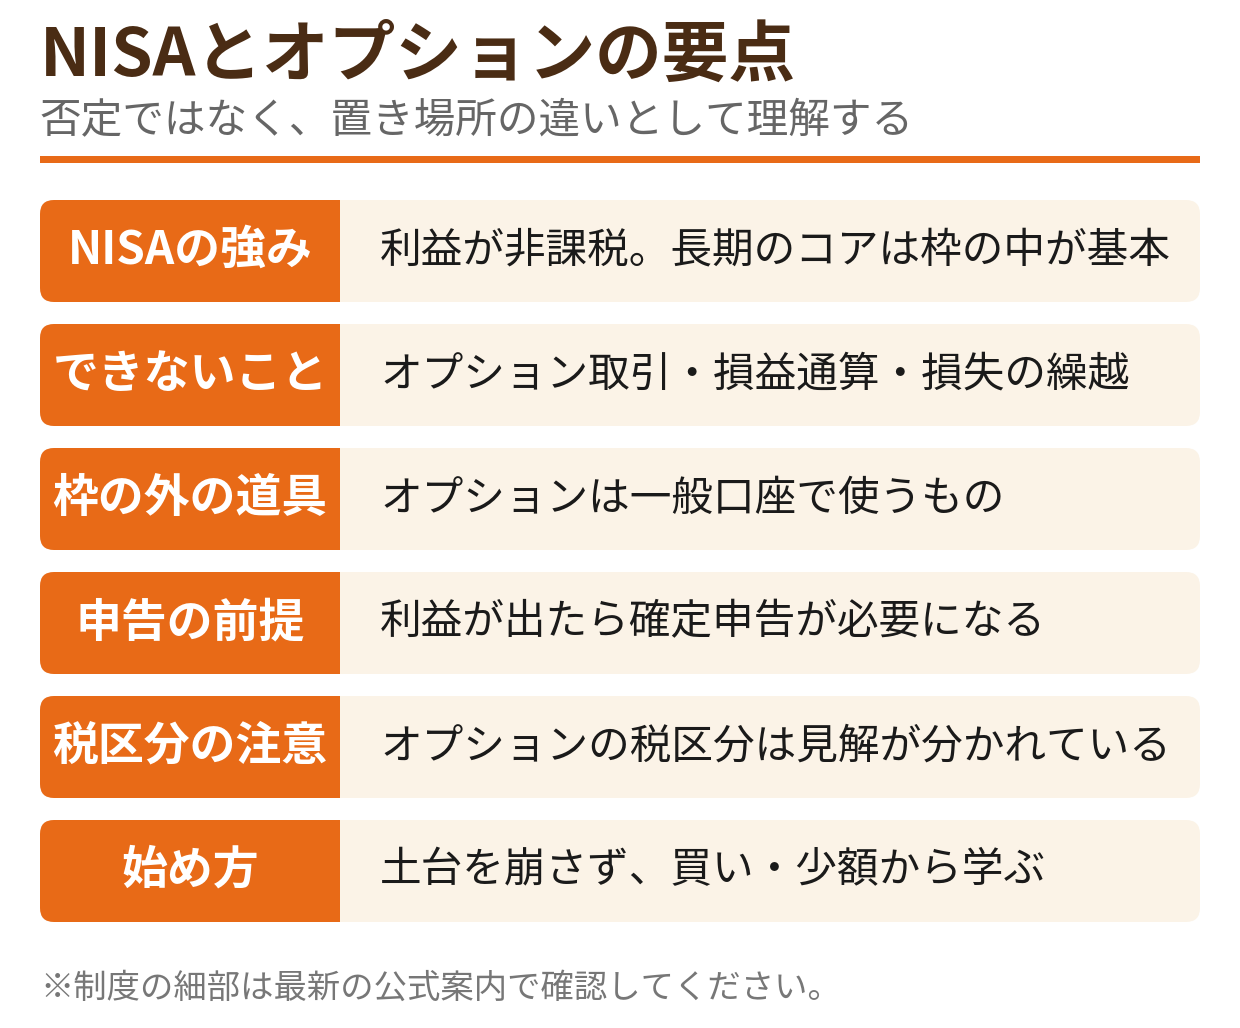
- 新NISAでは、オプション取引・損益通算・損失の繰越控除ができない。非課税枠にも上限がある
- 一方で非課税のメリットは大きく、利益10万円で約2万円の差になる(モデル計算)。投資のコアは枠の中が基本
- 米国株オプションは「枠の外の道具」であり、一般口座で使うもの。置き場所の違いとして理解する
- 一般口座で利益が出たら確定申告が必要。米国株オプションの税区分は見解が分かれているため、事前の確認が欠かせない
- 進むなら、NISAのコアを崩さず、基本の学習と少額の買いから
※本記事は新NISA制度とオプション取引に関する一般的な教育情報であり、特定の投資行動を推奨するものではありません。制度の細部や口座の取扱いは変更・証券会社により異なる場合があります。最新の公式案内を確認のうえ、投資判断はご自身の責任で行ってください。