
暴落が怖くて株を売る、その前に
長期で育てたい米国株を持っているのに、暴落のニュースを見るたびに「いったん売ったほうがいいのだろうか」と迷う人は少なくありません。ただ、売ってしまえば、その後の回復にも参加できません。
実は、株を手放さずに、急落のダメージだけを抑える方法があります。プットオプション(売る権利)を買うことです。この記事では、プット買いを「保険」という比喩で読み替えながら、モデルケースの数字で効果と限界を確認します。
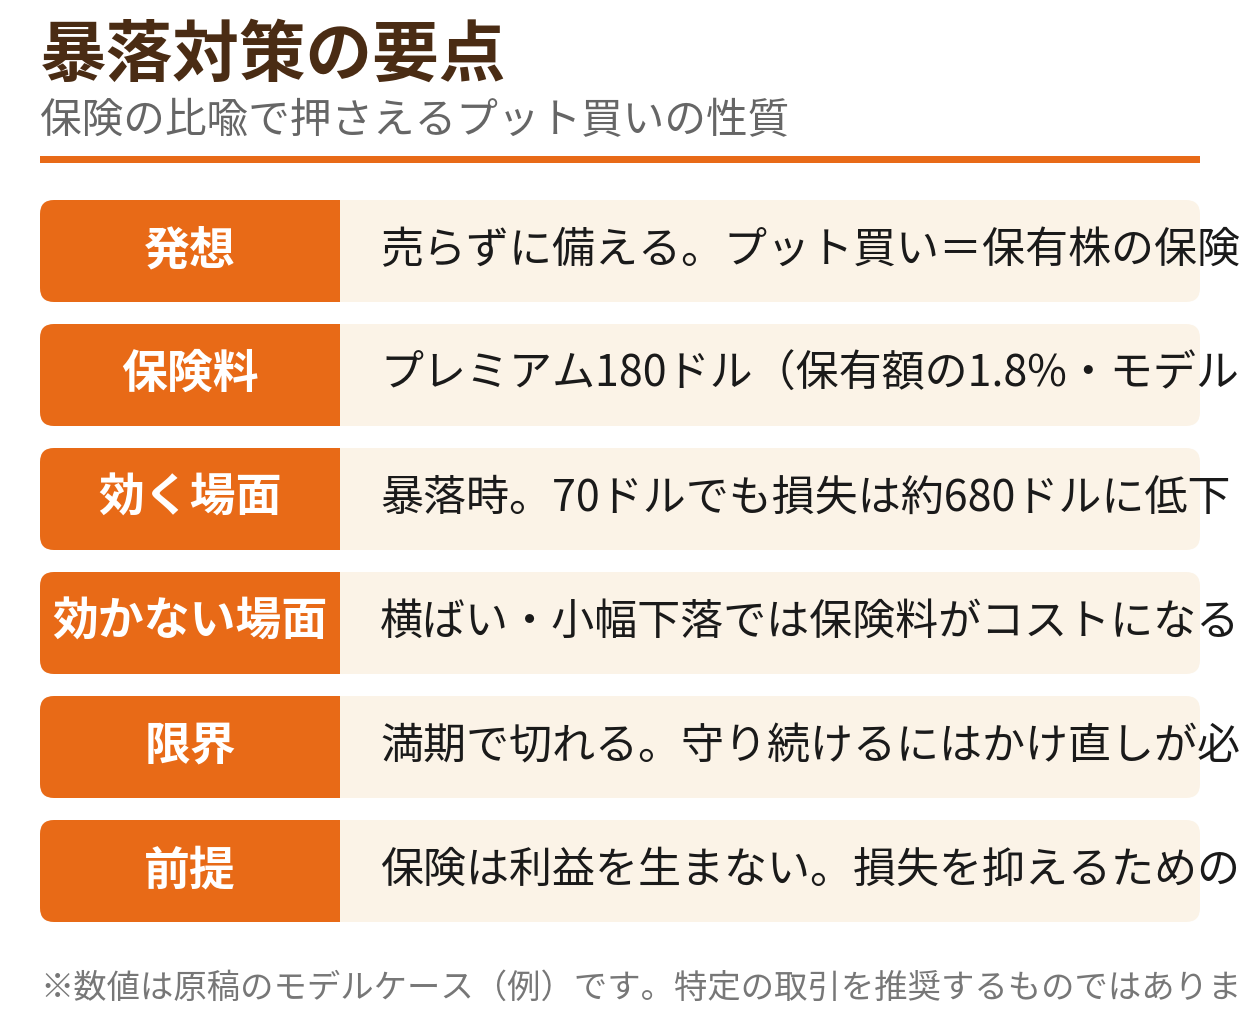
プット買いは「保険」と考えると分かりやすい
プットオプションは「決めた価格(行使価格)で株を売る権利」です。株を持っている人がこの権利を買うと、株価が下がっても「その価格で売れる」という保証が得られます。火災保険の構造とよく似ています。
| 保険の言葉 | オプションでの意味 |
|---|---|
| 保険料 | プレミアム(この例では180ドル) |
| 補償が始まる水準 | 行使価格(この例では95ドル) |
| 自己負担分(免責) | 100ドルから95ドルまでの下落分(500ドル) |
| 保険期間 | 満期までの期間 |
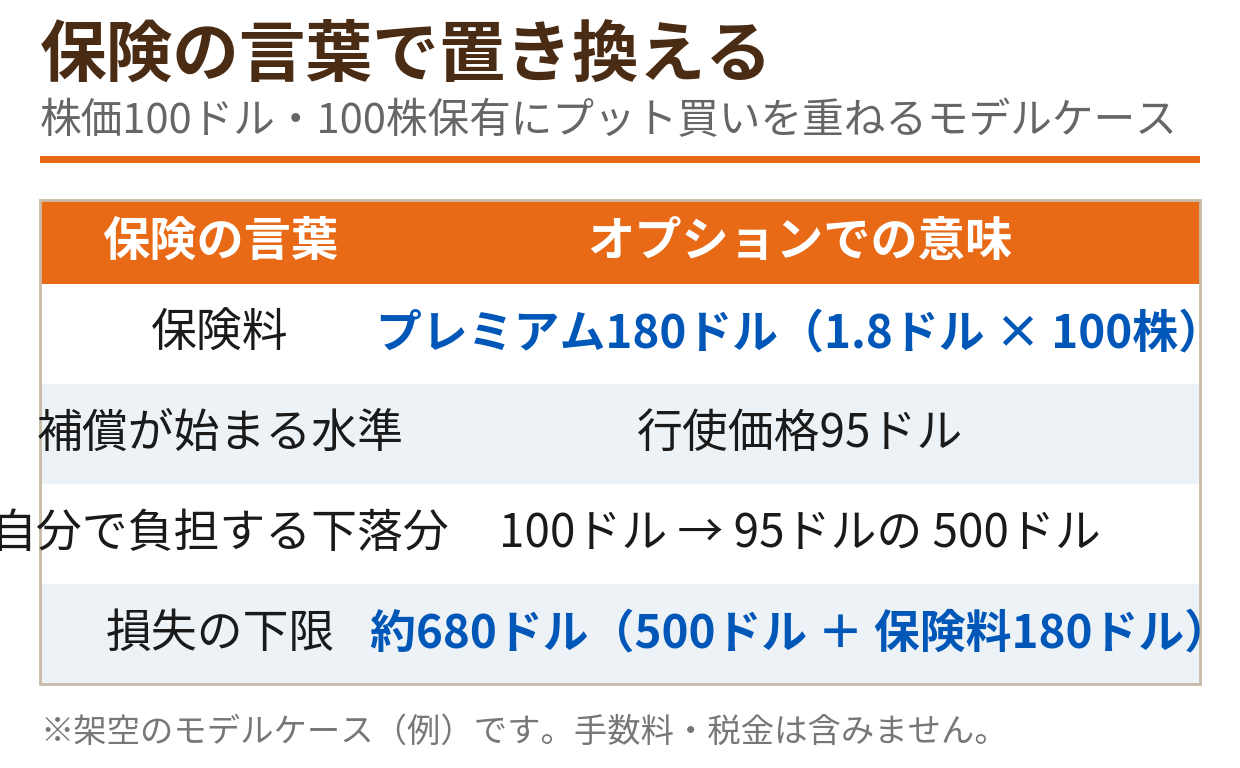
ポイントは、保険と同じく「何もなければ保険料はコストになる」ことです。利益を生む道具ではなく、損失を抑えるための道具として理解してください。
モデルケース|暴落したら損失はいくらで止まるか
架空のモデルケースで計算してみましょう。
モデルケースの設定
- 株価100ドルの株を100株保有(保有額10,000ドル)
- 行使価格95ドルのプットを買い、プレミアム1.8ドル(=180ドル)を支払う
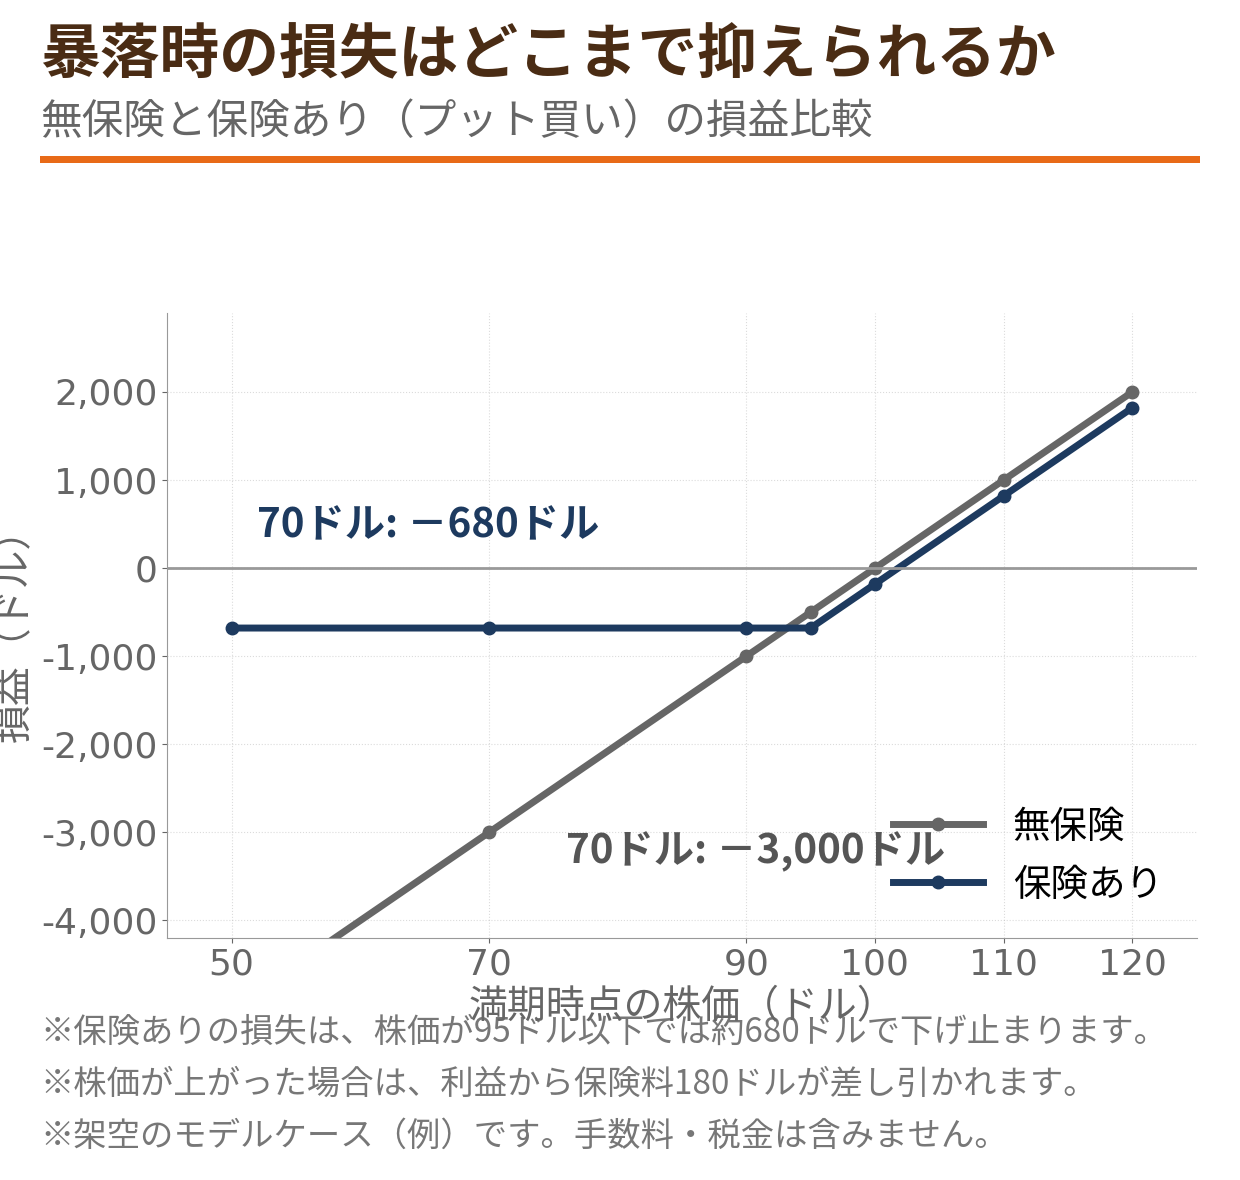
株価が70ドルまで暴落した場合で比べます。
- 無保険: 株の損失は (100 - 70) × 100株 = -3,000ドル
- 保険あり: 株の損失-3,000ドルに、プットの受取 (95 - 70) × 100株 = +2,500ドルが加わり、保険料180ドルを差し引いて -680ドル
つまり損失は、「95ドルまでの下落分500ドル」+「保険料180ドル」=約680ドルで下げ止まります。株価が50ドルまで下がっても、損失は同じ約680ドルです。ここが保険としてのプット買いの一番の特徴です。
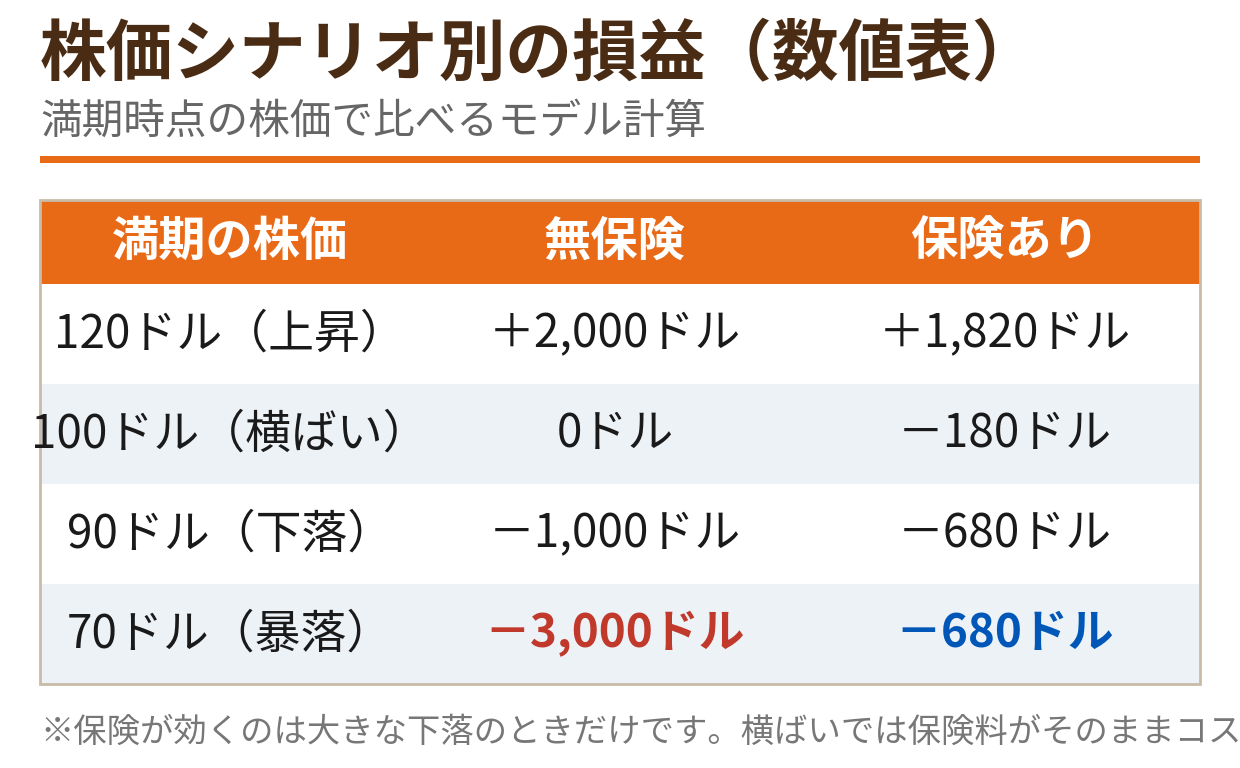
満期時点の株価ごとに並べると、次のようになります。
| 満期の株価 | 無保険 | 保険あり |
|---|---|---|
| 120ドル(上昇) | +2,000ドル | +1,820ドル |
| 100ドル(横ばい) | 0ドル | -180ドル |
| 90ドル(下落) | -1,000ドル | -680ドル |
| 70ドル(暴落) | -3,000ドル | -680ドル |
この方法(保有株+プット買い)はプロテクティブプットと呼ばれます。詳しい仕組みは専門の記事で解説しています。
保険が効かない場面も知っておく
良い面だけを見るのは危険です。保険としてのプット買いには、効かない・割に合わない場面があります。
1つ目は、小幅な下落では保険料分だけ割高になることです。株価が95ドルちょうどで満期を迎えた場合、プットの受取は0ドルで、損益は無保険の-500ドルに対して保険ありは-680ドル。保険料180ドル分、むしろ悪くなります。保険が「得になる」のは、株価が93ドルを下回るような、はっきりした下落のときだけです。
2つ目は、横ばい・上昇では保険料がそのままコストになることです。株価100ドルなら-180ドル、120ドルまで上がっても利益は180ドル差し引かれます。暴落が来なければ、払い続けた分だけリターンは下がります。
3つ目は、権利は満期で消えることです。期間が切れれば補償も終わります。次の項の「かけ直し」が、この方法の本当のコスト構造です。
保険は期間限定|かけ直しのコスト
プットには満期があります。たとえば3か月物のプットを買い、期間が終わるたびに買い直す場合、保険料は1回180ドル × 年4回 = 年720ドルの累計になります。保有額10,000ドルに対して年7%を超えるコストであり、暴落が来ない年が続けば、その分だけ静かに資産が減っていきます。
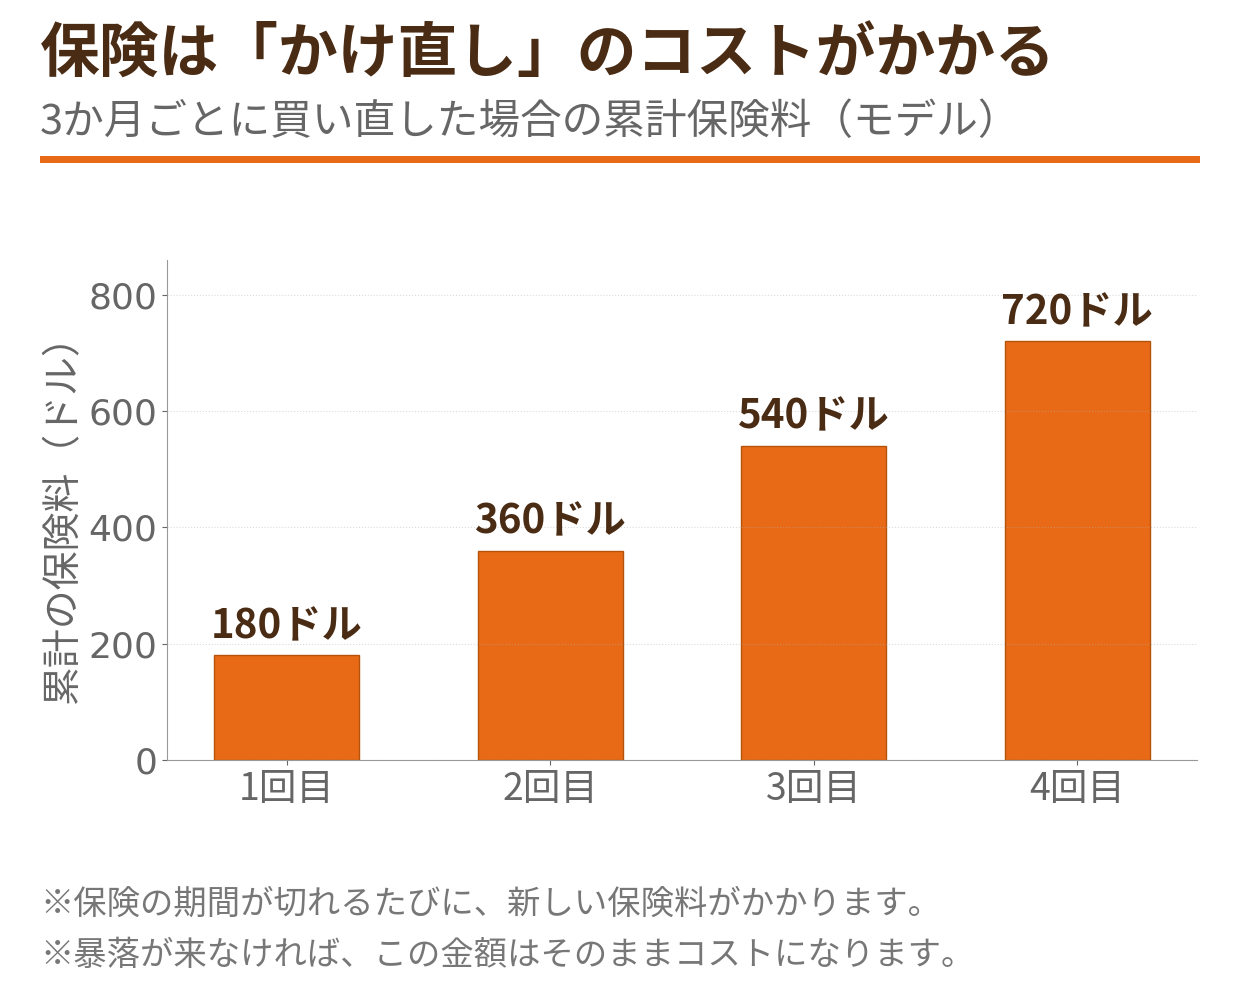
そのため実務では、「常に保険をかけ続ける」よりも、「大きく下がりそうな局面や、決算などのイベント前に期間を区切ってかける」という使い方が現実的です。いつ・どれくらいの期間かけるかは、コストとの兼ね合いで決める問題だと理解してください。
始める前に押さえる注意点
- 単位は100株: オプション1枚は100株分です。保有が100株未満の場合、守れる範囲も部分的になります
- 行使価格が「補償の下限」: 行使価格を今の株価に近づけるほど手厚くなりますが、保険料も高くなります
- 満期の管理が必要: 保険は自動更新されません。期間の把握は自分の責任です
- オプション全体のリスクも確認する: 買いの最大損失は支払ったプレミアムまでですが、値動きのクセは株と異なります
オプション取引全体のリスクの整理は、こちらの記事もあわせてどうぞ。
行使価格と満期の選び方
保険としてのプット買いでは、2つの設計が効き目とコストを決めます。
1つ目は行使価格です。行使価格は「補償が始まる水準」そのものです。今の株価に近い行使価格(たとえば98ドル)を選べば、小さな下落から守れますが、保険料は高くなります。遠い行使価格(たとえば90ドル)は保険料が安い代わりに、90ドルまでの下落分はすべて自己負担です。モデルケースの95ドルは、その中間の置き方です。
2つ目は満期(保険期間)です。期間が長いプットほど保険料は高くなります。「決算発表を無事に越えたい」という目的なら、そのイベントを含む短い期間だけを区切るほうが、コストは抑えられます。逆に「数か月先の相場全体が不安」という目的なら、期間の長いものが必要になり、その分コストもかさみます。
また、守る範囲は必ずしも全額でなくても構いません。保有株の一部(たとえば半分の100株中50株分ではなく、単位の都合上、複数単元の一部)にかけるという考え方もあります。保険料の負担感と、残したい安心感のバランスで決めるものです。
いずれにしても、「いくらまで下がったら、自分は売りたくなってしまうか」という水準から逆算すると、必要な補償の形が見えやすくなります。感情的に売ってしまう水準より少し手前に補償の下限を置く、という考え方です。
保険以外の備え方との違い
暴落への備えは、プット買いだけではありません。代表的な代替案と性質を比べると、プット買いの位置づけがはっきりします。
保有株の一部を売って現金比率を上げる方法は、コストがかからず確実にリスクが減ります。ただし、売った分についてはその後の上昇にも参加できず、「売ったあとに上がって買い戻せない」という別の後悔が生まれやすい方法です。
損切りラインを決めておく方法(株価が一定水準を下回ったら売る)も同様にコストはかかりませんが、急落で一気にラインを飛び越える(ギャップ)場面では、想定より安い価格での売却になり得ます。また、いったん売った株をどのタイミングで買い戻すかという判断が残ります。
プット買いは、これらと違って保有を続けたまま、損失の下限だけを先に決められる点が特徴です。その代価が保険料です。「コストを払ってでも、売る判断を先送りしたい・保有は続けたい」という場合に、初めて意味を持つ方法だと理解してください。
まとめ
- プット買いは、保有株にかける「保険」。売らずに急落のダメージを抑える方法
- モデルケースでは、暴落して株価70ドルでも損失は約680ドル(無保険では3,000ドル)で下げ止まる
- 代わりに、横ばい・小幅下落では保険料がそのままコストになり、95ドルちょうどでは無保険より割高になる
- 満期で補償は消える。かけ直し続けると保険料の累計が重くなる(モデルでは年720ドル)
- 使うなら「いつ・どれくらいの期間守るか」を先に決めることが重要
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。