
0DTEとは「満期まで残り0日」のオプション
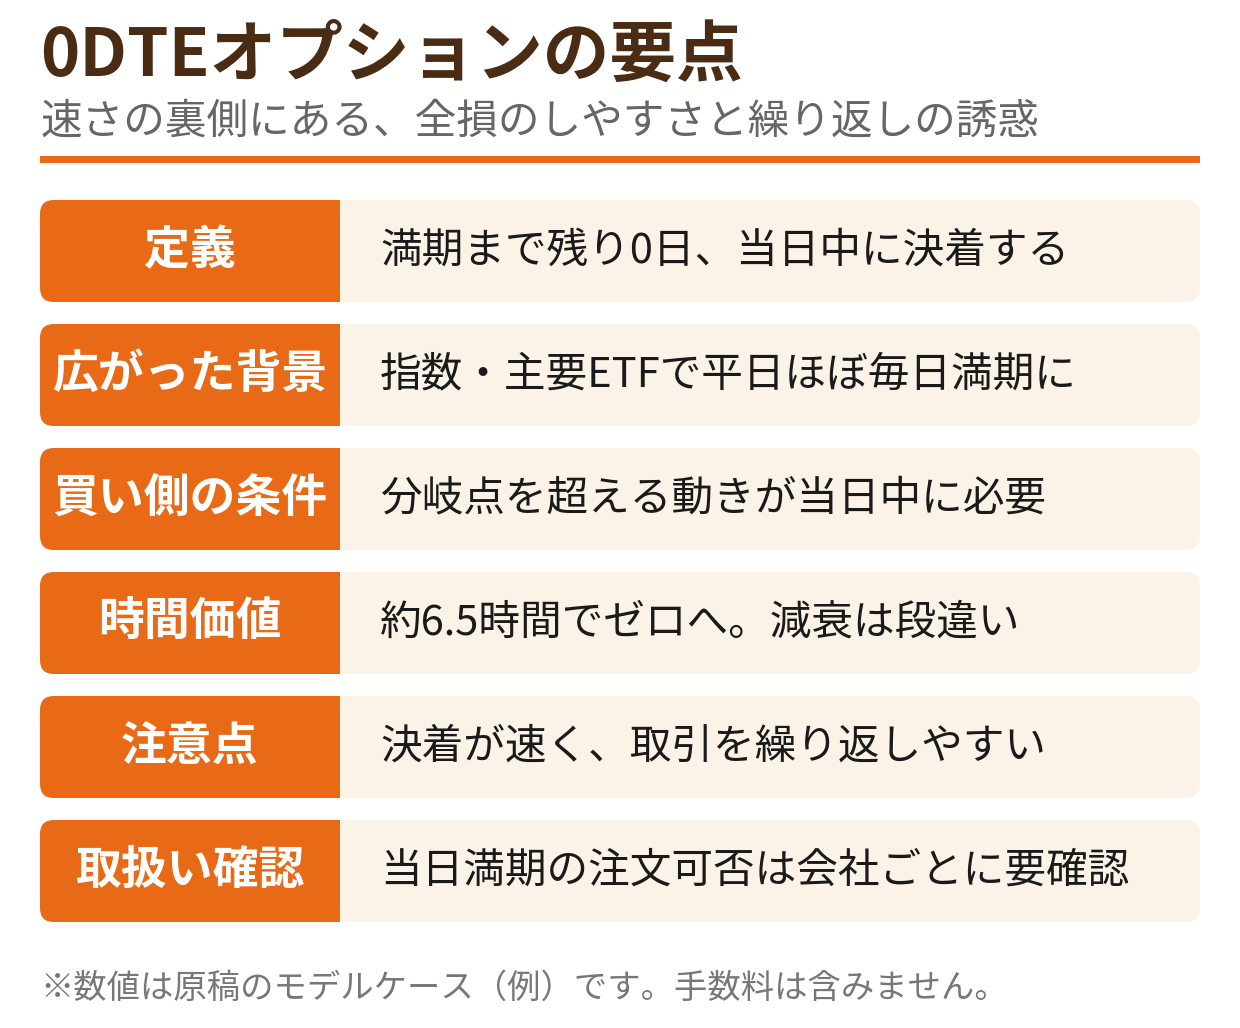
0DTEは「0 Days To Expiration」の略で、満期日まで残り0日、つまりその日のうちに満期を迎えるオプションを指します。新しい種類のオプションではなく、既存のオプションのうち「今日が満期日」という状態のものを呼ぶ言い方です。
通常のオプション取引では、満期まで数週間から数か月あるものを選ぶのが一般的です。これに対して0DTEは、買ったその日の取引終了時刻(米国市場の場合はその日の引け)までにすべてが決着します。朝に買ったオプションが、夕方には価値が確定して消える。この時間の短さが、0DTEのすべての特徴の出発点です。
満期と権利行使価格の基本的な考え方は、こちらの記事の内容がそのまま土台になります。
なぜ「毎日満期」があるのか
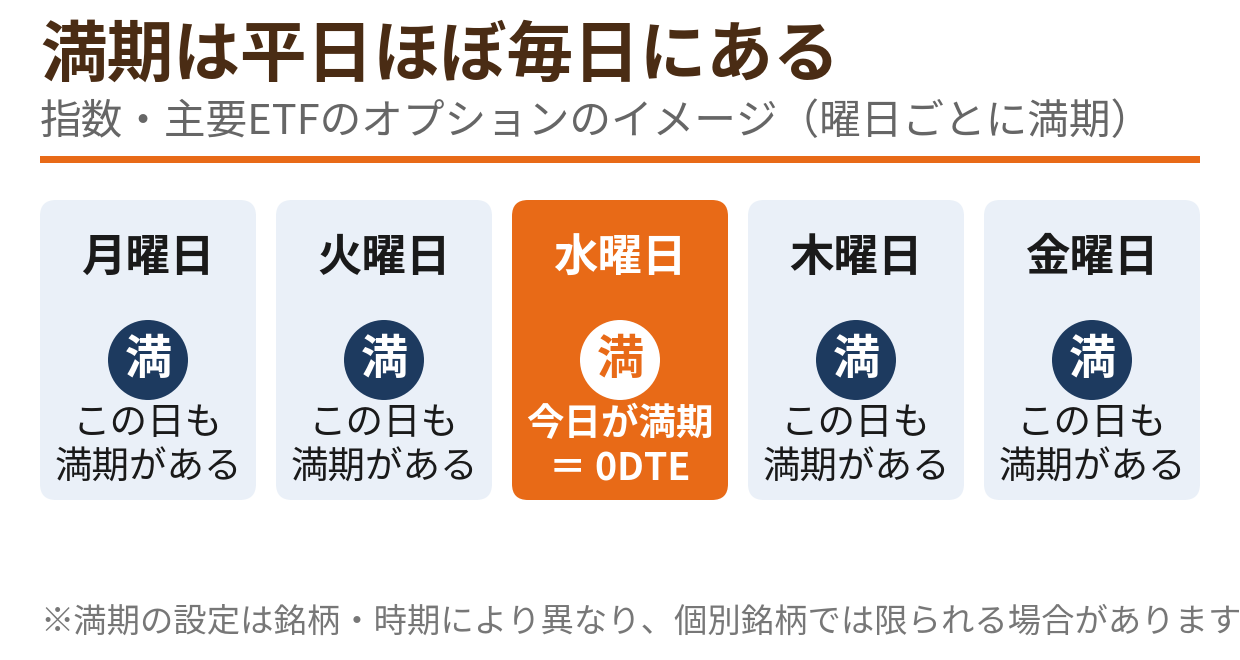
もともと米国株オプションの満期は、月次の決められた日が中心でした。その後、週次満期(ウィークリー)が増え、曜日ごとの満期が段階的に広がっていきました。現在では、S&P500などの株価指数や、SPY・QQQといった主要ETFのオプションには、平日ほぼ毎日に満期が設定されています。
つまり、どの営業日に取引を始めても「今日満期のオプション」が存在する状態になったため、0DTEという呼び方とともに取引が大きく広がりました。個別銘柄のオプションは満期の頻度が限られるものも多く、0DTEの中心は指数・主要ETFである点は押さえておいてください。
なお、国内の証券会社から米国株オプションを取引する場合、0DTEを含む満期の取扱い範囲は会社によって異なります。そもそも当日満期の注文を受け付けているかも含め、利用する証券会社で確認が必要です。
モデルケースで見る損益|当日の値動きだけで決まる
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
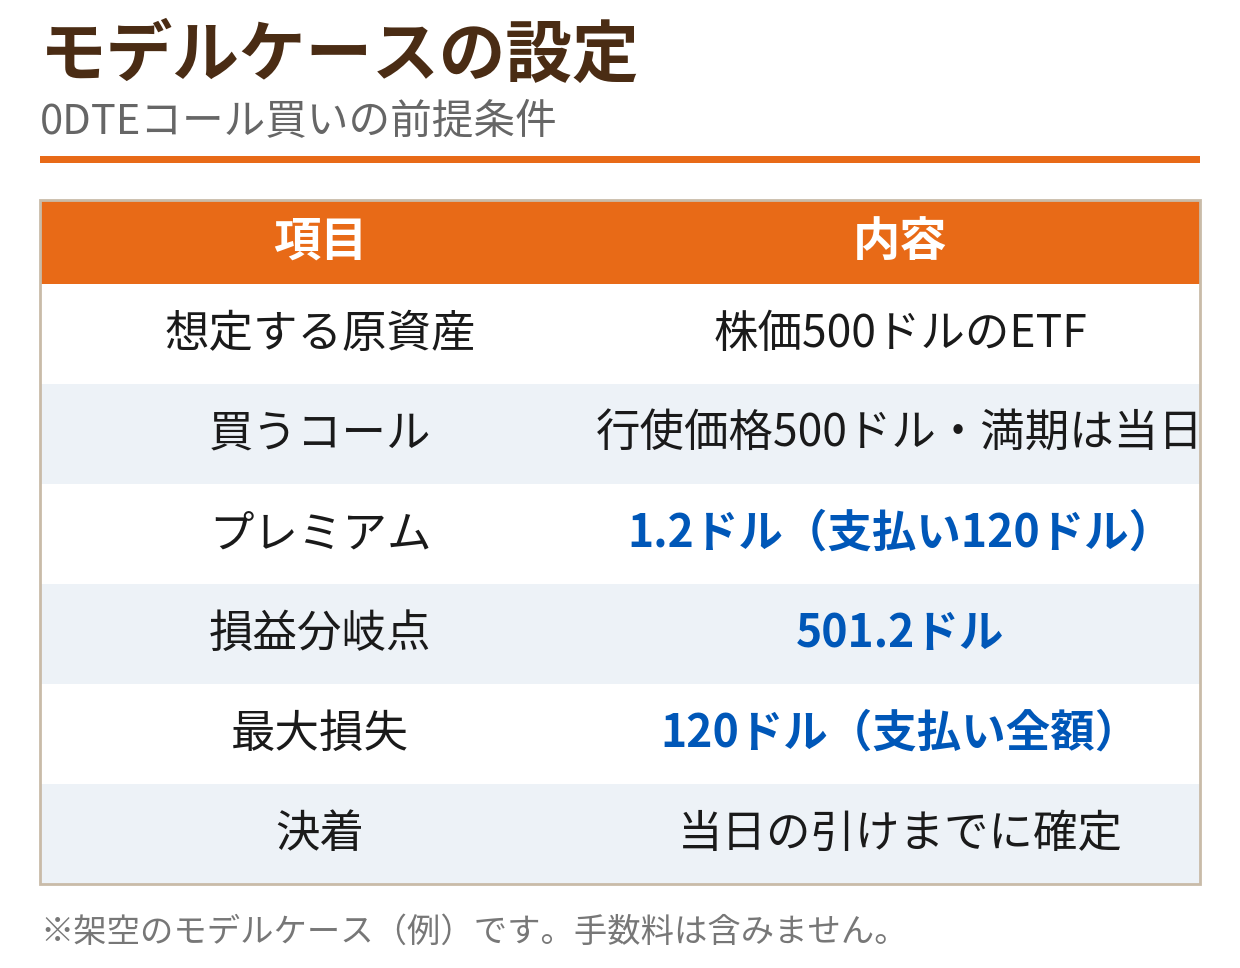
モデルケースの設定
- 株価500ドルのETFを想定し、当日が満期のオプションを買う
- 権利行使価格500ドルのコールを、プレミアム1.2ドルで買う(支払い120ドル)
- 満期は当日の取引終了時。その時点で価値が確定する
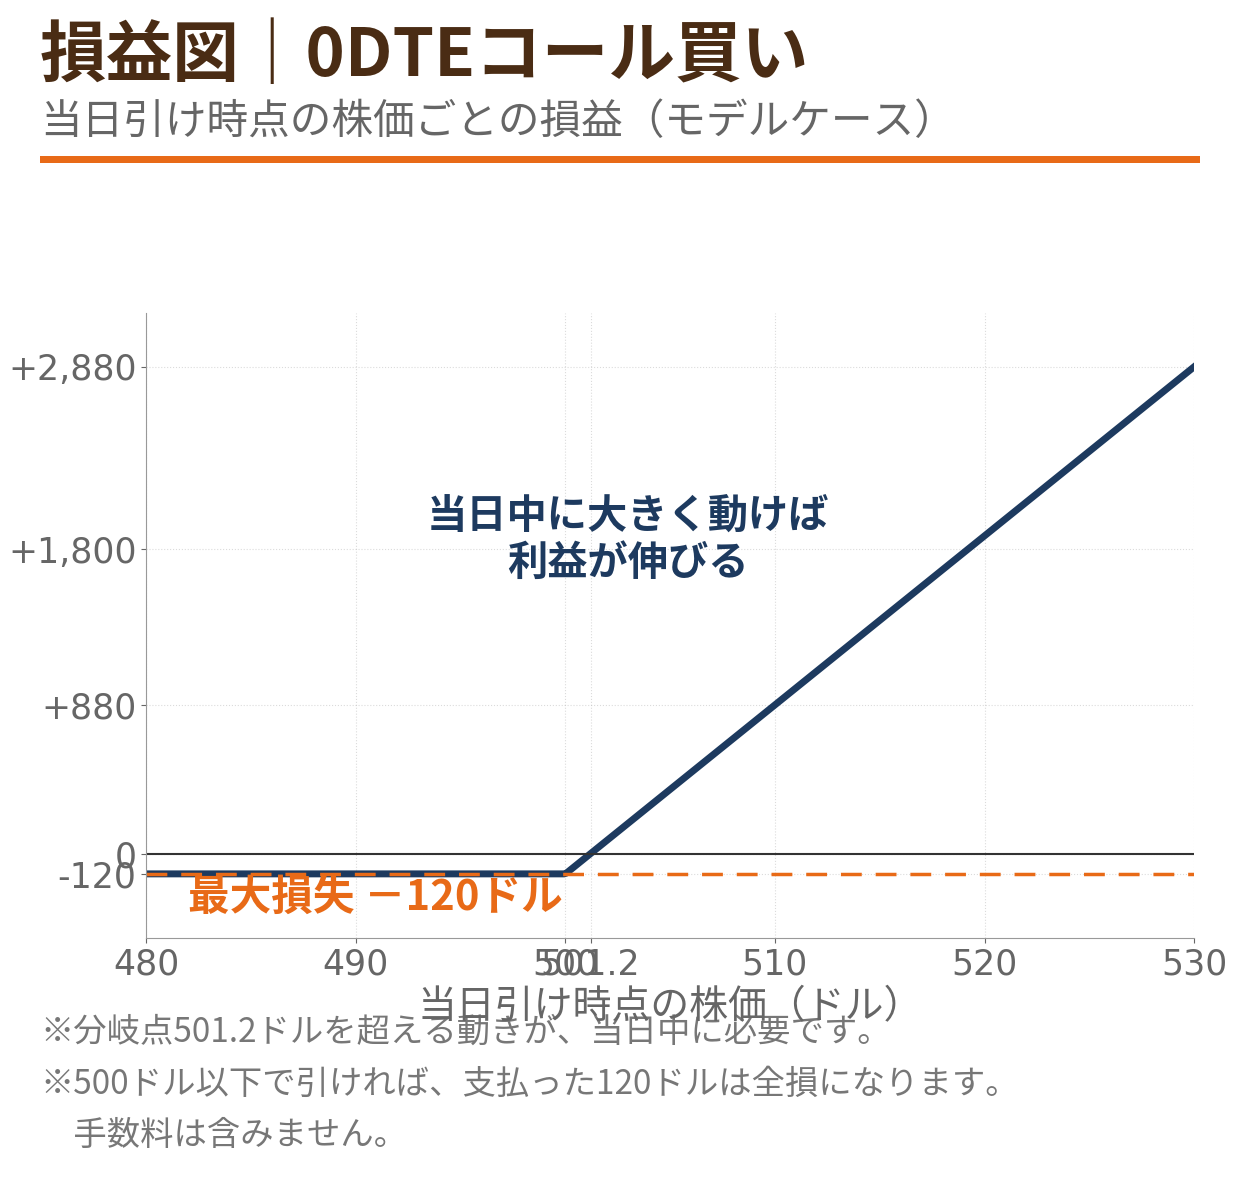
| 当日引け時点の株価 | コールの価値 | 損益 |
|---|---|---|
| 510ドル | 10.0ドル | +880ドル |
| 503ドル | 3.0ドル | +180ドル |
| 501.2ドル | 1.2ドル | 0ドル(損益分岐点) |
| 501ドル | 1.0ドル | -20ドル |
| 500ドル以下 | 0ドル | -120ドル(全損) |
損益分岐点は 500 + 1.2 = 501.2ドルです。つまり当日中に株価が+0.24%以上動かなければ、コール買いは利益になりません。逆に言えば、プレミアムが小さい分、大きく動いた日の見返りは相対的に大きくなります。株価503ドルで+180ドル、510ドルでは+880ドルです。
ただし裏返すと、「少しだけ読みが外れる」がそのまま全損に直結しやすい構造でもあります。500ドル以下で引ければ、支払った120ドルはすべて消えます。満期まで数週間あるオプションなら「まだ時間がある」で済む場面でも、0DTEには翌日に持ち越す余地がありません。
時間価値の消え方が段違いに速い
0DTEを特徴づける最大の要素が、時間価値(タイムバリュー)の減衰の速さです。オプションのプレミアムのうち、時間価値は満期が近づくほど減っていき、満期時点でゼロになります。通常のオプションでは数週間かけて進むこの減衰が、0DTEでは1日の取引時間(約6.5時間)の中に圧縮されています。
イメージとして、株価が行使価格付近で横ばいに推移した場合のプレミアムの推移例を示します(図解用の例示です)。
- 9:30(寄り付き直後): 2.0ドル
- 12:00: 1.0ドル
- 14:00: 0.45ドル
- 15:30: 0.15ドル
- 16:00(引け=満期): 0ドル
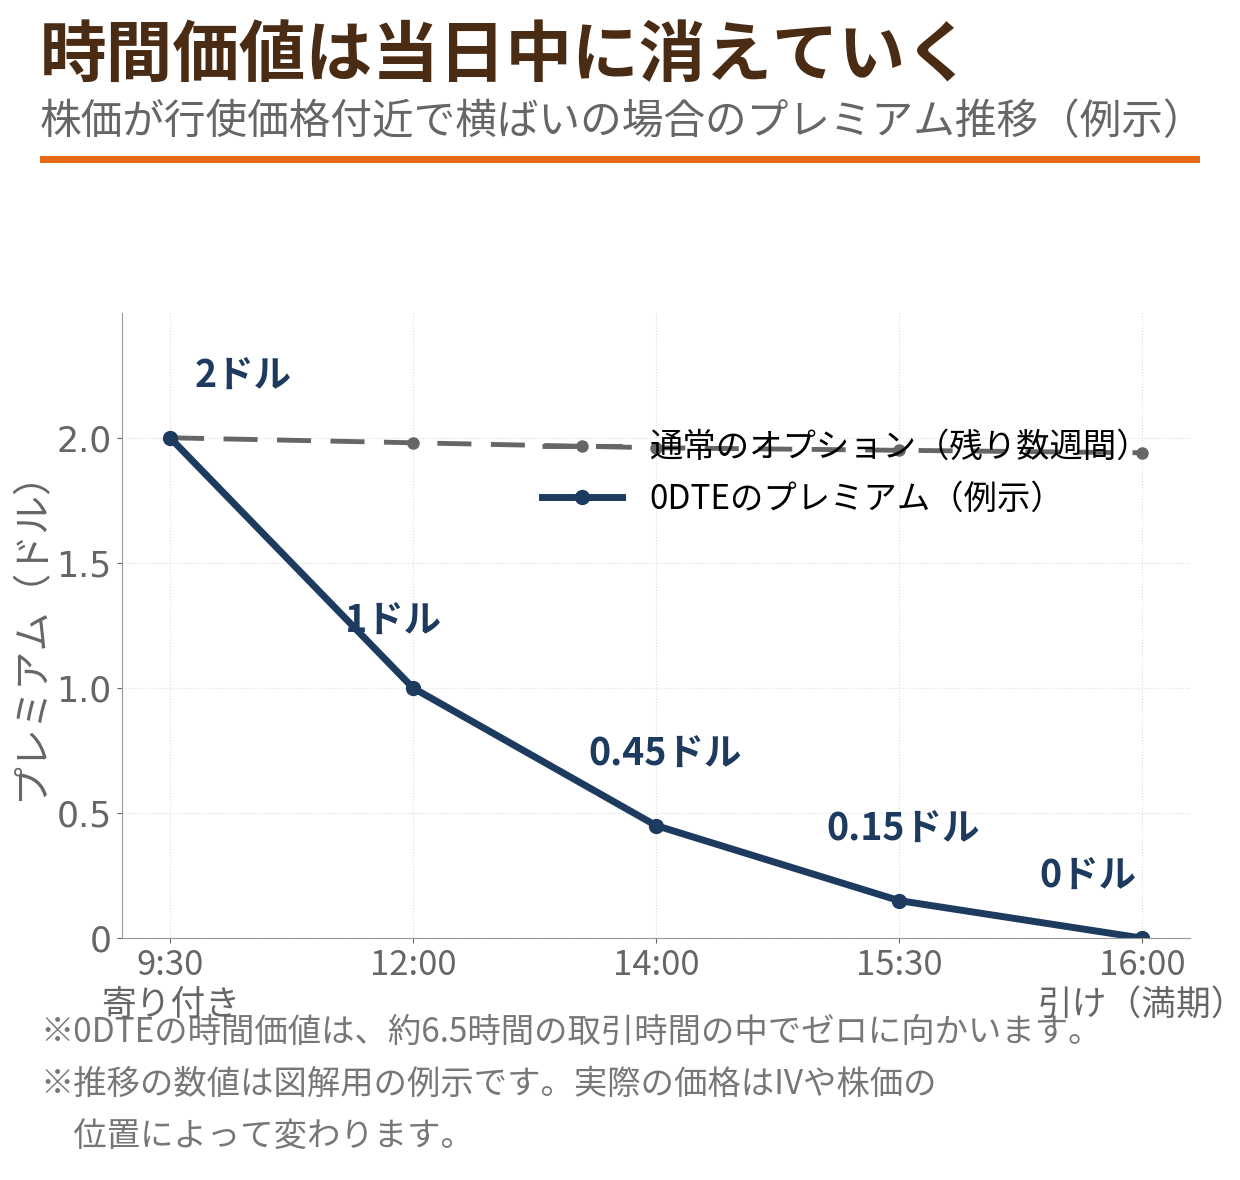
株価が動かないまま時間が過ぎるだけで、買ったオプションの価値は目減りし続けます。特に引けが近づくほど減衰は加速します。「方向は当たったが、動いたのが引け間際で遅かった」という場合にも、利益が残らないことがあります。0DTEの買いでは、方向だけでなく「いつ動くか」まで当てる必要があるわけです。
この時間圧力は売り手にとっては逆に働きます。短時間で時間価値が消えるため、売り手は1日でプレミアムを取り切れる形になります。ただし売りの場合、引け間際の急変で大きな損失が発生し得るうえ、行使・割当の処理が当日中に発生する点にも注意が必要です。
通常のオプションとの違いを整理する
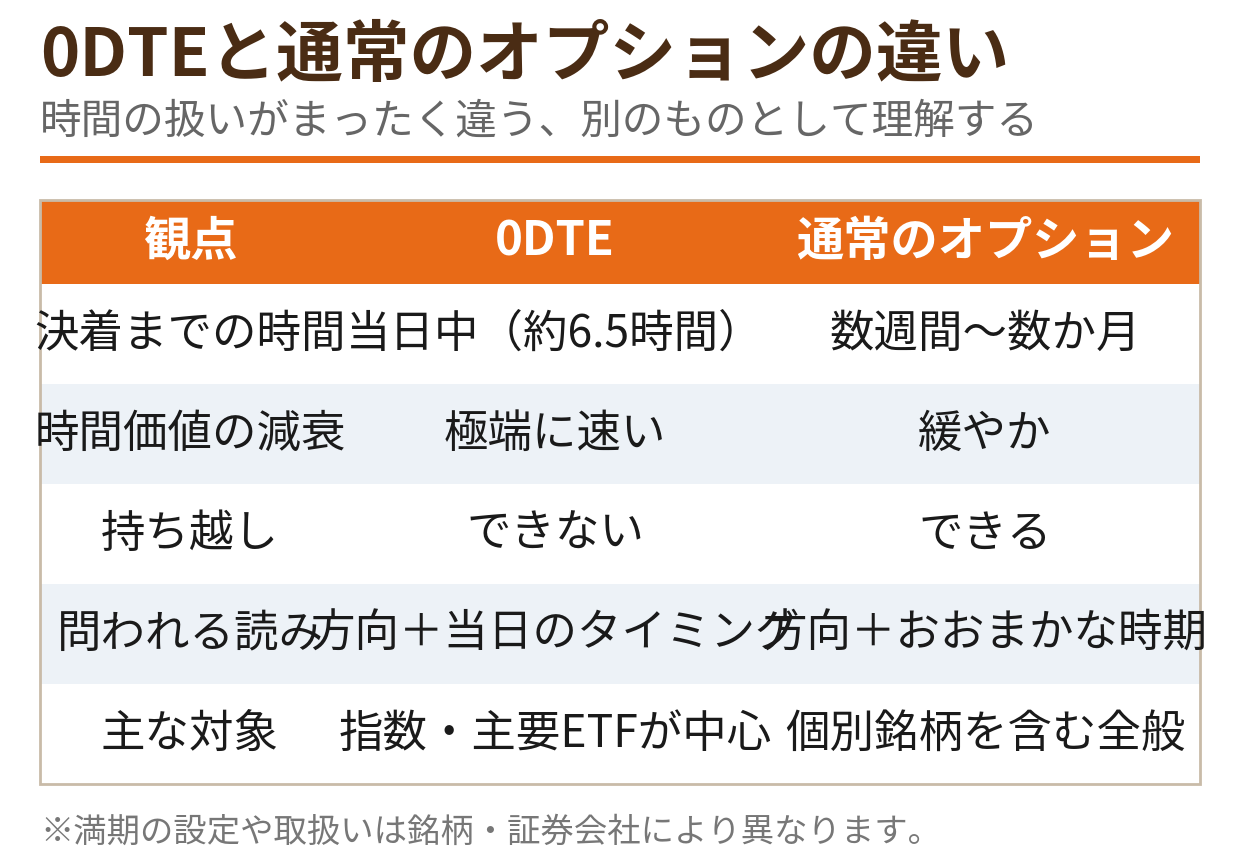
| 観点 | 0DTE | 通常のオプション(満期まで数週間) |
|---|---|---|
| 決着までの時間 | 当日中(最長で約6.5時間) | 数週間〜数か月 |
| 時間価値の減衰 | 極端に速い | 緩やか |
| プレミアム | 小さい(株価が行使価格付近の場合) | 比較的大きい |
| 必要な値動きの読み | 方向+当日のタイミング | 方向+おおまかな時期 |
| 持ち越し | できない(当日中に消滅) | できる |
| 主な対象 | 指数・主要ETFが中心 | 個別銘柄を含む全般 |
どんな場面で使われているか
0DTEが使われる場面として代表的なのは、経済指標の発表や中央銀行のイベントなど、その日のうちに値動きの方向が決まる材料に合わせてポジションを持つケースです。翌日まで持ち越さないため、夜間の突発的な材料(ギャップ)で損失が膨らむリスクを避けられる、という考え方です。
一方で、持ち越さないことは「逃げる時間がない」ことと表裏一体です。通常のオプションなら、読みが外れても翌日以降に株価が戻る可能性にかけたり、損失を抑えながら手仕舞う時間があります。0DTEではその猶予がありません。
また、取引コストの面も見落とせません。1回あたりのプレミアムが小さいため、売買手数料やスプレッド(買値と売値の差)が損益に占める割合は、通常のオプションより相対的に大きくなります。小さい金額の取引を何度も繰り返すと、コストの累積が収益を圧迫します。具体的な手数料は証券会社により異なります。
繰り返しになりますが、0DTEは「その日の値動きに集中して賭ける」ための形であり、通常のオプションの単なる短縮版ではありません。時間の扱いがまったく違う別物として理解することが、最初の注意点です。
注意点|ギャンブル化しやすい構造を理解する
0DTEは話題性が高い一方で、扱いを間違えると短期間で資金を失いやすい商品性を持っています。注意点は3つです。
1つ目は、決着が速いため、取引を繰り返してしまいやすいことです。1日のうちに結果が出るので、「次で取り返そう」とその日のうちに何度も取引を重ねる行動につながりやすくなります。1回の最大損失は支払ったプレミアムまででも、回数が重なれば損失は積み上がります。
2つ目は、値動きが激しく、価格が一瞬で何倍にも何分の1にもなることです。当日満期のオプションは、株価の小さな動きに対してプレミアムが大きく反応します。指値を使わずに成行で発注すると、想定と大きく異なる価格で約定することもあります。
3つ目は、「安く買える」ことと「割がよい」ことは別だということです。プレミアムが小さいのは、それだけ無価値になる可能性が高いことの裏返しです。モデルケースでも、株価がその場にとどまれば全損でした。安さだけを理由に枚数を増やすと、合計の損失は通常のオプションと変わらない規模になります。
オプション取引全体のリスク管理の考え方は、こちらの記事もあわせてどうぞ。
なお、決算発表などのイベント当日に0DTEを組み合わせる考え方もありますが、イベントの値動きと時間減衰の両方を同時に相手にすることになり、難易度はさらに上がります。イベントとオプションの関係は決算の記事で整理しています。
まとめ
- 0DTEは満期まで残り0日、当日中に決着するオプションのこと。指数や主要ETFでは平日ほぼ毎日に満期がある
- プレミアムは小さいが、損益分岐点(モデルケースで501.2ドル)を超える動きが当日中に必要なため、全損になりやすい
- 時間価値の減衰が1日の取引時間に圧縮されており、買いでは「方向」だけでなく「動くタイミング」まで問われる
- 決着の速さから取引を繰り返しやすく、ギャンブル化しやすい構造がある。回数と合計損失の管理が前提になる
- 取扱いは証券会社により異なるため、利用する会社で当日満期の注文可否を確認すること
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。