
「どの満期の、どの行使価格か」がオプション選びの本体
オプションチェーンを開くと、満期日と権利行使価格の組み合わせで何十、何百というオプションが並んでいます。株なら「買う銘柄」が決まれば注文できますが、オプションはそこから先が本体です。満期(いつまでの権利か)と権利行使価格(いくらの権利か)の2つを選ばなければ、注文は出せません。
この2つの選択で、プレミアムの金額も、利益が出る条件も、時間切れのリスクも大きく変わります。逆に言えば、選び方の軸さえ持っていれば、チェーンの膨大な行列は「自分の予想に合うものを探す棚」に見えてきます。
この記事では、まず権利行使価格の選び方(ITM・ATM・OTMの性格の違い)から見て、次に満期の選び方、最後に2つを組み合わせる考え方と手順を整理します。チェーン画面の読み方そのものは、チェーンの記事で詳しく扱っています。
権利行使価格の選び方:ITM・ATM・OTMで性格が変わる
権利行使価格と現在の株価との位置関係で、オプションは ITM(イン・ザ・マネー)/ATM(アット・ザ・マネー)/OTM(アウト・オブ・ザ・マネー)の3つに分かれます。この区別は名前の違いだけではなく、プレミアムの中身と値動きの性格が変わる点が重要です。
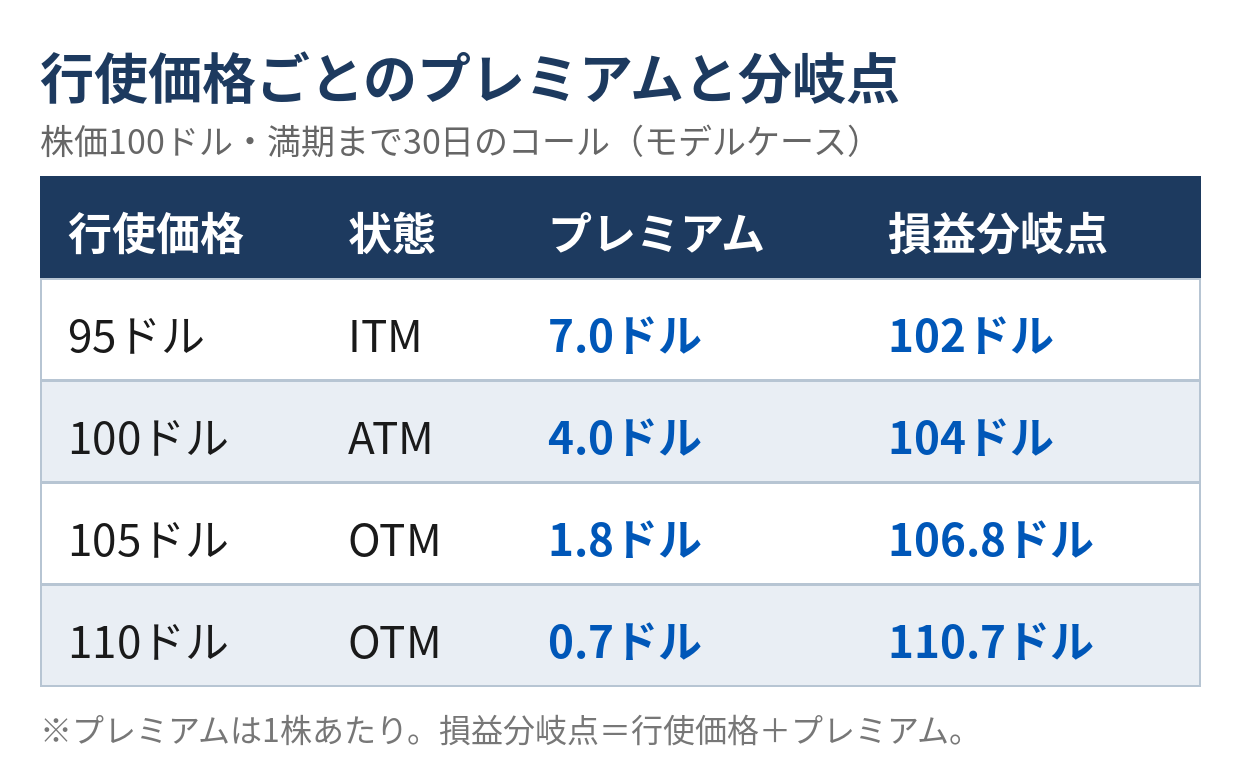
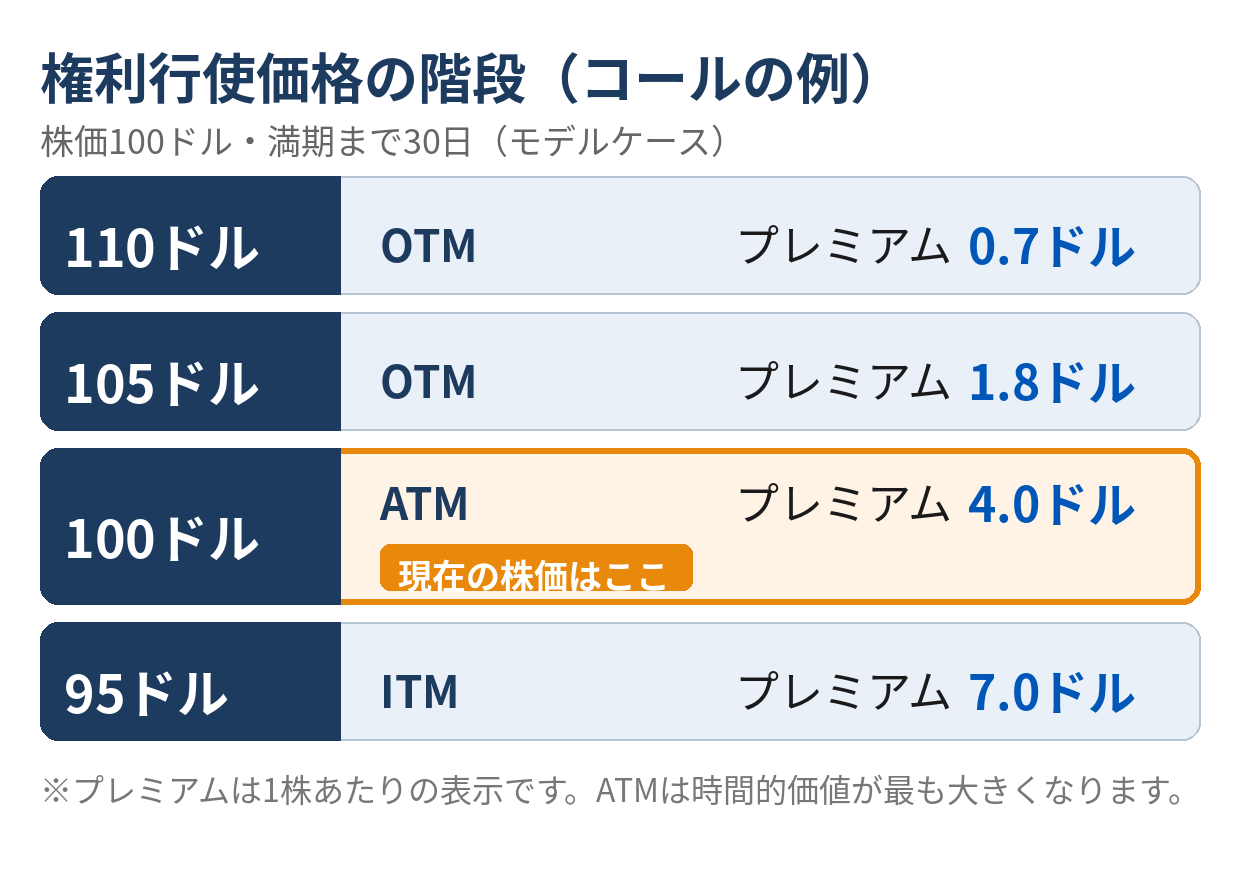
モデルケースで見てみましょう。株価100ドルの架空の銘柄で、満期まで30日のコールオプションを比べます(以下すべてモデルケースの例です)。
| 行使価格 | 状態 | プレミアム | 損益分岐点 |
|---|---|---|---|
| 95ドル | ITM | 7.0ドル(本質的価値5.0+時間的価値2.0) | 102ドル |
| 100ドル | ATM | 4.0ドル(全額が時間的価値) | 104ドル |
| 105ドル | OTM | 1.8ドル(全額が時間的価値) | 106.8ドル |
| 110ドル | OTM | 0.7ドル(全額が時間的価値) | 110.7ドル |
ITM:高いが「株に近い」動きをする
株価より低い行使価格のコール(ITM)は、本質的価値をすでに持っているため、プレミアムは高くなります。その代わり、株価の動きに対するプレミアムの追随が大きく、株を持つのに近い感覚で値動きします。損益分岐点も株価に近く、「予想の方向に動けば利益になりやすい」一方で、支払う金額が大きいため、予想が外れたときの損失額も大きくなります。
ATM:時間的価値が最も大きく、バランス型
株価に最も近い行使価格(ATM)は、時間的価値が最大になる位置です。プレミアムは中程度で、株価が動いたときの反応もはっきりしています。「方向性の予想に素直に賭けたい」場合の標準的な選択肢で、流動性(出来高・建玉)も集まりやすい傾向があります。
OTM:安いが「届かなければゼロ」
株価より高い行使価格のコール(OTM)は、本質的価値がゼロで、プレミアムは全額が時間的価値です。安く買えるため、大きく動いたときの倍率は魅力的ですが、満期までに株価が行使価格へ届かなければ価値はゼロになります。行使価格が株価から遠くなるほど(深いOTMほど)プレミアムは安くなりますが、その分「届くまでの距離」というハードルが上がります。
プットでも考え方は同じ(向きが逆なだけ)
ここまではコールの例で説明しましたが、プットでも軸は同じです。プットでは株価より高い行使価格がITM、低い行使価格がOTMになります。たとえば株価100ドルなら、行使価格105ドルのプットは本質的価値5ドルを持つITMでプレミアムは高め、行使価格90ドルのプットは「そこまで下がらなければゼロ」のOTMです。「分岐点まであといくら動く必要があるか」で比べるという物差しは、プットでは「あと何%下がれば利益か」に置き換えて使えます。下落への保険としてプットを買う場合も、浅いOTM(株価に近い行使価格)と深いOTMでは、守れる範囲とコストのバランスが大きく変わります。
「あといくら動けば利益か」で比べる
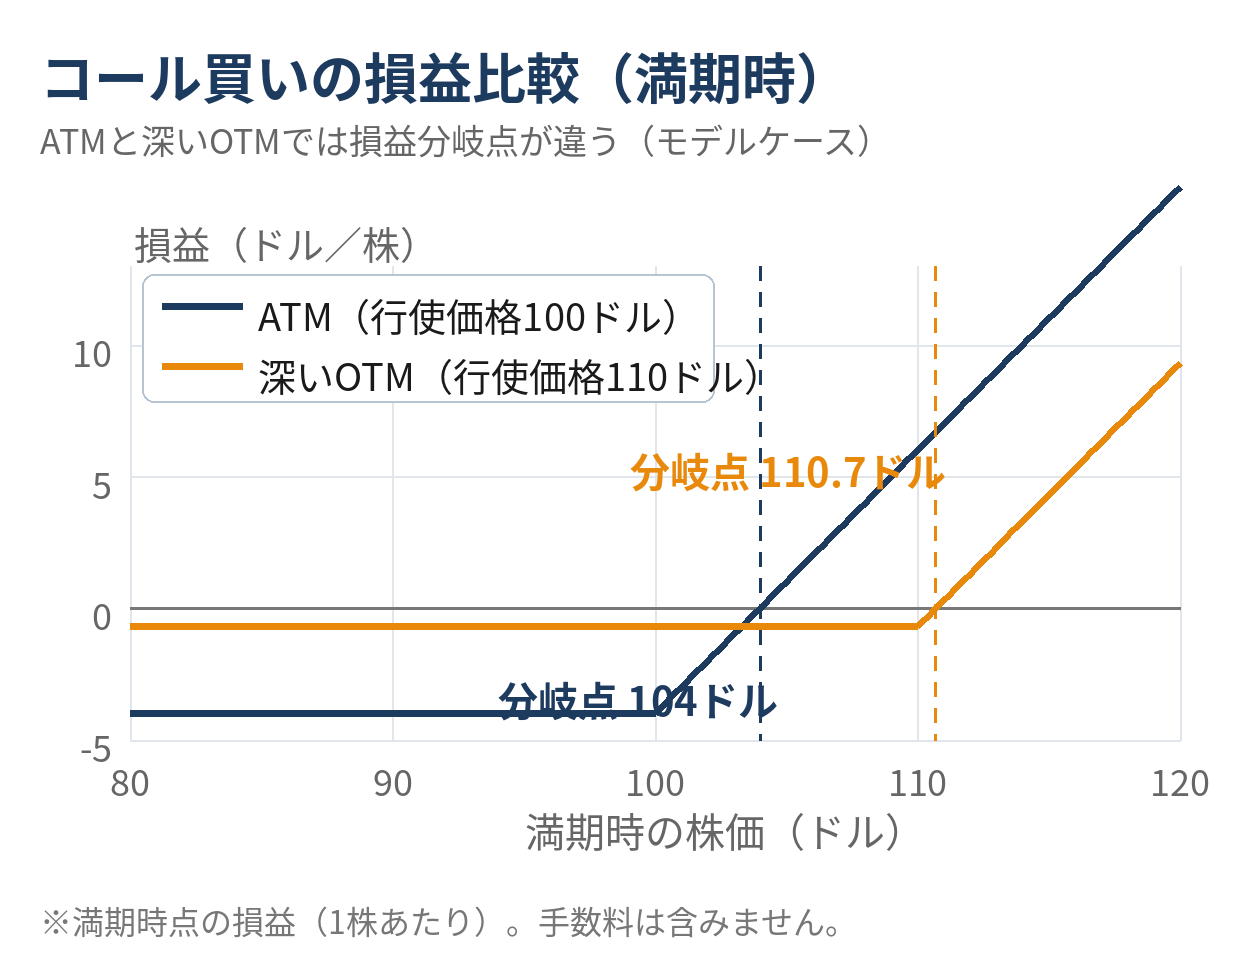
行使価格選びで実践的な物差しが、損益分岐点まで株価がどれだけ動く必要があるかです。上のモデルケースを株価100ドルからの上昇率に直すと、次のようになります。
- 行使価格95ドル(ITM): 分岐点102ドル → あと2%の上昇で利益圏
- 行使価格100ドル(ATM): 分岐点104ドル → あと4%の上昇が必要
- 行使価格105ドル(OTM): 分岐点106.8ドル → あと6.8%の上昇が必要
- 行使価格110ドル(OTM): 分岐点110.7ドル → あと10.7%の上昇が必要
「プレミアムが安い=有利」ではありません。安いオプションほど、利益になるまでに必要な値動きが大きくなります。自分の予想が「数%の緩やかな上昇」なのか「10%を超える急騰」なのかによって、選ぶべき行使価格は変わります。予想の大きさと分岐点までの距離が釣り合っているかを確認する習慣をつけましょう。
プレミアムの内訳(本質的価値と時間的価値)の考え方は、プレミアムの記事で詳しく解説しています。行使価格選びは、この内訳の理解が土台になります。
満期の選び方:残り日数とタイムディケイの攻防
次に満期です。米国株オプションには週次(Weekly)や月次など、細かい満期が設定されています。満期選びの中心になるのは、時間的価値の減り方(タイムディケイ)との付き合い方です。
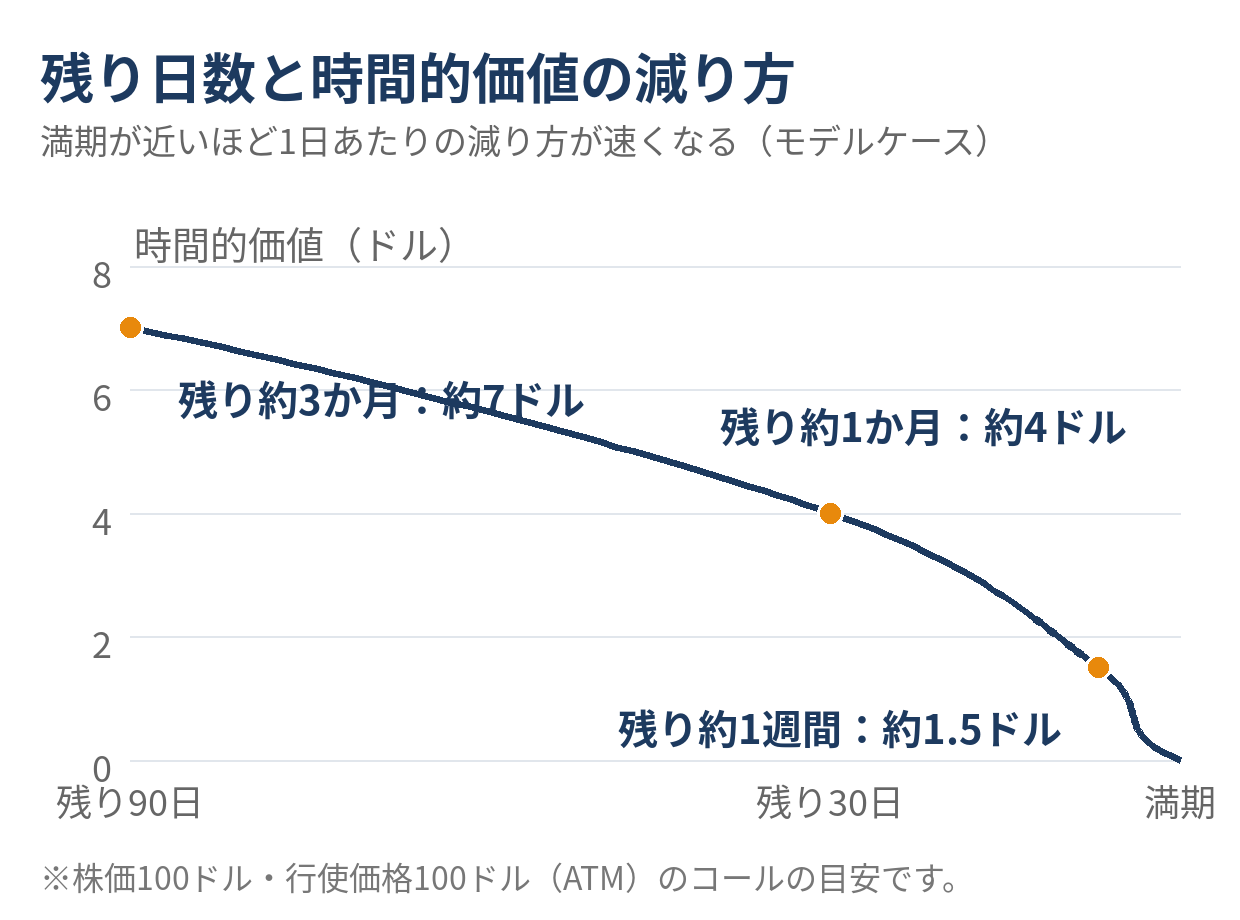
同じATMのコール(株価100ドル・行使価格100ドル)でも、満期までの残り日数でプレミアムはこう変わります(モデルケース)。
- 残り約1週間: プレミアム約1.5ドル
- 残り約1か月: プレミアム約4ドル
- 残り約3か月: プレミアム約7ドル
残り日数が長いほどプレミアムは高くなりますが、注目したいのは「1日あたりのコスト」です。乱暴に割り算すると、1週間のものは1日あたり約0.21ドル、1か月のものは約0.13ドル、3か月のものは約0.08ドル。満期が近いオプションほど、1日あたりの時間的価値の目減りが速いのです。実際には減り方は満期が近づくほど加速する(直線ではない)ため、残り数日のオプションでは「昨日まであった価値が一気に消える」感覚になります。
短い満期が向いている場面
決算発表や経済指標など、「動く時期が分かっているイベント」に合わせたいときは短い満期が候補になります。支払うプレミアムが小さい分、イベントで大きく動けば効率よく利益を狙えます。ただし、動かなかった場合の時間切れは早く、予想の時期が数日ずれるだけで価値が大きく目減りします。
長い満期が向いている場面
「数か月かけてじわじわ上がる」ような、時期の読みにくい緩やかな予想には長い満期が向いています。1日あたりの目減りが緩やかなので、予想のタイミングがずれても耐えられます。代わりに支払うプレミアムは大きく、同じ資金なら買える枚数は少なくなります。
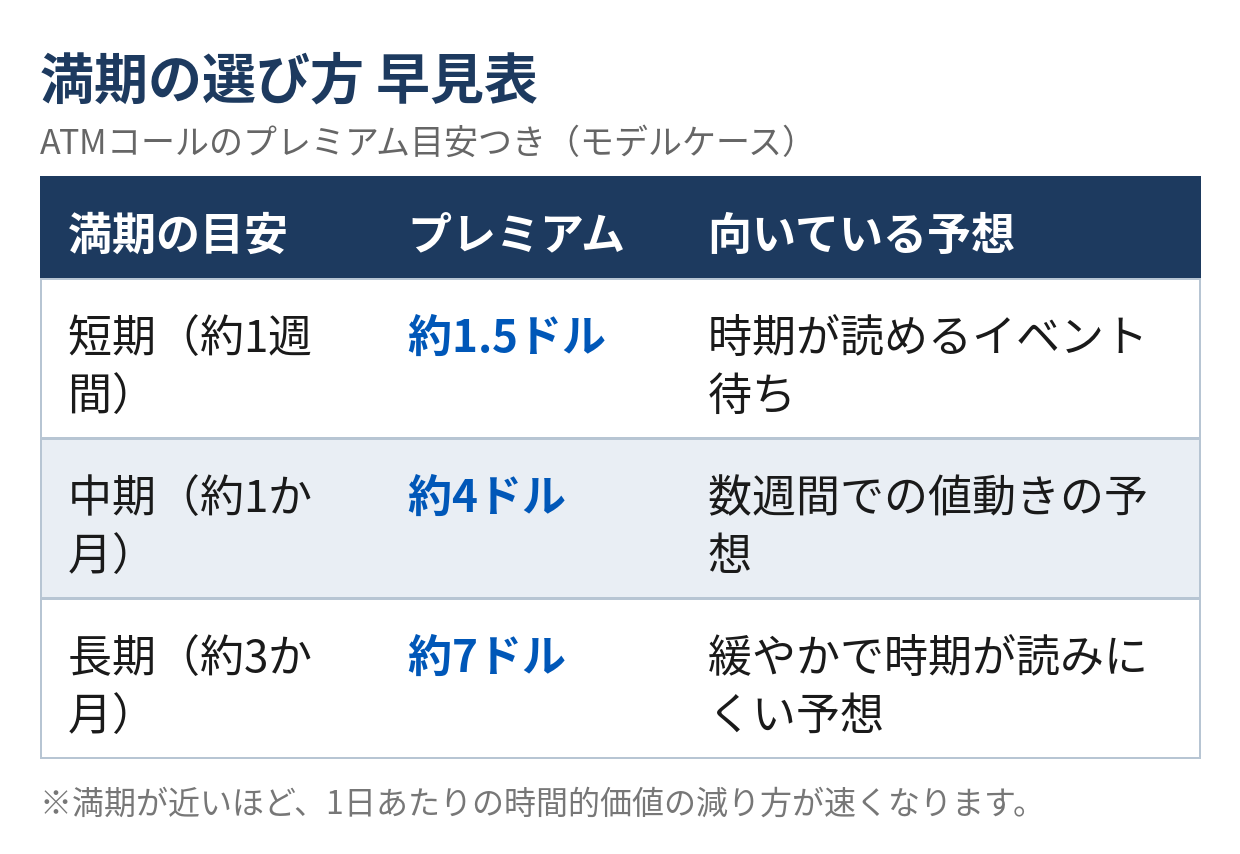
| 満期の目安 | プレミアム(ATMコールの例) | 向いている予想 |
|---|---|---|
| 短期(約1週間) | 約1.5ドル | 時期が読めるイベント待ち |
| 中期(約1か月) | 約4ドル | 数週間での値動きの予想 |
| 長期(約3か月) | 約7ドル | 緩やかで時期が読みにくい予想 |
なお、満期日そのものの扱いにも注意してください。米国株オプションは、満期日にITMの状態で放置すると自動的に権利行使され、原資産である株式の売買が発生する場合があります。コールの買い手なら「行使価格×100株分」の購入資金が必要になるため、資金が足りなければ意図しない形でポジションを抱えることになりかねません。満期日を迎える前に、決済するか・権利行使に任せるかを自分で決めておくことが大切です。満期を長めに取っておくと、こうした判断の期限にも余裕が生まれます。
2つを組み合わせる:予想の「大きさ」と「時期」で決める
満期と行使価格は、別々に決めるものではありません。自分の予想を「どれくらい動きそうか(大きさ)」と「いつ頃動きそうか(時期)」の2つに分解すると、組み合わせが見えてきます。
- 近く大きく動きそう(イベント直前など): 短めの満期 × ATM前後。時間的価値を払いすぎず、値動きへの反応も大きい
- 緩やかに上がりそう・時期は曖昧: 長めの満期 × ATM〜ややITM。時間の余裕を買い、分岐点を株価に近づける
- 大きく跳ねる可能性に少額で賭けたい: 中〜長めの満期 × OTM。ただし「届かなければゼロ」を前提に、失ってもよい範囲の金額に限定する
- 方向は自信があるが動きは小さそう: ITM寄り。倍率は下がるが、分岐点が近く小さな動きでも利益に届きやすい
逆に、初心者が避けたい組み合わせは「超短期 × 深いOTM」です。プレミアムが極端に安いため手を出しやすいのですが、短い時間で大きな値動きが起きない限りほぼゼロになる、最も時間切れの確率が高い組み合わせです。「安いから試しに」の失敗の多くはここで起きています。
もう1つ、見落としがちなのが流動性です。満期や行使価格が特殊なものほど出来高・建玉が少なく、買い気配と売り気配の差(スプレッド)が広くなりがちです。予想が当たっても、売買コストで利益が削られることがあります。週次と月次では、一般に月次オプションのほうが参加者が多く流動性が高い傾向があります。
選ぶ手順をSTEPで整理する
実際の注文までの流れを、4つのSTEPに整理します。
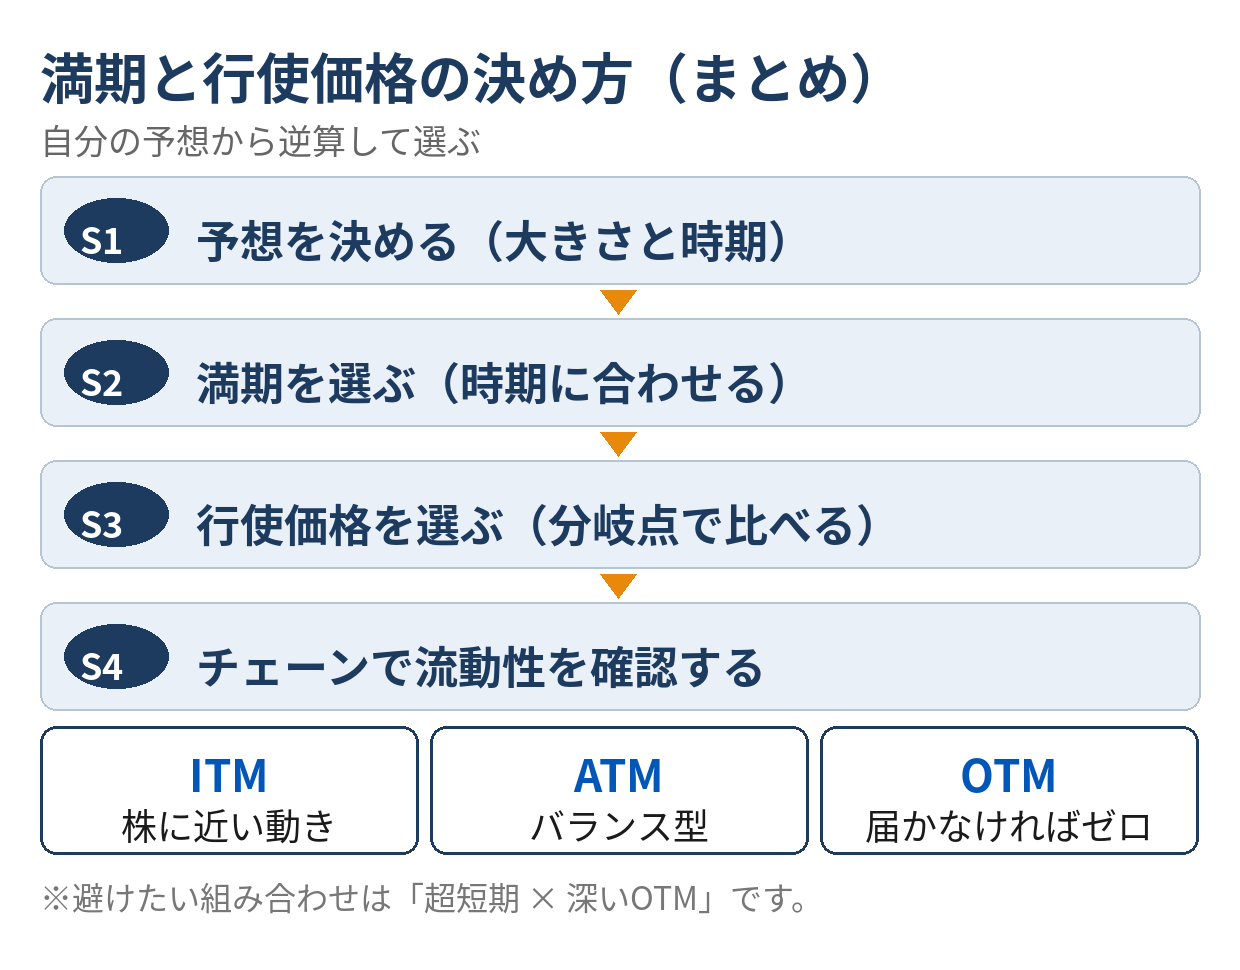
「何がきっかけで、どれくらい(%の目安)、いつ頃までに動くか」を先に決めます。ここが曖昧なままチェーンを開くと、安いオプションに目移りしてしまいます。
予想の時期に合わせ、タイムディケイに耐えられる残り日数を選びます。時期が読みにくい予想ほど、満期には余裕を持たせます。
損益分岐点までの距離が、STEP 1の予想の大きさと釣り合う位置を選びます。プレミアムの安さではなく「必要な値動き」で比べるのがポイントです。
選んだ満期・行使価格について、出来高・建玉・Bid/Askの差を確認します。スプレッドが広すぎる場合は、隣の行使価格や月次への変更も検討します。
まとめ
- 満期と権利行使価格の2つの選択で、プレミアム・利益の条件・時間切れリスクが決まる
- ITMは高いが株に近い動き、ATMはバランス型、OTMは安いが「届かなければゼロ」
- 行使価格は「損益分岐点まであといくら動く必要があるか」で比べる
- 満期が近いほど1日あたりのタイムディケイは速い。時期が読める予想は短期、読みにくい予想は長期が目安
- 避けたいのは「超短期 × 深いOTM」。安さだけで選ばない
- 手順は「予想 → 満期 → 行使価格 → チェーンで流動性確認」の順
選び方の軸ができたら、あとは実際の画面で確かめるだけです。これから最初の取引に進む方は、初心者ガイドで失敗しやすいポイントもあわせて確認しておきましょう。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。