
アサインとは:買い手の権利行使が、売り手の義務に変わること
オプションの買い手には「権利」があり、売り手には「義務」があります。買い手がその権利を行使(権利行使)すると、その相手方として選ばれた売り手に、約束どおりの売買を実行する義務が発生します。この「売り手に義務が割り当てられること」をアサイン(割り当て)と呼びます。
流れはシンプルです。
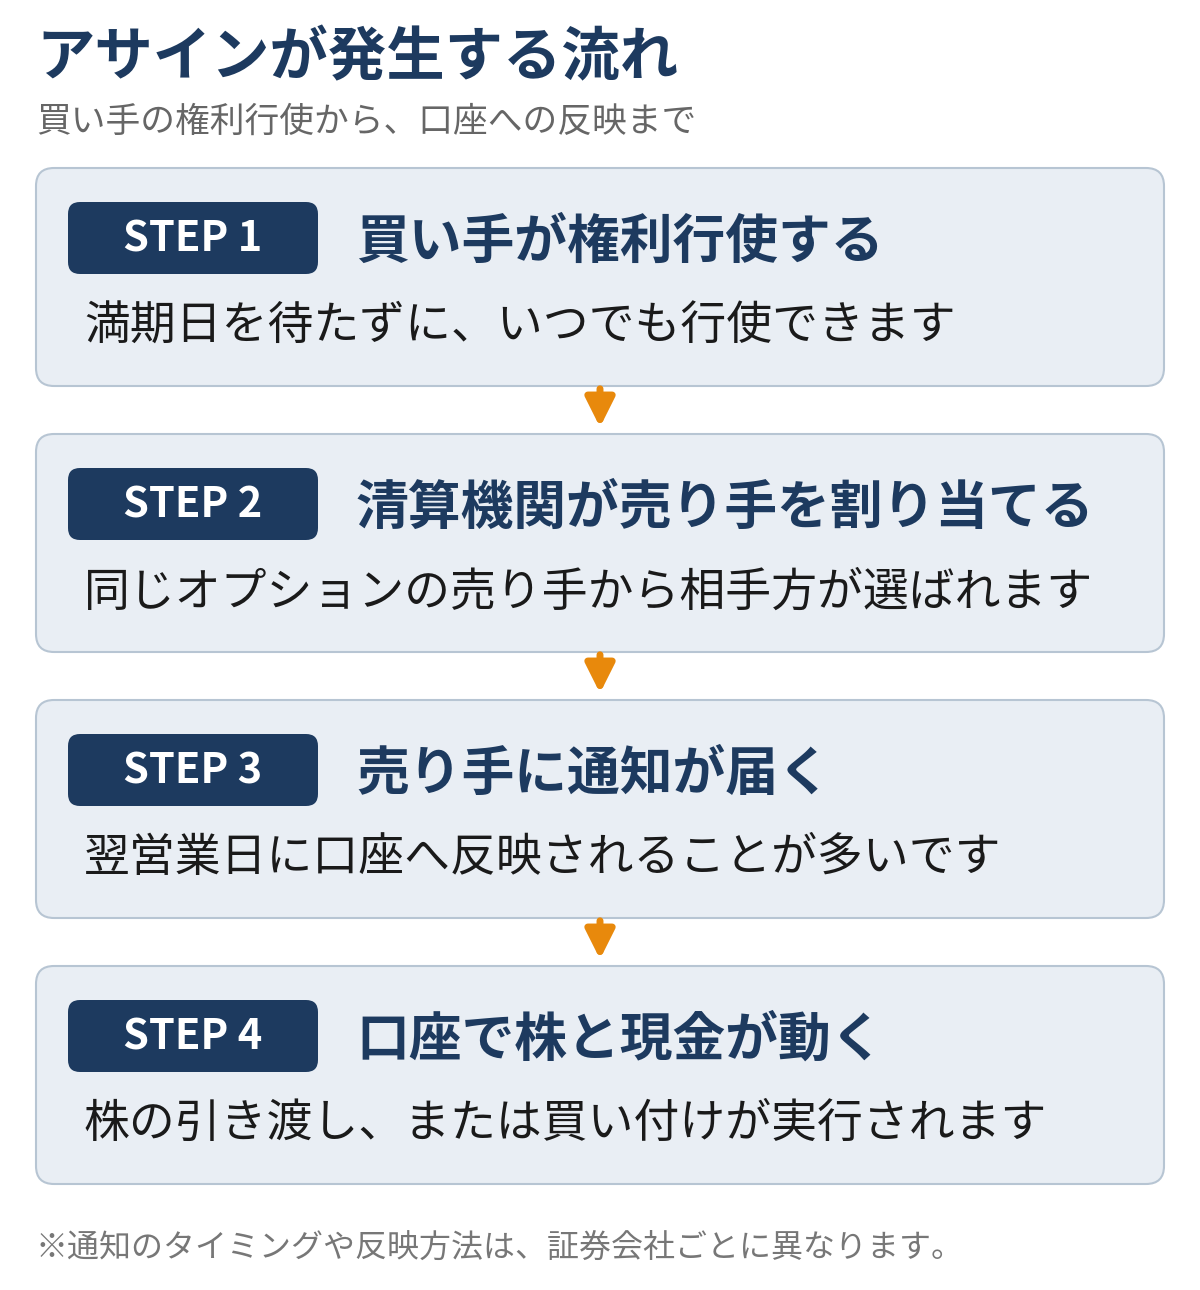
- 買い手が権利行使の意思を示す
- 清算機関が、同じオプションを売っている人の中から相手方を割り当てる
- 証券会社を通じて、選ばれた売り手にアサインの通知が届く
- 売り手の口座で、株と現金の受け渡しが実行される
大事なのは、アサインは「売り手が選んで受けるものではない」という点です。買い手の判断で一方的に発生し、売り手は拒否できません。オプションを売るということは、満期までの間いつでも、買い手の都合でアサインされうる立場を引き受けることでもあります。
買い手の立場しか経験していないうちは無縁に思えますが、売りの戦略を始めた途端に避けて通れない仕組みです。この記事では、架空のモデルケースを使って、売り手に具体的に何が起きるのかを整理します。
コールの売り手に起きること:株を売る義務
まずコールの売り手です。コールの買い手が持つのは「決められた価格(権利行使価格)で株を買う権利」ですから、その相手方である売り手には株を売る義務が発生します。
モデルケースで見てみましょう。権利行使価格100ドルのコールを売っていたところ、株価が120ドルまで上昇し、買い手が権利行使したとします。
アサインされると、売り手は100株を1株100ドルで売る義務を負います。
市場では120ドルで取引されている株を、100ドルで引き渡す形です。
このとき口座の中では、保有している株があればその株が100株分引き渡され、代金として 100ドル × 100株 = 10,000ドルが入金されます。株を保有していない状態でコールを売っていた場合(いわゆる裸のコール売り)は、市場で株を調達して引き渡すことになり、価格差の分だけ損失が確定します。反対に、株を保有したうえでコールを売るカバードコールなら、「予定どおり株を手放した」という想定内の結果になります。
なお、受け取ったプレミアムは手元に残ります。コールの売りの最終損益は、「受け取ったプレミアム −(株価と行使価格の差)」の構造で決まります。
プットの売り手に起きること:株を買う義務と必要資金
次にプットの売り手です。プットの買い手が持つのは「決められた価格で株を売る権利」ですから、売り手には株を買う義務が発生します。
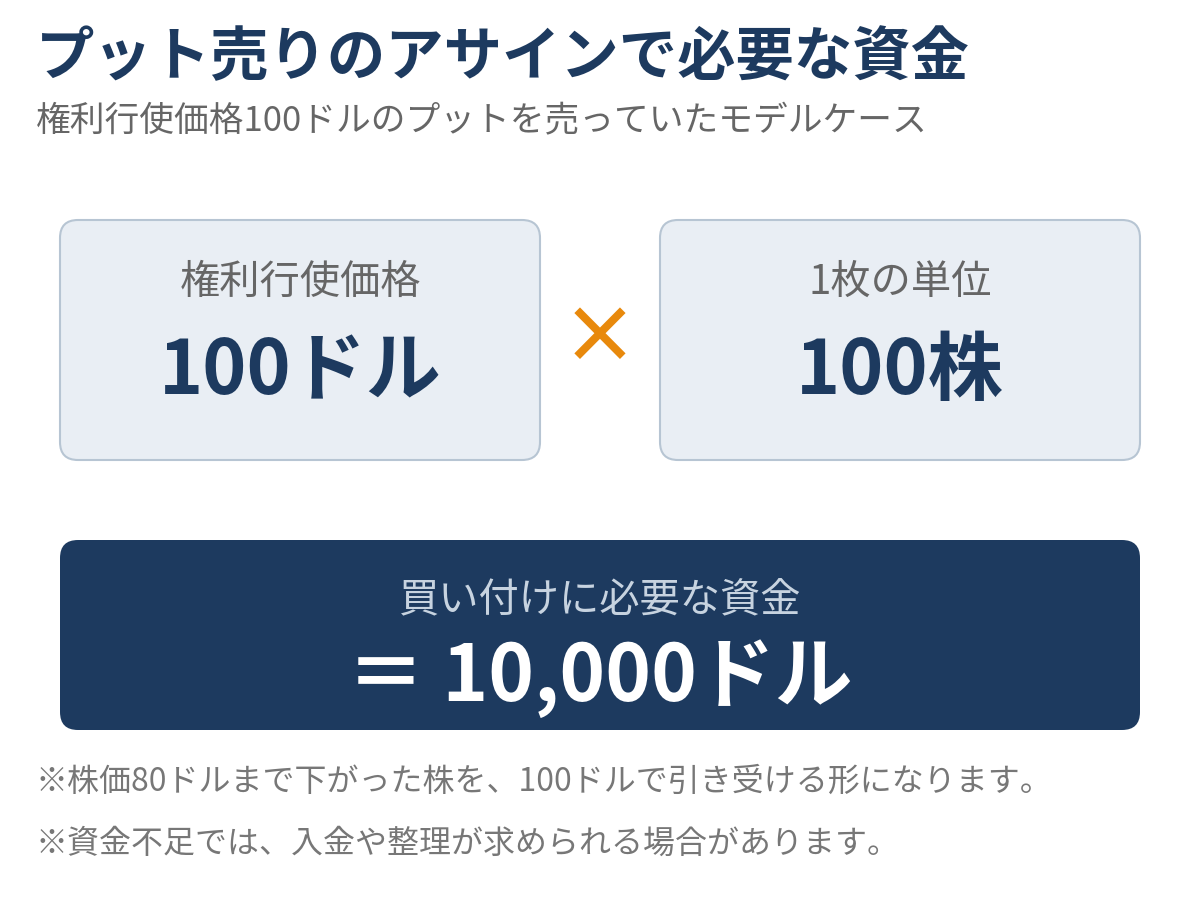
モデルケースとして、権利行使価格100ドルのプットを売っていたところ、株価が80ドルまで下落し、買い手が権利行使したとします。
アサインされると、売り手は100株を1株100ドルで買う義務を負います。
必要な資金は 100ドル × 100株 = 10,000ドルです。
市場では80ドルで買える株を100ドルで引き受ける形になるため、その時点では含み損のある株を保有することになります。ここで問題になるのは損益以前に、10,000ドルの買い付け資金が実際に必要になるという点です。口座の現金が不足していれば、証券会社のルールによっては不足金の入金や、ポジションの強制的な整理といった扱いになる場合があります。
プット売りは「下がったら買いたい株を、プレミアムをもらいながら待つ」戦略として使われますが、それは「本当にその金額で買う資金がある」ことが前提です。行使価格×100株の金額を、エントリー時点で常に意識しておく必要があります。
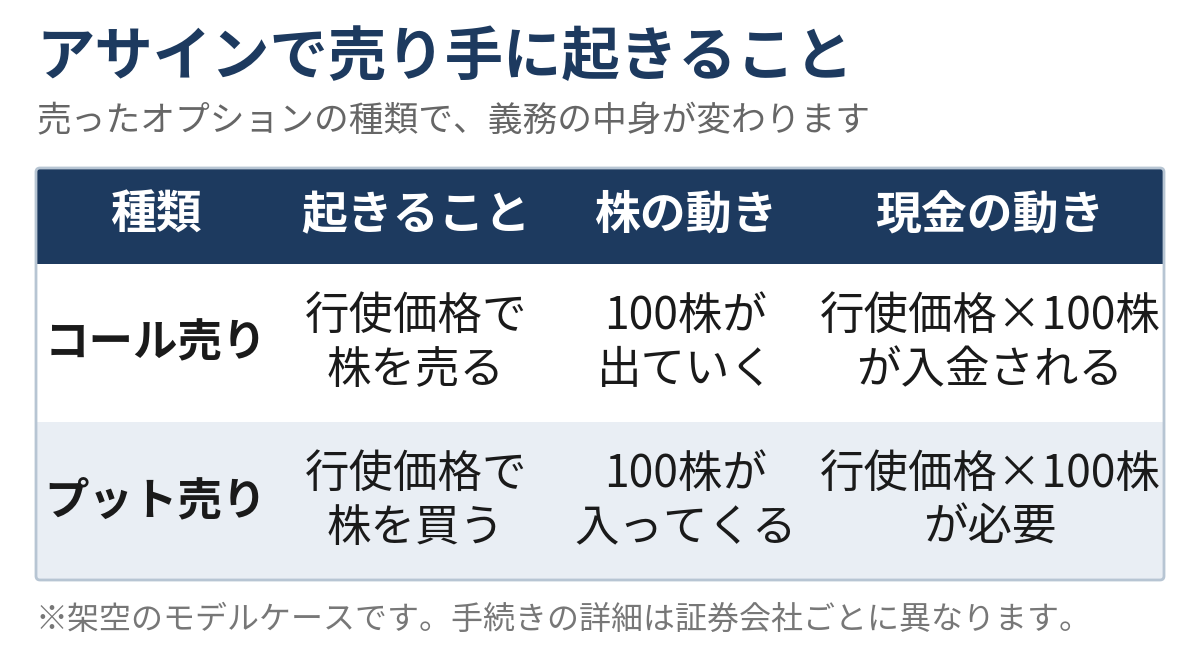
売り手の義務をまとめると、次のようになります。
| 売ったオプション | アサインで起きること | 株の動き | 現金の動き |
|---|---|---|---|
| コール売り | 行使価格で株を売る | 100株が口座から出ていく | 行使価格×100株が入金 |
| プット売り | 行使価格で株を買う | 100株が口座に入ってくる | 行使価格×100株が必要 |
早期アサインが起きやすい場面
アサインは満期日にだけ起きるわけではありません。米国株オプションの多くはアメリカンタイプで、買い手は満期日を待たずにいつでも権利行使できます。満期前に行使されることを早期行使、それに伴う割り当てを早期アサインと呼びます。
早期アサインが起きやすい代表的な場面は、次の2つです。
- 配当落ち日の前日、深くITMに入ったコール:買い手が配当を受け取るために、配当落ち日の前に株へ転換しようと権利行使することがあります
- 時間的価値がほぼゼロになった深いITMのオプション:買い手にとって「オプションのまま持ち続ける意味」が薄くなり、行使して株として保有する判断がされやすくなります
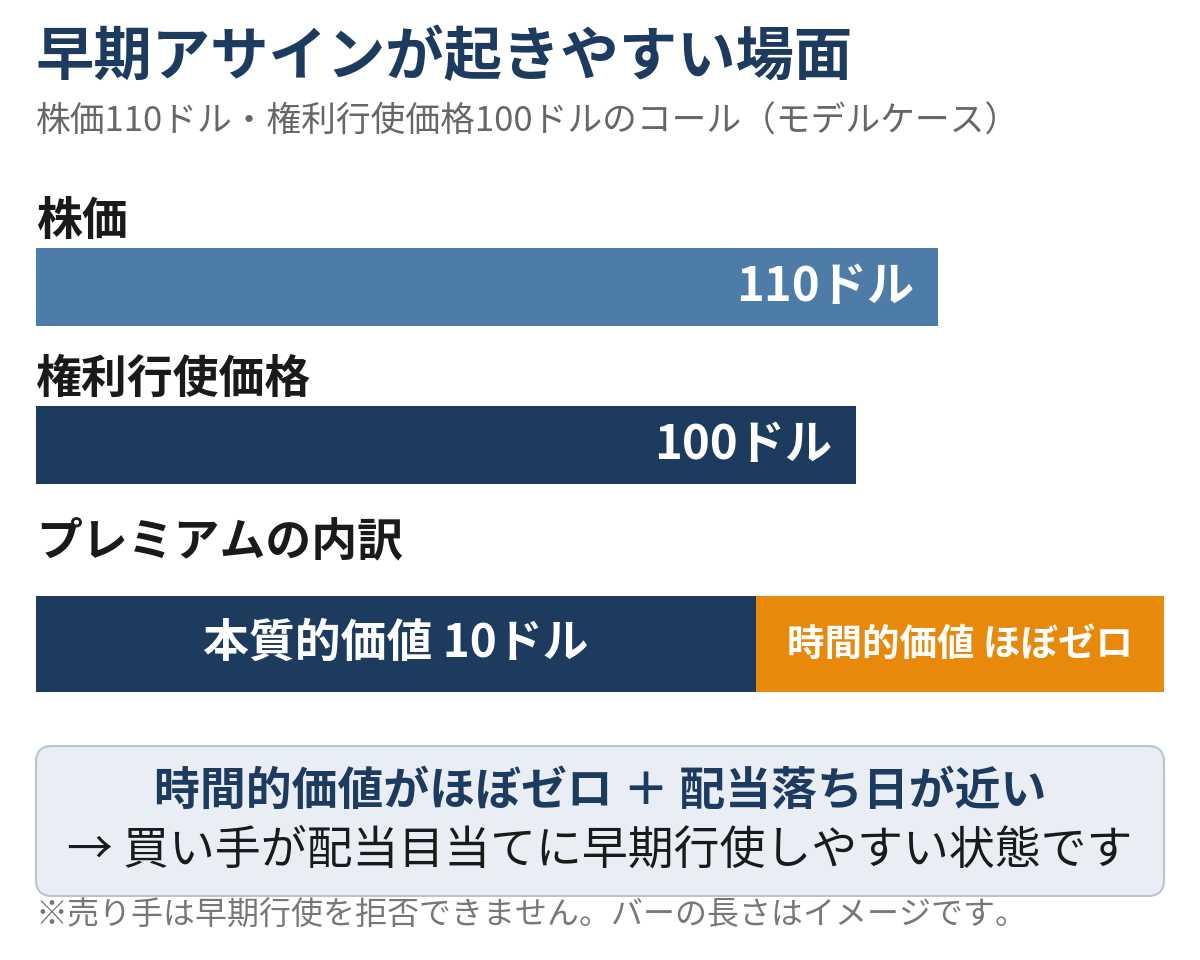
モデルケースとして、株価110ドル・権利行使価格100ドルのコールを考えます。本質的価値は10ドルあり、プレミアムが本質的価値とほぼ同額(時間的価値がほぼゼロ)まで縮んでいる状態です。配当落ち日が翌日に迫っていれば、買い手は「権利行使して株を持ち、配当を受ける」ことを選びやすくなります。売り手から見ると、「満期はまだ先だから大丈夫」という油断が最も危険な場面です。
反対に、時間的価値がたっぷり残っているオプションでは、買い手は行使するより市場で売るほうが得になるため、早期行使は起きにくくなります。早期アサインのリスクは「ITMの深さ」と「時間的価値の薄さ」、そして配当のようなイベントで判断するのが基本です。
アサインの通知と、口座への反映
早期アサインで特に戸惑いやすいのが、「気づいたら株と現金が動いていた」という時間差です。一般的な流れは次のとおりです。
買い手が権利行使を行うと、割り当ては夜間の処理で確定し、売り手は翌営業日に証券会社からの通知や口座の状態でアサインを知ることが多くなります。つまり、売り手が「アサインされた」と認識する時点では、すでに株の引き渡しや買い付けが口座に反映されている、という順序です。
口座への反映で確認したいのは、次の3点です。
- 株の保有数がどう変わったか(100株単位で減った/増えた)
- 現金の残高と、買い付けに伴う不足金が発生していないか
- オプションのポジションが消滅しているか(アサインされた枚数は決済済みになる)
反映の具体的なタイミングや通知方法は証券会社ごとに異なります。売りのポジションを持つときは、自分の使う証券会社で「アサインがどこに・いつ表示されるか」を、事前に一度確認しておくと慌てずに済みます。
なお、満期日をITMの状態で迎えたオプションは、買い手から明示的な指示がなくても自動的に権利行使される扱いが一般的です。つまり売り手にとっては、「満期日をITMで持ち越した時点で、アサインはほぼ確定したものとして備える」のが前提になります。満期直前に株価が行使価格付近で上下している場合は、最終的にITMで終わるかどうかで結果が変わるため、閉じるか持ち越すかの判断を満期日の前に済ませておくことが大切です。
アサインを避ける3つの方法
アサインそのものは買い手の権利なので、売り手が「拒否」することはできません。ただし、アサインされる前にポジションを自分で終わらせることはできます。実務的な方法は次の3つです。
1. 満期前に買い戻してポジションを閉じる
最も確実な方法です。売ったオプションを市場で買い戻せば、その時点で売り手の義務は消滅し、それ以降アサインされることはありません。「配当落ち日が近い」「深くITMに入って時間的価値がほぼない」といった兆候が出たら、満期を待たずに閉じる判断が基本になります。
2. ロールして満期や行使価格をずらす
買い戻しと同時に、より先の満期や別の行使価格のオプションを売り直す方法をロールと呼びます。アサインの切迫を先送りしつつ、ポジションの設計を組み替える手段です。ただし、ロールは「回避」であると同時に「新しい売りポジション」でもあるため、ずらした先で同じ問題が起きないかは別途考える必要があります。
3. 深いITMの売りポジションを放置しない
早期アサインの条件がそろうのは、深くITMに入り時間的価値が薄くなったポジションです。日々の確認で「ITMの深さ」と「時間的価値の残り」をチェックし、条件がそろってきたら 1 や 2 の対応に移る、という運用ルールを先に決めておくことが、実質的な予防策になります。
- 配当落ち日が近いコール売りは、特に前日のITM度合いを確認する
- 時間的価値がほぼゼロの売りポジションは、閉じる候補として扱う
- 「通知が来てから考える」ではなく、兆候の段階で動く
アサインされても慌てない設計:想定内の売り方
最後に視点を変えます。アサインは「事故」ではなく、売り手にとって最初から仕組みに組み込まれた結果です。慌てるかどうかは、アサインされたかどうかではなく、想定していたかどうかで決まります。
カバードコールはその典型です。株を保有してコールを売るため、アサインされても「行使価格で株を手放す」という当初設計どおりの出口になります。キャッシュセキュアードプット(買い付け資金を確保したプット売り)も同じで、アサインは「プレミアムをもらいながら、希望価格で株を買えた」という結果として受け止められます。
逆に、資金の裏付けなくプットを売ったり、株の保有なくコールを売ったりすると、アサインはそのまま想定外の資金需要や損失確定に直結します。売りのエントリーでは、次の2点を自問する習慣をつけてください。
- この行使価格でアサインされても、自分は株を引き受けられるか(引き渡せるか)
- 行使価格×100株の資金は、口座の中でどう手当てされているか
まとめ
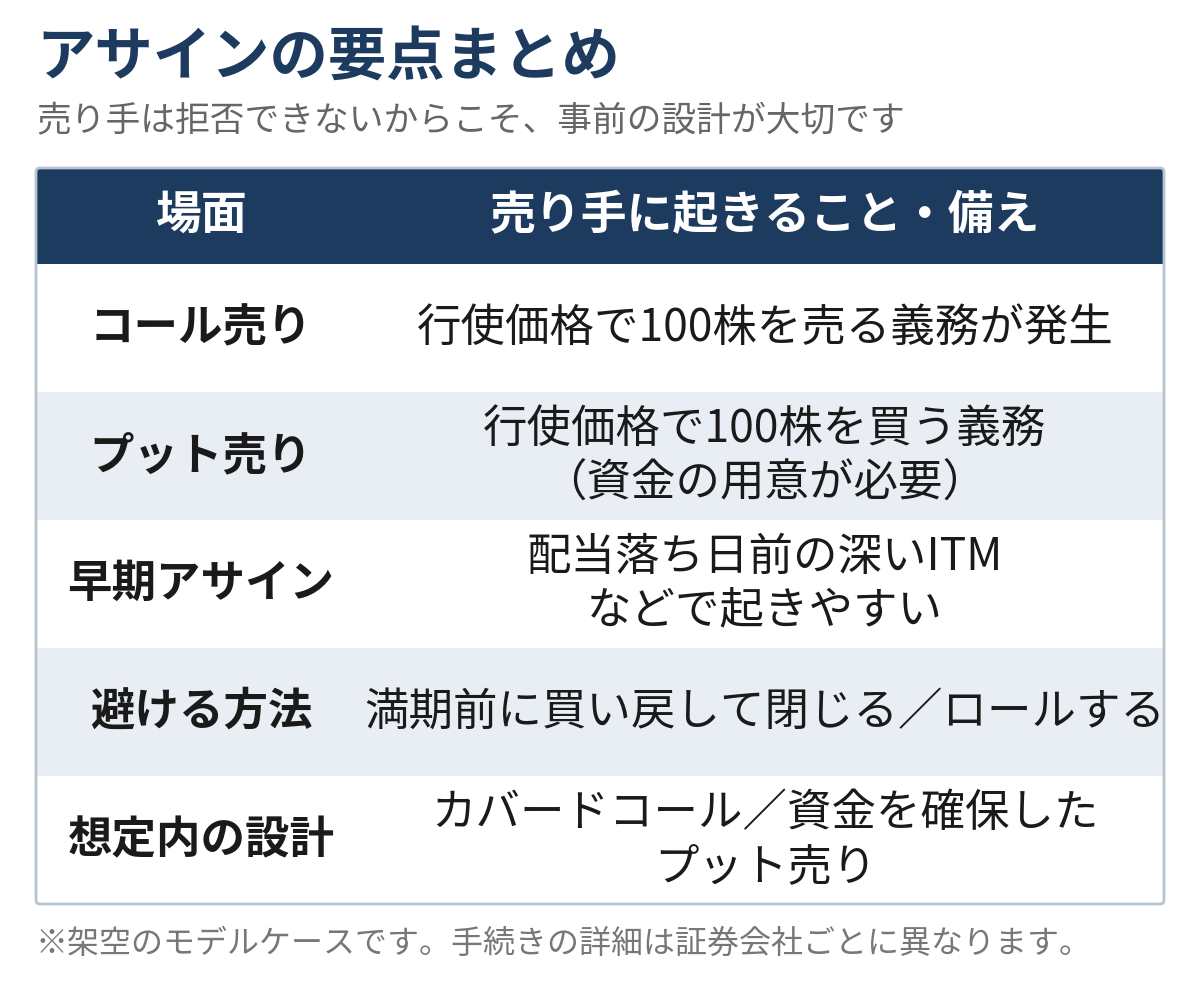
- アサイン(割り当て)は、買い手の権利行使によって売り手に義務が発生すること。売り手は拒否できない
- コール売りのアサインは「行使価格で100株を売る義務」、プット売りは「行使価格で100株を買う義務」
- プット売りでは行使価格×100株の資金が実際に必要になる。資金計画が前提
- 早期アサインは、配当落ち日前の深いITMコールや、時間的価値がほぼゼロのオプションで起きやすい
- 通知と口座への反映は翌営業日になることが多い。株・現金・ポジションの3点を確認する
- 避ける方法は、満期前に買い戻して閉じる、ロールする、深いITMを放置しない、の3つ
- カバードコールやキャッシュセキュアードプットのように「アサイン前提」の設計なら、割り当ては事故ではなく出口になる
売りの仕組みが分かると、買い手のときの権利行使の意味も立体的に見えてきます。基本の確認にはコールとプットの記事、取引全体の流れには始め方の記事もあわせてどうぞ。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。