
マックスペインとは何か
マックスペイン(Max Pain)は、ある満期について、オプションの買い手全体の損失が最大になる(=売り手全体の利益が最大になる)原資産価格を指す考え方です。「最大の痛み」という名前のとおり、買い手にとって最も痛い価格、という意味です。
なぜそんな価格が計算できるかというと、満期時点でオプションの価値は「行使価格と原資産価格の差」だけで決まるからです。満期に原資産価格がどこで着地するかによって、買い手全体が受け取る金額の合計が変わります。買い手への支払い合計が最も小さくなる価格を探すと、それが売り手にとって最も都合のよい価格であり、定義上それがマックスペインになります。
背景にあるのは、オプションの売り手にはマーケットメーカーや機関投資家といった大口が多く、彼らがヘッジの過程で原資産を売買することが、満期が近づくにつれて価格形成に影響し得る、という考え方です。ただし後で述べるとおり、「満期価格はマックスペインに向かう」というのは確立した法則ではありません。まず計算の仕組みを理解し、そのうえで過信しない使い方を身につけるのがこの記事の目的です。
建玉(オープンインタレスト)やチェーンの見方がまだ曖昧な人は、先にチェーンの読み方の記事を確認しておくと、この先の計算が追いやすくなります。
計算の考え方
マックスペインの計算は、概念としてはシンプルです。
対象の満期について、行使価格ごとのコールの建玉とプットの建玉を集める
「満期価格がこの価格で着地した」と仮定する価格を1つ決める
その価格でイン・ザ・マネーになるオプションについて、買い手が受け取る金額(内在的価値×建玉)をすべて合計する
仮定する価格を変えながら同じ計算を繰り返し、支払総額が最小になる価格を見つける。それがマックスペイン
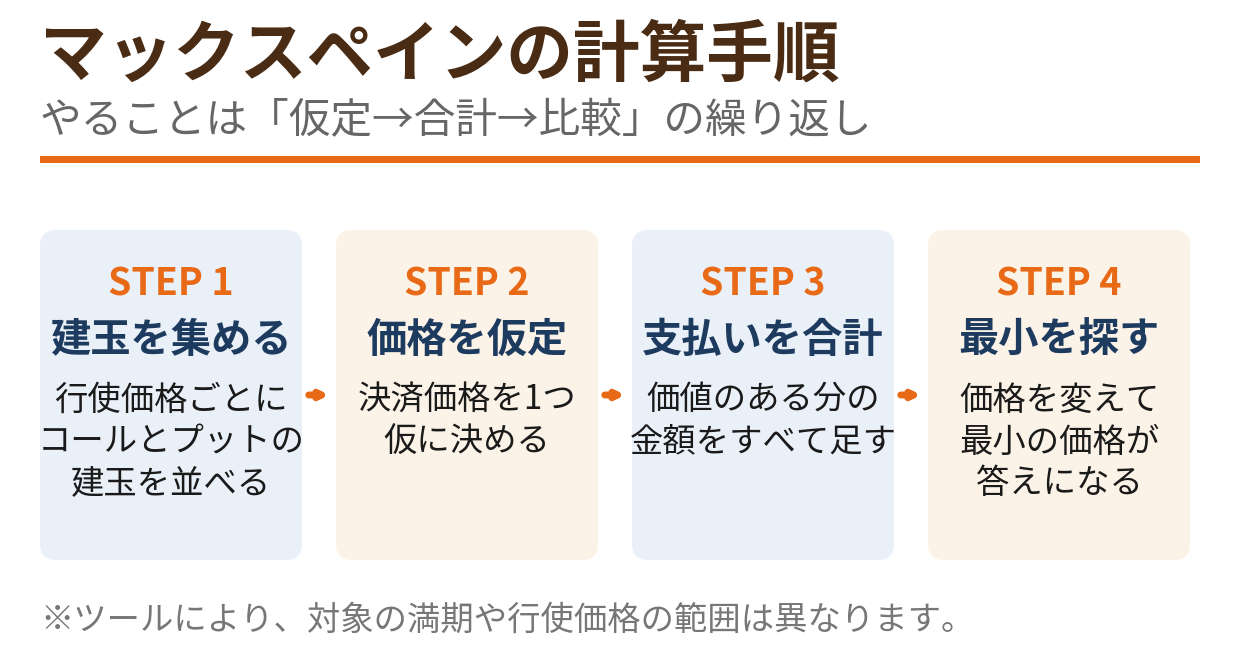
ポイントは、コールとプットで「得をする側」が逆だということです。価格が上がるとコールの買い手への支払いが増え、価格が下がるとプットの買い手への支払いが増えます。その綱引きの結果、どこか中間に「どちらの支払いも小さい価格」が生まれます。
行使価格と満期日の関係そのものについては、基礎の記事もあわせてどうぞ。
モデルケースで実際に計算する
架空の銘柄で、手順どおりに計算してみます。
モデルケースの設定
- 架空のABC株、現在値103ドル。対象は同一の満期日
- 建玉は下の表のとおり(単位は枚)。説明を簡単にするため、行使価格は5本に絞っている
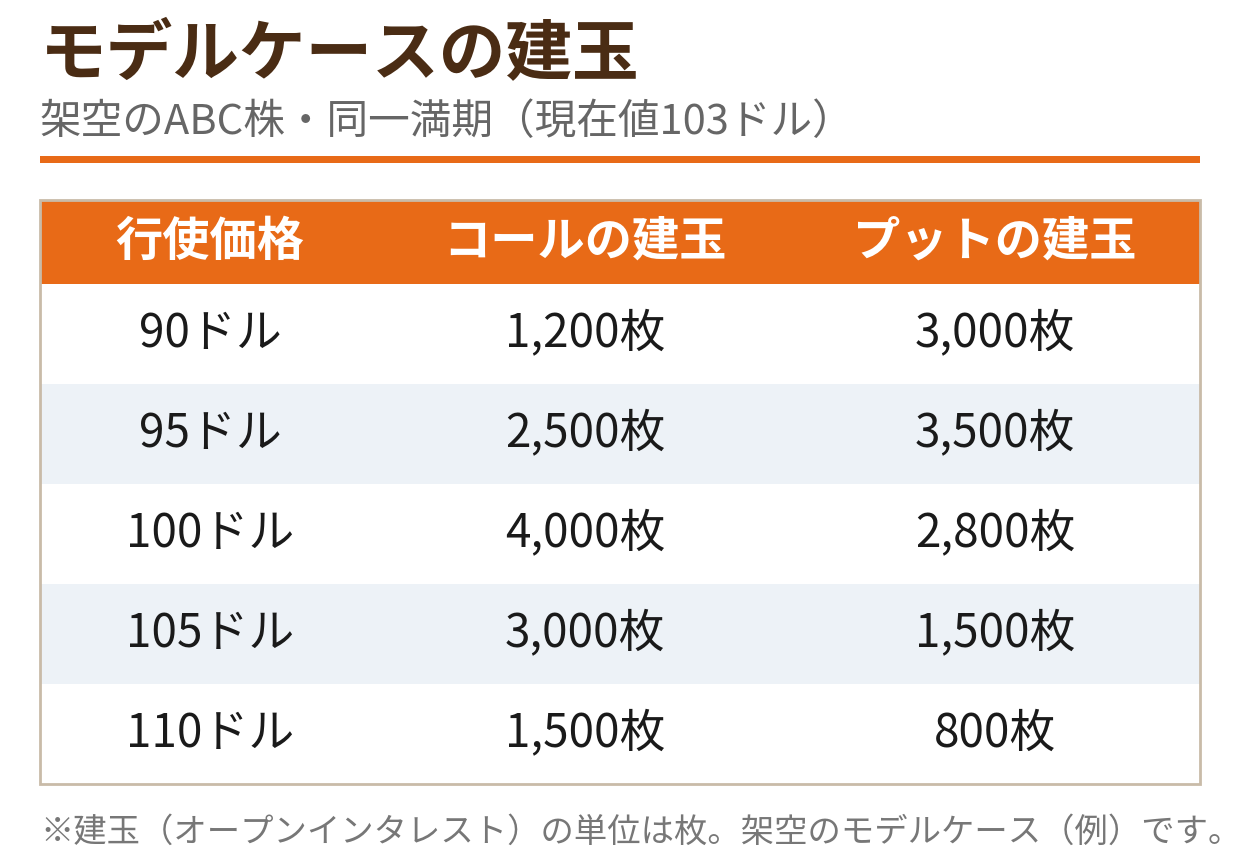
| 行使価格 | コールの建玉 | プットの建玉 |
|---|---|---|
| 90ドル | 1,200枚 | 3,000枚 |
| 95ドル | 2,500枚 | 3,500枚 |
| 100ドル | 4,000枚 | 2,800枚 |
| 105ドル | 3,000枚 | 1,500枚 |
| 110ドル | 1,500枚 | 800枚 |
決済価格(満期時点の株価)を100ドルと仮定して、STEP 3の合計を実際にやってみます。
コール側で価値を持つのは、行使価格が100ドルより下の2本です。行使価格90のコールは1枚あたり10ドルの価値があり、建玉1,200枚(×100株)で120万ドル。行使価格95のコールは1枚あたり5ドルで、2,500枚から125万ドル。コール側の合計は245万ドルです。
プット側で価値を持つのは、行使価格が100ドルより上の2本です。行使価格105のプットは1枚あたり5ドルで、1,500枚から75万ドル。行使価格110のプットは1枚あたり10ドルで、800枚から80万ドル。プット側の合計は155万ドルです。
合わせて支払総額は400万ドル。これが「満期に100ドルで着地した場合に、買い手全体が受け取る金額」です。
同じ計算を、決済価格を行使価格ごとに動かして繰り返すと、次のようになります。
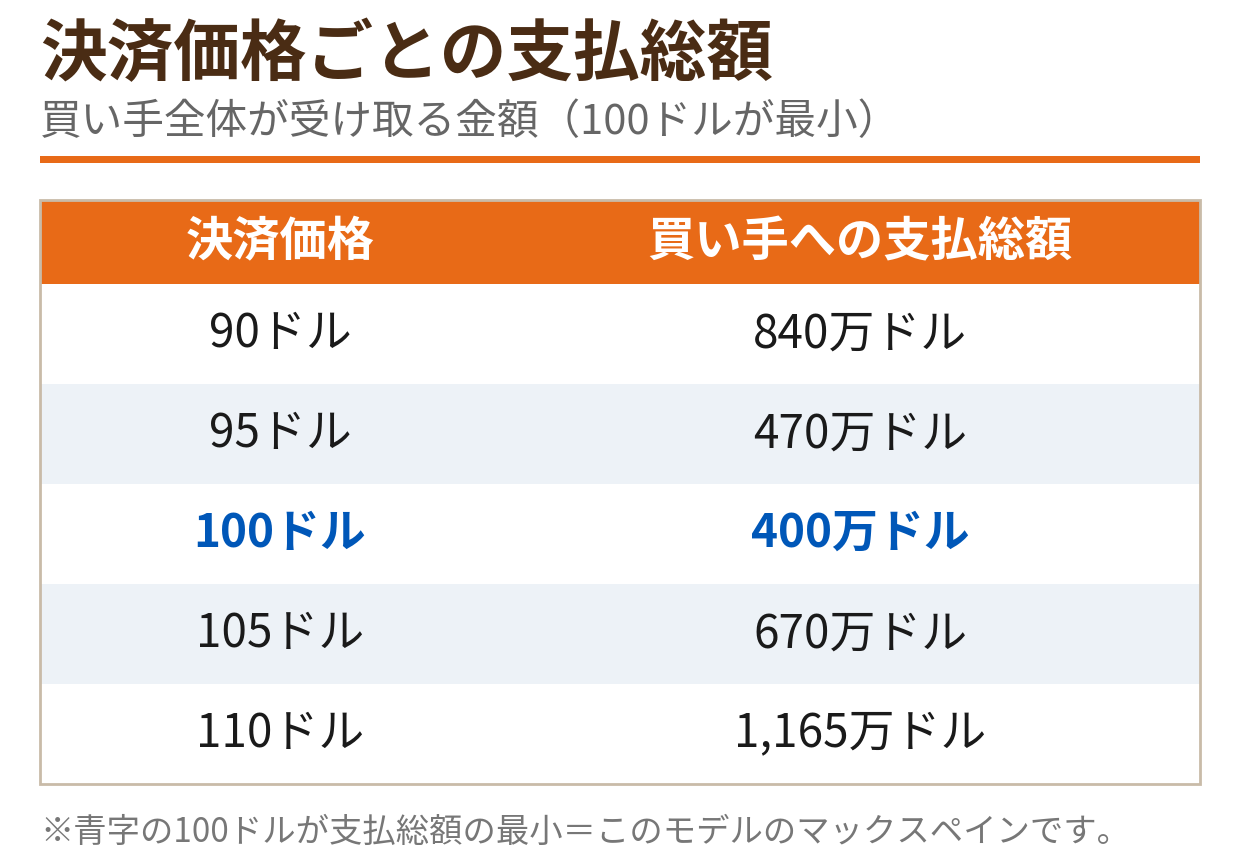
| 決済価格 | 買い手への支払総額 |
|---|---|
| 90ドル | 840万ドル |
| 95ドル | 470万ドル |
| 100ドル | 400万ドル |
| 105ドル | 670万ドル |
| 110ドル | 1,165万ドル |
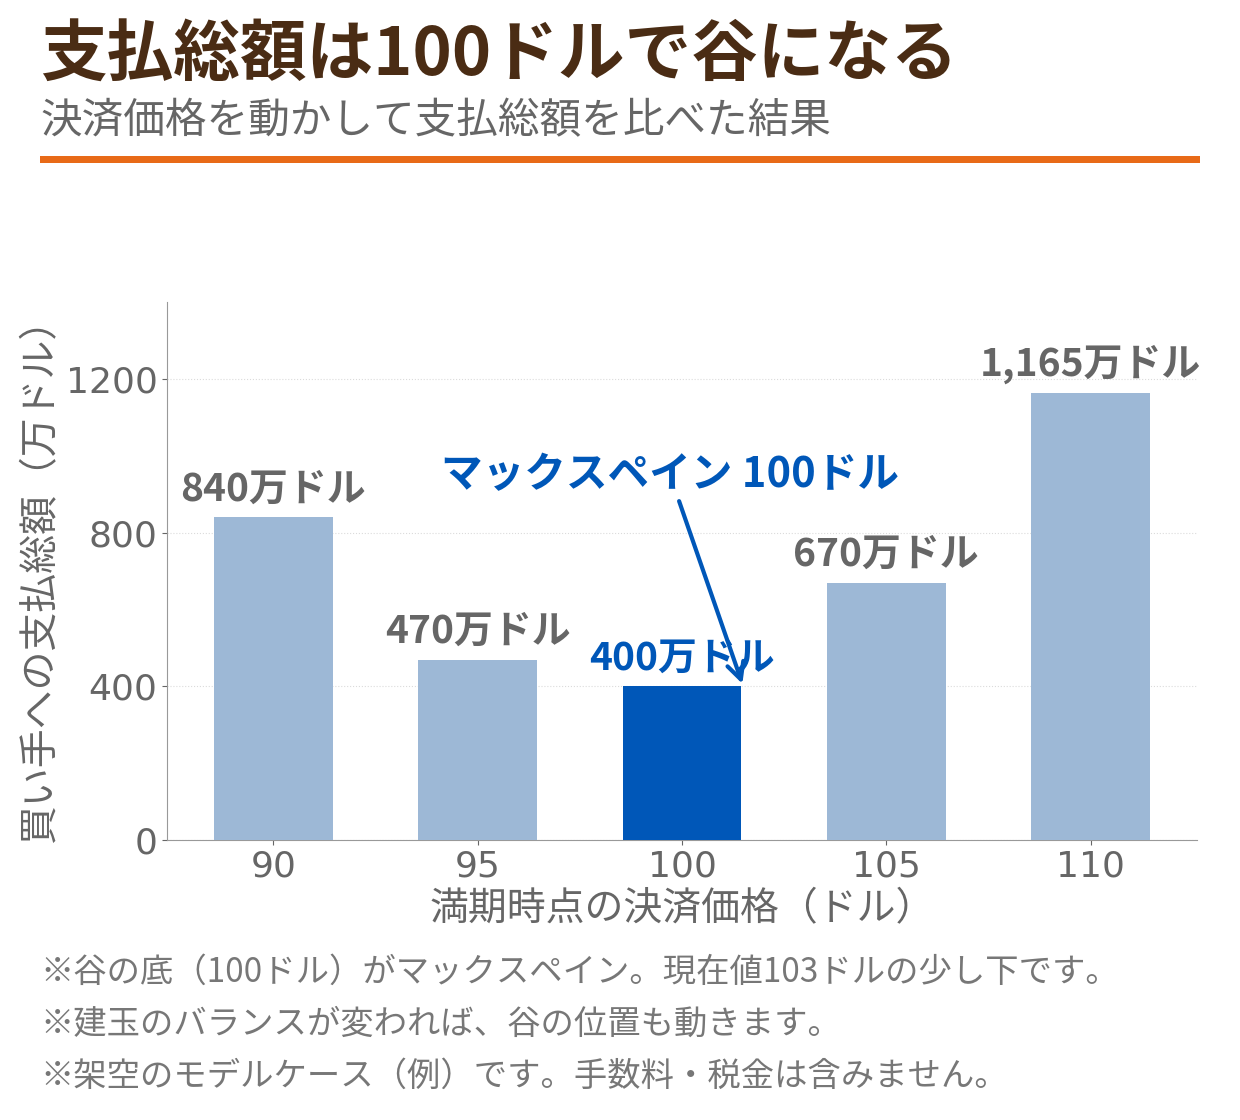
支払総額が最小になるのは100ドルです。つまりこの建玉の並びでは、マックスペインは100ドルということになります。現在値103ドルより少し下の価格です。
グラフにすると、支払総額はマックスペインを谷として両側に増えていく形になります。谷のできる場所は、コールとプットの建玉のバランスで決まります。どちらか一方の建玉が極端に厚い行使価格があると、谷はその影響を受けてずれます。
建玉のバランスが変われば、谷の位置も動く
マックスペインは固定された数字ではありません。試しに上のモデルで、105ドルのプットの建玉が1,500枚から7,000枚へ、110ドルのプットの建玉が800枚から3,000枚へ増えたとします(コール側の建玉は同じ)。この場合の支払総額は、100ドルで895万ドル、105ドルで780万ドルとなり、最小になる場所は105ドルへ移ります。つまりマックスペインは100ドルから105ドルに移動した、ということです(この応用ケースの数値も、本文のモデルと同じ前提でプログラム検算済みです)。
大きな建玉が新しく積み上がる、あるいは解消されるたびに、この数字は静かにずれていきます。先週見たマックスペインを今週も同じ前提で使うのではなく、見るたびに最新の建玉で捉え直すことが、この指標の前提の使い方です。
読み方と使い方
マックスペインが計算できたら、それをどう読むかです。代表的な使い方は次の3つです。
- 満期前後の価格の「落ち着きどころ」の目安:満期が近づいた局面で、価格がどのあたりで満期を迎えると売り手に都合がよいか、という参照点になります。自分の保有ポジションの行使価格と比べて、満期の着地点のシナリオを考える材料にします
- 建玉の偏りの確認:マックスペインそのものより、「どの行使価格に建玉が厚いか」を見ることに意味があります。厚い行使価格は、ヘッジ売買が集中しやすい水準でもあります
- 自分の戦略の点検:ストラドルやストラングルなど、満期の着地点で損益が大きく変わる戦略を持っているとき、マックスペインを「売り手側に都合のよい着地点」としてシナリオの1つに入れておくと、想定の幅が広がります
IVランクなど他の指標と組み合わせて読むと、単独で見るよりは文脈がつかめます。
逆に、マックスペインを「満期価格の予言」として使うのは誤りです。次の限界を必ずセットで理解してください。
限界:価格が必ず収束するわけではない
1つ目に、建玉は静止画にすぎないという点です。建玉は日々変化し、満期が近づくほど新規の建玉も解消も増えます。計算した時点のマックスペインと、満期直前のマックスペインがずれていることは珍しくありません。とくに満期までの期間が短いオプションでは建玉の入れ替わりが速く、朝に見た数字が夕方にはずれていることもあります。
2つ目に、建玉の内訳は分からないという点です。建玉は「買い」と「売り」の両方を含んだ未決済の枚数であり、そのポジションがヘッジ目的か、方向感への賭けか、複数レッグ戦略の一部かは外から区別できません。マックスペインの計算は「買い手全体 vs 売り手全体」という単純化の上に成り立っています。
3つ目に、価格はファンダメンタルズや材料で動くという点です。決算発表や経済指標のような大きな材料があれば、価格は建玉の都合とは無関係に大きく動きます。建玉が示す「都合のよさ」より材料の力が勝つ場面はいくらでもあります。
4つ目に、計算方法はツールによって異なります。対象にする満期の選び方(含める満期の範囲)や行使価格の範囲で、表示されるマックスペインは変わります。1つのツールの数字を絶対視せず、「どの建玉で計算した数字か」を意識してください。
デルタやセータといったギリシャ指標も、満期が近づく局面の価格感応度を読むという点では、マックスペインと補完的な道具です。
向いている使い方・向いていない使い方
整理すると、マックスペインの健全な使い方は次のようになります。
- 満期前に、自分のポジションの損益がどうなるかを複数の着地シナリオで点検する際の参照点の1つにする
- 建玉の厚い行使価格を確認し、流動性やヘッジ売買が集中しやすい水準を把握する
- 他の指標(IV、ギリシャ指標、出来高)と並べて、判断材料の1つとして小さく使う
逆に、向いていないのはこういう使い方です。
- 「満期にはこの価格に戻るはずだ」と断定して、根拠の薄いポジションを取る
- 材料が出ている局面で、建玉だけを根拠に価格の方向を決める
- 計算の前提(対象満期・建玉の時点)を確認せず、ツールの表示値だけを転記して判断する
マックスペインは「売り手にとって都合のよい価格」を可視化する道具であって、未来の価格を当てる道具ではありません。この線引きができていれば、満期前のシナリオ作りに役立つ補助指標になります。
まとめ
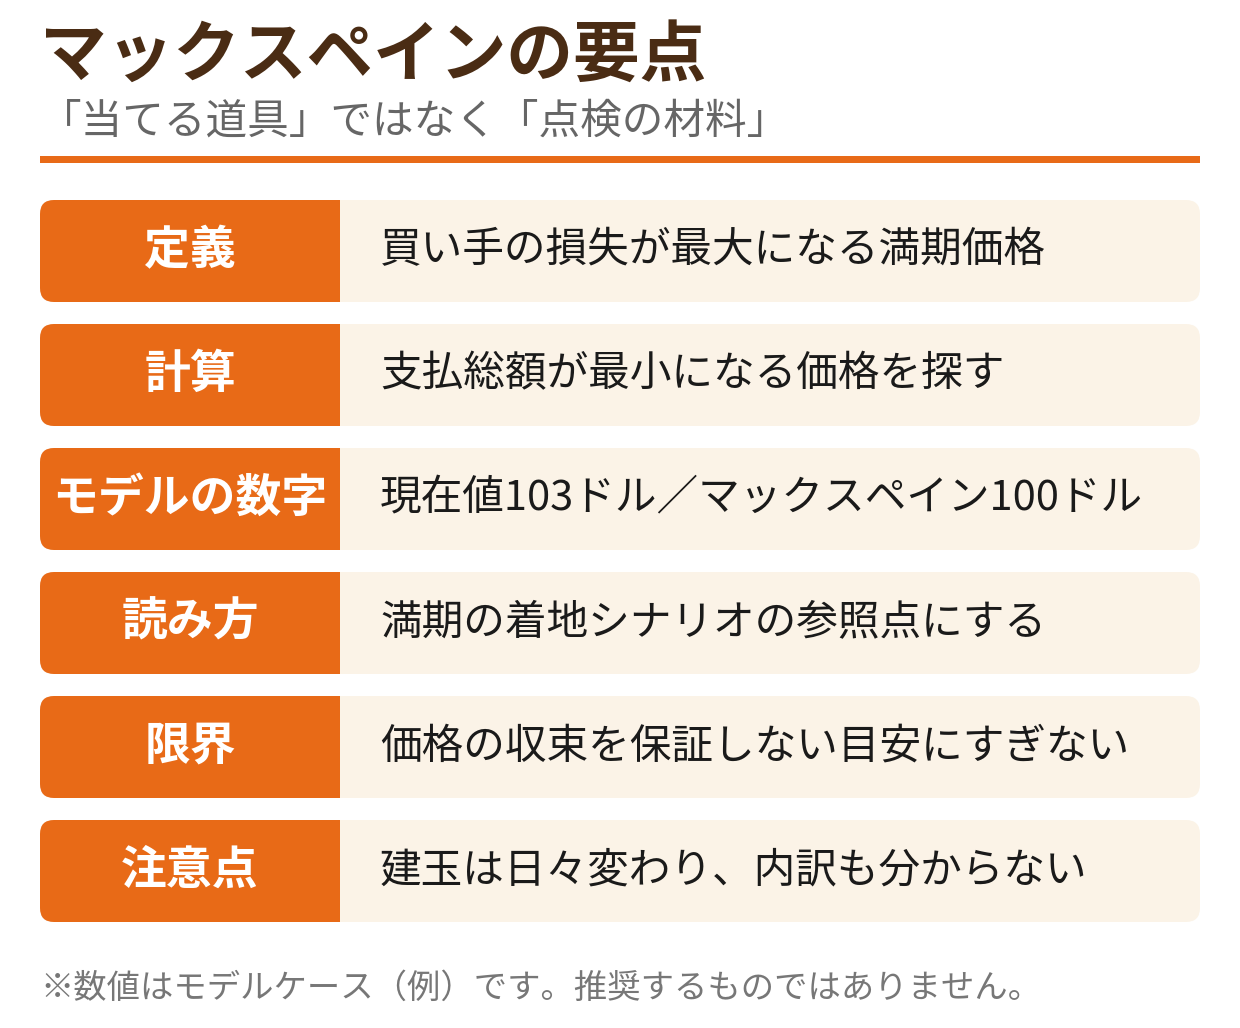
- マックスペインは、オプションの買い手全体への支払いが最小になる(=買い手の損失が最大になる)満期時点の原資産価格
- 計算は「行使価格ごとの建玉を使い、決済価格を動かして支払総額を比べ、最小になる価格を探す」という手順
- モデルケースでは、現在値103ドルに対してマックスペインは100ドル(支払総額400万ドル)になった
- 読み方としては、満期の着地シナリオの参照点、建玉の偏りの確認、自分の戦略の点検に使う
- 建玉は日々変わり、内訳も分からず、価格は材料で動く。「必ず収束する」という前提で使う指標ではない
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。本文の建玉・価格はすべて架空のモデルケース(例)です。投資判断はご自身の責任で行ってください。